
Taille et part de marché des TIC en Égypte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
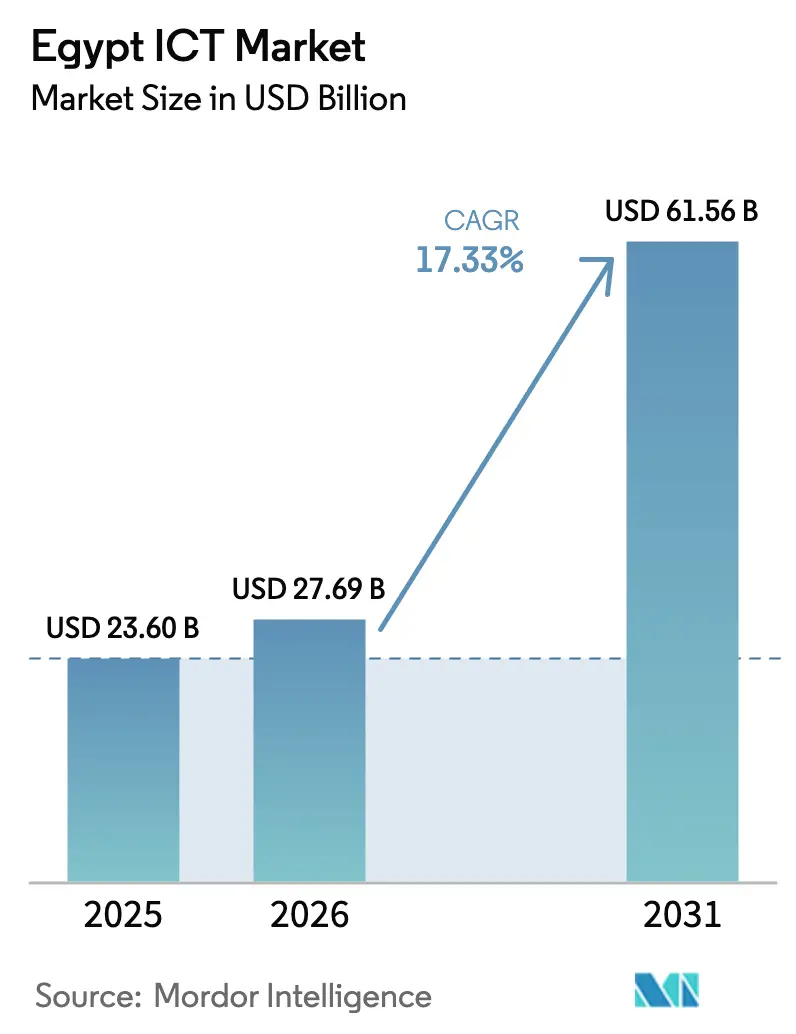
| Taille du marché de l'année de base (2025) | 23.60 Milliards de dollars |
| Taille du Marché (2026) | 27.69 Milliards de dollars |
| Taille du Marché (2031) | 61.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC en Égypte par Mordor Intelligence
La taille du marché des TIC en Égypte était évaluée à 23,60 milliards USD en 2025 et devrait croître de 27,69 milliards USD en 2026 pour atteindre 61,56 milliards USD d'ici 2031, à un CAGR de 17,33 % pendant la période de prévision (2026-2031). L'expansion rapide découle du programme « Égypte numérique » du gouvernement, des engagements à grande échelle en matière de centres de données de la part des fonds souverains du Golfe, et du statut de l'Égypte en tant que principal point d'atterrissage pour 15 câbles sous-marins actifs[1]Submarine Networks Team, « Égypte », Submarine Networks, submarinenetworks.com. Les services de télécommunications détiennent actuellement 35,24 % de la part des revenus, tandis que les services informatiques mènent la croissance avec un CAGR de 17,15 % à mesure que les entreprises accélèrent l'adoption du cloud et de l'IA. Les grandes entreprises représentent 61,15 % des dépenses, mais la demande des PME rattrape son retard grâce aux financements subventionnés et aux dispositifs de conseil de la Banque européenne pour la reconstruction et le développement. La numérisation du secteur public maintient le gouvernement et l'administration publique comme premier secteur vertical avec une part de 24,81 %, tandis que le BFSI est le secteur vertical à la croissance la plus rapide avec un CAGR de 22,19 % à mesure que les volumes de la fintech s'intensifient.
Principaux enseignements du rapport
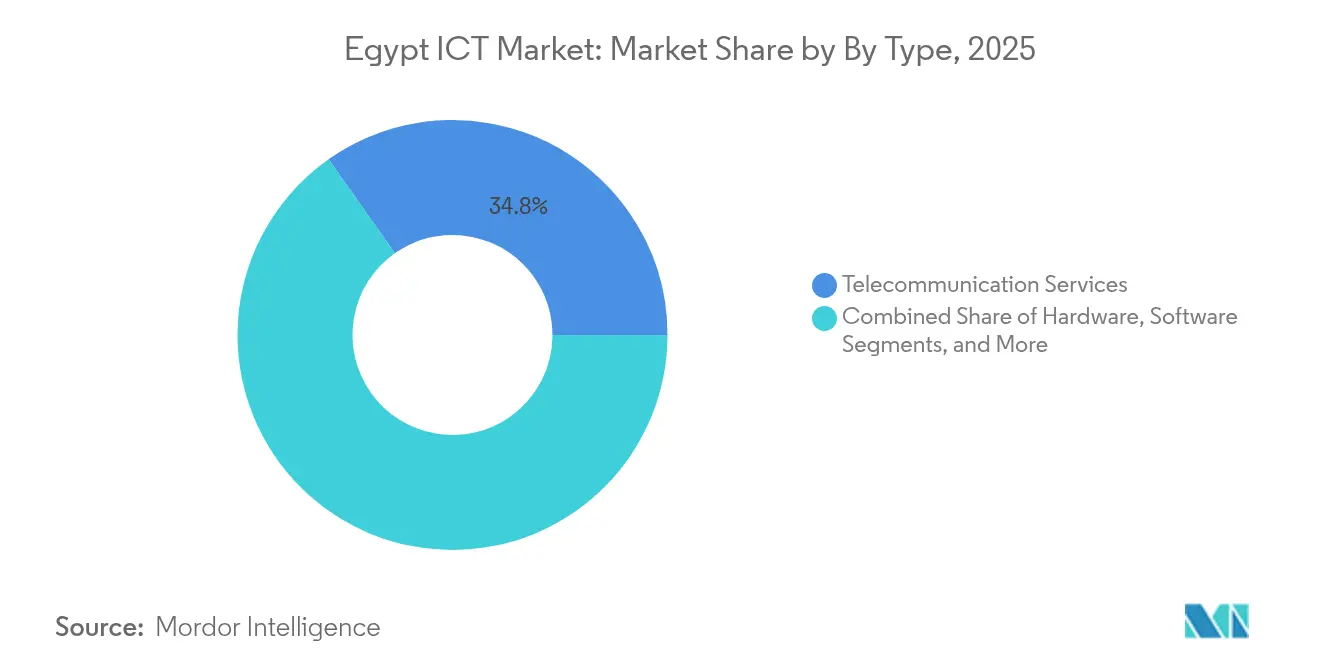
- Par type, les services de télécommunications ont dominé avec 34,78 % de la part de marché des TIC en Égypte en 2025, tandis que les services informatiques progressent à un CAGR de 17,47 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient 60,62 % du marché des TIC en Égypte en 2025 ; les PME enregistrent le CAGR prévisionnel le plus élevé à 15,78 % jusqu'en 2031.
- Par secteur d'activité vertical, le gouvernement et le secteur public ont capturé 24,55 % de la taille du marché des TIC en Égypte en 2025 ; le BFSI devrait se développer à un CAGR de 21,84 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC en Égypte
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) (%) sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers le cloud à l'échelle gouvernementale | +3.2% | Grand Caire, Nouvelle Capitale Administrative | Moyen terme (2-4 ans) |
| Plateforme de services aux citoyens « Égypte numérique » | +4.1% | Nationale, expansion rurale | Long terme (≥4 ans) |
| Construction de centres de données hyperscale financés par le Golfe | +2.8% | Caire, Zone économique du canal de Suez | Court terme (≤2 ans) |
| Écosystème d'atterrissage de câbles sous-marins | +2.3% | Côtes méditerranéenne et de la mer Rouge | Long terme (≥4 ans) |
| Déploiement de la fintech rurale d'Egypt Post | +1.9% | Gouvernorats éloignés | Moyen terme (2-4 ans) |
| Localisation de l'IA générative en arabe | +1.7% | Nationale, potentiel d'exportation régionale | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Migration vers le cloud à l'échelle gouvernementale
Un décret « cloud en priorité » obligatoire exige que chaque ministère place ses nouvelles charges de travail sur EG-CLOUD d'ici 2026. Quarante pour cent des applications principales fonctionnent déjà sur la plateforme gouvernementale, réduisant les coûts d'exploitation informatique des agences de 35 % et ramenant les délais de prestation de services de plusieurs heures à quelques minutes[2]Ruba Obied, « La stratégie cloud du gouvernement égyptien », Nations Unies CESAO, unescwa.org. Les ministères signalent des cycles de déploiement 60 % plus rapides, et le ministère des Finances a achevé l'automatisation complète du budget sur Oracle Hyperion, diffusant des tableaux de bord en temps réel pour la surveillance parlementaire. Cette politique stimule des investissements complémentaires dans la sécurité des réseaux, la gestion des identités et les zones de données souveraines, offrant aux prestataires de services nationaux un pipeline stable jusqu'en 2030.
Plateforme de services aux citoyens « Égypte numérique »
La super-application Égypte numérique offre 182 services publics en ligne à plus de 9 millions d'utilisateurs et a traité 750 millions de transactions en 2024, soit une hausse de 280 % d'une année sur l'autre. Son architecture pilotée par API relie les rails de paiement, les opérateurs télécoms et les services publics, permettant aux citoyens de régler taxes, amendes de circulation et factures de services publics en quelques minutes. Les taux de réussite des transactions dépassent 99,8 %, tandis que l'adoption rurale a doublé depuis qu'Egypt Post a converti 200 agences en hubs numériques. Le lac de données de la plateforme sous-tend également l'analytique prédictive pour le ciblage des subventions et la réponse aux pandémies, renforçant l'adoption à long terme.
Construction de centres de données hyperscale financés par le Golfe
Khazna d'Abou Dhabi a posé la première pierre d'un campus de 250 millions USD et 50 MW prévu à pleine capacité en 2026, tandis qu'Elsewedy Electric et Gulf Data Hub se sont engagés à hauteur de 2,1 milliards USD pour un complexe de 192 MW dans la Zone économique du canal de Suez. Ces projets exploitent l'abondance des énergies renouvelables et la proximité des points d'atterrissage de câbles, offrant un coût total de possession jusqu'à 40 % inférieur aux sites européens comparables. La capacité qui en résulte attire les fournisseurs de cloud hyperscale et les charges de travail IA, ancrant la croissance du marché des TIC en Égypte.
Écosystème d'atterrissage de câbles sous-marins
L'Égypte accueille 15 systèmes actifs et cinq autres en cours de construction, dont 2Africa et Medusa, offrant aux opérateurs des itinéraires redondants Méditerranée–mer Rouge qui réduisent la latence aller-retour de 25 % par rapport aux voies de Gibraltar. La plateforme WeConnect de Telecom Egypt regroupe 14 câbles en une seule offre commerciale, permettant aux opérateurs de services en ligne d'acheter de la capacité à la demande. La densité des câbles encourage également les fabricants à localiser la production de fibre optique, comme en témoigne l'usine de 500 millions USD d'Elsewedy à l'ouest de Damiette.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | Impact (~) (%) sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents confirmés en cybersécurité | -2.1% | Caire, Alexandrie | Moyen terme (2-4 ans) |
| Rareté des devises étrangères pour le matériel informatique | -1.8% | Nationale | Court terme (≤2 ans) |
| Demande technologique des PME fragmentée hors du Caire | -1.3% | Haute-Égypte, gouvernorats éloignés | Long terme (≥4 ans) |
| Dépendance aux systèmes informatiques hérités dans les entreprises d'État | -0.9% | Nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents confirmés en cybersécurité
Le déficit de main-d'œuvre en cybersécurité en Égypte s'élève à environ 3 000 professionnels, soit le triple de l'offre disponible pour les postes seniors, portant les périodes de vacance à 8-12 mois et faisant grimper les salaires de 30 % par an. La stratégie nationale de cybersécurité vise à certifier 1 000 spécialistes par an via le programme Cyber Talents, mais la demande dépasse la production. Des lacunes prolongées exposent les entreprises à des incidents de hameçonnage, qui ont augmenté de 49 % au Caire en 2024, poussant les banques et les opérateurs télécoms à externaliser les opérations de SOC auprès de prestataires internationaux.
Rareté des devises étrangères pour le matériel informatique
Trois dévaluations successives depuis 2022 ont augmenté les prix à l'importation de 40 à 60 %, retardant les cycles de renouvellement des PC, serveurs et équipements réseau[3]Stasha Igrutinovic, « Numériser les PME avec des ressources limitées », Banque européenne pour la reconstruction et le développement, ebrd.com. Soixante-dix-huit pour cent des PME déclarent avoir reporté leurs mises à niveau parce que les banques ne peuvent pas fournir de devises fortes, contraignant beaucoup d'entre elles à utiliser des systèmes d'exploitation non pris en charge. L'initiative de localisation de l'électronique, incluant l'usine d'appareils de Hisense d'une valeur de 38 millions USD dans la Zone économique du canal de Suez, ne couvre que 15 % de la demande intérieure, laissant le marché des TIC en Égypte exposé à la volatilité des changes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : L'épine dorsale des télécommunications soutient l'expansion numérique
Les services de télécommunications ont capturé 34,78 % de la part de marché des TIC en Égypte en 2025, reflétant les dépenses d'investissement continues sur les licences 5G d'une valeur de 675 millions USD et le réseau de collecte en fibre s'étendant à 40 000 tours. Les services informatiques devraient connaître la croissance la plus rapide avec un CAGR de 17,47 %, portés par des contrats d'externalisation dans le secteur public totalisant 1,575 milliard USD au cours de l'exercice 2022/23. La demande en matériel informatique s'est refroidie en raison de la pression sur les changes, mais les achats de serveurs pour centres de données ont bondi à mesure que les constructions hyperscale progressent. L'investissement dans les logiciels se déplace vers les plateformes SaaS et IA alignées sur la Stratégie nationale d'IA 2025–2030, qui vise 250 entreprises d'IA et 30 000 spécialistes.
Dans la fenêtre de prévision, l'accès sans fil fixe et les tranches de réseau 5G privées permettront l'Industrie 4.0 dans la Nouvelle Capitale Administrative et la Zone économique du canal de Suez, tandis que les éditeurs de logiciels indépendants locaux intègreront des moteurs de traitement automatique du langage arabe dans des solutions de commerce électronique, d'edtech et de santé numérique. Des cadres réglementaires tels que la loi sur la protection des données personnelles stimulent les dépenses en matière de sécurité, au bénéfice des intégrateurs de systèmes et des MSSP.


Par taille d'entreprise : Les grands budgets dominent mais l'essor des PME s'accélère
Les grandes entreprises ont représenté 60,62 % du marché des TIC en Égypte en 2025, grâce à des programmes de dépenses d'investissement pluriannuels dans les opérateurs télécoms, les banques et les grands groupes énergétiques. Vodafone et Orange ont à eux seuls prévu respectivement plus de 609 millions USD et 284 millions USD pour des projets de fibre jusqu'aux sites jusqu'en 2031. Ces organisations adoptent des architectures à confiance zéro, l'automatisation robotisée des processus et le cloud hybride, renforçant leur résilience.
Les PME affichent une prévision de CAGR de 15,78 %. Les projets pilotes Shoestring de la BERD montrent des gains d'efficacité de 30 % grâce au suivi par codes-barres et aux capteurs IoT à faible coût chez les exportateurs de meubles. Le programme gouvernemental « Bâtisseurs de l'Égypte numérique » propose des prêts à taux bonifié de 2 millions EGP et des formations technologiques intensives, visant à couvrir 100 000 PME d'ici 2026. Les opérateurs fintech tels que Fawry Business fournissent une comptabilité cloud et des API de facture électronique qui réduisent les obstacles à l'adoption.

Par secteur d'activité vertical : Le secteur public en tête pendant que les banques accélèrent
Le gouvernement et l'administration publique ont représenté 24,55 % des dépenses en 2025, alors que 63 entreprises d'État ont poursuivi l'automatisation des processus et les cadres d'approvisionnement électronique, traitant 2,5 billions EGP de paiements électroniques sur onze mois. Le BFSI, bien que plus modeste, enregistre un CAGR de 21,84 %. Les rails de paiement en temps réel, la première banque numérique d'Égypte et les agents de centre d'appels pilotés par l'IA portent la pénétration des portefeuilles numériques au-delà de 48 millions de comptes actifs.
Le secteur de la santé est le suivant en ligne, Vodafone Business soutenant 314 hôpitaux connectés et 6 millions de patients via des tableaux de bord de télésanté. L'industrie manufacturière tire parti des audits d'automatisation subventionnés dans le cadre de l'Indice de préparation à l'industrie intelligente, encourageant les déploiements de systèmes d'exécution de la fabrication dans les entreprises de ciment et de textiles.
Analyse géographique
Le Caire et la Nouvelle Capitale Administrative émergente concentrent environ 64,30 % des revenus du marché des TIC en Égypte, accueillant des sièges sociaux, des centres de données hyperscale et des projets de densification 5G. L'initiative Capitale intelligente intègre des capteurs IoT dans les réseaux de circulation, d'éclairage et de services publics, favorisant des services municipaux pilotés par les données.
La Zone économique du canal de Suez est en train de devenir un pôle secondaire, les prix des terrains et la disponibilité des énergies renouvelables attirant des centres de données soutenus par le Golfe, des fabricants d'équipements d'origine tels que Hisense, et des usines de câbles sous-marins, consolidant le rôle de l'Égypte dans la connectivité est-ouest.
La Haute-Égypte et le Delta connaissent une numérisation rurale accélérée dans le cadre du programme de fibre optique « Vie décente », ainsi que des centres de prestation d'externalisation à Assiout, où les salaires sont 40 % inférieurs à ceux du Caire, mais la rétention des talents est élevée.
Paysage réglementaire
L'environnement réglementaire des TIC en Égypte repose sur l'Autorité nationale de régulation des télécommunications (NTRA), qui régit l'octroi de licences et les services de télécommunications en vertu de la loi n° 10 de 2003 sur la réglementation des télécommunications, avec une orientation politique sectorielle façonnée par le ministère des Communications et des Technologies de l'Information (MCIT) à travers Digital Egypt et les stratégies TIC connexes. La supervision des médias et des plateformes numériques relève du Conseil suprême de régulation des médias (SCMR), qui crée une couche de conformité parallèle pour les opérateurs de plateformes et les fournisseurs de services numériques.
Sur le plan numérique et des données, les achats et déploiements technologiques du gouvernement suivent de plus en plus la posture cloud-first de Digital Egypt. Les ministères sont chargés de placer les nouvelles charges de travail du secteur public sur EG-CLOUD d'ici 2026, renforçant les exigences en matière d'hébergement souverain, d'identité et de contrôles de sécurité pour les fournisseurs. En mars 2026, l'Égypte a publié un guide sur le cadre national de gouvernance de l'IA par le biais des organismes nationaux de gouvernance de l'IA relevant du MCIT et du Conseil national pour l'intelligence artificielle (NCAI), ajoutant des attentes formelles en matière de gouvernance pour le développement de l'IA et les cas d'usage qui touchent les services publics et les secteurs réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC en Égypte commence par la connectivité internationale et l'infrastructure dorsale nationale, où Telecom Egypt ancre la capacité via les atterrissages de câbles sous-marins et la fibre terrestre. L'écosystème égyptien compte 14 systèmes sous-marins en exploitation, avec des systèmes supplémentaires en cours de développement via des alliances internationales, et Telecom Egypt commercialise l'accès multi-câbles via des plateformes telles que WeConnect, qui soutient l'achat de capacité en gros par les opérateurs et les fournisseurs de services numériques.
De la dorsale au dernier kilomètre, les opérateurs et partenaires d'infrastructure étendent les réseaux métropolitains et d'accès, y compris les déploiements de fibre rurale liés aux programmes de connectivité Hayat Karima qui ont connecté 1 250 villages, ainsi que des déploiements de fibre à plus long terme tels que le partenariat entre Telecom Egypt et 4iG pour l'investissement en fibre jusqu'au domicile et fibre jusqu'au site. Sur la couche demande et livraison, les plateformes et intégrateurs de systèmes déploient l'e-gouvernement et la digitalisation d'entreprise, avec Digital Egypt agissant comme un canal de distribution de services à grande échelle (242 services disponibles en juillet 2026), soutenu par des fournisseurs de cloud, de cybersécurité et de modernisation des applications qui déploient et exploitent des charges de travail pour les ministères, banques, opérateurs télécoms et PME.
Paysage concurrentiel
Telecom Egypt monopolise l'infrastructure fixe et possède WeConnect, lui conférant un contrôle stratégique sur les points d'atterrissage des câbles. Les parts de marché mobile sont fragmentées avec Vodafone à 44 %, Orange à 33 % et e& Égypte à 22 %, favorisant des prix compétitifs et des déploiements 5G agressifs.
Les centres de données hyperscale attirent de nouveaux entrants : Khazna, Gulf Data Hub et Raya se disputent les locataires cloud tout en s'associant avec les services publics locaux pour une alimentation durable. Leur pipeline combiné dépasse 1 GW, signalant un changement structurel vers les services hébergés.
Les technologies d'entreprise sont dominées par des fournisseurs mondiaux — IBM, Microsoft, Cisco — qui s'appuient sur des implantations locales de soixante-dix ans et des centres d'innovation conjoints. Les champions nationaux comme Fawry et e-Finance capitalisent sur leur expertise réglementaire et leurs réseaux d'agents à l'échelle nationale, permettant des services fintech à 50 millions d'utilisateurs.
Leaders du secteur des TIC en Égypte
Accenture Plc
SAP SE
Dell Technologies, Inc.
Telecom Egypt S.A.E.
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion des services publics numériques et la migration vers le cloud gouvernemental continuent de créer une demande adressable pour les services cloud, l'identité, la cybersécurité et la modernisation des applications au sein des ministères et des entités liées au gouvernement. En juillet 2026, Digital Egypt fournit 242 services, et les rapports publics soulignent un objectif national de 450 services gouvernementaux numériques d'ici 2030, ce qui soutient un pipeline pour l'intégration d'API, l'orchestration des paiements, les plateformes de données et les services gérés alignés sur les exigences de déploiement souverain.
Sur le plan infrastructurel, le rôle de l'Égypte comme hub régional de connectivité et la volonté de densifier l'accès fixe soutiennent des opportunités dans la capacité en gros, l'interconnexion en périphérie et neutre en termes d'opérateurs, ainsi que les services de déploiement de fibre. Les preuves incluent le programme annoncé par Telecom Egypt et 4iG, d'une valeur de 600 millions USD sur 10 ans, pour la fibre jusqu'au domicile et fibre jusqu'au site, ainsi que l'intégration continue des systèmes sous-marins existants parallèlement à de nouvelles constructions, notamment des atterrissages récents tels que SEA-ME-WE-6 et IEX, qui élargissent la diversité des routes et soutiennent la localisation du cloud et de la diffusion de contenu. Combinés aux priorités continues de Digital Egypt visant une participation accrue aux transactions gouvernementales en ligne et aux objectifs d'exportations numériques, ces facteurs soutiennent l'expansion des fournisseurs de services dans l'externalisation informatique, les opérations cloud et les solutions sectorielles pour la BFSI, le gouvernement et la logistique et le commerce numériquement facilités.
Développements récents du secteur
- Juillet 2026 : Telecom Egypt S.A.E. a officiellement annulé la vente prévue d'une participation majoritaire dans sa filiale de centres de données à Helios Investment Partners après que les conditions de la transaction proposée n'ont pas été remplies. Cette décision maintient la propriété des principaux actifs de centres de données au sein de Telecom Egypt, préservant le contrôle sur les opérations de centres de données et les plans de capacité en cours. Elle signale une préférence pour le développement interne de centres de données, aligné sur la stratégie d'infrastructure TIC plus large de l'entreprise.
- Juin 2026 : Telecom Egypt S.A.E. a signé un protocole d'accord avec Grova Developments, une filiale du groupe Hassan Allam Holding. L'accord renforce les partenariats locaux en infrastructure télécoms et pourrait accélérer l'expansion de la capacité en fibre et en centres de données via un développeur local de confiance. Cet arrangement soutient les ambitions de connectivité de l'Égypte en élargissant la dorsale et en améliorant la résilience des services.
- Avril 2026 : Accenture Plc a officiellement ouvert son deuxième bureau au Caire, en Égypte. Cette expansion offre une implantation directe pour l'externalisation TIC et les services professionnels sur le marché égyptien, permettant une collaboration plus étroite avec les clients locaux. Elle renforce le profil de l'Égypte comme hub de services informatiques pour l'EMEA et soutient les initiatives de transformation numérique dans les secteurs public et privé.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché des TIC en Égypte est défini comme les dépenses générées en Égypte à partir du matériel informatique, des logiciels, des services informatiques et des services de télécommunications, TIC, auprès des utilisateurs finaux professionnels et publics, exprimées en USD.
Exclusions du périmètre : ce dimensionnement ne prend pas en compte l'électronique grand public qui n'est pas principalement utilisée pour la connectivité ou l'informatique, et exclut également les appareils électroménagers généraux.
Aperçu de la segmentation
- Par type
- Matériel informatique
- Matériel informatique
- Équipements de réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services gérés
- Services de traitement des processus métier
- Services de conseil en gestion
- Services cloud
- Infrastructure informatique
- Sécurité informatique
- Services de communication
- Matériel informatique
- Par taille d'entreprise utilisatrice finale
- Grandes entreprises
- PME
- Par secteur d'activité vertical de l'utilisateur final
- BFSI
- Gouvernement et administration publique
- Commerce de détail, commerce électronique et logistique
- Fabrication et Industrie 4.0
- Santé et sciences de la vie
- Jeux vidéo et esports
- Pétrole et gaz (amont, intermédiaire, aval)
- Énergie et services publics
- Autres secteurs verticaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour établir le tableau de base de la demande pour l'Égypte et éviter de construire le modèle sur un seul flux de données. Nous avons examiné des statistiques et publications publiques signalant l'adoption des TIC, telles que les publications du MCIT, les indicateurs de la NTRA sur les abonnés et le trafic, les séries macroéconomiques du CAPMAS, et les annonces de l'ITIDA sur l'externalisation et les exportations numériques.
Pour vérifier la direction et le calendrier, nous nous sommes également référés à des sources telles que la Banque mondiale et l'UIT pour les références de connectivité, ainsi qu'aux dépôts d'entreprises, présentations aux investisseurs et presse réputée pour les plans d'investissement et les jalons de déploiement de services. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et l'intelligence d'entreprise, l'actualité et les données financières, ainsi que des vérifications de bases de données de brevets pour appuyer les hypothèses d'intensité produit et service. La liste des sources de recherche documentaire n'est donnée qu'à titre indicatif, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires se sont concentrés sur les parties du modèle des TIC en Égypte que les sources documentaires ne peuvent pas entièrement déterminer, en particulier la répartition entre les revenus de services et les dépenses en produits, et la rapidité avec laquelle les clients migrent vers des workloads de connectivité et de cloud plus récents. Nous avons échangé avec un ensemble d'opérateurs, de fournisseurs de systèmes et de services gérés, d'entreprises axées sur les logiciels, de canaux de distribution et d'acheteurs d'entreprise dans les principaux centres de demande en Égypte, puis nous avons revérifié les hypothèses clés lorsque les réponses divergeaient.
Comme les structures de tarification et de contrats peuvent varier considérablement, nous avons utilisé ces échanges pour valider les tendances moyennes de revenus, les cycles d'achat, et la manière dont l'inflation et les mouvements de change se reflétaient dans les devis et les renouvellements. Ces apports ont ensuite été utilisés pour finaliser les hypothèses du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 16 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une approche descendante qui reconstruit le bassin de demande en utilisant les signaux de revenus de services au niveau de l'Égypte et les indicateurs d'adoption, puis les mappe sur les catégories de dépenses TIC. Pour garder les totaux réalistes, les résultats ont été corroborés par des approximations ascendantes sélectives, comme le prix de vente moyen échantillonné multiplié par le volume pour les appareils et la connectivité, ainsi que des vérifications de canaux sur la composition des transactions d'entreprise, suivies d'ajustements lorsque les deux visions ne concordaient pas.
Les intrants utilisés dans le modèle incluaient les abonnés au haut débit mobile et fixe, les tendances de consommation de données, l'activité de digitalisation des entreprises dans le gouvernement et la BFSI, le calendrier de déploiement des nouvelles générations de réseaux, et l'évolution typique des prix pour les services de base et les logiciels packagés. Lorsqu'une donnée manquait pour une portion du marché, nous avons comblé les lacunes en utilisant des références comparables issues de catégories de dépenses similaires en Égypte, puis testé sous pression avec les retours d'entretiens.
Pour les prévisions, nous nous sommes principalement appuyés sur une analyse de scénarios soutenue par un petit ensemble de facteurs pouvant être suivis chaque année, tels que la croissance des abonnés, l'intensité des investissements TIC, et la progression des prix des services dans différentes conditions macroéconomiques. Le chemin de prévision final a été maintenu cohérent avec ce que les répondants primaires ont décrit comme le calendrier d'achat et de déploiement le plus probable, plutôt que de supposer une courbe de croissance linéaire régulière.
Validation des données et cycle de mise à jour
La validation a été effectuée en comparant les résultats du modèle à des signaux indépendants tels que les totaux d'abonnés, les jalons des programmes numériques sectoriels, et les annonces publiques d'investissement et de déploiement, puis en vérifiant si les dépenses implicites par utilisateur et par entreprise restaient dans des fourchettes raisonnables. Tout écart important a été signalé, examiné, puis soit corrigé dans les intrants, soit expliqué par un événement de marché clair.
Avant validation finale, le travail est revu en plusieurs étapes afin d'éliminer les erreurs arithmétiques, de mappage annuel et de logique de catégorie. Lorsque de nouvelles annonces modifient de manière significative les dépenses attendues, les répondants sont recontactés pour confirmer l'impact probable sur le calendrier et les prix. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements majeurs, et une dernière révision est effectuée avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché des TIC en Égypte selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché des TIC pour l'Égypte varient souvent car les inclusions sous-jacentes ne sont pas identiques, et parce que différents groupes font des choix différents concernant la tarification, le calendrier des devises, et la rapidité de montée en puissance des nouveaux services. Nous gardons la comparaison pratique en nous concentrant sur ce qui est comptabilisé et l'année mesurée.
L'électronique grand public qui ne fait pas principalement partie des dépenses TIC est exclue du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi le total 2025 peut sembler inférieur aux estimations qui intègrent une vente au détail d'appareils plus large. Les différences proviennent également du fait que les télécommunications sont mesurées uniquement en revenus de services ou mélangées avec les dépenses d'infrastructure, et du fait que la conversion des devises utilise des moyennes annuelles ou un point unique dans le temps, ce qui peut modifier sensiblement les totaux en USD pour l'Égypte.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,60 milliards USD (2025) | |
| Revue professionnelle A | 27,19 milliards USD (2023) | Utilise une année antérieure et semble regrouper un panier TIC plus large, incluant une vente au détail de matériel plus étendue, avec une clarté limitée sur le traitement des revenus des télécommunications et le calendrier de conversion USD. |
| Cabinet de conseil mondial B | 29,00 milliards USD (2025) | Applique probablement une progression des prix des services plus agressive et une courbe d'adoption plus rapide pour les dépenses numériques des entreprises, avec des vérifications moins explicites par rapport aux signaux de demande portés par les abonnés. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme TIC, ainsi que par la manière dont les revenus des télécommunications et des appareils sont traités selon les années. En ancrant les totaux sur des indicateurs de demande reproductibles, puis en les vérifiant par des tests ponctuels ascendants pratiques, l'estimation reste transparente et plus facile à mettre à jour lorsque l'Égypte connaît des changements significatifs de politique, de change ou de déploiement.


Questions clés auxquelles le rapport répond
Quelle sera la taille des dépenses TIC de l'Égypte d'ici 2031 ?
La taille du marché des TIC en Égypte devrait atteindre 61,56 milliards USD d'ici 2031, contre 27,69 milliards USD en 2026.
Quel segment connaît la croissance la plus rapide ?
Les services informatiques devraient croître à un CAGR de 17,47 %, le plus élevé parmi tous les segments par type.
Pourquoi le déploiement cloud gagne-t-il le plus d'élan ?
Une politique gouvernementale obligatoire « cloud en priorité » et les investissements dans les centres de données hyperscale confèrent aux modèles cloud un avantage en termes de coût et d'agilité, propulsant un CAGR de 18,19 %.
Qu'est-ce qui alimente la demande technologique du BFSI ?
Les réseaux de paiement en temps réel, la première banque numérique d'Égypte et les outils de service client pilotés par l'IA stimulent les dépenses TIC du BFSI, entraînant un CAGR de 21,84 %.
Quels pôles géographiques attirent la majorité des investissements dans les centres de données ?
Le Grand Caire et la Zone économique du canal de Suez accueillent la plupart des projets hyperscale en raison de la proximité des fibres optiques et de la disponibilité des énergies renouvelables.
Dernière mise à jour de la page le:


