
Taille et part du marché des lubrifiants automobiles en Égypte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
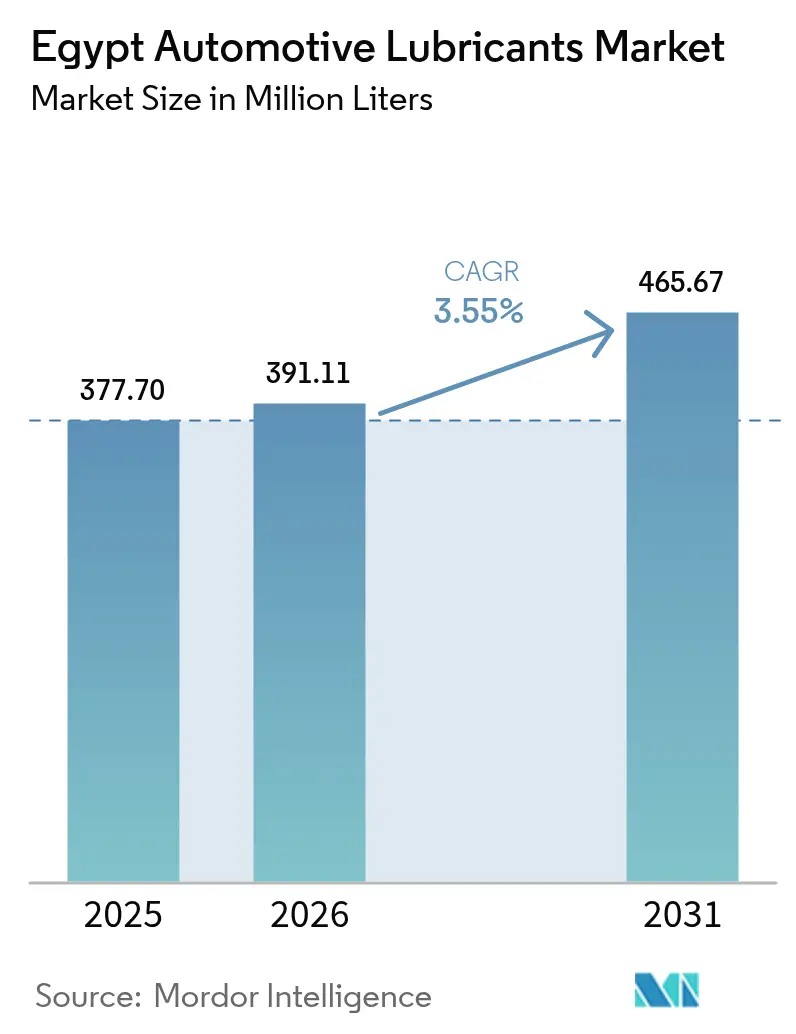
| Taille du marché de l'année de base (2025) | 377.70 Millions de litres |
| Volume du Marché (2026) | 391.11 Millions de litres |
| Volume du Marché (2031) | 465.67 Millions de litres |
| Growth Rate (2026 - 2031) | 3.55 % |
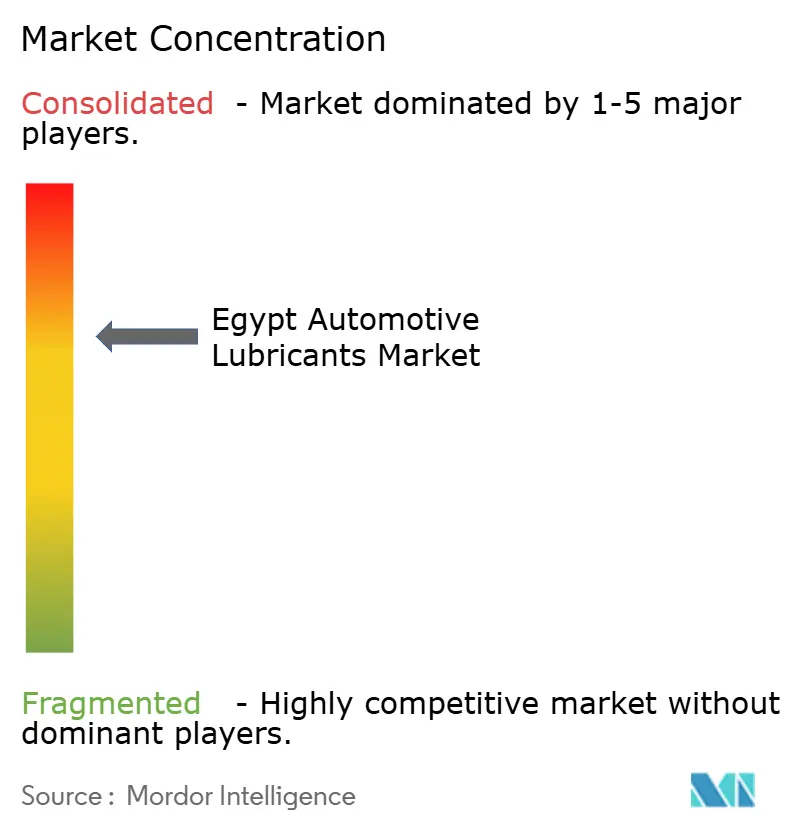
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants automobiles en Égypte par Mordor Intelligence
La taille du marché des lubrifiants automobiles en Égypte devrait passer de 377,70 millions de litres en 2025 à 391,11 millions de litres en 2026 et devrait atteindre 465,67 millions de litres d'ici 2031, à un CAGR de 3,55 % sur la période 2026-2031. L'expansion du parc automobile égyptien, l'ambitieux programme d'infrastructure et le passage impulsé par les constructeurs automobiles vers des mélanges multigrades et synthétiques de haute spécification constituent les principaux moteurs de volume. Les multinationales investissent dans le mélange local pour contrer l'inflation des coûts d'importation liée à la dévaluation monétaire et pour adapter leurs produits au climat chaud de l'Égypte et aux cycles d'utilisation en conditions difficiles. Les canaux numériques, qu'il s'agisse de boutiques en ligne ou de plateformes de mécaniciens basées sur des applications, continuent d'ouvrir de nouveaux couloirs de distribution au détail pour les produits premium, notamment auprès des consommateurs urbains férus de technologie. L'application de la réglementation par l'Organisation égyptienne de normalisation (EOS) relève la qualité de base et réduit progressivement l'offre contrefaite, une tendance qui devrait renforcer la confiance des consommateurs dans les lubrifiants de marque.
Principaux points à retenir du rapport
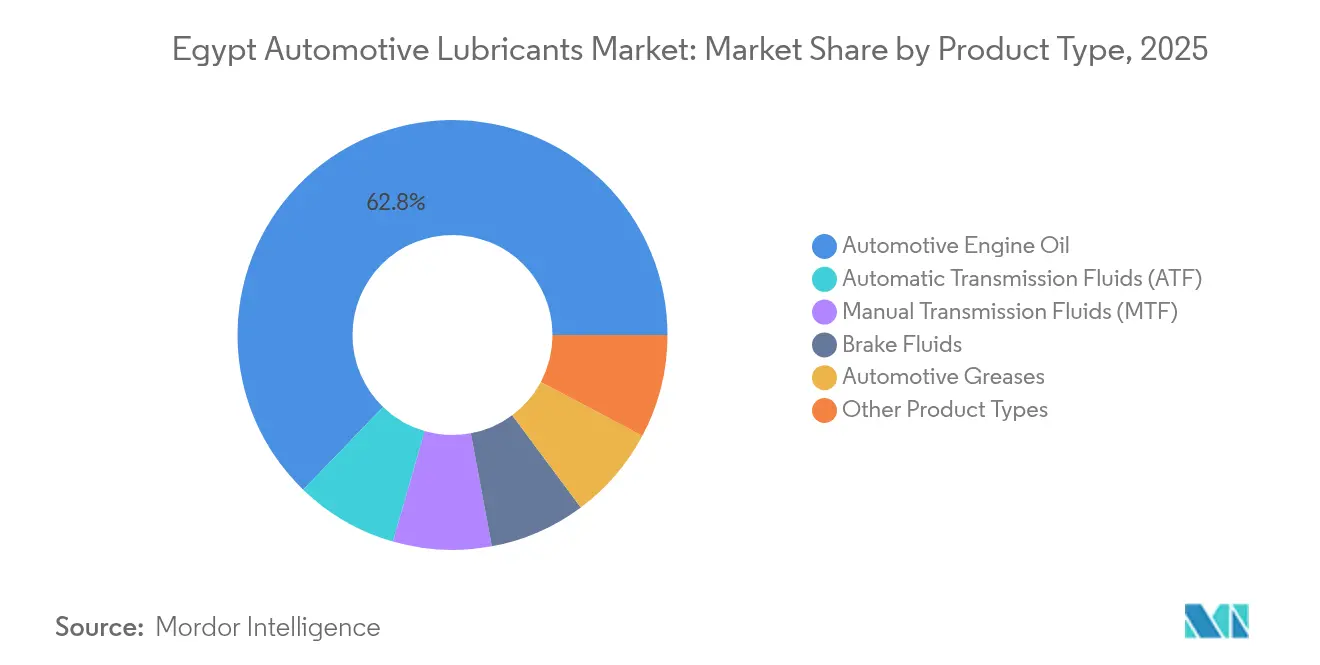
- Par type de produit, les huiles moteur automobiles représentaient 62,78 % de la part du marché des lubrifiants automobiles en Égypte en 2025, tandis que les fluides de transmission automatique devraient se développer à un CAGR de 3,82 % jusqu'en 2031.
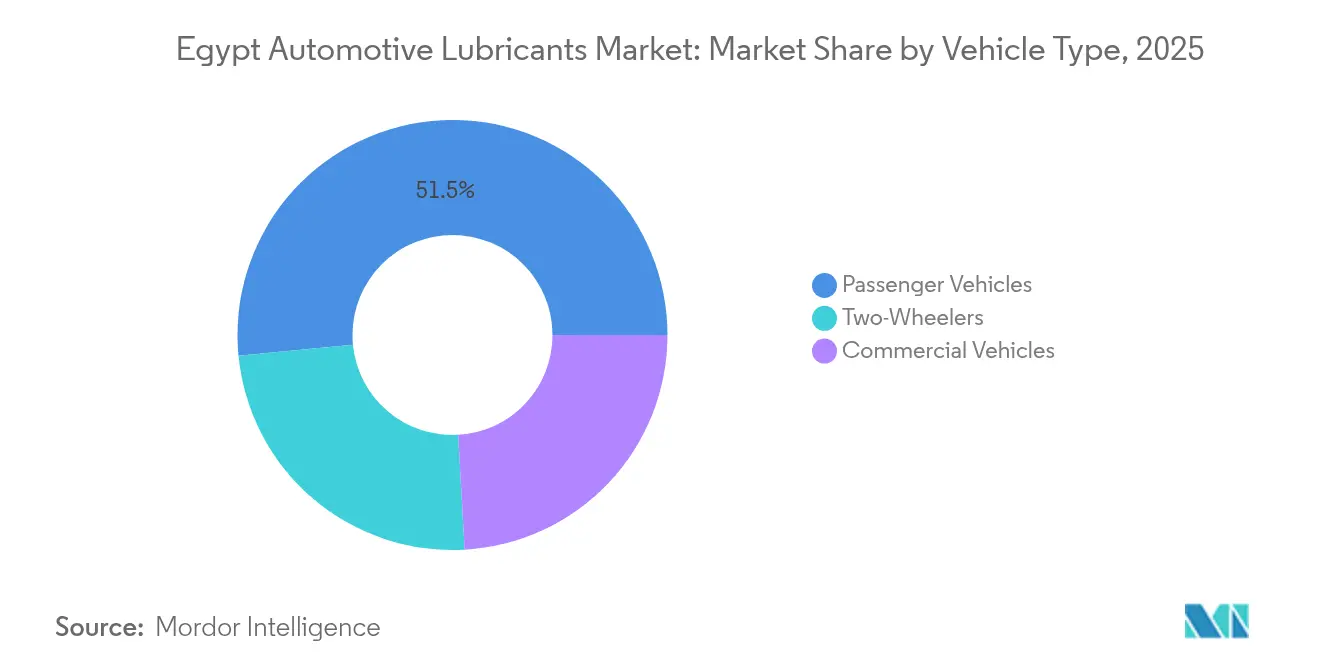
- Par type de véhicule, les voitures particulières ont dominé le marché des lubrifiants automobiles en Égypte avec une part de 51,54 % en 2025 ; les deux-roues devraient afficher le CAGR le plus élevé de 3,68 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des lubrifiants automobiles en Égypte
Analyse de l'impact des facteurs moteurs*
| Facteurs moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du parc automobile et de la propriété de véhicules | +1.2% | National, concentré dans le Grand Caire, Alexandrie, Giza | Moyen terme (2 à 4 ans) |
| Essor des infrastructures stimulant la demande en huiles pour flottes commerciales | +0.8% | National, avec des gains précoces dans la Nouvelle Capitale Administrative et la Zone économique du Canal de Suez | Long terme (≥ 4 ans) |
| Passage des constructeurs automobiles à des huiles multigrades et synthétiques de haute spécification | +0.6% | Influence mondiale des constructeurs automobiles, la plus forte dans les centres urbains | Moyen terme (2 à 4 ans) |
| Modernisation des capacités de mélange local par les multinationales | +0.5% | Concentrée dans les zones industrielles du Caire, d'Alexandrie et de Suez | Court terme (≤ 2 ans) |
| Plateformes de commerce électronique et de mécaniciens numériques stimulant les volumes de vente au détail | +0.4% | Centres urbains, en expansion vers les villes secondaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du parc automobile et de la propriété de véhicules
L'Égypte comptait plus de 5 millions de véhicules à combustion interne en 2024, un parc qui nécessite désormais des intervalles réguliers d'entretien en huile moteur et en fluides de transmission, soit en moyenne 6 000 kilomètres pour les voitures particulières. Les ménages de classe moyenne au Caire et à Alexandrie bénéficient de financements accessibles et de modèles assemblés localement qui bénéficient de droits de douane réduits, encourageant l'achat d'un premier véhicule. Les incitations gouvernementales en faveur des usines d'assemblage stimulent les premières charges d'usine approuvées par les constructeurs automobiles, qui fidélisent ensuite les consommateurs aux choix de marques sur le marché secondaire. Le renouvellement des flottes vers des modèles plus récents aux tolérances plus étroites accélère davantage la demande en huiles multigrades à faible viscosité répondant aux normes API SN Plus ou ACEA C3. Les immatriculations de camions commerciaux liées aux chantiers de mégaprojets augmentent la consommation d'huile moteur pour usage intensif, et les exploitants d'ateliers recommandent de plus en plus les semi-synthétiques pour des intervalles de vidange prolongés. Cette convergence de la demande privée et des flottes met en évidence la trajectoire de croissance à long terme du marché des lubrifiants automobiles égyptien.
Essor des infrastructures stimulant la demande en huiles pour flottes commerciales
La seule Nouvelle Capitale Administrative, d'un coût de 58 milliards USD, mobilise des milliers de camions à benne, de bétonnières et de grues qui consomment des huiles diesel à indice de basicité élevé toutes les 250 heures de fonctionnement. L'approfondissement du port et l'extension des quais du Canal de Suez nécessitent des huiles pour moteurs à piston de type marin de qualité marine avec une détergence renforcée dans des conditions de carburant à haute teneur en soufre. Les mises à niveau des autoroutes reliant la Haute-Égypte aux pôles côtiers augmentent la demande en lubrifiants pour les finisseurs d'asphalte, les niveleuses et les flottes de maintenance qui s'appuient sur des fluides hydrauliques polyvalents. L'exploitation minière et l'exploration pétrolière dans le Désert Oriental nécessitent des huiles de transmission à haute pression pour les foreuses opérant dans des environnements sableux abrasifs. L'agence nationale des routes impose la tenue de registres d'entretien des équipements, ce qui stimule la consommation de lubrifiants approuvés par les constructeurs automobiles de Shell, TotalEnergies et Misr Petroleum. Les infrastructures injectent donc des volumes commerciaux soutenus dans le marché des lubrifiants automobiles égyptien.
Passage des constructeurs automobiles à des huiles multigrades et synthétiques de haute spécification
Les lignes d'assemblage locales de BMW, Mercedes-Benz et Hyundai spécifient des huiles synthétiques 5W-30 et 0W-20 conformes aux normes ACEA C3 et API SP, réduisant ainsi la consommation de carburant tout en allongeant les intervalles de vidange à 15 000 kilomètres. Les fabricants de transmissions approuvent désormais des ATF entièrement synthétiques compatibles avec les normes GM DEXRON VI et Volvo 97342, comme l'illustre le Mobil ATF Multi-Vehicle. Les ateliers suivent les bulletins de service des constructeurs automobiles, favorisant la montée en gamme du monograde vers les multigrades premium. La pénétration des huiles synthétiques dans le segment des huiles moteur pour voitures particulières devrait augmenter, une tendance qui accroît la valeur par litre sur le marché des lubrifiants automobiles en Égypte. Des recherches en tribologie menées par la Société égyptienne de tribologie suggèrent que l'ajout de 20 % d'additifs solides peut réduire les diamètres de cicatrices d'usure de 18 %, incitant les formulateurs locaux à explorer l'innovation en matière d'additifs[1]Journal de la Société égyptienne de tribologie, "Effet des additifs solides," ekb.eg.
Modernisation des capacités de mélange local par les multinationales
ADNOC Distribution et TotalEnergies exploitent une usine de mélange à Borg El Arab, qui approvisionne en produits de marque Voyager 240 stations-service et détaillants indépendants. Misr Petroleum et Al-Manar offrent une flexibilité en matière de stocks de base pour les formulations API Groupe I et Groupe II. La dévaluation monétaire en 2024 et 2025 a élargi l'écart de coût entre les lubrifiants finis importés et les alternatives mélangées localement, faisant de l'Égypte un hub d'exportation de lubrifiants vers l'Afrique du Nord. Les multinationales installent des systèmes de contrôle de mélange en ligne et de dosage d'additifs en vrac pour livrer rapidement des lots approuvés par les constructeurs automobiles, raccourcissant les délais de livraison aux distributeurs locaux. Ces modernisations ancrent la sécurité de l'approvisionnement et améliorent les marges sur le marché des lubrifiants automobiles égyptien.
Analyse de l'impact des facteurs de frein*
| Facteurs de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dévaluation monétaire augmentant les coûts des huiles de base importées | -0.9% | National, affectant toutes les opérations dépendantes des importations | Court terme (≤ 2 ans) |
| Lubrifiants contrefaits et de faible qualité érodant la part du segment premium | -0.6% | National, concentré dans les segments ruraux et sensibles aux prix | Moyen terme (2 à 4 ans) |
| Pénétration progressive du GNC/VE réduisant le volume d'huile moteur | -0.3% | Centres urbains, flottes gouvernementales, transports en commun | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dévaluation monétaire augmentant les coûts des huiles de base importées
Les importations d'huiles de base représentent une part importante des besoins de l'Égypte ; ainsi, la baisse de la valeur de la livre augmente le coût rendu port par baril, comprimant les marges des mélangeurs. Les formulateurs réagissent en renégociant les contrats d'approvisionnement à long terme et en se tournant vers des stocks du Groupe I provenant des raffineries locales, notamment l'expansion du hydrocraqueur d'Assiout. Certaines marques recourent à des reformulations visant à réduire les coûts en mélangeant des stocks du Groupe I avec des bases synthétiques tout en maintenant les homologations des constructeurs automobiles. D'autres répercutent les hausses de coûts, entraînant une augmentation des prix de détail sur les emballages de 4 litres. La volatilité persistante menace les volumes dans les segments à faibles revenus et tempère les perspectives de croissance à court terme du marché des lubrifiants automobiles égyptien.
Lubrifiants contrefaits et de faible qualité érodant la part du segment premium
Les autorités de régulation ont saisi des contenants de lubrifiants contrefaits en 2024, confirmant l'existence d'un marché illicite. Les contrefaçons sont vendues avec des remises pouvant atteindre 50 % par rapport aux produits authentiques, attirant les consommateurs sensibles aux prix dans les gouvernorats ruraux. Une huile de mauvaise qualité peut réduire la durée de vie du moteur, mais sa détection reste difficile pour les acheteurs non avertis. L'EOS impose des tests de conformité, mais les contrôles ponctuels ne couvrent que 15 % des points de vente au détail chaque trimestre, permettant aux circuits de contrefaçon de se reconstituer rapidement[2]Organisation égyptienne de normalisation et de qualité, "EOS," iso.org. Les propriétaires de marques déploient des scellés inviolables et une authentification par code QR, mais la sensibilisation reste inégale. Ces facteurs diluent la demande pour les marques premium vérifiées, réduisant de 0,6 point de pourcentage le CAGR projeté du marché des lubrifiants automobiles égyptien.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les huiles moteur restent dominantes dans un contexte d'accélération des ATF
Les huiles moteur automobiles représentaient 62,78 % de la consommation de 2025. Les formulations multigrades, telles que 5W-30 et 10W-40, combinent stabilité au cisaillement et niveaux élevés de détergents, soutenant des intervalles de vidange allant jusqu'à 15 000 kilomètres pour les voitures particulières opérant dans les conditions poussiéreuses de l'Égypte. La pénétration des huiles synthétiques a augmenté, les garanties des constructeurs automobiles exigeant de plus en plus des huiles API SN Plus ou ACEA C3. La disponibilité des huiles de base du Groupe III provenant des plates-formes d'importation régionales reliées au Canal de Suez soutient cette tendance, et les mélangeurs locaux ont ajouté une protection par couverture d'azote et un contrôle de viscosité en ligne pour répondre aux spécifications plus strictes. Les mélanges semi-synthétiques séduisent les acheteurs du marché de masse tout en répondant aux exigences des constructeurs automobiles.
Les fluides de transmission automatique devraient enregistrer un CAGR de 3,82 % jusqu'en 2031, le rythme le plus rapide parmi les produits et un contributeur significatif à la croissance du marché des lubrifiants automobiles égyptien. Les usines des constructeurs automobiles répondent à la demande de fluides ATF à faible viscosité et à friction modifiée compatibles avec les systèmes à embrayage humide, augmentant la valeur par litre. Les fluides de transmission manuelle et les huiles de transmission continuent de servir les flottes commerciales qui préfèrent les viscosités 80W-90 pour leur durabilité sous forte charge. Les liquides de frein, les graisses, les fluides de direction assistée et les liquides de refroidissement augmentent régulièrement en phase avec le nombre de véhicules et les calendriers de maintenance. L'EOS impose l'utilisation de liquide de frein DOT 4 sur les véhicules neufs, générant une demande incrémentale. Pour l'ensemble des types de produits, la pénétration des contrefaçons est la plus élevée dans les huiles moteur monograde et la plus faible dans les ATF, en raison des exigences plus complexes en matière de conditionnement et de stratégies au niveau des produits au sein du marché des lubrifiants automobiles égyptien.


Par type de véhicule : les véhicules particuliers en tête, les deux-roues en accélération
Les voitures particulières représentaient 51,54 % du volume de 2025 sur le marché des lubrifiants automobiles en Égypte. Les consommateurs urbains à revenus moyens privilégient les huiles moteur de marque recommandées par les manuels des constructeurs automobiles, renforçant le positionnement premium des multinationales. La fréquence d'entretien est en moyenne deux fois par an, car la poussière du désert et les embouteillages peuvent rapidement provoquer l'oxydation de l'huile. Les ateliers installent de plus en plus des rappels autocollants et des alertes par SMS pour soutenir la prescription de lubrifiants. La préférence des consommateurs pour les forfaits de garantie prolongée vendus par les concessionnaires favorise l'adoption de mélanges synthétiques, augmentant ainsi la valeur par entretien.
La logistique, la construction et les corridors de transport interurbain sont les principaux moteurs de la demande de véhicules commerciaux. Les gestionnaires de flottes évaluent le choix des lubrifiants par rapport au coût total de possession et au risque d'immobilisation, optant souvent pour des huiles diesel à indice de basicité élevé avec des intervalles de vidange de 25 000 kilomètres. Les contrats d'approvisionnement en vrac liés aux réseaux de stations-service permettent une tarification par paliers basée sur le volume mensuel, stabilisant les flux de revenus pour les fournisseurs sur le marché des lubrifiants automobiles égyptien.
Les deux-roues devraient croître à un CAGR de 3,68 % jusqu'en 2031. Les applications de livraison de nourriture et de covoiturage telles que Mrsool et Talabat ajoutent des milliers de motos chaque mois, qui fonctionnent en cycles de ralenti à chaud qui dégradent rapidement leur huile. La demande en deux-temps diminue à mesure que les modèles quatre-temps dominent les ventes, s'alignant sur les recommandations des constructeurs automobiles pour des huiles 10W-40 certifiées JASO MA2 qui protègent les embrayages humides. Des assembleurs tels que Benelli Egypt exigent des lubrifiants de première charge en usine, forgeant des accords directs avec les fournisseurs qui élargissent l'accès au marché. Ensemble, la dynamique de la composition du parc de véhicules contribue à maintenir une croissance équilibrée des volumes et renforce la résilience du marché des lubrifiants automobiles égyptien.
Analyse géographique
Le Delta et la Vallée du Nil représentent une part importante du volume de lubrifiants, grâce à leur dense population, leurs pôles industriels et les taux de possession de véhicules les plus élevés. Les opérations portuaires et logistiques d'Alexandrie soutiennent la demande en lubrifiants pour véhicules commerciaux, tandis que le trafic touristique vers la Côte Nord renforce les ventes saisonnières d'huiles pour voitures particulières. La Zone économique du Canal de Suez attire des flottes de pétroliers et du trafic de conteneurs qui s'appuient sur des huiles moteur marines et pour usage intensif, ajoutant des volumes de barils incrémentiels et renforçant la diversité géographique au sein du marché des lubrifiants automobiles égyptien.
La Haute-Égypte, s'étendant d'Assiout à Assouan, dépasse la moyenne nationale grâce aux projets de mécanisation minière et agricole qui exploitent des flottes d'excavateurs, de moissonneuses et de pompes d'irrigation. L'expansion du hydrocraqueur d'Assiout a amélioré l'accès local aux huiles de base, réduisant les coûts de fret pour les mélangeurs desservant les gouvernorats voisins. La densité des ateliers reste faible, de sorte que les intervalles de vidange dépassent souvent les recommandations des constructeurs automobiles, créant une opportunité pour des programmes de sensibilisation menés par les fournisseurs. Les nouvelles communautés urbaines telles que la Nouvelle Capitale Administrative et le Nouvel Alamein consomment de grands volumes de lubrifiants pour équipements de construction pendant les phases de construction, avant de transitionner vers la demande d'entretien des voitures particulières et des flottes commerciales après l'achèvement.
La péninsule du Sinaï et les villes côtières de la mer Rouge connaissent une demande de niche mais stratégique, principalement de la part des bus touristiques, des flottes de pêche et des équipements lourds desservant les projets d'extraction minérale. Les fournisseurs acheminent les livraisons via le corridor de Suez, s'appuyant sur des entrepôts sous douane pour les lubrifiants marins en franchise. L'empreinte commerciale est plus mince, de sorte que les canaux de commerce électronique comblent les lacunes en livrant des emballages d'huile moteur aux consommateurs finaux à Charm el-Cheikh et Hurghada en 48 heures. Cette pénétration numérique illustre l'évolution omnicanale du marché des lubrifiants automobiles en Égypte.
Paysage réglementaire
Les lubrifiants automobiles en Égypte sont régis par des exigences de qualité et de conformité des produits pilotées par l'Egyptian Organization for Standardization and Quality (EOS), avec des voies de conformité qui font souvent référence à des spécifications mondiales telles que API, SAE et JASO, le cas échéant. Le décret ministériel n° 102/2022 soutient l'utilisation de normes internationales reconnues lorsqu'une norme égyptienne n'est pas établie, tandis que les normes EOS continuent également d'être mises à jour pour des catégories spécifiques de lubrifiants (par exemple, ES 514/2025 couvrant les huiles lubrifiantes pour les ensembles d'engrenages des mécanismes de transport, à l'exclusion des ATF). Les mesures d'application contre les lubrifiants contrefaits, combinées aux exigences d'essais de conformité, renforcent les attentes de qualité de base aux niveaux du détail et des ateliers.
Sur le plan du commerce et des licences, l'Egyptian General Petroleum Corporation (EGPC) constitue une porte d'approbation pour l'importation et l'exportation de produits pétroliers, y compris les huiles lubrifiantes, en conformité avec le cadre de la loi sur l'import-export (loi n° 118/1975 et ses règlements d'application). Pour les importations destinées au commerce, l'Organisation générale de contrôle des exportations et des importations (GOIEC) exige la conformité des importateurs et l'enregistrement des usines/sociétés étrangères en vertu du décret ministériel n° 43/2016. Les importations à des fins de fabrication impliquent des approbations de l'Autorité de développement industriel (IDA) au niveau de l'expédition. Cette structure multi-agences place la documentation, le statut d'enregistrement des usines et les preuves de conformité au centre de l'accès au marché et de la planification de l'approvisionnement, tant pour les lubrifiants finis que pour les intrants clés.
Analyse de la chaîne de valeur
La chaîne de valeur des lubrifiants automobiles en Égypte commence par les huiles de base (principalement importées, complétées par des flux de raffinerie nationaux) et les progiciels d'additifs. Elle se poursuit ensuite par le mélange et le conditionnement locaux, la distribution, et enfin les points de terminaison que sont les ateliers, les concessionnaires, les stations-service et le commerce de détail/e-commerce, où le choix des produits est influencé par les spécifications des équipementiers et les recommandations des mécaniciens. La supervision de l'EGPC sur les importations de produits pétroliers, les exigences du GOIEC pour les importations commerciales et les attentes de conformité de l'EOS façonnent l'approvisionnement et la logistique amont, en particulier pour les lubrifiants finis et les chimies d'additifs plus performantes utilisées dans les multigrades synthétiques et à faible viscosité.
Les pôles de mélange et d'approvisionnement sont concentrés autour d'Alexandrie et du corridor de Suez, soutenant la réception des importations et la redistribution nationale. Les circuits liés à l'État, tels que les réseaux Misr Petroleum, coexistent avec des marques multinationales et des opérateurs locaux agréés. La distribution passe généralement par les réseaux de stations-service, les distributeurs régionaux et les comptes de flottes (construction, logistique et flottes du secteur public), tandis que la traction au niveau des ateliers est soutenue par les homologations des équipementiers, les contrats de service, ainsi que les outils d'emballage anti-contrefaçon et d'authentification. La variabilité logistique périodique affectant les matières premières importées accroît la valeur opérationnelle de l'approvisionnement multi-sources en huiles de base et additifs, et renforce le rôle du mélange local et du positionnement des stocks à proximité des principaux centres de consommation.
Paysage concurrentiel
Le marché des lubrifiants automobiles en Égypte est modérément consolidé. Shell, TotalEnergies, ExxonMobil et BP détenaient collectivement une part importante du volume du segment premium en 2024, soutenus par leurs réseaux de stations-service, les homologations des constructeurs automobiles et leurs équipes de service technique. Les champions locaux offrent des prix compétitifs et remportent des contrats gouvernementaux, servant à la fois les clients ruraux et industriels via leurs stations de remplissage. Ils s'appuient sur l'approvisionnement en huiles de base nationales, ce qui les protège partiellement des fluctuations de devises étrangères et leur permet de soumettre des offres agressives pour les flottes du secteur public. Les acteurs régionaux cherchent à s'établir via des partenariats avec des détaillants indépendants. Des opportunités inexploitées existent dans les fluides pour véhicules électriques, les huiles hydrauliques biodégradables et les accords de première charge en usine pour de nouvelles usines d'assemblage, avec des projets pilotes déjà en cours. La stratégie concurrentielle s'étend désormais au territoire numérique. ExxonMobil collabore avec la société de technologie financière Octane pour intégrer les récompenses d'achat de lubrifiants Mobil dans un portefeuille numérique de gestion de flotte. TotalEnergies promeut l'authentification par code QR pour lutter contre les contrefaçons, tandis que Shell pilote la surveillance de l'état des lubrifiants sur site via des capteurs IoT dans des flottes de camions de transport minier. Les fournisseurs sponsorisent également la formation des mécaniciens via des programmes approuvés par l'EOS, renforçant leur présence à l'esprit au point de service. Ces initiatives élèvent collectivement les coûts de changement et consolident la fidélité au sein du marché des lubrifiants automobiles égyptien.
Leaders du secteur des lubrifiants automobiles en Égypte
Exxon Mobil Corporation
Shell plc
TotalEnergies
BP plc
Misr Petroleum
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Il existe une opportunité d'élargir la couverture de distribution organisée au-delà du Grand Caire et d'Alexandrie vers la Haute-Égypte et le Delta, où la densité des ateliers et l'accès aux produits authentiques sont plus inégaux et où les rabais liés à la contrefaçon ont été plus prononcés. Les initiatives récentes de grandes marques valident cet espace inexploité. Castrol Egypt a signé trois accords de distribution en avril 2026 (avec Nacita Mobility, Qebaa Trading and Distribution, et Al Mansour for Trading and Distribution) pour étendre sa portée nationale, et FUCHS Egypt Lubricants a formé un partenariat de distribution en mai 2026 avec Dynamic Distribution Co. pour desservir la Haute-Égypte. Ces évolutions créent de la place pour les fournisseurs capables d'associer une disponibilité régionale à la formation des mécaniciens, à l'authentification par code QR ou par dispositifs inviolables, et à un approvisionnement constant en multigrades, ATF et liquides de frein conformes aux spécifications des équipementiers.
Du côté des produits, l'axe le plus exploitable concerne les lubrifiants haut de gamme correspondant aux exigences des véhicules récents (huiles moteur conformes API SP/SQ, huiles pour voitures particulières conformes ACEA, et ATF multi-véhicules), ainsi que les graisses premium et fluides spécialisés pour les flottes fonctionnant dans des cycles à forte chaleur, forte poussière et usage intensif. Les actions gouvernementales renforcent également une base de fabrication et d'approvisionnement plus formelle : les critères révisés du Programme national de développement de l'industrie automobile (AIDP), mis en œuvre en juillet 2025, mettent l'accent sur une valeur ajoutée locale plus élevée et le respect des exigences environnementales, ce qui s'aligne avec le mélange local et les capacités de production certifiées. Parallèlement, les discussions d'ExxonMobil en mai 2026 avec le ministère du Pétrole et des Ressources minérales sur l'extension des graisses synthétiques haute performance et des lubrifiants premium en utilisant les installations existantes d'Alexandrie et de la ville du 10 Ramadan mettent en évidence une modernisation active des capacités et des compétences, susceptible de soutenir à la fois la demande intérieure et l'offre orientée vers l'exportation.
Développements récents du secteur
- Mai 2026 : ExxonMobil a rencontré le ministre égyptien du Pétrole et des Ressources minérales, Karim Badawi, pour discuter de l'expansion de la production, de la distribution et de la commercialisation de graisses synthétiques haute performance et de lubrifiants premium, en s'appuyant sur les installations existantes à Alexandrie et dans la ville du 10 Ramadan. Cet engagement signale un intérêt d'investissement continu dans les spécialités à marge plus élevée et dans les capacités locales, ce qui peut réduire l'exposition aux produits finis importés. Il soutient également une disponibilité plus large des produits orientés équipementiers dans un marché qui évolue vers des multigrades et des synthétiques haut de gamme.
- Octobre 2025 : ExxonMobil Egypt a signé un accord de coopération stratégique de cinq ans avec Abou Ghaly Motors pour fournir des lubrifiants Mobil dans l'ensemble de son réseau de huit centres de service principaux et 23 centres de service agréés. Cet accord renforce l'accès captif au marché secondaire via un canal après-vente établi et consolide la traction des produits alignés sur les services des équipementiers. Ce type d'accords à long terme peut augmenter les coûts de changement au point de service et concentrer la demande premium autour d'un nombre plus restreint de partenaires de marque.
- Mai 2025 : ADNOC Distribution et TotalEnergies Marketing Egypt ont lancé en Égypte les lubrifiants ADNOC Voyager fabriqués localement, produits dans une installation TotalEnergies à Borg El Arab. Ce lancement a marqué l'entrée d'ADNOC dans des canaux de distribution plus larges et a ajouté une offre produite localement, mieux à même de s'adapter aux points de prix en période de volatilité des devises. La production locale réduit également les délais d'approvisionnement et peut soutenir l'expansion vers des points de vente indépendants au-delà des grands réseaux de stations-service.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché égyptien des lubrifiants automobiles est défini comme les lubrifiants finis consommés dans les véhicules circulant en Égypte, mesurés en litres, couvrant à la fois le remplissage d'origine (OEM) et les appoints/remplacements du marché secondaire.
Exclusions du périmètre : les lubrifiants industriels, les huiles marines, les lubrifiants aéronautiques et les huiles de procédé sont exclus même s'ils partagent des huiles de base ou une chimie d'additifs similaires.
Aperçu de la segmentation
- Par type de produit
- Huile moteur automobile
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monograde
- Autres grades
- Fluides de transmission manuelle (MTF)
- Fluides de transmission automatique (ATF)
- Liquides de frein
- Graisses automobiles
- Autres types de produits (fluide de direction assistée, etc.)
- Huile moteur automobile
- Par type de véhicule
- Véhicules particuliers
- Véhicules commerciaux
- Deux-roues
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par ancrer le bassin de demande du côté véhicules, que nous mettons en correspondance avec des schémas d'utilisation de lubrifiants vérifiables. Des sources publiques telles que les publications de la CAPMAS, les statistiques commerciales des douanes égyptiennes, UN Comtrade, les séries macroéconomiques de la Banque mondiale et les publications d'entités telles que l'Egyptian Organization for Standardization nous aident à comprendre l'activité des véhicules, l'exposition aux importations et les règles de qualité qui façonnent ce qui est vendu.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les mises à jour portuaires et logistiques, ainsi que la presse économique locale crédible pour suivre les expansions de mélange, les changements de distribution et les évolutions d'emballage qui affectent la consommation apparente. Le cas échéant, nous nous référons à des abonnements payants à des bases de données pour les données financières et l'intelligence d'entreprise, l'actualité et les données financières, ainsi qu'à des informations de marché spécifiques aux lubrifiants pour vérifier des signaux de structure de marché plus difficiles à percevoir uniquement à partir de données publiques. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire vise à valider la manière dont la demande de lubrifiants se forme en Égypte pour les véhicules particuliers, les véhicules commerciaux et les deux-roues, et comment elle se répartit entre les canaux équipementiers et le marché secondaire. Nous interrogeons et sondons des mélangeurs de lubrifiants, des distributeurs, des ateliers, des exploitants de flottes et des décideurs du commerce de détail afin de combler les lacunes concernant les intervalles de vidange, la répartition des tailles de conditionnement et la migration des grades, puis nous confrontons ces éléments à ce que nous avons appris de la recherche documentaire.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35% | Dirigeants (CXO) : 13% |
| Niveau intermédiaire : 44% | Responsables fonctionnels/d'unité : 27% |
| Petits acteurs : 21% | Managers : 60% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché suit une logique descendante et ascendante, où le bassin de demande est reconstruit à partir du parc de véhicules et des signaux d'utilisation, puis ajusté selon le comportement réel de consommation de lubrifiants. L'approche descendante utilise des indicateurs tels que le parc de véhicules en circulation par type, le kilométrage annuel moyen, les intervalles de vidange, les capacités des carters, et la répartition entre l'entretien en atelier et les appoints effectués par les particuliers, qui sont traduits en litres demandés par famille de produits.
Pour garder des totaux réalistes, nous les corroborons avec des approximations ascendantes sélectives basées sur des vérifications d'échantillons de marques et de canaux, des échelles typiques de tailles de conditionnement, et des échelles de prix par grade de viscosité, puis nous comblons les écarts en utilisant des fourchettes prudentes convenues avec les personnes interrogées. Comme le marché est exprimé en litres, nous évitons de surcompter lorsque des grades plus performants remplacent des grades plus anciens sans augmenter les volumes totaux. Les prévisions sont construites principalement par analyse de scénarios, où la croissance du parc de véhicules, la disponibilité des importations, le comportement d'entretien et les montées en gamme sont modulés dans des fourchettes validées par des experts, et la trajectoire finale est retenue une fois que les hypothèses apparaissent cohérentes entre les types de véhicules et les groupes de produits.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes afin qu'un seul intrant faible ne fausse pas l'ensemble du marché. Nous comparons la demande modélisée avec des signaux indépendants tels que les tendances du parc de véhicules, les flux commerciaux de lubrifiants et les évolutions majeures des canaux, puis nous examinons les valeurs aberrantes avant validation finale.
Lorsque l'écart est important, nous revérifions la logique des intrants, revoyons les étapes de conversion, et recontactons les sources si le sujet est significatif pour le chiffre final. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des mouvements de devises majeurs, des perturbations d'approvisionnement, ou des évolutions de qualité liées à la réglementation. Avant la livraison, nous réexaminons les derniers indicateurs publics afin que le résultat reflète les conditions les plus actuelles du marché égyptien plutôt qu'un instantané plus ancien.
Comparaison du dimensionnement du marché égyptien des lubrifiants automobiles par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les lubrifiants automobiles en Égypte semblent souvent incohérentes car le périmètre et l'unité de comptage ne sont pas toujours alignés, et le calendrier des prix et des devises peut rapidement modifier le tableau. Les différences proviennent également du fait que les estimations suivent la consommation de lubrifiants finis, les ventes des fournisseurs, ou un mélange de lubrifiants et de fluides automobiles connexes.
L'écart principal concerne le reporting en volume par rapport à la valeur et la manière dont les fluides automobiles non lubrifiants sont traités, Mordor Intelligence maintenant un périmètre lié à la demande de lubrifiants automobiles finis en litres et comptabilisant des éléments tels que les huiles moteur, les fluides de transmission, les liquides de frein, les graisses et le liquide de direction assistée sur la base de l'utilisation côté véhicule plutôt que sur l'expansion du chiffre d'affaires. Certains chiffres publiés appliquent également une progression de prix agressive sans retester la répartition des tailles de conditionnement et les remises par canal, et ils ne revalident pas toujours les intervalles de vidange et la migration des grades après des changements réglementaires ou de mise en application de la qualité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 377,70 M USD (2025) | |
| Éditeur de recherche sectorielle A | 586,38 M USD (2024) | Rapporté sous forme de chiffre d'affaires, qui peut augmenter fortement avec l'inflation et les variations de change, et le périmètre ainsi que la conversion des litres en USD ne sont pas indiqués, ce qui rend difficile la distinction entre la croissance réelle de la demande et les effets de prix. |
| Cabinet de conseil mondial B | 361,27 M USD (2023) | Utilise une année de base plus ancienne et semble appliquer des hypothèses de produits et de canaux plus restreintes, et ne précise pas clairement comment le parc de véhicules, les intervalles de vidange et le comportement d'appoint ont été revérifiés pour les conditions égyptiennes. |
L'écart observé dans le tableau s'explique principalement par le choix de l'unité (litres versus USD) et par ce que chaque éditeur inclut comme fluides automobiles par rapport aux lubrifiants. En gardant les intrants traçables à l'activité des véhicules et au comportement de service, et en les vérifiant par des retours de canal, nous maintenons une estimation reproductible et plus facile à réconcilier lorsque les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quel est le volume actuel de la consommation de lubrifiants automobiles en Égypte ?
La taille du marché des lubrifiants automobiles en Égypte s'établit à 391,11 millions de litres en 2026.
À quel rythme la demande devrait-elle croître au cours des cinq prochaines années ?
Le volume devrait atteindre 465,67 millions de litres d'ici 2031, reflétant un CAGR de 3,55 %.
Quelle catégorie de produits domine les ventes ?
Les huiles moteur représentent 62,78 % du volume de 2025, loin devant les autres types de lubrifiants.
Quelle classe de véhicules contribue le plus à la demande en lubrifiants ?
Les voitures particulières représentaient 51,54 % de la consommation de 2025 et demeurent le plus grand contributeur.
Quel facteur majeur pourrait freiner la croissance à court terme ?
La dévaluation monétaire persistante augmente les coûts des huiles de base importées, comprimant les marges et les prix.
Dernière mise à jour de la page le:



