
Taille et part du marché des caméras de drone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
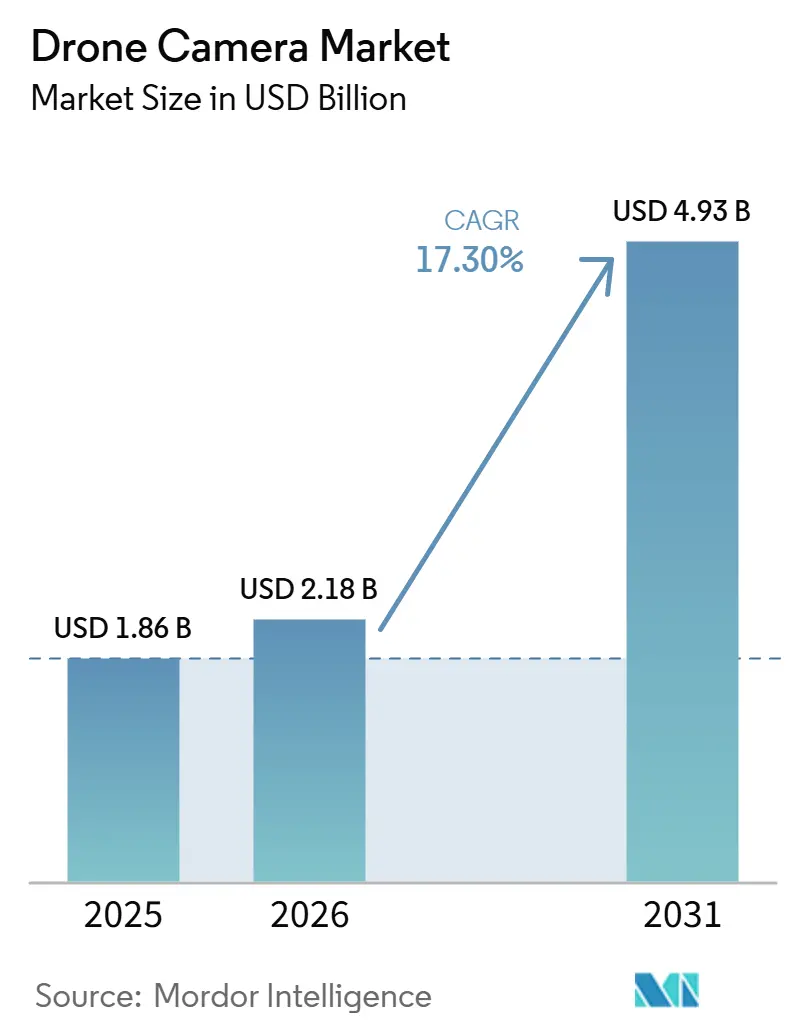
| Taille du Marché (2026) | 2.18 Milliards de dollars |
| Taille du Marché (2031) | 4.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.73 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras de drone par Mordor Intelligence
La taille du marché des caméras de drone devrait augmenter de 1,86 milliard USD en 2025 à 2,18 milliards USD en 2026 et atteindre 4,93 milliards USD d'ici 2031, avec un CAGR de 17,73 % sur la période 2026-2031. La baisse des coûts des capteurs et la puissance de calcul embarquée accrue élargissent l'accès à l'imagerie aérienne professionnelle au-delà du secteur cinématographique. Les opérateurs commerciaux ont de plus en plus besoin de systèmes capables de capturer, de traiter et d'interpréter des données visuelles en cours de mission. Les règles proposées par les États-Unis pour les opérations au-delà de la ligne de visée visuelle pourraient soutenir des programmes d'inspection et de surveillance à distance plus importants une fois la réglementation adoptée. Une tendance vers des charges utiles optiques, thermiques et multispectrales interchangeables sur des plateformes aériennes communes façonne également le marché des caméras de drone. Les fabricants de plateformes, les fournisseurs de capteurs, les fabricants de cardans et les concepteurs de puces se font donc concurrence sur une plus grande partie de la chaîne de valeur.
Principaux enseignements du rapport
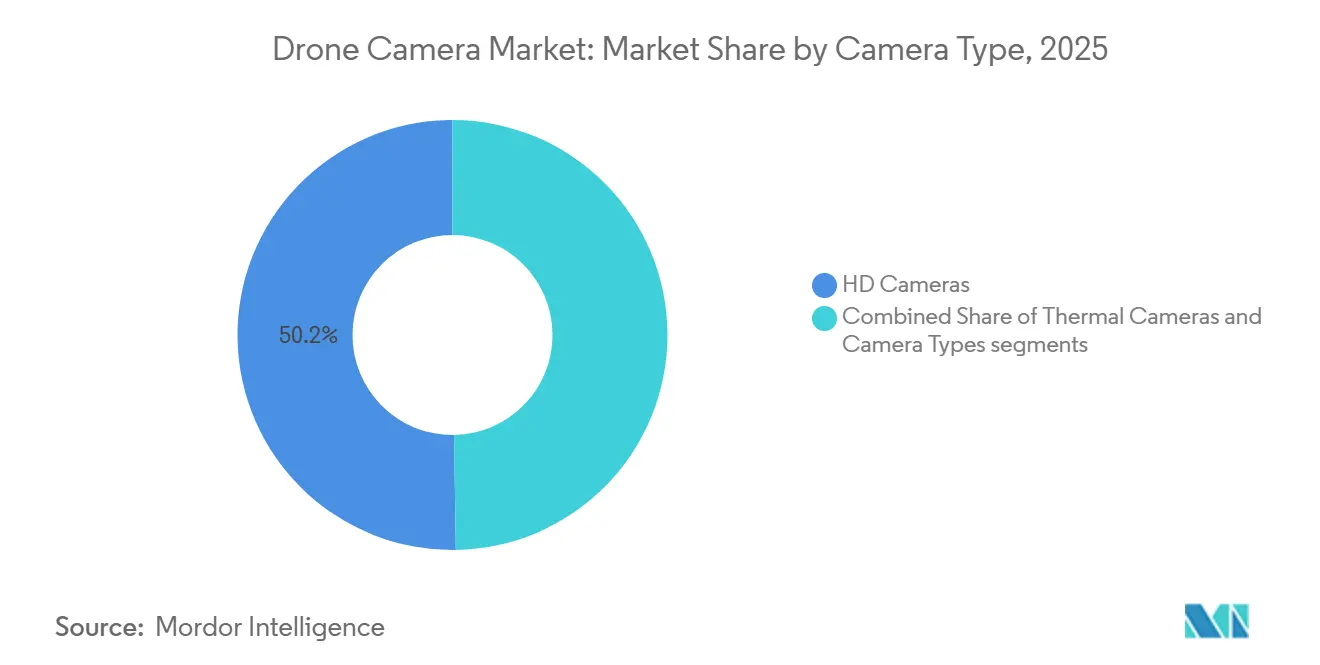
- Par type de caméra, les caméras HD détenaient 50,25 % de la part du marché des caméras de drone en 2025, tandis que les caméras thermiques devraient croître à un CAGR de 19,90 % jusqu'en 2031.
- Par application, la photographie et la vidéographie représentaient 30,10 % de la taille du marché des caméras de drone en 2025, tandis que l'imagerie thermique devrait croître à un CAGR de 20,05 % jusqu'en 2031.
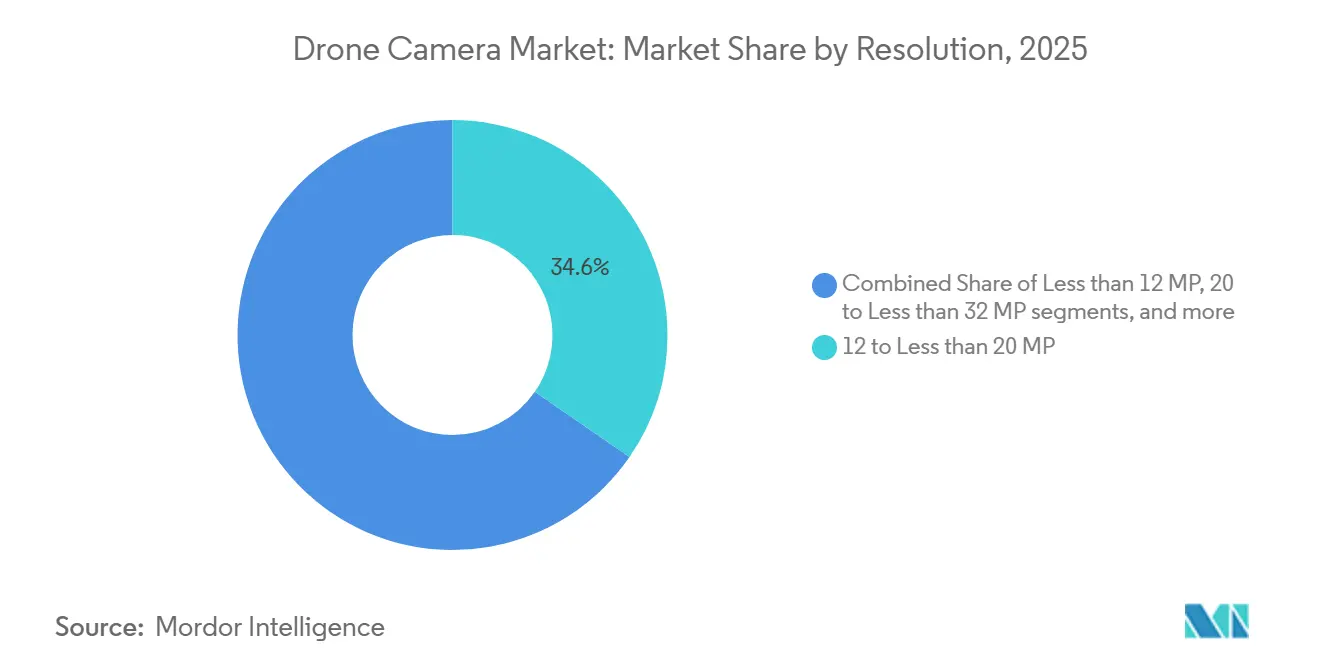
- Par résolution, la catégorie 12 à moins de 20 MP détenait une part de 34,61 % en 2025, tandis que la catégorie supérieure à 32 MP devrait croître à un CAGR de 19,45 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs commerciaux représentaient 53,20 % du chiffre d'affaires en 2025, tandis que les forces de l'ordre devraient croître à un CAGR de 18,70 % jusqu'en 2031.
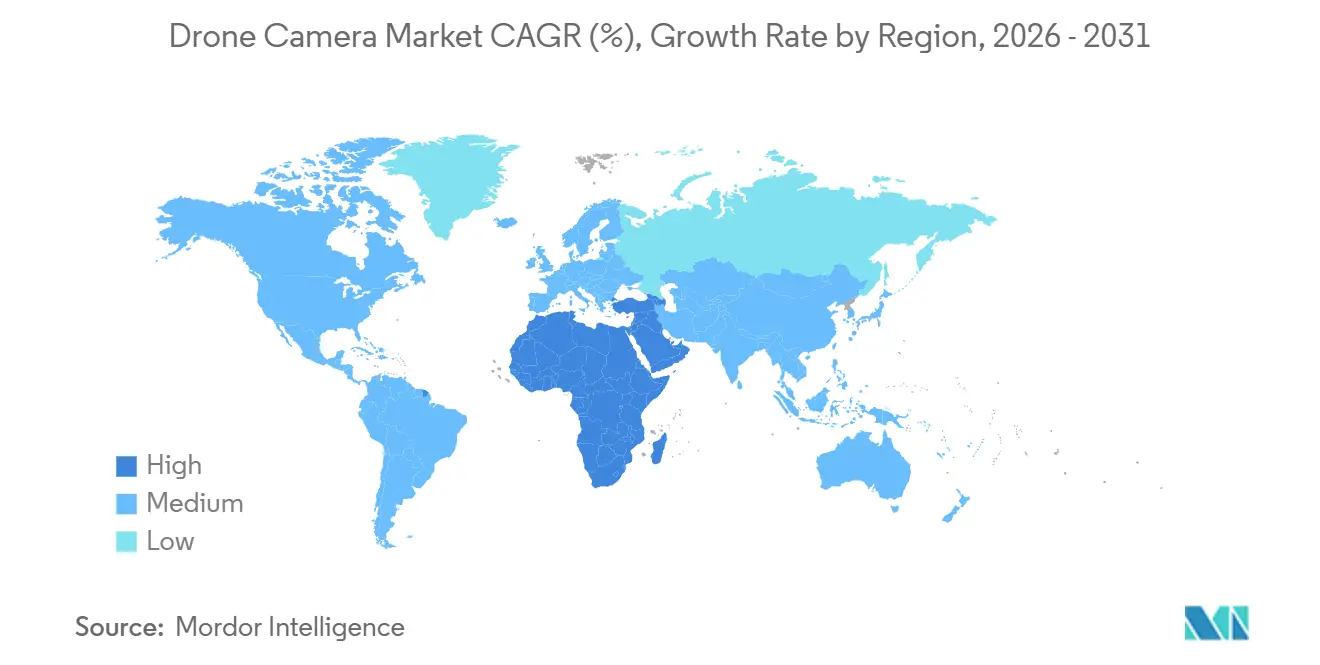
- Par géographie, l'Asie-Pacifique représentait 43,50 % de la part de marché en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 22,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Caméras pour Systèmes Aériens Sans Pilote (UAS)*
| Facteur moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intégration croissante du traitement d'images embarqué basé sur l'IA | +3.20% | Mondial, avec une offre concentrée en Chine et aux États-Unis | Moyen terme (2-4 ans) |
| Expansion de l'imagerie multispectrale dans l'agriculture de précision | +2.80% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Utilisation croissante des drones caméra dans la production de contenu professionnel | +2.50% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des opérations d'inspection au-delà de la ligne de visée visuelle et de télésurveillance | +2.30% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante de charges utiles d'imagerie thermique compactes | +2.10% | Amérique du Nord, Europe et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Amélioration du rapport qualité-prix des capteurs CMOS haute résolution | +2.00% | Mondial, soutenu par l'offre japonaise et sud-coréenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le traitement d'images embarqué basé sur l'IA accélère la différenciation des produits
Le traitement d'images basé sur l'IA migre des flux de travail en nuage vers des fonctions en vol. L'unité Manifold 3 de DJI combine le traitement NVIDIA Jetson Orin NX avec un facteur de forme de 120 grammes pour les séries Matrice 400 et Matrice 4. Cela permet la détection de défauts, le suivi de sujets et la surveillance des changements sans attendre un examen depuis une station au sol. Le marché des caméras de drone peut en bénéficier lorsque les opérateurs reçoivent des résultats exploitables pendant que l'aéronef est encore sur site. Le traitement local réduit également la dépendance à des liaisons de communication fiables dans les sites éloignés. La sélection des puces et l'intégration logicielle deviennent aussi importantes que le matériel optique pour la différenciation des produits.
La demande de drones caméra portée par la production de contenu professionnel
La production de contenu professionnel continue de soutenir la demande d'imagerie aérienne de haute qualité. La photographie par drone est établie dans le marketing immobilier, la production cinématographique, la diffusion télévisée et la création de contenu pour les réseaux sociaux. DJI a lancé le Mavic 4 Pro en mai 2025 avec une caméra principale Hasselblad de 100 MP, un cardan Infinity 360° et une vidéo HDR 6K/60fps. Cette sortie a montré comment les améliorations de produits peuvent modifier les attentes en matière de performances pour les opérateurs professionnels. Sur le marché des caméras de drone, les capacités 4K et 8K sont de plus en plus perçues comme des atouts pour les appels d'offres commerciaux plutôt que comme des offres exclusivement haut de gamme. La stabilisation sur trois axes et le mouvement de cardan sans restriction restent importants car les séquences haute résolution doivent également être exploitables en post-production.
Les capteurs CMOS haute résolution atteignent des prix commerciaux
L'amélioration de l'économie des capteurs CMOS permet d'apporter de meilleures performances d'imagerie à davantage de systèmes commerciaux. La fabrication à l'échelle des smartphones a aidé les fournisseurs de composants à adapter des capteurs d'images avancés pour des modules spécifiques aux drones. Sony Semiconductor Solutions et TSMC ont signé un mémorandum d'accord non contraignant en mai 2026 pour développer et produire des capteurs de nouvelle génération à Kumamoto. FRAMOS a présenté 3 modules de caméras de drone basés sur des capteurs à obturateur global Sony IMX900 pour des applications de navigation, de SLAM visuel et d'inspection 4K.[1] Le marché des caméras de drone bénéficie de composants conçus pour des charges utiles plus petites et plus légères sans nécessiter un développement de capteurs sur mesure. Une meilleure disponibilité des capteurs peut élever les standards de capacité tout en préservant les prix premium pour les systèmes dotés de fonctionnalités de traitement propriétaires.
Agriculture, charges utiles thermiques et opérations au-delà de la ligne de visée visuelle élargissent les usages
L'imagerie multispectrale devient un outil pratique pour la détection des maladies, la cartographie des nutriments, la classification des mauvaises herbes et l'estimation des rendements. Une revue systématique de 2026 a mis en évidence une forte activité de recherche récente sur les jeux de données multispectraux de systèmes sans pilote pour l'agriculture de précision.[2] Le marché des caméras de drone bénéficie également de charges utiles thermiques compactes utilisées dans les inspections, les interventions d'urgence et les audits énergétiques. Les règles BVLOS proposées par la FAA pourraient permettre des missions récurrentes en couloir et en couverture de zone à plus grande échelle. L'intégration de la pulvérisation à taux variable et les services d'imagerie font des données aériennes un investissement en capital pour les grandes exploitations. L'adoption par les petits exploitants en Inde, en Asie du Sud-Est et en Afrique subsaharienne reste limitée par des modèles entraînés principalement sur des cultures tempérées.
Analyse de l'Impact des Freins sur le Marché des Caméras pour Systèmes Aériens Sans Pilote (UAS)*
| Facteur de frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de sécurité et de conformité réglementaire pour les systèmes d'imagerie connectés | -1.50% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Dépendance à des chaînes d'approvisionnement concentrées en capteurs d'imagerie et composants optiques | -1.00% | Mondial, avec une concentration japonaise et sud-coréenne | Long terme (≥ 4 ans) |
| Contraintes de confidentialité et de protection des données sur les opérations d'imagerie aérienne | -0.90% | Europe, Royaume-Uni et Asie-Pacifique | Moyen terme (2-4 ans) |
| Restrictions de licences d'exportation sur les charges utiles d'imagerie EO/IR avancées | -0.80% | Mondial, concentré dans les chaînes d'approvisionnement des alliés des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts de conformité réglementaire, sécuritaire et à l'exportation ajoutent des frictions
Les systèmes d'imagerie connectés font face à des exigences croissantes en matière de sécurité et d'approvisionnement. Les règles d'approvisionnement liées au NDAA obligent les organisations à valider les chaînes d'approvisionnement parallèlement aux évaluations techniques. Une ordonnance définitive du BIS émise en février 2026 à l'encontre de Teledyne FLIR concernait des violations de contrôle des exportations antérieures à l'acquisition impliquant la caméra thermique-visible Zenmuse XT2.[3] Cette affaire illustre les conséquences financières et réputationnelles de contrôles insuffisants. Le marché des caméras de drone pourrait favoriser les grands intégrateurs de systèmes car ils peuvent gérer les exigences ITAR, EAR et NDAA plus efficacement. Les restrictions de licences d'exportation pour les charges utiles EO/IR avancées peuvent également retarder l'accès aux marchés alliés.
La concentration de l'offre en capteurs et les règles de confidentialité augmentent le risque opérationnel
Le marché des caméras de drone dépend de chaînes d'approvisionnement optiques et en capteurs concentrées au Japon et en Corée du Sud. Une perturbation sur les sites clés de production de semi-conducteurs pourrait affecter les calendriers d'assemblage des drones et la disponibilité des charges utiles. L'accord entre Sony et TSMC pourrait soutenir des capacités supplémentaires à terme, mais il ne supprime pas la concentration de l'offre pendant la période de prévision. Les règles de confidentialité limitent également la façon dont les opérateurs peuvent collecter et gérer les images aériennes, notamment en Europe. Le RGPD et les exigences de l'EASA créent un travail de conformité supplémentaire pour les opérateurs qui utilisent des caméras à proximité de personnes ou sur des sites sensibles. Ces contraintes peuvent favoriser les fabricants qui proposent des systèmes de gestion des données conformes et des systèmes d'imagerie sécurisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Caméras pour Systèmes Aériens Sans Pilote (UAS)
Par type de caméra :
les caméras thermiques gagnent du terrain tandis que la HD reste la base volumiqueLes caméras HD détenaient 50,25 % de la part du marché des caméras de drone en 2025 et sont restées la principale catégorie en volume. La résolution plus élevée au sein des systèmes HD reflète de plus en plus des mises à niveau de spécifications plutôt que des usages entièrement nouveaux. La taille du marché des caméras de drone pour les produits HD est soutenue par des acheteurs qui ont besoin de coûts de stockage, de traitement et de vol pratiques. De nombreux opérateurs peuvent satisfaire aux exigences d'inspection visuelle de routine sans charges utiles spécialisées. Cela maintient la pertinence des systèmes HD même à mesure que les formats d'imagerie premium deviennent plus largement disponibles.
Les caméras thermiques devraient croître à un CAGR de 19,90 % jusqu'en 2031. Leur adoption est soutenue par les forces de l'ordre, l'inspection des réseaux électriques, l'évaluation énergétique des bâtiments et les opérations de recherche et de sauvetage. Teledyne FLIR OEM a lancé le Boson SX8 en juin 2026 en tant que module LWIR non refroidi conforme au NDAA, exempt d'ITAR, avec des pixels de 8 microns et une résolution SXGA. Le produit cible les applications d'inspection commerciale nécessitant une sortie thermique plus détaillée. Ces charges utiles spécialisées servent les tâches agricoles et géospatiales où la qualité des données soutient des revenus de services plus élevés.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
la photographie et la vidéographie en tête tandis que l'imagerie thermique connaît la croissance la plus rapideLa photographie et la vidéographie représentaient 30,10 % de la taille du marché des caméras de drone en 2025. L'immobilier, le cinéma, la diffusion télévisée et les réseaux sociaux fournissent une demande continue de contenu visuel aérien. Une meilleure qualité d'image offre aux opérateurs plus de flexibilité dans le montage et la livraison. Le marché des caméras de drone reste lié à cette base d'application établie car les séquences aériennes sont désormais un élément de production standard. Une demande accrue pour les formats immersifs pourrait étendre la catégorie au-delà de la vidéo plate conventionnelle.
L'imagerie thermique devrait se développer à un CAGR de 20,05 % jusqu'en 2031. Elle soutient les missions d'inspection, de recherche et de sauvetage, et de sécurité publique qui nécessitent une visibilité au-delà des conditions de lumière du jour. DJI a lancé l'Avata 360 en mars 2026 avec une vidéo HDR 360° en 8K/60fps, des photos de 120 MP et une configuration à double objectif. La surveillance, la cartographie et l'arpentage, ainsi que l'inspection et la maintenance peuvent également bénéficier d'opérations BVLOS plus larges. Les contrats d'inspection récurrents peuvent remplacer les missions de vol individuelles pour les prestataires de services.
Par résolution :
plus de 32 MP élargit les options de cartographie professionnelleLa catégorie 12 à moins de 20 MP représentait 34,61 % du chiffre d'affaires en 2025. Elle offre un équilibre praticable entre qualité d'image, rendement des capteurs, taille des fichiers et temps de traitement. Cette plage reste adaptée à de nombreux opérateurs commerciaux qui n'ont pas besoin d'un niveau de détail de qualité topographique. Le marché des caméras de drone maintient la demande dans cette gamme car elle soutient le travail professionnel de routine. Les caméras de moins de 12 MP continuent de servir les fonctions de navigation FPV et de contrôle de vol autonome, où la faible latence est plus importante que le détail de l'image.
La catégorie supérieure à 32 MP devrait croître à un CAGR de 19,45 % jusqu'en 2031. La demande provient de la cartographie de qualité topographique, de la documentation de grandes propriétés et des usages adjacents à la défense. Phase One a lancé l'iXM-FS130 en février 2026, doté de la technologie Fusion Shutter pour une cartographie au sous-centimètre à partir d'aéronefs à voilure fixe à des vitesses supérieures à 120 nœuds. Ce type de produit montre pourquoi une résolution plus élevée est importante pour le travail géospatial professionnel. Ces règles d'approvisionnement peuvent influencer les choix au-delà de la seule qualité d'image.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les utilisateurs commerciaux en tête et les forces de l'ordre en accélérationLes utilisateurs commerciaux détenaient 53,20 % du chiffre d'affaires en 2025. Ce groupe comprend les opérateurs immobiliers, les prestataires de services agricoles, les entreprises de surveillance de chantiers et les sous-traitants d'inspection. Leurs besoins vont de la documentation visuelle standard aux données multispectrales et thermiques avancées. L'étendue de ces usages contribue à maintenir une large base de revenus, et cette flexibilité peut améliorer l'utilisation et réduire la duplication des équipements.
Les forces de l'ordre devraient croître à un CAGR de 18,70 % jusqu'en 2031. Cette croissance fait suite à l'utilisation plus large des drones dans les programmes de premiers intervenants après que la FAA a simplifié les autorisations en 2025. Motorola Solutions a rapporté que plus de 1 500 agences des forces de l'ordre américaines exploitaient des programmes de drones en 2026, contre 559 départements municipaux en 2020. La société a également signalé près de 600 nouveaux programmes DFR dans les 4 mois suivant le changement d'autorisation de 2025. Chula Vista a signalé des temps de réponse des drones de 3,5 minutes, tandis que Lakewood a signalé une arrivée en premier sur les lieux 80 % du temps.
Analyse géographique
L'Asie-Pacifique représentait 43,50 % du chiffre d'affaires régional en 2025 et devrait rester la plus grande région jusqu'en 2031. La Chine est une base de production clé et un centre de demande majeur pour la surveillance des villes intelligentes, l'agriculture de précision et la création de contenu. L'Inde et l'Asie du Sud-Est se développent grâce à une base croissante d'opérateurs commerciaux et à des investissements dans la fabrication nationale. Le programme PLI de l'Inde pour les drones soutient la fabrication locale et peut réduire les coûts de plateforme pour les utilisateurs commerciaux.
L'Amérique du Nord et l'Europe forment le deuxième grand pôle de demande. La voie proposée FAA Part 108 soutient la perspective d'opérations commerciales BVLOS à grande échelle, bien que la règle finale soit restée au stade NPRM à mi-2026. Le marché des caméras de drone en Europe est confronté aux exigences SORA et RGPD qui ajoutent un travail de conformité mais soutiennent la demande d'architectures respectueuses de la vie privée. L'Amérique du Sud, menée par le Brésil, offre une demande croissante de systèmes multispectraux et HD dans l'agriculture de précision. La connectivité rurale limite l'utilisation de l'analyse en temps réel dans certains endroits.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 22,55 % jusqu'en 2031, ce qui en fait les régions à la croissance la plus rapide. Les investissements dans les infrastructures, la modernisation de la défense et une réglementation plus structurée soutiennent cette croissance. L'GCAA des Émirats arabes unis exige une certification des pilotes, une approbation de l'espace aérien et une habilitation de sécurité pour les opérateurs UAS commerciaux. Les règles DCAR-UAS Issue 03 de Dubaï de 2025 fixent également des exigences pour les activités UAS commerciales. Le Kenya, l'Afrique du Sud et l'Éthiopie établissent des cas d'usage précoces de surveillance agricole, tandis que l'expansion régionale part d'une base installée plus faible.
Paysage réglementaire
Le déploiement commercial des charges utiles à caméra pour UAS est façonné par les règles d'exploitation aérienne ainsi que par les contraintes de conformité en matière d'approvisionnement et de chaîne logistique. Aux États-Unis, la réglementation FAA Part 107 régit la plupart des opérations d'UAS de petite taille, tandis qu'en Europe, on s'appuie sur les cadres de l'EASA, notamment le règlement UE 2019/947, qui influencent la manière dont les opérateurs documentent les dossiers de sécurité pour les missions à risque plus élevé et les trajectoires BVLOS courantes. Parallèlement, les exigences d'achat du secteur public sont devenues un filtre pratique pour les plateformes équipées de caméras, l'approvisionnement conforme à la NDAA et des programmes tels que le cadre Blue UAS façonnant l'éligibilité des fournisseurs pour les cas d'usage liés à la défense et aux administrations.
La conception des charges utiles à caméra reflète également la surveillance en matière de confidentialité et de spectre. Les exigences relatives à la confidentialité et à l'imagerie aérienne poussent les acheteurs vers des flux de capture auditables, ce qui se traduit par des achats guidés par des spécifications chez les utilisateurs de cartographie et les administrations, comme Toitu Te Whenua Land Information New Zealand (LINZ), qui a publié une spécification nationale de base d'imagerie aérienne mise à jour (Version 1.1) en février 2026. Dans le même temps, les mesures d'application prises par les régulateurs des communications, y compris la FCC, renforcent le contrôle de conformité et la structure des fournisseurs, soutenant la demande de chaînes d'approvisionnement transparentes et de composants certifiés pour les sous-systèmes caméra, radio et calcul.
Analyse de la chaîne de valeur
La chaîne de valeur des caméras pour UAS commence par la fabrication de capteurs d'image (cœurs CMOS et infrarouges), les ensembles optiques et objectifs, le matériel de stabilisation (nacelles gimbal) et les modules de calcul embarqués permettant le traitement IA en périphérie. À partir de là, les fabricants de modules caméra et les intégrateurs de charges utiles assemblent des charges utiles RGB, thermiques et multi-capteurs avec micrologiciel, compression et interfaces, puis coordonnent avec les fabricants de drones (OEM) et les intégrateurs de systèmes qui qualifient les charges utiles pour des cellules et profils de mission spécifiques. Les clients soumis à des exigences de conformité demandent de plus en plus une documentation sur la provenance des composants et la traçabilité de fabrication, notamment lorsque l'approvisionnement conforme à la NDAA est requis.
En milieu de chaîne, les couches logicielles et d'intégration gagnent en importance car elles relient les capteurs aux systèmes de mission, à l'analytique et aux flux de travail anti-UAS ou de sécurité. Le Prism C-UAS de Teledyne FLIR, par exemple, montre comment un middleware peut fusionner les entrées de détection et d'identification et présenter des résultats exploitables aux opérateurs, ce qui peut influencer le choix des charges utiles en aval et les exigences d'interopérabilité. Les canaux en aval comprennent les revendeurs pour entreprises, les circuits d'approvisionnement de la sécurité publique et de la défense, ainsi que les prestataires de services en cartographie, inspection et agriculture, où les contrats regroupent souvent la cellule, la charge utile caméra, la formation et les livrables de données en offres clé en main.
Paysage concurrentiel
Concentration du Marché
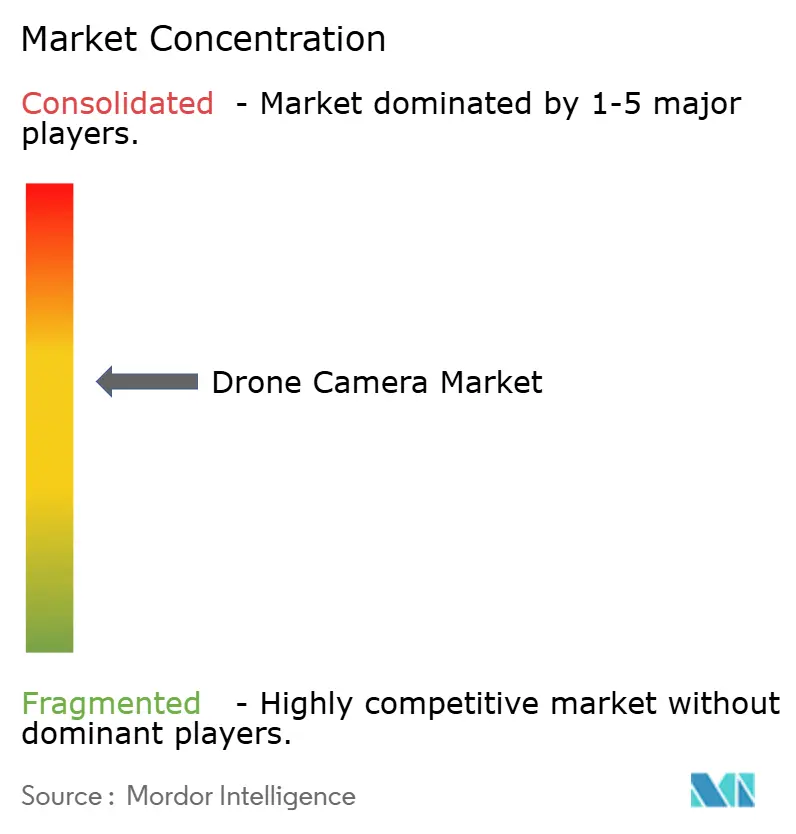
Le marché des caméras de drone est modérément concentré au niveau des plateformes. DJI occupe une position dominante sur les systèmes grand public, prosumer et commerciaux grâce à ses capteurs intégrés, cardans, contrôleurs de vol et logiciels de gestion de flotte. Teledyne FLIR occupe une position forte dans les charges utiles thermiques, tandis que Phase One sert la cartographie aérienne grand format et Workswell sert l'inspection thermique industrielle. Ces positions spécialisées reposent sur du matériel propriétaire et des chaînes d'approvisionnement conformes.
DJI a étendu FlightHub 2 en avril 2026 avec l'AI Copilot, la planification d'itinéraires par modèle vision-langage, des panoramas assemblés en nuage de 500 mégapixels et l'intégration Sync 2.0. Cette stratégie fait du flux de travail logiciel un élément important de la sélection de plateforme. Teledyne FLIR a suivi une approche différente à travers son programme Thermal by FLIR. Le programme intègre des modules FLIR dans des systèmes tiers, notamment les charges utiles ORUS-L et Lynx de Gremsy, ainsi que le système SAMO d'ACSL. Cela étend l'imagerie thermique à plusieurs fournisseurs d'aéronefs plutôt que de s'appuyer sur une seule plateforme.
Le marché des caméras de drone offre encore des opportunités pour des charges utiles thermiques conformes au NDAA à des prix inférieurs aux offres premium. Les plateformes pour les petites exploitations en Asie du Sud et en Afrique subsaharienne constituent un autre domaine potentiel car les tailles de champs et les conditions d'exploitation diffèrent de celles des grands marchés développés. Les systèmes d'IA en périphérie pour l'inspection BVLOS pourraient également soutenir des missions autonomes sans surveillance continue de l'opérateur. Autel Robotics s'est éloigné de la série grand public EVO II vers la série EVO Lite Enterprise, indiquant une plus grande concentration sur les systèmes commerciaux spécifiques aux applications.
Leaders du secteur des caméras de drone
-
Canon Inc.
-
Teledyne FLIR LLC
-
SZ DJI Technology Co., Ltd.
-
GoPro, Inc.
-
Sony Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Caméras de Drone Entreprises couvertes dans ce rapport
- SZ DJI Technology Co., Ltd.
- Sony Group Corporation
- Canon Inc.
- GoPro, Inc.
- Panasonic Holdings Corporation
- Teledyne FLIR LLC
- CONTROP Precision Technologies Ltd.
- Yuneec (ATL Drone)
- Autel Robotics Co., Ltd.
- Parrot Drone SAS
- Phase One A/S
- Shenzhen Viewpro Technology Co., Ltd.
- Workswell s.r.o.
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le passage de charges utiles de capture monofonctionnelles vers des ensembles caméra multi-capteurs de niveau perception, conçus pour l'IA embarquée, où la valeur revient aux fournisseurs qui combinent RGB, thermique et autres modalités avec un traitement en périphérie dans des ensembles contraints en SWaP. L'activité produit de 2026 indique une demande client soutenue pour la performance en faible luminosité et de nuit dans les contextes de sécurité et d'infrastructures critiques. Canon U.S.A. a introduit le MS-510 (capteur SPAD), positionné pour l'imagerie en très faible luminosité, ce qui aide à clarifier la voie pour les fournisseurs de charges utiles capables d'offrir des performances validées en faible luminosité, des métadonnées stables et des flux de traitement de données sécurisés pour les flottes de sécurité publique et d'inspection d'infrastructures.
Il existe également une place pour des systèmes de caméra robustes et spécifiques à la mission qui réduisent les frictions de qualification entre plateformes, y compris des approches favorisant l'intégration ouverte. L'expansion en 2026 par Teledyne FLIR Defenses de son programme d'intégration de charges utiles tierces, incluant la certification du LiDAR Hovermap d'Emesent pour une intégration sur des plateformes sans pilote, indique une préférence des clients pour des écosystèmes de charges utiles interopérables plutôt que des ensembles fermés à fournisseur unique. Les achats publics et de recherche qui spécifient des plateformes conformes, y compris l'approvisionnement conforme à la NDAA et l'éligibilité de type Blue UAS, créent des points d'entrée plus clairs pour les fournisseurs de caméras et de charges utiles capables de fournir des composants traçables, des micrologiciels sécurisés et des interfaces standardisées pour la défense, la sécurité intérieure et les acheteurs en entreprise réglementés.
Développements Récents du Secteur sur le Marché des Caméras pour Systèmes Aériens Sans Pilote (UAS)
- Juin 2026 : Teledyne FLIR Defense a obtenu un contrat de 11,2 millions USD avec l'armée américaine pour livrer plus de 45 kits UAS CBRN avancés intégrant l'UAS R80D SkyRaider avec des charges utiles de détection modulaires. Ce contrat renforce la demande de charges utiles de capteurs configurables selon la mission, où caméras et détecteurs spécialisés sont qualifiés en tant que kit intégré plutôt qu'en tant qu'accessoires autonomes.
- Décembre 2025 : Teledyne FLIR Defense a reçu un contrat de 42,5 millions USD lié au programme Organic Precision Fires Light du corps des Marines des États-Unis. Ce contrat au niveau du programme relève les exigences pour les charges utiles robustes, les liaisons vidéo sécurisées et les suites de capteurs intégrées, élevant la barre pour les fournisseurs de sous-systèmes caméra et imagerie soutenant les UAS tactiques.
- Avril 2024 : Teledyne FLIR a poursuivi l'expansion de sa stratégie d'écosystème de charges utiles en promouvant l'intégration de charges utiles tierces sur les plateformes sans pilote. L'accent mis sur les charges utiles prêtes à l'intégration et les capteurs qualifiés par des partenaires soutient des cycles de déploiement plus rapides pour les clients ayant besoin d'options de charges utiles caméra, thermiques et de cartographie interopérables sur des flottes mixtes.
Marché des Caméras de Drone Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les caméras et les charges utiles d'imagerie intégrées conçues pour être montées sur des systèmes aériens sans pilote ou intégrées à ceux-ci, puis utilisées pour capturer des données visuelles ou thermiques en vol.
Exclusions du périmètre : les caméras grand public portables, les logiciels de contrôle au sol et les cellules de drone sans charge utile caméra sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par type de caméra
- Caméras HD
- Caméras thermiques
- Autres
- Par application
- Photographie et vidéographie
- Imagerie thermique
- Surveillance
- Cartographie et arpentage
- Inspection et maintenance
- Autres applications
- Par résolution
- Moins de 12 MP
- 12 à 20 MP
- 20 à 32 MP
- Plus de 32 MP
- Par utilisateur final
- Commercial
- Militaire
- Sécurité intérieure
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure de base du modèle et pour ancrer chaque hypothèse à un élément mesurable. Dans un premier temps, nous cartographions les signaux de demande par cas d'usage, notamment l'imagerie aérienne pour l'inspection, la sécurité publique, l'agriculture et le renseignement, la surveillance et la reconnaissance à des fins de défense. Nous traduisons ensuite ces signaux en exigences relatives aux charges utiles des caméras.
Pour les données de base, nous utilisons des sources publiques telles que les mises à jour d'enregistrement et d'exploitation des systèmes aériens sans pilote de la FAA, les publications du cadre réglementaire sur les drones de l'EASA, les publications de l'UIT et des régulateurs nationaux du spectre ou des télécommunications lorsque la connectivité influe sur l'utilisation des charges utiles, ainsi que les publications de données commerciales indiquant les mouvements transfrontaliers d'électronique d'imagerie. Nous utilisons également les nomenclatures douanières et tarifaires, les bases de données de brevets pour l'activité liée aux capteurs et à la stabilisation, les dépôts de socités et les présentations aux investisseurs pour les indicateurs de revenus produits, ainsi que la presse aérospatiale et de défense réputée. Des abonnements payants sélectifs sont utilisés uniquement lorsqu'ils apportent des données financières structurées sur les entreprises, une indexation des brevets ou une visibilité au niveau des expéditions sur les importations-exportations. Les sources de recherche documentaire spécifiques mentionnées ici sont données à titre illustratif, et nous nous sommes également appuyés sur des références publiques et payantes supplémentaires pour la collecte, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires et combler les lacunes non visibles dans les ensembles de données publics, notamment en ce qui concerne les prix de vente moyens, les évolutions de la composition entre charges utiles HD et thermiques, et les marges des canaux de distribution. Les entretiens ont couvert les fournisseurs de charges utiles pour caméras, les partenaires de distribution des fabricants de drones, les intégrateurs et les grands utilisateurs finaux, puis nous avons revérifié la logique dans les principales régions de demande afin que les données restent cohérentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 14 % | APAC : 39 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs de plus petite taille : 15 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base commence par une construction descendante dans laquelle l'adoption des drones et l'intensité des missions sont traduites en un volume de demande adressable de charges utiles pour caméras par cas d'usage et par région, puis valorisées à l'aide de fourchettes de prix pour les classes de charges utiles courantes. Pour maintenir des totaux réalistes, nous les corroborons par des vérifications ascendantes sélectives, telles que l'échantillonnage des gammes de charges utiles pour caméras connues, leur mise en correspondance avec les fourchettes d'expédition probables issues des retours des canaux de distribution, puis l'application des fourchettes de prix observées pour ajuster la composition.
Les principaux paramètres de ce marché comprennent la répartition de la demande entre charges utiles HD et thermiques, les fourchettes de prix moyens des charges utiles par résolution et besoins de stabilisation, les cycles de remplacement déterminés par les heures de mission, la part des achats de défense et de sécurité publique par rapport aux achats commerciaux, et l'expansion opérationnelle induite par la réglementation, comme l'avancement des opérations au-delà de la ligne de visée visuelle qui augmente la fréquence des vols. Pour les prévisions, nous utilisons principalement une analyse de scénarios avec une légère superposition de régression multivariée, reliant la croissance à l'expansion de la flotte de drones, aux budgets de sécurité publique et aux indicateurs d'activité d'inspection. Nous alignons ensuite les résultats sur les attentes des répondants primaires en matière d'évolution des prix et de la composition. Lorsque les indicateurs ascendants sont fragmentaires dans les pays de plus petite taille, nous comblons les lacunes avec des ratios de pénétration régionaux et les validons par des appels d'experts de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à partir de vérifications indépendantes, notamment les taux d'intégration implicites des caméras, les fourchettes de réalisation des prix et les signaux de demande au niveau régional qui devraient évoluer dans le même sens que les résultats du modèle. Si un résultat par pays semble incorrect, nous isolons le facteur déterminant, le revérifions par rapport aux notes sources, puis le soumettons à l'examen d'un autre analyste avant validation.
Le rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, tels que des changements réglementaires majeurs, des cycles d'achats importants ou des variations de prix marquées dans les principaux types de charges utiles. Avant la livraison, nous effectuons une dernière vérification pour confirmer que les dernières publications publiques sont prises en compte et que le calendrier de conversion des devises est cohérent entre les régions.
Taille du marché des caméras de drone selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les caméras de drone varient souvent parce que différents auteurs comptabilisent différentes parties de la pile de charges utiles et utilisent également des calendriers différents pour les prix et les conversions de devises. Les variations proviennent également de la part de la base installée de drones supposée être équipée d'une caméra, et de la question de savoir si l'analyse suit les tendances de l'imagerie commerciale ou les cycles d'achats de défense.
Les cardans de drone autonomes vendus comme stabilisateurs sans le module caméra se situent en dehors du périmètre de Mordor Intelligence, ce qui réduit les doubles comptages lorsque d'autres estimations regroupent l'ensemble du kit de stabilisation dans les revenus des caméras. Certains chiffres publiés étendent également le périmètre à la valeur plus large de la technologie des drones, ou supposent une escalade plus rapide du prix de vente moyen pour les charges utiles thermiques sans revalider les taux d'intégration par application, ce qui peut gonfler les totaux dans les premières années de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,18 milliards USD (2026) | |
| Revue spécialisée A | 10,90 milliards USD (2024) | Utilise une année de base antérieure et une définition plus étroite qui semble plus proche des drones-caméras et de l'imagerie grand public, ce qui tend à sous-estimer la demande de charges utiles thermiques pour la défense et la sécurité publique ainsi que les mises à niveau. |
| Éditeur sectoriel B | 2,30 milliards USD (2024) | Semble limité au seul matériel de caméra HD pour drone, ce qui exclut les charges utiles thermiques et autres types de charges utiles et peut omettre les modules d'imagerie intégrés vendus dans le cadre d'un ensemble de charges utiles pour systèmes aériens sans pilote. |
La comparaison montre principalement que les hypothèses relatives au périmètre et à la composition des charges utiles expliquent davantage l'écart que les calculs sous-jacents. Lorsque les taux d'intégration, la pénétration thermique et les fourchettes de prix sont rattachés à des indicateurs observables de flotte et de mission, le chiffre obtenu devient plus facile à tracer, à expliquer et à actualiser lorsque le marché évolue.
Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des caméras de drone d'ici 2031 ?
Le marché des caméras de drone devrait atteindre 4,93 milliards USD d'ici 2031, contre 2,18 milliards USD en 2026, avec un CAGR de 17,73 %. Son expansion reflète l'utilisation commerciale plus large des charges utiles visuelles, thermiques et multispectrales.
Quel type de caméra détenait la plus grande part en 2025 ?
Les caméras HD étaient en tête avec une part de chiffre d'affaires de 50,25 % en 2025, tandis que les caméras thermiques devraient connaître la croissance la plus rapide avec un CAGR de 19,90 %.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'imagerie thermique devrait se développer à un CAGR de 20,05 %, soutenue par des cas d'usage dans l'inspection, les interventions d'urgence et la sécurité publique.
Pourquoi les caméras de drone thermiques gagnent-elles en adoption ?
Les charges utiles thermiques soutiennent l'inspection des infrastructures, les audits énergétiques des bâtiments, la recherche et le sauvetage, et les opérations des forces de l'ordre lorsque l'imagerie visible est insuffisante. Le marché des caméras de drone bénéficie également lorsque les charges utiles thermiques peuvent être montées sur des plateformes aériennes communes.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 22,55 % jusqu'en 2031, soutenus par les développements en matière d'infrastructures, de défense et de réglementation.
Comment l'IA transforme-t-elle les systèmes de caméras de drone ?
L'IA embarquée soutient la détection de défauts, le suivi, la planification d'itinéraires et les décisions de mission en vol, réduisant les délais dans l'examen des données. Cela peut aider le marché des caméras de drone à servir les opérations éloignées et BVLOS avec moins de dépendance aux liaisons de données continues.