
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.23 Milliards de dollars |
| Taille du Marché (2031) | 4.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.46 % |
| Marché à la Croissance la Plus Rapide | Soins de santé |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs cyanoacrylates par Mordor Intelligence
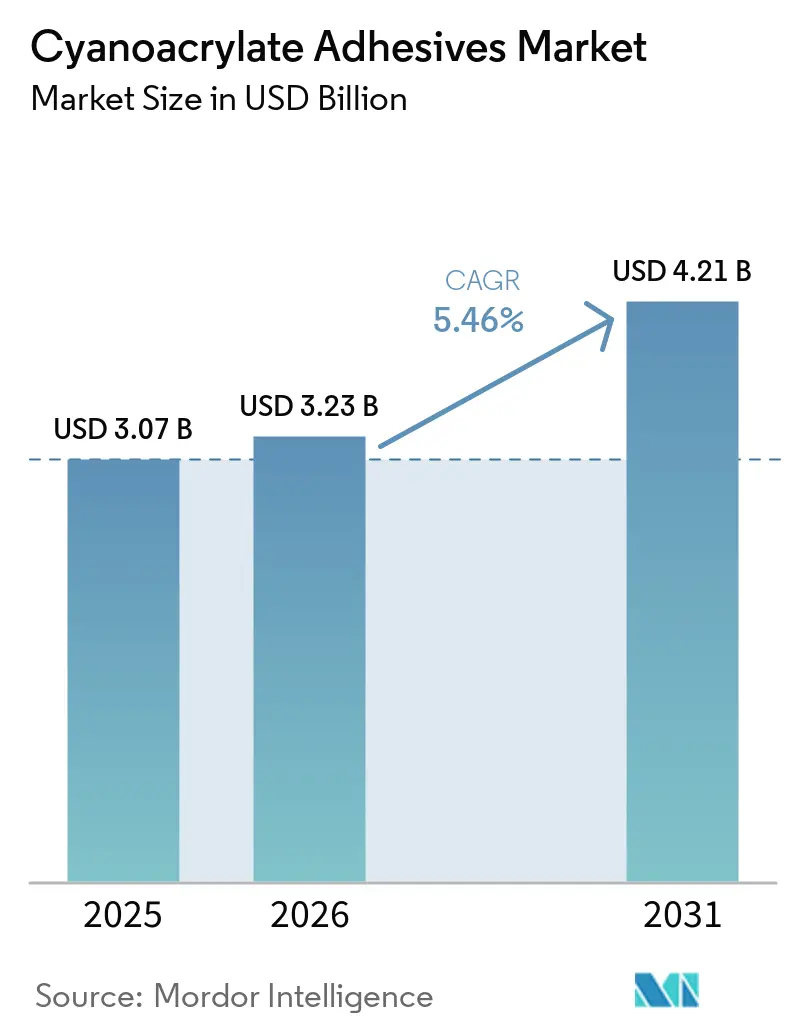
La taille du marché des adhésifs cyanoacrylates était évaluée à 3,07 milliards USD en 2025 et devrait croître de 3,23 milliards USD en 2026 pour atteindre 4,21 milliards USD d'ici 2031, à un CAGR de 5,46 % durant la période de prévision (2026-2031). L'industrie des adhésifs cyanoacrylates connaît une transformation significative portée par des tendances économiques et de durabilité plus larges. Les entreprises manufacturières se concentrent de plus en plus sur le développement de solutions d'adhésifs cyanoacrylates respectueuses de l'environnement, avec des émissions de composés organiques volatils (COV) plus faibles, afin de se conformer aux réglementations environnementales strictes. Cette évolution est particulièrement visible dans les grandes économies où les initiatives de durabilité gagnent en importance.
L'innovation technologique remodèle le paysage de l'industrie, notamment en matière de formulation des adhésifs et de méthodes d'application. La technologie de durcissement aux UV s'est imposée comme un segment en croissance rapide, avec un CAGR volumique attendu de 4,83 % jusqu'en 2028, portée par ses caractéristiques de performance supérieures et ses avantages environnementaux. Les fabricants investissent dans la recherche et le développement pour améliorer les propriétés des produits telles que la résistance au collage, la vitesse de durcissement et la résistance à la température. Ces innovations sont particulièrement cruciales pour les applications de haute précision dans la fabrication d'électronique et de dispositifs médicaux, où la fiabilité et la performance sont primordiales. Le rôle des adhésifs industriels, notamment les adhésifs pour l'électronique et les adhésifs médicaux, devient de plus en plus important dans ces secteurs.
Le marché connaît une évolution significative dans les applications des utilisateurs finaux, notamment dans les secteurs émergents. Les industries de l'électronique et des appareils électroménagers devraient croître à des CAGR respectifs de 2,51 % et 5,77 %, créant de nouvelles opportunités pour des solutions d'adhésifs spécialisées. La croissance explosive du segment des véhicules électriques, avec un CAGR anticipé de 17,75 %, stimule la demande de solutions de collage légères susceptibles d'améliorer l'efficacité et les performances des véhicules. Cette tendance pousse les fabricants d'adhésifs à développer des produits spécifiquement adaptés à l'assemblage de véhicules électriques et aux applications de fabrication de batteries, soulignant l'importance des adhésifs automobiles.
L'approvisionnement en matières premières et l'optimisation de la chaîne d'approvisionnement sont devenus des axes prioritaires pour les acteurs de l'industrie. Les fabricants diversifient leurs réseaux de fournisseurs et investissent dans des capacités de production locales pour assurer la résilience de la chaîne d'approvisionnement. L'industrie connaît une collaboration accrue entre les fabricants d'adhésifs et les utilisateurs finaux pour développer des solutions personnalisées répondant à des exigences d'application spécifiques. Les entreprises mettent également en œuvre des technologies de fabrication avancées et des systèmes de contrôle qualité pour améliorer l'efficacité de la production et maintenir une qualité de produit constante, ce qui est particulièrement important pour les applications haute performance dans les secteurs aérospatial et de la santé. L'intégration des adhésifs réactifs et des adhésifs de construction dans ces processus souligne l'engagement de l'industrie envers l'innovation et la qualité.
Tendances et Analyses du Marché
Des politiques gouvernementales favorables à la promotion des véhicules électriques stimuleront l'industrie automobile
- Depuis 2021, l'industrie automobile mondiale devrait croître régulièrement mais à un rythme plus lent en raison du déclin des préférences des consommateurs pour la possession individuelle de véhicules particuliers et de leur préférence accrue pour la mobilité partagée dans les transports. L'industrie automobile mondiale devrait connaître un taux de croissance de 2 % par an, avec une valeur ajoutée attendue de 1,5 billion USD de chiffre d'affaires total durant la période de prévision.
- En 2020, en raison de l'impact de la pandémie de COVID-19, les ventes de véhicules ont diminué mais se sont rapidement redressées en 2021 car les gouvernements de divers pays ont pris des mesures pour soutenir leurs économies, les marchés automobiles contribuant généralement de manière majeure à leur PIB. Les ventes de véhicules ont chuté de 90 millions d'unités de véhicules particuliers en 2019 à 78 millions d'unités en 2020.
- L'introduction des véhicules électriques dans le monde entier a contribué de manière significative au chiffre d'affaires global du marché automobile mondial en raison de leurs coûts énergétiques moins élevés, de leur nature respectueuse de l'environnement et de leurs caractéristiques de mobilité efficaces. Diverses politiques et normes gouvernementales servent également de facteurs moteurs pour augmenter la production de véhicules électriques. Par exemple, les normes de l'UE en matière d'émissions de CO2 ont accru la demande de véhicules électriques en 2021. Selon le Scénario Durable de l'AIE, 230 millions de véhicules électriques sont nécessaires pour remplacer les véhicules à combustion d'ici 2030. En 2021, Tesla, le plus grand fabricant de véhicules électriques, a enregistré une hausse de 157 % du nombre de véhicules électriques fabriqués. Cette tendance croissante des consommateurs à préférer les véhicules électriques devrait se poursuivre durant la période de prévision (2022-2028).


La demande croissante de mobilier résidentiel et de bureau soutiendra la croissance de l'industrie
- Bien qu'IKEA soit le plus grand acteur de la vente au détail hors ligne sur le marché mondial du mobilier, on a assisté à l'essor de géants du commerce électronique, tels que Wayfair, ces dernières années. L'adoption des achats de mobilier en ligne par les consommateurs prend de l'ampleur à l'échelle mondiale, et sa part dans le marché global du mobilier est passée de 15 % en 2017 à 18 % en 2021. Cette tendance stimule par la suite la demande de mobilier en raison de sa commodité et de sa facilité d'installation. Le chiffre d'affaires le plus élevé pour le mobilier a été généré aux États-Unis, avec 229,2 milliards USD, en 2021.
- Le marché mondial du mobilier en bois peut être segmenté en mobilier de chambre à coucher, de salon, d'extérieur et de salle à manger. Parmi ceux-ci, le segment du mobilier de salon détenait la part de chiffre d'affaires la plus élevée, représentant près de 40 % du marché global du mobilier depuis l'augmentation de la culture du télétravail lors de l'épidémie de COVID-19 en 2020. La pandémie a entraîné une augmentation de la demande de mobilier de salon ou de bureau à domicile en 2020-2021, et le segment a enregistré une valeur de marché de 227,10 milliards USD à l'échelle mondiale.
- Le marché devrait connaître une croissance régulière durant la période de prévision (2022-2028) en raison de l'augmentation des dépenses par habitant consacrées au mobilier, qui sont passées de 72,85 USD en 2017 à 89,30 USD en 2021 malgré la pandémie de 2020, durant laquelle elles ont chuté à 80,43 USD. Cette augmentation des dépenses par habitant consacrées au mobilier pourrait être due à l'amélioration du niveau de vie des populations.

AUTRES TENDANCES CLÉS DU SECTEUR COUVERTES DANS LE RAPPORT
- La croissance rapide de l'aviation civile et militaire stimulera la production d'aéronefs
- Le développement résidentiel et infrastructurel croissant fera prospérer le secteur de la construction
- La disponibilité facile des ressources soutiendra l'industrie de la chaussure, notamment dans les pays en développement
Analyse des Segments
Segment santé sur le marché des adhésifs cyanoacrylates
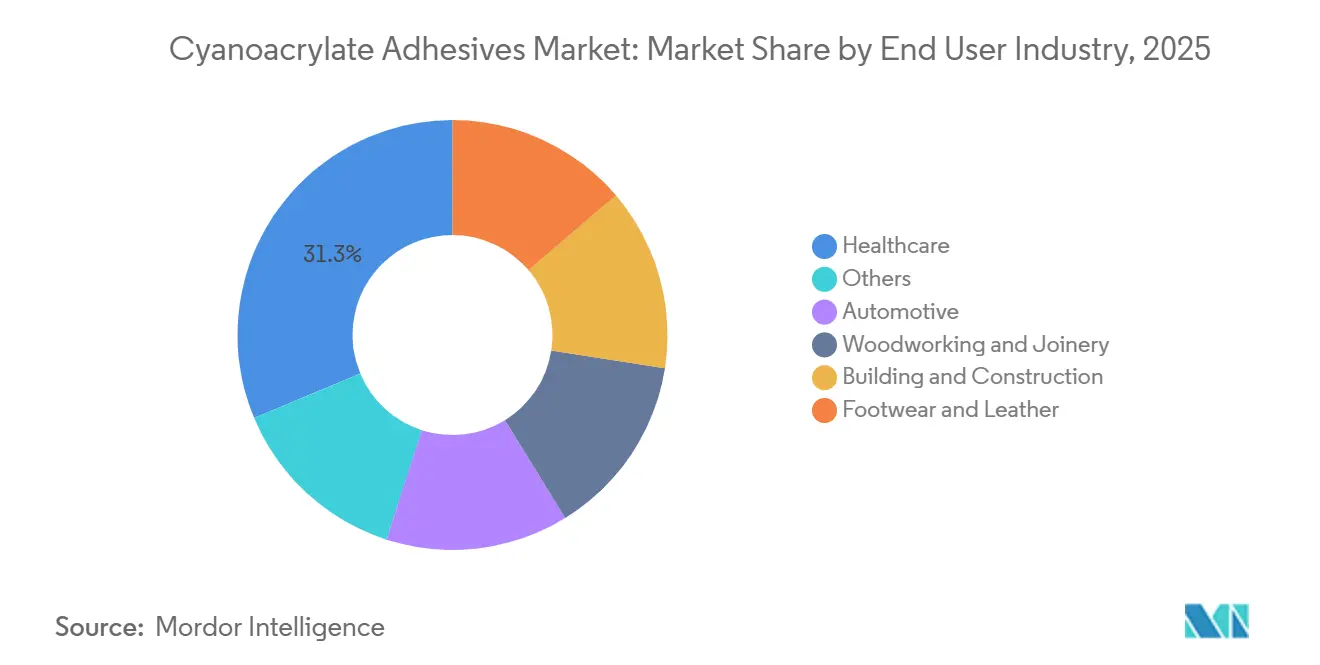
Le segment de la santé domine le marché mondial des adhésifs cyanoacrylates, représentant environ 31 % de la valeur totale du marché en 2025. Cette part de marché significative est principalement portée par l'utilisation extensive des adhésifs médicaux dans la fabrication de dispositifs médicaux, les applications chirurgicales et les systèmes de fermeture des plaies. La domination du segment est encore renforcée par l'adoption croissante de dispositifs médicaux à usage unique à l'échelle mondiale et la préférence grandissante pour les adhésifs médicaux à base de cyanoacrylate par rapport aux sutures traditionnelles, en raison de leurs meilleurs résultats esthétiques et d'un temps de récupération réduit. Le segment de la santé bénéficie particulièrement de la nature non toxique de ces adhésifs et de leur compatibilité avec divers substrats médicaux, ce qui les rend idéaux pour les applications dans les adhésifs dentaires et la fabrication d'équipements médicaux.


Segment aérospatial sur le marché des adhésifs cyanoacrylates
Le segment aérospatial s'impose comme le domaine d'application à la croissance la plus rapide sur le marché des adhésifs cyanoacrylates, avec une croissance projetée d'environ 5 % de CAGR durant la période de prévision. Cette croissance robuste est principalement portée par l'adoption croissante de matériaux légers dans la fabrication d'aéronefs et la demande croissante de solutions de collage haute performance dans les applications aérospatiales. La croissance du segment est également soutenue par l'accent mis sur l'efficacité énergétique et la nécessité de solutions adhésives fiables dans les opérations de maintenance, réparation et révision (MRO) des aéronefs. L'évolution de l'industrie aérospatiale vers des solutions adhésives durables et respectueuses de l'environnement contribue également à l'adoption accrue des adhésifs cyanoacrylates.
Segments restants dans le secteur d'utilisation final
Les segments automobile, bâtiment et construction, chaussure et cuir, et menuiserie et ébénisterie constituent collectivement une part substantielle du marché des adhésifs cyanoacrylates. Le secteur automobile utilise ces adhésifs automobiles pour diverses applications, notamment l'assemblage de composants électroniques et le collage de pièces intérieures. Le segment du bâtiment et de la construction bénéficie des propriétés de durcissement rapide des adhésifs cyanoacrylates dans les applications de revêtement de sol et de menuiserie. L'industrie de la chaussure et du cuir s'appuie sur ces adhésifs pour la fabrication et la réparation de chaussures, tandis que le segment de la menuiserie et de l'ébénisterie les utilise pour la production de mobilier et les applications de collage du bois. Chacun de ces segments contribue de manière unique à la croissance du marché grâce à des exigences d'application diversifiées et à des avancées technologiques.
Analyse par segment : technologie
Segment réactif sur le marché des adhésifs cyanoacrylates
Le segment de la technologie réactive domine le marché mondial des adhésifs cyanoacrylates, détenant environ 80 % de la part de marché en 2025. Les adhésifs cyanoacrylates réactifs sont particulièrement populaires en raison de leur capacité unique à réagir avec l'humidité et à se polymériser rapidement pour former des liaisons solides. Ces adhésifs industriels sont généralement appliqués en couches minces pour assurer une progression rapide de la réaction et peuvent durcir efficacement à température ambiante avec une humidité relative optimale de 40 à 60 %. La domination du segment est largement attribuée à son application répandue dans de multiples industries, notamment l'électronique, le secteur maritime, le bricolage et le secteur médical, où ces adhésifs sont appréciés pour leurs propriétés structurelles élevées et leur polyvalence dans le collage de divers substrats tels que le verre, le plastique et le métal. L'industrie automobile favorise particulièrement les adhésifs cyanoacrylates réactifs pour des applications telles que l'étanchéité des toits ouvrants, les moulures latérales de carrosserie, les faisceaux de câbles et les couvercles de frein à main, en raison de leur capacité à former des joints solides avec une résistance à la traction de 30 N/mm² (4 400 psi).
Segment durci aux UV sur le marché des adhésifs cyanoacrylates
Le segment des adhésifs durcis aux UV s'impose comme la technologie à la croissance la plus rapide sur le marché des adhésifs cyanoacrylates, avec un taux de croissance attendu d'environ 5 % durant la période de prévision. Ces adhésifs offrent des avantages uniques car ils sont 100 % réactifs, ce qui entraîne zéro perte volatile durant le processus de durcissement, les rendant respectueux de l'environnement et non polluants. Le processus d'activation est précisément contrôlé, ne se produisant que lors d'une exposition à la lumière UV dans la plage de 300 à 400 nm. L'industrie de la santé stimule une croissance significative dans ce segment, représentant près de 88 % de la consommation d'adhésifs cyanoacrylates durcis aux UV. Ces adhésifs spéciaux sont particulièrement appréciés dans les applications de santé en raison de leur vitesse de fixation élevée, ce qui les rend idéaux pour les équipements médicaux porteurs de charge tels que les embouts de béquilles, les déambulateurs, les instruments chirurgicaux et les dispositifs médicaux à usage unique. La polyvalence des adhésifs cyanoacrylates durcis aux UV est encore renforcée par leurs options de viscosité étendues, généralement de 600 à 1 200 cP, permettant une application précise dans divers processus de fabrication de dispositifs médicaux.
Analyse Géographique
Marché des Adhésifs Cyanoacrylates en APAC
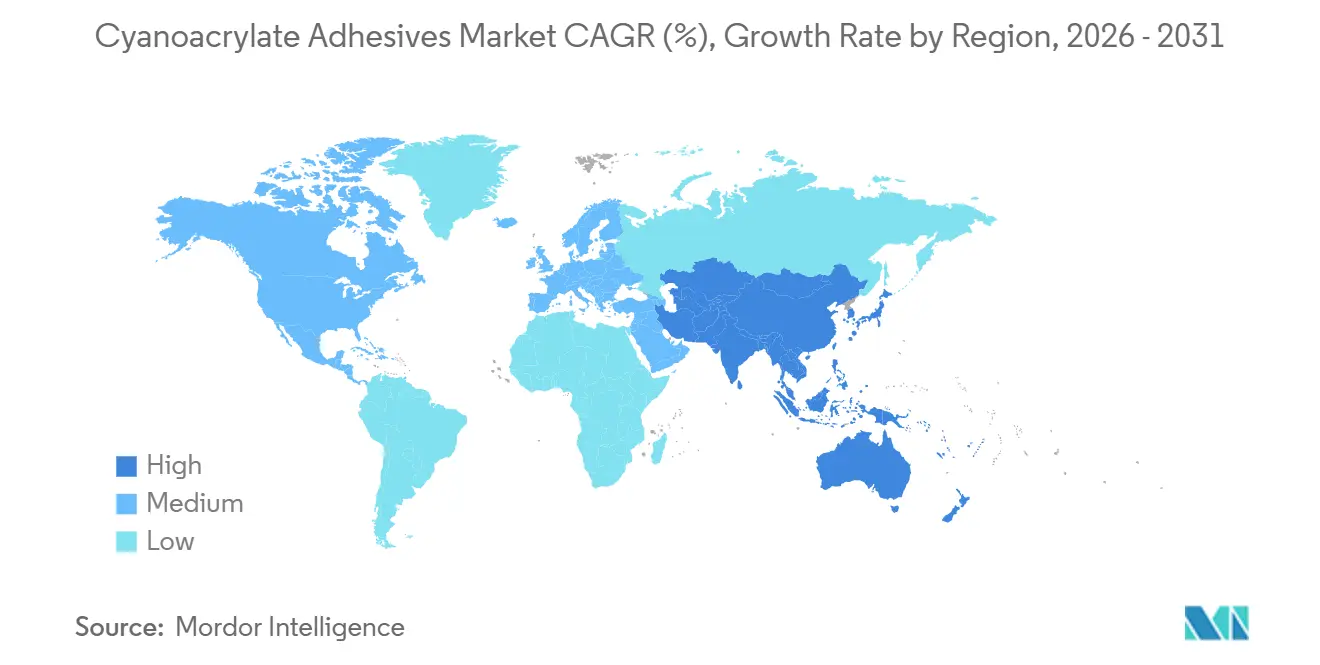
La région Asie-Pacifique représente le marché dominant des adhésifs cyanoacrylates, portée par une croissance robuste dans de multiples secteurs d'utilisation final, notamment l'automobile, la santé, l'électronique et la construction. Les marchés clés tels que la Chine, le Japon, l'Inde et la Corée du Sud contribuent de manière significative à la consommation régionale. La région bénéficie de vastes capacités de fabrication, d'une industrialisation croissante et d'une adoption accrue des technologies d'adhésifs avancées. Des pays comme l'Indonésie, la Malaisie et la Thaïlande émergent comme des marchés importants en raison de l'expansion de leurs bases industrielles et de la hausse de la consommation intérieure. La présence de grands fabricants mondiaux d'adhésifs cyanoacrylates et la croissance des acteurs locaux renforcent encore la dynamique du marché régional.
Éditions régionales
Toutes les régions
La Chine maintient sa position de plus grand consommateur d'adhésifs cyanoacrylates dans la région Asie-Pacifique, détenant environ 40 % de part de marché en 2025. La domination du pays est soutenue par ses vastes secteurs de fabrication automobile et électronique. La robuste industrie de la santé en Chine et ses capacités croissantes de fabrication de dispositifs médicaux génèrent une demande substantielle d'adhésifs de haute qualité. Les secteurs du meuble et de la menuiserie du pays contribuent également de manière significative à la consommation. Des activités de recherche et développement étendues, associées aux initiatives gouvernementales favorisant la fabrication nationale, renforcent davantage la position de la Chine sur le marché.
L'Indonésie s'impose comme le marché à la croissance la plus rapide dans la région Asie-Pacifique, avec une croissance projetée d'environ 7 % par an durant la période de prévision. Le développement industriel rapide du pays et l'augmentation des investissements étrangers dans les secteurs manufacturiers alimentent cette croissance. L'expansion de l'industrie électronique indonésienne et la hausse de la consommation intérieure de biens de consommation contribuent à l'augmentation de la demande. Le secteur de la santé en pleine croissance du pays et ses capacités de fabrication de dispositifs médicaux créent des opportunités supplémentaires. Les initiatives gouvernementales favorisant le développement industriel et les projets d'infrastructure soutiennent davantage l'expansion du marché.
Marché des adhésifs cyanoacrylates en Europe
L'Europe représente un marché sophistiqué pour les adhésifs cyanoacrylates, caractérisé par une forte innovation technologique et des normes de qualité strictes. Le marché de la région est porté par des secteurs manufacturiers avancés, notamment en Allemagne, en France et au Royaume-Uni. Des pays comme l'Italie, l'Espagne et la Russie contribuent de manière significative à travers leurs applications industrielles et leurs secteurs d'utilisation final en croissance. L'accent mis par la région sur des solutions adhésives durables et respectueuses de l'environnement façonne le développement du marché. Des activités de recherche et développement soutenues et la présence de grands fabricants de cyanoacrylates renforcent la compétitivité du marché.
L'Allemagne est en tête du marché européen, représentant environ 25 % de la consommation régionale en 2025. La position de leadership du pays est ancrée dans ses solides industries automobile et aérospatiale, qui génèrent une demande significative d'adhésifs haute performance. Le secteur de la santé robuste de l'Allemagne et ses capacités de fabrication de dispositifs médicaux stimulent davantage la consommation. L'accent mis par le pays sur l'innovation technologique et les processus de fabrication de qualité maintient sa domination sur le marché. Des activités de recherche et développement étendues dans les technologies adhésives renforcent la position de l'Allemagne sur le marché.
Le Royaume-Uni affiche le potentiel de croissance le plus élevé en Europe, avec un taux de croissance attendu d'environ 6 % durant la période de prévision. L'expansion du marché du pays est portée par l'adoption croissante dans les industries de la santé et de l'électronique. La demande croissante des secteurs de l'électronique automobile et de la fabrication de dispositifs médicaux soutient la croissance du marché. L'accent mis par le Royaume-Uni sur la recherche et le développement dans les technologies adhésives crée de nouvelles opportunités d'application. Les initiatives gouvernementales favorisant le développement du secteur manufacturier contribuent à l'expansion du marché.
Marché des Adhésifs Cyanoacrylates au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique présente un marché des adhésifs cyanoacrylates en croissance, avec des applications diversifiées dans les secteurs industriels. Le développement du marché de la région est soutenu par une industrialisation croissante et des activités de développement des infrastructures. L'Arabie Saoudite et l'Afrique du Sud servent toutes deux de marchés clés, chacune contribuant de manière unique aux schémas de consommation régionaux.
L'Arabie Saoudite est en tête du marché du Moyen-Orient et de l'Afrique, portée par des investissements substantiels dans le développement industriel et les capacités de fabrication. Le secteur de la santé en croissance du pays et les initiatives de fabrication de dispositifs médicaux créent une demande significative. Les projets de développement des infrastructures et les activités croissantes du secteur automobile soutiennent encore la croissance du marché. Les initiatives gouvernementales promouvant la diversification industrielle contribuent à l'expansion du marché.
Marché des adhésifs cyanoacrylates en Afrique du Sud
L'Afrique du Sud s'impose comme le marché à la croissance la plus rapide dans la région, soutenue par l'expansion des applications industrielles et des activités manufacturières. Le développement du secteur automobile du pays et la croissance de l'industrie de la santé alimentent la croissance du marché. Les projets de développement des infrastructures et l'augmentation des activités de construction stimulent la demande. La position de l'Afrique du Sud en tant que pôle manufacturier régional crée des opportunités supplémentaires pour l'expansion du marché.
Marché des adhésifs cyanoacrylates en Amérique du Nord
L'Amérique du Nord représente un marché mature pour les adhésifs cyanoacrylates, caractérisé par des capacités de fabrication avancées et des applications haut de gamme. Les États-Unis dominent le marché régional en tant que plus grand consommateur, tandis que le Canada et le Mexique contribuent de manière significative à travers leurs bases industrielles en croissance. Le solide secteur de la santé de la région, notamment dans la fabrication de dispositifs médicaux, génère une demande substantielle. Les industries automobile et aérospatiale avancées stimulent encore davantage la consommation. Les États-Unis sont en tête tant en termes de taille de marché que de taux de croissance, soutenus par des activités intensives de recherche et développement et la présence de grands fabricants d'adhésifs cyanoacrylates.
Marché des adhésifs cyanoacrylates en Amérique du Sud
L'Amérique du Sud affiche un potentiel croissant sur le marché mondial des adhésifs cyanoacrylates, avec des applications industrielles et des activités manufacturières en augmentation. Le Brésil s'impose à la fois comme le plus grand marché et le marché à la croissance la plus rapide dans la région, porté par ses solides secteurs automobile et de la santé. L'Argentine contribue également de manière significative à la consommation régionale à travers ses diverses applications industrielles. Le développement du marché de la région est soutenu par des investissements croissants dans les capacités de fabrication et le développement des infrastructures. L'adoption croissante dans la fabrication d'électronique et de biens de consommation stimule encore l'expansion du marché.
Paysage concurrentiel
Concentration du Marché

Principales entreprises sur le marché des adhésifs cyanoacrylates
Le marché mondial des fabricants d'adhésifs cyanoacrylates est caractérisé par une innovation continue des produits et des initiatives d'expansion stratégique de la part des principaux fabricants. Les entreprises investissent massivement dans la recherche et le développement pour développer des solutions adhésives durables et haute performance, en se concentrant particulièrement sur la faible teneur en COV et l'amélioration des capacités de collage. L'agilité opérationnelle est devenue cruciale alors que les fabricants cherchent à renforcer leurs réseaux de chaîne d'approvisionnement et leurs partenariats de distribution dans les régions clés. Les mouvements stratégiques impliquent principalement des acquisitions et des partenariats pour renforcer la présence sur le marché et les capacités technologiques, avec un accent notable sur les marchés émergents en Asie-Pacifique et au Moyen-Orient. Les entreprises élargissent également leurs installations de production et établissent de nouvelles unités de fabrication pour répondre à la demande croissante de diverses industries d'utilisation final, notamment dans les secteurs de la santé, de l'automobile et de l'électronique.
La structure du marché révèle de solides leaders mondiaux
Le marché des adhésifs cyanoacrylates présente une structure partiellement consolidée avec des conglomérats chimiques mondiaux dominant le paysage. Les grands acteurs tels que Henkel, H.B. Fuller et Arkema Group maintiennent une présence significative sur le marché grâce à leurs vastes portefeuilles de produits et leurs réseaux de distribution mondiaux. Ces entreprises s'appuient sur leurs solides capacités de fabrication, leur réputation de marque établie et leur expertise technique pour maintenir leurs positions concurrentielles. Les acteurs régionaux et les spécialistes se concentrent sur des applications de niche et les exigences des marchés locaux, notamment dans les économies émergentes où ils entretiennent de solides relations avec les utilisateurs finaux.
Le marché a été le témoin d'une consolidation stratégique par le biais de fusions et acquisitions, principalement motivée par le besoin d'élargir la présence géographique et d'améliorer les capacités technologiques. Les grandes entreprises acquièrent activement des fabricants spécialisés plus petits pour renforcer leurs offres de produits et accéder à de nouveaux marchés. Cette tendance est particulièrement évidente dans les régions en développement où la connaissance locale et les réseaux de distribution établis sont cruciaux pour le succès sur le marché. Le secteur voit également une collaboration croissante entre les fabricants d'adhésifs et les industries d'utilisation final pour développer des solutions personnalisées pour des applications spécifiques.
L'innovation et la durabilité sont les moteurs du succès futur
Pour que les acteurs établis maintiennent et élargissent leur part de marché, l'accent mis sur le développement durable de produits et l'innovation technologique est devenu essentiel. Les entreprises investissent dans des formulations respectueuses de l'environnement et des technologies de collage améliorées pour répondre aux exigences évolutives des clients et aux normes réglementaires. Il reste crucial de nouer des relations solides avec les principales industries d'utilisation final grâce au soutien technique et aux solutions personnalisées. De plus, le développement de réseaux de distribution efficaces et le maintien de la compétitivité des prix tout en garantissant la qualité des produits sont des stratégies vitales pour les leaders du marché.
Les nouveaux entrants et les acteurs plus petits peuvent gagner du terrain en se concentrant sur des applications spécialisées et des marchés régionaux où ils peuvent offrir des solutions sur mesure et un service client supérieur. Le succès sur le marché dépend de plus en plus de la capacité à s'adapter aux exigences changeantes des utilisateurs finaux, notamment dans les secteurs à forte croissance comme la santé et l'électronique. Les entreprises doivent également tenir compte des éventuels changements réglementaires concernant la protection de l'environnement et les normes de sécurité, qui pourraient avoir un impact sur le développement des produits et les processus de fabrication. Le risque de substitution par des technologies de collage alternatives nécessite une innovation continue et une démonstration claire de la proposition de valeur du produit pour maintenir la position sur le marché. Le paysage des fabricants de cyanoacrylates évolue avec ces tendances, soulignant l'importance de l'innovation dans l'industrie des adhésifs.
Leaders de l'industrie des adhésifs cyanoacrylates
-
3M
-
Aica Kogyo Co..Ltd.
-
Arkema Group
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adhésifs Cyanoacrylates Entreprises couvertes dans ce rapport
- 3M
- Aica Kogyo Co..Ltd.
- Arkema Group
- DELO Industrie Klebstoffe GmbH & Co. KGaA
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hubei Huitian New Materials Co. Ltd
- Illinois Tool Works Inc.
- Jowat SE
- Kangda New Materials (Group) Co., Ltd.
- NANPAO RESINS CHEMICAL GROUP
- Permabond LLC.
- Pidilite Industries Ltd.
- Soudal Holding N.V.
- ThreeBond Holdings Co., Ltd.
Développements industriels récents dans Marché des Adhésifs Cyanoacrylates
- Mai 2022 : ITW Performance Polymers a annoncé un partenariat de distribution avec PREMA SA en Pologne pour sa marque Devcon.
- Février 2022 : H.B. Fuller a annoncé l'acquisition de Fourny NV afin de renforcer son activité d'adhésifs pour la construction en Europe.
- Janvier 2022 : H.B. Fuller a annoncé l'acquisition d'Apollo Chemicals, basée au Royaume-Uni, pour étendre sa présence sur le marché européen.
Portée du rapport mondial sur le marché des adhésifs cyanoacrylates
L'aérospatiale, l'automobile, le bâtiment et la construction, la chaussure et le cuir, la santé, la menuiserie et l'ébénisterie sont couverts comme segments par secteur d'utilisation final. Les adhésifs réactifs et les adhésifs durcis aux UV sont couverts comme segments par technologie. L'Asie-Pacifique, l'Europe, le Moyen-Orient et l'Afrique, l'Amérique du Nord et l'Amérique du Sud sont couverts comme segments par région.Aperçu de la segmentation
Secteur d'utilisation final
| Aérospatiale |
| Automobile |
| Bâtiment et construction |
| Chaussure et cuir |
| Santé |
| Menuiserie et ébénisterie |
| Autres industries d'utilisation final |
Technologie
| Réactif |
| Adhésifs durcis aux UV |
Région
| Asie-Pacifique | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Malaisie | |
| Singapour | |
| Corée du Sud | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Europe | France |
| Allemagne | |
| Italie | |
| Russie | |
| Espagne | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud |
| Secteur d'utilisation final | Aérospatiale | |
| Automobile | ||
| Bâtiment et construction | ||
| Chaussure et cuir | ||
| Santé | ||
| Menuiserie et ébénisterie | ||
| Autres industries d'utilisation final | ||
| Technologie | Réactif | |
| Adhésifs durcis aux UV | ||
| Région | Asie-Pacifique | Australie |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Malaisie | ||
| Singapour | ||
| Corée du Sud | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Europe | France | |
| Allemagne | ||
| Italie | ||
| Russie | ||
| Espagne | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Nord | Canada | |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
Définition du marché
- Secteur d'utilisation final - Le bâtiment et la construction, l'automobile, l'aérospatiale, la menuiserie et l'ébénisterie, la chaussure et le cuir, la santé et les autres secteurs sont les industries d'utilisation final prises en compte dans le marché des adhésifs cyanoacrylates.
- Produit - Tous les produits adhésifs cyanoacrylates sont pris en compte dans le marché étudié
- Résine - Dans le cadre de l'étude, les cyanoacrylates à base d'alkoxy éthyle, d'ester éthylique, d'ester méthylique et d'autres composés sont pris en compte
- Technologie - Aux fins de cette étude, les technologies adhésives réactives et durcies aux UV sont prises en considération.
| Mot-clé | Définition |
|---|---|
| Adhésif thermofusible | Les adhésifs thermofusibles sont généralement des formulations 100 % solides, à base de polymères thermoplastiques. Ils sont solides à température ambiante et sont activés lors du chauffage au-dessus de leur point de ramollissement, stade auquel ils sont liquides et peuvent donc être traités. |
| Adhésif réactif | Un adhésif réactif est composé de monomères qui réagissent lors du processus de durcissement de l'adhésif et ne s'évaporent pas du film lors de l'utilisation. Au lieu de cela, ces composants volatils sont chimiquement incorporés dans l'adhésif. |
| Adhésif en phase solvant | Les adhésifs en phase solvant sont des mélanges de solvants et de polymères thermoplastiques ou légèrement réticulés, tels que le polychloroprène, le polyuréthane, l'acrylique, le silicone et les caoutchoucs naturels et synthétiques (élastomères). |
| Adhésif en phase aqueuse | Les adhésifs en phase aqueuse utilisent l'eau comme vecteur ou milieu de dilution pour disperser une résine. Ils sont mis en œuvre en laissant l'eau s'évaporer ou être absorbée par le substrat. Ces adhésifs sont formulés avec de l'eau comme diluant, plutôt qu'un solvant organique volatil. |
| Adhésif durci aux UV | Les adhésifs durcis aux UV induisent le durcissement et créent une liaison permanente sans chauffage en utilisant la lumière ultraviolette (UV) ou d'autres sources de rayonnement. Un ensemble de monomères et d'oligomères est durci ou polymérisé par la lumière ultraviolette (UV) ou visible dans un adhésif UV. Étant donné que les UV sont une source d'énergie rayonnante, les adhésifs UV sont souvent désignés comme adhésifs à durcissement par rayonnement. |
| Adhésif résistant à la chaleur | Les adhésifs résistants à la chaleur désignent ceux qui ne se dégradent pas sous des températures élevées. La capacité de l'adhésif à résister à la désintégration provoquée par des températures élevées est l'un des aspects d'un système complexe de circonstances. À mesure que la température augmente, les adhésifs peuvent se liquéfier. Ils peuvent résister aux contraintes résultant de différents coefficients de dilatation et de contraction, ce qui peut constituer un avantage supplémentaire. |
| Relocalisation | La relocalisation est la pratique consistant à ramener la production de marchandises et la fabrication dans le pays où l'entreprise a été fondée. Les termes rapatriement, internalisation et retour à la source sont également utilisés. L'externalisation, pratique consistant à produire des articles à l'étranger pour réduire les coûts de main-d'œuvre et de fabrication, en est le contraire. |
| Oléochimiques | Les oléochimiques sont des composés produits à partir d'huiles ou de graisses biologiques. Ils ressemblent aux pétrochimiques, qui sont des substances fabriquées à partir du pétrole. L'industrie oléochimique repose sur l'hydrolyse des huiles ou des graisses. |
| Matériaux non poreux | Les matériaux non poreux sont des substances qui ne permettent pas le passage de liquide ou d'air. Les matériaux non poreux sont ceux qui ne sont pas poreux, tels que le verre, le plastique, le métal et le bois verni. Étant donné qu'aucun air ne peut passer à travers, un débit d'air moins important est nécessaire pour soulever ces matériaux, ce qui supprime l'exigence d'un débit d'air élevé. |
| Accord de libre-échange UE-Vietnam | Un accord commercial et un accord de protection des investissements ont été conclus entre l'Union européenne et le Vietnam le 30 juin 2019. |
| Teneur en COV | Les composés avec une solubilité limitée dans l'eau et une pression de vapeur élevée sont connus sous le nom de composés organiques volatils (COV). De nombreux COV sont des produits chimiques d'origine humaine utilisés et produits dans la fabrication de peintures, de produits pharmaceutiques et de réfrigérants. |
| Polymérisation en émulsion | La polymérisation en émulsion est une méthode de production de polymères ou de groupes liés de chaînes chimiques plus petites appelées monomères, dans une solution aqueuse. La méthode est souvent utilisée pour fabriquer des peintures à base d'eau, des adhésifs et des vernis, dans lesquels l'eau reste avec le polymère et est commercialisée sous forme de produit liquide. |
| Objectifs nationaux d'emballage 2025 | En 2018, le ministère australien de l'Environnement a fixé les objectifs nationaux d'emballage 2025 suivants : 100 % des emballages doivent être réutilisables, recyclables ou compostables d'ici 2025, 70 % des emballages plastiques doivent être recyclés ou compostés d'ici 2025, 50 % de contenu recyclé moyen doit être inclus dans les emballages d'ici 2025, et les emballages plastiques à usage unique problématiques et inutiles doivent être progressivement éliminés d'ici 2025. |
| Politique de substitution des importations du gouvernement russe | Les sanctions occidentales ont suspendu la distribution de plusieurs articles de haute technologie à la Russie, notamment ceux requis par les secteurs d'exportation de matières premières et le complexe militaro-industriel. En réponse, le gouvernement a lancé un programme de « substitution des importations », nommant une commission spéciale pour superviser sa mise en œuvre début 2015. |
| Substrat papier | Les substrats papier sont des feuilles, des bobines ou des cartons de papier d'un grammage de base allant jusqu'à 400 g/m2 qui n'ont pas été transformés, imprimés ou autrement modifiés. |
| Matériau isolant | Un matériau qui inhibe ou bloque la transmission de chaleur, de son ou d'électricité est connu sous le nom de matériau isolant. La variété des matériaux isolants comprend des fibres épaisses comme la fibre de verre, la laine de roche et de laitier, la cellulose et les fibres naturelles, ainsi que des panneaux de mousse rigides et des feuilles minces. |
| Choc thermique | Un changement de température connu sous le nom de choc thermique génère des contraintes dans un matériau. Il entraîne généralement la dégradation du matériau et est particulièrement fréquent dans les matériaux fragiles comme les céramiques. Lorsqu'il y a un changement rapide de température, que ce soit du chaud au froid ou vice versa, ce processus se produit brusquement. Il se produit plus fréquemment dans les matériaux à faible conductivité thermique et à intégrité structurelle insuffisante. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit et au pays spécifiques sont sélectionnées parmi un ensemble de variables et de facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de développer une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




