
Taille et part du marché de la cryolithe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 327.6 Millions de dollars américains |
| Taille du Marché (2031) | 401.08 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
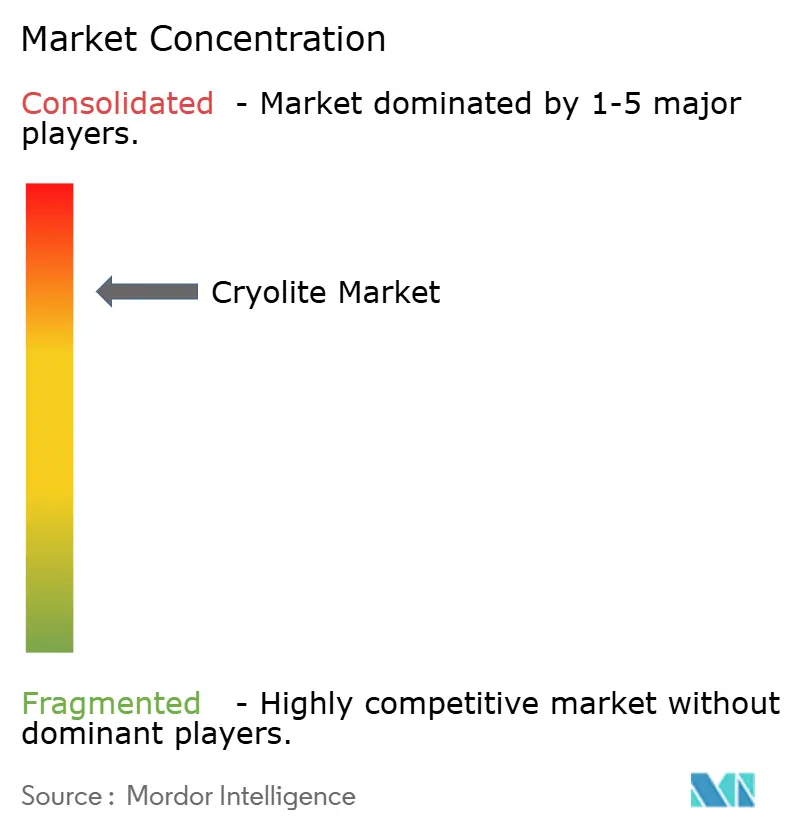
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la cryolithe par Mordor Intelligence
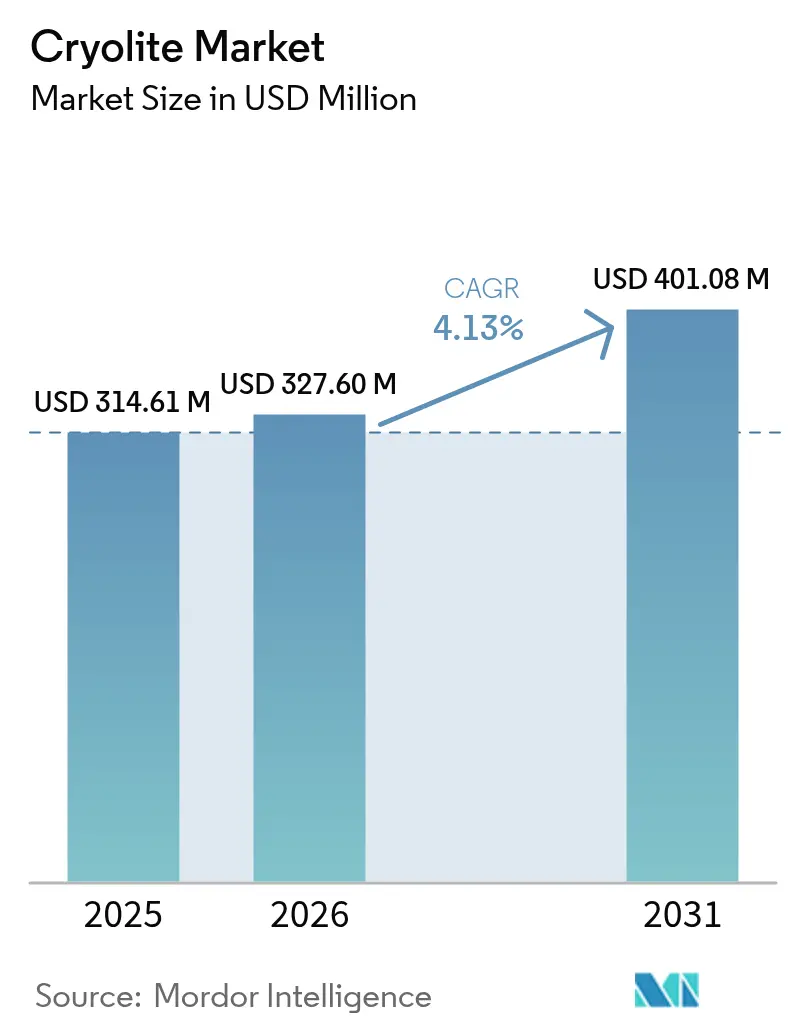
La taille du marché de la cryolithe devrait passer de 314,61 millions USD en 2025 à 327,6 millions USD en 2026, et les prévisions indiquent qu'elle atteindra 401,08 millions USD d'ici 2031, à un TCAC de 4,13 % sur la période 2026-2031. La production soutenue d'aluminium primaire maintient une consommation de base solide, la cryolithe représentant environ 75 à 80 % de l'électrolyte fondu dans les cuves Hall-Héroult. Les grades synthétiques dominent l'offre, les innovations granulaires améliorent la sécurité de manipulation, et les avancées en matière de recyclage signalent l'émergence d'un récit d'économie circulaire. L'Asie-Pacifique conserve un leadership incontestable grâce à la production record d'aluminium de la Chine, qui s'est établie à 41,59 millions de tonnes en 2023, les investissements en aval en Inde, au Japon et en Asie du Sud-Est soutenant des volumes supplémentaires. Le risque technologique plane néanmoins à mesure que les projets pilotes d'anodes inertes sans carbone progressent, et le durcissement des réglementations relatives à l'exposition aux fluorures alourdit les coûts de conformité en Europe et en Amérique du Nord.
Principaux enseignements du rapport
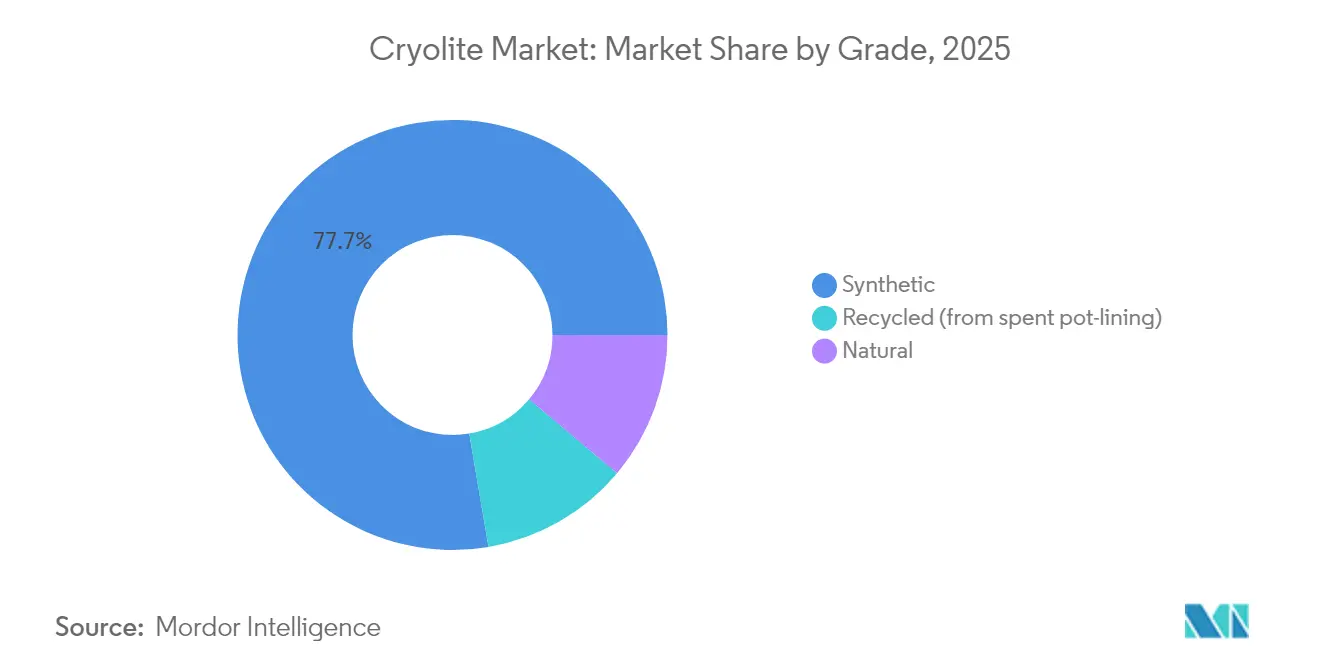
- Par grade, le grade synthétique a capté 77,68 % de la part de marché de la cryolithe en 2025, tandis que le grade naturel devrait progresser à un TCAC de 5,39 % jusqu'en 2031.
- Par forme, la forme en poudre représentait 57,05 % de la taille du marché de la cryolithe en 2025 ; la forme granulaire devrait progresser à un TCAC de 5,26 % sur la période 2026-2031.
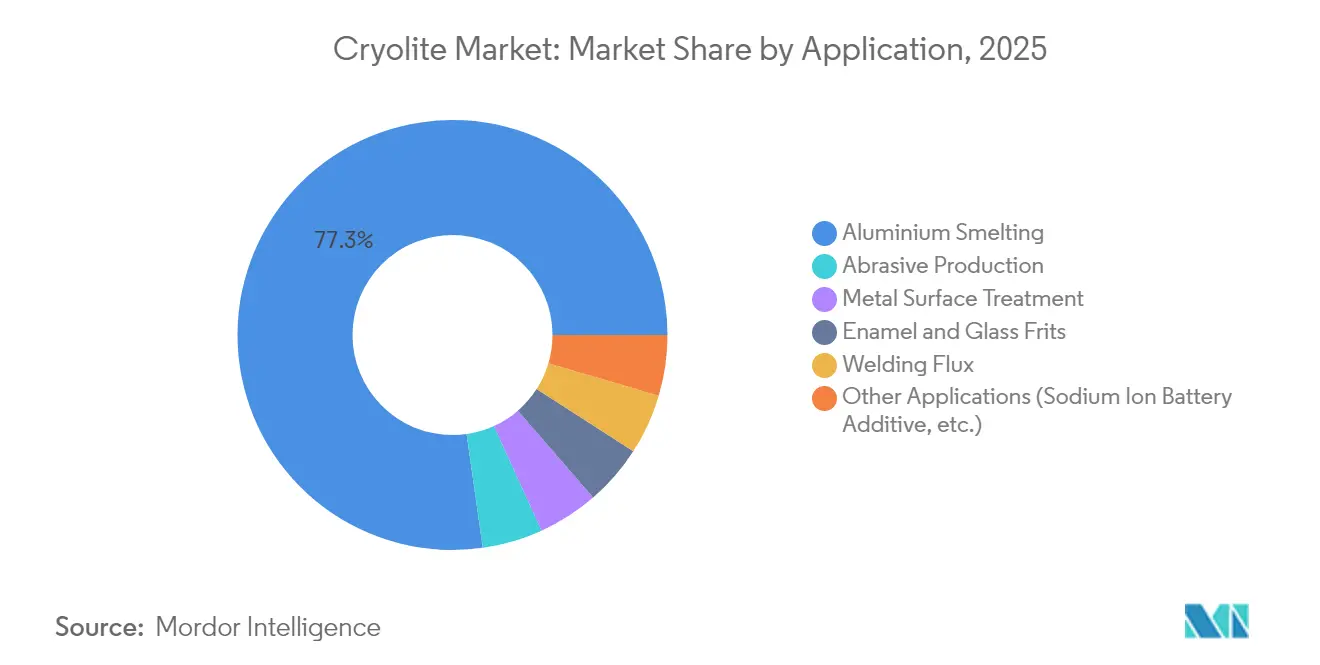
- Par application, la fusion de l'aluminium détenait 77,25 % de la taille du marché de la cryolithe en 2025, et les usages alternatifs devraient croître à un TCAC de 5,41 % jusqu'en 2031.
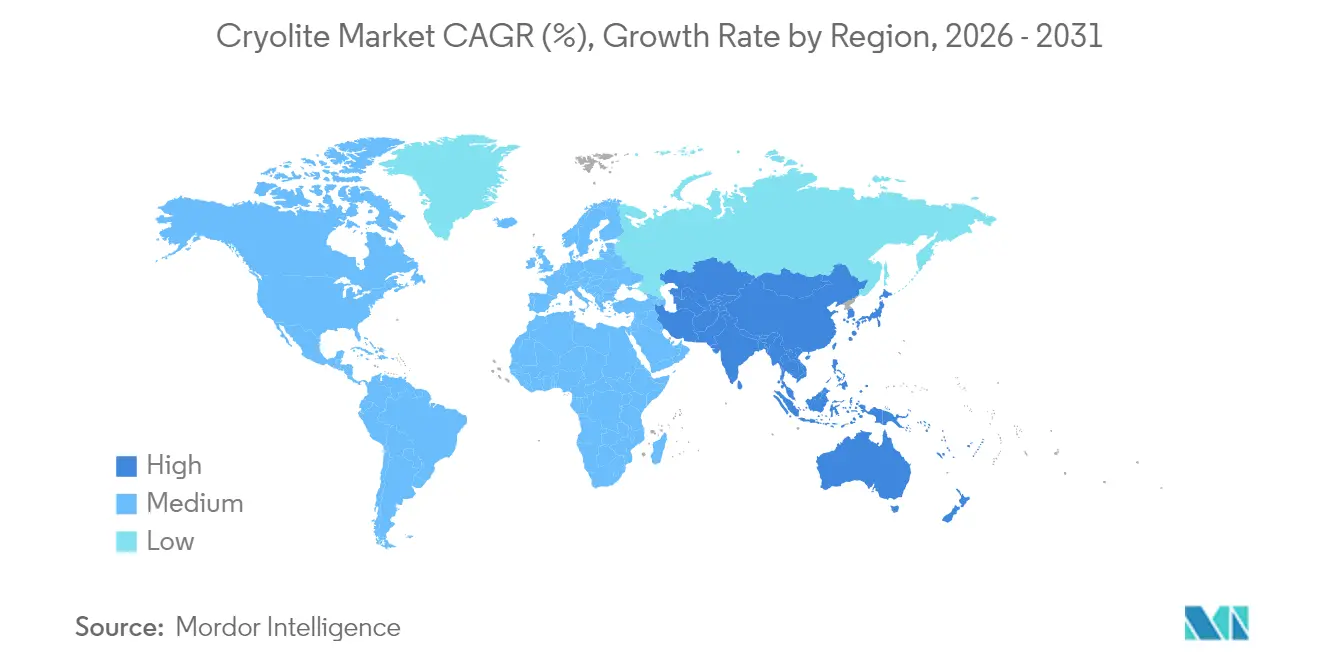
- Par région, l'Asie-Pacifique détenait 43,12 % des revenus du marché de la cryolithe en 2025 et devrait afficher le TCAC régional le plus rapide, soit 5,18 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la production d'aluminium primaire | +1.2% | Mondial, avec une concentration centrale en APAC | Moyen terme (2 à 4 ans) |
| Expansion du secteur des abrasifs liés et revêtus | +0.8% | Amérique du Nord et UE, extension à l'APAC | Long terme (≥ 4 ans) |
| Hausse de la demande de flux dans les électrodes de soudage | +0.6% | Mondial, avec une concentration industrielle en APAC | Court terme (≤ 2 ans) |
| Augmentation de la production d'émaux et de frittes de verre | +0.4% | UE et Amérique du Nord, émergente en APAC | Moyen terme (2 à 4 ans) |
| Adoption de la cryolithe comme additif pour cathodes de batteries sodium-ion | +0.3% | Cœur APAC, adoption précoce en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production d'aluminium primaire
Une consommation d'aluminium robuste pour les véhicules électriques et les équipements d'énergie renouvelable soutient une croissance régulière des nouvelles capacités de fonderies, stimulant la demande de base de cryolithe. L'Institut International de l'Aluminium prévoit une utilisation mondiale passant de 86,2 millions de tonnes en 2020 à 119,5 millions de tonnes d'ici 2030. La production chinoise en 2023 a atteint 41,59 millions de tonnes malgré les plafonds énergétiques, renforçant l'influence de la région sur l'approvisionnement en cryolithe. Alors que les fonderies cherchent à réduire leur empreinte carbone grâce aux énergies renouvelables, la cryolithe reste un électrolyte rentable jusqu'à ce que les conversions aux anodes inertes deviennent commerciales. Des études de conseil signalent un déficit potentiel d'approvisionnement en aluminium de 16 millions de tonnes d'ici 2030, stimulant 60 à 90 milliards USD d'investissements dans la construction de nouvelles cuves qui nécessiteraient des volumes de bain fondu proportionnels. L'effet net est un signal de demande positif à moyen terme, tempéré uniquement par le risque de substitution technologique à plus long terme.
Expansion du secteur des abrasifs liés et revêtus
L'usinage Industrie 4.0 pousse les fabricants vers des meules de haute précision fonctionnant à des températures plus basses et offrant une plus longue durée de vie. La cryolithe agit comme une charge de performance dans les abrasifs à résine phénolique, améliorant l'efficacité de coupe et la résistance à l'usure, comme le documentent des brevets historiques et le confirment les récentes statistiques de fabrication du USGS (Service géologique des États-Unis)[1]Centre d'information national sur les minéraux du USGS, "Statistiques sur les abrasifs," usgs.gov. Les équipementiers d'origine (OEM) de l'aérospatiale et de l'automobile spécifient désormais des tolérances d'état de surface plus strictes, favorisant les grades de meules premium qui commandent des marges plus élevées. La relocalisation régionale en Amérique du Nord et en Europe occidentale diversifie la demande loin des pôles asiatiques, apportant une plus grande stabilité aux chaînes d'approvisionnement. À long terme, les cellules de rectification automatisées amplifient le débit et augmentent la fréquence de remplacement des meules, soutenant des volumes incrémentiels de cryolithe même lorsque le dosage par meule reste faible.
Hausse de la demande de flux dans les électrodes de soudage
La fabrication moderne de ponts, d'ouvrages offshore et de tours éoliennes utilise des aciers à haute résistance sensibles à la fissuration par l'hydrogène. Des travaux de laboratoire montrent que l'ajout de 5 % de K₃AlF₆ aux revêtements d'électrodes peut réduire l'hydrogène diffusible de 25 %. À mesure que les dépenses en infrastructures augmentent, les organismes de certification imposent des règles de qualité de soudure plus strictes, incitant les fabricants à se tourner vers des électrodes à faible teneur en hydrogène formulées avec de la cryolithe. La rapide industrialisation des économies asiatiques accélère l'adoption à court terme, tandis que les économies avancées remplacent les installations existantes par des aciers de meilleure qualité nécessitant des flux similairement améliorés. L'effet combiné est une hausse à court terme des achats de cryolithe par les fabricants d'électrodes, équilibrée par la R&D en cours sur des alternatives sans fluorure.
Augmentation de la production d'émaux et de frittes de verre
Les ustensiles de cuisine émaillés, les vitrages architecturaux à faible consommation d'énergie et le verre automobile utilisent tous des frittes dans lesquelles la cryolithe abaisse les températures de fusion, générant des économies d'énergie de 50 à 100 °C. Les codes de construction de l'UE et de l'Amérique du Nord récompensent le verre à faible émissivité, stimulant la demande de compositions de frittes spécialisées qui s'appuient sur des agents fluorurés pour contrôler la viscosité et les propriétés optiques. Les équipementiers d'origine (OEM) automobiles recherchent des finitions durables et décoratives pour les véhicules électriques à batterie, ouvrant un créneau rentable pour la cryolithe de haute pureté dans les revêtements en émail. Même si les fournisseurs affinent leurs formulations pour minimiser la charge en fluorure, l'ampleur du secteur du verre soutient la croissance des volumes à moyen terme. L'adoption géographique est la plus forte dans les régions soumises à des mandats stricts en matière d'efficacité énergétique, ce qui assure une demande régulière de cryolithe tout au long de la fenêtre de prévision.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Toxicité professionnelle et environnementale du fluorure | -0.9% | Mondial, avec une application plus stricte dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Gisements de minerai naturel limités et risque d'approvisionnement | -0.6% | Mondial, avec un impact aigu sur les applications premium | Moyen terme (2 à 4 ans) |
| Transition vers la fusion sans fluorure par anode inerte | -1.4% | Cœur APAC, avec transfert de technologie vers les marchés mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité professionnelle et environnementale du fluorure
Les régulateurs resserrent les limites d'exposition aux composés fluorés. Les décisions de réenregistrement de l'US EPA fixent des seuils de résidus plus bas, tandis que les cadres REACH de l'UE exigent des évaluations complètes des risques[2]Agence de protection de l'environnement des États-Unis, "Décision d'éligibilité au réenregistrement de la cryolithe," epa.gov. La conformité requiert des investissements dans l'épuration des effluents gazeux, la surveillance des travailleurs et le traitement des eaux usées, ce qui alourdit les coûts pour les petits producteurs. Les audits de santé au travail dans les fonderies modernes confirment des progrès significatifs par rapport aux installations vétustes, mais la perception publique pousse toujours les utilisateurs finaux à explorer des alternatives à faible teneur en fluorure ou sans fluorure. Un examen accru peut ralentir l'octroi de permis pour de nouvelles lignes de production et alourdit la charge documentaire, principalement dans les marchés développés. Par conséquent, le potentiel de croissance se déplace vers les fournisseurs dotés de systèmes de gestion environnementale avancés et d'une transparence dans leurs rapports.
Transition vers la fusion sans fluorure par anode inerte
La coentreprise ELYSIS de Rio Tinto et Alcoa a alloué 285 millions USD au déploiement de cuves d'aluminium fonctionnant avec des anodes inertes, éliminant à la fois les émissions de carbone et les électrolytes fluorés. Des analyses évaluées par des pairs suggèrent que l'adoption commerciale pourrait réduire l'empreinte du secteur de 651 Mt CO₂e. Bien que les volumes pilotes restent faibles, les producteurs chinois contrôlent 90 % de la capacité mondiale à haute intensité de courant et peuvent accélérer le déploiement une fois que l'économie sera favorable. La tarification du carbone, les primes sur les métaux verts et le financement lié aux critères ESG favorisent tous la transition technologique, impliquant une baisse latente de la demande de cryolithe vers la fin de la décennie. Les acteurs établis du marché se couvrent en finançant des projets de recyclage de la cryolithe tout en explorant les additifs à base de fluor pour les batteries de nouvelle génération afin de diversifier leurs portefeuilles de produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
stabilité du synthétique face à la rareté du naturelLe grade synthétique a dominé avec 77,68 % de la part de marché de la cryolithe en 2025, reflétant la fermeture de la mine d'Ivigtut au Groenland et le passage complet à la production à base de fluorspath. La taille du marché de la cryolithe pour les grades synthétiques a atteint 244,4 millions USD en 2025 et devrait enregistrer une croissance régulière à un chiffre moyen, les fonderies d'aluminium privilégiant des compositions chimiques prévisibles. Le grade naturel progresse à un TCAC de 5,39 %, servant les niches premium des frittes, des abrasifs et de la recherche où les seuils de métaux traces sont exigeants. Le grade recyclé, récupéré à partir de revêtements de cuves usagés, reste faible mais a enregistré une croissance à deux chiffres à partir d'une base basse, car les réglementations sur la gestion des déchets encouragent les filières circulaires.
Les producteurs de grade synthétique bénéficient de réseaux de réacteurs discontinus établis et de contrats d'approvisionnement intégrés en fluorspath, garantissant des prix stables et des engagements de volume avec les grands acteurs de l'aluminium. Les fournisseurs de grade naturel capitalisent sur la valeur de rareté, commandant des primes de prix dans les segments spécialisés du verre et des abrasifs qui ne peuvent tolérer des pics d'impuretés. L'innovation en matière de grade recyclé s'appuie sur des avancées en séparation membranaire et en nanofiltration qui permettent de récupérer 87 à 90 % de cryolithe utilisable à partir des déchets de cuves, réduisant les frais d'élimination tout en diminuant les empreintes carbone. À mesure que ces technologies mûrissent, le tonnage recyclé pourrait compenser une part notable de la nouvelle production, modérant la volatilité des coûts des intrants au cours de la prochaine décennie.


Par forme :
efficacité de la poudre face à l'innovation granulaireLa forme en poudre a maintenu une part de marché de 57,05 % en 2025, car sa granulométrie fine se dissout rapidement dans les bains électrolytiques, optimisant l'efficacité du courant dans les fonderies. La taille du marché de la cryolithe pour la poudre a approché 179,45 millions USD en 2025, mais les produits granulaires progressent à un TCAC de 5,26 % à mesure que les opérateurs installent des alimentateurs automatisés favorisant les agglomérats à faible teneur en poussières et à écoulement libre. Les produits granulaires réduisent également le risque d'inhalation, facilitant la conformité aux règles de sécurité au travail de plus en plus strictes en Europe et en Amérique du Nord.
Les ingénieurs de procédés adaptent désormais les distributions granulométriques à des plages d'ampérage spécifiques, en équilibrant la cinétique de dissolution et la stabilité du bain. Les médias granulaires réduisent les coûts d'entretien en minimisant les changements de sacs filtrants et les nettoyages au sol, notamment dans les grandes fonderies utilisant des systèmes de dosage en continu. Les équipementiers en Norvège et au Canada promeuvent des convoyeurs pneumatiques en circuit fermé compatibles avec les granulés, stimulant l'adoption dans les projets en développement (greenfield). Les grades en poudre dominent encore dans les économies émergentes où les budgets d'investissement limitent les mises à niveau des équipements, bien que des conversions à long terme soient probables à mesure que les analyses de coûts du cycle de vie favorisent la manutention sans poussière.
Par application :
hégémonie de la fusion de l'aluminium face à la diversificationLa fusion de l'aluminium détenait 77,25 % de la taille du marché de la cryolithe en 2025 et continue d'ancrer la demande en volume jusqu'en 2031. Les volumes totaux liés à la fusion ont progressé parallèlement aux démarrages de nouvelles cuves en Indonésie, en Inde et au Moyen-Orient, maintenant de solides accords d'approvisionnement avec les fournisseurs de grade synthétique. Néanmoins, les utilisations hors fusion progressent à un TCAC de 5,41 %, portées par les additifs pour cathodes de batteries sodium-ion, les mélanges de flux de soudage et les meules abrasives à haute performance.
Des chercheurs en matériaux de batterie en Chine rapportent une stabilité de cyclage améliorée lorsque Na₃AlF₆ est dopé dans des cathodes à oxydes en couches, signalant une voie de croissance de niche mais stratégique. Les fabricants d'abrasifs incorporent de la cryolithe pour moduler la dureté de liaison, améliorant la durée de vie des meules pour l'usinage d'alliages exotiques utilisés dans les moteurs aérospatiaux. Les formulateurs de flux de soudage commercialisent des électrodes à faible teneur en hydrogène auprès des fabricants d'éoliennes offshore et de constructeurs de navires GNL, mettant en avant le critère de réduction de l'hydrogène de 25 % obtenu avec des ajouts de cryolithe. Collectivement, ces débouchés diversifiés protègent le marché contre l'érosion à long terme de la demande en fusion liée à l'adoption des anodes inertes.
Analyse géographique
Marché de la Cryolite en Asie-Pacifique
L'Asie-Pacifique a dominé le marché de la cryolite avec une part de revenus de 43,12 % en 2025, portée par l'immense base de fusion de la Chine et renforcée par les ajouts de capacité en Inde. La demande régionale s'est encore développée après que Navin Fluorine en Inde s'est engagée à investir 14 milliards INR dans des usines d'acide fluorhydrique en amont, réduisant ainsi les risques liés à l'approvisionnement en matières premières. Le Japon et la Corée du Sud ont consommé des tonnages stables pour les abrasifs de précision et le verre de qualité électronique, tandis que les investissements de l'ASEAN dans le laminage et la fonderie d'aluminium ont soutenu des gains progressifs. Le CAGR prévisionnel de 5,18 % de la région demeure le plus élevé au monde, soutenu par les mesures de relance gouvernementales en faveur des chaînes d'approvisionnement pour les véhicules électriques et les réseaux d'énergie renouvelable.
Marché de la Cryolite en Amérique du Nord
L'Amérique du Nord représente un marché mature mais axé sur l'innovation. Les États-Unis ont importé 3 850 t de cryolite au quatrième trimestre 2024, dont la majeure partie provenait des mines de fluorine mexicaines qui ont fourni 74 % des importations de qualité acide. Des alliances stratégiques telles que le partenariat Chemours-Energy Fuels visent à reconstruire les chaînes de valeur domestiques du fluor et à réduire l'exposition géopolitique. Les alumineries alimentées à l'hydroélectricité au Canada font progresser les initiatives de décarbonation, notamment le pilote ELYSIS de Rio Tinto sur le complexe d'Arvida, dont la première production commerciale est prévue en 2027. Ces projets pourraient faire évoluer les profils de demande vers des systèmes d'électrolytes de plus haute pureté et potentiellement de moindre volume à long terme.
Marché de la Cryolite en Europe
L'Europe met l'accent sur la conformité réglementaire et l'efficacité des ressources. Les ventes de Solvay à 4,686 milliards EUR en 2024 soulignent le caractère ancré mais compétitif du secteur chimique régional. Les obligations REACH de l'UE incitent à l'adoption de systèmes de récupération en circuit fermé, ouvrant la voie à des installations de nanofiltration d'inspiration MIT qui extraient l'aluminium des électrolytes usés avec une efficacité de 99,1 %. L'Allemagne, la France et les pays scandinaves exigent de la cryolite de haute pureté pour les programmes aérospatiaux et l'aluminium de qualité emballage. La croissance de la consommation à long terme est modeste, mais la valeur par tonne augmente à mesure que les applications spécialisées progressent dans le mix produit et que les mécanismes d'ajustement carbone aux frontières pénalisent les importations à plus fortes émissions incorporées.

Analyse de la chaîne de valeur
La création de valeur de la cryolithe commence en amont avec les matières premières fluorées et les intrants d'alumine et de sodium. Comme l'extraction minière naturelle est largement absente sur le plan commercial, la majeure partie de l'approvisionnement est synthétique, produite en faisant réagir de l'acide fluorhydrique (ou d'autres sources de fluor telles que l'acide fluorosilicique sous-produit de la chaîne des phosphates et des engrais) avec de l'hydrate d'alumine et des sources de sodium (carbonate de sodium ou soude caustique) pour fabriquer de l'hexafluoroaluminate de sodium. La disponibilité des matières premières et les exigences de conformité liées à la manipulation du fluor déterminent le coût et la continuité, et la Chine reste un centre clé de fabrication et de consommation grâce à ses vastes écosystèmes intégrés du fluor et de l'aluminium.
Les transformateurs chimiques intermédiaires exploitent des procédés par lots ou continus, puis finissent la cryolithe sous forme de poudre ou de granulés adaptés au dosage et à la sécurité. La demande en aval est dominée par les fonderies d'aluminium, où la cryolithe agit comme composant électrolytique du bain fondu dans les cellules Hall-Héroult, tandis que les abrasifs, les flux de soudage et les fritte de verre ou d'émail constituent des poches de demande plus petites mais en croissance, nécessitant un contrôle plus strict des impuretés. La distribution combine généralement l'approvisionnement contractuel des fonderies et les distributeurs chimiques régionaux pour les utilisateurs industriels ; la logistique et la documentation (transport de matières dangereuses et contrôles d'exposition au fluorure) élèvent les barrières pour les petits nouveaux entrants. L'intégration transfrontalière se manifeste également dans les liens commerciaux régionaux, comme l'accord de juin 2026 entre le Tadjikistan et l'Azerbaïdjan pour l'échange de composés d'aluminium transformés (y compris la cryolithe) contre des matières premières d'alumine, ce qui indique un approvisionnement bilatéral plus sécurisé plutôt qu'un approvisionnement au comptant.
Paysage concurrentiel
L'offre mondiale est concentrée, avec des conglomérats chimiques diversifiés exploitant des chaînes intégrées de fluorspath vers la cryolithe. Solvay a enregistré un chiffre d'affaires net de 4,686 milliards EUR en 2024 et a maintenu une marge d'EBITDA de 22,5 % malgré la pression des volumes exercée par les fournisseurs asiatiques. Le spécialiste indien Navin Fluorine International a alloué 14 milliards INR à l'expansion des capacités, visant un chiffre d'affaires annuel supplémentaire de 100 millions USD d'ici l'exercice 2027. Les producteurs chinois bénéficient de réserves de fluorspath captives et de leur proximité avec les fonderies, tandis que leurs homologues occidentaux mettent en avant les certifications de sécurité et les faibles empreintes carbone pour maintenir des primes de prix.
Les initiatives stratégiques s'articulent autour du recyclage, de l'intégration verticale et de la diversification des produits. Le procédé de nanofiltration du MIT débloque des taux de récupération des bains usés supérieurs à 99 %, offrant des opportunités de licence qui pourraient réduire les achats de matières vierges pour les fonderies adoptant des modèles d'économie circulaire. Les fournisseurs expérimentent également des sels de fluor pour les secteurs du stockage d'énergie et de l'électrolyse de l'eau, se couvrant contre le déplacement éventuel dans la fusion. Les dépôts de brevets couvrent l'ingénierie des particules, le contrôle des impuretés et des solutions d'alimentation automatisées qui réduisent les émissions de poussières fugitives de 60 % lors d'essais pilotes.
Les discussions de fusions et acquisitions se concentrent sur les participations minières en fluorspath, comme le démontrent les récentes acquisitions chinoises en Mongolie et en Afrique visant à sécuriser des pipelines de matières premières à long terme. Les entreprises occidentales répondent par des contrats d'approvisionnement liés à une extraction durable certifiée. Bien que de nouveaux entrants émergent occasionnellement dans des niches d'abrasifs ou de flux de soudage, les réglementations strictes sur la manipulation du fluor et les coûts en capital constituent des barrières naturelles, préservant la hiérarchie concurrentielle existante.
Acteurs majeurs du secteur de la cryolithe
Solvay
S.B.Chemicals
Dupré Minerals Limited
DO-FLUORIDE NEW ENERGY TECHNOLOGY CO.LTD
Fluorsid
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Cryolite
- DO-FLUORIDE NEW ENERGY TECHNOLOGY CO.LTD
- Dupré Minerals Limited
- Eclipse Metals Ltd.
- Fluorsid
- Harshil Industries
- HENAN JINHE INDUSTRY CO.,LTD
- JINZHOU SATA FUSED FLUXES AND NEW MATERIALS FACTORY
- Navin Fluorine International Limited
- S.B. Chemicals
- Sanyo Corporation of America
- Skyline Chemical Corporation
- Solvay

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur la fourniture de volumes supplémentaires de cryolithe et de formats de manipulation plus sûrs pour les redémarrages de capacité d'aluminium et le débottelage en dehors du cœur traditionnel de l'Asie-Pacifique. Les annonces de juillet 2026 concernant le redémarrage de capacités de fonderies occidentales inactives, y compris les plans liés au redémarrage de la fonderie de New Madrid dans le Missouri et un redémarrage partiel de la fonderie en coentreprise Slovalco en Slovaquie (chacune évoquée pour 75 000 t de capacité), créent des événements d'approvisionnement tangibles pour les matériaux électrolytiques et le soutien à la chimie du bain. Ceci est particulièrement pertinent lorsque les exploitants privilégient des produits granulaires à faible teneur en poussière et des spécifications d'impuretés plus strictes.
Un deuxième domaine d'opportunité concerne l'approvisionnement circulaire et à faible déchet, ancré dans des approches de recyclage et de récupération qui réduisent la dépendance aux intrants de fluor vierge et répondent aux attentes plus strictes en matière de gestion des déchets dans les fonderies. Les performances de nanofiltration rapportées par MIT, incluant un taux de rejet d'aluminium de 99,1 % dans les travaux de récupération de cryolithe usée, soutiennent une voie vers des systèmes de récupération sous licence et des partenariats producteur-fonderie combinant fourniture de produits et services de reprise ou de régénération. En dehors de la fusion, des axes de croissance liés à la formulation restent également visibles dans la recherche sur les additifs de cathode pour batteries sodium-ion et dans les charges de performance pour les abrasifs et les flux de soudage, où les acheteurs privilégient une chimie constante et un contrôle des métaux traces plutôt que le prix des matières premières.
Recent Industry Developments in Marché de la Cryolite
- Mai 2026 : Fluorsid a annoncé un plan de restructuration en réponse à l'instabilité internationale et aux pressions concurrentielles, incluant la décision d'arrêter une partie de ses installations de production ciblant le fluorure d'aluminium et l'acide sulfurique. Les changements dans la production chimique fluorée en amont peuvent réduire la disponibilité des intermédiaires fluorés connexes et modifier les schémas d'approvisionnement pour les sels de fluorure en aval utilisés dans les chaînes d'approvisionnement de la métallurgie de l'aluminium.
- Juin 2025 : Fluorsid a publié son rapport de durabilité 2024 et mis en avant le projet LIFE SYNFLUOR cofinancé par l'UE. Cette communication a renforcé le rôle des activités fluorées réglementées et auditées en Europe et l'accent mis sur les améliorations de procédés liées à la durabilité pour les producteurs chimiques fluorés au service des marchés de l'aluminium et de l'industrie.
- Novembre 2024 : Des recherches soutenues par le programme de développement scientifique et technologique de la province du Jilin et la Fondation nationale des sciences naturelles de Chine ont rapporté des avancées sur la cryolithe et les fluorures métalliques connexes pour les technologies de batteries et l'électrolyse de l'eau. Ces travaux ont élargi le récit des applications au-delà de la fusion de l'aluminium et ont soutenu les efforts de développement de produits autour de qualités de pureté supérieure ou fonctionnellement adaptées.


Marché de la Cryolite Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la cryolithe est défini comme la valeur des matériaux de cryolithe vendus pour un usage industriel, principalement comme flux et additif dans la fusion de l'aluminium et les processus connexes. Nous dimensionnons les signaux d'offre et de demande dans les principales régions de production et de consommation et les convertissons en valeur de marché en USD.
Exclusions du périmètre : ce dimensionnement ne traite pas le spath fluor ou le HF en amont comme revenu de cryolithe, et exclut également la valeur de l'aluminium métallique en aval qui n'est pas vendue en tant que cryolithe.
Aperçu de la segmentation
- Par grade
- Naturel
- Synthétique
- Recyclé (à partir de revêtements de cuves usagés)
- Par forme
- Poudre
- Granulaire
- Par application
- Fusion de l'aluminium
- Production d'abrasifs
- Traitement de surface des métaux
- Émaux et frittes de verre
- Flux de soudage
- Autres applications (additif pour batteries sodium-ion, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des sources publiques qui ancrent le contexte du secteur et le bassin de demande, telles que les informations sur les minéraux de l'USGS, les statistiques commerciales UN Comtrade, les publications de l'International Aluminium Institute, et les publications des services géologiques nationaux dans les principaux pays producteurs. Nous examinons également les grilles douanières et tarifaires utilisées pour les sels de fluorure lorsque cela est pertinent, et parcourons des articles évalués par des pairs qui expliquent les taux d'utilisation typiques de la cryolithe et la chimie des procédés dans la fusion de l'aluminium.
Pour maintenir le modèle ancré dans la réalité, nous utilisons également des dépôts d'entreprises, des présentations aux investisseurs, des rapports annuels, et une couverture de presse crédible pour cartographier les changements de capacité, les redémarrages d'usines et les tensions d'approvisionnement régionales. Dans certains cas, des abonnements payants sont utilisés pour les données financières et le renseignement d'entreprise, les recherches de brevets, et les vérifications d'import-export au niveau des expéditions lorsque les tableaux publics ne sont pas suffisamment détaillés. Les sources listées ici ne sont qu'illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Les données primaires sont construites via des entretiens d'experts et des enquêtes structurées auprès des producteurs, distributeurs et grands acheteurs industriels, suivis de discussions avec des responsables des procédés et des achats qui suivent les tendances de consommation. Pour un marché mondial comme celui de la cryolithe, nous équilibrons volontairement les retours entre l'APAC, l'EMEA et les Amériques afin que les hypothèses sur le mix de qualité, la préférence entre matériau recyclé et synthétique, et l'évolution des prix soient vérifiées par rapport au comportement d'achat réel.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 18 % | APAC : 40 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Petits acteurs : 21 % | Managers : 47 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Notre modèle de marché utilise une logique descendante et ascendante de manière pratique. La construction descendante part de l'activité de fusion de l'aluminium et de l'usage industriel connexe, reconstituée à partir des signaux de production régionaux, des flux commerciaux des matériaux fluorés, et des facteurs de dosage typiques de la cryolithe partagés par les praticiens, puis traduite en valeur à l'aide des fourchettes de prix observées et du mix de qualité. Ensuite, le total est corroboré par des approximations ascendantes sélectives, telles que des vérifications de direction auprès des fournisseurs et distributeurs, des volumes échantillonnés par application, et un simple contrôle de cohérence ASP x volume pour que le chiffre ne s'écarte pas de ce que le canal peut fournir.
Quelques intrants portent la majeure partie du poids du dimensionnement, notamment les tendances de production d'aluminium primaire, les changements de taux d'exploitation des fonderies, les évolutions de la part synthétique par rapport au recyclé, la dépendance aux importations dans les régions en déficit, et l'écart entre le prix de qualité industrielle et celui du matériau à plus haute pureté utilisé dans les applications spécialisées. Pour les prévisions, une analyse de scénarios est utilisée car le marché est sensible aux redémarrages de fonderies, à la disponibilité énergétique et aux changements de capacité pilotés par les politiques, qui ne suivent pas une trajectoire linéaire. Lorsqu'une donnée ascendante manque pour un petit pays ou une application de niche, l'écart est traité en utilisant des facteurs de consommation proxy régionaux et une mise à l'échelle basée sur le commerce, puis revérifié lors d'entretiens avant la validation finale.
Validation des données et cycle de mise à jour
La validation se fait par des vérifications croisées répétées entre les résultats du modèle et des signaux indépendants, tels que l'orientation de la production d'aluminium, le mouvement net des importations-exportations, et les changements de capacité annoncés pour la cryolithe et les matériaux fluorés connexes. Si une région montre un saut inhabituel, les moteurs sont réexaminés, les hypothèses de prix et de mix sont retestées, et les contacts primaires sont recontactés pour confirmer ce qui a changé sur le terrain.
Avant validation finale, le travail passe par des revues internes en plusieurs étapes afin de vérifier la logique de calcul, les conversions d'unités et l'alignement des années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des arrêts majeurs d'usines, des redémarrages significatifs, ou des mesures politiques majeures qui modifient l'activité de fusion de l'aluminium. Juste avant la livraison, un analyste effectue une nouvelle analyse des indicateurs clés afin que les clients reçoivent la vision la plus récente.
Taille du marché de la cryolithe selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles publiées du marché de la cryolithe ne correspondent souvent pas car chaque éditeur fait des choix différents sur les formes de produits à comptabiliser, l'année de départ à retenir, et la manière dont les prix sont moyennés entre les régions. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur la valeur commerciale, et une autre davantage sur les signaux de consommation en usage final.
Certaines estimations externes penchent vers un ensemble plus large de produits chimiques fluorés ou mélangent la cryolithe avec des intrants adjacents utilisés dans le traitement de l'aluminium. Pour Mordor Intelligence, la valeur du marché n'est comptabilisée que pour les qualités de cryolithe vendues dans des applications industrielles définies, et les totaux sont recoupés avec les tendances de production d'aluminium et le mouvement commercial net avant la finalisation de la conversion des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 327,6 millions USD (2026) | |
| Éditeur sectoriel A | 303,4 millions USD (2024) | Utilise une année de base antérieure et est présenté avec une approche orientée sur les prix, ce qui peut modifier l'hypothèse d'ASP effective et tirer la valeur vers le bas lorsque la dispersion des prix régionaux est moyennée différemment. |
| Éditeur sectoriel B | 258,8 millions USD (2024) | Penche vers une base de demande conservatrice et un horizon de prévision plus long, et une visibilité limitée sur la manière dont le mix de qualité et le matériau recyclé sont traités peut maintenir la valeur de marché à court terme plus faible que les constructions ancrées sur les applications. |
En comparant les trois chiffres, l'écart provient principalement du choix de l'année et de la manière dont le modèle est étroitement lié au bassin de demande porté par la fusion de l'aluminium, avant l'application des prix et du mix de qualité. En maintenant les hypothèses traçables à quelques signaux observables et en les revérifiant ensuite par des entretiens, nous obtenons un chiffre équilibré qui peut être reproduit et mis à jour sans changer la logique chaque fois.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la cryolithe ?
La taille du marché de la cryolithe s'élevait à 327,6 millions USD en 2026 et devrait atteindre 401,08 millions USD d'ici 2031, reflétant un TCAC de 4,13 %.
Quelle région domine le marché de la cryolithe ?
L'Asie-Pacifique détient la plus grande part avec 43,12 % grâce à l'immense base de fusion de l'aluminium de la Chine.
Pourquoi la cryolithe synthétique est-elle dominante ?
Les gisements naturels sont épuisés, de sorte que 77,68 % de la demande de 2025 a été satisfaite par des grades synthétiques produits à partir de fluorspath et de composés d'aluminium.
Comment la technologie des anodes inertes pourrait-elle affecter la demande de cryolithe ?
Le déploiement commercial d'anodes inertes sans fluorure réduirait les besoins en électrolytes, ce qui pourrait freiner la croissance de la demande à long terme.
Dernière mise à jour de la page le:



