
Taille et part du marché des agents de couplage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
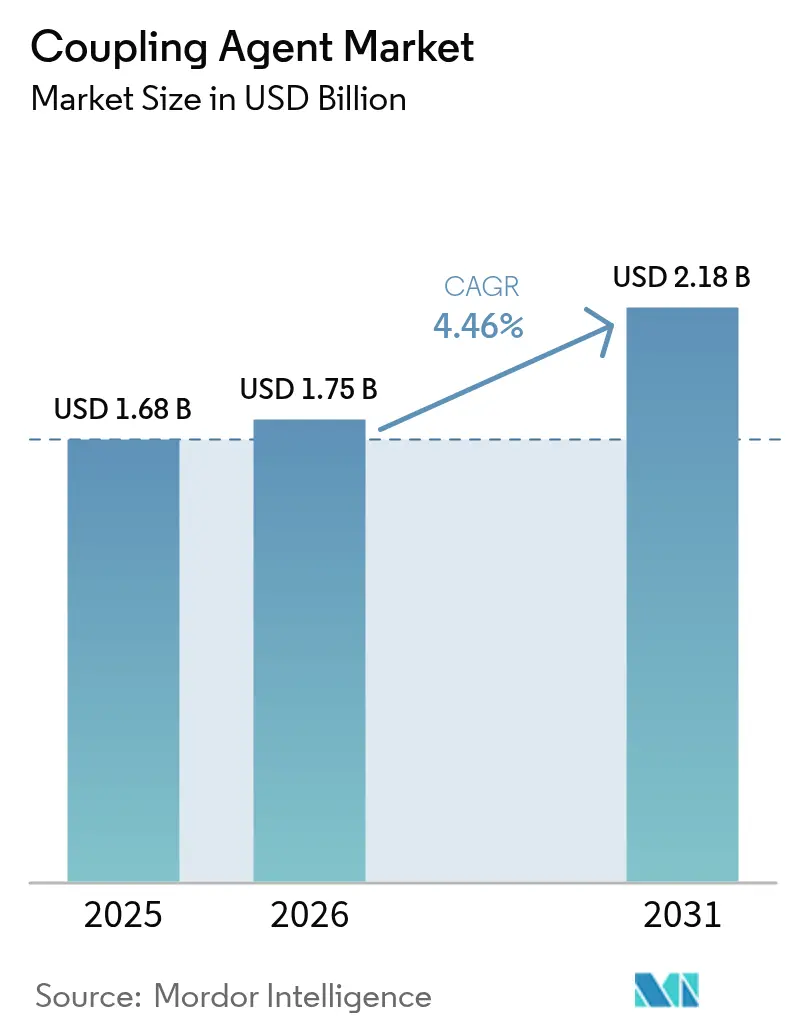
| Taille du Marché (2026) | 1.75 Milliards de dollars |
| Taille du Marché (2031) | 2.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.46 % |
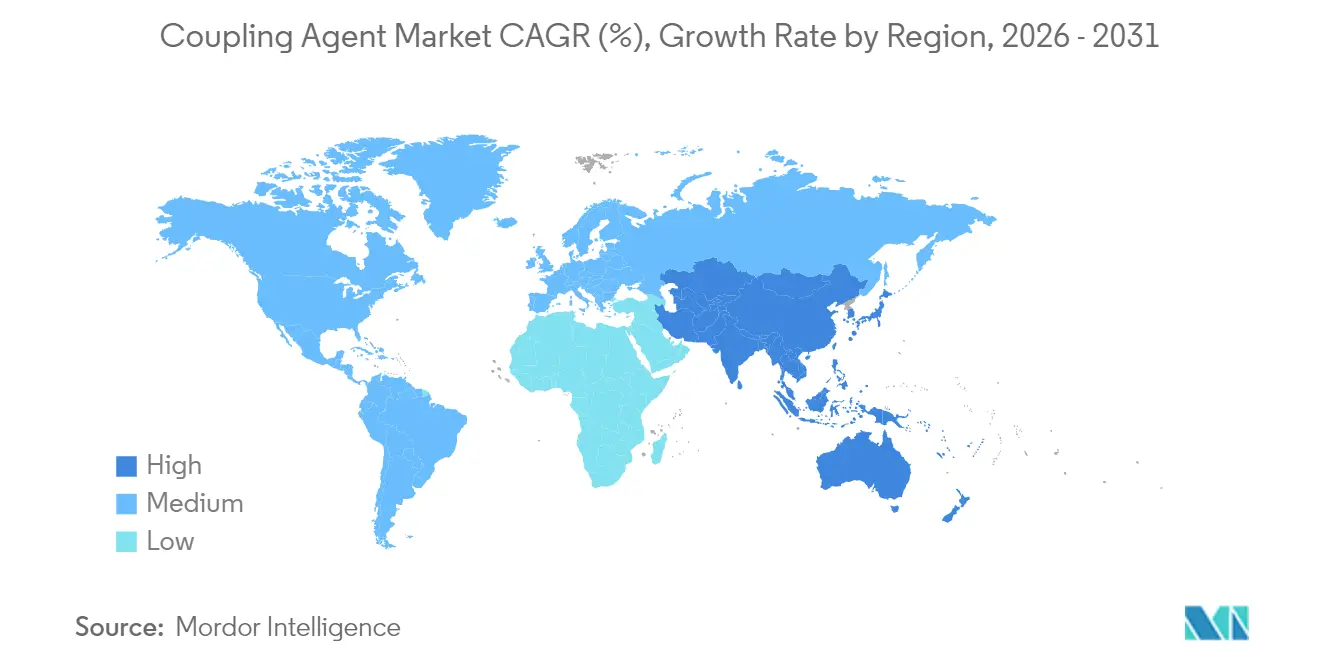
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
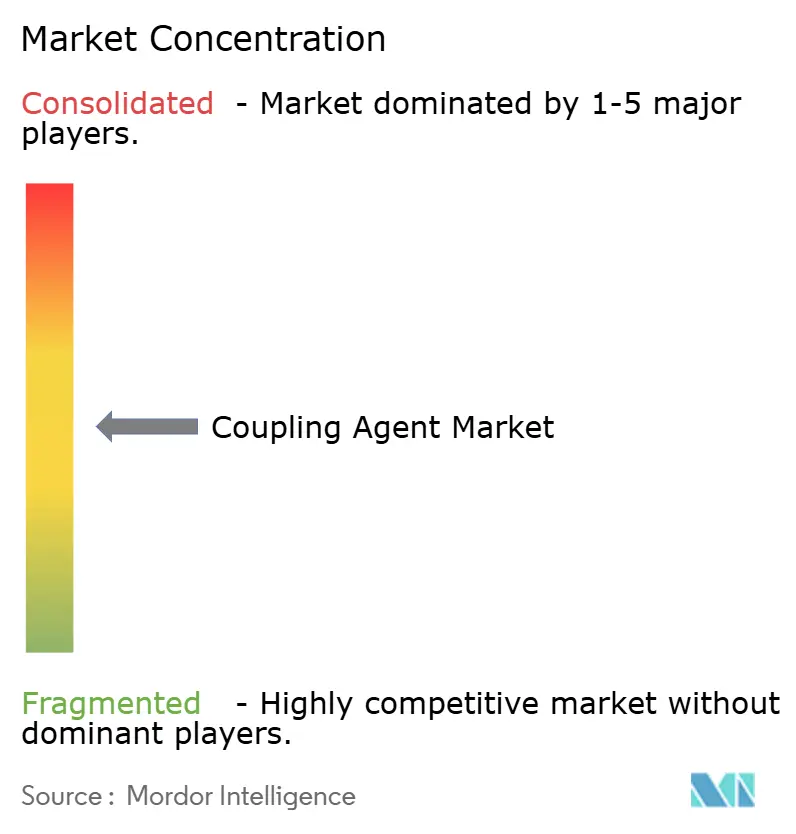
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agents de couplage par Mordor Intelligence
La taille du marché des agents de couplage était évaluée à 1,68 milliard USD en 2025 et devrait croître de 1,75 milliard USD en 2026 pour atteindre 2,18 milliards USD d'ici 2031, à un CAGR de 4,46 % durant la période de prévision (2026-2031). La demande croissante de conceptions multi-matériaux dans les secteurs de l'automobile, de la construction et de la fabrication électronique continue de consolider la position des agents de couplage en tant qu'additifs essentiels à la performance plutôt que comme produits chimiques de base. Les architectures de véhicules allégés, les pneumatiques verts, les mastics de construction sans solvant et les boîtiers de semi-conducteurs avancés reposent tous sur une chimie interfaciale spécialisée, maintenant la résilience du marché des agents de couplage malgré les fluctuations des coûts des matières premières. L'intensité concurrentielle reste modérée car aucun fournisseur unique ne contrôle une part dominante, mais les économies d'échelle et l'expertise en formulation de niche créent toutes deux des voies stratégiques viables. La croissance régionale reste orientée vers l'Asie-Pacifique, où l'expansion de la production de pneumatiques et de véhicules automobiles s'articule avec une vaste base de consommateurs locaux pour renforcer les avantages de coût liés à la capacité.
Principaux enseignements du rapport
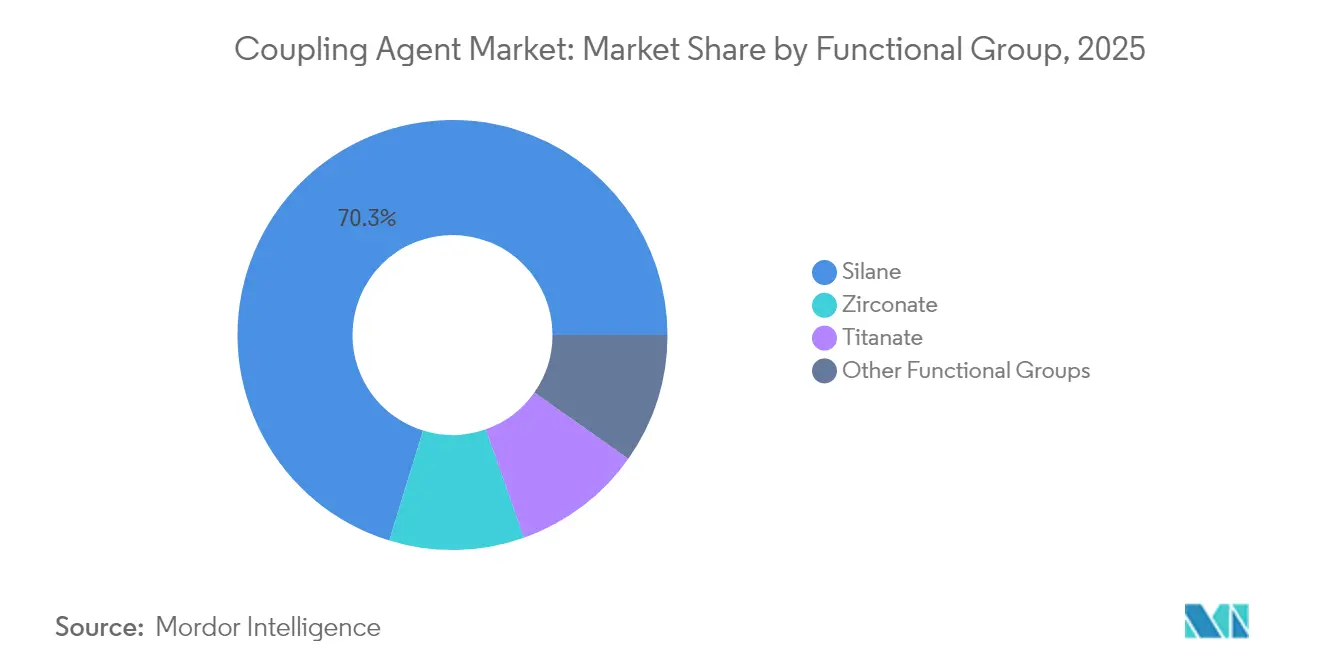
- Par groupe fonctionnel, la chimie des silanes a dominé avec une part de revenus de 70,25 % en 2025, tandis que les variantes de zirconate ont affiché le CAGR le plus rapide de 4,73 % jusqu'en 2031.
- Par application, le caoutchouc et les plastiques ont capturé 46,10 % de la part de marché des agents de couplage en 2025 et devraient se développer à un CAGR de 4,62 % jusqu'en 2031.
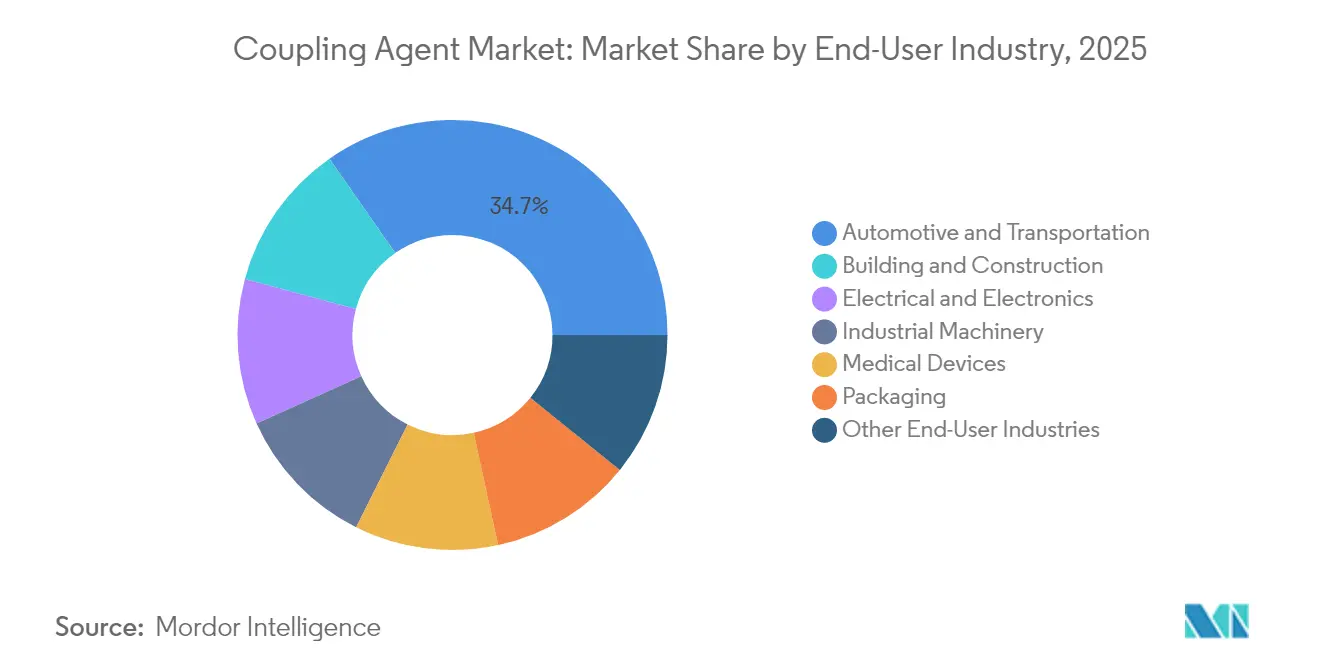
- Par secteur d'utilisation finale, l'automobile et le transport ont représenté 34,70 % de la taille du marché des agents de couplage en 2025 et progresseront au CAGR le plus élevé de 4,78 % sur l'horizon de prévision.
- Par géographie, l'Asie-Pacifique a dominé avec une part de 38,30 % en 2025 et devrait croître à un CAGR de 4,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de pneumatiques verts pour la technologie silice-silane | +1.2% | Mondial, avec l'Asie-Pacifique et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Adoption des plastiques légers et des composites | +0.9% | Automobile en Amérique du Nord et en Europe, aérospatiale en Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor des mastics et adhésifs de construction | +0.7% | Asie-Pacifique en tête, extension vers le Moyen-Orient et l'Afrique et l'Amérique latine | Court terme (≤ 2 ans) |
| Miniaturisation de l'électronique et protection contre l'humidité | +0.6% | Pôles électroniques d'Asie-Pacifique, expansion vers le marché mondial | Moyen terme (2-4 ans) |
| Transition vers les adhésifs SMP sans solvant | +0.4% | Europe et Amérique du Nord, portée par la réglementation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des plastiques légers et des composites
Les équipementiers automobiles ciblant des plafonds stricts de CO₂ moyen de flotte s'appuient de plus en plus sur les plastiques renforcés de fibres de carbone, les hybrides aluminium-polymère et les assemblages multi-matériaux qui doivent résister aux cycles de vibration, de brouillard salin et de température. La feuille de route 2025 du Département américain de l'Énergie sur les matériaux en environnements sévères identifie les traitements de surface fonctionnels — y compris les apprêts ancrés au silane — comme un facteur transversal pour les châssis et les boîtiers de batteries de nouvelle génération[1]Département américain de l'Énergie, « Panorama national des opportunités transversales à fort impact pour les matériaux de nouvelle génération en environnements sévères », energy.gov. Des supports aérospatiaux fabriqués par fabrication additive via l'écriture directe à l'encre ont affiché des gains de rigidité en traction de 39 % après l'introduction d'une pré-imprégnation modifiée au silane, illustrant comment l'impression 3D ouvre de nouveaux nœuds de demande pour les agents de couplage.
Essor des mastics et adhésifs de construction
L'urbanisation rapide en Inde, en Indonésie et au Viêt Nam stimule les volumes de mastics de vitrage, d'adhésifs silicone structuraux et de revêtements de façade. Les technologies de polyuréthane à durcissement humide et de polymère silyl-modifié (SMP) dominent les spécifications en climat tropical car les réseaux à terminaison silane résistent au décollement induit par l'humidité. Le repositionnement du portefeuille de Huntsman en 2025 vers les chimies des matériaux pour batteries et des adhésifs de construction illustre la façon dont les producteurs intégrés poursuivent les opportunités à forte croissance dans les infrastructures civiles. L'adoption croissante des flux de travail de modélisation des informations du bâtiment fait émerger des systèmes d'adhésifs intelligents associant liaison mécanique et capteurs intégrés — une fonctionnalité mieux assurée par des interfaces d'agents de couplage sur mesure.
Miniaturisation de l'électronique et protection contre l'humidité
Les boîtiers avancés au niveau de la tranche dans les terminaux 5G et les accélérateurs d'intelligence artificielle nécessitent des films barrières ultraminces à faible constante diélectrique qui combattent le délaminage induit par l'humidité. Les résines hydrocarbonées de Shin-Etsu pour substrats 5G en 2024 soulignent la transition vers des formulations stables à des températures de refusion élevées tout en étant compatibles avec des couches de redistribution en cuivre complexes. Des recherches sur la liaison de tranches de dioxyde de silicium par catalyse chimique ont atteint une énergie d'adhésion plus élevée à des températures de recuit réduites, confirmant l'effet de levier de performance des chimies silane optimisées dans les architectures à chiplets. À mesure que les empreintes des composants se réduisent, le contrôle précis de la concentration en silane et de la densité de réticulation des condensats devient critique pour maintenir l'intégrité diélectrique.
Transition vers les adhésifs SMP sans solvant
Les plafonds européens de COV et la surveillance plus stricte de l'Agence américaine de protection de l'environnement en Amérique du Nord accélèrent la migration des colles de contact à base de solvant vers les systèmes SMP à durcissement humide. L'innovation en matière d'agents de couplage se concentre désormais sur les oligomères d'alcoxysilane à durcissement à température ambiante qui égalent la résistance de liaison historique tout en éliminant les isocyanates et le chlorure de méthylène. La mise à jour de la Règle 1151 du District de gestion de la qualité de l'air de la côte sud souligne la pression de conformité qui pousse les formulateurs vers des technologies riches en silane et sans solvant[2]Agence américaine de protection de l'environnement, « Mise à jour de la réglementation sur le chlorure de méthylène », epa.gov . Les fournisseurs gagnants investissent dans des mélanges de silanes sur mesure qui offrent une résistance initiale rapide sans sacrifier la stabilité au stockage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières du silane | -0.8% | Mondial, avec la fabrication en Asie-Pacifique la plus exposée | Court terme (≤ 2 ans) |
| Réglementations strictes sur les COV et la santé | -0.5% | Europe et Amérique du Nord, portée par la réglementation | Moyen terme (2-4 ans) |
| Risque d'approvisionnement en tétrachlorure de titane | -0.3% | Production mondiale d'agents de couplage à base de titanate | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières du silane
Les prix des matières premières d'éthylsilicate et de chlorosilane ont fluctué jusqu'à 18 % d'un trimestre à l'autre en 2024 en raison de tempêtes ayant perturbé les clusters de production côtiers chinois. La durée de conservation limitée oblige les formulateurs à maintenir des stocks réduits, amplifiant l'impact sur la trésorerie des pics du marché au comptant. Les fournisseurs disposant d'une intégration en amont dans la fusion du silicium métal ou de contrats à long terme sur les chlorures protègent mieux leurs marges, suscitant l'intérêt pour des fusions de la part des producteurs de siloxanes de base cherchant à sécuriser l'approvisionnement en monomères. Les acteurs de second rang dépourvus d'outils de couverture font face à des cycles de fonds de roulement plus serrés, ce qui pourrait déclencher une consolidation supplémentaire.
Réglementations strictes sur les COV et la santé
L'Agence européenne des produits chimiques a renforcé les restrictions sur certains composés organosiliciés en 2024, augmentant les coûts des tests de conformité et allongeant les délais d'enregistrement des produits. Aux États-Unis, l'Agence américaine de protection de l'environnement a élargi les interdictions relatives au chlorure de méthylène, catalysant une transition vers des promoteurs d'adhésion à base aqueuse qui nécessitent souvent des niveaux de chargement en silane plus élevés mais offrent une adhérence initiale plus faible. Les formulateurs de plus petite taille doivent soit financer de nouveaux laboratoires analytiques, soit abandonner les gammes à base de solvant, concentrant la croissance future parmi les multinationales bien capitalisées capables de reformulation rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par groupe fonctionnel :
la chimie des silanes domine les interfaces multi-substratsLes variantes de silane ont représenté 70,25 % des revenus de 2025, soulignant leur compatibilité inégalée avec les polymères organiques et les charges inorganiques. Les liaisons siloxane stables générées par hydrolyse et condensation permettent aux formulateurs de relier les surfaces de verre, de métal, de minéraux et de polymères en une seule étape, soutenant une préférence durable au sein du marché des agents de couplage. Les molécules de zirconate, bien que représentant une part plus faible, ont affiché le CAGR le plus rapide de 4,73 % jusqu'en 2031 car elles tolèrent des températures de service qui provoquent la scission des siloxanes. Les offres de titanate restent de niche, souvent sélectionnées pour les systèmes polyoléfiniques chargés sensibles à l'humidité où leur action chélatante supprime la hausse de viscosité induite par l'eau.
Des travaux académiques récents montrent que l'intégration d'un motif acide 2-pyrone-4,6-dicarboxylique dans des chaînes de polydiméthylsiloxane augmente la résistance thermo-oxydative de 27 °C tout en doublant la résistance au cisaillement par recouvrement sur des substrats en aluminium. Ces résultats valident les efforts continus pour étendre les enveloppes de performance des silanes conventionnels plutôt que de remplacer entièrement la chimie. Par conséquent, le marché des agents de couplage continue de s'articuler autour de l'innovation incrémentale des silanes parallèlement au déploiement ciblé des zirconates dans les assemblages aérospatiaux et électroniques à haute température.


Par application :
le caoutchouc et les plastiques mènent la transition vers la mobilité verteLe caoutchouc et les plastiques ont capturé 46,10 % de la demande de 2025 et devraient croître à un CAGR de 4,62 % jusqu'en 2031, confirmant leur statut de principal moteur de l'expansion du marché des agents de couplage. Les bandes de roulement de pneumatiques silice-silane réduisent la résistance au roulement, tandis que les fibres de verre ou de basalte silanisées renforcent les pièces de caisse en blanc en polyamide et polypropylène sans pénaliser la recyclabilité. Les adhésifs et mastics restent le deuxième débouché en importance, portés par les mises en chantier de logements en mégapoles et les rénovations qui privilégient la liaison SMP aux fixations mécaniques. Les peintures et revêtements s'appuient sur des silanes organofonctionnels pour améliorer l'adhérence sur les façades en acier galvanisé et les panneaux composites.
Les composants fabriqués par fabrication additive constituent désormais une sous-application en émergence rapide : des études ont révélé que des filaments à fibres continues pré-imprégnés revêtus de 3-aminopropyl-triéthoxysilane atteignaient une résistance à la traction 58 % plus élevée que les témoins non modifiés, offrant aux concepteurs la confiance nécessaire pour substituer des pièces imprimées en 3D à l'aluminium fraisé dans les drones et les articles de sport. Ces gains de performance garantissent une base adressable future en expansion pour le marché des agents de couplage dans les plastiques techniques à haute valeur ajoutée.
Par secteur d'utilisation finale :
l'automobile continue de défendre l'allègement des véhiculesL'automobile et le transport ont représenté 34,70 % de l'utilisation en 2025 et enregistreront un CAGR de 4,78 % jusqu'en 2031, en phase avec les objectifs agressifs d'électrification des flottes et de réduction du poids à l'échelle mondiale. Les véhicules électriques à batterie intègrent des packs multi-matériaux où les charges thermiquement conductrices doivent adhérer à la fois aux boîtiers en aluminium et aux films diélectriques polymères, une interface gérée par des silanes à fonction époxy. Les groupes motopropulseurs électriques élèvent également les températures de fonctionnement sous capot, accélérant l'intérêt pour les chimies de couplage à base de zirconate et de phosphate.
Le bâtiment et la construction constituent le deuxième débouché en importance, capitalisant sur les façades vitrées de grande hauteur, la préfabrication modulaire et les rénovations à énergie nette zéro qui dépendent de la durabilité à long terme des mastics. La demande en électronique, bien que plus faible en tonnage, commande des valeurs unitaires premium car chaque couche de boîtier avancé intègre des quantités en microlitres de silane mais génère des améliorations de fiabilité au niveau du dispositif disproportionnées. La poussée vers les batteries à état solide, les piles à combustible à hydrogène et le matériel de réseau intelligent diversifie davantage les cibles des agents de couplage, renforçant les perspectives de croissance pour les fournisseurs capables de transférer les apprentissages de l'automobile vers les écosystèmes de stockage d'énergie.
Analyse géographique
Marché des agents de couplage en Asie-Pacifique
L'Asie-Pacifique a conservé une part de 38,30 % en 2025 et se développera à un CAGR de 4,67 % jusqu'en 2031, consolidant sa position d'épicentre de la demande sur le marché des agents de couplage. La Chine produit plus de la moitié des pneus radiaux mondiaux, et chaque passage progressif des mélanges de bande de roulement à base de noir de carbone vers des mélanges silice-silane amplifie directement les volumes locaux de silane consommés. La capacité d'assemblage de voitures particulières en Inde devrait dépasser 7 millions d'unités d'ici 2027, ce qui accroît la consommation de promoteurs d'adhésion pour le collage du verre, les revêtements de soubassement et les composites allégés. Le Japon et la Corée du Sud se concentrent sur les applications électroniques et semi-conductrices à haute valeur ajoutée, où les silanes ultra-purs assurent des barrières à l'humidité critiques. Les économies de l'ASEAN, notamment le Vietnam et la Thaïlande, attirent des investissements directs étrangers dans des usines de pneumatiques, d'électronique et d'appareils électroménagers, offrant de nouvelles bases de clientèle aux producteurs régionaux de silane.
Marché des agents de couplage en Amérique du Nord
L'Amérique du Nord représente un marché mature mais technologiquement dynamique. Les règles relatives au contenu domestique de l'Inflation Reduction Act incitent les équipementiers américains et mexicains de batteries et de véhicules électriques à s'approvisionner localement en agents de couplage, ce qui pourrait perturber les chaînes d'approvisionnement centrées sur l'Asie. La migration des équipementiers vers des châssis de pick-up moulés par transfert de résine et des arbres de transmission en fibre de carbone stimule la demande de traitements de surface à base d'aminosilane. Les équipements pour sables bitumineux et les infrastructures arctiques du Canada créent des besoins de niche pour des systèmes de couplage résistants aux chocs thermiques et à l'exposition chimique.
Marché des agents de couplage en Europe
La législation stricte du Pacte vert européen contraint à une reformulation rapide vers des chimies à faible teneur en COV et d'origine biosourcée. Les constructeurs automobiles allemands sont en tête du déploiement mondial de bacs de batteries en matériaux mixtes assemblés avec des adhésifs réticulés au silane, tandis que les immeubles de grande hauteur en bois préfabriqué des pays nordiques s'appuient sur des mastics hybrides améliorés au silane pour garantir la résistance au feu et le contrôle de l'humidité. Les marchés d'Europe de l'Est élargissent la base adressable depuis que Momentive a étendu son partenariat avec Safic-Alcan en 2024 pour renforcer la distribution régionale. Collectivement, ces dynamiques garantissent que l'Europe reste à la fois un catalyseur de conformité et un segment premium au sein du marché mondial des agents de couplage.

Paysage réglementaire
La conformité réglementaire des agents de couplage est de plus en plus façonnée par les inventaires chimiques et les contrôles des risques d'exposition, ce qui affecte les délais d'enregistrement, les coûts de test et l'accès au marché pour les silanes organofonctionnels utilisés dans les adhésifs, mastics, caoutchoucs, plastiques et l'électronique. Aux États-Unis, l'EPA a finalisé des amendements aux procédures réglementaires TSCA relatives aux nouvelles substances chimiques en décembre 2024, renforçant l'importance de la qualité initiale des dossiers et de la vérification du statut d'inventaire pour les nouvelles chimies d'agents de couplage ou celles modifiées.
Les exigences relatives aux substances en contact avec les aliments et aux substances restreintes se durcissent également autour des systèmes adhésifs en aval dans lesquels les agents de couplage sont intégrés. Dans l'Union européenne, un amendement REACH publié en juin 2026 a fixé une limite de libération migratoire du nickel de 0,5 ug/cm2/semaine pour les applications époxy structurelles porteuses, avec effet au 1er juillet 2026, ce qui accroît les exigences de validation pour les systèmes de liaison à base d'époxy pouvant intégrer des promoteurs d'adhésion à base de silane. Aux États-Unis, les mises à jour de la FDA en 2026 (y compris le 21 CFR Part 117 et les mises à jour du 21 CFR Part 175.300) renforcent la conformité aux limites de migration pour certaines catégories d'adhésifs, incitant les formulateurs à étayer les allégations de contact alimentaire par des preuves de test plus explicites plutôt que par un positionnement générique.
Analyse de la chaîne de valeur
La chaîne de valeur des agents de couplage commence par des matières premières amont telles que le silicium métal et les alcools, qui sont converties en chlorosilanes et organosilanes, puis transformées davantage en agents de couplage silane organofonctionnels. Des volumes plus faibles d'alternatives à base de titanate et de zirconate dépendent également d'intermédiaires liés au titane. L'économie de production et la résilience dépendent fortement de la purification, de la manipulation contrôlée en humidité et de l'accès à des intrants amont constants, car de petites variations d'impuretés peuvent contribuer à des défaillances d'adhésion dans des usages finaux exigeants.
La qualification et la validation en aval constituent une autre contrainte contraignante. Dans l'automobile et le transport, les processus d'approbation client (souvent alignés sur des exigences de type PPAP) peuvent prendre de 12 à 24 mois et inclure des tests de cycles thermiques, de résistance à l'humidité et d'exposition chimique, prolongeant le délai de mise sur le marché pour les nouvelles nuances et favorisant les fournisseurs disposant de laboratoires d'application et de relations OEM de long terme. Les circuits en aval passent par la fourniture directe aux transformateurs de caoutchouc, aux fabricants de masterbatch plastique, aux formulateurs d'adhésifs et de mastics (y compris les systèmes SMP) et aux transformateurs de matériaux électroniques, avec des réseaux de distribution soutenant une nomenclature standardisée des nuances de silane utilisée dans les achats (par exemple, KH-550, KH-560, KH-570, KH-580, KH-792). L'intensité logistique et de service différencie également les fournisseurs, car de nombreux clients exigent un support technique local et un inventaire en juste-à-temps près des pôles de fabrication. L'ensemble concurrentiel comprend des multinationales intégrées disposant de chaînes de siloxane et des producteurs régionaux qui rivalisent sur le coût et la réactivité, tandis que des activités de canal, comme la participation de Nanjing Capatue Chemical Co., Ltd. au salon Wire 2026 en Allemagne en avril 2026, reflètent la manière dont les producteurs utilisent les plateformes commerciales et industrielles pour atteindre les clients des câbles, des plastiques et de la formulation industrielle.
Paysage concurrentiel
Le secteur des agents de couplage présente une structure concurrentielle modérément fragmentée. Dow, Evonik, Shin-Etsu, Momentive et Wacker disposent d'empreintes de production multirégionales et de chaînes de siloxanes intégrées, leur conférant des avantages en matière d'approvisionnement et des réseaux mondiaux de services techniques. Pourtant, des maisons spécialisées telles que Gelest ou Nusil se taillent des niches rentables grâce à des silanes organofonctionnels sur mesure, des grades de très haute pureté et des services de formulation collaborative. Les barrières à l'entrée sur le marché restent modérées : les dépenses en capital pour les hydrolyseurs de silane de base sont gérables, mais la réplication de laboratoires pilotes polyvalents et de centres de tests d'application exige un investissement plus important.
Les tendances stratégiques mettent l'accent sur l'intégration verticale et le regroupement de solutions. La fusion en 2024 par Evonik de ses activités Silice et Silanes en Smart Effects vise des offres combinées d'agents de couplage avec des charges renforçantes pour capter une plus grande part des budgets de formulation des clients du secteur des pneumatiques. Wacker collabore avec des formulateurs d'adhésifs pour précharger des réticulants silane dans des fûts de polymères SMP, simplifiant le mélange en aval et sécurisant des contrats de volume à long terme. À l'inverse, des innovateurs explorent des précurseurs de bio-silane dérivés de cendres de balle de riz et de bagasse de canne à sucre pour découpler la tarification de la volatilité des matières premières de chlorosilane.
Leaders du secteur des agents de couplage
Momentive
Dow
Evonik Industries AG
Wacker Chemie AG
Shin-Etsu Chemical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des agents de couplage
- 3M
- Arkema
- Dow
- Evonik Industries AG
- Gelest Inc.
- HEXPOL AB
- Huntsman Corporation
- JNC Corporation
- Kenrich Petrochemicals Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Wacker Chemie AG

Opportunités de marché et perspectives d'avenir
Un espace vacant s'ouvre autour de l'approvisionnement local pour local de silanes de haute pureté adaptés aux applications électroniques, aux matériaux liés aux véhicules électriques et au compoundage de pneus verts, où les clients relient de plus en plus les performances à une chimie contrôlée et à une constance lot à lot. Des investissements concrets et des changements d'implantation renforcent cette évolution. Momentive et Jiangxi Hungpai ont formé une coentreprise via un accord signé en février 2025, axée sur la fabrication et la commercialisation de silanes en Asie, et Wacker a mis en service de nouvelles lignes de production de silanes spécialisés sur son site de Zhangjiagang en Chine en mai 2025 pour répondre à la demande de l'électronique et des véhicules à énergie nouvelle. Ensemble, ces mouvements suggèrent que la production régionale, les délais plus courts et la proximité du service technique deviennent des exigences concurrentielles fondamentales.
Un second ensemble d'opportunités émerge dans la reformulation des adhésifs et mastics motivée par la conformité. La pression réglementaire sur les COV et certaines substances augmente la demande de systèmes silane compatibles avec les chimies en phase aqueuse et sans solvant, ainsi que des voies plus claires de conformité aux limites de migration. Evonik a élargi son portefeuille d'additifs silane et de promoteurs d'adhésion en 2025 avec des produits positionnés pour des formulations à COV réduits et optimisées pour l'étiquetage, tandis que les mises à jour de la FDA et du règlement REACH de l'UE en 2026 renforcent la nécessité d'une conformité étayée par des tests pour certaines catégories d'adhésifs. Les fournisseurs combinant agents de couplage, support de formulation, dossiers de validation et dossiers de conformité spécifiques à chaque région améliorent leur voie vers la spécification dans des marchés finaux réglementés tels que la construction, le collage industriel et certaines applications dans les installations alimentaires.
Recent Industry Developments in Marché des agents de couplage
- Juin 2026 : La Commission européenne a publié un amendement REACH fixant une limite de libération migratoire du nickel de 0,5 ug/cm2/semaine pour les applications époxy structurelles porteuses, avec effet au 1er juillet 2026. Cela augmente les besoins de tests de conformité et de documentation pour les systèmes de liaison à base d'époxy où des agents de couplage silane sont utilisés pour renforcer l'adhésion et la durabilité. Ce changement pousse les formulateurs et les fournisseurs d'agents de couplage à renforcer la traçabilité et les dossiers de validation pour les produits destinés à l'UE.
- Février 2025 : Momentive a signé un accord définitif avec Jiangxi Hungpai New Material Co., Ltd. pour établir une coentreprise dédiée à la fabrication, la promotion et la vente de silanes en Asie. Cette démarche soutient la production régionale pour les principaux centres de demande liés aux pneus, aux plastiques et aux adhésifs, renforçant la fiabilité de l'approvisionnement et réduisant les délais pour les clients. Elle accroît également la pression concurrentielle sur les fournisseurs desservant l'Asie-Pacifique sans fabrication ni support technique localisés.
- Mai 2024 : KCC Corporation a finalisé l'acquisition totale de Momentive Performance Materials, marquant un changement majeur de propriété et d'intégration pour un fournisseur mondial clé d'agents de couplage organosilane et de technologies silicone associées. Cette transaction renforce la capacité de KCC à aligner le développement des produits et la planification de capacité de Momentive avec les priorités plus larges de la chaîne de valeur silicone. Clients et concurrents ont suivi cette opération pour ses implications sur le positionnement du portefeuille, la sécurité d'approvisionnement et l'orientation des investissements dans les silanes et les applications en aval.


Marché des agents de couplage Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par les agents de couplage qui améliorent l'adhésion entre matériaux dissemblables, principalement les polymères, les charges, les fibres et les substrats, dans le cadre d'usages de fabrication industrielle. Les valeurs reflètent les ventes de ces chimies dans les applications d'usage final où l'amélioration de l'adhésion interfaciale est la fonction visée.
Exclusions de périmètre : Nous excluons les additifs non liés qui n'agissent pas comme agents de couplage, ainsi que les auxiliaires de transformation internes non vendus comme produits d'agents de couplage commerciaux.
Aperçu de la segmentation
- Par groupe fonctionnel
- Silane
- Titanate
- Zirconate
- Autres groupes fonctionnels
- Par application
- Caoutchouc et plastiques
- Adhésifs et mastics
- Peintures et revêtements
- Traitement des fibres
- Autres applications
- Par secteur d'utilisation finale
- Automobile et transport
- Bâtiment et construction
- Électricité et électronique
- Machines industrielles
- Dispositifs médicaux
- Emballage
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier où les agents de couplage sont consommés et ce qui stimule leur usage dans le caoutchouc et les plastiques, le traitement des fibres, les adhésifs et mastics, et les peintures et revêtements. Nous utilisons des informations publiques pour définir les limites de ce qui constitue un agent de couplage et pour comprendre les cycles de demande typiques liés à la production industrielle.
Les sources examinées comprennent des éléments tels que les statistiques sur les matériaux de l'USGS, les données commerciales et tarifaires de la United States International Trade Commission, les séries de production industrielle d'Eurostat et les flux commerciaux d'UN Comtrade. Celles-ci nous aident à vérifier la direction et l'ampleur de la consommation régionale et des mouvements commerciaux. Nous consultons également les rapports annuels et présentations aux investisseurs des entreprises, les sites d'associations et la presse industrielle réputée pour suivre les changements de capacité, les démarrages d'usines et le positionnement produit par fournisseur. Le cas échéant, un abonnement payant pour les données financières des entreprises et une base de données de brevets sont utilisés pour soutenir la cartographie des fournisseurs et les vérifications des tendances technologiques. Cette liste n'est pas exhaustive, et des références publiques supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que nous observons dans les sources publiques et pour combler les lacunes concernant la logique de tarification, les taux de traitement typiques et l'évolution du mix entre les chimies silane, titanate et zirconate. Nous nous sommes entretenus avec des participants tout au long de la chaîne de valeur, notamment des experts côté matières premières, des formulateurs et compoundeurs, des distributeurs, ainsi que des équipes d'achats ou de produits chez les utilisateurs finaux. Nous avons également couvert les principales régions de demande afin que les hypothèses régionales ne soient pas surajustées à une seule géographie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | CXO : 18 % | APAC : 43 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 33 % |
| Acteurs plus petits : 21 % | Managers : 42 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les indicateurs de production industrielle et de commerce sont utilisés pour reconstituer le pool de demande adressable pour les agents de couplage, puis ce pool est filtré au niveau des applications. Comme les calculs peuvent dériver si une seule série de données est surestimée, nous vérifions les résultats par recoupement à l'aide d'approximations ascendantes sélectives, telles que des échantillons de fourchettes de chiffre d'affaires des fournisseurs, des retours de canal et une vérification de cohérence volume multiplié par prix de vente moyen (ASP).
Les principales données utilisées dans le modèle incluent la répartition de la demande entre le caoutchouc et les plastiques, les adhésifs et mastics, les peintures et revêtements, et le traitement des fibres, ainsi que les tendances de production manufacturière régionale, l'orientation de l'activité de construction et l'intensité d'allègement dans les composants de transport. Nous suivons également les tendances de formulation susceptibles de modifier la consommation par unité, telles que des charges de remplissage plus élevées, un usage accru de fibre de verre et des évolutions des systèmes de résine qui modifient la préférence en matière de chimie de couplage. La tarification est traitée par une approche de progression de l'ASP où les fourchettes de prix régionales sont mises à jour en fonction de l'évolution des coûts des matières premières et de l'énergie, puis converties en USD selon un calendrier de change cohérent pour l'année modélisée.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance puisse être encadrée par des cas réalistes de production industrielle et des évolutions d'adoption validées lors des entretiens. Lorsque les signaux ascendants sont plus ténus dans les régions plus petites, nous comblons les lacunes en appliquant des hypothèses conservatrices de pénétration et de tarification, puis en les révisant lors de la validation.
Validation des données et cycle de mise à jour
La validation se fait par couches afin que les erreurs évidentes soient détectées tôt et que les décisions de jugement soient documentées. Nous comparons les résultats du modèle à des signaux indépendants comme la direction des échanges commerciaux, les annonces de capacité des fournisseurs et les schémas de croissance au niveau des applications. Nous examinons ensuite les valeurs aberrantes par géographie ou par chimie pour voir si l'écart est motivé par un changement réel ou par une hypothèse inadaptée.
Avant validation finale, le modèle est examiné par un autre analyste qui vérifie les formules, la cohérence des unités et la logique derrière les principaux facteurs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des ajouts de capacité importants, des mouvements de change marqués ou des changements de politique susceptibles de modifier la tarification. Juste avant la livraison, une dernière révision est effectuée afin que les données publiques et les entretiens les plus récents soient reflétés dans les chiffres finaux.
Taille du marché des agents de couplage de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les agents de couplage peuvent sembler très éloignées les unes des autres, car chaque éditeur fixe un moment différent pour la conversion des devises, utilise une trajectoire d'ASP différente et met à jour les hypothèses clés selon un calendrier différent. Lorsque ces choix s'accumulent, la même dynamique de demande peut se traduire par une valeur en USD sensiblement différente.
Un écart lié à l'actualisation est courant sur ce marché, car les prix peuvent évoluer avec les changements de matières premières et d'énergie, et les taux de change peuvent faire varier le total rapporté même lorsque les volumes sous-jacents sont stables. L'écart entre les tableaux est également influencé par le fait que les estimations appliquent ou non un ASP mondial unique, qu'elles pondèrent davantage le caoutchouc et les plastiques par rapport à d'autres usages, et qu'un prix d'année de base plus ancien soit ou non reporté sans être revérifié par rapport aux retours actuels des fournisseurs et des clients, ce qui est précisément là où Mordor Intelligence applique des contrôles plus stricts.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,75 milliard USD (2026) | |
| Cabinet de conseil sectoriel A | 0,60 milliard USD (2024) | Utilise une valeur d'année de base rapportée plus faible et une année différente pour la conversion des devises, et peut sous-estimer les totaux si les fourchettes de prix et les pondérations d'application ne sont pas actualisées avec les changements récents des coûts régionaux. |
| Éditeur de données B | 0,55 milliard USD (2024) | S'appuie souvent sur des répartitions larges par type et par application avec une transparence limitée sur les mises à jour d'ASP, ce qui peut compresser la valeur du marché lorsque des prix plus anciens sont prolongés jusqu'à l'année de base sans revalidation. |
Dans l'ensemble, les différences s'expliquent principalement par le calendrier et les mécanismes de tarification plutôt que par un unique facteur de demande contesté. En maintenant le périmètre ancré à la fonctionnalité des agents de couplage et en revérifiant les hypothèses d'ASP et de change lors des mises à jour, nous conservons une estimation traçable à des données claires, reproductibles et vérifiables.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des agents de couplage ?
La taille du marché des agents de couplage a atteint 1,75 milliard USD en 2026.
Quel est le CAGR prévu pour les agents de couplage jusqu'en 2031 ?
Les prévisions indiquent un CAGR de 4,46 % sur la période 2026-2031.
Quel groupe fonctionnel domine la demande ?
La chimie des silanes a dominé avec une part de marché de 70,25 % en 2025 en raison de sa large compatibilité.
Pourquoi les pneumatiques verts sont-ils importants pour les fournisseurs d'agents de couplage ?
Les mélanges de bande de roulement silice-silane réduisent la résistance au roulement de 15 à 20 %, stimulant une consommation soutenue de silane.
Dernière mise à jour de la page le:



