
Taille et parts du marché des membranes céramiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.62 Milliards de dollars |
| Taille du Marché (2031) | 14.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des membranes céramiques par Mordor Intelligence
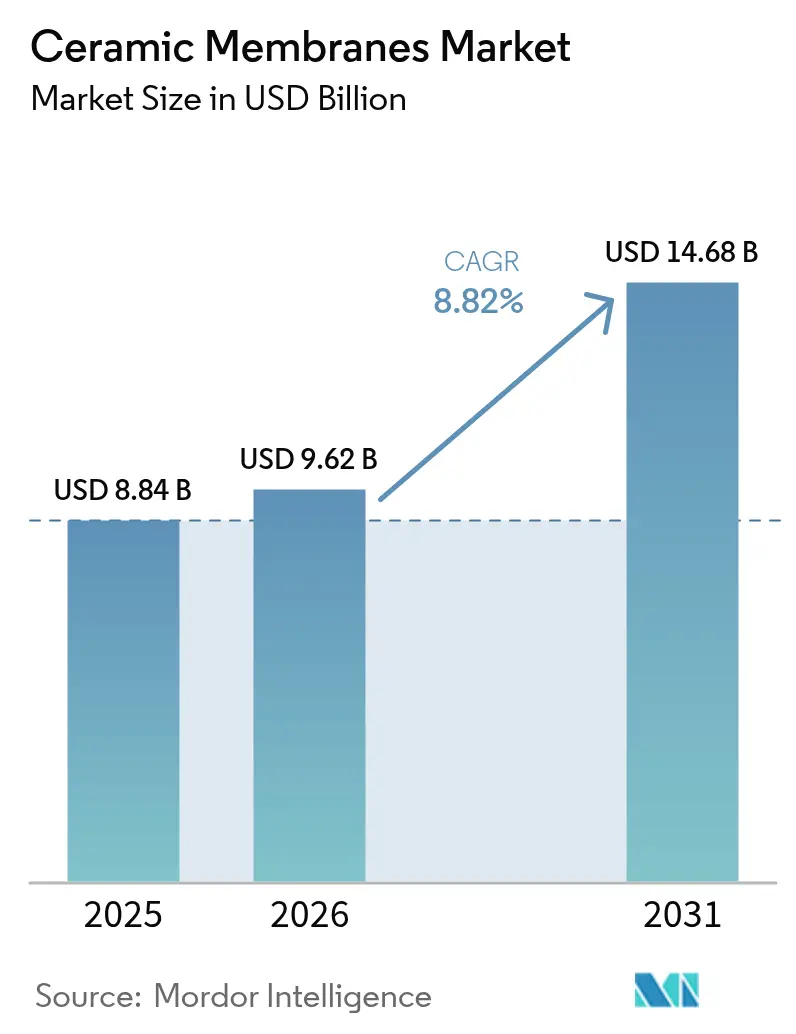
La taille du marché des membranes céramiques devrait passer de 8,84 milliards USD en 2025 à 9,62 milliards USD en 2026 et atteindre 14,68 milliards USD d'ici 2031, avec un CAGR de 8,82 % sur la période 2026-2031. L'adoption accélérée résulte de trois courants convergents : les services publics remplacent les systèmes polymériques vieillissants pour se conformer à des limites de rejet de nutriments plus strictes, les transformateurs laitiers passent aux tubes en alumine et en titane pour réduire la consommation d'énergie lors de la concentration des protéines, et les usines de semi-conducteurs asiatiques installent des modules en carbure de silicium pour recycler l'eau ultrapure issue du polissage chimico-mécanique. Parallèlement, les règles de contenu régional en Chine et en Inde stimulent la production nationale, tandis que les restrictions imminentes de l'Europe sur le PVDF font pencher les spécifications vers des membranes entièrement inorganiques. L'Arabie Saoudite a entamé des rénovations à grande échelle du prétraitement de dessalement, confirmant la valeur de la technologie dans les flux difficiles à haute salinité. Pris ensemble, ces changements offrent au marché des membranes céramiques une trajectoire de demande résiliente à deux chiffres, même si les concurrents polymériques défendent les niches à faible teneur en solides dissous totaux.
Principaux enseignements du rapport
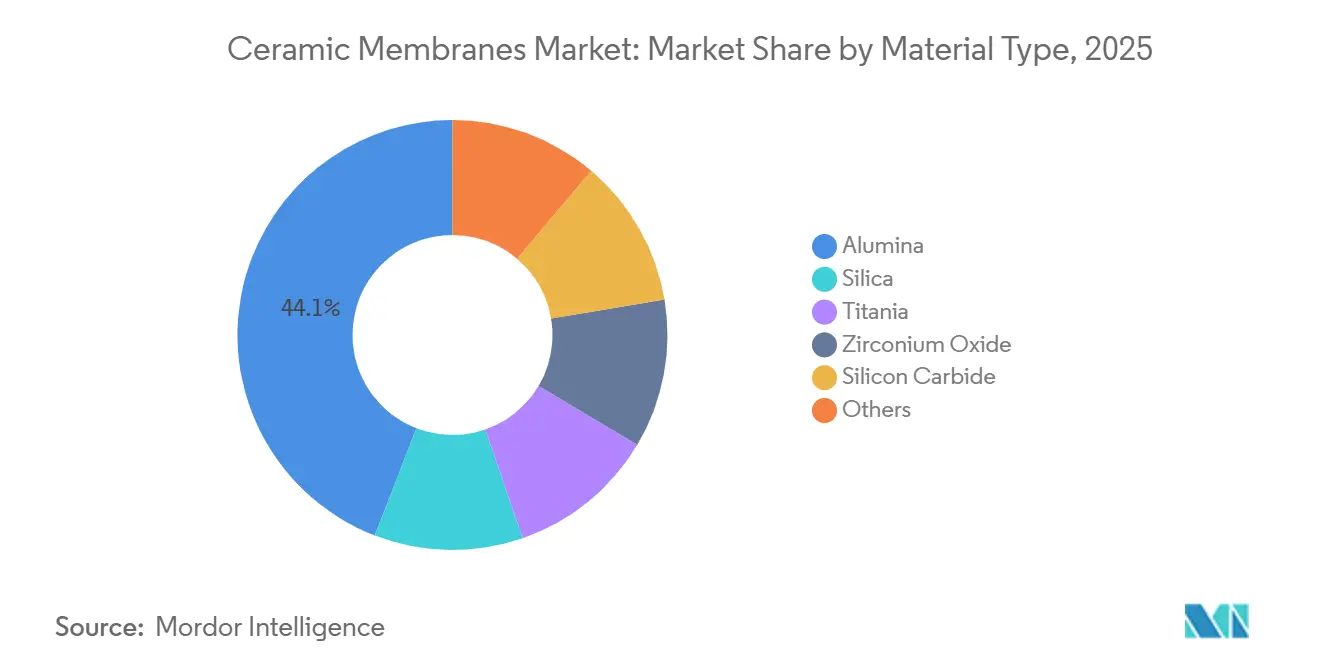
- Par type de matériau, l'alumine a capté 44,12 % de la part du marché des membranes céramiques en 2025, tandis que les variantes en titane devraient croître à un CAGR de 9,80 % jusqu'en 2031.
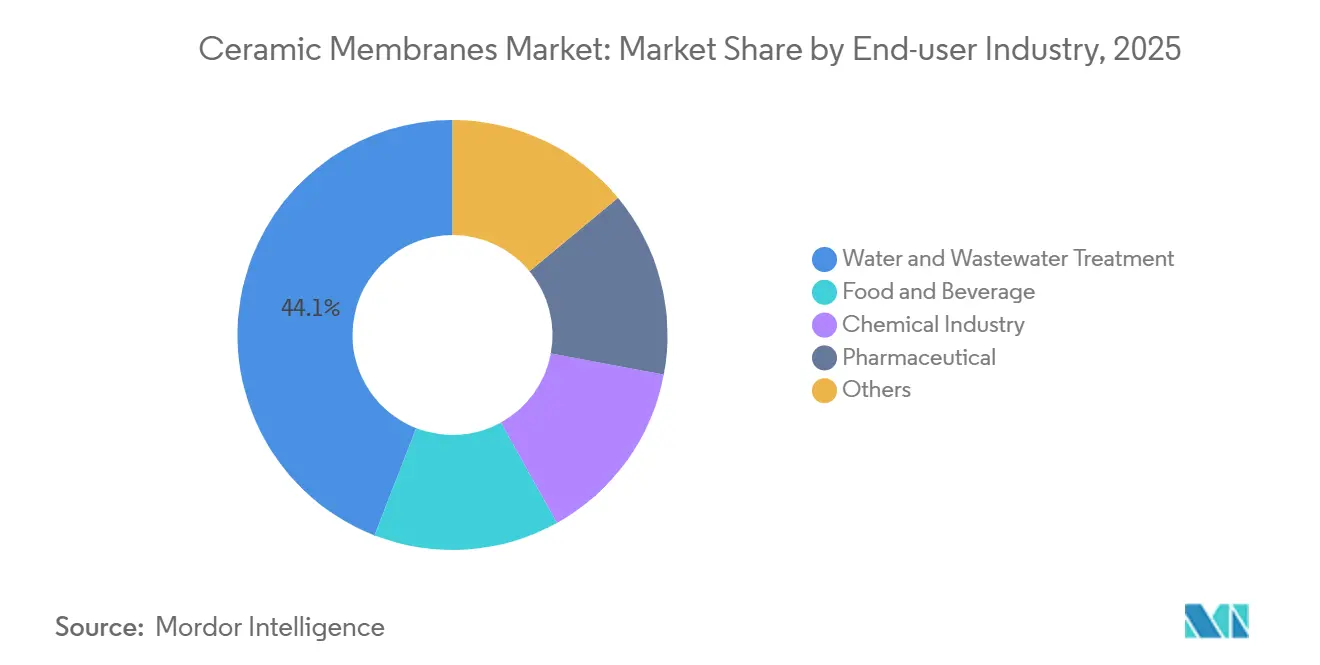
- Par secteur d'utilisation final, le traitement de l'eau et des eaux usées a dominé avec une part de revenus de 44,10 % en 2025, tandis que la transformation alimentaire et des boissons devrait se développer à un CAGR de 9,65 % jusqu'en 2031.
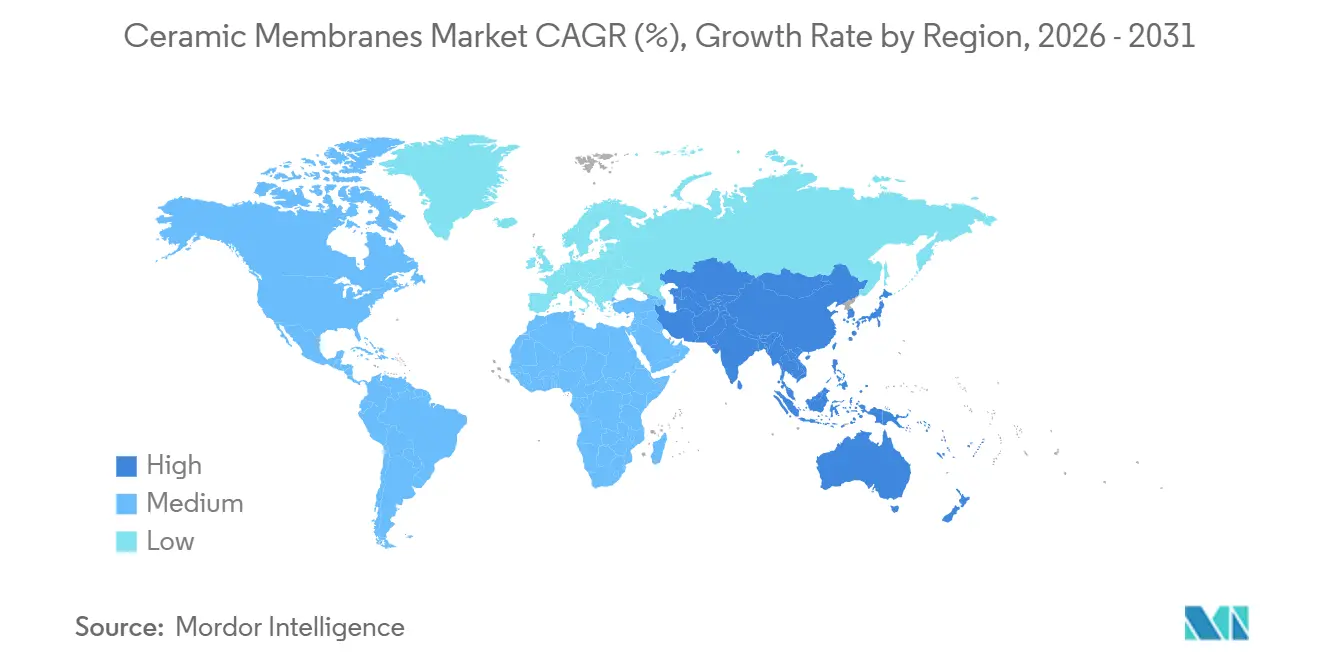
- Par géographie, l'Asie-Pacifique représentait 52,98 % de la taille du marché des membranes céramiques en 2025 et progresse à un CAGR de 10,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante d'infrastructures de traitement de l'eau et des eaux usées | +2.8% | Mondial, concentré en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Réglementations mondiales strictes sur les effluents industriels | +2.1% | Amérique du Nord, UE, Chine | Moyen terme (2 à 4 ans) |
| Durée de vie plus longue et coût du cycle de vie inférieur par rapport aux membranes polymériques | +1.6% | Mondial, adoption précoce dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des procédés de concentration des protéines dans les secteurs laitier et des boissons | +1.4% | Amérique du Nord, UE, Asie-Pacifique | Court terme (≤ 2 ans) |
| Restrictions imminentes sur les membranes à base de PVDF favorisant l'adoption des membranes céramiques | +0.9% | Cœur de l'UE, répercussions en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'infrastructures de traitement de l'eau et des eaux usées
Les gouvernements des économies émergentes financent des systèmes décentralisés fonctionnant avec un minimum d'intervention des opérateurs. La Mission Jal Jeevan de l'Inde a alloué 50 milliards USD à l'approvisionnement en eau rurale et a spécifié la microfiltration céramique pour 60 % des nouvelles installations, car les intervalles de rétrolavage s'étendent à 72 heures contre 24 heures pour les cartouches polymériques[1]Ministère de Jal Shakti, "Avancement de la Mission Jal Jeevan," dea.gov.in. Le mandat de rejet zéro de liquide de la Chine pour les parcs chimiques du charbon a entraîné l'installation de 1,8 million de m² de surface céramique dans 340 usines en 2024-2025. Les installations du Moyen-Orient, telles que l'installation Taweelah d'ACWA Power, prétraitent désormais l'osmose inverse avec 120 000 m² de tubes en alumine, réduisant le dosage chimique de 35 %. Les rénovations d'élimination des nutriments aux États-Unis dans le Maryland et en Virginie ont adopté des membranes céramiques pour respecter les limites d'azote total de 3 mg/L sans extension d'empreinte. Collectivement, ces programmes augmentent les dépenses du secteur public, ancrant une demande à long terme pour le marché des membranes céramiques.
Réglementations mondiales strictes sur les effluents industriels
Dans toutes les régions, les régulateurs resserrent les limites de rejet que les systèmes polymériques peinent à respecter. Les directives sur les limites d'émission pour les produits chimiques organiques de l'Agence de protection de l'environnement des États-Unis de 2024 limitent la DBO à 10 mg/L et la turbidité à 0,5 NTU ; les membranes céramiques sont conformes sans floculation, évitant les coûts de transport des boues dépassant 80 USD par tonne sèche. La directive révisée sur les émissions industrielles de l'Europe favorise désormais les cycles de nettoyage en place inférieurs à 30 minutes, un critère que les céramiques atteignent avec une solution caustique à 2 % à 80 °C[2]Agence de protection de l'environnement des États-Unis, "Directives sur les limites d'émission pour les produits chimiques organiques," epa.gov. La norme pharmaceutique chinoise GB 31962-2015 plafonne la DCO à 50 mg/L, incitant 22 usines de principes actifs pharmaceutiques dans le Zhejiang à passer aux unités céramiques en 2025 pour éviter des pénalités de 500 000 CNY par incident. Ces mouvements politiques simultanés ajoutent une hausse durable de 2,1 points au CAGR prévu pour le marché des membranes céramiques.
Durée de vie plus longue et coût du cycle de vie inférieur par rapport aux membranes polymériques
Les évaluations du cycle de vie penchent de plus en plus vers les céramiques lorsque les temps d'arrêt et les cycles de remplacement entrent en jeu. Une étude de la Water Research Foundation de 2025 comparant des installations municipales de 1 000 m³/jour a révélé que les systèmes céramiques nécessitaient 320 000 USD de remplacement de membranes sur 10 ans, contre 890 000 USD pour les fibres creuses polymériques. Une résistance hydraulique plus faible permet aux membranes céramiques de fonctionner à 0,15-0,25 kWh/m³, soit environ la moitié de la plage polymérique. La durabilité se traduit également par une assurance moins coûteuse ; les directives 2025 de Munich Re attribuent un risque d'interruption d'activité plus faible, réduisant les primes de 15 à 20 points de base. Ces vecteurs de coûts renforcent collectivement le leadership en coût total qui sous-tend le marché des membranes céramiques.
Expansion des procédés de concentration des protéines dans les secteurs laitier et des boissons
Les transformateurs alimentaires passent des séparations thermiques aux séparations membranaires pour décarboner leurs opérations. Arla Foods a réduit sa consommation de vapeur de 60 % lors de l'installation d'une ligne d'ultrafiltration céramique à quatre étages début 2025. Les fabricants de boissons à l'avoine s'appuient sur des céramiques en titane qui maintiennent le flux pendant des campagnes de 30 jours là où les polymères s'encrassent en quelques heures. Les commandes de modules de membranes céramiques pour les applications alimentaires ont augmenté de 28 % d'une année sur l'autre dans les résultats 2025 de GEA Group. Les recommandations de la FDA en matière de contrôle des allergènes préconisant un nettoyage validé à 10 ppm de protéines résiduelles favorisent les éléments céramiques qui tolèrent les solutions caustiques à haute température. Ces procédés et vents réglementaires favorables alimentent une hausse à court terme du marché des membranes céramiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence des alternatives polymériques basse pression dans les usages à faible teneur en solides dissous totaux | -1.20% | Mondial, concentré en Amérique du Nord et dans l'UE pour les applications municipales | Moyen terme (2 à 4 ans) |
| Expertise limitée des opérateurs dans les services publics municipaux | -0.80% | Marchés émergents (Inde, Asie du Sud-Est, Afrique), répercussions sur les petits services publics nord-américains | Long terme (≥ 4 ans) |
| Rareté des grands fournisseurs de tubes céramiques en dehors de l'Asie | -0.70% | Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient-Afrique ; impact minimal en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence des alternatives polymériques basse pression dans les usages à faible teneur en solides dissous totaux
Dans les eaux de surface à faible turbidité, le capital de microfiltration polymérique à fibres creuses reste moins cher que les céramiques. Une enquête de l'American Water Works Association de 2025 a évalué la microfiltration polymérique à 420 USD par m³/jour contre 680 USD pour les céramiques. Les nouveaux modules en polyéthersulfone tolèrent 500 ppm d'hypochlorite de sodium, réduisant l'écart de résistance chimique. Soixante-deux pour cent des services publics nord-américains dans un sondage de la Water Environment Federation de 2025 ont classé la valeur actuelle nette sur 10 ans la plus basse au-dessus de la durée de vie la plus longue. La rénovation d'anciennes installations basse pression peut ajouter 150 000 à 300 000 USD de mises à niveau auxiliaires par train, atténuant le potentiel à court terme du marché des membranes céramiques dans ces contextes.
Expertise limitée des opérateurs dans les services publics municipaux
Les cycles de rétrolavage et de nettoyage chimique pour les céramiques diffèrent sensiblement des polymères, mais la formation est en retard sur le déploiement. L'Association internationale de l'eau a signalé des pertes de flux dépassant 40 % en deux ans dans 18 installations en Inde et en Indonésie, où les opérateurs utilisaient une solution caustique à température ambiante. Des pénuries de main-d'œuvre se profilent : le Bureau of Labor Statistics des États-Unis prévoit une baisse de 6 % des opérateurs d'installations de traitement de l'eau d'ici 2032. Des plateformes de surveillance à distance fournies par les fournisseurs existent, mais seulement 30 % des services publics financent l'infrastructure informatique nécessaire. L'inertie des achats aggrave le problème ; 40 % des appels d'offres en Asie du Sud-Est spécifient encore par défaut des membranes polymériques, même lorsque les analyses du cycle de vie indiquent le contraire. Le déficit de connaissances qui en résulte réduit de 0,8 point le CAGR du marché des membranes céramiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
domination de l'alumine face à la montée en puissance de niche du titaneL'alumine a capté 44,12 % des revenus de 2025, en faisant l'ancre de la part du marché des membranes céramiques. Le carbure de silicium suit dans les services abrasifs, mais les variantes en titane devraient croître le plus rapidement à un CAGR de 9,80 % grâce à la demande des semi-conducteurs et de la pharmacie pour des seuils de coupure de 50 nm. La taille du marché des membranes céramiques pour les éléments à base d'alumine devrait atteindre 6,5 milliards USD d'ici 2031, la capacité nationale chinoise faisant baisser les prix unitaires en dessous de 200 USD/m². Des différentiels de coûts persistent, le titane commande 320 à 400 USD/m² en raison de la cuisson à contrôle de phase, mais son auto-nettoyage photocatalytique offre une prime dans les opérations de haute pureté. Les composites verre-céramique émergents promettent un coût intermédiaire et une large tolérance au pH, laissant entrevoir une future redistribution des parts.
Les avantages en termes de prix et de durabilité maintiennent l'alumine fermement en tête jusqu'en 2031, mais le mix d'applications se diversifie. La dureté Mohs 9,5 du carbure de silicium le rend indispensable pour les résidus miniers et les eaux produites par le gaz de schiste. La zircone sert à la nanofiltration organique riche en solvants, bien que son coût de stabilisation à l'yttria plafonne le volume en dessous de 6 %. Les mises à jour des tests ISO 19749 couvrant l'activité photocatalytique aideront les fournisseurs de titane à se différencier sur la résistance à l'encrassement, maintenant une trajectoire de croissance à un chiffre élevé au sein du marché des membranes céramiques.


Par secteur d'utilisation final :
le traitement de l'eau comme ancre, la transformation alimentaire s'accélèreLe traitement de l'eau et des eaux usées représentait 44,10 % des revenus en 2025, les services publics s'empressant de respecter les règles sur les nutriments et les effluents métalliques. La taille du marché des membranes céramiques pour le service municipal devrait atteindre 7,2 milliards USD d'ici 2031, les mises à niveau en Asie-Pacifique représentant la moitié de ce total. Le prétraitement du dessalement reste essentiel ; l'élimination de la silice colloïdale avant l'osmose inverse prolonge la durée de vie des éléments de cinq à huit ans et réduit de moitié les nettoyages chimiques, un retour sur investissement que les services publics du Golfe quantifient désormais à 0,07 USD par m³ économisé.
Les lignes alimentaires et des boissons croissent plus rapidement, enregistrant un CAGR de 9,65 % jusqu'en 2031. Les brasseries artisanales qui ont remplacé les filtres à terre de diatomées par une filtration tangentielle céramique ont réduit la filtration par lot de six heures à 90 minutes et éliminé les déchets dangereux d'adjuvants de filtration, confirmant un retour sur investissement en moins de trois ans. Les isolateurs de protéines de lactosérum et de protéines végétales tirent parti de la résistance au lavage à 95 °C des céramiques pour garantir des surfaces exemptes d'allergènes. Dans l'ensemble, l'extraction des nutriments et la clarification des boissons pousseront le marché des membranes céramiques au-delà de 3 milliards USD de revenus dans le secteur alimentation et boissons seul d'ici 2031, réduisant l'écart avec la demande municipale.
Analyse géographique
Marché des Membranes Céramiques en Asie-Pacifique
L'Asie-Pacifique représentait 52,98 % des revenus de 2025 et progressera à un CAGR de 10,02 % jusqu'en 2031, portée par des déploiements d'infrastructures synchronisés, des normes de rejet plus strictes et une fabrication localisée. Le 14e Plan quinquennal de la Chine a alloué 180 milliards CNY à la modernisation du traitement des eaux usées industrielles, et des fournisseurs nationaux tels que JIUWU proposent désormais des prix inférieurs de 30 % aux importations. La mission Jal Jeevan de l'Inde spécifie les membranes céramiques pour 60 % des installations villageoises, augmentant le volume adressable du marché des membranes céramiques en Asie du Sud. Le Japon, la Corée du Sud et Taïwan financent des parcs industriels à haute réutilisation de l'eau, consolidant davantage la domination régionale.
Marché des Membranes Céramiques en Amérique du Nord
La part de marché de l'Amérique du Nord en 2025 a été soutenue par la conformité au Clean Water Act, le financement des systèmes d'eau des communautés autochtones et le recyclage des eaux produites par l'exploitation du gaz de schiste. Milwaukee, Newark et Flint pilotent des installations céramiques pour éliminer le plomb particulaire, ouvrant potentiellement un marché de modernisation municipale de 900 millions USD d'ici 2028. Le programme canadien de 1,9 milliard CAD pour les communautés éloignées favorise également les céramiques en raison de leur résistance aux cycles de gel-dégel. Le corridor industriel Bajío au Mexique a ajouté 14 installations céramiques de traitement des eaux usées en 2025, consolidant une tendance continentale de pôle manufacturier.
Marché des Membranes Céramiques en EMEA et en Amérique Latine
La valeur du marché européen en 2025 a été portée par une dynamique réglementaire supplantant les contraintes budgétaires. L'Allemagne subventionne l'élimination des nutriments issus des ruissellements de la mer Baltique, le Royaume-Uni finance les réductions de phosphore dans le cadre de l'AMP8, et les Pays-Bas accélèrent le remplacement des membranes PVDF. L'Europe du Sud accuse un retard en matière d'investissements, mais des niches à haute salinité continuent d'attirer des offres céramiques. L'Amérique latine et l'Afrique-Moyen-Orient représentent ensemble une part de 7 %, mais les projets de modernisation de dessalement d'un milliard de dollars en Arabie Saoudite et aux Émirats Arabes Unis signalent des poches de forte croissance au sein du marché mondial des membranes céramiques.

Paysage réglementaire
Les cadres réglementaires continuent de se durcir autour des résultats en matière de qualité de l'eau et des matériaux utilisés en contact avec l'eau potable. Dans l'Union européenne, le règlement (UE) 2024/370 et la décision d'exécution (UE) 2024/368 établissent un régime commun d'hygiène et d'évaluation de conformité pour les matériaux en contact avec l'eau potable, les règles nationales devant transiter vers ce cadre avant le 31 décembre 2026. Aux États-Unis, les approbations de membranes pour l'eau potable destinées au contrôle des pathogènes font référence aux directives de l'EPA dans le cadre du LT2ESWTR, où les membranes céramiques utilisées pour l'élimination du Cryptosporidium doivent passer des essais de mise à l'épreuve et se conformer à la norme NSF/ANSI 419 dans les spécifications des services publics. La Chine et d'autres marchés formalisent les exigences techniques via des normes telles que GB/T 37795-2019, GB/T 39717-2020, et la norme sectorielle T/CAEPI 44-2022, appuyées par REACH et RoHS pour orienter le choix des matériaux et la documentation.
Analyse de la chaîne de valeur
La chaîne de valeur des membranes céramiques commence par des intrants minéraux tels que le kaolin et l'alumine de haute pureté, suivis du traitement des poudres, du formage et du frittage à haute température. Pour les formats tubulaires de grand diamètre, la capacité de pressage et de cuisson constitue un goulot d'étranglement clé, ce qui tend à favoriser les producteurs disposant de capacités internes. La finition, l'assemblage des modules et les essais (avec une qualification alignée sur les exigences liées aux normes ISO/ASTM) complètent le cycle de qualification. En aval, les OEM, les EPC et les intégrateurs de systèmes se disputent les modules membranaires et les offres complètes, les réseaux d'approvisionnement régionalisés contribuant à réduire le risque commercial. Les pôles de fabrication du Jiangsu et du Shandong soutiennent la production nationale, tandis que les capacités de service telles que la mise en service, la formation des opérateurs, la surveillance à distance et les pièces détachées influencent les coûts du cycle de vie et la satisfaction des clients.
Paysage concurrentiel
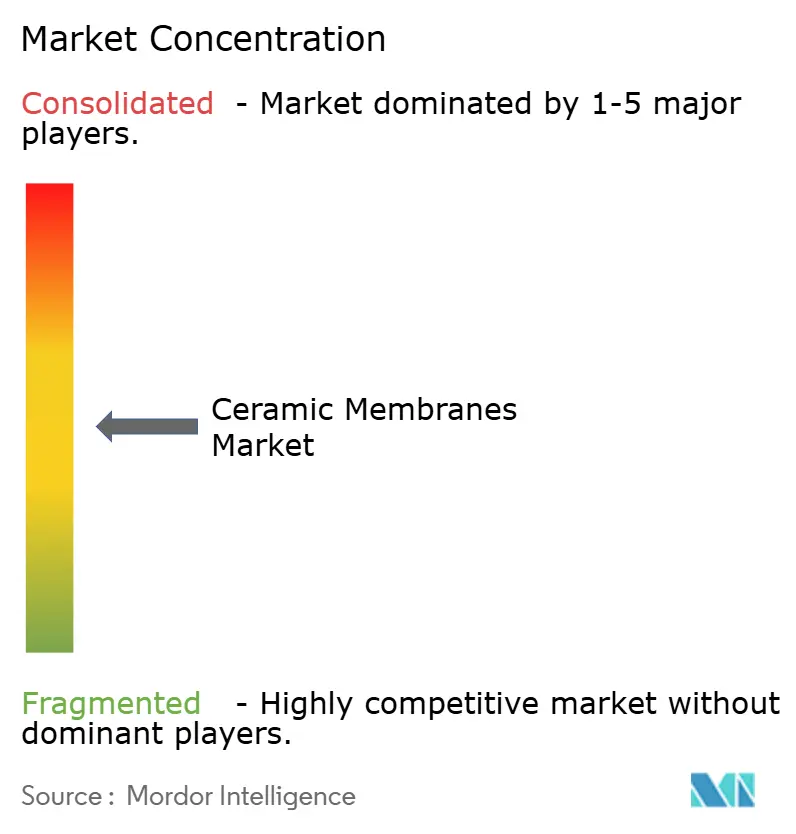
Le marché des membranes céramiques est modérément concentré. L'activité stratégique est centrée sur l'intégration verticale et les revêtements avancés. GEA a acquis 30 % d'Atech Innovations en 2024 pour sécuriser des formulations verre-céramique réduisant les coûts de 20 %. Les dépôts de brevets ont atteint 47 en 2025 à l'Office européen des brevets, la moitié se concentrant sur les couches de surface anti-encrassement. Des start-ups telles que Mantle pilotent des membranes à porosité gradiente imprimées en 3D qui augmentent le flux de 40 %, bien que les coûts restent le double du frittage conventionnel. Les achats exigent désormais la conformité aux normes ISO 19749 et ASTM D6908, favorisant les acteurs établis disposant de bancs d'essai internes et réduisant la fenêtre adressable pour les nouveaux entrants non vérifiés.
Leaders du secteur des membranes céramiques
JIUWU HI-TECH
LiqTech Holding A/S
Pall Corporation
Saint-Gobain
Veolia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Membranes Céramiques
- ALSYS
- atech innovations GmbH
- Ceraflo Pte Ltd
- GEA Group Aktiengesellschaft
- JIUWU HI-TECH
- Kovalus Separation Solutions
- LiqTech Holding A/S
- Membracon
- METAWATER. CO. LTD
- Nanostone
- Pall Corporation
- Qua Group LLC
- Saint-Gobain
- Sterlitech Corporation
- TAMI Industries
- Veolia

Opportunités de marché et perspectives d'avenir
Les rénovations des infrastructures municipales d'eau potable et les ajouts de capacité élargissent le marché adressable pour l'ultrafiltration céramique, en particulier lorsque les services publics privilégient une longue durée de vie des membranes, une résilience face à la turbidité variable et une tolérance au nettoyage chimique et à haute température. En juin 2026, Maynilad Water Services a attribué à Acuriant la première phase d'une rénovation d'ultrafiltration céramique de 100 MLD à l'usine de traitement d'eau Putatan 1 aux Philippines (phase initiale de 50 MLD). Cette approche par étapes souligne comment les céramiques peuvent moderniser les filières de traitement existantes sans en agrandir l'empreinte.
La réutilisation industrielle et l'adoption sectorielle spécifique gagnent également du terrain là où la compatibilité chimique et la tolérance au nettoyage se traduisent par des avantages en coût total. Des partenariats et des infrastructures pilotes localisées sont utilisés pour transformer l'intérêt en spécifications reproductibles, notamment l'initiative de mai 2026 par laquelle Cerafiltec a réactivé et étendu son partenariat avec SI Membranes, ainsi que l'investissement dans des équipements d'essai et de pilotage supplémentaires en Corée du Sud. Dans toutes les régions, le durcissement des objectifs de rejet et de réutilisation de l'eau crée un espace pour des solutions céramiques intégrées dans les flux à fort encrassement, tels que la pâte et le papier, le prétraitement de la saumure et du chlore-alcali, et les boucles d'eau industrielle de haute pureté. La transition des matériaux en contact avec l'eau potable de l'UE vers le nouveau cadre de conformité d'ici fin 2026 augmente encore les exigences de qualification et de documentation à court terme pour les fournisseurs visant les applications municipales réglementées.
Recent Industry Developments in Marché des Membranes Céramiques
- Juin 2026 : Maynilad Water Services a attribué à Acuriant Technologies la première phase d'une rénovation d'ultrafiltration céramique de 100 MLD à l'usine de traitement d'eau Putatan 1 aux Philippines. La phase initiale couvre 50 MLD, positionnant la céramique comme une voie de rénovation pratique pour les grandes installations municipales confrontées à des contraintes d'empreinte et de fiabilité. Le contrat renforce également le rôle des projets de référence et des expansions par étapes dans l'accélération des achats d'ultrafiltration céramique.
- Avril 2026 : LiqTech Holding A/S a élargi son portefeuille commercial de membranes céramiques grâce à un partenariat stratégique avec Lotec et a remporté son plus important projet de membrane céramique en carbure de silicium QlariFlow à ce jour à Den Helder, aux Pays-Bas. Ce déploiement élargit l'accès aux canaux de LiqTech et constitue une référence de premier plan pour les systèmes membranaires à fort débit.
- Mars 2026 : JIUWU HI-TECH a lancé un système de traitement intégré à rejet liquide nul pour l'industrie de la pâte et du papier utilisant la concentration par membrane. Ce lancement aligne les membranes céramiques sur les boucles d'eau industrielle à forte récupération où la robustesse chimique et le flux stable sont des exigences opérationnelles centrales. Il soutient une évolution vers des solutions intégrées combinant membranes et intégration de procédés, renforçant la différenciation des fournisseurs au-delà de la simple fourniture d'éléments.


Marché des Membranes Céramiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus tirés des produits à base de membranes céramiques vendus pour des applications de séparation et de filtration, où une structure poreuse inorganique est utilisée pour traiter des liquides ou des flux de procédé dans des contextes industriels et municipaux.
Exclusions du périmètre : nous ne comptabilisons pas la valeur des projets EPC en aval, la main-d'œuvre d'installation, ni les services d'exploitation continue des installations, sauf lorsqu'ils sont tarifés et vendus dans le cadre de l'offre de produits à membranes céramiques.
Aperçu de la segmentation
- Par type de matériau
- Alumine
- Silice
- Titane
- Oxyde de zirconium
- Carbure de silicium
- Autres (matériaux vitreux, magnésie, carbone, composites verre-céramique, etc.)
- Par secteur d'utilisation final
- Traitement de l'eau et des eaux usées
- Alimentation et boissons
- Industrie chimique
- Pharmaceutique
- Autres (biotechnologie, textile, pétrochimie, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Qatar
- Émirats arabes unis
- Nigéria
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande pour les membranes céramiques et les alternatives de filtration adjacentes susceptibles de les remplacer. Nous examinons des sources publiques telles que les publications de l'US EPA et des autorités locales de l'eau, Eurostat et les offices statistiques nationaux, les données commerciales d'UN Comtrade, et les indicateurs industriels de l'OCDE afin de comprendre les charges d'eaux usées, la production industrielle et l'orientation des investissements.
Nous ajoutons ensuite des signaux techniques et d'adoption issus de revues à comité de lecture portant sur la performance de la filtration membranaire et le comportement d'encrassement, de bases de données de brevets révélant l'innovation en matière de matériaux et de modules, et des mises à jour d'associations professionnelles des secteurs de l'eau et des procédés industriels. Les rapports annuels d'entreprises, les présentations aux investisseurs et les catalogues de produits sont également utilisés pour cartographier les formats de modules types, les mentions d'usages finaux et la logique de tarification. Nous utilisons ensuite un abonnement payant pour les données financières et l'actualité des entreprises afin de recouper l'exposition aux revenus et le calendrier des évolutions de capacité. Ces sources sont fournies à titre illustratif uniquement, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver des hypothèses qui ne peuvent être directement lues dans les jeux de données publics, telles que les cycles de remplacement types, les schémas d'utilisation dans les applications de filtration en conditions sévères, et la part de la demande provenant des rénovations de modules par rapport aux constructions neuves. Nous avons échangé avec un ensemble de fabricants, de partenaires de distribution, d'intégrateurs et d'utilisateurs finaux dans les secteurs de l'eau et des eaux usées, de la chimie, de l'agroalimentaire et de la pharmacie, et nous avons vérifié les différences régionales entre les principaux pôles de consommation avant de finaliser le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 31 % | Cadres dirigeants : 19 % | APAC : 46 % |
| Acteurs intermédiaires : 49 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 30 % |
| Acteurs plus modestes : 20 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement et prévisions de marché
Le dimensionnement commence par une approche descendante qui reconstitue les dépenses adressables à partir des investissements en traitement de l'eau et des bassins de demande en filtration industrielle, avant de se restreindre à la part pour laquelle les membranes céramiques sont techniquement privilégiées. Nous suivons des données telles que les ajouts de capacité de traitement des eaux usées municipales et industrielles, la dynamique des projets de dessalement et de réutilisation, la production des industries chimique et pharmaceutique, et les évolutions observées des normes de rejet qui déclenchent des mises à niveau.
Pour garder les totaux réalistes, nous corroborons le résultat par des vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyen de modules échantillonnés multipliées par des volumes d'expédition implicites, et des vérifications auprès des canaux de distribution sur les taux de remplacement dans les cas d'usage courants. Lorsque les informations disponibles sont insuffisantes pour un pays, nous combinons les écarts à l'aide d'indicateurs proxy tels que la croissance de la capacité de traitement installée et les indices de production industrielle, puis nous revérifions les dépenses implicites par installation à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios est appliquée aux variables évoluant le plus rapidement, telles que les cycles de dépenses d'investissement liés à la réglementation, le taux d'utilisation des capacités industrielles, et l'évolution des coûts des matériaux céramiques et de la fabrication des modules. La courbe finale n'est ajustée qu'après que les retours d'experts s'accordent sur le rythme d'adoption dans les secteurs de l'eau et des eaux usées par rapport aux industries de procédés, ce qui constitue le facteur pouvant le plus influencer le résultat en termes de revenus.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, de sorte que les totaux modélisés sont vérifiés au regard des mouvements commerciaux, des pipelines de projets visibles, et de l'intensité implicite des dépenses en membranes par capacité de traitement ajoutée. Si une valeur régionale s'écarte de ce que ces signaux peuvent justifier, les facteurs déterminants sont réexaminés, et des appels de suivi sont déclenchés pour confirmer s'il s'agit d'un véritable changement d'échelle ou d'un artefact de modélisation.
Avant validation finale, le modèle passe par des revues d'analystes en plusieurs étapes où les hypothèses, l'économie unitaire et la logique de croissance sont vérifiées de manière croisée, et les calculs clés sont retravaillés pour éviter les erreurs de formule cachées. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique, des expansions majeures de capacité, ou des variations marquées des coûts des intrants. Juste avant la livraison, une nouvelle passe de validation est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Comparaison de la taille du marché des membranes céramiques de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour les membranes céramiques peuvent varier même lorsque le sujet semble identique, car les équipes ne comptabilisent pas toujours les mêmes postes de revenus, ne calent pas la conversion des devises de la même manière, ou n'utilisent pas les mêmes indicateurs de demande pour l'adoption. Les différences proviennent aussi de la manière dont chaque modèle traite la demande de remplacement, de la part de la demande en eau et eaux usées réellement adressable par les céramiques, et de la fréquence à laquelle les hypothèses sont réexaminées.
Certains chiffres publiés ont tendance à regrouper la valeur des systèmes de filtration plus larges ou des équipements de séparation connexes dans le même total global, ce qui gonfle le chiffre avant même que la prévision ne commence. Chez Mordor Intelligence, le revenu des membranes céramiques est comptabilisé au niveau du produit (modules et éléments membranaires connexes), et il est rattaché à des déclencheurs de demande d'usage final tels que les ajouts de capacité de traitement, la production industrielle, et des cycles de remplacement réalistes, plutôt que de supposer une pénétration uniforme.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,84 milliards USD (2025) | |
| Cabinet de conseil mondial A | 10,67 milliards USD (2024) | Utilise une année de référence antérieure et peut refléter une montée en puissance supposée plus rapide de l'adoption dans le traitement industriel, ce qui déplace le mix vers des applications à prix plus élevé plus tôt que ce que les vérifications de terrain confirment généralement. |
| Éditeur sectoriel B | 12,26 milliards USD (2025) | Applique souvent un périmètre d'applications et de technologies plus large et peut inclure davantage de valeur au niveau système, ce qui augmente le total de 2025 même si les volumes d'éléments de membranes céramiques n'évoluent pas au même rythme. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé et par la manière dont l'adoption est extrapolée dans les projets liés à l'eau et les industries de procédés. En maintenant les intrants traçables jusqu'aux ajouts de capacité, aux signaux réglementaires et aux comportements de remplacement, le modèle demeure plus facile à reproduire et plus simple à auditer lorsque de nouvelles informations sont disponibles.


Questions clés auxquelles le rapport répond
À quel rythme le marché des membranes céramiques devrait-il croître entre 2026 et 2031 ?
Le marché devrait passer de 9,62 milliards USD en 2026 à 14,68 milliards USD en 2031, reflétant un CAGR de 8,78 % porté par les mandats réglementaires et les mises à niveau des infrastructures.
Quelle région contribue le plus aux revenus des solutions de filtration céramique ?
L'Asie-Pacifique représentait 52,98 % des revenus de 2025 et est en bonne voie pour le CAGR le plus rapide de 10,02 %, soutenu par la croissance industrielle et d'importants investissements dans l'eau municipale.
Quel matériau mène actuellement l'adoption commerciale dans les modules de filtration ?
Les éléments à base d'alumine maintiennent une part de 44,12 % grâce à une économie de fabrication mature et des performances polyvalentes dans les applications municipales et industrielles.
Pourquoi les transformateurs alimentaires et des boissons accélèrent-ils leurs achats de membranes céramiques ?
La microfiltration céramique résiste aux nettoyages à chaud et maintient des taux élevés de rétention des protéines, permettant un traitement efficace du lactosérum et une pasteurisation à froid sans compromettre la sécurité des produits.
Quelles entreprises effectuent des mouvements stratégiques notables dans ce domaine ?
Saint-Gobain pousse la technologie au carbure de silicium pour les eaux produites par le pétrole, LiqTech cible la réutilisation marine et industrielle avec des conceptions à feuilles plates, et NGK s'associe à MHI pour les systèmes de déshydratation du bioéthanol.
Dernière mise à jour de la page le:



