
Taille et part du marché des serveurs de centres de données au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.95 Milliards de dollars |
| Taille du Marché (2026) | 3.15 Milliards de dollars |
| Taille du Marché (2031) | 4.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serveurs de centres de données au Brésil par Mordor Intelligence
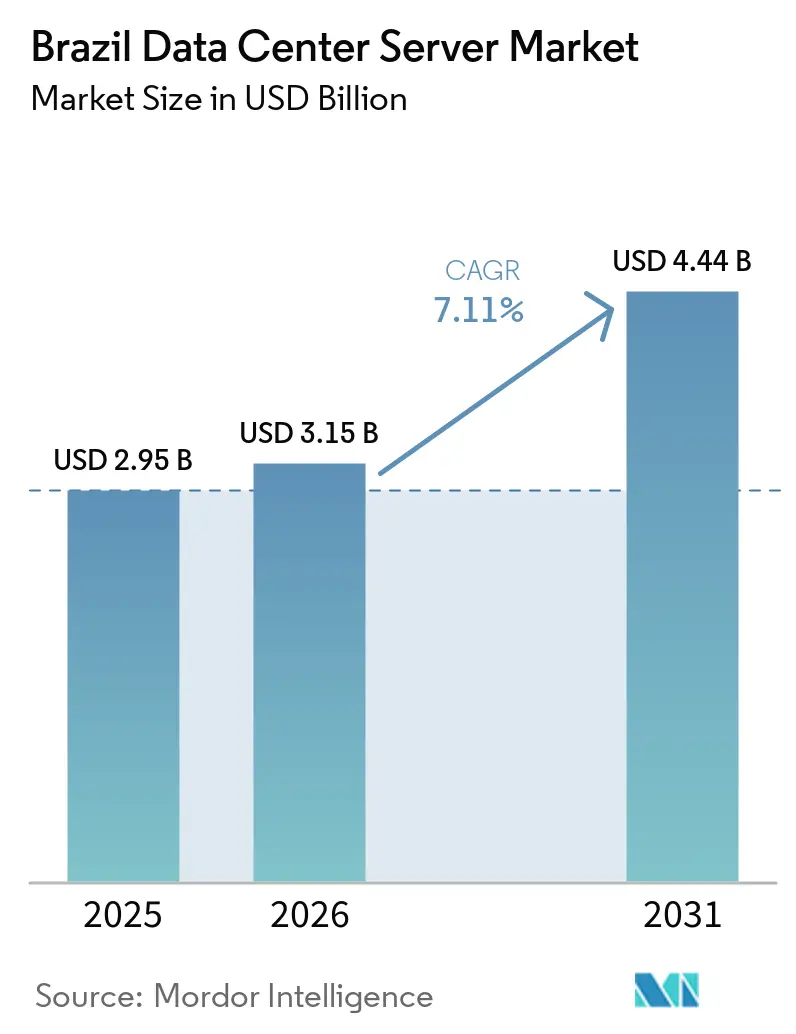
La taille du marché des serveurs de centres de données au Brésil était évaluée à 2,95 milliards USD en 2025 et devrait croître de 3,15 milliards USD en 2026 pour atteindre 4,44 milliards USD d'ici 2031, à un TCAC de 7,11 % durant la période de prévision (2026-2031).
De solides incitations fédérales, une adoption accélérée de l'intelligence artificielle et la recherche de capacités de calcul souverain par les hyperscalers ancrent l'expansion actuelle du marché brésilien des serveurs de centres de données. Les investissements se concentrent autour de São Paulo, Rio de Janeiro et le corridor de Campinas, où les sous-stations d'énergie renouvelable, les dorsales en fibre optique et la main-d'œuvre qualifiée permettent des ajouts de capacité rapides. Les opérateurs modernisent leurs installations avec des systèmes de refroidissement liquide pour faire face aux contraintes thermiques tropicales et aux densités de puissance des GPU qui dépassent les limites de conception des infrastructures existantes. La volatilité des devises et les droits de douane élevés à l'importation augmentent les coûts du matériel livré, mais l'assemblage local dans la Zone Franche de Manaus et l'allègement tarifaire proposé dans le cadre du programme ReData atténuent une partie de la pression inflationniste. La dynamique concurrentielle s'intensifie à mesure que les intégrateurs nationaux tirent parti des exonérations de droits pour remporter des appels d'offres du secteur public, tandis que les équipementiers mondiaux sécurisent de grands contrats hyperscale qui soutiennent la visibilité de la demande à long terme.
Principaux enseignements du rapport
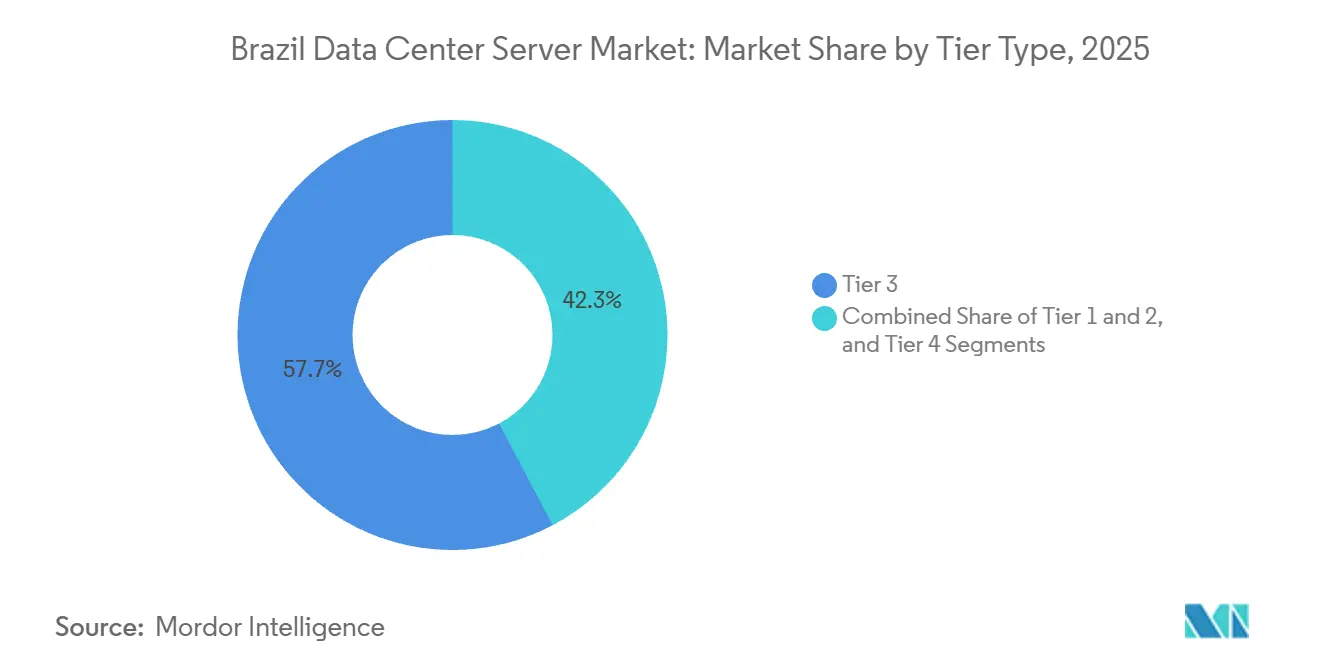
- Par classification de niveau, les installations de niveau 3 détenaient 57,72 % de la part de marché des serveurs de centres de données au Brésil en 2025, tandis que les déploiements de niveau 4 devraient croître à un TCAC de 8,15 % jusqu'en 2031.
- Par taille, les campus hyperscale représentaient 59,94 % du marché des serveurs de centres de données au Brésil en 2025 et devraient croître à un TCAC de 8,35 % jusqu'en 2031.
- Par modèle de propriété, les sites de colocation étaient en tête avec une part de 54,87 % en 2025, tandis que les constructions propres des hyperscalers devraient se développer à un TCAC de 8,67 % jusqu'en 2031.
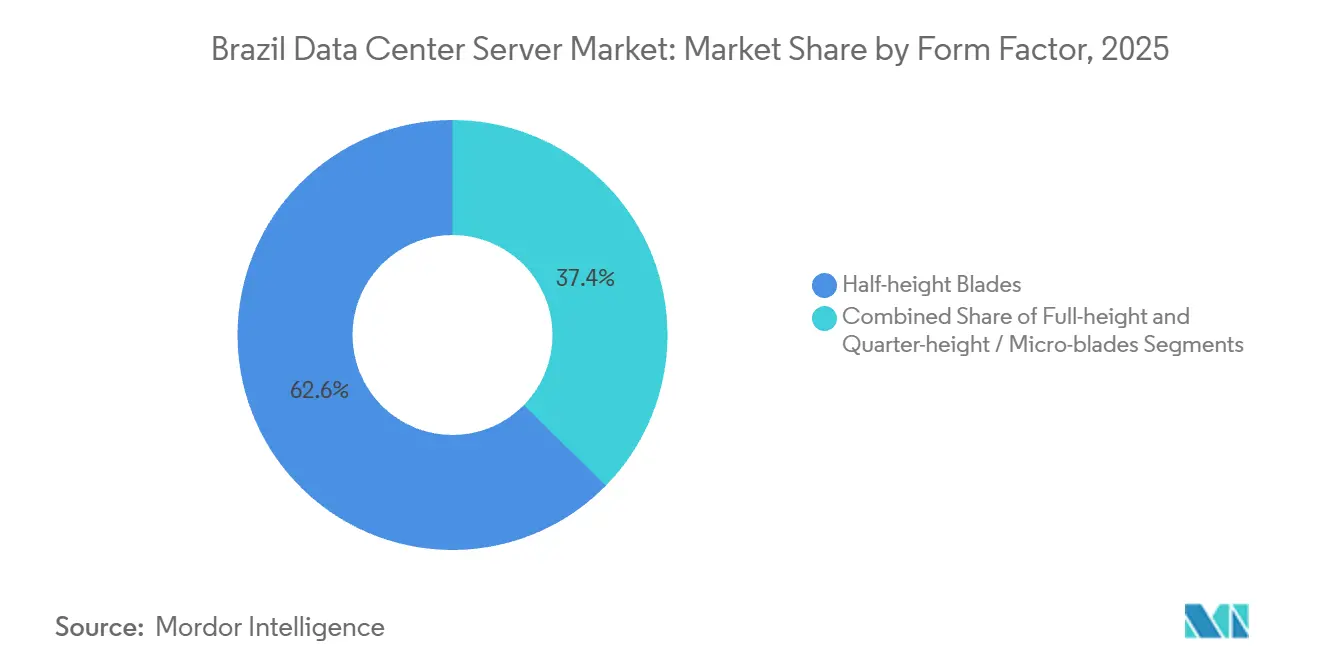
- Par facteur de forme, les lames demi-hauteur dominaient avec une part de 62,64 % en 2025, tandis que les lames quart de hauteur et micro-lames devraient croître à un TCAC de 8,72 % jusqu'en 2031.
- Par charge de travail, l'IA et l'analytique avancée ont capturé une part de 37,76 % en 2025, le segment devant croître à un TCAC de 9,05 % jusqu'en 2031, porté par une demande croissante de configurations de serveurs à forte densité de GPU.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des serveurs de centres de données au Brésil
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Investissements significatifs dans les constructions hyperscale et de colocation | +1.8% | National, concentré à São Paulo, Rio de Janeiro, Campinas | Moyen terme (2 à 4 ans) |
| Hausse des charges de travail IA/ML exigeant des serveurs denses en GPU | +1.5% | São Paulo, Rio de Janeiro, pôles académiques | Court terme (≤ 2 ans) |
| Déploiement de la 5G poussant les nœuds périphériques régionaux | +1.0% | Capitales d'État, plus de 1 000 municipalités | Moyen terme (2 à 4 ans) |
| Transition des entreprises vers le cloud hybride et le SaaS | +0.9% | Services financiers, commerce de détail, télécommunications | Long terme (≥ 4 ans) |
| Programme d'incitation fédéral pour les centres de données débloquant 377 milliards USD de dépenses d'investissement | +1.2% | National | Long terme (≥ 4 ans) |
| Adoption du refroidissement liquide pour relever les défis thermiques tropicaux | +0.5% | Clusters GPU dans les zones à climat chaud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissements significatifs dans les constructions hyperscale et de colocation
Les opérateurs hyperscale et de colocation ont annoncé plus de 5 milliards USD de nouvelle capacité brésilienne en 2025, portés par des projets tels que Rio AI City d'Elea et le partenariat d'Ascenty avec Aligned Data Centers.[1] Microsoft a activé ses premières salles dédiées à l'IA début 2026, renforçant son positionnement en matière de cloud souverain. Les investisseurs institutionnels, dont la coentreprise Patria–GIC de 1,4 milliard USD, accélèrent les constructions sur terrain vierge, signalant leur confiance malgré le risque de change. Les investissements restent concentrés dans le Sud-Est, mais des projets orientés vers la périphérie émergent à Fortaleza et Curitiba pour desservir les charges de travail à faible latence activées par la 5G.
Hausse des charges de travail IA/ML exigeant des serveurs denses en GPU
Les entités du secteur public et les entreprises ont augmenté leurs commandes de GPU NVIDIA Hopper et Blackwell tout au long de 2025, générant une demande record pour des baies à haute densité refroidies par liquide.[2] Le cluster Jairu de l'Université de São Paulo, déployé en 2026, souligne les capacités d'intégration nationales. Les offres de GPU en tant que service de Claro et Axia Energia monétisent la capacité inactive et aident les entreprises à contourner les contraintes liées aux droits de douane à l'importation.
Déploiement de la 5G poussant les nœuds périphériques régionaux
TIM Brasil a étendu la 5G à 1 000 municipalités fin 2025, en installant 8 400 gNodeBs permettant le calcul périphérique à faible latence. L'approbation par l'ANATEL en février 2026 d'une enchère à 700 mégahertz donne la priorité aux cas d'usage d'agriculture de précision en milieu rural. Les serveurs périphériques au format quart de hauteur ou micro-lames sont donc bien positionnés pour une adoption rapide aux points d'agrégation des sites cellulaires.
Transition des entreprises vers le cloud hybride et le SaaS
La résolution 19/2024 de l'ANPD renforce les restrictions sur les transferts de données transfrontaliers, incitant les entreprises à rapatrier les charges de travail sensibles sur des plateformes multicloud hybrides. La recherche d'IBM montre une valorisation 2,5 fois supérieure des architectures hybrides par rapport aux déploiements sur un seul cloud. Les opérateurs de télécommunications regroupent des services d'IA souveraine qui combinent des pools de GPU en cloud privé avec l'élasticité du cloud public, élargissant la base adressable pour les offres du marché des serveurs de centres de données au Brésil.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des cyberattaques et coûts de conformité à la LGPD | -0.7% | Grandes métropoles avec application stricte | Court terme (≤ 2 ans) |
| Volatilité du BRL et droits de douane à l'importation sur le matériel informatique | -0.9% | Importateurs à l'échelle nationale | Court terme (≤ 2 ans) |
| Congestion du réseau électrique de São Paulo retardant la mise sous tension des baies | -0.4% | Métropole de São Paulo | Moyen terme (2 à 4 ans) |
| Capacité nationale limitée en matière d'encapsulation et de test de silicium | -0.3% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des cyberattaques et coûts de conformité à la LGPD
L'élévation de l'ANPD au statut d'agence indépendante en 2024 a introduit des délais de notification de violation plus stricts et des pénalités plus élevées, augmentant le coût total de possession pour les locataires de colocation. La résolution 18/2024 a formalisé les mandats de délégué à la protection des données, obligeant les petites et moyennes entreprises à recruter du personnel spécialisé. Les opérateurs doivent désormais certifier leur résilience et leur durabilité en vertu de la résolution ANATEL 780/2025, ce qui allonge les délais de réalisation des projets et les exigences en capital.
Volatilité du BRL et droits de douane à l'importation sur le matériel informatique
Le real brésilien a chuté de plus de 15 % par rapport au dollar américain en 2025, amplifiant les coûts à la livraison pour les serveurs et GPU importés. Les droits fédéraux et étatiques combinés peuvent dépasser 52 % sur les accélérateurs IA, retardant les cycles de renouvellement des équipements en entreprise.[3] La mesure provisoire 1 318/2025, qui accorderait un allègement tarifaire dans le cadre du programme ReData, fait face à une incertitude législative, injectant un risque d'approvisionnement pour les hyperscalers planifiant des campus de plusieurs milliards de dollars.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : les charges de travail critiques stimulent la dynamique du Niveau 4
Les installations de niveau 3 détenaient la plus grande part du marché des serveurs de centres de données au Brésil en 2025, soutenues par des fournisseurs de colocation cherchant à équilibrer la disponibilité, la redondance et les coûts d'exploitation. Les installations de niveau 4 gagnent du terrain à un TCAC de 8,15 % jusqu'en 2031, car les banques, les agences gouvernementales et les opérateurs d'infrastructure d'IA accordent de plus en plus la priorité à la tolérance aux pannes et à la disponibilité continue. Campinas et Fortaleza offrent une disponibilité foncière et un potentiel en énergie renouvelable qui soutiennent de nouveaux développements à haute résilience. L'évolution vers une infrastructure de niveau supérieur reflète également des exigences croissantes en matière de sécurité des données, de continuité opérationnelle et de réduction des risques d'interruption, notamment pour les charges de travail d'IA à forte intensité de calcul. Par ailleurs, les installations de niveau 1 et de niveau 2 restent pertinentes pour la diffusion de contenu en périphérie, les charges de travail régionales et les nœuds de reprise après sinistre, bien que leur part de marché relative devrait diminuer à mesure que les entreprises migrent vers une infrastructure plus résiliente.
Les déploiements de niveau 3 restent concentrés à São Paulo, Rio de Janeiro et Brasília, où les écosystèmes de connectivité établis, la demande des entreprises et la main-d'œuvre qualifiée soutiennent des opérations à grande échelle. Les projets de niveau 4 sont de plus en plus axés sur une redondance d'alimentation renforcée, un refroidissement avancé et une infrastructure capable de prendre en charge des baies de serveurs GPU à haute densité. L'accès à l'énergie renouvelable et la tolérance aux pannes d'alimentation et de refroidissement deviennent des considérations importantes à mesure que les opérateurs développent leur capacité pour l'entraînement de l'IA et d'autres charges de travail critiques. Les installations de niveau inférieur continuent de servir des applications de niche, notamment les passerelles IoT et les sauvegardes régionales, mais pourraient faire face à une pression concurrentielle croissante à mesure que les investissements se déplacent vers les expansions de niveau 3 et de niveau 4.



Par taille de centre de données : la domination hyperscale reflète la concentration du cloud et de l'IA
Les campus hyperscale représentaient 59,94 % du marché des serveurs de centres de données au Brésil en 2025 et devraient croître à un TCAC de 8,35 % jusqu'en 2031, portés par l'expansion de l'infrastructure cloud, les charges de travail d'IA et les investissements de grands opérateurs tels que Microsoft, Oracle et Ascenty. Les installations hyperscale bénéficient d'économies d'échelle, d'un accès à l'énergie renouvelable et d'une connectivité fibre à haute capacité, ce qui les rend bien adaptées aux charges de travail à forte intensité de GPU et aux déploiements cloud à grande échelle. Les installations à grande échelle soutiennent également la demande dans les pôles technologiques secondaires tels que Campinas, en fournissant de la capacité aux fournisseurs de cloud régionaux et aux clients entreprises.
Les centres de données de taille moyenne servent les entreprises et les secteurs réglementés qui nécessitent une infrastructure fiable, un contrôle des données et un hébergement localisé sans l'échelle des campus hyperscale. Les petites installations et les installations en périphérie soutiennent les applications sensibles à la latence, notamment la 5G, la diffusion de contenu et l'IoT industriel. Les initiatives d'infrastructure distribuée d'Embratel soulignent le rôle des installations plus petites dans l'extension des services numériques au-delà des principaux pôles de centres de données. À mesure que le marché des serveurs de centres de données au Brésil évolue, la taille des installations s'aligne de plus en plus sur les exigences des charges de travail : l'entraînement de l'IA et le cloud computing à grande échelle favorisent les clusters GPU hyperscale, tandis que la mise en cache de contenu, le traitement régional et l'IoT industriel continuent de soutenir la demande pour des sites plus petits et distribués.
Par type de centre de données : la colocation en tête, les hyperscalers accélèrent
Les centres de données en colocation représentaient 54,87 % du marché des serveurs de centres de données au Brésil en 2025, soutenus par des entreprises cherchant une infrastructure évolutive, une connectivité fiable et une réduction des dépenses d'investissement initiales. Les fournisseurs de colocation permettent aux entreprises de partager les coûts d'infrastructure tout en conservant le contrôle de leurs environnements de serveurs et en respectant les exigences applicables en matière de protection des données et de cybersécurité. Cependant, les constructions propres des hyperscalers se développent à un TCAC de 8,67 % jusqu'en 2031, car les grands fournisseurs de cloud investissent de plus en plus dans des infrastructures dédiées pour soutenir la croissance des charges de travail cloud, d'IA et de calcul haute performance. Les investissements dans des installations prêtes pour l'IA, notamment les déploiements conçus pour les plateformes GPU avancées de NVIDIA, soulignent l'importance croissante de la capacité dédiée, bien que l'exécution des projets reste sensible à la disponibilité de l'énergie, aux coûts des équipements et aux conditions d'investissement.
Les installations appartenant aux entreprises et les installations en périphérie continuent de servir les organisations nécessitant un plus grand contrôle de l'infrastructure, des dispositifs de sécurité spécialisés ou un traitement à latence ultra-faible. Dans le même temps, l'adoption du cloud hybride permet aux entreprises de distribuer les charges de travail entre l'infrastructure privée, les installations de colocation et les régions de cloud public. Les opérateurs de colocation répondent à la concurrence des hyperscalers en développant des offres de GPU en tant que service, d'infrastructure d'IA gérée et d'environnements de serveurs à haute densité. Ces services permettent aux entreprises de taille intermédiaire et aux développeurs d'IA d'accéder à des capacités de calcul avancées sans réaliser d'investissements initiaux substantiels, aidant les fournisseurs de colocation à maintenir leur pertinence à mesure que l'écosystème des centres de données au Brésil évolue.
Par facteur de forme : les lames dominent, les micro-lames gagnent du terrain en périphérie
Les lames demi-hauteur représentaient 62,64 % du marché des serveurs de centres de données au Brésil en 2025, soutenues par des chaînes d'approvisionnement établies, des exigences de virtualisation et une adoption généralisée par les entreprises. Les configurations de lames pleine hauteur gagnent en pertinence pour les applications à forte intensité de calcul, notamment l'entraînement de l'IA et le calcul haute performance, où les processeurs haute puissance et les accélérateurs GPU nécessitent une gestion thermique et des capacités d'alimentation électrique plus importantes. Par ailleurs, les solutions de lames quart de hauteur et micro-lames devraient croître à un TCAC de 8,72 % jusqu'en 2031, portées par la demande d'infrastructure compacte pour soutenir l'informatique en périphérie, l'inférence distribuée et les charges de travail sensibles à la latence. À mesure que les réseaux 5G se développent au Brésil, les configurations de serveurs plus petites deviennent de plus en plus pertinentes pour les emplacements en périphérie à espace limité, bien que l'adoption dépende de la compatibilité matérielle, des exigences de refroidissement et de l'économie de déploiement.
Les systèmes de lames quart de hauteur et micro-lames peuvent prendre en charge des applications telles que l'analyse vidéo pour les villes intelligentes, l'IoT industriel et les passerelles d'agriculture de précision, où le traitement localisé contribue à réduire la latence et le trafic réseau. Les lames demi-hauteur devraient conserver leur position dans les clouds privés virtualisés et les environnements d'entreprise, où la densité de calcul, la gestion simplifiée et la cohérence opérationnelle restent importantes. Les configurations pleine hauteur sont également pertinentes pour les clusters de calcul d'IA et de recherche qui nécessitent des interconnexions à haute bande passante et un traitement accéléré. Pour tous les facteurs de forme, l'augmentation de la densité des GPU renforce la demande de solutions avancées de distribution d'énergie et de refroidissement liquide, tandis que les opérateurs équilibrent les exigences de performance par rapport à l'espace, la consommation d'énergie et le coût total de possession.

Par application et charge de travail : l'IA en tête, la virtualisation rebondit
L'IA, l'apprentissage automatique et l'analytique avancée représentaient 37,76 % du marché des serveurs de centres de données au Brésil en 2025, portés par une demande croissante de calcul accéléré, l'adoption de l'IA par les entreprises et les offres de GPU en tant que service. Ces charges de travail accroissent la demande de serveurs haute performance équipés de GPU, de mémoire à haute vitesse et de capacités réseau avancées. Les charges de travail de virtualisation et de cloud privé devraient croître à un TCAC de 8,49 % jusqu'en 2031, soutenues par des entreprises modernisant leur infrastructure informatique, renforçant le contrôle des données et optimisant leurs environnements de cloud hybride. Le calcul haute performance continue de soutenir la simulation de réservoirs pétroliers et gaziers, les applications d'ingénierie et la recherche académique, tandis que les charges de travail de production médiatique et de génomique génèrent une demande de stockage à haut débit et de systèmes basés sur NVMe.
Les charges de travail d'inférence en périphérie se développent parallèlement à la connectivité 5G, à l'IoT industriel et aux services numériques distribués, bien que les coûts matériels, la disponibilité de l'énergie et l'économie de déploiement puissent contraindre l'adoption. Les opérateurs de télécommunications et les entreprises explorent le traitement localisé de l'IA pour réduire la latence et maintenir un plus grand contrôle sur les données sensibles, notamment les applications utilisant des modèles en langue portugaise et des ensembles de données localement pertinents. Les plateformes d'orchestration de cloud hybride permettent aux charges de travail de se déplacer entre les installations de colocation, les environnements hyperscale, l'infrastructure privée et les emplacements en périphérie en fonction des exigences de performance, de sécurité et de coût. À mesure que l'écosystème des centres de données au Brésil se développe, la diversification des charges de travail devrait accroître la demande d'une gamme plus large de configurations de serveurs, des systèmes d'IA à forte densité de GPU aux plateformes de virtualisation à usage général et aux serveurs en périphérie compacts.
Analyse géographique
São Paulo conserve la plus grande base installée, tirant parti de la convergence des fibres et de la proximité des sièges sociaux des entreprises. Rio de Janeiro se classe deuxième, portée par les atterrissages de câbles sous-marins et la disponibilité énergétique qui sous-tendent les expansions hyperscale. Le couloir de Campinas émerge comme un hub hyperscale alternatif, offrant des coûts fonciers plus bas et des délais plus courts pour l'interconnexion au réseau électrique.
Dans le Nord-Est, Fortaleza attire des déploiements périphériques grâce à sa connectivité stratégique par câble sous-marin vers l'Afrique et l'Europe. Cela la positionne comme un hub pour la diffusion de contenu et la latence des jeux vidéo. Les États du Sud tels que le Paraná et le Rio Grande do Sul voient des constructions à moyenne échelle adaptées aux charges de travail de fabrication et d'agrotech, tirant parti de climats plus frais qui allègent les charges de refroidissement.
Les régions du Centre-Ouest suscitent un intérêt croissant de la part des secteurs verticaux de l'exploitation minière et de l'agriculture de précision qui s'appuient sur l'inférence IA aux nœuds périphériques régionaux. Les investissements fédéraux dans la liaison montante par satellite et la couverture 5G rurale étendent la demande de serveurs vers des municipalités auparavant mal desservies. À mesure que la dispersion géographique augmente, le marché des serveurs de centres de données au Brésil reste fortement orienté vers le Sud-Est jusqu'en 2026.
Paysage concurrentiel
Concentration du Marché
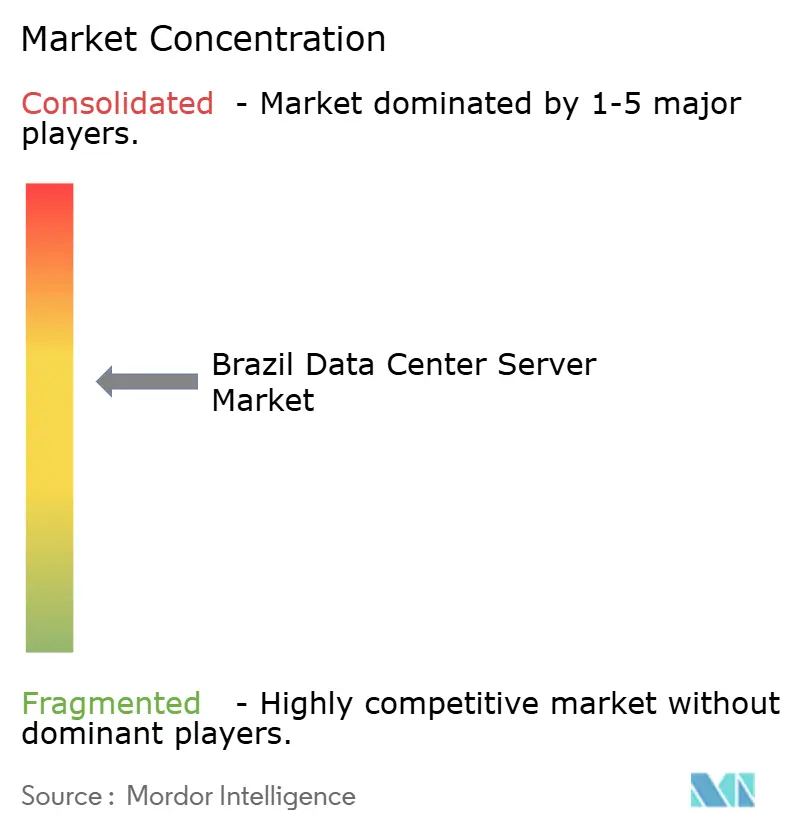
Le marché des serveurs de centres de données au Brésil est modérément concentré. Huawei et Inspur captent des contrats du secteur public sensibles au budget grâce à une flexibilité de financement, tandis que les assemblages sous licence Supermicro de Positivo et Scherm Brasil bénéficient des exemptions de droits de Manaus. NVIDIA domine les sockets d'accélérateurs IA avec les GPU Hopper et Blackwell, malgré les avancées d'AMD dans les environnements à forte virtualisation.
Les fournisseurs de colocation se différencient en sécurisant des accords d'achat d'énergie renouvelable et en intégrant le refroidissement liquide, répondant aux seuils de durabilité de ReData. Les hyperscalers sécurisent des allocations exclusives de GPU grâce à des partenariats directs avec les fournisseurs, atténuant les goulots d'étranglement liés au contrôle des exportations. Les perturbateurs émergents comprennent des entreprises énergétiques comme Axia Energia, qui monétisent la capacité GPU excédentaire, et des opérateurs de télécommunications comme Claro Brasil, qui exploitent leur statut de partenaire cloud NVIDIA pour fournir des services d'IA souveraine.
L'innovation en matière de tissu réseau s'accélère alors qu'Arrcus et OpenGlobe déploient des routeurs programmables prenant en charge SRv6 pour le réseau éducatif national. Ce déploiement présente des alternatives de réseau ouvert qui pourraient se répandre dans les conceptions périphériques commerciales. L'intensité concurrentielle devrait augmenter jusqu'en 2031, mais les premiers constructeurs de capacité d'IA souveraine et de campus alimentés par des énergies renouvelables sont bien positionnés pour capturer une croissance supérieure au marché.
Leaders du secteur des serveurs de centres de données au Brésil
-
Hewlett Packard Enterprise (HPE)
-
Super Micro Computer Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : Microsoft a activé deux salles dédiées à l'IA à Hortolândia et Sumaré, São Paulo, première étape d'un programme de 14,7 milliards BRL (2,7 milliards USD) prévu jusqu'en 2027.
- Février 2026 : L'Université de São Paulo a dévoilé Jairu, le plus grand cluster IA d'Amérique du Sud, avec 96 GPU NVIDIA Blackwell B200 assemblés localement pour un coût de 40 millions BRL (7,4 millions USD).
- Février 2026 : La Cour fédérale des comptes du Brésil a autorisé l'enchère 700 MHz de l'ANATEL, élargissant la 5G rurale et permettant des déploiements périphériques pour l'agriculture de précision.
- Février 2026 : Local DC s'est engagé à investir 20 millions USD dans un centre de données de 6 MW à Campinas conçu pour les charges de travail souveraines à forte densité GPU.
- Décembre 2025 : Arrcus et OpenGlobe ont livré des routeurs SRv6 programmables pour le réseau national de recherche, permettant l'expérimentation OpenRAN.
Périmètre du rapport sur le marché des serveurs de centres de données au Brésil
Un serveur de centre de données est essentiellement un ordinateur haute capacité sans périphériques tels que moniteurs et claviers. Il s'agit d'une unité matérielle installée dans une baie, dotée d'une unité centrale de traitement (CPU), d'un stockage et d'autres équipements électriques et réseau, ce qui en fait des ordinateurs puissants qui fournissent des applications, des services et des données aux appareils des utilisateurs finaux.
Le rapport sur le marché des serveurs de centres de données au Brésil est segmenté par type de niveau (Niveau 1 et 2, Niveau 3 et Niveau 4), taille de centre de données (Petit, Moyen, Grand et Hyperscale), type de centre de données (Colocation, Hyperscalers/CSPs et Entreprise et Périphérie), facteur de forme (Lames demi-hauteur, Lames pleine hauteur et Lames quart de hauteur/Micro-lames), et application/charge de travail (Virtualisation et Cloud Privé, Calcul Haute Performance (HPC), Intelligence Artificielle/Apprentissage Automatique et Analytique des Données, Centré sur le stockage et Passerelles Périphériques/IoT). Les prévisions du marché sont fournies en termes de valeur (USD).
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Petit centre de données |
| Centre de données moyen |
| Grand centre de données |
| Centre de données hyperscale |
| Centre de données de colocation |
| Centre de données hyperscale/CSPs |
| Centre de données d'entreprise et périphérique |
| Lames demi-hauteur |
| Lames pleine hauteur |
| Lames quart de hauteur / Micro-lames |
| Virtualisation et cloud privé |
| Calcul haute performance (HPC) |
| Intelligence artificielle/Apprentissage automatique et analytique des données |
| Centré sur le stockage |
| Passerelles périphériques / IoT |
| Par type de niveau | Niveau 1 et 2 |
| Niveau 3 | |
| Niveau 4 | |
| Par taille de centre de données | Petit centre de données |
| Centre de données moyen | |
| Grand centre de données | |
| Centre de données hyperscale | |
| Par type de centre de données | Centre de données de colocation |
| Centre de données hyperscale/CSPs | |
| Centre de données d'entreprise et périphérique | |
| Par facteur de forme | Lames demi-hauteur |
| Lames pleine hauteur | |
| Lames quart de hauteur / Micro-lames | |
| Par application / charge de travail | Virtualisation et cloud privé |
| Calcul haute performance (HPC) | |
| Intelligence artificielle/Apprentissage automatique et analytique des données | |
| Centré sur le stockage | |
| Passerelles périphériques / IoT |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des serveurs de centres de données au Brésil en 2031 ?
Le secteur devrait atteindre 4,44 milliards USD d'ici 2031.
Quelle classification de niveau connaît la croissance la plus rapide ?
Les installations de niveau 4 progressent à un TCAC de 8,15 % jusqu'en 2031 en raison de la hausse des charges de travail d'IA critiques.
Quelle est la part dominante des campus hyperscale aujourd'hui ?
Les sites hyperscale ont capturé 59,94 % des revenus de 2025 et se développent à un TCAC de 6,35 % grâce à la demande de cloud souverain et d'IA.
Pourquoi les modèles de GPU en tant que service émergent-ils ?
Les droits de douane élevés à l'importation et les fluctuations de change rendent l'accès au GPU à l'utilisation attractif pour les entreprises qui ne peuvent pas absorber de lourdes dépenses en capital.
Quel facteur de forme de serveur bénéficiera le plus des déploiements 5G ?
Les serveurs quart de hauteur et micro-lames connaîtront l'adoption la plus rapide à mesure que les nœuds périphériques se multiplient aux points d'agrégation des sites cellulaires.
Dans quelle mesure les règles de protection des données au Brésil sont-elles strictes ?
L'ANPD impose une notification de violation sous 24 heures et des contrôles stricts sur les transferts transfrontaliers, favorisant l'adoption du cloud hybride et du calcul souverain.
- Marché mondial de la sécurité pour centres de données La sécurité à l'échelle mondiale, répartie par type de sécurité, offre et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché français des centres de données hyperscale La demande de sites hyperscale en France, couvrant le type d'installation, le composant et le niveau.
- Marché des centres de données hyperscale au Brésil Sites hyperscale au Brésil, répartis par type d'installation, composant et niveau (tier).
- Marché français de la construction de centres de données Construction en France, répartie par niveau (tier), type d'installation et infrastructure.