
Taille et part du marché autrichien des TIC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
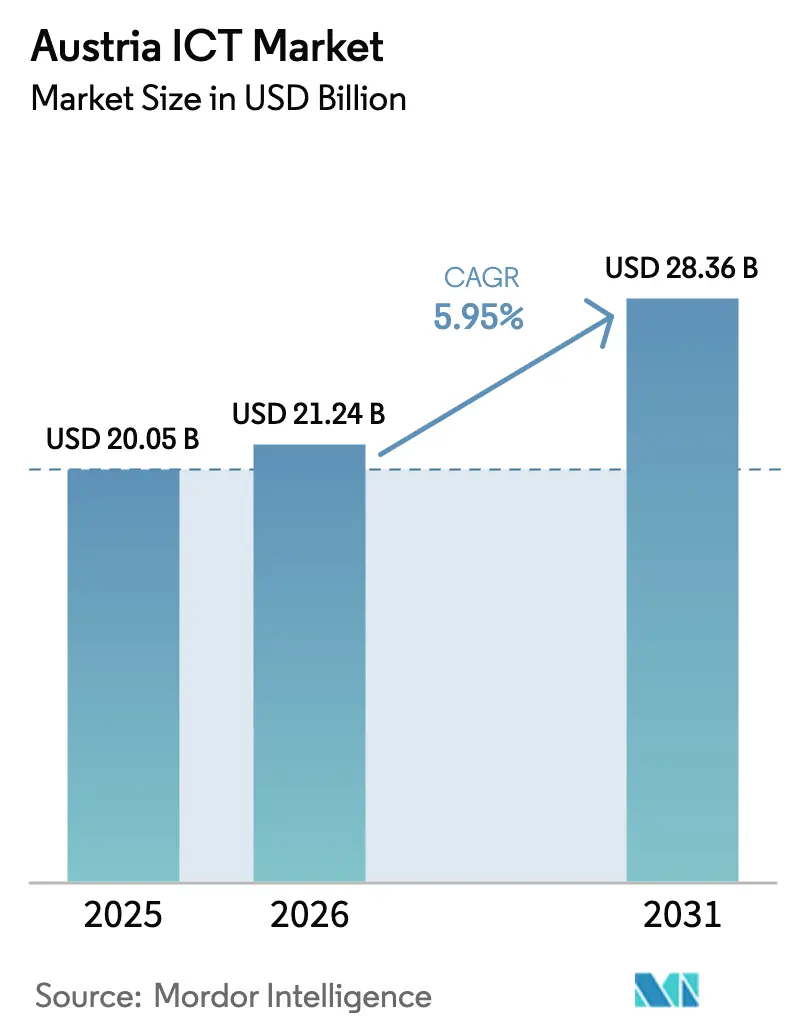
| Taille du marché de l'année de base (2025) | 20.05 Milliards de dollars |
| Taille du Marché (2026) | 21.24 Milliards de dollars |
| Taille du Marché (2031) | 28.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.95 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché autrichien des TIC par Mordor Intelligence
La taille du marché autrichien des TIC en 2026 est estimée à 21,24 milliards USD, en progression par rapport à la valeur de 2025 de 20,05 milliards USD, avec des projections pour 2031 s'établissant à 28,36 milliards USD, croissant à un TCAC de 5,95 % sur la période 2026-2031. Le positionnement en tant que pont numérique entre l'Europe occidentale et la région ECO (Europe centrale et orientale), l'émergence de Vienne en tant que pôle de centres de données hyperscale et la numérisation agressive du secteur public soutiennent la trajectoire de croissance actuelle. Les règles fédérales de priorité au cloud, les subventions de mise à niveau numérique des PME financées par l'UE, et les déploiements nationaux de la 5G et de la FTTH génèrent une demande stable de la part des entreprises et des ménages. L'intensité concurrentielle s'accroît à mesure que les hyperscalers mondiaux et les opérateurs télécom historiques se disputent des contrats nécessitant de plus en plus une conformité en matière de souveraineté des données. Néanmoins, le marché autrichien des TIC se heurte à des frictions structurelles liées à une pénurie chronique de talents, à des tarifs d'électricité élevés pour les opérateurs de centres de données, et à la prudence économique des fabricants axés sur l'exportation.
Points clés du rapport
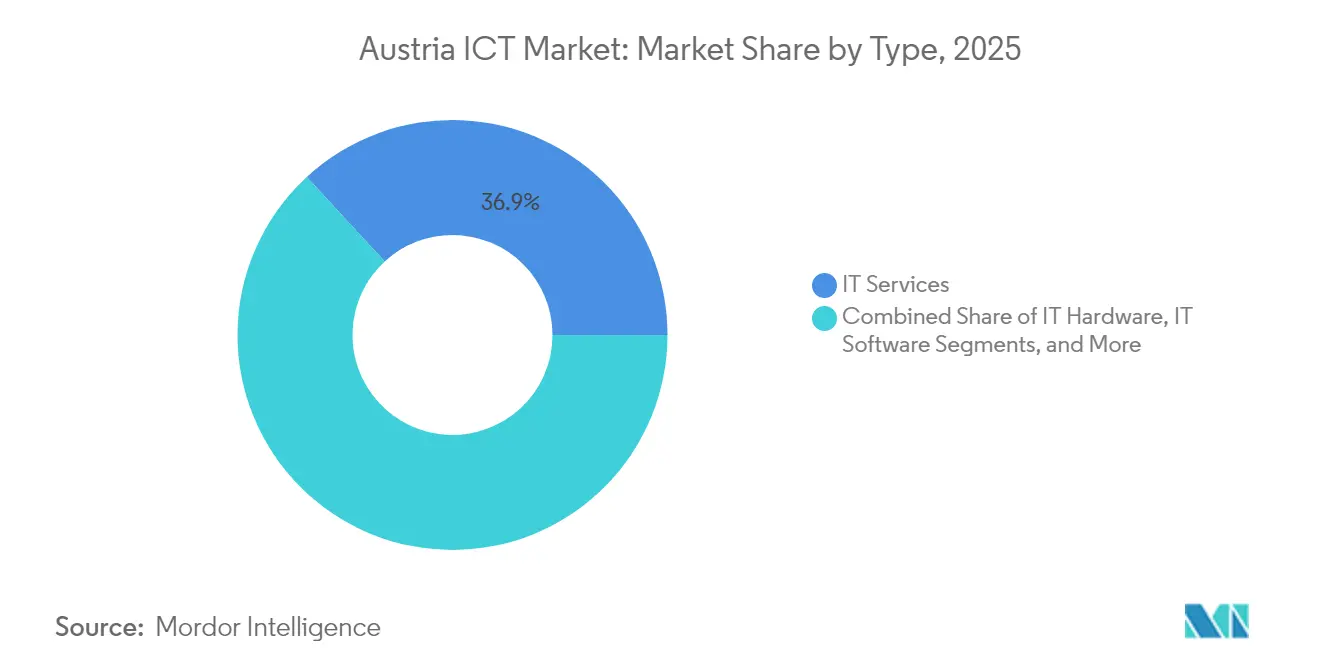
- Par type, les services informatiques ont dominé avec 36,85 % de la part du marché autrichien des TIC en 2025 ; les services cloud devraient se développer à un TCAC de 6,18 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont représenté 62,80 % de la taille du marché autrichien des TIC en 2025, tandis que les PME enregistrent le TCAC projeté le plus élevé à 6,5 % jusqu'en 2031.
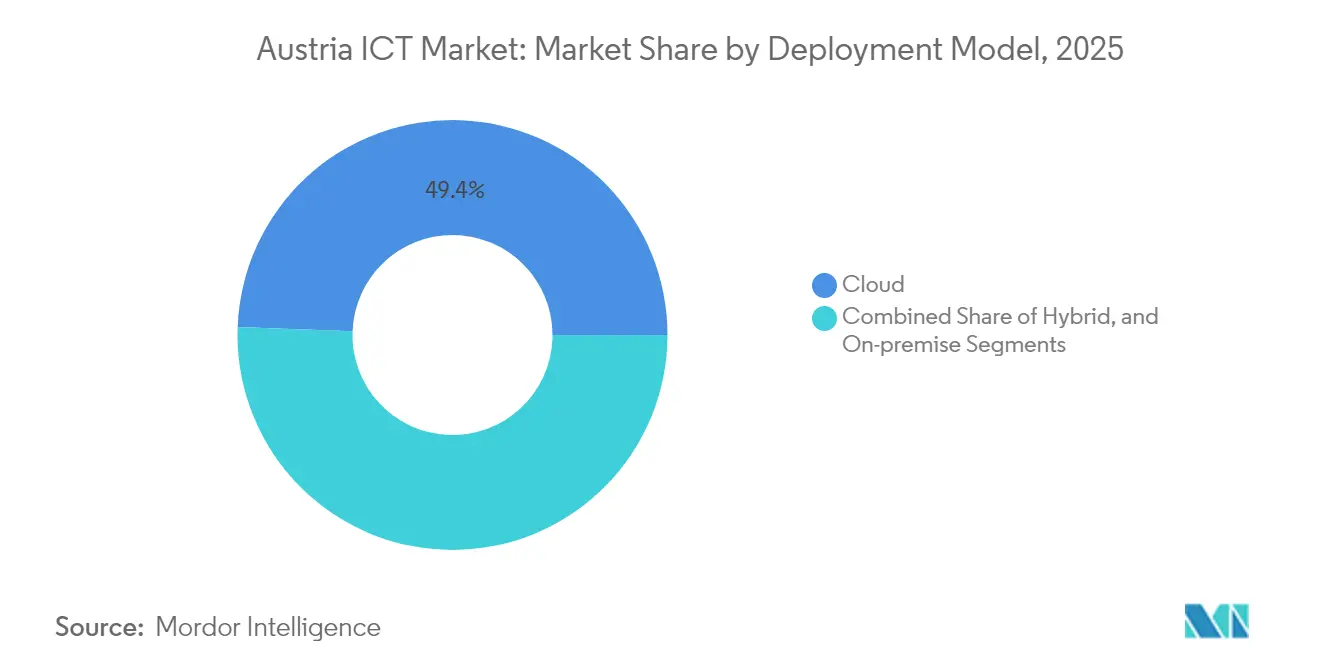
- Par modèle de déploiement, le cloud a capté une part de revenus de 49,40 % en 2025 et progresse à un TCAC de 6,55 % jusqu'en 2031.
- Par secteur vertical d'utilisateur final, le gouvernement et l'administration publique ont représenté une part de 17,10 % de la taille du marché autrichien des TIC en 2025, tandis que les jeux vidéo et l'esport s'accéléreront à un TCAC de 6,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché autrichien des TIC
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transformation numérique des services publics | +1.2% | Vienne et capitales régionales | Moyen terme (2 à 4 ans) |
| Déploiement national de la 5G et de la FTTH | +0.9% | Centres urbains en priorité | Court terme (≤ 2 ans) |
| Subventions de mise à niveau numérique des PME financées par l'UE | +0.7% | Accent sur les zones rurales | Moyen terme (2 à 4 ans) |
| Marchés publics fédéraux axés sur le cloud en priorité | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Délocalisation à proximité des charges de travail des centres de données de l'ECO | +0.6% | Zone métropolitaine de Vienne et Basse-Autriche | Long terme (≥ 4 ans) |
| Objectifs de neutralité carbone de la ville intelligente de Vienne | +0.4% | Région de Vienne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'accélération des infrastructures 5G et fibre optique stimule les dépenses des entreprises
La disponibilité nationale de la 5G combinée aux connexions fibre jusqu'au domicile pour 1,2 million de ménages crée l'épine dorsale à faible latence nécessaire à la migration vers le cloud et aux déploiements de l'Industrie 4.0. Les pôles industriels de Haute-Autriche et de Styrie pilotent désormais l'analyse en temps réel et les réseaux de capteurs IoT nécessitant des temps de trajet aller-retour inférieurs à 10 ms. Les opérateurs ont enregistré une croissance de 15 % des revenus issus des services de données aux entreprises après que celles-ci ont augmenté leurs budgets sur le marché autrichien des TIC de 8,2 % en 2024.
Les subventions de l'UE pour la mise à niveau numérique libèrent le potentiel des PME
Le programme KMU.DIGITAL octroie des subventions couvrant jusqu'à 80 % des coûts liés au cloud, à la cybersécurité et au commerce électronique pour les entreprises éligibles. Avec 327 millions USD alloués jusqu'en 2027, les PME participantes enregistrent des gains de productivité de 23 %, catalysant l'adoption par les pairs au sein de la base de 330 000 PME. La participation atteint déjà 35 % dans le Tyrol et le Vorarlberg, soulignant la demande inexploitée dans les régions orientales.
Les politiques fédérales de priorité au cloud créent une pression de consolidation des fournisseurs
Depuis 2024, tout nouveau projet informatique fédéral doit être évalué en priorité sous l'angle du cloud, réorientant un segment annuel de 3,47 milliards USD. La centralisation des marchés publics via le Centre fédéral de calcul standardise les architectures et favorise les fournisseurs disposant de capacités cloud hybride. Les fournisseurs européens et les centres de données locaux bénéficient d'un avantage en matière de souveraineté, les ministères insistant sur la résidence des données dans le pays.[1]République d'Autriche, "Loi sur l'Autriche numérique – 117 mesures de numérisation," digitalaustria.gv.at
Les initiatives de ville intelligente de Vienne génèrent une demande spécialisée en TIC
Un portefeuille de projets de 890 millions USD en réseaux intelligents, jumeaux numériques et analyse urbaine émerge alors que Vienne poursuit la neutralité carbone d'ici 2040. Le lancement du jumeau numérique en 2024 nécessite une détection IoT dense et un traitement en périphérie à travers 220 000 bâtiments publics, orientant les opportunités vers les fournisseurs disposant de références avérées en intégration municipale. Des programmes comparables budgétisés à 445 millions USD s'étendent à Graz, Linz et Salzbourg jusqu'en 2027.
Analyse de l'impact des facteurs restrictifs*
| Facteur restrictif | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de talents informatiques | -0.8% | Pôles de Vienne et de Graz | Court terme (≤ 2 ans) |
| Ralentissement macroéconomique | -0.6% | Zones industrielles manufacturières | Moyen terme (2 à 4 ans) |
| Restrictions de cyber-souveraineté sur les hyperscalers | -0.4% | Secteur fédéral et entreprises | Long terme (≥ 4 ans) |
| Coûts élevés d'électricité pour les centres de données | -0.3% | Vienne et Basse-Autriche | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de talents informatiques contraint la prestation de services
L'Autriche affiche 24 000 postes TIC non pourvus pour seulement 3 200 diplômés annuels, faisant grimper les salaires de 12 % chaque année. La cybersécurité est le domaine le plus sous tension, avec 75 % des entreprises incapables de recruter des spécialistes, ce qui les oblige à faire appel à des cabinets de conseil de premier plan ou à retarder les projets. Des grilles salariales de 98 000 à 130 000 USD pour les postes seniors érodent les marges des prestataires de services et limitent la capacité du marché autrichien des TIC à se développer.
L'incertitude économique retarde la transformation des entreprises
La volatilité des coûts énergétiques et les perturbations des chaînes d'approvisionnement érodent les flux de trésorerie des fabricants, entraînant des réductions de 7 % des budgets TIC des entreprises du marché intermédiaire en 2024. Les directeurs financiers reportent la modernisation pluriannuelle et se concentrent sur les projets de conformité essentiels, allongeant les cycles de décision et tempérant la croissance du marché autrichien des TIC dans les industries axées sur l'exportation.[2]Banque nationale d'Autriche, "Perspectives économiques 2024," oenb.at
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : leadership des services au cœur de la transformation cloud
Le segment représente 36,85 % de la part du marché autrichien des TIC en 2025, tandis que les services cloud affichent un TCAC de 6,18 %, soulignant un pivot des actifs sur site vers des modèles basés sur la consommation. La taille du marché autrichien des TIC liée aux services informatiques bénéficie de l'appétit pour l'externalisation parmi les 330 000 PME manquant de personnel interne. La demande d'architectures cloud hybride se renforce à mesure que les entreprises recherchent une parité de performance associée à la conformité en matière de souveraineté.
Les cycles de renouvellement du matériel restent stables dans l'industrie manufacturière et le secteur bancaire, mais s'orientent vers des équipements optimisés pour la périphérie prenant en charge l'analyse IoT. Les abonnements SaaS stimulent la croissance des logiciels, tandis que les dépenses en sécurité augmentent à mesure que les ratios d'incidents quotidiens atteignent 22 %. Les opérateurs télécom exploitent leurs empreintes fibre et 5G pour proposer du conseil en transformation en bundle, créant une convergence entre connectivité et externalisation informatique.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par taille d'entreprise : l'accélération des PME met au défi la domination des grandes entreprises
Les grandes entreprises génèrent 62,80 % des revenus de 2025, mais leur expansion incrémentielle se modère à mesure que les projets arrivent à maturité. Les subventions de l'UE poussent les PME à un TCAC de 6,5 %, injectant de nouveaux volumes dans la taille du marché autrichien des TIC. Les offres de migration standardisées de sociétés telles que CANCOM Austria réduisent les coûts et la complexité, accélérant l'adoption parmi les propriétaires aux ressources limitées.
Les PME considèrent désormais les vitrines cloud et la certification en cybersécurité comme des prérequis pour les contrats d'exportation, tandis que les grandes entreprises réallouent leurs budgets vers l'optimisation de l'IA et la conformité continue. Les fournisseurs capables de proposer des solutions modulaires, un support en langue régionale et un financement groupé captent l'élan disproportionné de ce segment de clientèle.
Par modèle de déploiement : la domination du cloud reflète les préoccupations en matière de souveraineté
Les déploiements cloud représentent 49,40 % des revenus de 2025 et progressent à un TCAC de 6,55 %. Les architectures hybrides dominent les cahiers des charges de conception, permettant aux charges de travail sensibles de rester sur site tout en bénéficiant de l'élasticité du cloud public. La part du marché autrichien des TIC pour l'infrastructure sur site se stabilise dans les segments réglementés de la santé et du secteur bancaire, où la résidence des données dans le pays est obligatoire.
Les règles fédérales de priorité au cloud accélèrent l'adoption du SaaS, mais les clauses de marchés publics favorisent les fournisseurs européens afin d'atténuer les risques liés à la juridiction extraterritoriale. Cette dynamique incite les hyperscalers à ouvrir des régions à Vienne et à proposer des compléments contractuels de souveraineté, tandis que les intégrateurs locaux orchestrent la gouvernance multi-cloud pour les entreprises averses au risque.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur vertical d'utilisateur final : les jeux vidéo perturbent les hiérarchies traditionnelles
Les entités gouvernementales et publiques absorbent 17,10 % des dépenses de 2025, portées par 117 mesures numériques fédérales. Les jeux vidéo et l'esport affichent la croissance la plus soutenue avec un TCAC de 6,85 %, la base de 5,3 millions de joueurs en Autriche et la reconnaissance officielle en tant que sport déclenchant des mises à niveau d'infrastructure. La numérisation du BFSI progresse avec des pilotes de conseil basés sur l'IA, tandis que l'industrie manufacturière reste en deçà de la moyenne européenne d'adoption du cloud, ce qui souligne un potentiel inexploité.
Les dépenses de santé se normalisent après la pandémie, mais la télémédecine et les dossiers électroniques maintiennent la dynamique. Le commerce de détail et la logistique canalisent la croissance à deux chiffres du commerce électronique vers l'exécution omnicanale et l'analyse du dernier kilomètre, diversifiant les revenus pour les fournisseurs de plateformes dans le secteur des TIC en Autriche.
Analyse géographique
Vienne représente environ 44 % des dépenses du marché autrichien des TIC en raison des projets gouvernementaux fédéraux, des sièges des services financiers et de la capacité concentrée des centres de données. La région de Microsoft à 1,09 milliard USD ainsi que les nœuds de périphérie d'AtlasEdge renforcent la centralité de la capitale pour les charges de travail hyperscale et de périphérie, permettant une connectivité en moins de 5 ms vers les principales métropoles de l'UE.
La Haute-Autriche industrialisée et la Styrie se classent ensuite en valeur, les pôles automobiles et mécaniques déployant des piles IoT, MES et de maintenance prédictive. Les États occidentaux du Tyrol et du Vorarlberg affichent le taux d'absorption des subventions aux PME le plus élevé à 35 %, signalant une numérisation locale robuste malgré des bases de population plus réduites.
L'adhésion de l'Autriche à l'UE et son climat réglementaire stable permettent aux fournisseurs de TIC de tester localement des services conformes au RGPD, puis de les exporter vers le marché unique. Le lancement de Netskope à Vienne illustre la stratégie de fournisseurs qui exploitent la position centrale, le vivier de main-d'œuvre qualifiée et les corridors ferroviaires et de fibre optique paneuropéens pour servir les clients de l'ECO en quête d'accès souverain au cloud.
Paysage réglementaire
La réglementation TIC autrichienne s'appuie sur la loi sur les télécommunications 2021 (TKG 2021), en vertu de laquelle la Telekom-Control Commission (TKK) supervise les questions de concurrence, l'attribution du spectre, la coopération réseau et le contrôle de la neutralité du net, l'Autorité autrichienne de régulation de la radiodiffusion et des télécommunications (RTR) agissant comme bureau de la TKK. La loi sur la signature et les services de confiance (SVG) confie également la supervision des services de confiance à la TKK, renforçant les exigences en matière d'identité, de signature électronique et d'offres de confiance numérique connexes utilisées par les administrations et les secteurs réglementés.
Du côté de la demande du secteur public, la Digital Austria Act 2.0 établit un cadre pour une administration numérique interopérable et des achats informatiques plus centralisés aux niveaux fédéral, régional et municipal. En pratique, cela relève le niveau d'exigence pour les fournisseurs capables de prendre en charge des architectures normalisées, des attentes en matière de résidence des données et des exigences de sécurité du cloud intégrées aux marchés publics et à la prestation de services de l'administration.
Analyse de la chaîne de valeur
La chaîne de valeur TIC de l'Autriche commence par la connectivité et le déploiement d'infrastructures (dorsales fibre, FTTH dernier kilomètre et accès radio 5G), puis se poursuit avec la capacité des centres de données, les plateformes cloud et l'intégration de systèmes pour les entreprises et l'administration publique. A1 Telekom Austria est un acteur clé en amont, avec un réseau de fibre optique s'étendant sur environ 75 500 km et une couverture 5G de la population autrichienne déclarée à 86 % début 2026, soutenant la connectivité d'entreprise, les réseaux privés et l'accès au cloud dans toutes les régions.
Dans la couche intermédiaire, le transport transfrontalier et les routes à faible latence renforcent le rôle de l'Autriche comme passerelle vers les charges de travail d'Europe centrale et orientale (CEE) : A1 Austria, Eurofiber et Quantcom ont achevé une route de fibre noire haute performance entre Francfort et Vienne en décembre 2025 pour soutenir le transfert de données cloud et IA. En aval, les intégrateurs et prestataires de services gérés proposent la migration, la cybersécurité et l'exploitation pour les PME et les grandes entreprises, tandis que le Federal Computing Centre (BRZ) fixe les normes pour les services cloud et informatiques utilisés dans l'administration publique, façonnant les exigences de qualification des fournisseurs et d'interopérabilité dans l'ensemble de l'écosystème.
Paysage concurrentiel
Le marché autrichien des TIC se caractérise par une fragmentation modérée où les principaux opérateurs télécom historiques, les plateformes cloud mondiales et les intégrateurs de taille intermédiaire se partagent l'influence. A1 Telekom Austria AG étend son activité au-delà de la connectivité vers les services gérés, tandis que Magenta Telekom et Hutchison Drei monétisent des projets de réseaux 5G privés. Les hyperscalers Microsoft, AWS et Google intensifient leurs recrutements régionaux après les lancements de zones locales, accentuant la concurrence sur les prix et les services.
Les clauses de souveraineté des données valorisent les clouds européens et les spécialistes de la colocation basés à Vienne qui garantissent la résidence des données dans le pays. CANCOM Austria, T-Systems et Bechtle exploitent cette ouverture en intégrant l'orchestration multi-cloud avec des centres opérationnels de cybersécurité qui répondent au problème de pénurie de talents pour les clients du marché intermédiaire.
Les cabinets de conseil mondiaux tels que Capgemini, Accenture et Atos cherchent à renouveler les contrats d'externalisation des grandes entreprises, mais doivent s'adapter aux flux de travail en langue allemande propres à l'Autriche et aux règles strictes de passation des marchés publics. Les offres groupées destinées aux PME, les services gérés de détection et de réponse, et les solutions verticales de ville intelligente restent des espaces blancs fertiles pour les fournisseurs nationaux agiles.
Leaders du secteur des TIC en Autriche
A1 Telekom Austria AG
Amazon Web Services, Inc.
Atos SE
Capgemini SE
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La numérisation des entreprises portée par le réseau continue d'offrir un espace de croissance clair, soutenue par la disponibilité du spectre et les programmes de fibre en cours. En avril 2026, l'Autriche a mis aux enchères les bandes 2,3 GHz et 2,6 GHz (produit de 39,41 millions d'EUR), élargissant les outils dont disposent les opérateurs et prestataires de services pour offrir une 5G à plus grande capacité, y compris des cas d'usage de réseaux privés et de faible latence liés à l'Industrie 4.0 et aux déploiements sur campus. Le programme d'investissement à long terme d'A1 Telekom Austria (1 milliard d'EUR pour 2022-2031, axé sur l'expansion du haut débit et de la fibre en Autriche) soutient également la demande de connectivité en périphérie de réseau, de réseaux gérés et de services TIC groupés qui transforment les mises à niveau de connectivité en engagements récurrents dans l'informatique et la sécurité.
Les initiatives de souveraineté numérique du secteur public créent des opportunités liées aux achats publics pour le cloud, la cybersécurité et les plateformes partagées, en particulier pour les fournisseurs capables de répondre aux attentes de traitement des données dans le pays et aux architectures normalisées. La feuille de route nationale de la Décennie numérique cite 85 mesures pour un budget total de 4,07 milliards d'EUR, dont 83 % du financement public devant expirer d'ici fin 2026, ce qui concentre l'exécution dans des fenêtres de programme actives. La Digital Austria Act 2.0 et l'initiative GovTech-Austria font également référence à une infrastructure d'IA commune, à l'utilisation d'un cloud sécurisé et à des achats mutualisés, favorisant les fournisseurs combinant des modèles de cloud prêts pour la souveraineté, des services d'identité et de confiance, et des capacités d'exploitation alignées sur les exigences de l'administration publique.
Développements récents du secteur
- Mai 2026 : Atos Austria a obtenu un contrat d'ÖBB Personenverkehr AG pour renouveler les systèmes Internet à bord et moderniser les infrastructures ferroviaires et terrestres. Ce contrat de modernisation des TIC dans les transports élargit l'intégration de systèmes de bout en bout dans le secteur ferroviaire autrichien et renforce la présence d'Atos Austria dans la connectivité critique des transports. Cet accord positionne Atos Austria pour poursuivre d'autres opportunités de numérisation ferroviaire et du secteur public dans la région.
- Avril 2026 : A1 Telekom Austria Group a étendu ses avoirs en spectre 2,6 GHz en Autriche pour 11 millions d'EUR. Cette extension des actifs spectraux à l'échelle nationale soutient l'expansion de la couverture 5G et les services aux entreprises, permettant des opportunités de réseaux privés et des services activés par le cloud. Cette expansion renforce la résilience de l'infrastructure numérique de l'Autriche et soutient de nouveaux déploiements de réseaux privés pour les secteurs verticaux industriels.
- Janvier 2026 : Atos Austria a prolongé son partenariat d'externalisation informatique avec le Kreditschutzverband von 1870 (KSV1870) pour cinq ans, incluant des services gérés OpenShift. Cet engagement d'externalisation renforce l'infrastructure informatique critique du secteur public et la prestation de services cloud-native. Cet accord améliore la position d'Atos Austria en tant que fournisseur de confiance pour les opérations essentielles à numérisation du secteur public.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché des TIC en Autriche couvre les dépenses en Autriche consacrées aux technologies de l'information et de la communication. Cela inclut le matériel, les logiciels, les services informatiques et les services de télécommunications utilisés par les entreprises et les organismes publics.
Exclusions du périmètre : le commerce de détail d'électronique grand public (comme les téléviseurs et les appareils électroménagers) et les services professionnels non liés aux TIC ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type
- Matériel informatique
- Matériel informatique
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services gérés
- Services de processus métier
- Services de conseil en gestion
- Services cloud
- Infrastructure informatique
- Sécurité informatique
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par modèle de déploiement
- Sur site
- Cloud
- Hybride
- Par secteur vertical d'utilisateur final
- Gouvernement et administration publique
- BFSI
- Énergie et services publics
- Commerce de détail, commerce électronique et logistique
- Industrie manufacturière et Industrie 4.0
- Santé et sciences de la vie
- (Amont/Milieu/Aval)
- Jeux vidéo et esport
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par construire une base factuelle propre sur l'activité numérique et les signaux de dépenses au niveau de l'Autriche, puis nous relions ces signaux aux catégories TIC afin que les données du modèle soient rattachées à des indicateurs observables. Les sources publiques utilisées pour cette étape incluent les publications de Statistik Austria sur les entreprises et les ménages, les rapports de télécommunications de la RTR pour l'Autriche, les indicateurs d'usage des TIC et du haut débit d'Eurostat, les tableaux de l'économie numérique de l'OCDE, et les tableaux de bord de la Décennie numérique de la Commission européenne.
Pour relier ces indicateurs à la valeur du marché, nous examinons également les rapports annuels et les présentations aux investisseurs des opérateurs et prestataires de services pertinents, les portails de marchés publics et avis d'appels d'offres pour des projets TIC, ainsi que la couverture médiatique fiable sur les grands déploiements (par exemple la 5G, la fibre, les centres de données et les programmes cloud). Certains abonnements payants sont utilisés uniquement pour accélérer les recherches financières sur les entreprises, suivre l'actualité et recouper l'activité de brevets, après quoi les hypothèses sont maintenues suffisamment simples pour être reproduites. Les sources listées ici ne sont qu'illustratives, et de nombreux autres documents ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nous utilisons des entretiens et enquêtes auprès de parties prenantes autrichiennes des télécoms, services informatiques, logiciels, distribution de matériel, et technologies d'entreprise. Leurs réponses aident à tester les bassins de revenus secondaires, à clarifier le traitement des services groupés et le calendrier de remplacement, et à comparer les hypothèses de budget et de demande avant l'établissement des totaux finaux. Un nouveau contact est utilisé lorsque les réponses diffèrent des signaux officiels de chiffre d'affaires ou de demande.
Répartition des répondants de la recherche terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 24 % | Dirigeants (CXO) : 18 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus modestes : 22 % | Managers : 52 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit en combinant une logique descendante et ascendante, mais il est principalement guidé par un pool de demande descendant reconstitué à partir de signaux de revenus des services de télécommunications spécifiques à l'Autriche, d'indicateurs d'adoption des TIC par les entreprises et de modèles de dépenses numériques du secteur public. Une fois ce total établi, nous le corroborons à l'aide de vérifications ascendantes sélectives telles que l'attribution échantillonnée des revenus des fournisseurs à l'Autriche, les retours des canaux de distribution sur les volumes unitaires, et une construction ASP multiplié par le volume pour quelques éléments mesurables (comme les abonnements télécoms et certaines catégories de matériel). Des ajustements ne sont apportés que lorsque l'écart est explicable.
Les principales données utilisées dans le modèle incluent l'ARPU des télécoms et l'évolution des abonnés, la couverture et l'adoption du haut débit et de la 5G, la dynamique d'adoption du cloud par les entreprises, la disponibilité du personnel des services informatiques et l'orientation des taux de facturation, ainsi que les programmes de numérisation du secteur public qui créent une demande pluriannuelle. Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un lissage des tendances, la croissance étant ajustée en fonction des conditions macroéconomiques, de la pression réglementée sur les prix des télécoms et du rythme attendu des projets de modernisation. Lorsque les éléments ascendants ne couvrent pas les petites entreprises privées ou les lignes de service fragmentées, nous comblons l'écart avec des facteurs calibrés ancrés aux retours des répondants et aux totaux sectoriels observables.
Validation des données et cycle de mise à jour
Nous effectuons des contrôles de variance à plusieurs étapes afin que les chiffres finaux ne varient pas uniquement parce qu'une donnée change de manière inattendue. Les résultats du modèle sont comparés à des signaux indépendants tels que l'évolution des revenus des télécoms, les indicateurs d'usage des TIC par les entreprises et les cycles d'investissement rapportés, puis les anomalies sont examinées et résolues avant validation finale.
Si un nouveau contrat important, un changement réglementaire ou une forte évolution des prix est observé, les experts sont recontactés pour confirmer s'il s'agit d'un phénomène structurel ou temporaire, et les hypothèses sont mises à jour en conséquence. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires pour les événements majeurs, et un dernier examen avant livraison est réalisé afin que la vision publiée reflète les informations les plus récentes disponibles.
Taille du marché des TIC en Autriche selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs publiées différentes pour les TIC en Autriche, car les sources comptabilisent des postes de dépenses différents, utilisent des années de référence différentes et convertissent les devises à des moments différents. Les écarts peuvent aussi provenir de la manière dont les services de télécommunications sont traités par rapport aux services informatiques, et du fait que l'estimation se rapproche davantage du chiffre d'affaires des fournisseurs nationaux ou des dépenses des utilisateurs finaux.
Les revenus de l'électronique grand public (comme les téléviseurs et les appareils électroménagers) sont maintenus en dehors du périmètre de Mordor Intelligence, ce qui peut tirer la valeur du marché vers le bas par rapport aux chiffres traitant l'ensemble de l'industrie TIC comme un seul pool de revenus. Un autre facteur récurrent est le calendrier des devises, les totaux exprimés en euros étant convertis à l'aide d'un taux moyen annuel différent, et certaines publications mélangent les classements de revenus des fournisseurs avec les dépenses des utilisateurs finaux, ce qui peut entraîner un double comptage des reversements aux partenaires dans les services informatiques.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,05 milliards d'USD (2025) | |
| Revue professionnelle A | 34,70 milliards d'USD (2024) | Utilise un total de revenus des entreprises TIC nationales (entreprises classées dans le Top 1000) en EUR, puis le convertit en USD, ce qui peut inclure des équipements électroniques connexes, des reversements de revente et des revenus non liés aux utilisateurs finaux dans le total. |
| Éditeur sectoriel B | 18,05 milliards d'USD (2024) | Présente une valeur inférieure pour une année antérieure et semble appliquer une trajectoire de croissance à long terme plus rapide, avec une clarté limitée quant à la prise en compte intégrale des dépenses en services de télécommunications et en infrastructure cloud. |
Sur les trois chiffres, l'écart provient principalement de ce qui est comptabilisé comme TIC par rapport aux revenus TIC au sens large, ainsi que de la manière dont les totaux libellés en euros sont convertis en USD pour une année donnée. En maintenant le périmètre lié aux catégories de dépenses TIC des utilisateurs finaux et en recoupant les totaux avec les signaux de demande des télécoms et des entreprises, le résultat reste plus facile à rattacher à des facteurs clairs et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché autrichien des TIC ?
Le marché autrichien des TIC s'établit à 21,24 milliards USD en 2026.
À quelle vitesse le marché autrichien des TIC devrait-il croître ?
Le marché devrait atteindre 28,36 milliards USD d'ici 2031, reflétant un TCAC de 5,95 %.
Quel segment affiche la part de revenus la plus élevée ?
Les services informatiques arrivent en tête avec 36,85 % des revenus de 2025.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements cloud affichent le TCAC le plus élevé à 6,55 % jusqu'en 2031.
Pourquoi la pénurie de talents est-elle une préoccupation pour les fournisseurs ?
L'Autriche fait face à 24 000 postes TIC non pourvus, faisant monter les salaires et limitant la capacité des projets.
Quel secteur vertical se développe le plus rapidement ?
Les jeux vidéo et l'esport enregistrent la croissance la plus forte avec un TCAC de 6,85 % jusqu'en 2031.
Dernière mise à jour de la page le:



