
Taille et part du marché australien des sacs de détail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
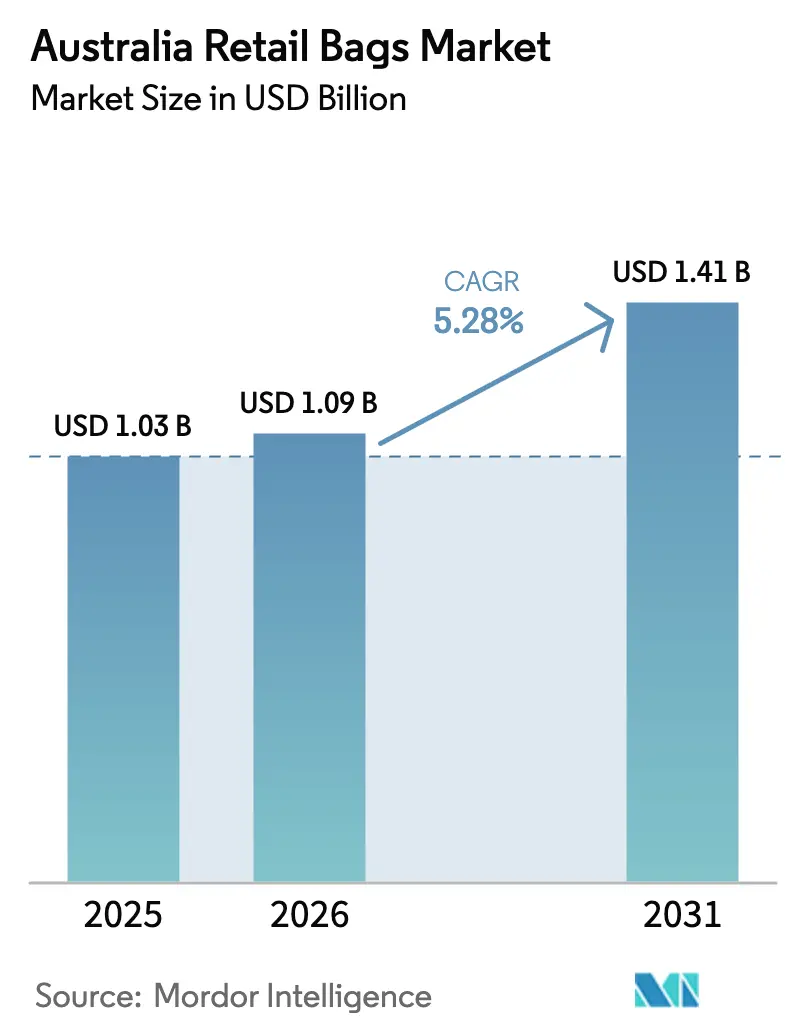
| Taille du marché de l'année de base (2025) | 1.03 Milliards de dollars |
| Taille du Marché (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2031) | 1.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien des sacs de détail par Mordor Intelligence
La taille du marché australien des sacs de détail devrait passer de 1,03 milliard USD en 2025 à 1,09 milliard USD en 2026 et devrait atteindre 1,41 milliard USD d'ici 2031, à un TCAC de 5,28 % sur la période 2026-2031. La multiplication des interdictions étatiques sur les plastiques à usage unique, la croissance rapide de l'exécution des commandes d'épicerie en ligne et les projets pilotes d'économie circulaire des supermarchés reconfigurent les préférences d'approvisionnement et incitent à la substitution des matériaux vers le papier et les tissus naturels. Les marges des transformateurs se sont resserrées en raison de la volatilité des prix de la pâte kraft et des résines, qui a dépassé la capacité de répercussion sur les prix de détail, tandis que la sensibilisation des consommateurs à la durabilité pousse les détaillants à accélérer leurs programmes de sacs réutilisables, même si les infrastructures de réutilisation restent limitées. Les opérateurs de restauration stimulent la demande de formats inviolables et isolés qui préservent l'intégrité des repas lors de la livraison, et des innovations telles que les barrières aqueuses compostables à domicile réduisent l'écart de performance entre le papier et le plastique. Dans le même temps, les sacs en plastique importés à bas coût d'Asie continuent de concurrencer les producteurs nationaux sur le prix, intensifiant la concurrence et encourageant les transformateurs locaux à se positionner sur des créneaux à plus forte marge, tels que les sacs compostables et réutilisables.
Principaux enseignements du rapport
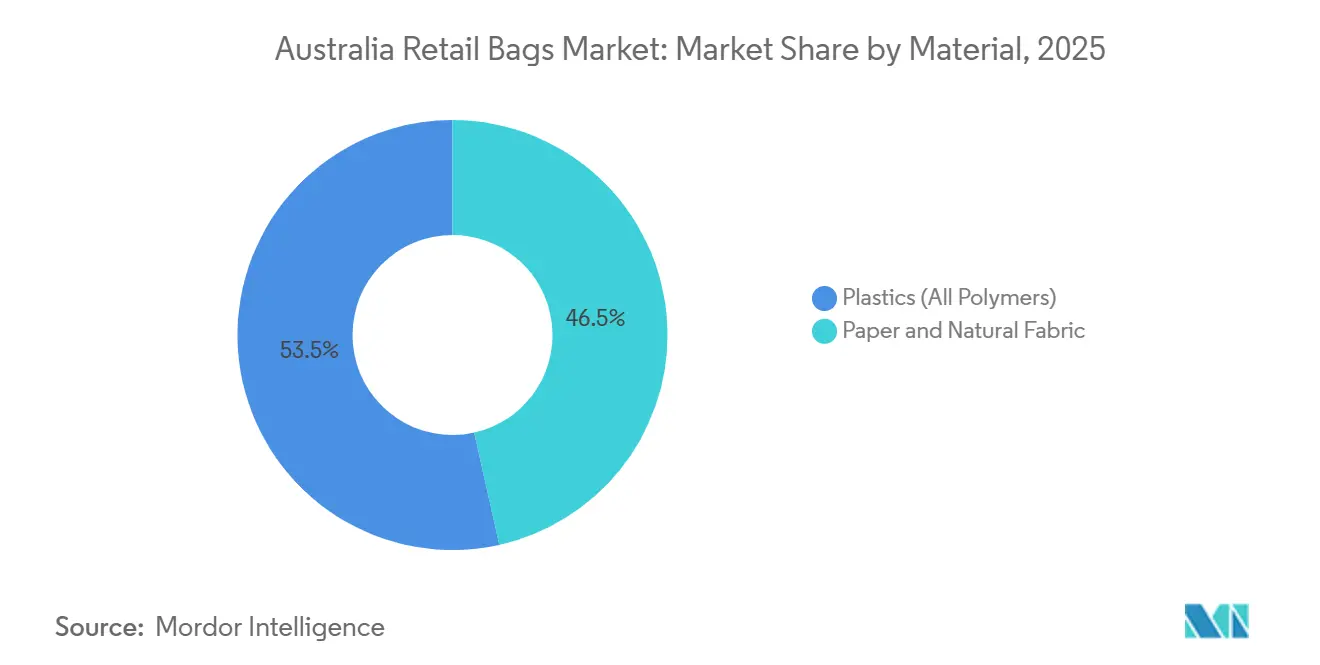
- Par matériau, les plastiques ont dominé avec 53,48 % de la part du marché australien des sacs de détail en 2025, tandis que les alternatives en papier et en tissu naturel devraient afficher le TCAC le plus élevé de 5,83 % jusqu'en 2031.
- Par type de sac, les formats jetables détenaient 61,18 % de la taille du marché australien des sacs de détail en 2025, mais les sacs réutilisables devraient se développer à un TCAC de 6,21 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail hors ligne a capté 77,62 % du chiffre d'affaires de 2025, tandis que le commerce de détail en ligne devrait mener la croissance à un TCAC de 6,84 % sur la période 2026-2031.
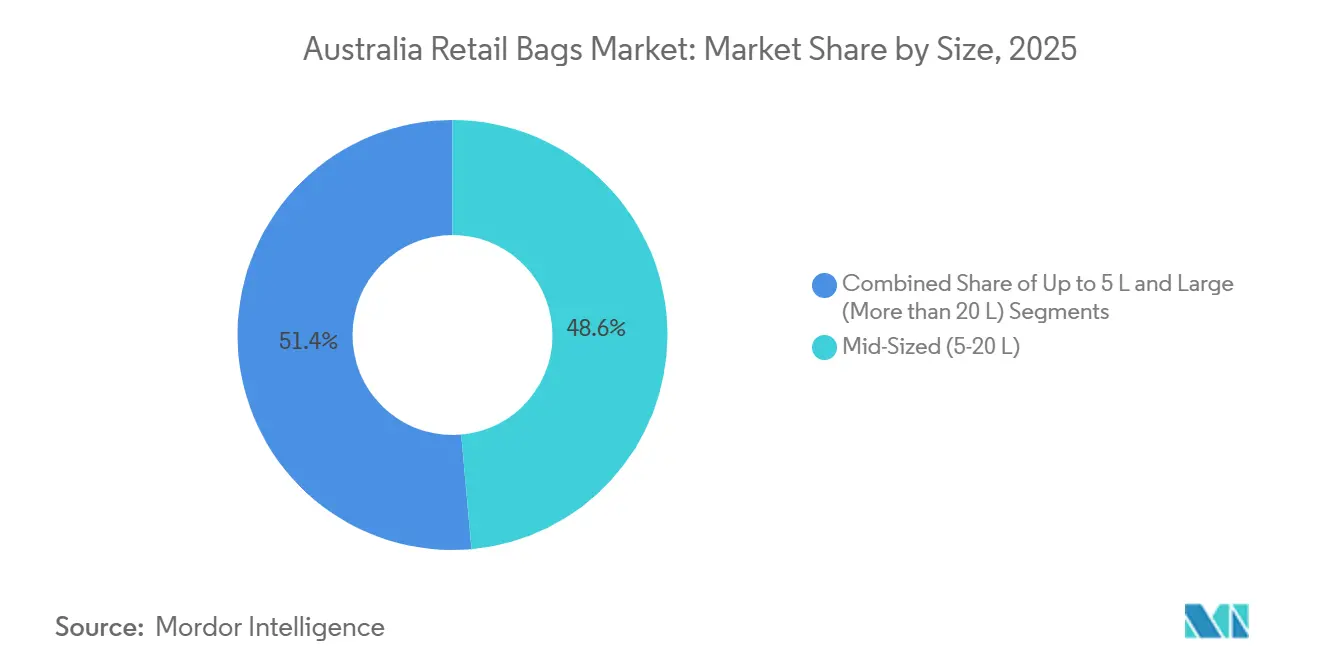
- Par taille, les sacs de taille moyenne de 5 à 20 litres représentaient 48,59 % de la demande en 2025 et les grands sacs de plus de 20 litres progressent à un TCAC de 5,91 %.
- Par secteur d'utilisation finale, les épiceries et supérettes ont généré 42,46 % du chiffre d'affaires en 2025, mais la restauration est positionnée pour le TCAC le plus rapide de 6,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché australien des sacs de détail
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Multiplication des interdictions de plastiques à usage unique dans les États australiens | +1.20% | National, avec une application précoce en Nouvelle-Galles du Sud, Victoria, Queensland, Australie-Occidentale, Australie-Méridionale | Moyen terme (2-4 ans) |
| Croissance de la livraison de repas en ligne exigeant des emballages à emporter | +0.90% | National, concentré dans les métropoles de Sydney, Melbourne, Brisbane | Court terme (≤ 2 ans) |
| Évolution du secteur de la distribution vers des initiatives de marque durables | +0.70% | National, mené par Woolworths, Coles, IGA | Moyen terme (2-4 ans) |
| Adoption croissante de bibliothèques de partage de sacs dans les zones métropolitaines | +0.30% | Sydney métropolitaine, Melbourne, Monash | Long terme (≥ 4 ans) |
| Émergence de revêtements barrières compostables à domicile améliorant la durabilité des sacs en papier | +0.80% | National, avec adoption précoce dans la restauration et le commerce de détail haut de gamme | Moyen terme (2-4 ans) |
| Programmes pilotes d'économie circulaire des grands supermarchés stimulant la demande de sacs réutilisables | +0.60% | National, ancré par Woolworths, Coles, groupe de travail sur les plastiques souples d'ALDI | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Multiplication des interdictions de plastiques à usage unique dans les États australiens
Les juridictions australiennes ont renforcé les lois de réduction des plastiques entre 2024 et 2025, créant une cascade d'échéances de conformité. La Nouvelle-Galles du Sud a publié le Plan Plastiques 2.0 en novembre 2025, qui prévoit des suppressions progressives supplémentaires de sacs à partir de 2026.[1]Autorité de protection de l'environnement de la Nouvelle-Galles du Sud, "Réduction des plastiques," epa.nsw.gov.au Victoria et Queensland financent des infrastructures et comblent les lacunes en matière d'application, tandis qu'une consultation fédérale montre que 65 % des parties prenantes soutiennent une responsabilité élargie des producteurs obligatoire. Ces mandats qui se chevauchent poussent les détaillants à adopter des sacs en papier et des sacs certifiés compostables, mais fragmentent également les normes, augmentant la complexité des stocks et les coûts d'étiquetage. L'Organisation australienne du Pacte d'emballage a enregistré une hausse à 31 % de contenu recyclé dans les emballages plastiques en 2024, mais le tonnage absolu de plastique n'a diminué que marginalement, soulignant l'ampleur de la transition encore nécessaire.[2]Société australienne de conservation marine, "Rapport d'audit australien sur les plastiques des supermarchés 2025," marineconservation.org.au
Croissance de la livraison de repas en ligne exigeant des emballages à emporter
Les commandes de plats à emporter en ligne ont augmenté à un taux composé de 15,3 % de 2019 à 2023, atteignant 9,19 milliards USD, tandis que les revenus de la livraison ont bondi de 22,6 % par an pour atteindre 4,70 milliards USD.[3]Agriculture et Agroalimentaire Canada, "Analyse des tendances sectorielles – Restauration en Australie," agriculture.canada.ca Les transactions en service au volant ont atteint 2,99 milliards USD en 2023 et sont en bonne voie pour atteindre 4,32 milliards USD d'ici 2028, stimulant la demande de sacs inviolables, isolés et empilables qui préservent la température et l'intégrité des produits en transit. Les restaurants à service limité, fortement dépendants des emballages, devraient croître de 5,7 % par an jusqu'en 2028. Bien que les opérateurs aient besoin de spécifications avancées pour les sacs, les marges des restaurants de 3,8 % et des cafés de 3,3 % limitent leur volonté de payer des primes, obligeant les transformateurs à équilibrer performance et accessibilité.[4]Commission du travail équitable, "Soumission – Association australienne des restaurants et cafés," fwc.gov.au
Évolution du secteur de la distribution vers des initiatives de marque durables
Les supermarchés intègrent des engagements de réduction des plastiques dans leur capital de marque pour répondre aux attentes des consommateurs et des investisseurs. Woolworths a réduit le plastique vierge de 3 200 tonnes et atteint 31 % de plastique recyclé dans son portefeuille d'emballages en 2025, tandis que Coles a publié son Cadre d'emballage R3 ciblant la valorisation et le contenu recyclé. La Commission australienne de la concurrence et de la consommation a autorisé Woolworths, Coles et ALDI à former le Groupe de travail sur les plastiques souples, imposant des mises à jour trimestrielles jusqu'en juillet 2026. Les plateaux en canne à sucre compostables de BioPak et les emballages à sushi en papier doublé aqueux ont fait leur entrée dans les rayons boulangerie, poissonnerie et plats préparés, prouvant la parité de performance avec les plastiques. Cependant, un audit a révélé que 73 % des produits en vrac étaient vendus à un prix supérieur aux produits préemballés, renforçant la dépendance aux produits à usage unique et mettant en évidence le décalage entre le discours sur la durabilité et la stratégie en rayon.
Émergence de revêtements barrières compostables à domicile améliorant la durabilité des sacs en papier
Les avancées en science des biopolymères ont permis de développer des revêtements étanches et résistants aux graisses qui répondent aux normes de compostabilité domestique AS5810 et NFT51-800. Les tasses à café doublées de polyhydroxyalcanoate de BioPak et les couvercles en fibres végétales sans PFAS illustrent comment les barrières aqueuses et biosourcées gèrent désormais les liquides chauds et les aliments gras sans stratifiés à base de combustibles fossiles. Des projets pilotes en commerce de détail montrent que les sacs en papier dotés de ces revêtements résistent à la condensation de la chaîne du froid, élargissant leur applicabilité au-delà des produits secs. L'Institut australien des sciences et technologies alimentaires signale une demande croissante de consultants capables de valider la durée de conservation et la conformité réglementaire pour les formats compostables. Cependant, la collecte inégale des déchets compostables en bordure de trottoir limite la certitude en fin de vie en dehors de juridictions comme l'Australie-Méridionale, modérant l'adoption là où les voies d'élimination restent floues.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du papier kraft et des résines | -0.60% | National, avec exposition aux marchés mondiaux de la pâte à papier et de la pétrochimie | Court terme (≤ 2 ans) |
| Domination des alternatives importées à bas coût d'Asie | -0.50% | National, concentré dans les segments de la distribution et de la restauration sensibles aux prix | Moyen terme (2-4 ans) |
| Infrastructures de recyclage limitées pour les stratifiés multicouches papier-plastique | -0.30% | National, avec des lacunes aiguës dans les zones régionales et éloignées | Long terme (≥ 4 ans) |
| Coûts d'adaptation des petites entreprises à la réglementation sur les sacs réutilisables | -0.20% | National, avec une charge plus élevée pour les cafés indépendants, les restaurants et les petits détaillants | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du papier kraft et des résines
Les prix au comptant de la pâte kraft de bois résineux blanchi et du polyéthylène ont fortement fluctué en 2024-2025 en raison des variations des marchés de l'énergie, comprimant les marges des transformateurs au moment même où la demande de sacs se tournait vers le papier. Les producteurs locaux manquent souvent de contrats d'approvisionnement à long terme, de sorte que les hausses soudaines des coûts de la pâte ou des résines ne peuvent pas être rapidement compensées par des ajustements des prix de détail. Les ajouts de capacité pétrochimique en Asie ont ponctuellement déprimé les prix des résines, mais les perturbations du fret ont inversé la tendance début 2025, amplifiant l'incertitude budgétaire. Les faibles marges de la restauration signifient que les restaurants ne peuvent pas absorber les hausses des coûts d'emballage, de sorte que les transformateurs risquent de perdre des volumes si les augmentations de prix dépassent la tolérance des opérateurs. Le rapport de durabilité 2024 de BioPak reconnaît franchement la volatilité des matières premières comme un défi stratégique, même alors qu'il poursuit des réductions des émissions de portée 1.
Domination des alternatives importées à bas coût d'Asie
Les usines chinoises et vietnamiennes bénéficient d'économies d'échelle et de coûts de main-d'œuvre inférieurs qui leur permettent de proposer des sacs en plastique légers et des sacs en papier à des prix inférieurs de 15 à 25 % aux équivalents nationaux. Les importations inondent les segments de produits de base, laissant les transformateurs locaux en concurrence principalement sur la réactivité du service ou les caractéristiques de durabilité. L'enquête de la Chambre des représentants fédérale sur la fabrication alimentaire et des boissons a observé que les acheteurs nationaux optent encore par défaut pour les options les moins coûteuses malgré le positionnement de l'Australie comme propre et verte. L'excès d'offre bon marché aggrave les volumes de déchets sauvages, l'audit de 2025 montrant que les emballages représentent 57,8 % des déchets sauvages enregistrés. La responsabilité élargie des producteurs en attente avec des frais éco-modulés pourrait internaliser les coûts environnementaux, réduisant l'écart de prix, mais le déploiement à l'échelle nationale est encore en cours de consultation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : les alternatives en papier gagnent du terrain malgré la domination des plastiques
Les plastiques ont conservé 53,48 % de la part du marché australien des sacs de détail en 2025 en raison de leur rentabilité et de leur résistance à l'humidité. Les volumes de téréphtalate de polyéthylène recyclé ont augmenté parallèlement aux engagements des supermarchés en matière de contenu recyclé, tandis que le polyéthylène haute densité et le polyéthylène basse densité sont restés des incontournables pour les sacs de caisse et les sacs à produits. Les formats en papier et en tissu naturel devraient toutefois afficher la progression annuelle la plus rapide de 5,83 % à partir de 2026, reflétant la pression réglementaire et les objectifs de durabilité du commerce de détail. La taille du marché australien des sacs de détail pour le papier et les tissus naturels devrait s'élargir à mesure que les plateaux en papier doublé aqueux, les couvercles en fibres végétales sans PFAS et les plateaux de boulangerie en pulpe de canne à sucre surmontent les obstacles de performance autrefois dominés par le plastique.
La demande de plastique persistera là où la résistance à la traction et les performances de barrière sont essentielles, mais les interdictions à l'échelle des États limitent la croissance future. Les détaillants expérimentent des rayons sans sacs pour les produits en vrac et vendent des produits en vrac, bien que les primes de prix découragent encore la réduction des plastiques. Les sacs réutilisables en polypropylène continuent de tirer parti de leurs avantages en termes de durabilité, notamment dans le cadre des programmes de fidélité des supermarchés. Les tissus naturels tels que le coton et le jute occupent des créneaux haut de gamme, où la narration de marque compense les coûts plus élevés. À mesure que la législation se resserre, les transformateurs sont susceptibles de mélanger des polymères recyclés avec des biopolymères avancés pour maintenir les performances tout en réduisant la teneur en combustibles fossiles, segmentant davantage les choix de matériaux sur le marché australien des sacs de détail.


Par type de sac : les formats réutilisables s'accélèrent tandis que les jetables plafonnent
Les sacs jetables représentaient encore 61,18 % du volume de 2025, mais la croissance se stabilise à mesure que les réglementations et le sentiment des consommateurs favorisent la réutilisation. La part du marché australien des sacs de détail détenue par les formats réutilisables devrait augmenter régulièrement, soutenue par les programmes de rachat des supermarchés et les projets pilotes de collecte en magasin autorisés par la Commission australienne de la concurrence et de la consommation. Coles et Woolworths prévoient de standardiser les sacs réutilisables et d'introduire des normes de conception pour la recyclabilité d'ici 2027, ce qui pourrait comprimer davantage les volumes de sacs jetables.
La dépendance de la restauration aux sacs à usage unique reste élevée car l'hygiène et la commodité l'emportent sur les préoccupations environnementales. La croissance de la livraison en ligne, notamment dans les zones métropolitaines, accentue la demande de plastiques étanches et inviolables ou d'hybrides en papier isolé. Les projets pilotes de sacs porteurs réutilisables dans les chaînes de restauration rapide en sont à leurs débuts mais se heurtent à des obstacles logistiques, notamment les flux de retour et de désinfection des sacs. Les transformateurs ciblant le segment réutilisable se différencient par des tissus en polypropylène à grammage plus élevé, des codes QR intégrés pour la traçabilité et des programmes de reprise en circuit fermé, soulignant un glissement vers des modèles de revenus basés sur les services au sein du marché australien des sacs de détail.
Par canal de distribution : le commerce de détail hors ligne maintient sa part tandis que le commerce en ligne s'accélère
Les points de vente physiques ont généré 77,62 % de la valeur de 2025, reflétant le point de caisse physique où les achats de sacs sont habituels. La tarification promotionnelle des cabas réutilisables en polypropylène aux caisses des supermarchés encourage les achats impulsifs, tandis que les points de collecte de plastiques souples en magasin contribuent à diffuser les messages sur l'économie circulaire. La taille du marché australien des sacs de détail contribuée par le commerce de détail en ligne devrait croître le plus rapidement à 6,84 % par an, portée par l'expansion du commerce électronique d'épicerie et des centres de traitement des commandes en entrepôts sombres.
Les épiciers en ligne sur-emballent actuellement les commandes pour minimiser les dommages en transit, déployant souvent des sacs à produits supplémentaires. Les groupes de défense font pression pour des options de désinscription obligatoires et la divulgation des emballages, et toute réglementation en résultant pourrait réduire l'utilisation excessive de sacs. Les modèles de commerce rapide utilisant des micro-entrepôts s'appuient sur des sacs porteurs isolés qui stabilisent la température pour des fenêtres de livraison de 15 à 30 minutes. La différenciation réussie dans les canaux en ligne dépendra probablement de conceptions optimisées pour la livraison, telles que des bases carrées souffletées et des panneaux d'isolation intégrés, offrant de nouveaux créneaux de volume au sein du marché australien des sacs de détail.
Par taille : les sacs de taille moyenne en tête, les grands formats gagnent du terrain
Les sacs de 5 à 20 litres représentaient 48,59 % de la demande de 2025 en raison de leur polyvalence pour les applications d'épicerie et de plats à emporter. La taille du marché australien des sacs de détail pour les grands formats de plus de 20 litres devrait se développer à 5,91 % par an à mesure que les commandes d'épicerie en gros et les utilisations industrielles augmentent. Les détaillants qui emballent plusieurs produits de la chaîne du froid dans moins de sacs plus grands réduisent le temps de préparation des commandes et les coûts de film étirable, entraînant un glissement des volumes vers le segment de grande capacité.
Les petits sacs à produits et à boulangerie font l'objet du contrôle réglementaire le plus strict et de coûts unitaires croissants, ce qui pourrait orienter une partie de la demande vers des sacs de taille moyenne qui regroupent les articles en vrac. Les clients industriels ont besoin de grands sacs robustes résistants à la perforation pour les textiles et les matériaux de construction. Les propriétaires de marques expérimentent des poignées extensibles en contenu recyclé et des coutures de fond renforcées pour augmenter les limites de charge, signalant des améliorations techniques sur l'ensemble du marché australien des sacs de détail.

Par secteur d'utilisation finale : la restauration dépasse l'épicerie à mesure que la livraison progresse
L'épicerie et les supérettes représentaient 42,46 % des ventes de 2025, mais la restauration est en passe d'atteindre un TCAC de 6,33 % en tête du marché jusqu'en 2031. Les voies de service au volant et les applications de livraison ont ancré la dépendance aux sacs à usage unique pour les repas chauds, les boissons et les menus combinés. Le secteur australien des sacs de détail dessert également près de 56 000 sites de restaurants et de cafés, où les marges serrées stimulent la demande de solutions compétitives en termes de prix. Les chaînes à service limité négocient des contrats nationaux, orientant les volumes vers les transformateurs capables de livraison en flux tendu et d'image de marque cohérente.
La croissance de l'épicerie reste stable à mesure que les détaillants investissent dans la commercialisation de sacs réutilisables et les incitations à la fidélité numérique. Cependant, les consommateurs sensibles aux prix remplacent fréquemment les cabas en polypropylène perdus, atténuant les gains en matière de durabilité. Les utilisateurs industriels et commerciaux contribuent à une demande de niche mais stable pour les sacs haute résistance dans les services de linge, les produits chimiques et les fournitures agricoles, élargissant les opportunités de diversification pour les fabricants au sein du marché australien des sacs de détail.
Analyse géographique
La Nouvelle-Galles du Sud conserve le leadership avec 38,15 % de part de marché, soutenue par la base commerciale et d'entreprises concentrée de Sydney, où le renouvellement des sacs reste élevé. L'harmonisation réglementaire post-2022 a déclenché une transition rapide du polyéthylène haute densité vers le papier et le téréphtalate de polyéthylène recyclé, sollicitant initialement les chaînes d'approvisionnement mais harmonisant finalement les normes de spécification à l'échelle de l'État. Victoria suit, portée par le paysage de distribution multicanal de Melbourne et la proximité de grands sites de traitement des fibres qui réduisent les coûts de fret pour les sacs en papier.
L'adoption législative précoce a mûri les habitudes des consommateurs plus tôt, permettant aux détaillants de piloter des intégrations de fidélité réutilisables qui ont ensuite migré à l'échelle nationale. Les flux touristiques renforcent la demande de sacs porteurs de qualité souvenir, tandis que les clusters miniers, agricoles et logistiques soutiennent les commandes industrielles en vrac.
La demande de sacs en Australie-Occidentale culmine autour de l'approvisionnement des villes minières et des pôles de distribution de Perth, mais les distances d'expédition gonflent les coûts à destination, poussant à la dépendance aux importations. L'Australie-Méridionale tire parti de son leadership historique dans les interdictions de sacs pour favoriser les petits transformateurs de papier desservant les supermarchés locaux. La marque d'écotourisme de Tasmanie catalyse les ventes de papier recyclé haut de gamme, bien que sa population limitée tempère les volumes absolus. Les politiques d'approvisionnement du gouvernement du Territoire de la Capitale australienne imposent un contenu recyclé élevé, offrant des volumes de contrats stables aux fournisseurs conformes.
Paysage réglementaire
La réglementation des sacs de vente au détail en Australie est façonnée par des mesures fédérales, étatiques et territoriales qui se chevauchent et qui pénalisent de plus en plus les plastiques à usage unique tout en renforçant la gestion responsable des emballages. Au niveau fédéral, la National Environment Protection (Used Packaging Materials) Measure 2011 fixe des obligations liées à la récupération des emballages usagés, tandis que le Department of Climate Change, Energy, the Environment and Water (DCCEEW) fait progresser une réforme des emballages qui met l'accent sur la conception circulaire et les résultats en matière de récupération. En Nouvelle-Galles du Sud, le Plastics Plan 2.0 (publié en novembre 2025) prévoit des suppressions progressives supplémentaires à partir de 2026, ce qui ajoute une nouvelle couche de conformité pour les détaillants opérant à l'échelle nationale.
Pour les sacs et doublures de vente au détail en contact avec les aliments utilisés dans l'épicerie et la restauration, les exigences de Food Standards Australia New Zealand (FSANZ) prévues par le Food Standards Code (y compris la Standard 3.2.2) influencent le choix des matériaux et les contrôles de contamination. Les règles d'étiquetage et d'information des consommateurs, notamment l'Australian Consumer Law et les exigences du Country of Origin Food Labelling au titre du Country of Origin Food Labelling Information Standard 2016, ajoutent des exigences opérationnelles pour les produits emballés et influent sur les formats d'emballage utilisés en rayon et en caisse. La dynamique politique autour de la responsabilité élargie des producteurs est également visible au niveau national, avec un Extended Producer Responsibility Scheme for Packaging (No Time to Waste) Bill 2026 déposé au Sénat le 13 mai 2026 et renvoyé en commission avec une date de rapport fixée au 6 août 2026, ce qui confirme l'orientation vers des cadres de gestion responsable fondés sur des redevances et la performance.
Paysage concurrentiel
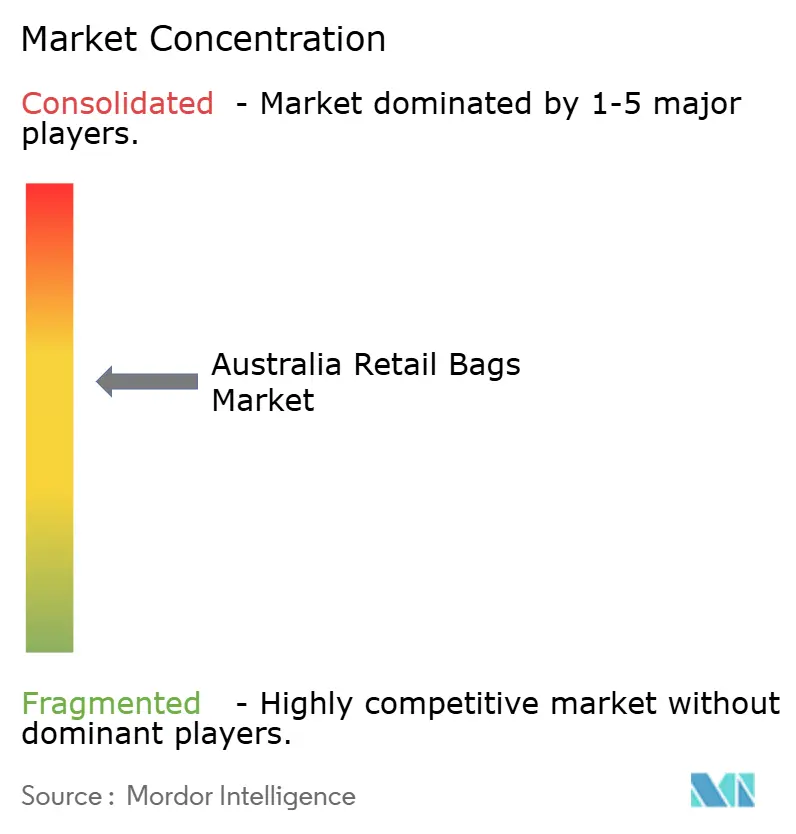
Le marché australien des sacs de détail est modérément concentré, avec des transformateurs établis tels que Detmold Group, Visy Industries et Amcor qui s'appuient sur des papeteries intégrées et des usines de films pour approvisionner les chaînes de supermarchés nationales. Le fournisseur spécialisé de produits compostables BioPak a signalé une hausse de 300 % de la demande de produits à base de canne à sucre sur deux ans et a élargi sa portée en acquérant Huskee et decent packaging en 2024, créant le Groupe BioPak qui propose des portefeuilles compostables et réutilisables. Better Packaging Co et Opal Packaging se concentrent respectivement sur les créneaux haut de gamme du commerce électronique et de l'industrie, s'associant souvent à des perturbateurs comme Great Wrap, qui distribue un film d'emballage de palettes certifié compostable dans le cadre d'une alliance exclusive avec Opal.
La pression des importations en provenance de Chine et du Vietnam continue de comprimer les marges, incitant les transformateurs locaux à automatiser les lignes de production et à obtenir des certifications de contenu recyclé. Les détaillants exigent de plus en plus des audits des fournisseurs sur la traçabilité, les pratiques de travail et la divulgation carbone, élevant les barrières à l'entrée.
L'innovation se tourne vers des formats prêts pour la livraison dotés d'une isolation modulaire, de traceurs de température à étiquette intelligente et d'instructions de recyclabilité activées par QR, offrant des espaces blancs pour les entrants agiles. Les collaborations stratégiques, telles que les groupes de travail sur le recyclage soutenus par les supermarchés et les partenariats en science des matériaux, démontrent que l'alignement de l'écosystème plutôt que la pure échelle devient un facteur de différenciation décisif sur le marché australien des sacs de détail.
Leaders du secteur australien des sacs de détail
Detmold Group Pty Ltd.
United Paper Pty Ltd.
Gispac Pty Ltd.
Pacific National Industries Pty Ltd.
Bag People Pty Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La substitution de matériaux motivée par la conformité continue de créer de la place pour les formats de sacs de vente au détail en papier, en tissu naturel et compostables certifiés, capables de répondre aux exigences de performance et de fin de vie. Dans la restauration et la logistique en ligne, la demande de solutions de transport inviolables, isolées et résistantes à l'humidité augmente, et les revêtements barrières compostables à domicile conformes aux normes AS5810 et NFT51-800 aident le papier à répondre aux usages liés à la graisse et à la chaîne du froid. Les fournisseurs capables de fournir des performances validées de contact alimentaire conformes aux attentes de la FSANZ, appuyées par un étiquetage clair et des instructions d'élimination, sont bien positionnés pour soutenir les efforts de standardisation dans les chaînes d'épicerie, de commerce de proximité et de vente à emporter qui cherchent à réduire la complexité des références tout en naviguant entre les variations réglementaires selon les États.
Une deuxième opportunité se construit autour de la circularité et de la résilience de l'approvisionnement local, alors que les gouvernements consultent sur les réformes des emballages et que le marché réagit à la volatilité des intrants en résine et en pâte à papier. Les détaillants et les transformateurs ont un intérêt croissant à augmenter la teneur en matières recyclées et à renforcer la traçabilité pour répondre aux exigences d'approvisionnement des supermarchés et aux rapports de type groupe de travail, tout en réduisant leur exposition aux sacs de base importés qui rivalisent principalement sur le prix. Les actions du Detmold Group renforcent cette orientation, notamment une feuille de route de développement durable à long horizon et des déploiements solaires sur site à Regency Park, ce qui indique que la gestion des émissions et des coûts énergétiques devient un élément de la compétitivité des offres pour les grands contrats de vente au détail et de restauration, aux côtés de la performance fonctionnelle et de la conformité.
Développements récents du secteur
- Juillet 2026 : Detpak, filiale du Detmold Group, a ouvert une installation de fabrication de 16 300 mètres carrés à Spartanburg, en Caroline du Sud, pour soutenir les clients nord-américains avec des emballages à base de papier produits localement. L'installation a atteint sa pleine production en août 2026.
- Février 2026 : Detmold Group a fait état des progrès réalisés dans sa feuille de route de développement durable 2025-2050, notamment des installations solaires en toiture à Regency Park, en Australie, et à Heshan, en Chine. Le groupe a également reçu une note C du Carbon Disclosure Project.
- Juin 2025 : Detmold Group a commencé la construction de son nouveau siège mondial à Regency Park, à Adélaïde, avec un achèvement prévu pour octobre 2026 afin de regrouper huit sites métropolitains. Le déménagement regroupe huit sites métropolitains.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les sacs de vente au détail vendus ou fournis en Australie pour transporter des marchandises à la caisse ou pour la préparation de commandes, à travers les matériaux et formats courants utilisés par le commerce de détail et les points de vente adjacents en contact avec les consommateurs.
Exclusions du périmètre : ce dimensionnement exclut les sacs vrac industriels et les emballages de transport non destinés à la vente au détail qui ne sont pas destinés à être remis aux acheteurs comme sac de transport.
Aperçu de la segmentation
- Par matériau
- Papier et tissu naturel
- Plastiques (polyéthylène haute densité, polyéthylène basse densité, polypropylène, téréphtalate de polyéthylène recyclé, etc.)
- Par type de sac
- Sacs réutilisables
- Sacs jetables
- Par canal de distribution
- Commerce de détail hors ligne (en magasin)
- Commerce de détail en ligne
- Par taille
- Jusqu'à 5 L
- Taille moyenne (5-20 L)
- Grand (>20 L)
- Par secteur d'utilisation finale
- Restauration
- Épiceries et supérettes
- Industrie et commerce
- Hôtellerie et tourisme
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la base factuelle sur les moteurs de la demande et les contraintes d'approvisionnement qui façonnent l'utilisation et la tarification des sacs de vente au détail en Australie. Nous nous sommes appuyés sur des statistiques publiques et des sources politiques pour suivre l'évolution de l'activité de vente au détail, des réglementations sur les emballages et des résultats en matière de déchets, puis nous avons traduit ces signaux en fourchettes de volume et de valeur réalistes.
Les sources incluent généralement des publications gouvernementales et réglementaires telles que l'Australian Bureau of Statistics pour les indicateurs du commerce de détail, le Department of Climate Change, Energy, the Environment and Water pour les mises à jour des politiques d'emballage et de déchets, et les agences environnementales des États pour les restrictions sur les plastiques à usage unique. Nous faisons également référence aux publications de l'APCO, aux données douanières et commerciales pertinentes pour les importations de sacs, aux articles évalués par des pairs sur les emballages et matériaux, ainsi qu'aux dépôts d'entreprises ou présentations aux investisseurs pour confirmer le mix produit et les commentaires sur les prix. Certains abonnements payants sont utilisés pour les données financières et de renseignement des entreprises, les recherches de brevets et les vérifications de lignes d'expédition ou de commerce lorsque les données publiques ne sont pas suffisamment détaillées. Cette liste de sources de recherche documentaire est illustrative et non exhaustive ; d'autres documents publics et références sectorielles ont également été utilisés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse de ce que nous avons construit à partir de la recherche documentaire, en particulier concernant les changements dans le mix de sacs, les mouvements de prix observés et le rythme de substitution réglementaire au niveau des points de vente. Nous nous sommes entretenus avec un éventail de transformateurs, de distributeurs et de grands acheteurs de détail, puis nous avons vérifié comment les hypothèses varient selon l'État, le canal (magasin par rapport à la préparation de commandes en ligne) et le cas d'usage (épicerie, pharmacie et commerce de détail spécialisé).
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Cadres dirigeants : 17 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 28 % |
| Petits acteurs : 18 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante spécifique au marché, où l'activité de vente au détail et les signaux d'utilisation des emballages sont reconstruits en un bassin de demande adressable pour les sacs de transport, puis traduits en valeur en utilisant les points de prix observés sur le marché. Pour garder les totaux réalistes, le modèle est recoupé avec des vues ascendantes sélectives, y compris des divulgations de revenus de fournisseurs échantillonnées, des vérifications de canal sur la tarification des sacs, et de simples calculs de volume multiplié par le prix de vente moyen pour quelques types de sacs à haute fréquence.
Les principaux intrants qui influencent le modèle incluent la dynamique des ventes au détail en Australie par canal, les restrictions et calendriers relatifs aux sacs à usage unique au niveau des États, le comportement de réutilisation des consommateurs qui modifie le nombre de sacs par transaction, la répartition entre matériaux papier, plastique et réutilisables, et les indicateurs de coût des matières premières qui influencent la tarification des transformateurs. Pour les prévisions, nous effectuons une analyse de scénarios autour de la vitesse d'adoption de la réglementation et des changements de mix de canaux, puis nous nous ancrons sur les avis d'experts issus des entretiens afin que les pics et les baisses à court terme ne soient pas surestimés. Lorsque les signaux ascendants font défaut pour les petits acteurs locaux, nous combinons les écarts en utilisant des indicateurs de capacité et de portée de distribution, suivis d'une vérification de cohérence par rapport aux fourchettes de prix observées.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre signaux indépendants, de sorte que les valeurs finales ne dépendent pas d'un seul jeu de données ou d'une seule série d'entretiens. Nous effectuons des vérifications d'écart sur l'utilisation implicite de sacs par transaction, les parts de mix de matériaux et la progression des prix, puis nous examinons les valeurs aberrantes jusqu'à ce que le facteur sous-jacent soit compris et documenté.
Avant validation finale, les chiffres passent par un examen interne en plusieurs étapes, et les répondants sont recontactés lorsqu'un nouveau changement de politique ou un mouvement brutal des matières premières crée une rupture par rapport aux hypothèses antérieures. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et un examen final avant livraison est réalisé pour refléter les informations les plus récentes disponibles.
Taille du marché australien des sacs de vente au détail selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les sacs de vente au détail en Australie peuvent différer selon les sources, car le périmètre n'est pas toujours défini de la même manière, et parce que les hypothèses de tarification et de calendrier réglementaire évoluent à des vitesses différentes. En pratique, un léger changement dans ce qui est compté comme sac de transport de vente au détail, et dans la façon dont les importations et la production nationale sont traitées, peut modifier significativement la valeur.
Les sacs poubelle et doublures de bac sont souvent regroupés dans certains totaux d'emballages, mais ils se situent hors du périmètre de Mordor Intelligence ici, qui se limite aux sacs fournis pour le transport de vente au détail et la préparation de commandes. La valeur du marché est ensuite estimée en utilisant des vérifications de mix et de prix liées aux déploiements actuels des restrictions étatiques et aux tendances de changement de canal.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,09 milliard USD (2026) | |
| Association sectorielle A | 0,95 milliard USD (2026) | Reflète généralement uniquement les ventes déclarées par les membres, ce qui peut sous-estimer les importations et les petits transformateurs, et peut appliquer une couverture plus étroite des canaux de vente au détail hors épicerie. |
| Revue commerciale B | 1,24 milliard USD (2026) | Utilise souvent des définitions d'emballage larges qui peuvent inclure des usages de sacs adjacents, et peut s'appuyer sur une escalade de prix généralisée sans valider les changements de mix de sacs selon les règles des États et le canal de vente au détail. |
L'écart entre les valeurs provient principalement de ce qui est inclus comme sac de vente au détail, ainsi que de la manière dont le prix et le mix sont mis à jour lorsque les réglementations accélèrent les substitutions. Notre point de vue reste traçable car les intrants sont liés à des signaux de demande de détail observables, à des calendriers politiques et à des fourchettes de prix étayées par des entretiens, ce qui rend les étapes reproductibles lorsque les hypothèses doivent être actualisées.


Questions clés auxquelles répond le rapport
Quelle sera la taille de la demande australienne de sacs de détail d'ici 2031 ?
Il est prévu que le marché australien des sacs de détail atteigne 1,41 milliard USD d'ici 2031, en expansion à un TCAC de 5,28 % à partir de 2026.
Quels matériaux de sacs connaissent la croissance la plus rapide dans le commerce de détail australien ?
Les sacs en papier et en tissu naturel devraient afficher la croissance annuelle la plus élevée de 5,83 % jusqu'en 2031, à mesure que les interdictions étatiques sur les plastiques à usage unique se renforcent.
Qu'est-ce qui explique la forte hausse de la consommation de sacs dans la restauration ?
L'expansion rapide de la livraison de repas en ligne et des transactions en service au volant stimule la demande de sacs inviolables et isolés qui protègent la qualité des repas.
Comment les supermarchés répondent-ils à la pression réglementaire sur les plastiques ?
Des enseignes telles que Woolworths et Coles augmentent le contenu recyclé, lancent des programmes de sacs réutilisables et coordonnent la collecte des plastiques souples dans le cadre d'un groupe de travail autorisé par la Commission australienne de la concurrence et de la consommation.
Les importations ont-elles un impact sur les fabricants locaux de sacs ?
Oui, les sacs en plastique à bas coût en provenance de Chine et du Vietnam concurrencent les prix nationaux jusqu'à 25 %, poussant les transformateurs australiens à innover et à automatiser pour rester compétitifs.
Quelles innovations émergent pour améliorer la durabilité des sacs ?
Les revêtements barrières compostables à domicile, les films dégradables en milieu marin et les étiquettes de traçabilité activées par QR figurent parmi les principales avancées atteignant les essais commerciaux.
Dernière mise à jour de la page le:



