
Tamanho e Participação do Mercado de Sacolas de Varejo da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
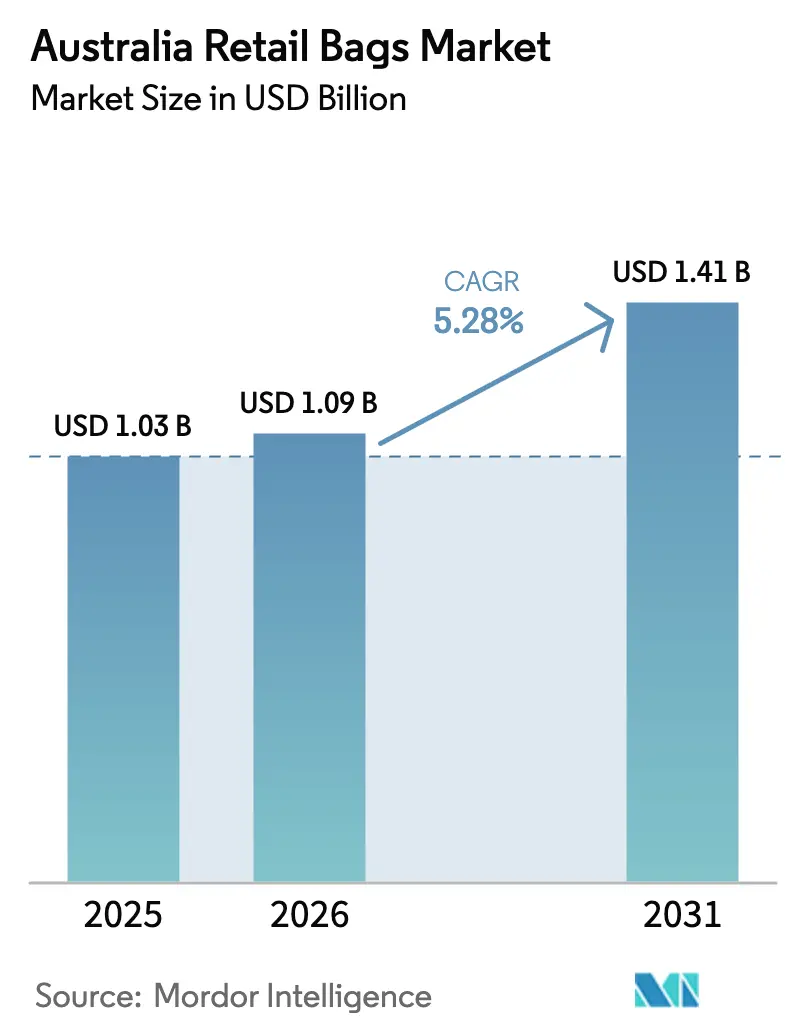
| Tamanho do mercado no ano base (2025) | 1.03 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.28 % |
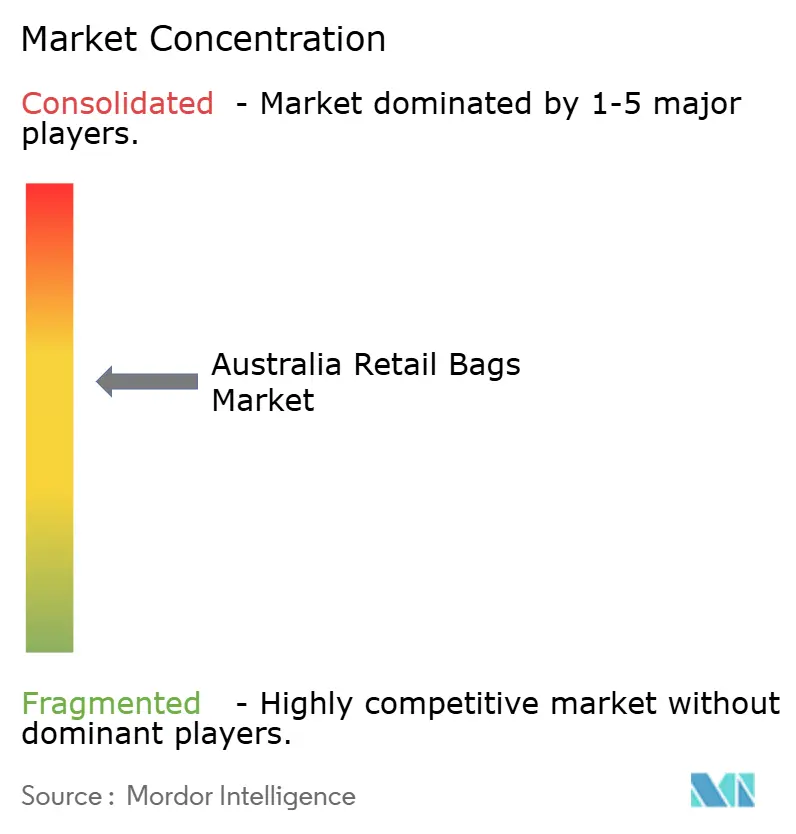
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sacolas de Varejo da Austrália por Mordor Intelligence
Espera-se que o tamanho do mercado de sacolas de varejo da Austrália cresça de USD 1,03 bilhão em 2025 para USD 1,09 bilhão em 2026 e está previsto para atingir USD 1,41 bilhão até 2031 a um CAGR de 5,28% no período 2026-2031. O aumento das proibições estaduais de plásticos de uso único, o rápido crescimento do atendimento de compras de supermercado online e os projetos-piloto de economia circular de supermercados estão remodelando as preferências de aquisição e impulsionando a substituição de materiais em direção ao papel e tecidos naturais. As margens dos conversores foram comprimidas porque a volatilidade dos preços de polpa kraft e resina superou o repasse ao varejo, enquanto a conscientização dos consumidores sobre sustentabilidade está levando os varejistas a acelerar os programas de sacolas reutilizáveis, mesmo que a infraestrutura de reutilização permaneça limitada. Os operadores de serviços de alimentação estão impulsionando a demanda por formatos com evidência de violação e isolamento térmico que protegem a integridade das refeições durante a entrega, e inovações como barreiras aquosas compostáveis em casa estão reduzindo a diferença de desempenho entre papel e plástico. Ao mesmo tempo, sacolas plásticas importadas de baixo custo da Ásia continuam a subestimar os produtores domésticos em preço, intensificando a concorrência e encorajando os conversores locais a buscar nichos de maior margem em produtos compostáveis e reutilizáveis.
Principais Conclusões do Relatório
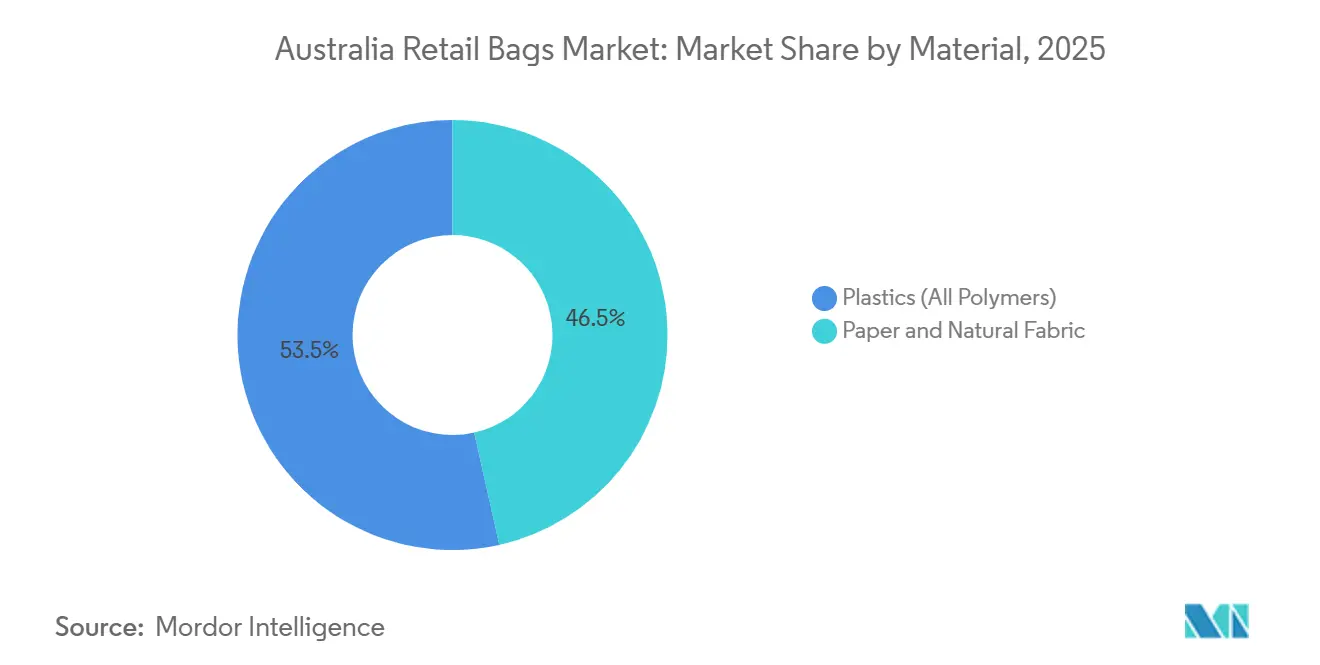
- Por material, os plásticos dominaram com 53,48% de participação no mercado de sacolas de varejo da Austrália em 2025, enquanto as alternativas de papel e tecido natural estão projetadas para registrar o maior CAGR de 5,83% até 2031.
- Por tipo de sacola, os formatos descartáveis detinham 61,18% do tamanho do mercado de sacolas de varejo da Austrália em 2025, mas espera-se que as sacolas reutilizáveis se expandam a um CAGR de 6,21% até 2031.
- Por canal de distribuição, o varejo offline capturou 77,62% da receita de 2025, enquanto o varejo online está previsto para liderar o crescimento a um CAGR de 6,84% no período 2026-2031.
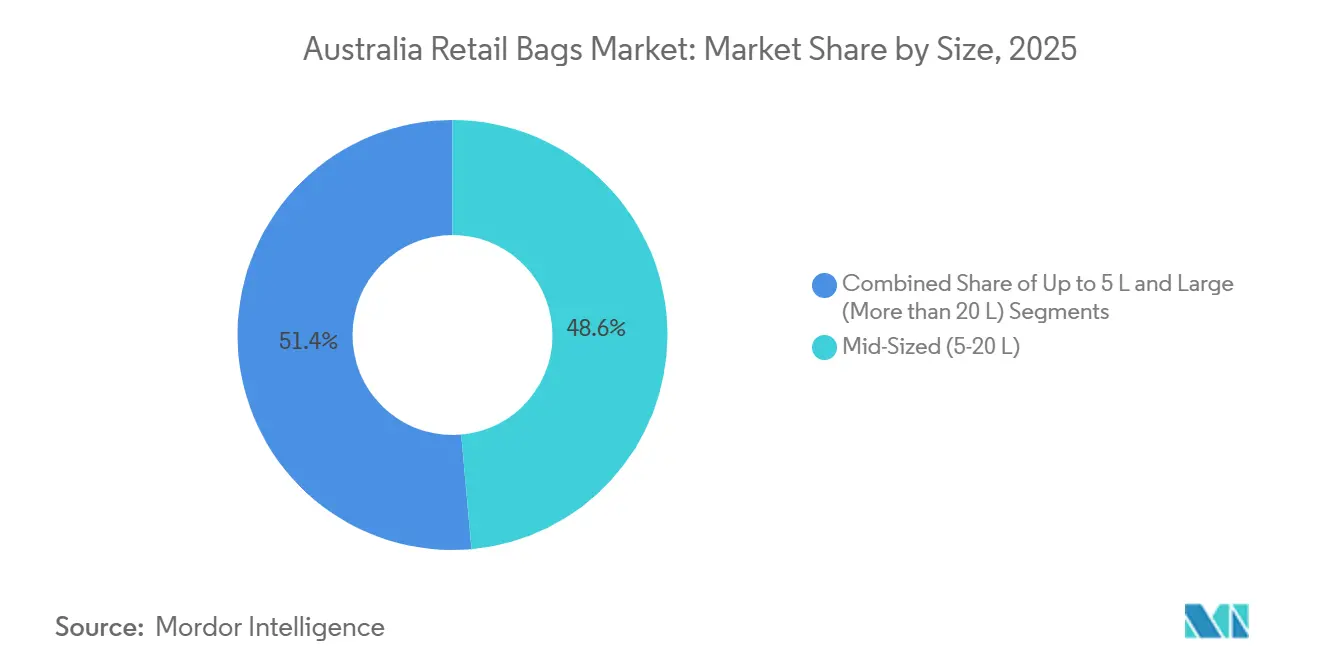
- Por tamanho, as sacolas de tamanho médio de 5 a 20 litros comandaram 48,59% da demanda em 2025 e as sacolas grandes acima de 20 litros estão avançando a um CAGR de 5,91%.
- Por setor do usuário final, supermercados e lojas de conveniência geraram 42,46% da receita em 2025, mas os serviços de alimentação estão posicionados para o CAGR mais rápido de 6,33% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sacolas de Varejo da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Proibições de Plásticos de Uso Único nos Estados Australianos | +1.20% | Nacional, com aplicação antecipada em Nova Gales do Sul, Victoria, Queensland, Austrália Ocidental, Austrália do Sul | Médio prazo (2 a 4 anos) |
| Crescimento da Entrega de Alimentos Online com Demanda por Embalagens para Viagem | +0.90% | Nacional, concentrado nas áreas metropolitanas de Sydney, Melbourne, Brisbane | Curto prazo (≤ 2 anos) |
| Mudança do Setor Varejista em Direção a Iniciativas de Marca Sustentável | +0.70% | Nacional, liderado por Woolworths, Coles, IGA | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Bibliotecas de Compartilhamento de Sacolas em Áreas Metropolitanas | +0.30% | Sydney metropolitana, Melbourne, Monash | Longo prazo (≥ 4 anos) |
| Surgimento de Revestimentos de Barreira Compostáveis em Casa Melhorando a Durabilidade das Sacolas de Papel | +0.80% | Nacional, com adoção antecipada em serviços de alimentação e varejo premium | Médio prazo (2 a 4 anos) |
| Programas-Piloto de Economia Circular por Grandes Supermercados Impulsionando a Demanda por Sacolas Reutilizáveis | +0.60% | Nacional, ancorado pela força-tarefa de plásticos flexíveis da Woolworths, Coles e ALDI | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Proibições de Plásticos de Uso Único nos Estados Australianos
As jurisdições australianas endureceram as leis de redução de plásticos entre 2024 e 2025, criando uma cascata de prazos de conformidade. Nova Gales do Sul emitiu o Plano de Plásticos 2.0 em novembro de 2025, que programa eliminações adicionais de sacolas a partir de 2026.[1]Autoridade de Proteção Ambiental de Nova Gales do Sul, "Redução de Plásticos," epa.nsw.gov.au Victoria e Queensland estão financiando infraestrutura e fechando lacunas de fiscalização, enquanto a consulta federal mostra 65% de apoio das partes interessadas à responsabilidade estendida do produtor obrigatória. Esses mandatos sobrepostos estão pressionando os varejistas a adotar sacolas de papel e compostáveis certificadas, mas também fragmentam os padrões, aumentando a complexidade do estoque e os custos de rotulagem. A Organização do Pacto de Embalagens Australiano registrou um aumento para 31% de conteúdo reciclado em embalagens plásticas durante 2024, mas a tonelagem absoluta de plástico caiu apenas marginalmente, sublinhando a escala da transição ainda necessária.[2]Sociedade Australiana de Conservação Marinha, "Relatório de Auditoria de Plásticos de Supermercados Australianos 2025," marineconservation.org.au
Crescimento da Entrega de Alimentos Online com Demanda por Embalagens para Viagem
Os pedidos de retirada online dispararam a uma taxa composta de 15,3% de 2019 a 2023, atingindo USD 9,19 bilhões, enquanto a receita de entrega saltou 22,6% ao ano para USD 4,70 bilhões.[3]Agricultura e Agroalimentar do Canadá, "Análise de Tendências do Setor – Serviços de Alimentação na Austrália," agriculture.canada.ca As transações em drive-through cresceram para USD 2,99 bilhões em 2023 e estão no caminho para USD 4,32 bilhões até 2028, impulsionando a demanda por sacolas com evidência de violação, isolamento térmico e empilháveis que preservam a temperatura e a integridade do produto durante o trajeto. Restaurantes de serviço limitado, altamente dependentes de embalagens, estão projetados para crescer 5,7% ao ano até 2028. Embora os operadores necessitem de especificações avançadas de sacolas, as margens de restaurantes de 3,8% e as margens de cafés de 3,3% restringem sua disposição de pagar prêmios, forçando os conversores a equilibrar desempenho com acessibilidade.[4]Comissão de Trabalho Justo, "Submissão – Associação Australiana de Restaurantes e Cafés," fwc.gov.au
Mudança do Setor Varejista em Direção a Iniciativas de Marca Sustentável
Os supermercados estão incorporando compromissos de redução de plásticos ao valor da marca para atender às expectativas dos consumidores e investidores. A Woolworths reduziu o plástico virgem em 3.200 toneladas e atingiu 31% de plástico reciclado em seu portfólio de embalagens em 2025, enquanto a Coles lançou sua Estrutura de Embalagens R3 com metas de desvio e conteúdo reciclado. A Comissão Australiana de Concorrência e Consumo autorizou a Woolworths, a Coles e a ALDI a formarem a Força-Tarefa de Plásticos Flexíveis, obrigando atualizações trimestrais até julho de 2026. As bandejas de cana-de-açúcar compostáveis e as embalagens de sushi de papel com revestimento aquoso da BioPak entraram nas seções de padaria, frutos do mar e refeições prontas, comprovando paridade de desempenho com os plásticos. No entanto, uma auditoria revelou que 73% dos produtos a granel tinham preço acima dos produtos pré-embalados, reforçando a dependência de uso único e destacando o desalinhamento entre a retórica de sustentabilidade e a estratégia de prateleira.
Surgimento de Revestimentos de Barreira Compostáveis em Casa Melhorando a Durabilidade das Sacolas de Papel
Os avanços na ciência dos biopolímeros produziram revestimentos à prova de vazamentos e resistentes à gordura que atendem aos padrões de compostabilidade doméstica AS5810 e NFT51-800. Os copos de café revestidos com polihidroxialcanoato e as tampas de fibra vegetal sem PFAS da BioPak ilustram como as barreiras aquosas e de base biológica agora lidam com líquidos quentes e alimentos gordurosos sem laminados de base fóssil. Projetos-piloto no varejo mostram que sacolas de papel com esses revestimentos suportam a condensação da cadeia de frio, ampliando sua aplicabilidade além dos produtos secos. O Instituto Australiano de Ciência e Tecnologia de Alimentos relata demanda crescente por consultores que possam validar a vida útil e a conformidade regulatória para formatos compostáveis. No entanto, a coleta irregular de compostagem na calçada limita a certeza do fim de vida fora de jurisdições como a Austrália do Sul, moderando a adoção onde os caminhos de descarte permanecem incertos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Papel Kraft e Resina | -0.60% | Nacional, com exposição aos mercados globais de polpa e petroquímicos | Curto prazo (≤ 2 anos) |
| Dominância de Alternativas Importadas de Baixo Custo da Ásia | -0.50% | Nacional, concentrado em segmentos de varejo e serviços de alimentação sensíveis ao preço | Médio prazo (2 a 4 anos) |
| Infraestrutura de Reciclagem Limitada para Laminados Multicamadas de Papel e Plástico | -0.30% | Nacional, com lacunas graves em áreas regionais e remotas | Longo prazo (≥ 4 anos) |
| Custos de Adaptação de Pequenas Empresas às Regulamentações de Sacolas Reutilizáveis | -0.20% | Nacional, com maior ônus sobre cafés independentes, restaurantes e pequenos varejistas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Papel Kraft e Resina
Os preços à vista de polpa kraft de madeira macia branqueada e polietileno oscilaram acentuadamente durante 2024-2025 à medida que os mercados de energia flutuaram, comprimindo as margens dos conversores justamente quando a demanda por sacolas se voltou para o papel. Os produtores locais frequentemente carecem de contratos de longo prazo para matérias-primas, portanto, aumentos repentinos nos custos de polpa ou resina não podem ser compensados rapidamente por meio de ajustes de preços no varejo. As adições de capacidade petroquímica na Ásia deprimiram os preços de resina intermitentemente, mas as interrupções no frete reverteram a tendência no início de 2025, amplificando a incerteza orçamentária. As margens estreitas dos serviços de alimentação significam que os restaurantes não conseguem absorver aumentos nos custos de embalagem, portanto, os conversores correm o risco de perda de volume se os aumentos de preços excederem a tolerância dos operadores. O relatório de sustentabilidade de 2024 da BioPak reconhece candidamente a volatilidade das matérias-primas como um desafio estratégico, mesmo enquanto busca reduções de emissões de escopo 1.
Dominância de Alternativas Importadas de Baixo Custo da Ásia
As fábricas chinesas e vietnamitas desfrutam de eficiências de escala e menores custos de mão de obra que lhes permitem precificar sacolas plásticas leves e de produção 15 a 25% abaixo dos equivalentes domésticos. As importações inundam os segmentos de commodities, deixando os conversores locais para competir principalmente em capacidade de resposta de serviço ou características de sustentabilidade. A investigação da Câmara Federal dos Representantes sobre fabricação de alimentos e bebidas observou que os compradores domésticos ainda optam pelas opções de menor custo, apesar de promoverem a Austrália como limpa e verde. O excesso de oferta barata agrava os volumes de lixo, com a auditoria de 2025 mostrando que as embalagens representam 57,8% do lixo registrado. A responsabilidade estendida do produtor pendente com taxas eco-moduladas poderia internalizar os custos ambientais, reduzindo a diferença de preço, mas a implementação nacional ainda está em consulta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Alternativas de Papel Ganham Terreno Apesar da Dominância do Plástico
Os plásticos mantiveram 53,48% de participação no mercado de sacolas de varejo da Austrália em 2025 devido à eficiência de custo e resistência à umidade. Os volumes de tereftalato de polietileno reciclado cresceram em conjunto com os compromissos de conteúdo reciclado dos supermercados, enquanto o polietileno de alta densidade e o polietileno de baixa densidade permaneceram como itens básicos para sacolas de caixa e de produtos. Os formatos de papel e tecido natural, no entanto, devem registrar o avanço anual mais rápido de 5,83% a partir de 2026, refletindo a pressão regulatória e as metas de sustentabilidade do varejo. O tamanho do mercado de sacolas de varejo da Austrália para papel e tecidos naturais está projetado para se ampliar à medida que bandejas de papel com revestimento aquoso, tampas de fibra vegetal sem PFAS e bandejas de padaria de polpa de cana-de-açúcar superem os obstáculos de desempenho antes dominados pelo plástico.
A demanda por plástico persistirá onde a resistência à tração e o desempenho de barreira são críticos, mas as proibições estaduais estão limitando o crescimento futuro. Os varejistas estão testando corredores de produtos sem sacolas e vendendo produtos a granel, embora os prêmios de preço ainda desencorajem a redução do plástico. As sacolas reutilizáveis de polipropileno continuam a aproveitar as vantagens de durabilidade, especialmente nos programas de fidelidade dos supermercados. Os tecidos naturais, como algodão e juta, ocupam nichos premium, onde a narrativa da marca compensa os custos mais elevados. À medida que a legislação se torna mais rígida, os conversores provavelmente misturarão polímeros reciclados com biopolímeros avançados para manter o desempenho enquanto reduzem o conteúdo fóssil, segmentando ainda mais as escolhas de materiais no mercado de sacolas de varejo da Austrália.


Por Tipo de Sacola: Formatos Reutilizáveis Aceleram à Medida que os Descartáveis Estabilizam
As sacolas descartáveis ainda comandavam 61,18% do volume de 2025, mas o crescimento está se estabilizando à medida que as regulamentações e o sentimento do consumidor favorecem a reutilização. Espera-se que a participação no mercado de sacolas de varejo da Austrália detida pelos formatos reutilizáveis suba de forma constante, apoiada por esquemas de recompra dos supermercados e projetos-piloto de coleta em loja autorizados pela Comissão Australiana de Concorrência e Consumo. A Coles e a Woolworths planejam padronizar as sacolas reutilizáveis e introduzir padrões de design para reciclabilidade até 2027, o que poderia comprimir ainda mais os volumes de descartáveis.
A dependência dos serviços de alimentação em sacolas de uso único permanece alta porque higiene e conveniência superam as preocupações ambientais. O crescimento das entregas online, particularmente nas áreas metropolitanas, acentua a demanda por plásticos à prova de vazamentos e com evidência de violação ou híbridos de papel isolado. Os projetos-piloto de embalagens reutilizáveis em redes de serviço rápido estão em estágios iniciais, mas enfrentam obstáculos logísticos, notadamente fluxos de trabalho de devolução e higienização de sacolas. Os conversores que visam o segmento reutilizável estão se diferenciando por meio de tecidos de polipropileno de maior gramatura, códigos QR incorporados para rastreabilidade e programas de devolução em circuito fechado, sublinhando uma mudança em direção a modelos de receita baseados em serviços no mercado de sacolas de varejo da Austrália.
Por Canal de Distribuição: O Varejo Offline Mantém Participação à Medida que o Online Acelera
Os pontos de venda físicos geraram 77,62% do valor de 2025, refletindo o ponto de caixa físico onde as compras de sacolas são habituais. A precificação promocional de sacolas de polipropileno reutilizáveis nos caixas dos supermercados incentiva a adoção por impulso, enquanto os pontos de coleta de plásticos flexíveis nas lojas ajudam a impulsionar a mensagem circular. Espera-se que o tamanho do mercado de sacolas de varejo da Austrália contribuído pelo varejo online cresça mais rapidamente a 6,84% ao ano, impulsionado pela expansão do comércio eletrônico de supermercados e pelos centros de atendimento de lojas escuras.
Os supermercados eletrônicos atualmente embalam excessivamente os pedidos para minimizar danos durante o transporte, frequentemente utilizando sacolas extras para produtos. Os grupos de defesa estão pressionando por opções obrigatórias de exclusão e divulgação de embalagens, e qualquer regulamentação resultante poderia reduzir o uso excessivo de sacolas. Os modelos de comércio rápido que utilizam micro-armazéns dependem de sacolas transportadoras isoladas que estabilizam a temperatura para janelas de entrega de 15 a 30 minutos. A diferenciação bem-sucedida nos canais online provavelmente dependerá de designs otimizados para entrega, como bases quadradas com fole e painéis de isolamento integrados, oferecendo novos nichos de volume no mercado de sacolas de varejo da Austrália.
Por Tamanho: Sacolas de Tamanho Médio Lideram, Formatos Grandes Ganham Tração
As sacolas entre 5 e 20 litros representaram 48,59% da demanda de 2025 devido à versatilidade nas aplicações de supermercado e retirada. O tamanho do mercado de sacolas de varejo da Austrália para formatos grandes acima de 20 litros está projetado para se expandir a 5,91% ao ano à medida que os pedidos de supermercado a granel e os usos industriais aumentam. Os varejistas que embalam vários produtos da cadeia de frio em menos sacolas maiores reduzem o tempo de separação e os custos de filme, impulsionando a mudança de volume em direção ao segmento de maior capacidade.
As sacolas pequenas de produtos e padaria enfrentam o maior escrutínio regulatório e custos unitários crescentes, o que poderia direcionar parte da demanda para sacolas de tamanho médio que consolidam itens soltos. Os clientes industriais exigem sacolas grandes e resistentes com resistência à perfuração para têxteis e materiais de construção. Os proprietários de marcas estão experimentando alças elásticas de conteúdo reciclado e costuras de fundo reforçadas para aumentar os limites de carga, sinalizando atualizações técnicas em todo o mercado de sacolas de varejo da Austrália.

Por Setor do Usuário Final: Serviços de Alimentação Superam o Setor de Supermercados à Medida que as Entregas Crescem
Supermercados e lojas de conveniência responderam por 42,46% das vendas de 2025, mas os serviços de alimentação estão no caminho para um CAGR líder de mercado de 6,33% até 2031. As faixas de drive-through e os aplicativos de entrega consolidaram a dependência de sacolas de uso único para refeições quentes, bebidas e caixas combinadas. O setor de sacolas de varejo da Austrália também atende a quase 56.000 restaurantes e cafés, onde as margens apertadas estimulam a demanda por soluções com preços competitivos. As redes de serviço limitado negociam contratos nacionais, inclinando o volume para conversores capazes de entrega just-in-time e identidade visual consistente.
O crescimento dos supermercados permanece estável à medida que os varejistas investem em merchandising de sacolas reutilizáveis e incentivos de fidelidade digital. No entanto, os consumidores sensíveis ao preço substituem frequentemente as sacolas de polipropileno perdidas, atenuando os ganhos de sustentabilidade. Os usuários industriais e comerciais contribuem com demanda de nicho, mas estável, por sacolas de alta resistência em serviços de lavanderia, produtos químicos e suprimentos agrícolas, expandindo as oportunidades de diversificação para os fabricantes no mercado de sacolas de varejo da Austrália.
Análise Geográfica
Nova Gales do Sul mantém a liderança com 38,15% de participação de mercado, sustentada pela base de varejo e corporativa concentrada de Sydney, onde o giro de sacolas permanece elevado. O alinhamento regulatório pós-2022 desencadeou uma rápida transição do PEAD para papel e rPET, sobrecarregando inicialmente as cadeias de suprimentos, mas, em última análise, harmonizando os padrões de especificação em todo o estado. Victoria segue, impulsionada pelo cenário de varejo multicanal de Melbourne e pela proximidade de grandes instalações de processamento de fibras que reduzem o custo de frete para sacolas de papel.
A adoção legislativa antecipada amadureceu os hábitos dos consumidores mais cedo, permitindo que os varejistas testassem integrações de fidelidade reutilizáveis que posteriormente migraram para todo o país. Os fluxos de turismo reforçam a demanda por embalagens de qualidade para souvenirs, enquanto os clusters de mineração, agricultura e logística apoiam pedidos industriais a granel.
A demanda por sacolas na Austrália Ocidental atinge o pico em torno do abastecimento de cidades de mineração e dos centros de varejo de Perth, mas as distâncias de envio inflacionam os custos de entrega, aumentando a dependência de importações. A Austrália do Sul aproveita sua liderança histórica nas proibições de sacolas para fomentar pequenos conversores de papel que atendem aos supermercados locais. A marca de ecoturismo da Tasmânia catalisa as vendas de papel reciclado premium, embora sua população limitada modere os volumes absolutos. As políticas de aquisição do governo do Território da Capital Australiana exigem alto conteúdo reciclado, oferecendo volumes de contrato estáveis para fornecedores em conformidade.
Panorama regulatório
A regulamentação de sacolas de varejo na Austrália é moldada por medidas federais, estaduais e territoriais que se sobrepõem e que penalizam cada vez mais os plásticos de uso único e reforçam a gestão responsável de embalagens. No nível federal, a National Environment Protection (Used Packaging Materials) Measure 2011 estabelece obrigações relacionadas à recuperação de embalagens usadas, enquanto o Department of Climate Change, Energy, the Environment and Water (DCCEEW) avança em trabalhos de reforma de embalagens que enfatizam design circular e resultados de recuperação. Em New South Wales, o Plastics Plan 2.0 (divulgado em novembro de 2025) programa eliminações adicionais a partir de 2026, o que adiciona mais uma camada de conformidade para varejistas que operam em nível nacional.
Para sacolas e forros de varejo em contato com alimentos usados em mercados e serviços de alimentação, os requisitos da Food Standards Australia New Zealand (FSANZ) sob o Food Standards Code (incluindo o Standard 3.2.2) influenciam a seleção de materiais e os controles de contaminação. Regras de rotulagem e informação ao consumidor, incluindo a Australian Consumer Law e os requisitos da Country of Origin Food Labelling sob o Country of Origin Food Labelling Information Standard 2016, adicionam exigências operacionais para produtos embalados e afetam os formatos de embalagem usados nas gôndolas e no checkout. O impulso político em torno da responsabilidade estendida do produtor também é visível no nível nacional, com um Extended Producer Responsibility Scheme for Packaging (No Time to Waste) Bill 2026 apresentado no Senado em 13 de maio de 2026 e enviado a comitê com data de relatório prevista para 6 de agosto de 2026, reforçando a direção rumo a estruturas de gestão baseadas em taxas e desempenho.
Cenário Competitivo
O mercado de sacolas de varejo da Austrália é moderadamente concentrado, com os conversores estabelecidos Detmold Group, Visy Industries e Amcor aproveitando fábricas de papel integradas e instalações de filme para abastecer as redes nacionais de supermercados. O fornecedor especializado em compostáveis BioPak relatou um aumento de 300% na demanda por produtos à base de cana-de-açúcar ao longo de dois anos e ampliou seu alcance ao adquirir a Huskee e a decent packaging em 2024, criando o BioPak Group que oferece portfólios compostáveis e reutilizáveis. A Better Packaging Co e a Opal Packaging focam em nichos premium de comércio eletrônico e industrial, respectivamente, frequentemente em parceria com disruptores como a Great Wrap, que distribui embalagem de palete compostável certificada sob uma aliança exclusiva com a Opal.
A pressão das importações da China e do Vietnã continua a comprimir as margens, levando os conversores locais a automatizar as linhas de produção e buscar certificação de conteúdo reciclado. Os varejistas exigem cada vez mais auditorias de fornecedores sobre rastreabilidade, práticas trabalhistas e divulgação de carbono, elevando as barreiras de entrada.
A inovação está se voltando para formatos prontos para entrega com isolamento modular, rastreadores de temperatura com etiqueta inteligente e instruções de reciclabilidade habilitadas por QR, oferecendo espaço em branco para participantes ágeis. As colaborações estratégicas, como as forças-tarefas de reciclagem apoiadas por supermercados e as parcerias em ciência de materiais, demonstram que o alinhamento do ecossistema, em vez da escala pura, está se tornando um diferenciador decisivo no mercado de sacolas de varejo da Austrália.
Líderes do Setor de Sacolas de Varejo da Austrália
Detmold Group Pty Ltd.
United Paper Pty Ltd.
Gispac Pty Ltd.
Pacific National Industries Pty Ltd.
Bag People Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A substituição de materiais orientada por conformidade continua a abrir espaço para formatos de sacolas de varejo em papel, tecido natural e materiais compostáveis certificados que podem atender aos requisitos de desempenho e de fim de vida. Em serviços de alimentação e no cumprimento de pedidos online, a demanda por soluções de transporte com selo de inviolabilidade, isoladas termicamente e tolerantes à umidade está aumentando, e revestimentos de barreira compostáveis em casa, alinhados às normas AS5810 e NFT51-800, estão ajudando o papel a atender casos de uso com gordura e cadeia de frio. Fornecedores capazes de oferecer desempenho validado em contato com alimentos alinhado às expectativas da FSANZ, apoiado por rotulagem clara e orientações de descarte, estão bem posicionados para apoiar esforços de padronização em redes de mercados, conveniência e take-away que buscam reduzir a complexidade de SKUs enquanto navegam por variações de regras estado a estado.
Uma segunda oportunidade está se formando em torno da circularidade e da resiliência do fornecimento local, à medida que os governos consultam sobre reformas de embalagens e o mercado responde à volatilidade dos insumos de resina e celulose. Varejistas e transformadores têm um incentivo crescente para aumentar o conteúdo reciclado e fortalecer a rastreabilidade para atender aos requisitos de compras de supermercados e relatórios no estilo de forças-tarefa, além de reduzir a exposição a sacolas de commodities importadas que competem principalmente por preço. As ações do Detmold Group reforçam essa direção, incluindo um roteiro de sustentabilidade de longo prazo e implantações solares no local em Regency Park, que indicam que a gestão de emissões e custos de energia está se tornando parte da competitividade em licitações para grandes contratos de varejo e serviços de alimentação, ao lado do desempenho funcional e da conformidade.
Desenvolvimentos recentes do setor
- Julho de 2026: a subsidiária do Detmold Group, Detpak, inaugurou uma instalação de fabricação de 16.300 metros quadrados em Spartanburg, Carolina do Sul, para apoiar clientes norte-americanos com embalagens à base de papel produzidas localmente. A instalação iniciou a produção total em agosto de 2026.
- Fevereiro de 2026: o Detmold Group relatou progresso em seu roteiro de sustentabilidade 2025-2050, incluindo instalações de energia solar em telhados em Regency Park, Austrália, e Heshan, China. A empresa também recebeu nota C do Carbon Disclosure Project.
- Junho de 2025: o Detmold Group iniciou a construção de sua nova sede global em Regency Park, Adelaide, com conclusão prevista para outubro de 2026 para consolidar oito sites metropolitanos. A mudança consolida oito sites metropolitanos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange sacolas de varejo vendidas ou fornecidas na Austrália para transporte de mercadorias no checkout ou para atendimento de pedidos, considerando os materiais e formatos comuns usados por varejistas e estabelecimentos voltados ao consumidor.
Exclusões de escopo: este dimensionamento exclui sacos industriais a granel e embalagens de transporte não destinadas ao varejo que não se destinam a ser entregues aos compradores como sacola de transporte.
Visão geral da segmentação
- Por Material
- Papel e Tecido Natural
- Plásticos (PEAD, PEBD, PP, rPET etc.)
- Por Tipo de Sacola
- Sacolas Reutilizáveis
- Sacolas Descartáveis
- Por Canal de Distribuição
- Varejo Offline (Na Loja)
- Varejo Online
- Por Tamanho
- Até 5 L
- Tamanho Médio (5-20 L)
- Grande (>20 L)
- Por Setor do Usuário Final
- Serviços de Alimentação
- Supermercados e Lojas de Conveniência
- Industrial e Comercial
- Hospitalidade e Turismo
- Outros Setores de Usuário Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a base factual sobre os fatores de demanda e as restrições de oferta que moldam o uso e a precificação de sacolas de varejo na Austrália. Recorremos a estatísticas públicas e fontes de políticas públicas para acompanhar como a atividade de varejo, as regras de embalagens e os resultados de resíduos estão mudando, traduzindo então esses sinais em faixas realistas de volume e valor.
As fontes geralmente incluem publicações governamentais e de reguladores, como o Australian Bureau of Statistics para indicadores de comércio varejista, o Department of Climate Change, Energy, the Environment and Water para atualizações de políticas de embalagens e resíduos, e agências ambientais estaduais para restrições de plásticos de uso único. Também fazemos referência a publicações da APCO, dados de comércio e alfândega quando relevantes para importações de sacolas, artigos revisados por pares sobre embalagens e materiais, e registros de empresas ou apresentações a investidores para confirmar mix de produtos e comentários sobre preços. Assinaturas pagas selecionadas são usadas para dados financeiros e inteligência de empresas, buscas de patentes e verificações de itens de linha de embarque ou comércio quando os dados públicos não são detalhados o suficiente. Esta lista de fontes de pesquisa documental é ilustrativa, não exaustiva, e outros documentos públicos e referências do setor também foram usados para coletar, validar e esclarecer os insumos.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar de forma rigorosa o que construímos a partir da pesquisa documental, especialmente em relação a mudanças no mix de sacolas, movimentos de preços observados e o ritmo de substituição regulatória no nível da loja. Conversamos com uma variedade de transformadores, distribuidores e grandes compradores de varejo, verificando então como as premissas variam por estado, canal (loja versus atendimento online) e caso de uso (mercado, farmácia e varejo especializado).
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 17% |
| Nível médio: 56% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 18% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento começa a partir de uma construção top-down específica do mercado, na qual a atividade de varejo e os sinais de uso de embalagens são reconstruídos em um pool de demanda endereçável para sacolas de transporte, sendo então convertidos em valor usando pontos de preço observados no mercado. Para manter os totais realistas, o modelo é verificado de forma cruzada com visões bottom-up seletivas, incluindo divulgações amostradas de receita de fornecedores, verificações de canal sobre precificação de sacolas e cálculos simples de volume multiplicado pelo preço médio de venda para alguns tipos de sacolas de alta frequência.
Os principais insumos que movem o modelo incluem o ritmo das vendas de varejo na Austrália por canal, restrições e cronogramas de sacolas de uso único em nível estadual, o comportamento de reutilização do consumidor que altera o número de sacolas por transação, a divisão entre papel, plástico e materiais reutilizáveis, e indicadores de custo de matéria-prima que influenciam a precificação dos transformadores. Para a previsão, executamos análises de cenário em torno da velocidade de adoção regulatória e mudanças no mix de canais, ancorando-as então em visões de especialistas obtidas em entrevistas, de modo que picos e quedas de curto prazo não sejam projetados de forma exagerada. Quando faltam sinais bottom-up para players locais menores, preenchemos as lacunas usando proxies de capacidade e alcance de distribuição, seguidos por uma verificação de razoabilidade em relação às faixas de preços observadas.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, de modo que os valores finais não dependam de um único conjunto de dados ou de um único conjunto de entrevistas. Realizamos verificações de variância sobre o uso implícito de sacolas por transação, as participações no mix de materiais e a progressão de preços, revisando então os valores discrepantes até que o fator subjacente seja compreendido e documentado.
Antes da aprovação final, os números passam por uma revisão interna em múltiplas etapas, e os respondentes são recontatados quando uma nova mudança de política ou um movimento acentuado de matéria-prima cria uma quebra em relação às premissas anteriores. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para refletir as informações mais recentes disponíveis.
Tamanho do mercado australiano de sacolas de varejo segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sacolas de varejo na Austrália podem diferir entre fontes porque a linha de escopo nem sempre é traçada no mesmo lugar, e porque as premissas de precificação e cronograma regulatório são atualizadas em velocidades diferentes. Na prática, uma pequena mudança no que é contado como sacola de transporte de varejo, e em como as importações e a produção doméstica são tratadas, pode alterar o valor de forma significativa.
Sacos de lixo e forros de lixeira costumam ser agrupados em alguns totais de embalagens, mas ficam fora do escopo da Mordor Intelligence aqui, que se limita a sacolas fornecidas para uso em transporte de compras e atendimento de pedidos no varejo. O valor de mercado é então estimado usando verificações de mix e preço vinculadas aos atuais cronogramas de implementação de restrições estaduais e padrões de mudança de canal.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,09 bilhão de USD (2026) | |
| Associação do Setor A | 0,95 bilhão de USD (2026) | Normalmente reflete apenas as vendas reportadas pelos membros, o que pode subestimar importações e transformadores menores, e pode aplicar uma cobertura mais restrita de canais de varejo não alimentares. |
| Jornal Comercial B | 1,24 bilhão de USD (2026) | Frequentemente usa definições amplas de embalagens que podem incluir usos adjacentes de sacolas, e pode se basear em uma escalada generalizada de preços sem validar as mudanças no mix de sacolas por regras estaduais e canal de varejo. |
A dispersão nos valores decorre principalmente do que é incluído como sacola de varejo, além de como o preço e o mix são atualizados quando as regulamentações acelerarem as substituições. Nossa visão permanece rastreável porque os insumos estão vinculados a sinais observáveis de demanda no varejo, cronogramas de políticas e faixas de preços apoiadas por entrevistas, o que torna as etapas repetíveis quando as premissas precisam ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho da demanda por sacolas de varejo da Austrália até 2031?
Está projetado que o mercado de sacolas de varejo da Austrália atingirá USD 1,41 bilhão até 2031, expandindo-se a um CAGR de 5,28% a partir de 2026.
Quais materiais de sacolas estão crescendo mais rapidamente no uso varejista australiano?
Prevê-se que as sacolas de papel e tecido natural registrem o maior crescimento anual de 5,83% até 2031, à medida que as proibições estaduais de plásticos de uso único se tornam mais rígidas.
O que impulsiona o aumento acentuado no consumo de sacolas pelos serviços de alimentação?
A rápida expansão da entrega de alimentos online e das transações em drive-through está impulsionando a demanda por sacolas com evidência de violação e isolamento térmico que protegem a qualidade das refeições.
Como os supermercados estão respondendo à pressão regulatória sobre os plásticos?
Redes como a Woolworths e a Coles estão aumentando o conteúdo reciclado, lançando programas de sacolas reutilizáveis e coordenando a coleta de plásticos flexíveis sob uma força-tarefa autorizada pela Comissão Australiana de Concorrência e Consumo.
As importações estão impactando os fabricantes locais de sacolas?
Sim, as sacolas plásticas de baixo custo da China e do Vietnã subcotam os preços domésticos em até 25%, pressionando os conversores australianos a inovar e automatizar para permanecerem competitivos.
Quais inovações estão surgindo para melhorar a sustentabilidade das sacolas?
Revestimentos de barreira compostáveis em casa, filmes degradáveis no ambiente marinho e etiquetas de rastreabilidade habilitadas por QR estão entre os principais avanços que chegam aos testes comerciais.
Página atualizada pela última vez em:



