
Tamaño y Participación del Mercado de Bolsas Minoristas de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
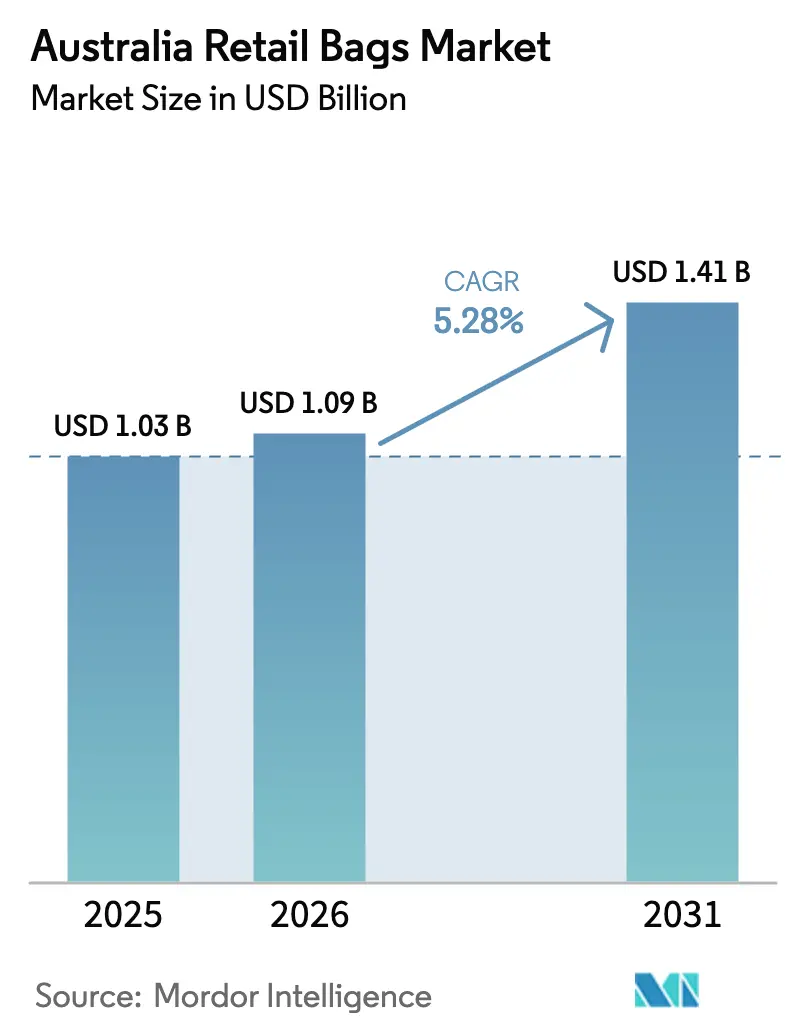
| Tamaño del mercado en el año base (2025) | 1.03 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.28 % |
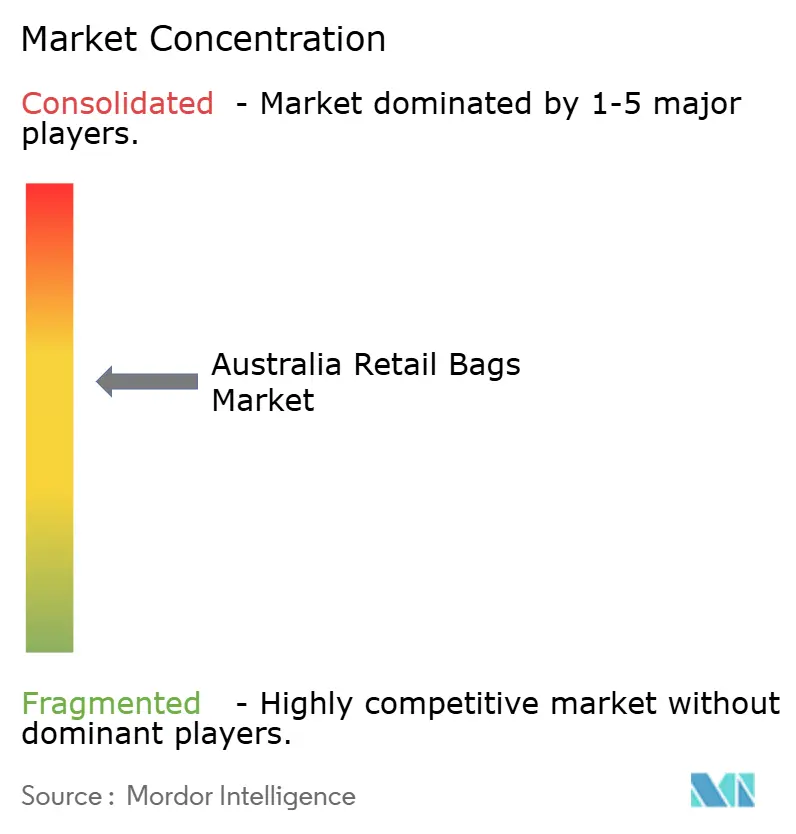
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas Minoristas de Australia por Mordor Intelligence
Se espera que el tamaño del mercado de bolsas minoristas de Australia crezca de USD 1,03 mil millones en 2025 a USD 1,09 mil millones en 2026 y se prevé que alcance USD 1,41 mil millones en 2031 a una CAGR del 5,28% durante 2026-2031. Las prohibiciones estatales sobre plásticos de un solo uso, el rápido crecimiento del cumplimiento de pedidos de comestibles en línea y los proyectos piloto de economía circular de los supermercados están reformulando las preferencias de adquisición e impulsando la sustitución de materiales hacia el papel y las telas naturales. Los márgenes de los convertidores se han reducido porque la volatilidad de los precios de la pulpa kraft y las resinas ha superado la capacidad de traslado al comercio minorista, mientras que la conciencia de sostenibilidad de los consumidores está impulsando a los minoristas a acelerar los programas de bolsas reutilizables, aunque la infraestructura de reutilización sigue siendo limitada. Los operadores de servicios de alimentación están impulsando la demanda de formatos con evidencia de manipulación y aislamiento térmico que protegen la integridad de las comidas durante la entrega, y las innovaciones como las barreras acuosas compostables en el hogar están reduciendo la brecha de rendimiento entre el papel y el plástico. Al mismo tiempo, las bolsas de plástico importadas de bajo costo provenientes de Asia continúan socavando a los productores nacionales en precio, intensificando la competencia y alentando a los convertidores locales a buscar nichos de mayor margen en productos compostables y reutilizables.
Conclusiones Clave del Informe
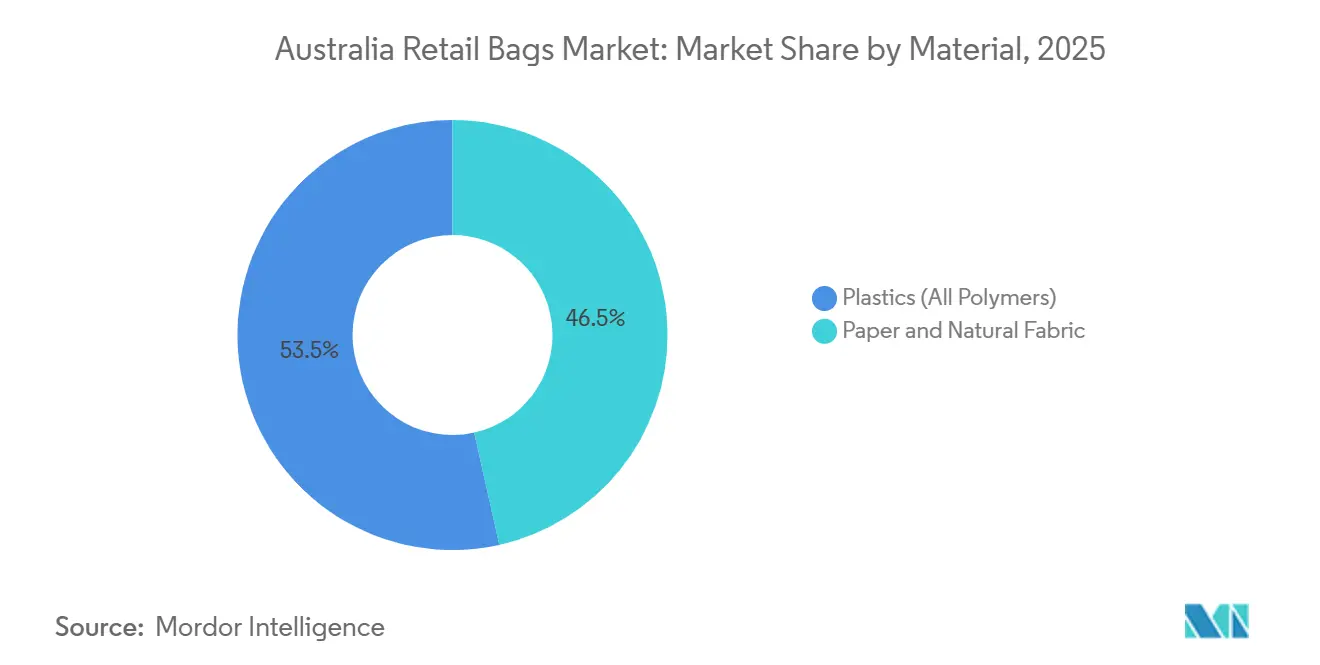
- Por material, los plásticos dominaron con una participación del 53,48% del mercado de bolsas minoristas de Australia en 2025, mientras que se proyecta que las alternativas de papel y tela natural registren la mayor CAGR del 5,83% hasta 2031.
- Por tipo de bolsa, los formatos desechables representaron el 61,18% del tamaño del mercado de bolsas minoristas de Australia en 2025, aunque se espera que las bolsas reutilizables se expandan a una CAGR del 6,21% hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea captó el 77,62% de los ingresos de 2025, mientras que se prevé que el comercio minorista en línea lidere el crecimiento con una CAGR del 6,84% durante 2026-2031.
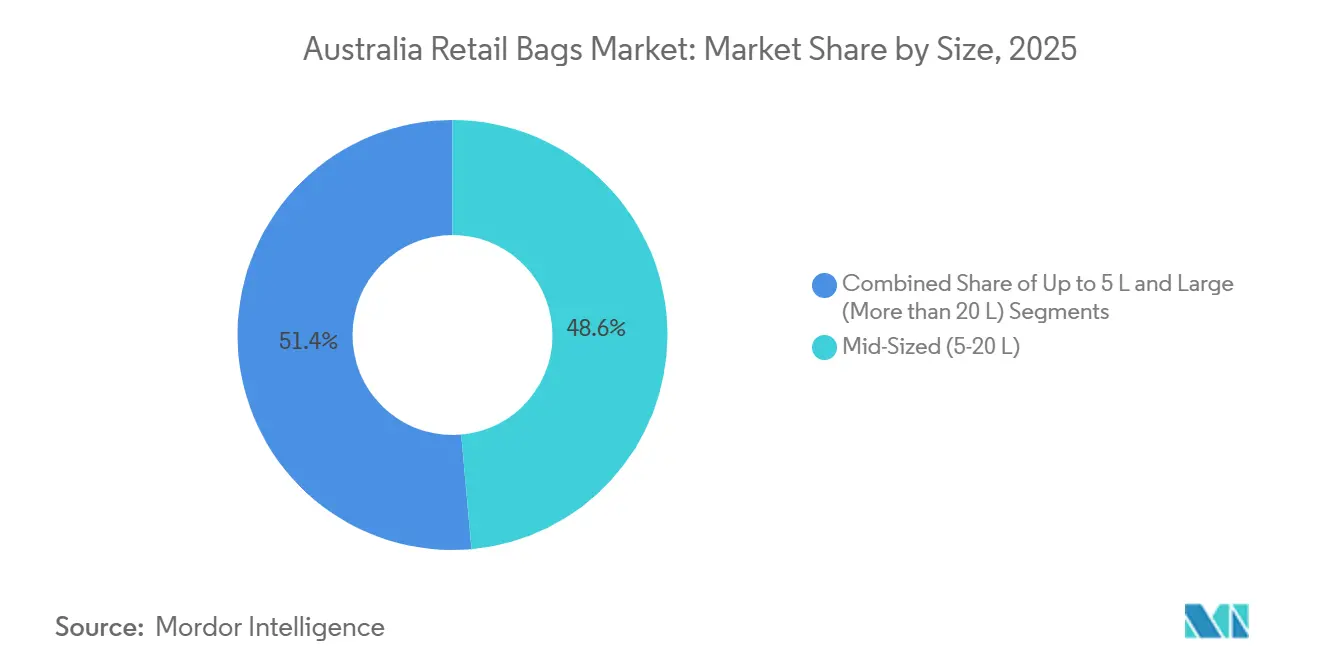
- Por tamaño, las bolsas de tamaño mediano de 5 a 20 litros representaron el 48,59% de la demanda en 2025 y las bolsas grandes de más de 20 litros avanzan a una CAGR del 5,91%.
- Por industria de usuario final, las tiendas de comestibles y de conveniencia generaron el 42,46% de los ingresos en 2025, pero los servicios de alimentación están posicionados para la CAGR más rápida del 6,33% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bolsas Minoristas de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Prohibiciones de Plásticos de Un Solo Uso en los Estados Australianos | +1.20% | Nacional, con aplicación temprana en Nueva Gales del Sur, Victoria, Queensland, Australia Occidental, Australia Meridional | Mediano plazo (2-4 años) |
| Crecimiento de la Entrega de Alimentos en Línea con Demanda de Envases para Llevar | +0.90% | Nacional, concentrado en las áreas metropolitanas de Sídney, Melbourne, Brisbane | Corto plazo (≤ 2 años) |
| Cambio del Sector Minorista hacia Iniciativas de Marca Sostenible | +0.70% | Nacional, liderado por Woolworths, Coles, IGA | Mediano plazo (2-4 años) |
| Adopción Creciente de Bibliotecas de Préstamo de Bolsas en Áreas Metropolitanas | +0.30% | Sídney metropolitano, Melbourne, Monash | Largo plazo (≥ 4 años) |
| Surgimiento de Recubrimientos de Barrera Compostables en el Hogar que Mejoran la Durabilidad de las Bolsas de Papel | +0.80% | Nacional, con adopción temprana en servicios de alimentación y comercio minorista premium | Mediano plazo (2-4 años) |
| Programas Piloto de Economía Circular de los Principales Supermercados que Impulsan la Demanda de Bolsas Reutilizables | +0.60% | Nacional, anclado por Woolworths, Coles, grupo de trabajo de plásticos blandos de ALDI | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Prohibiciones de Plásticos de Un Solo Uso en los Estados Australianos
Las jurisdicciones australianas endurecieron las leyes de reducción de plásticos entre 2024 y 2025, creando una cascada de plazos de cumplimiento. Nueva Gales del Sur emitió el Plan de Plásticos 2.0 en noviembre de 2025, que programa eliminaciones adicionales de bolsas a partir de 2026.[1]Autoridad de Protección Ambiental de Nueva Gales del Sur, "Reducción de Plásticos," epa.nsw.gov.au Victoria y Queensland están financiando infraestructura y cerrando brechas de aplicación, mientras que la consulta federal muestra un 65% de apoyo de las partes interesadas a la responsabilidad extendida del productor de carácter obligatorio. Estos mandatos superpuestos están impulsando a los minoristas a adoptar bolsas de papel y compostables certificadas, pero también fragmentan los estándares, aumentando la complejidad del inventario y los costos de etiquetado. La Organización del Pacto de Envases de Australia registró un aumento al 31% de contenido reciclado en envases de plástico durante 2024, aunque el tonelaje absoluto de plástico cayó solo marginalmente, lo que subraya la escala de la transición aún requerida.[2]Sociedad Australiana de Conservación Marina, "Informe de Auditoría de Plásticos en Supermercados Australianos 2025," marineconservation.org.au
Crecimiento de la Entrega de Alimentos en Línea con Demanda de Envases para Llevar
Los pedidos de comida para llevar en línea se dispararon a una tasa compuesta del 15,3% de 2019 a 2023, alcanzando USD 9,19 mil millones, mientras que los ingresos por entrega saltaron un 22,6% anual hasta USD 4,70 mil millones.[3]Agricultura y Agroalimentación de Canadá, "Análisis de Tendencias del Sector – Servicios de Alimentación en Australia," agriculture.canada.ca Las transacciones en autoservicio crecieron hasta USD 2,99 mil millones en 2023 y están en camino de alcanzar USD 4,32 mil millones en 2028, impulsando la demanda de bolsas con evidencia de manipulación, aislamiento térmico y apilables que preservan la temperatura e integridad del producto durante el trayecto. Se proyecta que los restaurantes de servicio limitado, muy dependientes del envasado, crezcan un 5,7% anual hasta 2028. Aunque los operadores necesitan especificaciones avanzadas de bolsas, los márgenes de los restaurantes del 3,8% y los de las cafeterías del 3,3% restringen su disposición a pagar precios premium, lo que obliga a los convertidores a equilibrar el rendimiento con la asequibilidad.[4]Comisión de Trabajo Justo, "Presentación – Asociación Australiana de Restaurantes y Cafeterías," fwc.gov.au
Cambio del Sector Minorista hacia Iniciativas de Marca Sostenible
Los supermercados están integrando compromisos de reducción de plásticos en el valor de marca para satisfacer las expectativas de consumidores e inversores. Woolworths redujo el plástico virgen en 3.200 toneladas y alcanzó el 31% de plástico reciclado en su cartera de envases en 2025, mientras que Coles lanzó su Marco de Envases R3 con objetivos de desvío y contenido reciclado. La Comisión Australiana de Competencia y Consumo autorizó a Woolworths, Coles y ALDI a formar el Grupo de Trabajo de Plásticos Blandos, obligando a actualizaciones trimestrales hasta julio de 2026. Las bandejas de caña de azúcar compostables y los envases de sushi de papel con revestimiento acuoso de BioPak han ingresado a los pasillos de panadería, mariscos y comidas preparadas, demostrando paridad de rendimiento con los plásticos. Sin embargo, una auditoría reveló que el 73% de los productos a granel tenían un precio superior al de los productos preenvasados, reforzando la dependencia de los artículos de un solo uso y poniendo de manifiesto la desalineación entre la retórica de sostenibilidad y la estrategia en estantería.
Surgimiento de Recubrimientos de Barrera Compostables en el Hogar que Mejoran la Durabilidad de las Bolsas de Papel
Los avances en la ciencia de los biopolímeros han producido recubrimientos resistentes a fugas y a la grasa que cumplen con los estándares de compostabilidad doméstica AS5810 y NFT51-800. Las tazas de café revestidas con polihidroxialcanoato de BioPak y las tapas de fibra vegetal sin PFAS ilustran cómo las barreras acuosas y de base biológica ahora manejan líquidos calientes y alimentos grasos sin laminados de base fósil. Los proyectos piloto minoristas muestran que las bolsas de papel con estos recubrimientos resisten la condensación de la cadena de frío, ampliando su aplicabilidad más allá de los productos secos. El Instituto Australiano de Ciencia y Tecnología de Alimentos informa una demanda creciente de consultores que puedan validar la vida útil y el cumplimiento normativo para formatos compostables. Sin embargo, la recolección irregular de compost en la acera limita la certeza del fin de vida útil fuera de jurisdicciones como Australia Meridional, moderando la adopción donde las vías de eliminación siguen siendo poco claras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Papel Kraft y las Resinas | -0.60% | Nacional, con exposición a los mercados globales de pulpa y petroquímicos | Corto plazo (≤ 2 años) |
| Dominio de Alternativas Importadas de Bajo Costo Provenientes de Asia | -0.50% | Nacional, concentrado en segmentos de comercio minorista y servicios de alimentación sensibles al precio | Mediano plazo (2-4 años) |
| Infraestructura de Reciclaje Limitada para Laminados Multicapa de Papel y Plástico | -0.30% | Nacional, con brechas agudas en áreas regionales y remotas | Largo plazo (≥ 4 años) |
| Costos de Adaptación de las Pequeñas Empresas a las Regulaciones de Bolsas Reutilizables | -0.20% | Nacional, con mayor carga en cafeterías independientes, restaurantes y pequeños minoristas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Papel Kraft y las Resinas
Los precios al contado de la pulpa kraft de madera blanda blanqueada y el polietileno oscilaron bruscamente durante 2024-2025 a medida que los mercados energéticos fluctuaban, comprimiendo los márgenes de los convertidores justo cuando la demanda de bolsas pivotaba hacia el papel. Los productores locales a menudo carecen de contratos de suministro de materias primas a largo plazo, por lo que los aumentos repentinos en los costos de pulpa o resina no pueden compensarse rápidamente mediante ajustes de precios minoristas. Las adiciones de capacidad petroquímica en Asia deprimieron los precios de las resinas de forma intermitente, pero las interrupciones en el flete revirtieron la tendencia a principios de 2025, amplificando la incertidumbre presupuestaria. Los escasos márgenes en los servicios de alimentación significan que los restaurantes no pueden absorber aumentos en los costos de envasado, por lo que los convertidores corren el riesgo de perder volumen si los aumentos de precios superan la tolerancia de los operadores. El informe de sostenibilidad 2024 de BioPak reconoce abiertamente la volatilidad de las materias primas como un desafío estratégico, incluso mientras persigue reducciones de emisiones de alcance 1.
Dominio de Alternativas Importadas de Bajo Costo Provenientes de Asia
Las fábricas chinas y vietnamitas disfrutan de eficiencias de escala y menores costos laborales que les permiten fijar precios de bolsas de plástico ligeras y de producción entre un 15 y un 25% por debajo de los equivalentes nacionales. Las importaciones inundan los segmentos de productos básicos, dejando a los convertidores locales para competir principalmente en capacidad de respuesta al servicio o características de sostenibilidad. La investigación de la Cámara de Representantes federal sobre la fabricación de alimentos y bebidas observó que los compradores nacionales aún optan por las opciones de menor costo a pesar de la imagen de Australia como limpia y verde. El exceso de oferta barata agrava los volúmenes de basura, con la auditoría de 2025 que muestra que los envases representan el 57,8% de la basura registrada. La responsabilidad extendida del productor pendiente con tarifas eco-moduladas podría internalizar los costos ambientales, reduciendo la brecha de precios, pero la implementación a nivel nacional aún está en consulta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: Las Alternativas de Papel Ganan Terreno a Pesar del Dominio del Plástico
Los plásticos retuvieron el 53,48% de la participación del mercado de bolsas minoristas de Australia en 2025 debido a la eficiencia de costos y la resistencia a la humedad. Los volúmenes de tereftalato de polietileno reciclado aumentaron en paralelo con los compromisos de contenido reciclado de los supermercados, mientras que el polietileno de alta densidad y el polietileno de baja densidad siguieron siendo elementos básicos para las bolsas de caja y de productos. Sin embargo, se espera que los formatos de papel y tela natural registren el avance anual más rápido del 5,83% a partir de 2026, reflejando la presión regulatoria y los objetivos de sostenibilidad minorista. Se proyecta que el tamaño del mercado de bolsas minoristas de Australia para papel y telas naturales se amplíe a medida que las bandejas de papel con revestimiento acuoso, las tapas de fibra vegetal sin PFAS y las bandejas de panadería de pulpa de caña de azúcar superen los obstáculos de rendimiento que antes dominaba el plástico.
La demanda de plástico persistirá donde la resistencia a la tracción y el rendimiento de barrera son críticos, aunque las prohibiciones estatales están limitando el crecimiento futuro. Los minoristas están probando pasillos de productos sin bolsas y vendiendo productos a granel, aunque los precios premium aún desalientan la reducción del plástico. Las bolsas reutilizables de polipropileno continúan aprovechando las ventajas de durabilidad, especialmente dentro de los programas de fidelización de supermercados. Las telas naturales como el algodón y el yute ocupan nichos premium, donde la narrativa de marca compensa los mayores costos. A medida que la legislación se endurece, es probable que los convertidores mezclen polímeros reciclados con biopolímeros avanzados para mantener el rendimiento mientras reducen el contenido fósil, segmentando aún más las opciones de materiales en el mercado de bolsas minoristas de Australia.


Por Tipo de Bolsa: Los Formatos Reutilizables se Aceleran mientras los Desechables se Estabilizan
Las bolsas desechables aún representaron el 61,18% del volumen de 2025, aunque el crecimiento se está estabilizando a medida que las regulaciones y el sentimiento del consumidor favorecen la reutilización. Se anticipa que la participación del mercado de bolsas minoristas de Australia en manos de los formatos reutilizables aumentará de manera constante, respaldada por los esquemas de recompra de supermercados y los proyectos piloto de recolección en tienda autorizados por la Comisión Australiana de Competencia y Consumo. Coles y Woolworths planean estandarizar las bolsas reutilizables e introducir estándares de diseño para la reciclabilidad para 2027, lo que podría comprimir aún más los volúmenes desechables.
La dependencia de los servicios de alimentación en las bolsas de un solo uso sigue siendo alta porque la higiene y la conveniencia superan las preocupaciones ambientales. El crecimiento de la entrega en línea, particularmente en áreas metropolitanas, acentúa la demanda de plásticos resistentes a fugas y con evidencia de manipulación o híbridos de papel aislado. Los proyectos piloto de portadores reutilizables en cadenas de servicio rápido están en etapas tempranas pero enfrentan obstáculos logísticos, especialmente los flujos de trabajo de devolución y saneamiento de bolsas. Los convertidores que apuntan al segmento reutilizable se diferencian a través de telas de polipropileno de mayor gramaje, códigos QR integrados para trazabilidad y programas de devolución de ciclo cerrado, lo que subraya un cambio hacia modelos de ingresos basados en servicios dentro del mercado de bolsas minoristas de Australia.
Por Canal de Distribución: El Comercio Minorista Fuera de Línea Mantiene su Participación mientras el Comercio en Línea se Acelera
Los establecimientos físicos generaron el 77,62% del valor de 2025, reflejando el punto de caja donde las compras de bolsas son habituales. Los precios promocionales de las bolsas de polipropileno reutilizables en las cajas de los supermercados fomentan la compra por impulso, mientras que los puntos de recolección de plásticos blandos en tienda ayudan a impulsar el mensaje circular. Se espera que el tamaño del mercado de bolsas minoristas de Australia aportado por el comercio minorista en línea crezca más rápido, a un 6,84% anual, impulsado por la expansión del comercio electrónico de comestibles y los centros de cumplimiento de tiendas oscuras.
Los supermercados en línea actualmente sobreenvasan los pedidos para minimizar los daños en tránsito, a menudo desplegando bolsas adicionales para productos. Los grupos de defensa están presionando por opciones de exclusión obligatoria y divulgación de envases, y cualquier regulación resultante podría reducir el uso excesivo de bolsas. Los modelos de comercio rápido que utilizan microalmacenes dependen de bolsas portadoras aisladas que estabilizan la temperatura durante ventanas de entrega de 15 a 30 minutos. La diferenciación exitosa en los canales en línea probablemente dependerá de diseños optimizados para la entrega, como bases cuadradas con fuelle y paneles de aislamiento integrados, ofreciendo nuevos nichos de volumen dentro del mercado de bolsas minoristas de Australia.
Por Tamaño: Las Bolsas de Tamaño Mediano Lideran, los Formatos Grandes Ganan Terreno
Las bolsas de entre 5 y 20 litros representaron el 48,59% de la demanda de 2025 debido a su versatilidad en aplicaciones de comestibles y para llevar. Se proyecta que el tamaño del mercado de bolsas minoristas de Australia para formatos grandes de más de 20 litros se expanda a un 5,91% anual a medida que los pedidos de comestibles a granel y los usos industriales aumenten. Los minoristas que empaquetan múltiples productos de cadena de frío en menos bolsas más grandes reducen el tiempo de preparación y los costos de película retráctil, impulsando el cambio de volumen hacia el segmento de mayor capacidad.
Las bolsas pequeñas para productos y panadería enfrentan el mayor escrutinio regulatorio y el aumento de los costos unitarios, lo que podría empujar parte de la demanda hacia bolsas de tamaño mediano que consolidan artículos sueltos. Los clientes industriales requieren bolsas grandes de alta resistencia con resistencia a la perforación para textiles y materiales de construcción. Los propietarios de marcas están experimentando con asas elásticas de contenido reciclado y costuras inferiores reforzadas para aumentar los límites de carga, lo que señala actualizaciones técnicas en todo el mercado de bolsas minoristas de Australia.

Por Industria de Usuario Final: Los Servicios de Alimentación Superan a los Comestibles a Medida que la Entrega se Dispara
Los comestibles y la conveniencia representaron el 42,46% de las ventas de 2025, aunque los servicios de alimentación están en camino de liderar el mercado con una CAGR del 6,33% hasta 2031. Los carriles de autoservicio y las aplicaciones de entrega han consolidado la dependencia de bolsas de un solo uso para comidas calientes, bebidas y combos. La industria de bolsas minoristas de Australia también atiende a casi 56.000 sitios de restaurantes y cafeterías, donde los márgenes ajustados impulsan la demanda de soluciones con precios competitivos. Las cadenas de servicio limitado negocian contratos nacionales, inclinando el volumen hacia los convertidores capaces de entrega justo a tiempo y marca consistente.
El crecimiento de los comestibles se mantiene estable a medida que los minoristas invierten en la comercialización de bolsas reutilizables e incentivos de fidelización digital. Sin embargo, los consumidores sensibles al precio reemplazan con frecuencia las bolsas de polipropileno perdidas, atenuando las ganancias de sostenibilidad. Los usuarios industriales y comerciales contribuyen con una demanda de nicho pero estable de bolsas de alta resistencia en servicios de lencería, productos químicos y suministros agrícolas, ampliando las oportunidades de diversificación para los fabricantes dentro del mercado de bolsas minoristas de Australia.
Análisis Geográfico
Nueva Gales del Sur mantiene el liderazgo con una participación de mercado del 38,15%, respaldada por la concentrada base minorista y corporativa de Sídney, donde la rotación de bolsas sigue siendo elevada. La alineación regulatoria posterior a 2022 desencadenó una rápida transición del polietileno de alta densidad al papel y al tereftalato de polietileno reciclado, lo que inicialmente tensó las cadenas de suministro pero en última instancia armonizó los estándares de especificación en todo el estado. Victoria le sigue, impulsada por el panorama minorista multicanal de Melbourne y la proximidad a importantes sitios de procesamiento de fibra que reducen los costos de flete para las bolsas de papel.
La adopción legislativa temprana maduró los hábitos de los consumidores antes, lo que permitió a los minoristas implementar integraciones de fidelización reutilizables que luego se extendieron a nivel nacional. Los flujos turísticos refuerzan la demanda de portadores de calidad para souvenirs, mientras que los grupos de minería, agricultura y logística respaldan los pedidos industriales a granel.
La demanda de bolsas en Australia Occidental alcanza su punto máximo en torno al aprovisionamiento de las ciudades mineras y los centros minoristas de Perth, pero las distancias de envío inflan los costos de entrega, lo que impulsa la dependencia de las importaciones. Australia Meridional aprovecha su histórico liderazgo en prohibiciones de bolsas para fomentar pequeños convertidores de papel que atienden a los supermercados locales. La marca de ecoturismo de Tasmania cataliza las ventas de papel reciclado premium, aunque su limitada población modera los volúmenes absolutos. Las políticas de adquisición del gobierno del Territorio de la Capital Australiana exigen un alto contenido reciclado, ofreciendo volúmenes de contratos estables para los proveedores que cumplen con los requisitos.
Panorama regulatorio
La regulación de bolsas minoristas en Australia está determinada por medidas federales, estatales y territoriales superpuestas que penalizan cada vez más los plásticos de un solo uso y refuerzan la gestión responsable de envases. A nivel federal, la National Environment Protection (Used Packaging Materials) Measure 2011 establece obligaciones relacionadas con la recuperación de envases usados, mientras que el Department of Climate Change, Energy, the Environment and Water (DCCEEW) avanza en una reforma de envases que enfatiza el diseño circular y los resultados de recuperación. En Nueva Gales del Sur, el Plastics Plan 2.0 (publicado en noviembre de 2025) prevé eliminaciones progresivas adicionales a partir de 2026, lo que añade otra capa de cumplimiento para los minoristas que operan a nivel nacional.
Para las bolsas y forros minoristas en contacto con alimentos utilizados en supermercados y servicios de comida, los requisitos de Food Standards Australia New Zealand (FSANZ) bajo el Food Standards Code (incluida la Standard 3.2.2) influyen en la selección de materiales y los controles de contaminación. Las normas de etiquetado e información al consumidor, incluidas la Australian Consumer Law y los requisitos de Country of Origin Food Labelling bajo la Country of Origin Food Labelling Information Standard 2016, añaden requisitos operativos para los productos envasados y afectan a los formatos de embalaje utilizados en estantería y en caja. El impulso político en torno a la responsabilidad ampliada del productor también es visible a nivel nacional, con un Extended Producer Responsibility Scheme for Packaging (No Time to Waste) Bill 2026 presentado en el Senado el 13 de mayo de 2026 y remitido a comité con fecha de presentación de informe el 6 de agosto de 2026, lo que refuerza la orientación hacia marcos de gestión responsable basados en tarifas y desempeño.
Panorama Competitivo
El mercado de bolsas minoristas de Australia está moderadamente concentrado, con los convertidores establecidos Detmold Group, Visy Industries y Amcor aprovechando plantas de papel integradas y plantas de película para abastecer a las cadenas nacionales de supermercados. El proveedor especializado en compostables BioPak reportó un aumento del 300% en la demanda de productos a base de caña de azúcar en dos años y amplió su alcance al adquirir Huskee y decent packaging en 2024, creando el Grupo BioPak que ofrece carteras compostables y reutilizables. Better Packaging Co y Opal Packaging se centran en nichos premium de comercio electrónico e industrial, respectivamente, a menudo asociándose con innovadores como Great Wrap, que distribuye envoltura de palés compostable certificada bajo una alianza exclusiva con Opal.
La presión de las importaciones de China y Vietnam continúa comprimiendo los márgenes, lo que lleva a los convertidores locales a automatizar las líneas de producción y obtener certificación de contenido reciclado. Los minoristas exigen cada vez más auditorías de proveedores sobre trazabilidad, prácticas laborales y divulgación de carbono, elevando las barreras de entrada.
La innovación está girando hacia formatos listos para entrega con aislamiento modular, rastreadores de temperatura con etiquetas inteligentes e instrucciones de reciclabilidad habilitadas por código QR, ofreciendo espacio en blanco para participantes ágiles. Las colaboraciones estratégicas, como los grupos de trabajo de reciclaje respaldados por supermercados y las asociaciones en ciencias de materiales, demuestran que la alineación del ecosistema, más que la escala pura, se está convirtiendo en un diferenciador decisivo en el mercado de bolsas minoristas de Australia.
Líderes de la Industria de Bolsas Minoristas de Australia
Detmold Group Pty Ltd.
United Paper Pty Ltd.
Gispac Pty Ltd.
Pacific National Industries Pty Ltd.
Bag People Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La sustitución de materiales impulsada por el cumplimiento normativo sigue generando espacio para formatos de bolsas minoristas de papel, tela natural y compostables certificados que puedan cumplir con los requisitos de desempeño y de fin de vida útil. En los servicios de comida y la logística de comercio en línea, aumenta la demanda de soluciones de transporte a prueba de manipulación, aislantes y resistentes a la humedad, y los recubrimientos de barrera compostables en el hogar alineados con AS5810 y NFT51-800 están ayudando al papel a abordar casos de uso con grasa y cadena de frío. Los proveedores que pueden ofrecer un desempeño validado en contacto con alimentos alineado con las expectativas de FSANZ, respaldado por un etiquetado claro y orientación sobre desecho, están bien posicionados para apoyar los esfuerzos de estandarización en las cadenas de supermercados, tiendas de conveniencia y comida para llevar que intentan reducir la complejidad de SKU mientras navegan por variaciones normativas estado por estado.
Una segunda oportunidad se está formando en torno a la circularidad y la resiliencia del suministro local, a medida que los gobiernos consultan sobre reformas de envases y el mercado responde a la volatilidad de los insumos de resina y pulpa. Los minoristas y convertidores tienen un incentivo creciente para aumentar el contenido reciclado y fortalecer la trazabilidad con el fin de cumplir con los requisitos de compras de supermercados y los informes de tipo grupo de trabajo, al mismo tiempo que reducen su exposición a las bolsas de importación que compiten principalmente por precio. Las acciones de Detmold Group refuerzan esta dirección, incluida una hoja de ruta de sostenibilidad a largo plazo y despliegues de energía solar en el sitio en Regency Park, que apuntan a que la gestión de emisiones y costos energéticos se convierta en parte de la competitividad en las licitaciones para grandes contratos minoristas y de servicios de comida, junto con el desempeño funcional y el cumplimiento normativo.
Desarrollos recientes del sector
- Julio de 2026: la filial de Detmold Group, Detpak, abrió una planta de fabricación de 16.300 metros cuadrados en Spartanburg, Carolina del Sur, para apoyar a los clientes norteamericanos con envases de papel producidos localmente. La planta inició su producción a plena capacidad en agosto de 2026.
- Febrero de 2026: Detmold Group informó avances en su hoja de ruta de sostenibilidad 2025-2050, incluidas instalaciones solares en tejado en Regency Park, Australia, y Heshan, China. También recibió una calificación C del Carbon Disclosure Project.
- Junio de 2025: Detmold Group inició la construcción de su nueva sede global en Regency Park, Adelaida, con finalización prevista para octubre de 2026 para consolidar ocho sitios metropolitanos. La mudanza consolida ocho sitios metropolitanos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las bolsas minoristas vendidas o suministradas en Australia para transportar productos en caja o para su uso en logística, en los materiales y formatos comunes utilizados por minoristas y establecimientos afines de cara al consumidor.
Exclusiones de alcance: este dimensionamiento excluye los sacos industriales a granel y el embalaje de transporte no minorista que no está destinado a entregarse a los compradores como bolsa de transporte.
Descripción general de la segmentación
- Por Material
- Papel y Tela Natural
- Plásticos (Polietileno de Alta Densidad, Polietileno de Baja Densidad, Polipropileno, Tereftalato de Polietileno Reciclado, etc.)
- Por Tipo de Bolsa
- Bolsas Reutilizables
- Bolsas Desechables
- Por Canal de Distribución
- Comercio Minorista Fuera de Línea (En Tienda)
- Comercio Minorista en Línea
- Por Tamaño
- Hasta 5 L
- Tamaño Mediano (5-20 L)
- Grande (>20 L)
- Por Industria de Usuario Final
- Servicios de Alimentación
- Tiendas de Comestibles y de Conveniencia
- Industrial y Comercial
- Hospitalidad y Turismo
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la base de hechos sobre los factores de demanda y las restricciones de suministro que determinan el uso y el precio de las bolsas minoristas en Australia. Nos basamos en estadísticas públicas y fuentes de políticas para hacer seguimiento de cómo cambian la actividad minorista, las normas de envases y los resultados en materia de residuos, y luego tradujimos esas señales en rangos de volumen y valor realistas.
Las fuentes suelen incluir publicaciones gubernamentales y de organismos reguladores, como la Australian Bureau of Statistics para indicadores del comercio minorista, el Department of Climate Change, Energy, the Environment and Water para actualizaciones de política de envases y residuos, y las agencias ambientales estatales para las restricciones de plásticos de un solo uso. También hacemos referencia a publicaciones de APCO, datos de aduanas y comercio cuando resultan relevantes para las importaciones de bolsas, artículos revisados por pares sobre envases y materiales, y presentaciones de empresas o inversores para confirmar el mix de productos y los comentarios sobre precios. Se utilizan suscripciones de pago seleccionadas para datos financieros e inteligencia corporativa, búsquedas de patentes y verificaciones de líneas de envío o comercio cuando los datos públicos no son suficientemente detallados. Esta lista de fuentes de investigación documental es ilustrativa y no exhaustiva, y también se utilizaron otros documentos públicos y referencias del sector para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo construido a partir de la investigación documental, especialmente en torno a los cambios en el mix de bolsas, los movimientos de precios observados y el ritmo de sustitución regulatoria a nivel de tienda. Hablamos con una variedad de convertidores, distribuidores y grandes compradores minoristas, y luego verificamos cómo varían los supuestos según el estado, el canal (tienda física frente a logística en línea) y el caso de uso (supermercado, farmacia y comercio especializado).
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXOs): 17% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 18% | Gerentes: 55% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento parte de una construcción descendente específica del mercado, en la que la actividad minorista y las señales de uso de envases se reconstruyen en un grupo de demanda direccionable para bolsas de transporte, que luego se traduce en valor utilizando los precios observados en el mercado. Para mantener la coherencia de los totales, el modelo se contrasta con vistas ascendentes selectivas, incluidas divulgaciones de ingresos de proveedores muestreados, verificaciones de canal sobre precios de bolsas y cálculos simples de volumen por precio de venta promedio para algunos tipos de bolsas de alta frecuencia.
Los insumos clave que influyen en el modelo incluyen el impulso de las ventas minoristas en Australia por canal, las restricciones y calendarios estatales sobre bolsas de un solo uso, el comportamiento de reutilización del consumidor que cambia el número de bolsas por transacción, la distribución entre materiales de papel, plástico y reutilizables, y los indicadores de costo de materia prima que influyen en los precios de los convertidores. Para el pronóstico, ejecutamos análisis de escenarios sobre la velocidad de adopción regulatoria y los cambios en el mix de canales, y luego los anclamos a las opiniones de expertos obtenidas en entrevistas para evitar sobreproyectar picos y caídas de corto plazo. Cuando faltan señales ascendentes para actores locales más pequeños, llenamos los vacíos utilizando indicadores sustitutos de capacidad y alcance de distribución, seguidos de una verificación de razonabilidad frente a las bandas de precios observadas.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, de modo que los valores finales no dependan de un único conjunto de datos ni de una sola serie de entrevistas. Realizamos verificaciones de varianza sobre el uso implícito de bolsas por transacción, las cuotas de mix de materiales y la evolución de precios, y luego revisamos los valores atípicos hasta comprender y documentar el factor subyacente.
Antes de la validación final, las cifras pasan por una revisión interna de varios pasos, y se vuelve a contactar a los encuestados cuando un nuevo cambio de política o un movimiento brusco de materias primas genera una ruptura con los supuestos anteriores. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para reflejar la información más reciente disponible.
Tamaño del mercado australiano de bolsas minoristas según Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las bolsas minoristas en Australia pueden diferir entre fuentes porque el límite del alcance no siempre se define en el mismo punto, y porque los supuestos sobre precios y calendario regulatorio se actualizan a velocidades distintas. En la práctica, un pequeño cambio en lo que se cuenta como bolsa minorista de transporte, y en cómo se tratan las importaciones y la producción nacional, puede modificar el valor de manera considerable.
Las bolsas de basura y los forros de papelera a menudo se agrupan en algunos totales de envases, pero quedan fuera del alcance de Mordor Intelligence en este caso, que se limita a las bolsas suministradas para el transporte minorista y la logística. El valor de mercado se estima luego utilizando verificaciones de mix y precio vinculadas a las implementaciones actuales de restricciones estatales y los patrones de cambio de canal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,09 mil millones de USD (2026) | |
| Asociación del Sector A | 0,95 mil millones de USD (2026) | Generalmente refleja solo las ventas informadas por los miembros, lo que puede subestimar las importaciones y los convertidores más pequeños, y puede aplicar una cobertura más limitada de los canales minoristas no relacionados con supermercados. |
| Publicación Sectorial B | 1,24 mil millones de USD (2026) | A menudo utiliza definiciones amplias de envases que pueden incluir usos adyacentes de bolsas, y puede depender de una escalada de precios generalizada sin validar los cambios en el mix de bolsas según las normas estatales y el canal minorista. |
La dispersión en los valores proviene principalmente de lo que se incluye como bolsa minorista, junto con la forma en que se actualizan el precio y el mix cuando las regulaciones aceleran las sustituciones. Nuestra visión se mantiene trazable porque los insumos están vinculados a señales observables de demanda minorista, calendarios de políticas y bandas de precios respaldadas por entrevistas, lo que hace que los pasos sean repetibles cuando es necesario actualizar los supuestos.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá la demanda de bolsas minoristas de Australia en 2031?
Se proyecta que el mercado de bolsas minoristas de Australia alcanzará USD 1,41 mil millones en 2031, expandiéndose a una CAGR del 5,28% desde 2026.
¿Qué materiales de bolsas están creciendo más rápido en el uso minorista australiano?
Se prevé que las bolsas de papel y tela natural registren el mayor crecimiento anual del 5,83% hasta 2031 a medida que las prohibiciones estatales sobre plásticos de un solo uso se endurezcan.
¿Qué impulsa el fuerte aumento en el consumo de bolsas en los servicios de alimentación?
La rápida expansión de la entrega de alimentos en línea y las transacciones en autoservicio está impulsando la demanda de bolsas con evidencia de manipulación y aislamiento térmico que protegen la calidad de las comidas.
¿Cómo están respondiendo los supermercados a la presión regulatoria sobre los plásticos?
Cadenas como Woolworths y Coles están aumentando el contenido reciclado, lanzando programas de bolsas reutilizables y coordinando la recolección de plásticos blandos bajo un grupo de trabajo autorizado por la Comisión Australiana de Competencia y Consumo.
¿Están las importaciones afectando a los fabricantes locales de bolsas?
Sí, las bolsas de plástico de bajo costo provenientes de China y Vietnam socavan los precios nacionales hasta en un 25%, presionando a los convertidores australianos a innovar y automatizar para mantenerse competitivos.
¿Qué innovaciones están surgiendo para mejorar la sostenibilidad de las bolsas?
Los recubrimientos de barrera compostables en el hogar, las películas degradables en el medio marino y las etiquetas de trazabilidad habilitadas por código QR se encuentran entre los principales avances que están llegando a los ensayos comerciales.
Última actualización de la página el:



