
Taille et Part du Marché du Conseil en Allocation d'Actifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.05 Milliards de dollars |
| Taille du Marché (2031) | 16.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Conseil en Allocation d'Actifs par Mordor Intelligence
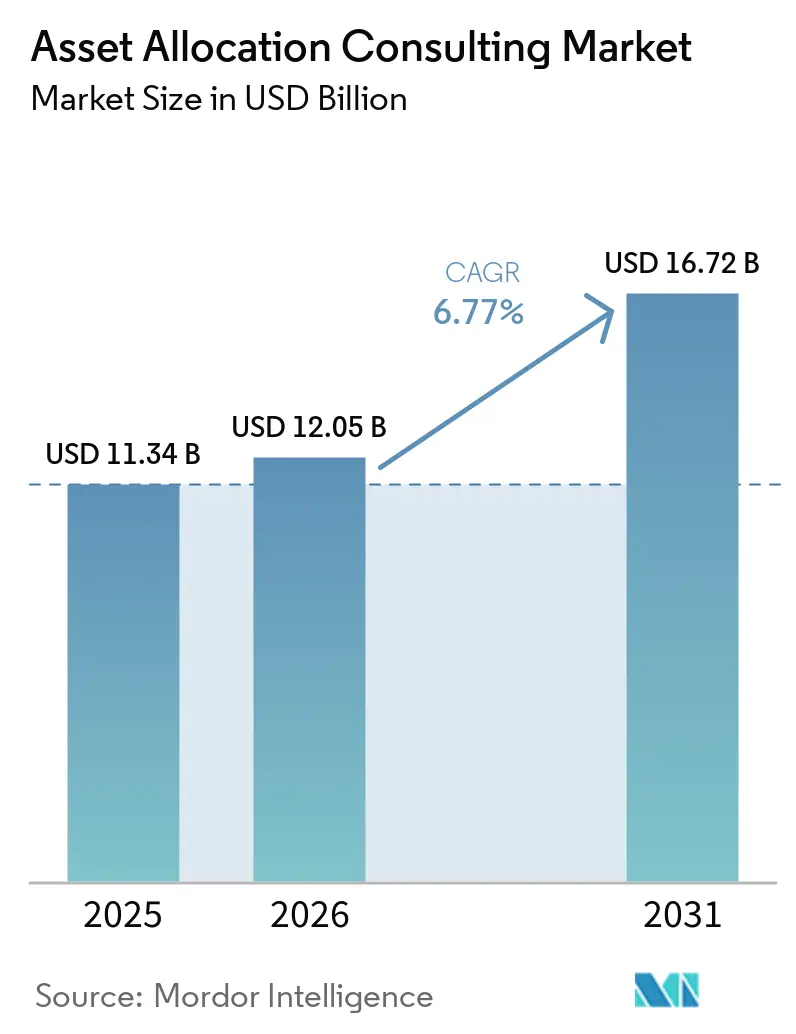
La taille du Marché du Conseil en Allocation d'Actifs devrait s'étendre de 11,34 milliards USD en 2025 et 12,05 milliards USD en 2026 à 16,72 milliards USD d'ici 2031, enregistrant un CAGR de 6,77 % entre 2026 et 2031.
Le marché est en expansion car les investisseurs institutionnels font face à un plus grand nombre de classes d'actifs, à des corrélations historiques plus faibles et à une utilisation plus large des marchés privés, ce qui sollicite davantage les équipes d'investissement internes et accroît la dépendance aux conseils externes. Les actifs sous gestion OCIO mondiaux s'élevaient à 3,3 milliards USD à la fin de 2024 et devraient atteindre 5,6 milliards USD d'ici 2029, avec 1,3 milliard USD attendu de la part de nouveaux adoptants, ce qui montre que les modèles d'investissement délégués s'intègrent davantage dans la gouvernance institutionnelle courante. L'allocation des clients de la gestion de patrimoine privé aux actifs alternatifs devrait passer de 4 milliards USD à 13 milliards USD d'ici 2032, soulignant le besoin de conseils en matière de liquidité, de rythme, de sélection de gestionnaires et de conception de portefeuille multi-actifs dans le marché du conseil en allocation d'actifs. Dans le même temps, la pression sur les prix dans les activités de conseil traditionnelles pousse les entreprises à se différencier par la technologie, les capacités sur les marchés privés et un soutien fiduciaire plus large, plutôt que de s'appuyer uniquement sur des révisions d'allocation de base. Il en résulte un marché où l'échelle, la profondeur des données et le soutien à l'exécution comptent davantage, et où les entreprises bien capitalisées sont mieux placées pour capter des mandats complexes, tandis que les entreprises de niveau intermédiaire font face à des conditions d'exploitation plus contraignantes.
Points Clés du Rapport
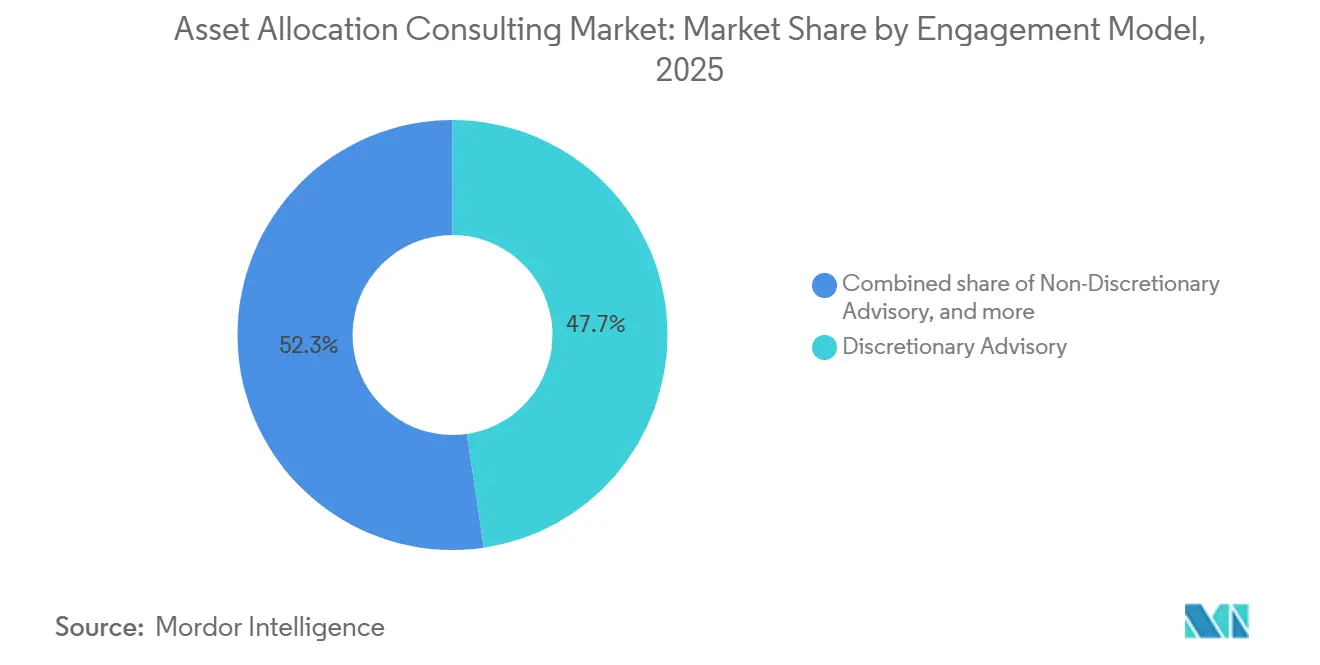
- Par modèle d'engagement, le conseil discrétionnaire représentait 47,7 % de la part du marché du conseil en allocation d'actifs en 2025 et devrait croître à un CAGR de 8,3 % jusqu'en 2031.
- Par service principal, l'allocation stratégique d'actifs représentait 29,8 % de la part du marché du conseil en allocation d'actifs en 2025, tandis que l'allocation multi-actifs et alternatives devrait croître à un CAGR de 9,8 % jusqu'en 2031.
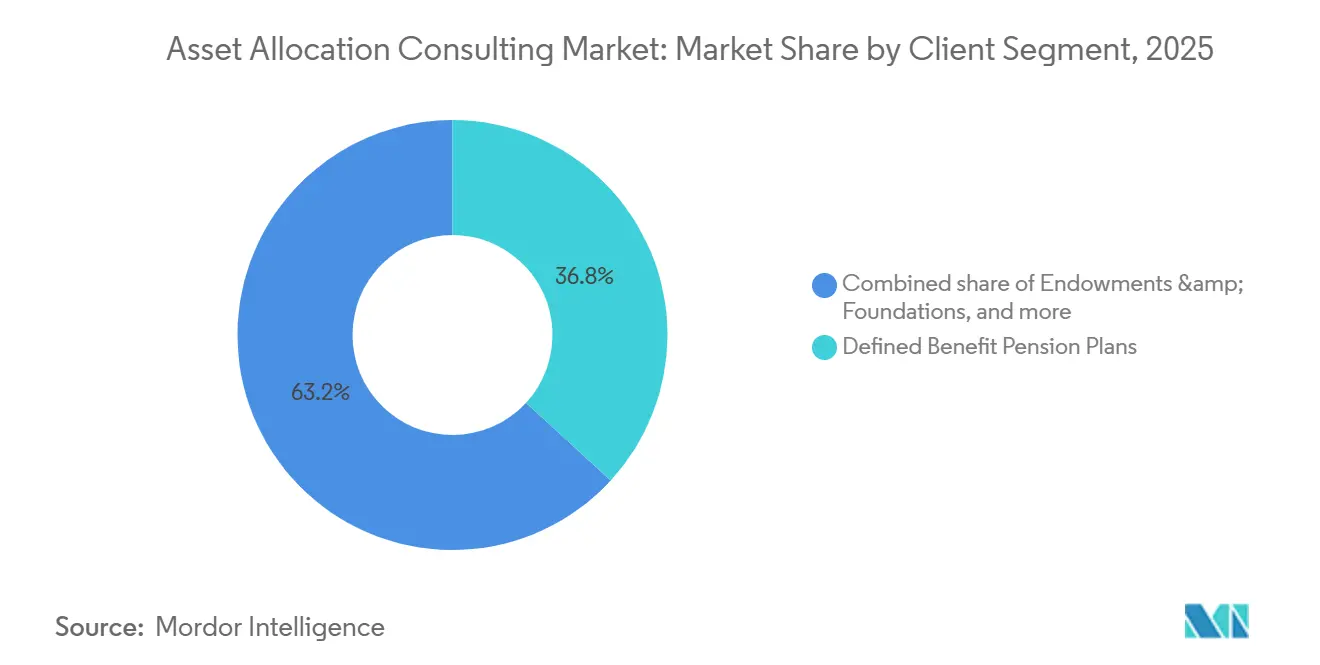
- Par segment client, les régimes de retraite à prestations définies représentaient 36,8 % de la part du marché du conseil en allocation d'actifs en 2025, tandis que les family offices et les particuliers à très haute valeur nette devraient croître à un CAGR de 9,1 % jusqu'en 2031.
- Par classe d'actifs, les marchés publics traditionnels représentaient 43,9 % de la part du marché du conseil en allocation d'actifs en 2025, tandis que les marchés alternatifs et privés devraient croître à un CAGR de 10,3 % jusqu'en 2031.
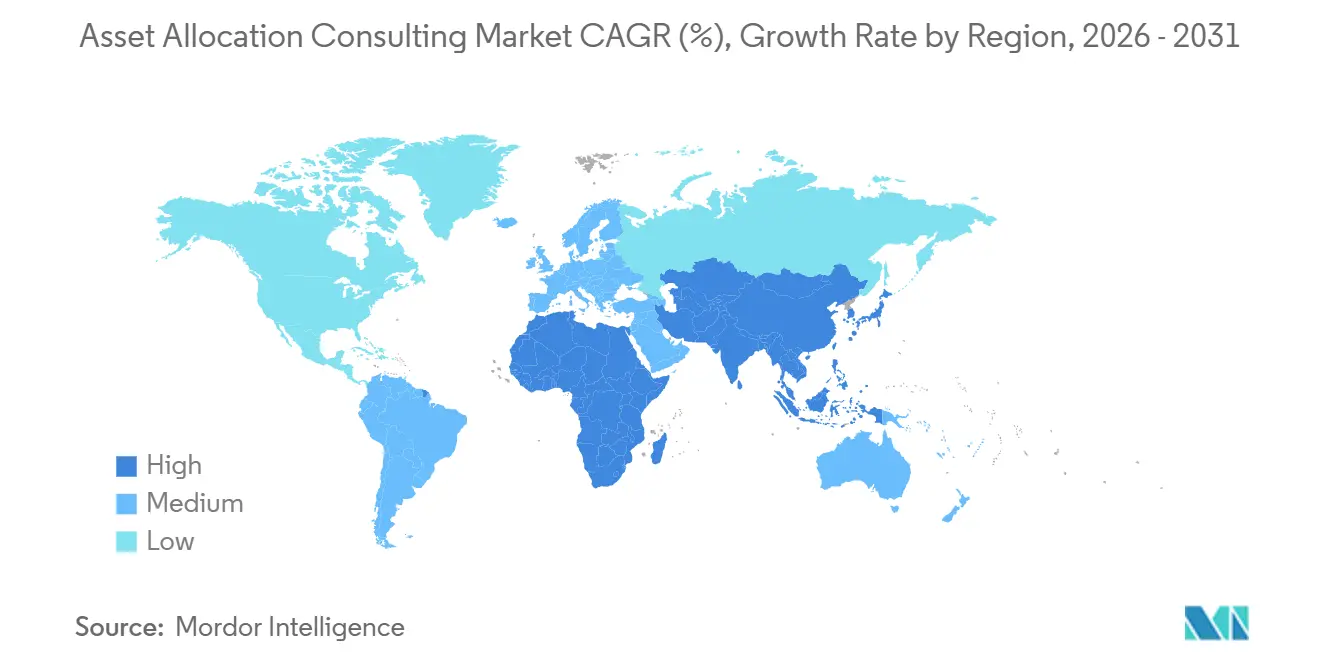
- Par géographie, l'Amérique du Nord représentait 56,4 % de la part du marché du conseil en allocation d'actifs en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité Croissante des Portefeuilles entre les Classes d'Actifs | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Croissance de l'Externalisation Institutionnelle de l'Allocation d'Actifs | +1.2% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Mandats d'Allocation ESG et Axés sur le Passif | +0.9% | Europe, Royaume-Uni, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de Modélisation de Scénarios et de Rééquilibrage Assistés par l'IA | +0.8% | Mondial, gains précoces en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité Croissante en Matière de Fiscalité Multi-Juridictionnelle, de Liquidité et de Gouvernance | +0.6% | Mondial, marchés à forte densité de particuliers à très haute valeur nette en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Transfert de Patrimoine Intergénérationnel Stimulant des Besoins d'Allocation Sur Mesure | +0.5% | Amérique du Nord, Europe, Asie-Pacifique, notamment Singapour, Australie et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité Croissante des Portefeuilles entre les Classes d'Actifs
La construction de portefeuilles dans le marché du conseil en allocation d'actifs couvre désormais le crédit privé, les infrastructures, les actifs réels, les instruments numériques et les alternatives liquides, plutôt qu'un mix plus restreint d'actions publiques et d'obligations. Le capital-investissement seul approche 20 milliards USD en valeur mondiale des marchés privés, ce qui montre l'ampleur des capitaux qui ont migré vers des structures nécessitant des cadres différents en matière de liquidité, d'évaluation et de risque. Les investisseurs institutionnels utilisent également des structures hybrides de marchés privés combinant des fonds fermés, des co-investissements, des véhicules multi-actifs et des formats à capital permanent, ce qui alourdit la charge de gouvernance et de supervision. Les relations historiques entre classes d'actifs sont également devenues moins stables en période d'inflation et de tensions géopolitiques, réduisant l'utilité des approches d'optimisation plus simples et augmentant la valeur des conseils prospectifs. Cela soutient la demande sur le marché du conseil en allocation d'actifs, car les clients ont besoin de spécialistes externes capables de relier la conception de l'allocation à la planification de la liquidité, à la budgétisation du risque et à la gouvernance continue.
Croissance de l'Externalisation Institutionnelle de l'Allocation d'Actifs
L'externalisation institutionnelle reste l'un des facteurs de demande les plus clairs pour le marché du conseil en allocation d'actifs, car de plus en plus de propriétaires d'actifs passent de relations purement consultatives à des structures déléguées. Les actifs sous gestion OCIO mondiaux ont atteint 3,3 milliards USD à la fin de 2024 et devraient passer à 5,6 milliards USD d'ici 2029, avec près de 43 % des premières adoptions d'OCIO attendues de la part de régimes à prestations définies et à cotisations définies d'entreprises. La transition monte désormais dans la hiérarchie des tailles institutionnelles, les grandes organisations recherchant des structures personnalisées adaptées à leur trajectoire de financement, à leur profil de passif, à leurs besoins de rythme sur les marchés privés et à leur modèle de gouvernance. Russell a également noté que les clients utilisent l'OCIO moins comme un simple outil d'externalisation et davantage comme un cadre opérationnel plus large intégrant la prise de décision, l'exécution et la supervision. Cela soutient le marché du conseil en allocation d'actifs car les mandats discrétionnaires durent généralement plus longtemps, génèrent des relations de données plus profondes et créent des opportunités de revenus plus larges dans la construction de portefeuilles, la supervision des gestionnaires et le reporting.
Expansion des Mandats d'Allocation ESG et Axés sur le Passif
Les mandats ESG et axés sur le passif élargissent le marché du conseil en allocation d'actifs, car les clients institutionnels ont désormais besoin de cadres d'allocation répondant simultanément aux objectifs de rendement, de financement et de conformité. La vision 2026 de Legal and General sur l'investissement axé sur le passif a montré que 50 % des sponsors de régimes à prestations définies aux États-Unis n'avaient pas l'intention de mettre fin à leurs régimes en 2025, contre 36,7 % en 2023, ce qui indique une demande plus forte pour des structures de portefeuille durables et sensibles au passif[1]. En Europe, la réglementation sur la notation ESG entre en pleine application le 2 juillet 2026, exigeant l'autorisation de l'ESMA pour les fournisseurs et modifiant la manière dont les données seront utilisées dans la conception et le suivi des investissements. Le chevauchement entre la CSRD, les modifications de la SFDR et les orientations bancaires sur le risque ESG ajoute une couche de conformité que de nombreuses institutions ne souhaitent pas gérer seules. Cela accroît le rôle des consultants capables de relier la couverture du passif, le crédit privé et les données de durabilité dans une seule conception de mandat, plutôt que de traiter l'ESG comme une couche distincte.
Demande de Modélisation de Scénarios et de Rééquilibrage Assistés par l'IA
La modélisation de scénarios assistée par l'IA modifie le mix de services sur le marché du conseil en allocation d'actifs en réduisant le délai entre les changements de marché et les réponses des portefeuilles. Une étude de 2025 publiée dans Scientific Reports a démontré un temps d'inférence de 24,5 millisecondes pour un scénario de rééquilibrage de portefeuille à 50 actifs, soit 8,7 fois plus rapide que les approches neuronales conventionnelles[2]. L'enquête 2025 de Mercer auprès des directeurs financiers a montré que les tableaux de bord, les modèles de scénarios et les analyses prédictives étaient déjà devenus des outils standard dans la gouvernance des régimes de retraite, et que certains sponsors utilisaient des déclencheurs automatisés de trajectoire d'investissement liés aux niveaux de financement ou aux taux. Ces capacités sont importantes car les grands consultants peuvent entraîner des modèles sur des ensembles de données de mandats plus larges, puis intégrer ces outils directement dans les processus de supervision des clients. En conséquence, la technologie devient un filtre concurrentiel plus fort sur le marché du conseil en allocation d'actifs, en particulier pour les mandats discrétionnaires où le calendrier, le suivi et le soutien à l'exécution comptent davantage.
Analyse de l'Impact des Facteurs de Contrainte*
| Facteur de Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pression sur les Honoraires due à des Références de Conseil Banalisées | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Charge en Données, Talents et Technologies pour les Petites Entreprises | -0.6% | Mondial, en particulier les marchés émergents et les cabinets de conseil de taille intermédiaire | Moyen terme (2-4 ans) |
| Lenteur des Cycles de Décision Institutionnels et Friction de Gouvernance Interne | -0.5% | Mondial, en particulier les grands marchés de régimes à prestations définies | Long terme (≥ 4 ans) |
| Risque de Modèle, Responsabilité Fiduciaire et Exposition à la Conformité | -0.4% | Amérique du Nord et Europe, sous la supervision de la SEC et de la FCA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression sur les Honoraires due à des Références de Conseil Banalisées
La pression sur les honoraires limite l'expansion sur le marché du conseil en allocation d'actifs car les services de base tels que les révisions d'allocation stratégique, la recherche de gestionnaires et le reporting deviennent plus faciles à comparer entre les prestataires. L'étude 2025 de Callan sur les honoraires de gestion des investissements a montré que les honoraires négociés pour les stratégies passives sur les grandes capitalisations américaines avaient chuté à aussi peu que 1,9 point de base, ce qui reflète la tendance générale vers des solutions institutionnelles à moindre coût[3]. Cerulli a également rapporté que 83 % des conseillers s'attendaient à facturer moins de 1 % pour les clients disposant de plus de 5 millions USD d'ici 2026, et que l'honoraire moyen pour les clients disposant de plus de 10 millions USD était d'environ 66 points de base. Cette pression sur les prix réinitialise les attentes quant à ce que les clients paieront pour des conseils standardisés, surtout lorsqu'ils peuvent accéder à des portefeuilles modèles, des bases de données de diligence raisonnable et des outils de reporting numérique auprès de multiples sources. Les entreprises qui résistent mieux sont celles qui peuvent lier les conseils à des capacités sur les marchés privés, à l'exécution fiduciaire ou à une supervision assistée par la technologie, plutôt que de s'appuyer uniquement sur des travaux de conseil de base.
Charge en Données, Talents et Technologies pour les Petites Entreprises
La hausse des coûts de plateforme constitue un autre frein sur le marché du conseil en allocation d'actifs, car les petites entreprises doivent investir simultanément dans les données, l'analytique, le reporting et les talents spécialisés. L'étude 2026 d'EY sur l'avenir de la gestion d'actifs a noté que des exigences plus strictes en matière de transparence et de résilience augmentaient le coût des ressources humaines et technologiques, tandis que la divergence transfrontalière sur l'ESG et les actifs numériques ajoutait une complexité opérationnelle supplémentaire[4]. Les entreprises ont également besoin d'expertise en diligence raisonnable sur le crédit privé, en allocation quantitative, en analytique ESG et en structuration fiscale multi-juridictionnelle, ce qui augmente les coûts de rémunération dans un environnement où la pression sur les honoraires existe déjà. Cela crée un écart structurel entre les grandes entreprises, qui peuvent répartir leurs investissements sur une large base de clients, et les petites entreprises, qui ne peuvent pas construire la même plateforme sans nuire à leurs marges. Il en résulte une croissance plus lente pour de nombreux prestataires de taille intermédiaire sur le marché du conseil en allocation d'actifs, ainsi qu'une incitation plus forte à fusionner, à se spécialiser ou à se concentrer sur des segments de clients plus étroits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modèle d'Engagement :
Le Conseil Discrétionnaire Stimule la Croissance à l'Échelle de la PlateformeLe conseil discrétionnaire détenait 47,7 % de la part du marché du conseil en allocation d'actifs en 2025 et devrait croître à un CAGR de 8,3 % jusqu'en 2031, le maintenant en tête des autres formats d'engagement. Le segment bénéficie de l'utilisation plus large des structures OCIO, dans lesquelles le consultant assume la responsabilité fiduciaire et gère la mise en œuvre plutôt que de s'arrêter au conseil. Ce modèle convient aux institutions qui souhaitent une prise de décision plus rapide, une discipline d'exécution plus rigoureuse et une ligne de responsabilité plus claire dans la conception et le suivi des portefeuilles. Le conseil non discrétionnaire reste important pour les clients disposant d'équipes d'investissement internes établies qui souhaitent des révisions stratégiques, un soutien à la recherche de gestionnaires ou une validation des décisions internes. Les modèles hybrides gagnent également du terrain car certaines institutions souhaitent passer progressivement à la délégation plutôt que de passer directement à une structure entièrement externalisée.
Le marché du conseil en allocation d'actifs connaît également un changement comportemental au sein de ce segment, les grandes institutions exigeant des arrangements délégués plus personnalisés que lors des cycles OCIO précédents. Les perspectives 2026 de Russell ont noté une demande plus forte de la part de propriétaires d'actifs plus grands et plus complexes recherchant des solutions alignées sur leurs trajectoires de financement, leurs styles de gouvernance et leurs besoins de rythme sur les marchés privés. Les mandats discrétionnaires créent également une boucle de données plus solide car les comptes conservés alimentent l'expérience de performance et de mise en œuvre dans le modèle opérationnel du consultant. Cela donne un avantage aux grands prestataires dans le secteur du conseil en allocation d'actifs car ils peuvent améliorer la conception des portefeuilles, le reporting et la fidélisation des clients sur un portefeuille de mandats plus large.
Par Service Principal :
L'Allocation Stratégique Mène les Revenus tandis que le Conseil en Alternatives Mène la CroissanceL'allocation stratégique d'actifs représentait 29,8 % du marché du conseil en allocation d'actifs en 2025, soulignant que la conception de politiques à long terme reste le fondement de la plupart des relations institutionnelles. Elle reste importante car chaque autre ligne de service, y compris le rééquilibrage, la budgétisation du risque et le rythme des alternatives, dépend encore d'une structure de politique définissant les objectifs de rendement, les plages de risque et les limites de liquidité. Cependant, l'allocation multi-actifs et alternatives croît plus rapidement à un CAGR de 9,8 % jusqu'en 2031, reflétant une demande plus forte d'aide pour le capital-investissement, le crédit privé, les infrastructures et les actifs réels. Adams Street Partners a rapporté que 89 % des conseillers estimaient que les marchés privés surperformeraient les marchés publics à long terme, et 70 % s'attendaient à ce que davantage de clients investissent dans les marchés privés au cours des 3 prochaines années. Cela stimule la demande de consultants capables de traduire l'intention d'allocation en rythme, sélection de gestionnaires et cadres de gouvernance.
L'investissement axé sur le passif et la gestion actif-passif se renforcent également à mesure que les institutions réexaminent comment couvrir les passifs tout en préservant la flexibilité de rendement. La vision 2026 de Legal and General a montré que les nouveaux cadres d'investissement axé sur le passif intègrent le crédit privé et les titres à revenu fixe opportunistes plutôt que de s'appuyer uniquement sur les outils de duration traditionnels. L'allocation tactique d'actifs et le rééquilibrage connaissent une automatisation croissante, ce qui réduit le pouvoir de tarification pour les tâches d'exécution simples mais augmente l'importance de la supervision interprétative. La budgétisation du risque, l'allocation factorielle et les services de gouvernance continuent de se développer car les grandes institutions souhaitent des cadres de décision plus mesurables dans les portefeuilles multi-gestionnaires.
Par Segment Client :
Les Régimes de Retraite Mènent les Revenus tandis que les Family Offices Mènent la CroissanceLes régimes de retraite à prestations définies représentaient 36,8 % des revenus en 2025 sur le marché du conseil en allocation d'actifs, soutenus par un statut de financement plus solide et une tendance plus large vers la simplification de la gouvernance. L'étude 2025 de Milliman sur le financement des régimes de retraite d'entreprise a révélé que 36 entreprises du Milliman 100 détenaient un excédent combiné de 45 milliards USD dans des régimes de retraite américains gelés, offrant aux sponsors plus de marge pour envisager la délégation et la refonte de la stratégie. L'enquête 2025 de Mercer auprès des directeurs financiers a également révélé que près de 40 % des sponsors de régimes opéraient sous un modèle OCIO complet, indiquant que la gouvernance externalisée devient plus courante pour la supervision des régimes de retraite. Les family offices et les particuliers à très haute valeur nette se développent plus rapidement, à un CAGR de 9,1 % jusqu'en 2031, car les transferts de patrimoine stimulent la demande de structures d'allocation personnalisées, de mise en œuvre fiscalement avantageuse et d'une utilisation plus large des alternatives. Bank of America a projeté 124 milliards USD de transferts de patrimoine intergénérationnels aux États-Unis jusqu'en 2048, ce qui soutient une demande à long terme plus forte pour des conseils sur mesure.
Natixis a rapporté en 2026 que les héritiers de la génération Y et de la génération X montraient un plus grand intérêt pour les alternatives, les investissements privés et les stratégies actives que la génération des baby-boomers, suggérant un mix de portefeuille différent pour le patrimoine hérité. Les régimes à cotisations définies attirent également plus d'attention à mesure que l'accès aux marchés privés s'élargit au sein des structures de retraite et que la complexité de la gouvernance augmente. Les dotations, les fondations, les fonds souverains et les assureurs restent importants car ils ont besoin de conseils spécialisés liés aux objectifs de financement, aux passifs à longue durée ou au déploiement de capitaux liés à l'État. Cela maintient une base de clients large dans le secteur du conseil en allocation d'actifs, même si les régimes de retraite et les family offices génèrent actuellement les principaux revenus et la principale croissance.
Par Classe d'Actifs :
Les Marchés Publics Ancrent les Revenus tandis que les Alternatives Captent l'ÉlanLes marchés publics traditionnels représentaient 43,9 % du marché du conseil en allocation d'actifs en 2025, reflétant l'échelle continue des allocations en actions publiques, titres à revenu fixe et liquidités dans les portefeuilles institutionnels. Ce segment reste central car les grands investisseurs utilisent encore les actifs publics pour la liquidité, l'adossement au passif et la génération de rendement de base. Même ainsi, le mix de services ici se concentre davantage sur la construction factorielle, le contrôle des baisses et la précision des politiques que sur les simples répartitions actions-obligations standard. Les marchés alternatifs et privés devraient se développer à un CAGR de 10,3 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché du conseil en allocation d'actifs. Ce rythme reflète une réallocation plus profonde vers des actifs nécessitant une diligence raisonnable plus approfondie, des calendriers de rythme plus longs et une gouvernance plus stricte en matière de liquidité et d'évaluation.
L'enquête 2025 de BlackRock auprès des family offices mondiaux a révélé que les alternatives représentaient 42 % des portefeuilles des family offices, contre 39 % en 2022 et 2023, le crédit privé et les infrastructures attirant les intentions d'allocation prospective les plus fortes. Mercer et CAIS ont rapporté en 2026 que 88 % des conseillers prévoyaient d'augmenter les allocations alternatives au cours des 2 prochaines années, marquant la quatrième année consécutive d'intention de croissance. Les mandats multi-actifs et équilibrés restent un point de transition important pour les clients passant de relations mono-actifs vers une supervision de portefeuille intégrée. Les mandats de liquidités, de liquidité et de courte durée ont également gagné en pertinence consultative à mesure que la normalisation des taux a amélioré le rendement disponible et fait du positionnement en liquidités une décision de portefeuille plus active.
Analyse Géographique
Marché du Conseil en Allocation d'Actifs en Amérique du Nord
L'Amérique du Nord représentait 56,4 % de la part de marché du conseil en allocation d'actifs en 2025, ce qui lui a permis de conserver une avance considérable sur toutes les autres régions. La région bénéficie de la plus grande concentration de fonds de pension, de dotations, de fondations et de prestataires d'investissement externalisés. Les actifs sous gestion des OCIO aux États-Unis ont dépassé 3 billiards USD en 2025, ce qui illustre l'ampleur déjà atteinte par les modèles d'investissement délégués. Le marché régional bénéficie également de modèles de gouvernance co-sourcés, dans lesquels les institutions conservent le contrôle stratégique tout en déléguant l'exécution et la supervision. Cela élargit le marché adressable au-delà d'un simple choix entre un OCIO complet et une gestion entièrement internalisée.
Marché du Conseil en Allocation d'Actifs en Europe
L'Europe est restée le deuxième bloc régional en 2025 et continue d'être façonné par le marché de la gestion fiduciaire au Royaume-Uni, les pensions d'entreprise allemandes et les capacités d'investissement adossé au passif néerlandaises. La région connaît également une demande croissante pour des travaux d'allocation intégrant les critères ESG, car plusieurs réglementations modifient la manière dont les institutions classifient les produits, utilisent les données de durabilité et gèrent les risques. Amundi a décrit 2026 comme une année clé pour aligner les gammes de produits ESG sur les préférences des investisseurs, ce qui montre comment la réglementation influence directement la conception des mandats et les travaux de conseil. L'Europe demeure donc un marché important pour le conseil en allocation d'actifs, non seulement en raison de la taille des actifs, mais aussi parce que la conformité réglementaire affecte désormais plus directement la construction des portefeuilles.
Marché du Conseil en Allocation d'Actifs en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
La taille du marché du conseil en allocation d'actifs en Asie-Pacifique devrait se développer à un CAGR de 8,9 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide. Cette croissance est soutenue par des institutions liées aux gouvernements et des family offices, ce qui crée une composition de clientèle différente de la structure dominée par les fonds de pension observée en Amérique du Nord et dans certaines parties de l'Europe. Le Business Times a rapporté en 2026 que Singapour, le Japon et l'Inde contribuaient à stimuler une demande plus forte de CIO externalisés dans toute la région. Au Moyen-Orient et en Afrique, les investisseurs souverains créent une demande à la fois pour la conception d'allocations domestiques et pour la structuration de portefeuilles internationaux, à mesure que les réserves de capitaux se diversifient. L'Amérique du Sud reste une base plus modeste pour le marché du conseil en allocation d'actifs, mais l'activité de conseil progresse progressivement là où les réformes des retraites et la croissance des actifs institutionnels créent un besoin de restructuration plus large des portefeuilles.
Paysage Concurrentiel
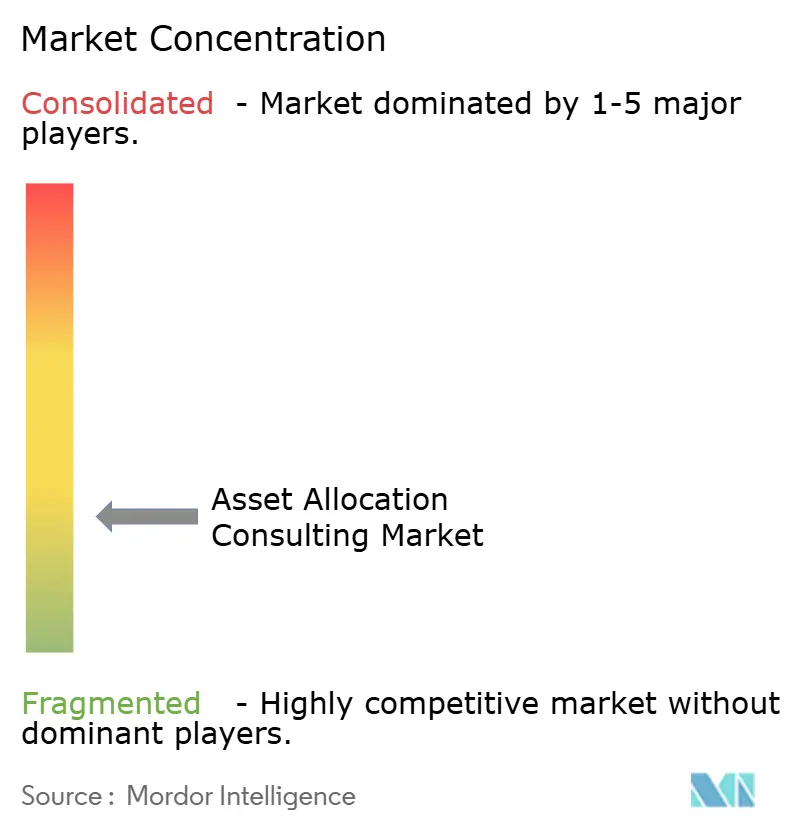
Le marché du conseil en allocation d'actifs est fragmenté, avec des cabinets de conseil en investissement mondiaux en concurrence aux côtés de nombreux conseillers régionaux et spécialisés. Les principaux cabinets tels que Mercer, Aon et Willis Towers Watson (WTW) maintiennent des positions solides grâce à leurs vastes bases de clients institutionnels, leurs capacités de recherche mondiales et leurs services intégrés de conseil et de mise en œuvre. La concurrence s'est de plus en plus déplacée au-delà de l'allocation stratégique d'actifs traditionnelle vers le CIO externalisé (OCIO), la gestion déléguée des investissements, le conseil sur les marchés privés et la mise en œuvre de portefeuilles, réduisant la distinction entre le conseil en investissement et la gestion d'actifs. La consolidation du secteur s'est également accélérée à mesure que les cabinets développent leurs capacités en matière d'actifs alternatifs, comme en témoignent les acquisitions de Cardano par Mercer et ses acquisitions annoncées de SECOR Asset Management et de la plateforme de marchés privés d'AltamarCAM.
La technologie et les données façonnent désormais la concurrence de manière plus directe sur le marché du conseil en allocation d'actifs. Les cabinets capables d'intégrer des outils de scénarios, le suivi du niveau de financement, l'analyse des marchés privés et les flux de mise en œuvre dans une offre de services unique parviennent à une meilleure fidélisation de leurs clients. En mars 2026, S&P Global s'est associé à Cambridge Associates et Mercer pour lancer des ensembles de données standardisés sur la performance des marchés privés pour le crédit privé et les actifs réels, ce qui illustre la façon dont l'accès aux données devient un élément du positionnement concurrentiel. Cela relève le seuil d'entrée pour les cabinets de plus petite taille, car les clients attendent de plus en plus à la fois des conseils et un soutien de plateforme, plutôt que des conseils seuls.
Le segment intermédiaire subit la pression la plus forte, car il est en concurrence avec les grands cabinets sur l'étendue des services et avec les boutiques sur la spécialisation. Cela est particulièrement visible dans les mandats liés aux marchés privés, à la structuration fiscale ou à la gouvernance déléguée, où les clients souhaitent soit une capacité de plateforme complète, soit une expertise de niche approfondie. Des opportunités subsistent dans le segment institutionnel de 500 millions USD à 1 milliard USD, car de nombreuses organisations externalisent ou envisagent d'externaliser, mais tous les prestataires ne proposent pas des structures de coûts et des modèles de services adaptés à ce segment. Les acteurs régionaux réagissent également, Sumitomo Mitsui Asset Management ayant annoncé en 2026 des services de conseil renforcés pour les propriétaires d'actifs, combinant planification de l'allocation, sélection de fonds et conservation dans une solution unique. Cela suggère que le marché du conseil en allocation d'actifs continuera de récompenser les cabinets qui combinent jugement en matière d'investissement, capacité d'exécution et infrastructure de données évolutive.
Leaders du Secteur du Conseil en Allocation d'Actifs
-
Mercer
-
Aon
-
Willis Towers Watson
-
Cambridge Associates
-
BlackRock, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Conseil en Allocation d'Actifs Entreprises couvertes dans ce rapport
- Mercer
- Aon
- Willis Towers Watson
- Cambridge Associates
- BlackRock, Inc.
- UBS
- J.P. Morgan Asset Management
- State Street Global Advisors
- Fidelity Investments
- Northern Trust Asset Management
- Russell Investments
- Invesco Ltd
- T. Rowe Price Group, Inc.
- Goldman Sachs Asset Management
- PIMCO
- Amundi
- Schroders plc
- Allianz Global Investors
- Neuberger Berman
- Albourne Partners
Développements industriels récents dans Marché du Conseil en Allocation d'Actifs
- Avril 2026 : Sumitomo Mitsui Asset Management (membre du groupe SMBC, Japon) a annoncé des services de conseil améliorés pour les propriétaires d'actifs, combinant planification de l'allocation d'actifs, sélection de fonds et conservation dans une solution unifiée, reflétant l'accélération des offres adjacentes à l'OCIO sur le marché institutionnel japonais.
- Mars 2026 : Mercer a accepté d'acquérir AltamarCAM Partners, un gestionnaire de marchés privés basé à Madrid avec environ 20 milliards EUR (22 milliards USD) d'actifs sous gestion, dans le cadre d'une opération dont la clôture est prévue au second semestre 2026. L'acquisition ajoute des capacités en secondaires, co-investissements et véhicules à capital permanent à la plateforme de marchés privés de Mercer, renforçant sa position face aux gestionnaires d'actifs entrant dans l'espace du conseil en allocation.
- Mars 2026 : S&P Global, Cambridge Associates et Mercer ont conjointement lancé les ensembles de données S&P Global Private Markets Performance Analytics, fournissant pour la première fois à l'échelle institutionnelle des données d'évaluation comparative standardisées et inter-fonds pour le crédit privé et les actifs réels. Les ensembles de données pour le capital-investissement suivront plus tard en 2026, et la collaboration signale une volonté d'institutionnaliser l'infrastructure de données comme avantage concurrentiel durable.
- Octobre 2025 : Goldman Sachs Asset Management a été nommé par Eli Lilly and Company pour gérer environ 25 milliards USD d'actifs de régimes de retraite aux États-Unis et à Porto Rico dans le cadre d'un mandat OCIO, s'ajoutant au mandat de retraite Shell de 40 milliards USD de GSAM en septembre 2025. Le total des actifs OCIO sous supervision de GSAM a atteint environ 450 milliards USD.
Périmètre du Rapport sur le Marché Mondial du Conseil en Allocation d'Actifs
Aperçu de la segmentation
| Conseil Non Discrétionnaire |
| Conseil Discrétionnaire |
| Hybride |
| Allocation Stratégique d'Actifs |
| Allocation Tactique d'Actifs et Rééquilibrage |
| Investissement Axé sur le Passif et Gestion Actif-Passif |
| Allocation Multi-Actifs et Alternatives |
| Budgétisation du Risque, Allocation Factorielle et Solutions Personnalisées |
| Mise en Œuvre de Portefeuille, Supervision et Gouvernance |
| Régimes de Retraite à Prestations Définies |
| Régimes à Cotisations Définies et Plans d'Épargne Retraite |
| Dotations et Fondations |
| Fonds Souverains et Entités Gouvernementales et du Secteur Public |
| Compagnies d'Assurance |
| Family Offices et Particuliers à Très Haute Valeur Nette |
| Plateformes de Gestion de Patrimoine et Intermédiaires |
| Marchés Publics Traditionnels (Actions Publiques + Titres à Revenu Fixe + Liquidités) |
| Marchés Alternatifs et Privés (Capital-Investissement, Dette Privée, Immobilier, Infrastructures, Fonds Spéculatifs, etc.) |
| Mandats Multi-Actifs et Équilibrés |
| Gestion des Liquidités, de la Liquidité et de la Courte Durée |
| Autres Classes d'Actifs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Modèle d'Engagement | Conseil Non Discrétionnaire | |
| Conseil Discrétionnaire | ||
| Hybride | ||
| Par Service Principal | Allocation Stratégique d'Actifs | |
| Allocation Tactique d'Actifs et Rééquilibrage | ||
| Investissement Axé sur le Passif et Gestion Actif-Passif | ||
| Allocation Multi-Actifs et Alternatives | ||
| Budgétisation du Risque, Allocation Factorielle et Solutions Personnalisées | ||
| Mise en Œuvre de Portefeuille, Supervision et Gouvernance | ||
| Par Segment Client | Régimes de Retraite à Prestations Définies | |
| Régimes à Cotisations Définies et Plans d'Épargne Retraite | ||
| Dotations et Fondations | ||
| Fonds Souverains et Entités Gouvernementales et du Secteur Public | ||
| Compagnies d'Assurance | ||
| Family Offices et Particuliers à Très Haute Valeur Nette | ||
| Plateformes de Gestion de Patrimoine et Intermédiaires | ||
| Par Classe d'Actifs | Marchés Publics Traditionnels (Actions Publiques + Titres à Revenu Fixe + Liquidités) | |
| Marchés Alternatifs et Privés (Capital-Investissement, Dette Privée, Immobilier, Infrastructures, Fonds Spéculatifs, etc.) | ||
| Mandats Multi-Actifs et Équilibrés | ||
| Gestion des Liquidités, de la Liquidité et de la Courte Durée | ||
| Autres Classes d'Actifs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur de l'espace du conseil en allocation d'actifs en 2026 ?
Le marché du conseil en allocation d'actifs s'élève à 12,05 milliards USD en 2026 et devrait atteindre 16,72 milliards USD d'ici 2031 à un CAGR de 6,8 %.
Quel modèle d'engagement mène la demande ?
Le conseil discrétionnaire mène avec une part de revenus de 47,7 % en 2025 et est également le modèle d'engagement à la croissance la plus rapide à un CAGR de 8,3 % jusqu'en 2031.
Pourquoi les marchés privés augmentent-ils la demande de consultants ?
Le capital-investissement, le crédit privé, les infrastructures et les actifs réels nécessitent une diligence raisonnable plus approfondie, un rythme, une planification de la liquidité et une gouvernance, ce qui accroît la dépendance aux conseils externes spécialisés.
Quel groupe de clients connaît la croissance la plus rapide ?
Les family offices et les particuliers à très haute valeur nette constituent le segment client à la croissance la plus rapide, avec un CAGR projeté de 9,1 % jusqu'en 2031.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 8,9 % jusqu'en 2031, soutenue par des institutions liées aux gouvernements et des family offices.
Quel est le principal changement concurrentiel parmi les prestataires ?
La concurrence se déplace vers les entreprises qui combinent conseil, exécution discrétionnaire, capacités sur les marchés privés et infrastructure de données, plutôt que vers les entreprises offrant uniquement des travaux de conseil traditionnels.