
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 191.01 Milliards de dollars |
| Taille du Marché (2026) | 199.21 Milliards de dollars |
| Taille du Marché (2031) | 245.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.29 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des CAPEX pétroliers et gaziers en Asie-Pacifique par Mordor Intelligence
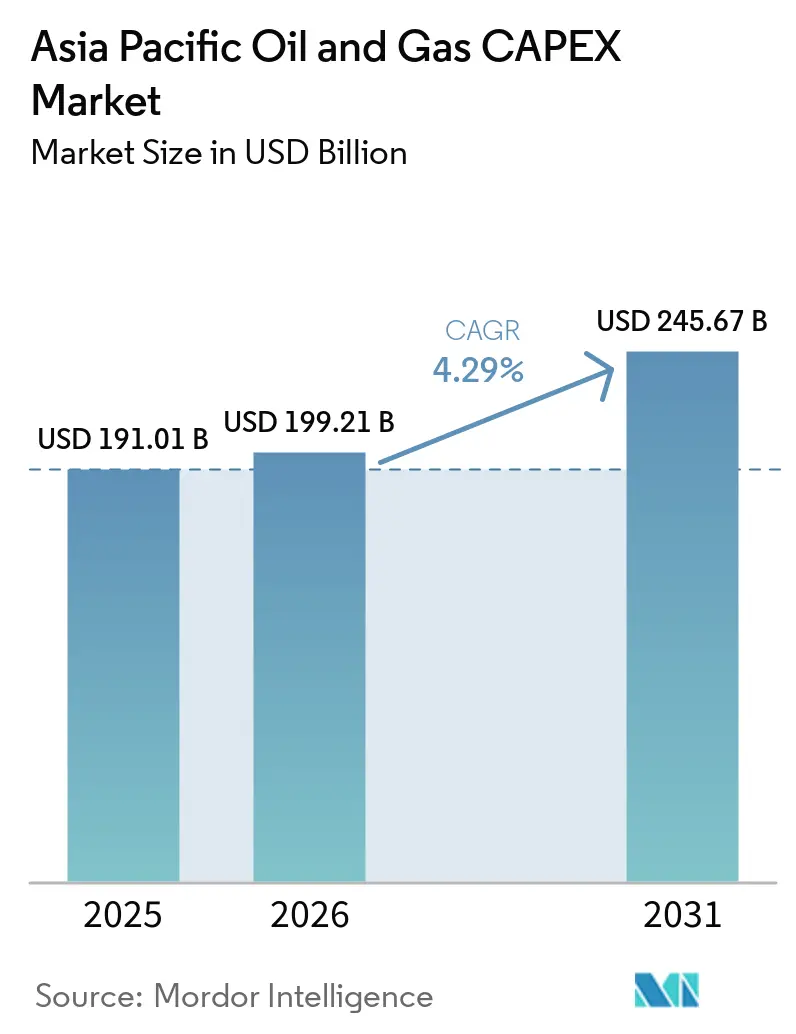
Le marché des CAPEX du pétrole et du gaz en Asie-Pacifique était évalué à 191,01 milliards USD en 2025 et devrait progresser de 199,21 milliards USD en 2026 pour atteindre 245,67 milliards USD d'ici 2031, à un CAGR de 4,29 % durant la période de prévision (2026-2031).
Une demande régionale en énergie durablement élevée, un potentiel de ressources nationales considérable et une infrastructure de transition accélérée maintiennent les dépenses sur une trajectoire ascendante, malgré le durcissement des règles de financement vert. Les gouvernements déploient des capitaux vers de nouveaux actifs GNL, hydrogène et CCUS pour sécuriser l'approvisionnement, tandis que les compagnies pétrolières nationales maintiennent leurs programmes amont conventionnels, préservant la sécurité énergétique durant la période de transition. Les opérateurs internationaux réorientent leurs portefeuilles vers la région, car les cadres réglementaires y sont plus clairs que dans plusieurs juridictions du Moyen-Orient, et parce que les projets en eaux profondes et GNL atteignent désormais des niveaux de rentabilité compétitifs à l'échelle mondiale. Les dépenses technologiques augmentent également à mesure que les programmes de champs pétroliers numériques prolongent la durée de vie des actifs, et que les projets de raffineries modulaires améliorent la flexibilité du parc de produits en Inde et en Chine.
Points clés du rapport
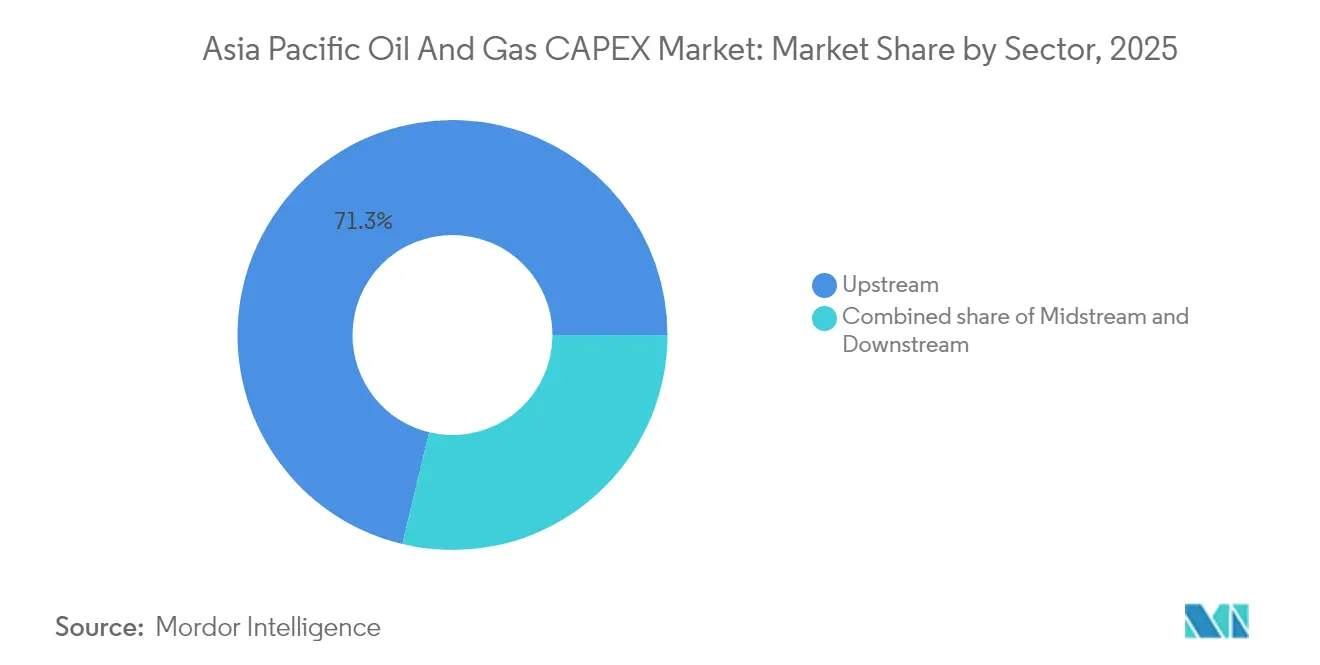
- Par secteur, le segment amont représentait 71,25 % de la part de marché des CAPEX du pétrole et du gaz en Asie-Pacifique en 2025 ; le segment aval est le plus dynamique, progressant à un CAGR de 4,98 % jusqu'en 2031.
- Par localisation, les projets terrestres représentaient 65,25 % de la taille du marché des CAPEX du pétrole et du gaz en Asie-Pacifique en 2025, tandis que les dépenses offshore devraient s'étendre à un CAGR de 6,84 % sur le même horizon.
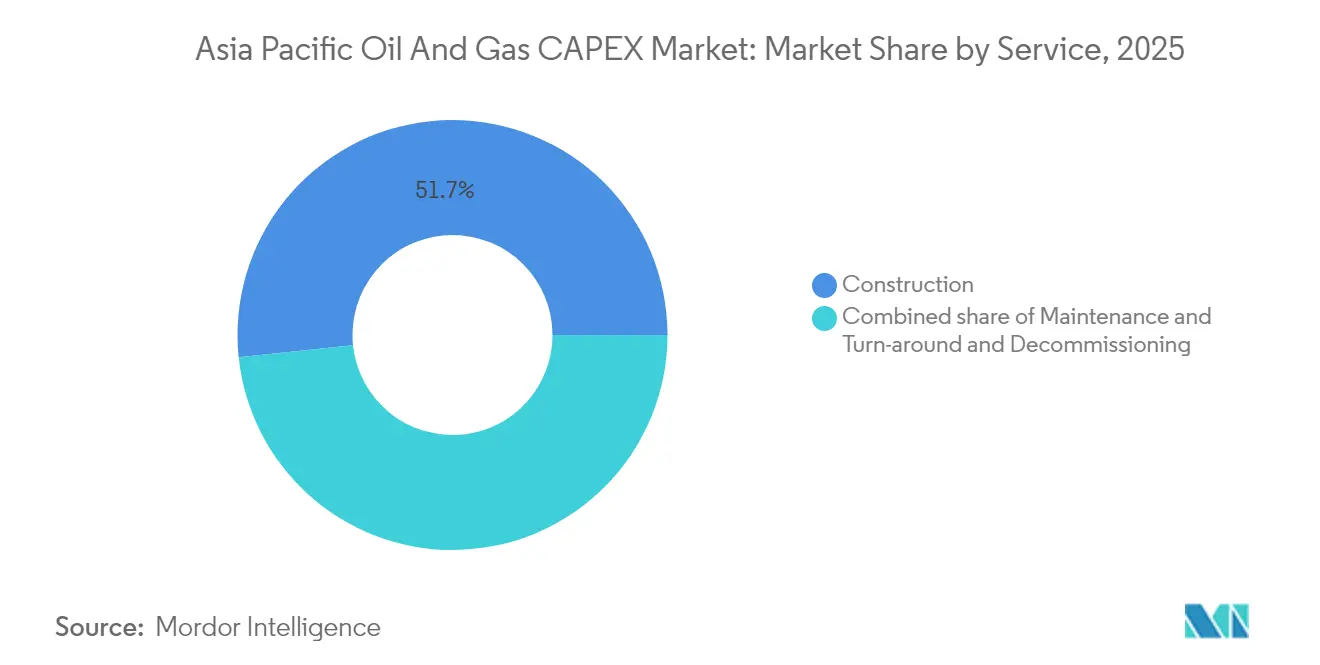
- Par service, les activités de construction étaient en tête avec une part de 51,65 % de la taille du marché des CAPEX du pétrole et du gaz en Asie-Pacifique en 2025 ; le déclassement devrait enregistrer le CAGR le plus élevé, à 7,58 %, jusqu'en 2031.
- Par géographie, la Chine détenait une part dominante de 56,15 % du marché des CAPEX du pétrole et du gaz en Asie-Pacifique en 2025, tandis que la Malaisie devrait afficher la croissance la plus rapide, à un CAGR de 5,28 %, d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des investissements dans les infrastructures GNL en Asie du Sud-Est | +1.20% | Indonésie, Malaisie, Thaïlande, Vietnam | Moyen terme (2 à 4 ans) |
| Engagements de CAPEX publics en matière d'hydrogène et de CCUS en Australie et au Japon | +0.80% | Australie, Japon | Long terme (≥ 4 ans) |
| Dynamique des compagnies pétrolières nationales pour les projets gaziers en eaux profondes en Chine et en Malaisie | +1.00% | Chine, Malaisie | Moyen terme (2 à 4 ans) |
| Réallocation des portefeuilles des compagnies pétrolières internationales vers des actifs APAC à faible coût dans un contexte de risque au Moyen-Orient | +0.60% | Régional, concentré en Australie et en Malaisie | Court terme (≤ 2 ans) |
| Croissance rapide des CAPEX de champs pétroliers numériques pour la prolongation de la durée de vie des actifs | +0.40% | Chine, Australie, Indonésie | Moyen terme (2 à 4 ans) |
| Projets de raffineries modulaires ciblant la substitution aux importations pétrochimiques en Inde | +0.50% | Inde, avec des retombées au Bangladesh et au Sri Lanka | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des investissements dans les infrastructures GNL en Asie du Sud-Est
Pertamina, principale société d'État indonésienne, a réservé 20 milliards USD pour des ajouts de capacité GNL jusqu'en 2028, tandis que Petronas s'est engagé à investir 15 milliards USD dans trois unités GNL flottantes qui augmenteront les exportations de gaz malaisien à la mi-décennie. Les actifs de stockage, de regazéification et de transport maritime accompagnent ces développements amont, générant des opportunités de contractualisation pluriannuelles pour les sociétés de construction et d'ingénierie. Cette vague d'investissements positionne les exportateurs d'Asie du Sud-Est pour capter 15 à 20 % du commerce mondial de GNL d'ici 2030, les isolant de la volatilité des prix du pétrole et stimulant les entrées de devises.(1) Les marchés intérieurs se détournent également du gaz de pipeline en faveur d'importations GNL flexibles qui soutiennent les énergies renouvelables intermittentes. L'élan de ces programmes alimente directement le marché des CAPEX du pétrole et du gaz en Asie-Pacifique, assurant un plancher de demande solide à moyen terme.
Engagements de CAPEX publics en matière d'hydrogène et de CCUS en Australie et au Japon
Le Fonds d'innovation verte du Japon a alloué 2 000 milliards JPY (15 milliards USD) à des projets portant sur la chaîne de valeur de l'hydrogène, à l'image de l'allocation australienne de 70 milliards AUD (47 milliards USD) destinée aux hubs de production, aux corridors de transport et au stockage géologique.(2) Le cadre bilatéral connecte les ressources australiennes à la demande d'enlèvement japonaise, garantissant des contrats d'enlèvement bancables pour des actifs à long terme. Les capitaux publics absorbent le risque technologique initial, catalysent la participation privée et réduisent le coût moyen pondéré du capital, ce qui soutient le marché des CAPEX du pétrole et du gaz en Asie-Pacifique même lorsque les hydrocarbures traditionnels atteignent un plateau. Les accords d'enlèvement à long terme, déjà en cours de négociation, signalent que les pipelines de projets s'allongeront bien au-delà de la période de prévision actuelle.
Dynamique des compagnies pétrolières nationales pour les projets gaziers en eaux profondes en Chine et en Malaisie
CNOOC a réservé 15 milliards USD pour plusieurs développements en eaux profondes d'ici 2027, déployant des systèmes sous-marins de nouvelle génération qui réduisent les coûts d'exploitation et minimisent l'empreinte de surface. Petronas mène des efforts comparables en mer de Chine méridionale, ajoutant des unités flottantes de production, de stockage et de déchargement qui valorisent des champs précédemment inaccessibles en raison de la profondeur d'eau et de préoccupations sécuritaires. Ces programmes s'étendent sur 7 à 10 ans, offrant des carnets de commandes EPC fiables qui soutiennent le marché des CAPEX du pétrole et du gaz en Asie-Pacifique. Parce que le gaz en eaux profondes se substitue aux importations de GNL, les gouvernements soutiennent les approbations même dans un contexte de différends maritimes, ancrant ainsi l'impact positif sur la demande à moyen terme.
Réallocation des portefeuilles des compagnies pétrolières internationales vers des actifs APAC à faible coût dans un contexte de risque au Moyen-Orient
L'accroissement de l'incertitude géopolitique dans le Golfe a conduit Shell à s'engager à investir 12 milliards USD dans des trains de GNL australiens et BP à s'associer avec des compagnies pétrolières nationales indonésiennes sur des projets gaziers multi-champs. Ce changement favorise les juridictions dotées d'une réglementation transparente, d'une sanctuarité contractuelle et d'infrastructures d'exportation prêtes à l'emploi. Les raccordements à cycle court réduisent encore le risque sur les flux de trésorerie, ce qui signifie que les capitaux des compagnies pétrolières internationales se renouvellent plus rapidement, maintenant le taux d'utilisation du secteur des services dans le marché des CAPEX du pétrole et du gaz en Asie-Pacifique. La diversification du risque reste le principal moteur, mais la réduction de l'intensité carbone pèse également dans la balance, faisant de la base d'actifs relativement jeune de l'APAC une plateforme attractive pour les programmes d'optimisation numérique et de contrôle des émissions de méthane.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des règles de financement vert restreignant les prêts aux projets de combustibles fossiles | -0.80% | Mondial, affectant particulièrement l'Australie et le Japon | Court terme (≤ 2 ans) |
| Inflation EPC en hausse et mandats de contenu local gonflant les coûts de construction | -0.60% | Régional, concentré en Indonésie, en Inde et en Malaisie | Moyen terme (2 à 4 ans) |
| Accélération de l'adoption des véhicules électriques affaiblissant la demande à long terme de produits raffinés | -0.40% | Chine, Inde | Long terme (≥ 4 ans) |
| Risques liés à la sécurité maritime en mer de Chine méridionale retardant les décisions finales d'investissement offshore | -0.30% | Chine, Malaisie, Vietnam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Durcissement des règles de financement vert restreignant les prêts aux projets de combustibles fossiles
L'Autorité monétaire de Singapour a réduit de 60 % l'éligibilité des prêts aux combustibles fossiles en 2024, et les banques australiennes ont suivi, faisant grimper les coûts d'emprunt pour les projets amont de taille intermédiaire de 200 à 300 points de base.(3). Les promoteurs se tournent soit vers les agences de crédit à l'exportation, soit vers des tranches mezzanine, retardant les décisions finales d'investissement et réduisant les dépenses à court terme dans le marché des CAPEX du pétrole et du gaz en Asie-Pacifique. Les projets à cycle court présentant des voies de transition visibles parviennent encore à la clôture financière, mais les barils à forte teneur en carbone supportent des pénalités de financement manifestes.
Inflation EPC en hausse et mandats de contenu local gonflant les coûts de construction
L'Indonésie impose des exigences de contenu local de 40 % sur les projets amont, tandis que la Malaisie applique des seuils similaires, obligeant les contractants internationaux à former des coentreprises et à développer des chaînes d'approvisionnement locales qui ajoutent 15 à 25 % au coût total installé. Les hausses de prix des matériaux et de la main-d'œuvre amplifient l'effet, comprimant les taux de rendement interne et amenant les opérateurs à échelonner les périmètres de travail. Les délais prolongés réduisent les décaissements annuels dans le marché des CAPEX du pétrole et du gaz en Asie-Pacifique durant la fenêtre de montée en charge, bien que les dépenses totales sur la durée de vie rebondissent finalement une fois que les pipelines d'approvisionnement arrivent à maturité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
la domination de l'amont soutient les efforts de sécurité énergétiqueLe segment amont représentait 71,25 % du marché des CAPEX du pétrole et du gaz en Asie-Pacifique en 2025, reflétant les directives des États visant à consolider l'approvisionnement indigène face à la volatilité des prix à l'importation. Les compagnies pétrolières nationales ont mené la dépense en matière de gaz en eaux profondes, de blocs de schiste et de méthane de houille, en tirant parti du forage numérique et de l'imagerie de réservoir en temps réel pour améliorer les taux de récupération. Ces dépenses maintiennent les usines de contenu local en activité et génèrent un flux continu de contrats pour les spécialistes des services. Les dépenses intermédiaires se concentrent sur le bouclage des pipelines bruns et le stockage GNL, s'associant aux développements amont pour garantir la capacité d'évacuation.
Les dépenses aval, bien que représentant une part plus modeste de 28,75 % en 2025, devraient s'accélérer à un CAGR de 4,98 % jusqu'en 2031. L'intégration pétrochimique stimule des programmes de rénovation qui substituent les carburants simples par des oléfines et des aromatiques à plus haute marge. Le complexe de Jamnagar en Inde et le hub du Fujian en Chine illustrent cette évolution : autrefois centrés sur l'essence, ces sites orientent désormais les flux de trésorerie marginaux vers des vapocraqueurs et des unités de déshydrogénation du propane. Parce que chaque rénovation nécessite des compresseurs, des réacteurs et de l'automatisation, l'aval continue d'alimenter des volumes matériels dans le calcul de la taille du marché des CAPEX du pétrole et du gaz en Asie-Pacifique, malgré le plafonnement de la demande de carburants.



Par localisation :
la croissance offshore dépasse la maturité terrestreLes activités terrestres ont conservé 65,25 % de la taille du marché des CAPEX du pétrole et du gaz en Asie-Pacifique en 2025, ancrées par les schistes chinois, le gaz de couche australien et les gisements de pétrole de roche mère du Rajasthan en Inde. Les projets terrestres bénéficient d'approbations plus rapides et d'une complexité limitée liée à la profondeur des eaux, permettant aux compagnies pétrolières nationales de sanctionner plusieurs plateformes dans un seul cycle budgétaire. Les infrastructures telles que les pipelines principaux et les réseaux de collecte de gaz sont regroupées, créant des opportunités parallèles pour les fournisseurs de compresseurs et de skids de mesure.
Les CAPEX offshore croissent plus rapidement, à un CAGR de 6,84 %, portés par l'essor du gaz en eaux profondes en Malaisie, la flotte de GNL flottant en Indonésie, et les champs Browse et Scarborough en Australie. Les FPSO de nouvelle génération intègrent des modules de CSC, respectant les réglementations sur les émissions tout en déverrouillant des réservoirs marginaux. Les contractants sous-marins spécialisés gagnent ainsi des parts dans le marché des CAPEX du pétrole et du gaz en Asie-Pacifique, tandis que les équipementiers d'origine sécurisent des accords-cadres qui prolongent le carnet de commandes jusque dans les années 2030.
Par service :
la construction domine tandis que le déclassement monte en puissanceLa construction représentait 51,65 % des dépenses de 2025, les trains GNL, les pipelines et les complexes intégrés de raffinage-pétrochimie ayant démarré dans six grandes économies. Les acteurs EPC coordonnent d'importantes forces de travail, des actifs de levage lourd et des contrôles de projet avancés pour livrer dans des fenêtres de mise en service serrées. La maintenance et les arrêts ont affiché une croissance régulière, indexée sur l'inflation, répondant aux parcs d'actifs en maturation en Chine et en Australie.
Le déclassement représente une part absolue modeste mais progresse à un CAGR de 7,58 %, le plus rapide parmi les services. Les régulateurs exigent désormais des provisions d'enlèvement séquestrées et appliquent strictement le nettoyage des fonds marins après obturation, obligeant les opérateurs à attribuer des contrats de démantèlement pluriannuels. Les compétences développées en mer du Nord migrent vers l'Asie-Pacifique, profitant aux contractants spécialisés et maintenant des opportunités de niche dans la part de marché des CAPEX du pétrole et du gaz en Asie-Pacifique pour les services.

Analyse géographique
Marché des dépenses d'investissement pétrolières et gazières en Chine
La part de 56,15 % de la Chine en 2025 découle de mégaprojets en amont tels que Lingshui 17-2 et Shenhai-1, dont les dépenses de développement dépassent chacune 2 milliards USD. Les agences d'État synchronisent les tracés de pipelines, les modernisations portuaires et les constructions de stockage, ce qui comprime les délais d'exécution et renforce les effets multiplicateurs domestiques. Cette stratégie stabilise les chaînes d'approvisionnement régionales et ancre la demande en équipements pour le marché des dépenses d'investissement pétrolières et gazières en Asie-Pacifique.
Marché des dépenses d'investissement pétrolières et gazières en Inde
La volonté de l'Inde d'atteindre l'autosuffisance pétrochimique façonne son profil de dépenses d'investissement. Les unités de raffinage modulaires au Rajasthan et au Gujarat nécessitent des tickets d'entrée plus faibles — entre 1 et 2 milliards USD contre les mégaprojets traditionnels — mais les dépenses agrégées restent élevées car le modèle est reproduit dans plusieurs États. L'expansion du réseau gazier depuis Dahej vers le sud soutient les projets d'engrais et de gaz de ville, prolongeant les queues de dépenses d'investissement intermédiaires jusqu'au début des années 2030.
Marché des dépenses d'investissement pétrolières et gazières en Australie
L'Australie se classe troisième en valeur mais est en tête sur le plan technologique. Les opérations de déboulonnage par compression GNL en champ marron et les modernisations de captage et stockage du carbone à Gorgon et Wheatstone maintiennent l'engagement des prestataires de services, tandis que l'épine dorsale hydrogène du Pilbara aligne 15 milliards USD en infrastructures d'électrolyseurs, de stockage et portuaires. Les subventions gouvernementales réduisent le risque des pionniers, rendant l'Australie déterminante pour les courbes de coûts des carburants du futur.
Marché des dépenses d'investissement pétrolières et gazières en Malaisie
Le CAGR de 5,28 % de la Malaisie est dû à la feuille de route GNL flottant à trois trains de Petronas ainsi qu'au projet Kasawari CCS, la plus grande installation de captage du carbone d'Asie du Sud-Est en cours de construction. Les pipelines annexes et les améliorations à terre amplifient les effets multiplicateurs à Johor et au Sarawak, portant la localisation chez les fournisseurs au-delà de 50 %.
Marché des dépenses d'investissement pétrolières et gazières en Asie-Pacifique
L'Indonésie, la Thaïlande et le Viêt Nam complètent le noyau central, chacun orientant des dépenses d'investissement de niche vers la monétisation du gaz domestique et l'ajout de terminaux de regazéification. Le Bangladesh et les Philippines, regroupés sous le reste de l'Asie-Pacifique, accélèrent en fin de période à mesure que l'amélioration des notations de crédit souveraines débloque des financements concessionnels pour les terminaux d'importation et les cavernes de stockage.
Paysage réglementaire
Les cadres réglementaires en Asie-Pacifique continuent de se durcir en matière de discipline capitalistique, de gestion des recettes d'exportation et de sécurité énergétique, influençant à la fois les investissements dans les hydrocarbures et la transition énergétique. En Indonésie, les règlements gouvernementaux n° 2 de 2026 et n° 21 de 2026 ont renforcé les règles relatives à la rétention des recettes d'exportation de ressources naturelles (effectifs à compter du 26 février 2026 et du 1er juin 2026), tandis que le règlement gouvernemental n° 24 de 2026 (effectif au 1er juin 2026) régit les exportations de matières premières naturelles stratégiques, ajoutant de la complexité en matière de conformité et de planification de trésorerie pour les exportateurs de GNL et d'amont.
En Inde, les Petroleum and Natural Gas Rules, 2025 (notifiées le 9 décembre 2025) établissent des cadres pour l'unitisation ou la fusion de baux et le partage d'infrastructures, renforçant les concepts de développement intégré qui alimentent les plans de développement de champs et les raccordements midstream. Au Vietnam, la décision n° 363/QĐ-BCT (28 février 2026) a révisé le Plan directeur national de l'énergie et a augmenté l'exigence de réserve pétrolière stratégique à 90 jours d'importations nettes d'ici 2030, ce qui soutient l'investissement dans le stockage et la logistique tout en renforçant les exigences de planification, d'autorisation et de sécurité d'approvisionnement dans les programmes aval et midstream.
Paysage concurrentiel
Concentration du Marché
Les compagnies pétrolières nationales dominent les dépenses en raison de mandats souverains et d'un accès aisé aux financements adossés à l'État. CNPC, CNOOC et Sinopec dépassent collectivement 60 milliards USD de capex annuel, dominant de loin les concurrents internationaux et cimentant l'écosystème d'équipements de la Chine. Petronas et ONGC suivent, s'appuyant chacun sur des opérations intégrées pour accélérer les projets qui s'alignent sur les agendas nationaux de sécurité énergétique.
Les majors internationaux adoptent des modèles de partenariat qui allient avantage technique et familiarité avec le marché local. Shell coopère sur le GNL flottant, le soutage GNL et des projets pilotes hydrogène avec Petronas ; TotalEnergies s'associe sur des développements combinés GNL et CSC, tandis que BP s'adosse aux infrastructures des compagnies pétrolières nationales indonésiennes pour se prémunir contre l'exposition géopolitique. Le savoir-faire en gestion du carbone et les suites d'optimisation numérique émergent comme les principaux facteurs de différenciation, accordant aux acteurs internationaux une pertinence continue dans le marché des CAPEX du pétrole et du gaz en Asie-Pacifique.
La concurrence dans le secteur des services s'intensifie à mesure que les niches du déclassement et du CSC s'ouvrent. Saipem, Subsea 7 et Technip Energies se positionnent pour des périmètres clés en main intégrant l'obturation de puits, l'enlèvement des équipements de surface et la préparation des sites de stockage du carbone. Les chantiers navals nationaux en Chine, en Indonésie et en Malaisie gagnent des parts grâce à des politiques favorables de contenu local, bien que le matériel sous-marin complexe continue de provenir des équipementiers d'origine occidentaux, maintenant un champ de fournisseurs équilibré.
Leaders du secteur des CAPEX pétroliers et gaziers en Asie-Pacifique
-
Exxon Mobil Corporation
-
Shell plc
-
Pacific Oil & Gas Ltd
-
Chevron Corporation
-
BP plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépenses d'investissement pétrolières et gazières en Asie-Pacifique Entreprises couvertes dans ce rapport
- BP plc
- Exxon Mobil Corporation
- Shell plc
- Pacific Oil & Gas Ltd
- Chevron Corporation
- TotalEnergies SE
- Oil & Natural Gas Corporation (ONGC)
- China National Petroleum Corporation (CNPC)
- Cairn Oil & Gas (Vedanta Ltd)
- Equinor ASA
- Sinopec (CNPC)
- CNOOC Limited
- Petronas
- Woodside Energy Group Ltd
- Santos Ltd
- Inpex Corporation
- PTTEP
- Reliance Industries Ltd
- Adani Total Gas Ltd
- Saipem SpA
Opportunités de marché et perspectives d'avenir
Les grands programmes exécutables de GNL et de gaz offshore en Asie du Sud-Est créent des fenêtres de contractualisation plus claires pour les travaux d'ingénierie-construction (EPC), sous-marins et de chaîne d'approvisionnement en GNL, notamment à mesure que les projets passent de la planification à la construction et aux premiers travaux. Un signal concret est le projet de GNL Abadi Masela en Indonésie, où la pose de la première pierre le 16 juillet 2026 (Inpex, Pertamina et Petronas) marque l'entrée dans la phase de construction d'un développement de 21 milliards USD, soutenant la demande de fabrication, de logistique maritime et d'équipements à long délai de livraison dans toute la région. Un autre exemple est le lancement, le 20 juillet 2026, de la coentreprise Eni-Petronas Searah, qui prévoit un plan d'investissement d'environ 20 milliards USD sur cinq ans, renforçant l'appétit pour les dépenses amont multi-actifs et créant de la place pour des travaux de forage, d'intégration de sites existants et de suppression des goulets d'étranglement liés aux ressources d'infrastructure environnantes.
L'intégration de la gestion du carbone continue de soutenir la différenciation des dépenses d'investissement et l'accès au financement, à mesure que les opérateurs ajoutent des composantes CSC à leurs concepts de projet. Les engagements d'ExxonMobil sur le CSC en Indonésie et en Malaisie révèlent des opportunités d'approvisionnement autour de la compression, de la déshydratation, de la mesure et des services de sous-sol, en parallèle des constructions classiques d'amont et de GNL. Parallèlement, le durcissement des conditions de financement vert et l'inflation persistante des coûts accroissent la valeur de la modularisation, de la surveillance numérique et des cadres d'infrastructure partagée (y compris les dispositions de partage des PNGR 2025 en Inde), ce qui peut réduire le risque d'exécution et raccourcir les délais des cycles pour les développements terrestres comme offshore.
Développements industriels récents dans Marché des dépenses d'investissement pétrolières et gazières en Asie-Pacifique
- Juillet 2026 : Inpex a commencé la construction du projet de GNL Abadi en Indonésie. L'annonce élargit la capacité de GNL en amont et renforce la sécurité de l'approvisionnement en gaz régional, contribuant à la dynamique des dépenses d'investissement en APAC.
- Mai 2026 : ExxonMobil a signé un accord-cadre (Heads of Agreement) avec Pertamina pour un projet de CSC potentiel de 2,6 milliards USD au large de Sumatra et de Java. Cette collaboration relie la capture du carbone aux nouveaux développements et met en évidence une croissance orientée vers la décarbonation dans les projets gaziers en APAC.
- Mai 2026 : BP a signé trois nouveaux contrats de partage de production en Indonésie couvrant les blocs de Bintuni, Drawa et Barong. Ces contrats accroissent l'exposition de BP à la production amont indonésienne et augmentent l'ampleur de l'activité de dépenses d'investissement régionale.
Marché des dépenses d'investissement pétrolières et gazières en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché mesure les dépenses d'investissement (CAPEX) annuelles consacrées aux projets pétroliers et gaziers en Asie-Pacifique, couvrant les dépenses liées à la construction, à l'expansion et au maintien des actifs tout au long de la chaîne de valeur, exprimées en USD.
Exclusions du périmètre : Nous excluons les charges d'exploitation courantes, les frais généraux d'entreprise non liés aux projets, ainsi que les activités de distribution au détail en aval n'impliquant pas d'investissement dans des actifs.
Aperçu de la segmentation
- Par secteur
- Amont
- Intermédiaire
- Aval
- Par localisation
- Terrestre
- Offshore
- Par service
- Construction
- Maintenance et arrêt
- Déclassement
- Par géographie
- Chine
- Inde
- Australie
- Indonésie
- Malaisie
- Thaïlande
- Vietnam
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons d'abord établi une vue par pays et par secteur de l'activité d'investissement dans le pétrole et le gaz, de sorte que le modèle parte de ce qui est observable dans les statistiques énergétiques publiques et les communications relatives aux projets. Des données utiles ont été tirées de sources telles que les bases de données de l'AIE, les publications de l'OPEP, les ministères de l'énergie et les régulateurs gouvernementaux des principaux pays de la région Asie-Pacifique, les offices nationaux de statistiques, ainsi que les statistiques douanières du commerce extérieur lorsqu'elles étaient pertinentes pour les équipements et les matériaux.
Pour convertir l'activité en dépenses, nous avons également examiné les rapports annuels des sociétés cotées, les présentations aux investisseurs et les annonces de grands projets, ce qui a permis de confirmer les cycles budgétaires et le calendrier des décisions finales d'investissement. Pour les recoupements, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que pour les données commerciales au niveau des expéditions lorsqu'elles aidaient à valider l'intensité des achats pour les grands chantiers. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les données au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester le modèle documentaire sur ce qui est réellement comptabilisé en CAPEX par opposition aux budgets de maintenance, et sur l'évolution des calendriers offshore. Nous avons échangé avec un panel d'opérateurs, d'experts en ingénierie, approvisionnement et construction (EPC) et côté services, ainsi que de parties prenantes axées sur les équipements dans les principaux marchés de la région Asie-Pacifique, afin d'ajuster si nécessaire les hypothèses relatives à l'inflation des coûts, au phasage des projets et aux taux de sanction.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 21 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été ancré dans une reconstruction descendante des enveloppes CAPEX par pays et par segment de la chaîne de valeur, où les pipelines de projets et les signaux d'investissement publics ont été traduits en dépenses annuelles en appliquant des schémas de phasage réalistes. Ces totaux ont ensuite été corroborés par des vérifications ascendantes sélectives, telles que des consolidations d'échantillons de budgets de projets, des vérifications auprès des canaux fournisseurs et contractants, et des validations ponctuelles de l'intensité des dépenses pour les travaux terrestres par rapport aux travaux offshore.
Les principaux intrants comprenaient le rythme de sanction des projets en amont et de GNL, l'inflation indicative des coûts EPC et de services, la dynamique du forage et du développement offshore, les plans d'expansion des pipelines de transport et du traitement du gaz en milieu de chaîne, ainsi que les cycles de modernisation des raffineries et de la pétrochimie qui affectent visiblement les budgets en aval. Lorsque le dossier documentaire présentait des lacunes sur le calendrier ou la répartition budgétaire, nous avons utilisé les orientations issues des entretiens pour retenir un phasage conservateur plutôt que de forcer une construction projet par projet complète.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage de courtes séries sur les dépenses par pays, ce qui a permis de distinguer les cycles d'investissement normaux des pics liés à des méga-projets ponctuels. La vision prospective a été ajustée en tenant compte du consensus des entretiens sur les approbations attendues, la normalisation des coûts et les impulsions de sécurité énergétique portées par les politiques publiques dans les principaux marchés de la région Asie-Pacifique.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les orientations agrégées des entreprises en matière de CAPEX, les calendriers visibles de démarrage des projets et les commentaires sur l'investissement au niveau national émanant d'organismes officiels, puis les écarts ont été examinés avant la validation finale. Lorsqu'une valeur aberrante apparaissait, nous en avons retracé la cause jusqu'au calendrier, à la conversion de devises ou au chevauchement entre catégories de projets, puis nous avons corrigé avec une hypothèse documentée.
Un processus de révision interne en plusieurs étapes a été suivi afin que la logique de calcul, les conversions d'unités et les allocations par pays soient cohérentes dans l'ensemble du jeu de données. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les schémas de dépenses, tels que des sanctions retardées, des escalades de coûts importantes ou des changements de politique qui modifient matériellement les plans d'investissement. Avant la livraison, une dernière révision par un analyste est effectuée afin que les clients reçoivent la vue la plus à jour disponible à ce moment-là.
Taille du marché des CAPEX pétroliers et gaziers en Asie-Pacifique selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs publiées du marché des CAPEX en Asie-Pacifique peuvent différer même lorsque le thème semble similaire, car tout le monde ne comptabilise pas les mêmes types de dépenses, les mêmes pays ou le même calendrier des budgets de projets. Les différences proviennent également de la manière dont les entreprises traitent l'intensité offshore par rapport à l'onshore, et selon qu'elles utilisent des budgets annoncés ou uniquement des dépenses sanctionnées.
En suivant le statut de sanction des projets, les révisions de l'inflation des coûts et les vérifications du calendrier des devises, Mordor Intelligence maintient le total des CAPEX en Asie-Pacifique centré sur les dépenses liées à des projets investissables en amont, en milieu et en aval de la chaîne, au lieu de mélanger des budgets d'exploitation plus larges ou des panels d'entreprises restreints.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 191,01 milliards USD (2025) | |
| Lettre d'information sectorielle A | 136,40 milliards USD (2024) | Utilise un panel d'entreprises suivies limité et une vue sur une seule année, ce qui peut sous-estimer les pays ou les segments où les dépenses sont portées par des entreprises extérieures à l'ensemble suivi, et peut exclure les investissements en aval et certains investissements en milieu de chaîne. |
| Note de conseil B | 209,16 milliards USD (2026) | S'appuie sur des budgets prospectifs à horizon plus long, ce qui peut surestimer les dépenses à court terme si l'on suppose des sanctions plus rapides, des courbes de coûts plus lisses ou une inclusion plus large d'éléments énergétiques adjacents et de nouvelles énergies dans les CAPEX pétroliers et gaziers. |
L'écart entre les valeurs s'explique en grande partie par ce qui est comptabilisé en CAPEX et par la manière dont le calendrier des projets est traité, et non par l'arithmétique seule. Lorsque la couverture géographique, le périmètre sectoriel et la définition de l'investissement éligible sont rendus explicites, l'estimation devient plus facile à retracer jusqu'à des étapes reproductibles et des données concrètes.
Questions clés auxquelles le rapport répond
Quelle est la taille des dépenses de CAPEX du pétrole et du gaz en Asie-Pacifique en 2026 ?
La taille du marché des CAPEX du pétrole et du gaz en Asie-Pacifique s'établit à 199,21 milliards USD en 2026, suivant le CAGR de 4,29 % projeté pour le reste de la décennie.
Quel segment géographique devrait connaître la croissance la plus rapide ?
Les développements offshore affichent la croissance la plus élevée, progressant à un CAGR de 6,84 % à mesure que les projets de gaz en eaux profondes et de GNL flottant se multiplient.
Pourquoi la Malaisie est-elle considérée comme un point chaud pour les nouveaux investissements ?
Le programme de GNL flottant de Petronas, les champs gaziers en eaux profondes et les initiatives CSC poussent les dépenses de la Malaisie à la hausse à un CAGR de 5,28 % — le taux le plus rapide de la région.
Comment les règles de financement vert influencent-elles les dépenses en capital ?
Des critères de prêt plus stricts font grimper les coûts d'emprunt jusqu'à 300 points de base, retardant certains projets de taille intermédiaire mais accélérant les investissements bas carbone tels que l'hydrogène et le CSC.
Quelles opportunités existent pour les entreprises de services ?
La construction conserve la plus grande part du portefeuille, mais le déclassement et les modernisations de champs pétroliers numériques progressent le plus rapidement, offrant aux contractants spécialisés des niches à haute marge.
Quelles technologies sont les plus demandées ?
Les systèmes de production sous-marine, le GNL flottant, le captage du carbone et les plateformes d'analyse prédictive dominent les pipelines d'approvisionnement pour les projets à venir.