
Taille et parts du marché des moteurs à induction en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
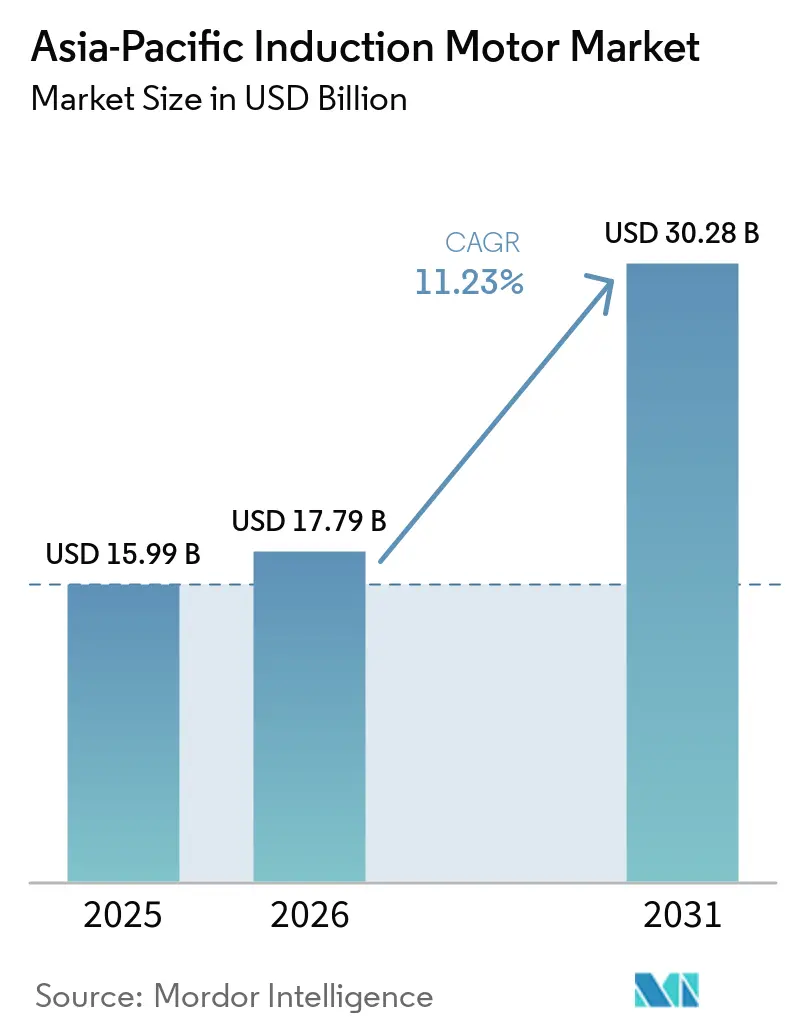
| Taille du marché de l'année de base (2025) | 15.99 Milliards de dollars |
| Taille du Marché (2026) | 17.79 Milliards de dollars |
| Taille du Marché (2031) | 30.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.23 % |
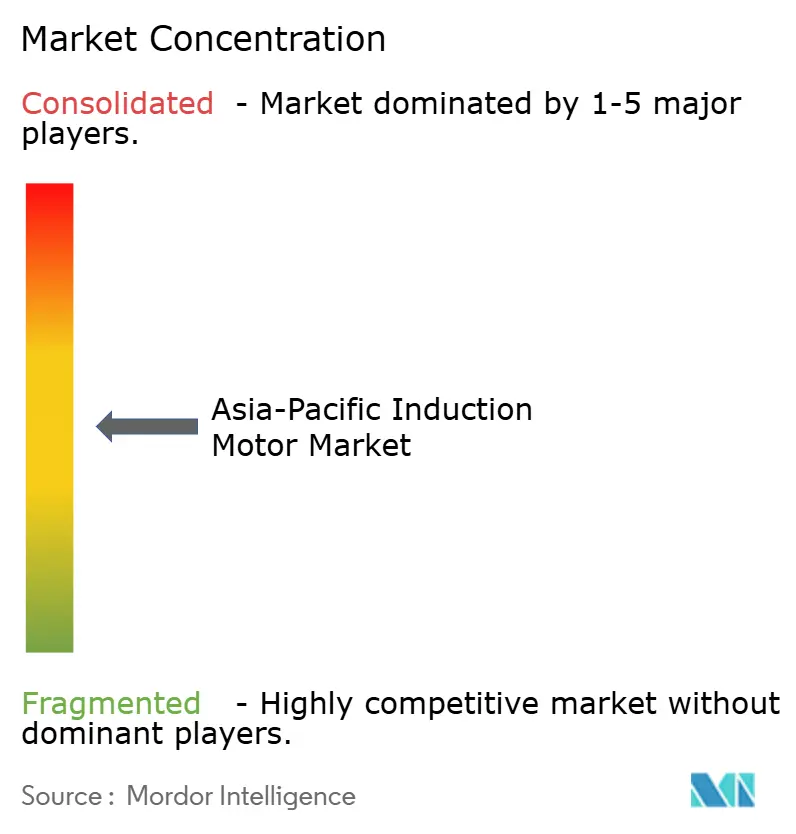
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs à induction en Asie Pacifique par Mordor Intelligence
La taille du marché des moteurs à induction en Asie-Pacifique était évaluée à 15,99 milliards USD en 2025 et devrait croître de 17,79 milliards USD en 2026 pour atteindre 30,28 milliards USD d'ici 2031, à un TCAC de 11,23 % durant la période de prévision (2026-2031). Cette perspective robuste reflète un virage décisif vers une électrification à haute efficacité énergétique, une accélération des dépenses en automatisation et des cadres politiques favorables qui incitent à l'adoption de moteurs de classe premium. Les fabricants passent d'un remplacement réactif des composants à une optimisation proactive à l'échelle du système, recherchant simultanément des économies opérationnelles et des gains en matière de durabilité. La hausse des prix de l'électricité, l'intensification des objectifs de décarbonation du réseau et l'expansion des infrastructures de centres de données renforcent collectivement la demande de moteurs à haute efficacité dans les applications industrielles, commerciales et résidentielles. La dynamique concurrentielle évolue au-delà des attributs matériels vers des ensembles moteur-variateur intégrés dotés d'une intelligence embarquée, créant de nouvelles opportunités pour les fournisseurs qui combinent des capacités mécaniques, électroniques et logicielles.
Principaux enseignements du rapport
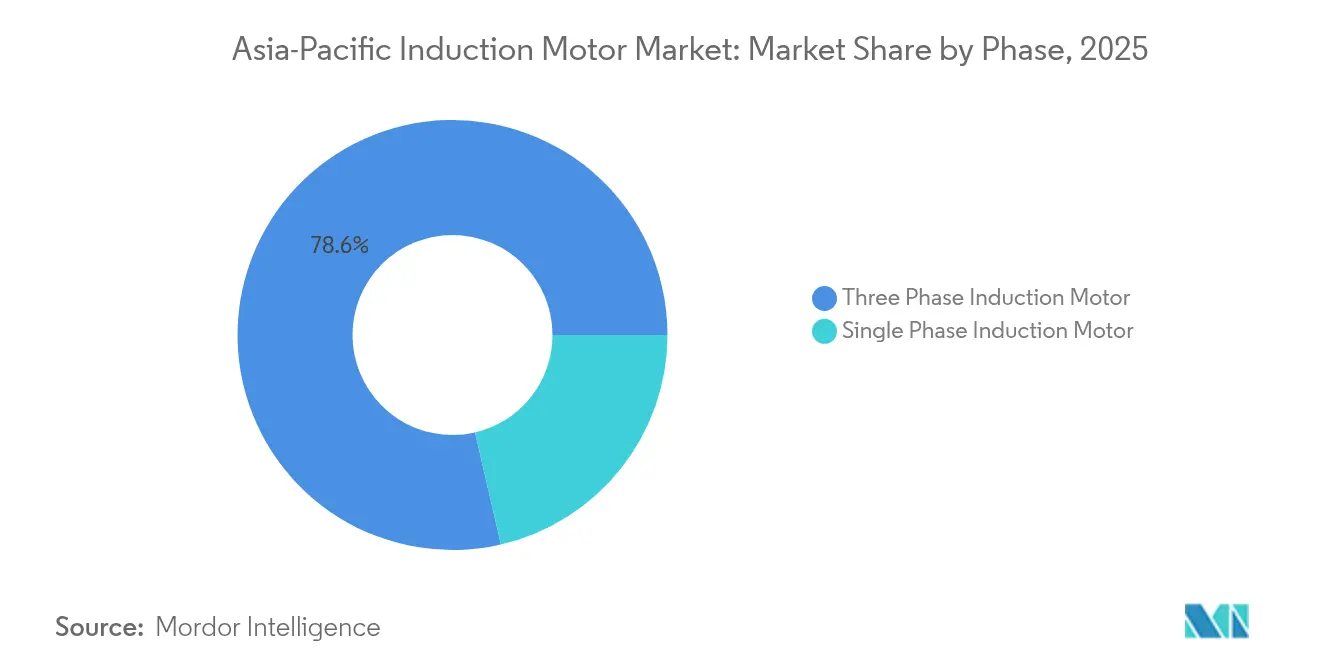
- Par phase, les moteurs à induction triphasés ont dominé avec une part de 78,62 % du marché des moteurs à induction en Asie Pacifique en 2025, tandis que les variantes monophasées devraient afficher un TCAC de 12,93 % jusqu'en 2031.
- Par puissance nominale, la tranche de puissance 0,5 kW – 7,5 kW représentait 33,25 % de la taille du marché des moteurs à induction en Asie Pacifique en 2025 ; les puissances inférieures à 0,5 kW devraient se développer à un TCAC de 11,52 % jusqu'en 2031.
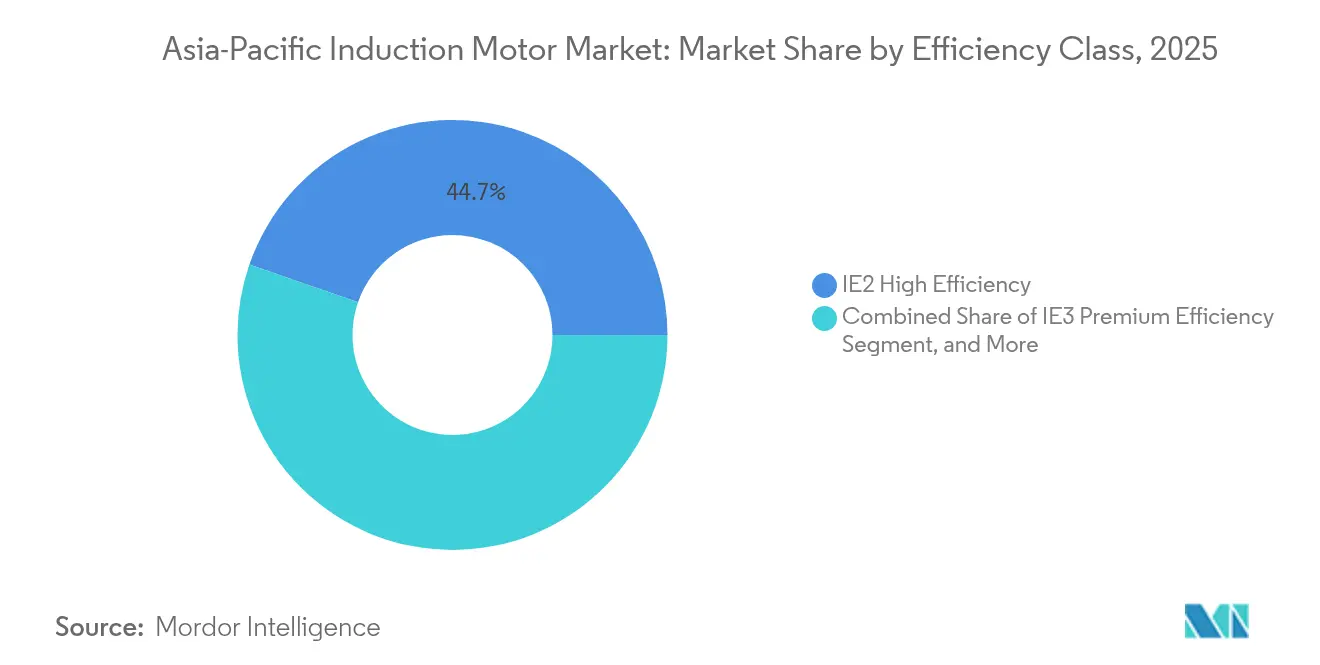
- Par classe d'efficacité, les moteurs IE2 détenaient une part de 44,68 % de la taille du marché des moteurs à induction en Asie Pacifique en 2025, tandis que les unités IE4 devraient progresser à un TCAC de 11,73 % jusqu'en 2031.
- Par secteur d'utilisation finale, la production d'énergie a capté une part de revenus de 21,54 % en 2025 ; les applications de chauffage, ventilation et climatisation (CVC) connaissent la croissance la plus rapide, avec un TCAC de 11,31 % jusqu'en 2031.
- Par pays, la Chine a dominé avec une part de 37,02 % en 2025, mais l'Inde est la zone géographique à la croissance la plus rapide, avec un TCAC de 11,47 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Besoin croissant d'une efficacité énergétique accrue | +2.1% | Chine, Japon, Australie | Moyen terme (2-4 ans) |
| Demande croissante d'économies d'énergie dans les secteurs résidentiel et industriel | +1.8% | Asie Pacifique centrale, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Mandats gouvernementaux d'efficacité énergétique dans toute l'Asie Pacifique | +1.5% | Chine, Inde, Japon, Corée du Sud, Australie | Long terme (≥ 4 ans) |
| Accélération des investissements dans l'automatisation industrielle | +2.3% | Chine, Japon, Corée du Sud, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Croissance rapide de la construction de centres de données en Asie du Sud-Est | +1.2% | Singapour, Malaisie, Thaïlande, Indonésie, Viêt Nam | Court terme (≤ 2 ans) |
| Rétrofits prêts à l'emploi de moteurs IE4 dans les installations industrielles existantes | +0.9% | Japon, Australie, zones chinoises matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant d'une efficacité énergétique accrue
Les programmes de réponse à la demande des services publics, les mécanismes de tarification du carbone et les engagements des entreprises en faveur de la neutralité carbone placent l'efficacité énergétique au premier rang des critères d'achat sur le marché des moteurs à induction en Asie Pacifique. Les systèmes entraînés par moteur consomment près de 45 % de l'énergie mondiale, faisant des gains d'efficacité un élément essentiel pour la stabilité du réseau et la réduction des émissions. Des avancées telles que les noyaux en métal amorphe et les circuits magnétiques optimisés permettent d'atteindre des niveaux d'efficacité supérieurs à IE4. Le prototype à entrefer radial de Hitachi atteint une efficacité de 95 % à 20 000 tr/min, tout en occupant un cinquième du volume des moteurs conventionnels.[1] Associées à des variateurs de fréquence et à des algorithmes de contrôle intelligents, ces innovations génèrent des retours sur investissement rapides dans les secteurs à forte consommation d'énergie, notamment l'exploitation minière, la pétrochimie et le traitement des données. La convergence des incitations économiques et environnementales garantit une demande soutenue de moteurs de classe premium à moyen terme.
Mandats gouvernementaux d'efficacité énergétique dans toute l'Asie Pacifique
Les normes réglementaires jouent un rôle essentiel dans l'orientation du marché des moteurs à induction en Asie Pacifique vers des classes d'efficacité plus élevées. La Chine impose IE3 comme norme minimale pour la plupart des applications industrielles, le programme Top Runner du Japon relève continuellement les normes de référence, et l'Australie impose des seuils d'efficacité spécifiques pour les moteurs dépassant 0,73 kW.[2] Ces politiques déclenchent des cycles de remplacement imposés par la conformité réglementaire, contraignant les équipementiers à intégrer des moteurs IE3 et IE4 dans les équipements destinés aux marchés réglementés. Les discussions sur l'harmonisation au sein de l'ASEAN s'orientent vers une adoption plus large de règles similaires, ce qui devrait amplifier la demande de moteurs premium en Asie du Sud-Est. Les fabricants qui alignent leur gamme de produits dès le départ gagnent des parts de marché et réduisent la complexité des rétrofits pour les utilisateurs finaux confrontés à des délais contraignants.
Accélération des investissements dans l'automatisation industrielle
L'Asie accueille 70 % des installations annuelles mondiales de robots, menée par la Chine, qui a installé 276 288 unités en 2023.[3] L'automatisation élève les exigences en matière de couple de précision, d'accélération rapide et de diagnostics prédictifs, des attributs souvent absents dans les moteurs à induction de génération précédente. Les fournisseurs répondent avec des conceptions riches en capteurs et des analyses de pointe qui alimentent les plateformes de maintenance à l'échelle de l'usine, réduisant ainsi les temps d'arrêt imprévus. Les ensembles servocommandes intégrés et les alternatives à commutation électronique se disputent des parts de marché, mais les moteurs à induction conservent leur attrait là où la robustesse, le coût ou la tolérance aux hautes températures dominent les critères de sélection. À mesure que les usines se numérisent, la demande s'oriente vers des unités triphasées premium associées à des variateurs avancés, renforçant l'élan du TCAC jusqu'en 2030.
Croissance rapide de la construction de centres de données en Asie du Sud-Est
L'offre en centres de données opérationnels dans la région devrait passer de 11,1 GW en 2023 à 26,7 GW d'ici 2028. Les systèmes de refroidissement et d'alimentation de secours dans les installations hyperscale déploient des milliers de moteurs, rendant l'efficacité énergétique essentielle pour atteindre des scores favorables d'efficacité de l'utilisation de l'énergie. Les opérateurs spécifient de plus en plus des moteurs IE4 ou IE5 pour les pompes à eau glacée, les ventilateurs de tours de refroidissement et les centrales de traitement d'air, orientant les commandes en volume vers les fournisseurs à haute efficacité. Les climats tropicaux amplifient les charges de refroidissement, de sorte que les mises à niveau des moteurs génèrent des économies de coûts d'exploitation disproportionnées, renforçant un facteur de demande structurel pour le marché des moteurs à induction en Asie Pacifique.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Disponibilité de moteurs synchrones à aimants permanents alternatifs | -1.4% | Chine, Japon, Corée du Sud, parties de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Coût initial élevé des moteurs à induction à efficacité premium (IE4) | -0.8% | Marchés sensibles aux prix en Asie du Sud-Est et en Inde | Court terme (≤ 2 ans) |
| Instabilité du réseau électrique dans les économies émergentes limitant le déploiement des grands moteurs | -0.6% | Indonésie, Philippines, Viêt Nam, Inde rurale | Long terme (≥ 4 ans) |
| Harmoniques générées par les variateurs causant des défaillances précoces des moteurs | -0.4% | Zones industrielles à forte adoption de variateurs de fréquence | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de moteurs synchrones à aimants permanents alternatifs
Les moteurs synchrones à aimants permanents (MSAP) présentent une densité de puissance plus élevée et une efficacité supérieure en charge partielle, érodant ainsi la part des moteurs à induction dans les applications à vitesse de précision. Le groupe motopropulseur électrique du constructeur automobile chinois GAC, affichant une efficacité de 98,5 %, démontre les avantages de performance des MSAP et la convergence des coûts à mesure que les prix des terres rares se stabilisent. Dans les applications robotiques et d'asservissement, les MSAP offrent des temps de réponse à la microseconde, ainsi que des encombrements réduits, faisant pencher la préférence des acheteurs vers les technologies à aimants permanents au détriment des moteurs à induction. Les fournisseurs de moteurs à induction répliquent avec des conceptions hybrides et des améliorations logicielles de contrôle, mais la menace concurrentielle persiste, notamment dans les segments de puissance premium.
Coût initial élevé des moteurs à induction à efficacité premium (IE4)
Les moteurs IE4 affichent une prime de prix de 20 à 30 % par rapport aux unités IE2, ce qui remet en question les seuils de rentabilité pour les petites et moyennes entreprises en Asie du Sud-Est et en Inde. Les économies d'énergie sur les unités de moins de 0,5 kW sont modestes en termes absolus, prolongeant les périodes de retour sur investissement au-delà de trois ans pour de nombreux acheteurs. Les contraintes budgétaires retardent les cycles de remplacement, permettant aux moteurs à efficacité standard de perdurer malgré les pressions réglementaires. Les mécanismes de financement, les remises des services publics et les contrats de service groupés compensent partiellement le choc du prix initial ; cependant, le coût d'acquisition reste un frein à l'adoption généralisée des niveaux d'efficacité les plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par phase :
Dominance triphasée au milieu de l'accélération monophaséeLes moteurs triphasés ont sécurisé une part de marché de 78,62 % sur le marché des moteurs à induction en Asie Pacifique en 2025, soulignant leur centralité dans les opérations industrielles qui valorisent une distribution équilibrée de la puissance et un couple robuste. La taille du marché des moteurs à induction en Asie Pacifique pour les unités triphasées devrait se développer régulièrement à mesure que l'automatisation s'intensifie dans les pôles manufacturiers. Les moteurs monophasés, qui détiennent les 21,38 % restants, sont en forte expansion dans la fabrication distribuée et l'automatisation résidentielle, bénéficiant de leur installation simple et de leur compatibilité avec les réseaux électriques standard.
La robotique industrielle, l'usinage de précision et les systèmes de convoyage continuent d'ancrer la demande triphasée, notamment en Chine, au Japon et en Corée du Sud. À l'inverse, la croissance des petits ateliers, du CVC résidentiel et des installations de calcul en périphérie de réseau en Asie du Sud-Est propulse l'adoption monophasée à un TCAC à deux chiffres. Les fournisseurs adaptent leurs stratégies commerciales par phase, mettant en avant la durabilité et la sophistication du contrôle pour les acheteurs triphasés, tout en soulignant le prix et la facilité d'installation pour les prospects monophasés.

Par puissance nominale :
Concentration dans la gamme intermédiaire avec croissance du calcul en périphérie de réseauLa tranche 0,5 kW – 7,5 kW a représenté 33,25 % de la taille du marché des moteurs à induction en Asie Pacifique en 2025, reflétant son déploiement dans les pompes auxiliaires, les compresseurs et les machines à usage général. Les unités inférieures à 0,5 kW, bien que moins importantes en valeur, devraient enregistrer un TCAC de 11,52 % à mesure que les appareils IoT compacts et les systèmes de CVC miniaturisés se multiplient.
Les segments de haute puissance supérieurs à 75 kW répondent aux besoins des grands projets miniers, pétrochimiques et de production d'énergie, mais les ajouts de capacité modestes et la préférence pour les mises à niveau d'efficacité plutôt que pour les nouvelles installations plafonnent leur rythme de croissance. Parallèlement, les avancées dans les matériaux magnétiques et les techniques de refroidissement augmentent la densité de puissance, permettant aux moteurs de puissance inférieure d'accomplir des tâches autrefois réservées aux armatures plus grandes. Cette évolution renforce le récit de croissance à double trajectoire du marché des moteurs à induction en Asie Pacifique.
Par classe d'efficacité :
Leadership IE2 contesté par l'innovation IE4Les unités IE2 ont conservé une part de 44,68 % de la taille du marché des moteurs à induction en Asie Pacifique en 2025, soutenues par leur rapport coût-efficacité et leur large acceptation réglementaire. Cependant, les moteurs IE4 devraient surpasser toutes les autres classes avec un TCAC de 11,73 %, catalysé par les incitations des services publics et les objectifs de durabilité stricts.
IE3 sert de minimum de conformité dans de nombreuses juridictions, garantissant une demande stable là où l'analyse de rentabilité ne justifie pas la prime IE4. Les moteurs IE1 continuent de décliner à mesure que les calendriers d'élimination progressive se resserrent. Des équipementiers comme Grundfos ont standardisé les moteurs IE4 dans leurs gammes de pompes, accélérant leur diffusion dans les marchés d'équipements en aval. La répartition des classes d'efficacité illustre la migration progressive, guidée par les politiques, vers des conceptions super-premium sur le marché des moteurs à induction en Asie Pacifique.
Par secteur d'utilisation finale :
La production d'énergie en tête au milieu de la montée en puissance du CVCLes applications de production d'énergie représentaient une part de revenus de 21,54 % en 2025, s'appuyant sur des moteurs haute performance pour l'alimentation des chaudières, le refroidissement et le contrôle des émissions. Le CVC représente le secteur d'utilisation finale à la croissance la plus rapide, progressant à un TCAC de 11,31 % à mesure que les centres de données se multiplient et que les rétrofits de contrôle climatique se généralisent en Asie du Sud-Est.
Les complexes chimiques et pétrochimiques maintiennent une demande stable pour des moteurs spécialisés résistants aux environnements corrosifs, tandis que les opérations métallurgiques et minières en Australie et en Indonésie nécessitent des unités robustes à forte puissance. Le traitement des aliments et des boissons, ainsi que les projets de traitement des eaux, élargissent la base adressable, nécessitant des variantes hygiéniques et antidéflagrantes. Ces tendances soulignent l'expansion du marché des moteurs à induction en Asie Pacifique depuis l'industrie lourde vers les secteurs orientés services et d'infrastructure.
Analyse géographique
Marché des moteurs à induction en Chine
La Chine a conservé sa position de leader avec une part de 37,02 % du marché des moteurs à induction en Asie-Pacifique en 2025, en s'appuyant sur des économies d'échelle et une profondeur de production locale. Les mandats gouvernementaux et les mises à niveau de l'automatisation soutiennent la demande de moteurs IE3 et IE4, tandis que les fabricants orientés vers l'exportation affûtent la concurrence par les prix. L'expansion de WEG à hauteur de 62 millions USD à Chongqing souligne la confiance continue de l'entreprise dans les perspectives à long terme du pays.
Marché des moteurs à induction en APAC et en Océanie
L'Inde est le territoire à la croissance la plus rapide, avec un CAGR prévu de 11,47 % jusqu'en 2031, car les initiatives « Make in India », le déploiement des énergies renouvelables et les programmes de villes intelligentes stimulent l'adoption des moteurs dans les secteurs de la fabrication et des infrastructures. Les producteurs locaux tirent parti d'une fabrication compétitive en termes de coûts et de compétences techniques croissantes, bien que les segments haut de gamme continuent d'attirer des importations de marques mondiales. Le Japon et la Corée du Sud mettent l'accent sur la précision et l'efficacité, favorisant l'adoption de commandes de moteurs avancées dans la robotique et la fabrication de semi-conducteurs. Les nations d'Asie du Sud-Est — notamment la Malaisie, le Viêt Nam et la Thaïlande — bénéficient de la relocalisation de la fabrication et de la construction en plein essor de centres de données, ce qui fait monter la demande de moteurs CVC haute efficacité. L'Australie et la Nouvelle-Zélande se concentrent sur les projets miniers, agricoles et d'énergie renouvelable, qui nécessitent des moteurs durables adaptés aux environnements difficiles. L'investissement de Hyundai Electric and Energy Systems Co., Ltd. de 479 millions USD dans les véhicules électriques en Malaisie illustre l'attrait croissant de la région pour la production à forte intensité de moteurs.
Paysage réglementaire
La réglementation en matière d'efficacité énergétique continue de façonner les spécifications des moteurs en Asie-Pacifique, les autorités alignant les normes de performance énergétique minimale (MEPS) sur les classes IE de la CEI. La Chine a mis en œuvre la norme GB 30254-2024 pour les moteurs à induction triphasés à cage haute tension en avril 2026, remplaçant la version de 2013 et durcissant le seuil de conformité pour les grandes installations industrielles.
En Australie, le Conseil ministériel de l'énergie et du changement climatique (ECMC) a approuvé en mai 2026 des recommandations visant à mettre à jour les MEPS pour les moteurs à induction triphasés à cage, y compris l'extension de la couverture aux moteurs plus petits (0,12 kW) et le relèvement des niveaux d'efficacité requis (IE2 pour les petits moteurs et IE3 pour les moteurs moyens et grands). L'Inde progresse également sur sa trajectoire MEPS, le Bureau of Energy Efficiency (BEE) ayant engagé les parties prenantes en mai 2026 sur le passage des exigences des moteurs à induction triphasés d'IE2 à IE3, renforçant l'élan régional vers l'approvisionnement à haute efficacité et la préparation en matière de vérification (flux de travaux d'essais, d'étiquetage et de certification).
Analyse de la chaîne de valeur
La chaîne de valeur couvre en amont l'acier électrique, les conducteurs en cuivre/aluminium, les rotors moulés sous pression, les systèmes d'isolation, les roulements, les carters et les composants d'électronique de puissance (variateurs, capteurs, connectivité), qui déterminent de plus en plus les performances en service avec onduleur. Les fabricants de moteurs (OEM) et les assembleurs régionaux transforment ces intrants en moteurs standards et spécifiques à des applications, puis acheminent les produits via la vente industrielle directe, les distributeurs et les canaux OEM (pompes, compresseurs, équipements CVC, machines-outils), tandis que les services après-vente (pièces détachées, rebobinage, surveillance de l'état et rétro-ingénierie) captent la valeur du cycle de vie.
En aval, les intégrateurs de systèmes et les OEM d'automatisation font croître la demande pour les ensembles moteur-variateur, les diagnostics numériques et la documentation d'efficacité vérifiée, déplaçant l'influence vers les fournisseurs disposant d'ingénierie d'application et d'une couverture de service locale. L'investissement dans les capacités d'usinage de précision et d'assemblage automatisé est directement lié aux résultats de qualification, et en avril 2026, TMT Automation Ltd. a présenté un usinage CNC de haute précision et un chargement/déchargement automatisé dans son installation de Taichung pour approfondir ses partenariats avec des clients japonais, illustrant comment la transparence de fabrication et la capacité de processus aident les fournisseurs à remporter des programmes industriels à plus forte valeur, où la fiabilité et la qualité reproductible comptent autant que l'efficacité nominale.
Paysage concurrentiel
Le marché des moteurs à induction en Asie Pacifique présente une fragmentation modérée, les cinq premiers fournisseurs représentant environ 45 % de la part combinée. Parallèlement, de nombreux spécialistes régionaux et nouveaux entrants chinois émergents se font une concurrence acharnée sur les coûts et la personnalisation. ABB, Siemens et Nidec dominent les niches d'efficacité premium et de grande puissance, s'appuyant sur une R&D étendue, des réseaux de services mondiaux et des technologies de variateurs propriétaires.
Les fabricants régionaux tels que TECO, Kirloskar Electric et CG Power se concentrent sur les puissances intermédiaires, fournissant aux équipementiers locaux des solutions optimisées en termes de coûts et des délais d'exécution agiles. Les nouveaux entrants chinois emploient des stratégies d'intégration verticale et des avantages d'échelle pour pénétrer les segments de produits standardisés à travers l'ASEAN et l'Asie du Sud. Les concurrents axés sur le logiciel introduisent la surveillance de l'état activée par le cloud et les analyses prédictives, brouillant la distinction entre matériel et services numériques.
Les mouvements stratégiques illustrent l'évolution des champs de bataille. ABB et SKF Indonésie ont conclu un accord-cadre qui fusionne la technologie des moteurs avec l'analyse des roulements pour réduire les temps d'arrêt dans les usines à forte intensité énergétique. TECO s'est associé à Danfoss Taïwan pour proposer des ensembles moteur-variateur intégrés visant des économies d'énergie de 15 à 40 % dans les opérations minières. Ces collaborations soulignent une tendance vers des propositions de valeur globales qui regroupent les moteurs, les variateurs, les capteurs et les services tout au long du cycle de vie.
Leaders du secteur des moteurs à induction en Asie Pacifique
-
ABB Ltd.
-
Siemens AG
-
Nidec Corporation
-
Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
-
WEG S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des moteurs à induction en Asie-Pacifique Entreprises couvertes dans ce rapport
- ABB Ltd.
- Siemens AG
- Nidec Corporation
- Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
- WEG S.A.
- Regal Rexnord Corporation
- Fuji Electric Co., Ltd.
- Kirloskar Electric Company Limited
- SEALOCEAN Motor Co., Ltd.
- TECO Electric and Machinery Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- CG Power and Industrial Solutions Limited
- Brook Crompton Asia Pacific Pte. Ltd.
- Leroy-Somer (Nidec Leroy-Somer Holding)
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Lafert Group S.p.A.
- Bharat Bijlee Limited
- Marathon Electric India Pvt. Ltd.
Lire l’analyse des entreprises de marché des moteurs à induction en asie-pacifique
Opportunités de marché et perspectives d'avenir
La localisation et le double approvisionnement en Asie-Pacifique créent des espaces vacants pour les fournisseurs capables de qualifier des moteurs et composants sur plusieurs bases de fabrication tout en maintenant une efficacité et des performances en service avec onduleur constantes. Un signal concret est l'ouverture par Changzhou Baojie Motors (CBM) d'une installation de production de moteurs à induction à courant alternatif en Thaïlande (parc industriel de Pinthong) en mars 2026, afin de soutenir une production alternative pour les programmes destinés aux États-Unis, reflétant la demande des acheteurs en matière de flexibilité de la chaîne d'approvisionnement, de résilience des délais et d'atténuation des risques commerciaux.
Les mises à niveau vers une efficacité premium et l'intégration moteur-variateur élargissent également le périmètre des solutions adressables au-delà des moteurs autonomes. Le programme d'investissement annoncé par ABB de 75 millions USD en Inde pour 2026 comprend l'expansion de la fabrication de moteurs à induction à Vadodara et une capacité supplémentaire pour les variateurs basse tension et les moteurs spécialisés à Peenya, en phase avec la demande de moteurs compatibles VFD utilisés dans l'automatisation, les industries de process et les rénovations d'efficacité énergétique. Avec des trajectoires MEPS plus strictes dans les principaux marchés (Chine, Australie et Inde), ces mouvements soutiennent des opportunités dans les portefeuilles conformes IE3/IE4, les conceptions en service avec onduleur qui traitent les harmoniques et le stress d'isolation, ainsi que les offres groupées combinant moteurs, variateurs et surveillance pour raccourcir les délais de mise en service et permettre des économies d'énergie mesurables.
Développements industriels récents dans Marché des moteurs à induction en Asie-Pacifique
- Juin 2026 : Siemens a finalisé la vente de ses activités de moteurs basse tension et de motoréducteurs à Innomotics India Pvt. Ltd. pour 2 200 crores INR. La transaction remodèle les relations de canal et la gestion des produits pour les parcs installés en Inde, tout en concentrant le développement et l'exécution des services sous un spécialiste axé sur les moteurs.
- Juillet 2025 : Nidec a inauguré le parc industriel Nidec Qingdao à Jiaozhou, en Chine, un site de fabrication de 108 000 mètres carrés d'une capacité de production de 18 millions de moteurs par an. Cette capacité supplémentaire renforce la capacité d'approvisionnement régionale pour une demande de moteurs à fort volume et permet de réduire les délais pour les clients OEM et industriels.
- Mai 2024 : Nidec a signé un protocole d'accord avec le Metal Industries Research & Development Centre (MIRDC) de Taïwan pour collaborer sur des produits de systèmes de moteurs à haute efficacité. Cette collaboration renforce le passage à une ingénierie d'efficacité au niveau du système (moteur plus commandes et réglage d'application) nécessaire pour répondre aux exigences croissantes des classes IE et aux objectifs de réduction énergétique des entreprises.
Marché des moteurs à induction en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des moteurs à induction vendus et utilisés en Asie-Pacifique. Il est comptabilisé comme les unités de moteurs fabriqués en usine fournis aux applications industrielles, commerciales et d'infrastructure où la technologie d'entraînement à induction est spécifiée.
Exclusions du périmètre : Nous excluons les services de main-d'œuvre après-vente, les activités de réparation de moteurs autonomes et les technologies de moteurs non inductifs (tels que les moteurs synchrones) lorsqu'ils ne sont pas vendus en tant que produits de moteurs à induction.
Aperçu de la segmentation
- Par phase
- Moteur à induction monophasé
- Moteur à induction triphasé
- Par puissance nominale
- Inférieure à 0,5 kW
- 0,5 kW – 7,5 kW
- 7,5 kW – 37 kW
- 37 kW – 75 kW
- Supérieure à 75 kW
- Par classe d'efficacité
- IE1 Efficacité standard
- IE2 Haute efficacité
- IE3 Efficacité premium
- IE4 Efficacité super-premium
- Par secteur d'utilisation finale
- Pétrole et gaz
- Chimie et pétrochimie
- Production d'énergie
- Eau et eaux usées
- Métallurgie et mines
- Alimentation et boissons
- Fabrication discrète
- Chauffage, ventilation et climatisation (CVC)
- Autres secteurs d'utilisation finale
- Par pays
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'établissement d'une image claire de la demande adressable en moteurs dans la région et par la cartographie des points où les achats apparaissent dans les données publiques. Nous avons utilisé des sources publiques telles que les publications de l'Agence internationale de l'énergie sur l'efficacité et la consommation d'électricité, les statistiques commerciales UN Comtrade pour les codes SH liés aux moteurs, les séries macroéconomiques de la Banque mondiale et du FMI, ainsi que les statistiques nationales et les agences énergétiques des principales économies de la région Asie-Pacifique pour les signaux de production industrielle et d'infrastructure.
Pour rendre le modèle utilisable d'une année à l'autre, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse afin de comprendre le mix produit, les ajouts de capacité et l'orientation des prix. Ces éléments ont ensuite été recoupés avec des mises à jour de la presse et des associations réputées. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, le suivi des actualités et des données financières, les bases de données de brevets, ainsi que les données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence des volumes et des délais. Les sources répertoriées ici sont illustratives, et d'autres références publiques et payantes ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les entretiens primaires ont été utilisés pour confirmer les facteurs de demande qui n'apparaissent pas clairement dans les ensembles de données publics, notamment les cycles d'approvisionnement, les évolutions des spécifications et la manière dont les normes d'efficacité influencent la demande de remplacement. Nous avons échangé avec des fabricants de moteurs, des distributeurs, des acheteurs OEM et de grands utilisateurs finaux sur les principaux marchés de la région Asie-Pacifique afin que les hypothèses sur les volumes, les prix de vente moyens et le mix par application puissent être testées sous pression avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 18 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Notre logique de dimensionnement commence par une construction descendante dans laquelle les signaux d'activité industrielle et d'investissement sont traduits en bassins de demande de moteurs, puis répartis entre les besoins de nouvelles constructions et de remplacement. En pratique, les données de production et de commerce sont utilisées pour reconstituer le nombre de moteurs à induction fournis en Asie-Pacifique. Cette vue de l'offre est ensuite alignée sur les signaux d'utilisation finale tels que la production manufacturière, les dépenses de construction et d'infrastructure, ainsi que l'activité des projets d'utilité publique et d'eau.
Ces totaux sont corroborés par des vérifications ascendantes sélectives, principalement en agrégeant les revenus d'un échantillon de fournisseurs, des vérifications de canaux sur les fourchettes de prix et une approche prix de vente moyen x volume pour les puissances de moteurs courantes lorsque les retours d'entretiens étaient cohérents. Quelques données ont été particulièrement déterminantes sur ce marché, notamment les indices de production industrielle, les mouvements d'importation et d'exportation liés aux moteurs, l'adoption des politiques d'efficacité énergétique (et le calendrier d'application), les évolutions de prix du cuivre et de l'acier électrique, ainsi que le glissement du mix vers des moteurs compatibles avec les variateurs de fréquence utilisés dans les pompes, les ventilateurs, les compresseurs et les convoyeurs. Lorsque la construction directe des volumes était insuffisante pour les pays de plus petite taille, nous avons comblé les lacunes à l'aide d'indicateurs de substitution tels que la croissance de la consommation d'électricité et la valeur ajoutée manufacturière, puis nous avons mis à l'échelle les résultats en utilisant les marchés comparables les plus proches.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être liée à des facteurs observables, notamment les cycles de dépenses d'investissement, les attributions d'infrastructures et les vagues de remplacement déclenchées par les mises à niveau d'efficacité. La trajectoire de prévision finale n'a été ajustée qu'après avoir correspondu aux attentes des experts en matière de délais, de comportement d'approvisionnement et de progression réaliste des prix en monnaie locale avant conversion en USD.
Cycle de validation des données et de mise à jour
Nous validons les résultats en vérifiant si les dépenses implicites en moteurs restent cohérentes avec des signaux indépendants tels que la consommation d'électricité industrielle, les tendances de la production en usine et la direction des flux commerciaux, puis en revérifiant tout mouvement marqué d'une année à l'autre. Si le résultat d'un pays présente un saut inhabituel, les facteurs sont réexaminés, les hypothèses sont revisitées et les répondants sont recontactés lorsque l'écart ne peut pas être expliqué par un événement politique, de dépenses d'investissement ou de prix clairement identifiable.
Avant la validation finale, le modèle passe par une révision interne en plusieurs étapes afin que les calculs, le traitement des unités et le calendrier des devises restent cohérents d'un pays à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, tels que des changements de politique liés aux classes d'efficacité ou des évolutions significatives des prix des moteurs liées aux matières premières. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les derniers indicateurs publics et tout nouveau retour d'experts sont pris en compte.
Taille du marché des moteurs à induction en Asie-Pacifique selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour les moteurs à induction en Asie-Pacifique peuvent varier, même lorsqu'ils semblent couvrir la même région. L'écart provient généralement de ce qui est comptabilisé comme une vente de moteur à induction, de la manière dont la demande de remplacement est traitée et de si les valeurs sont construites à partir de prix en monnaie locale ou d'une hypothèse unique en USD.
Le tableau montre un écart significatif autour de la valeur de départ de 2025, et dans le modèle de Mordor Intelligence, le marché est comptabilisé comme le chiffre d'affaires des produits de moteurs à induction en Asie-Pacifique sans ajouter les catégories adjacentes de moteurs à courant alternatif ni les revenus de réparation à forte composante de services qui peuvent gonfler les totaux. Les différences peuvent également provenir de la manière dont la progression des prix est gérée, certaines estimations appliquant une tendance régionale unique du prix de vente moyen tandis que d'autres ajustent en fonction du mix pays et des données liées aux matières premières. Le calendrier d'actualisation est important lorsque les dépenses d'investissement industrielles évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,99 milliards USD (2025) | |
| Cabinet de conseil régional A | 18,40 milliards USD (2026) | Utilise une année de départ plus tardive et semble mélanger des classes de moteurs plus larges et des hypothèses de prix plus élevées, ce qui peut augmenter la valeur lorsque le remplacement lié à l'efficacité est traité comme accéléré dans tous les pays. |
| Note sectorielle B | 9,00 milliards USD (2024) | Reflète probablement une perspective de demande plus étroite principalement liée aux cas d'usage de l'automatisation industrielle, avec une couverture limitée des pays et une conversion conservatrice en USD qui peut sous-estimer la valeur sur les marchés Asie-Pacifique à forte croissance. |
En examinant les trois chiffres, la majeure partie de la différence s'explique par les limites du périmètre, le choix de l'année et la manière dont les prix de vente moyens et les devises sont intégrés dans le modèle. En maintenant les données liées à des signaux observables d'offre et de demande, puis en les validant par des vérifications ascendantes ciblées, le chiffre final reste traçable selon des étapes claires qui peuvent être reproduites lorsque de nouvelles données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des moteurs à induction en Asie Pacifique en 2026 ?
Le marché est évalué à 17,79 milliards USD en 2026 et devrait atteindre 30,28 milliards USD d'ici 2031.
Quel segment détient la part la plus élevée par phase ?
Les moteurs triphasés sont en tête, représentant 78,62 % des revenus du marché en 2025.
Quelle classe d'efficacité connaît la croissance la plus rapide ?
Les moteurs à efficacité super-premium IE4 progressent à un TCAC de 11,73 % jusqu'en 2031.
Pourquoi l'Inde est-elle le pays à la croissance la plus rapide pour les moteurs à induction ?
L'expansion manufacturière, les projets d'infrastructure et les programmes gouvernementaux favorables génèrent un TCAC de 11,47 % jusqu'en 2031.
Quel facteur freine le plus l'adoption des moteurs premium ?
La prime de prix de 20 à 30 % des moteurs IE4 par rapport aux alternatives IE2 allonge les périodes de retour sur investissement pour les acheteurs sensibles aux coûts.
Quels secteurs stimulent la demande de moteurs CVC en Asie du Sud-Est ?
La construction rapide de centres de données et les rétrofits de contrôle climatique propulsent les applications CVC à un TCAC de 11,31 % jusqu'en 2031.