
Taille et Part du Marché des Véhicules à Pile à Combustible en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
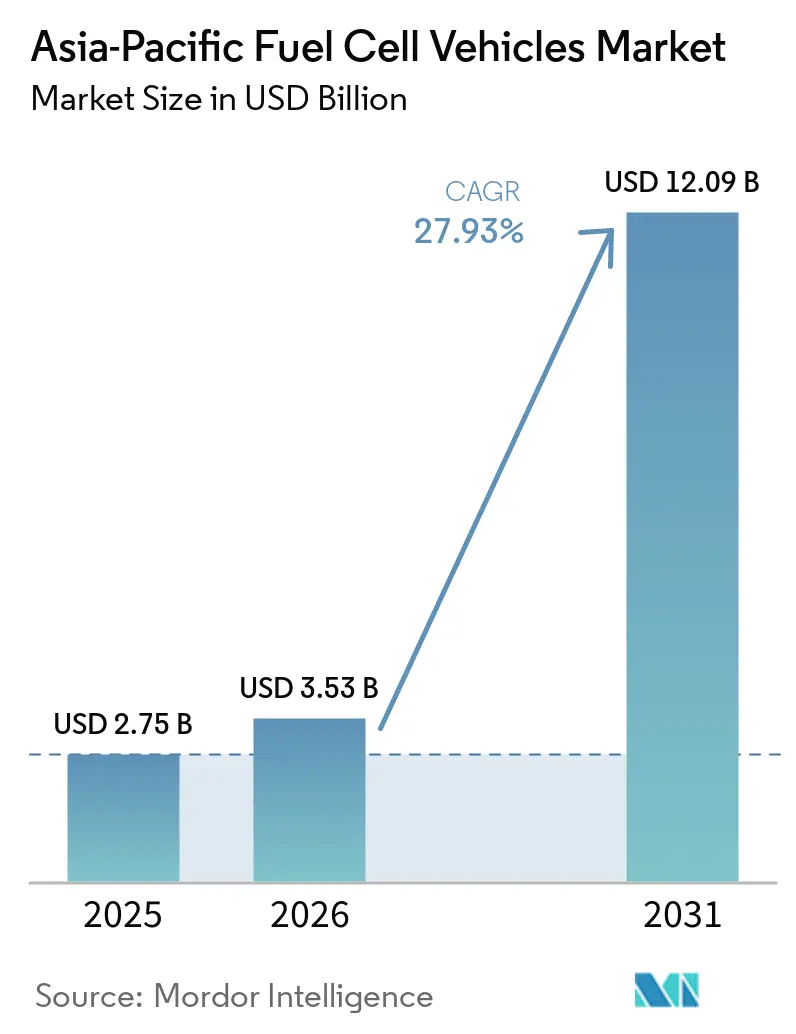
| Taille du marché de l'année de base (2025) | 2.75 Milliards de dollars |
| Taille du Marché (2026) | 3.53 Milliards de dollars |
| Taille du Marché (2031) | 12.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 27.93 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules à Pile à Combustible en Asie-Pacifique par Mordor Intelligence
La taille du marché des véhicules à pile à combustible en Asie-Pacifique était évaluée à 2,75 milliards USD en 2025 et a atteint 3,53 milliards USD en 2026 ; elle devrait atteindre 12,09 milliards USD d'ici 2031, avec un CAGR de 27,93 % sur la période 2026-2031. Les mandats gouvernementaux, la baisse des coûts des stacks et les corridors de ravitaillement dédiés orientent les flottes de poids lourds vers l'hydrogène, notamment sur les itinéraires où le poids des batteries ou les temps d'arrêt pour la recharge réduiraient l'utilisation de la charge utile. La Corée du Sud a dominé les revenus régionaux en 2025, mais les chaînes d'approvisionnement verticalement intégrées de la Chine et ses objectifs de flottes municipales la positionnent comme le marché à la croissance la plus rapide jusqu'en 2031. Les piles à combustible à membrane échangeuse de protons réduisent suffisamment rapidement la charge en platine pour rapprocher le coût total du véhicule de la parité avec le diesel pour les opérateurs à fort kilométrage. La densité des infrastructures s'améliore à mesure que les compagnies pétrolières, gazières et les services publics co-implantent des électrolyseurs avec des stations-service, une démarche qui réduit les frais de transport de l'hydrogène et porte l'utilisation des stations au-dessus des seuils de rentabilité. La dynamique concurrentielle favorise les acteurs qui associent la production de stacks à l'assemblage de véhicules et à l'approvisionnement en carburant, comprimant les marges des entreprises qui dépendent encore de composants discrets importés.
Principaux Enseignements du Rapport
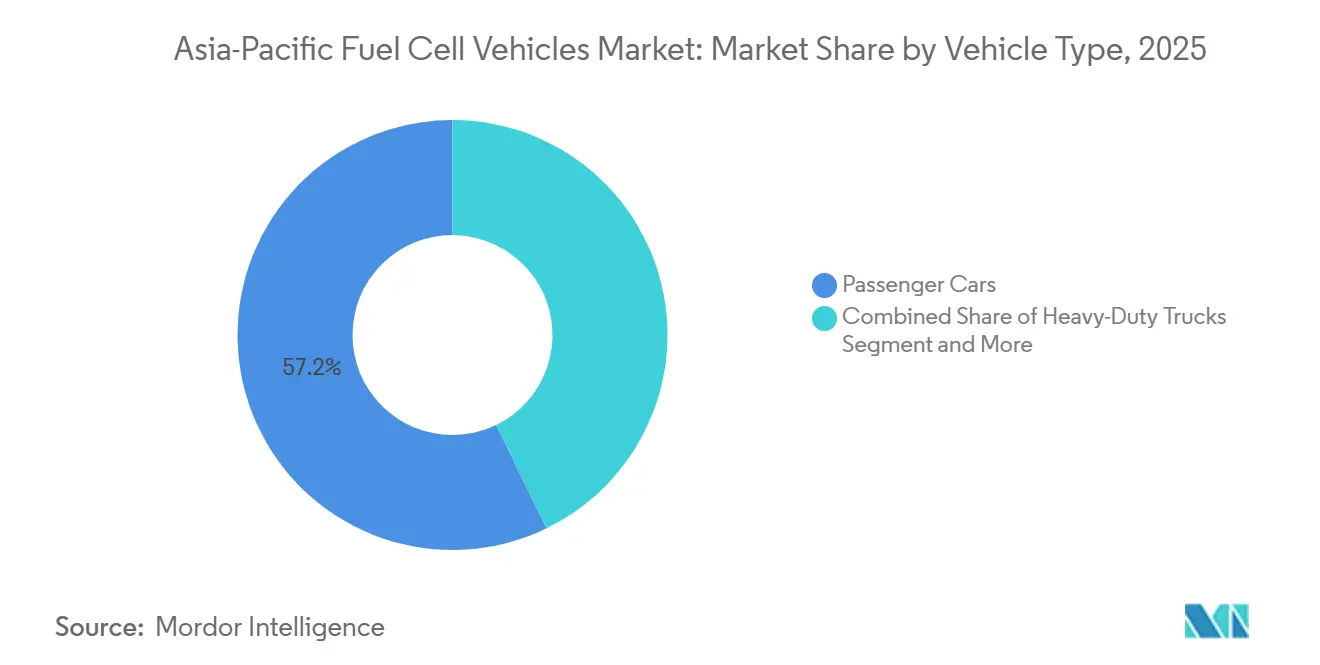
- Par type de véhicule, les voitures particulières ont dominé avec une part de 57,16 % du marché des véhicules à pile à combustible en Asie-Pacifique en 2025, tandis que les camions lourds devraient afficher le CAGR le plus élevé de 28,94 % jusqu'en 2031.
- Par type de pile à combustible, les stacks à membrane échangeuse de protons ont capté 83,37 % des expéditions en 2025 et progressent à un CAGR de 28,98 %, dépassant largement les technologies à oxyde solide et alcalines.
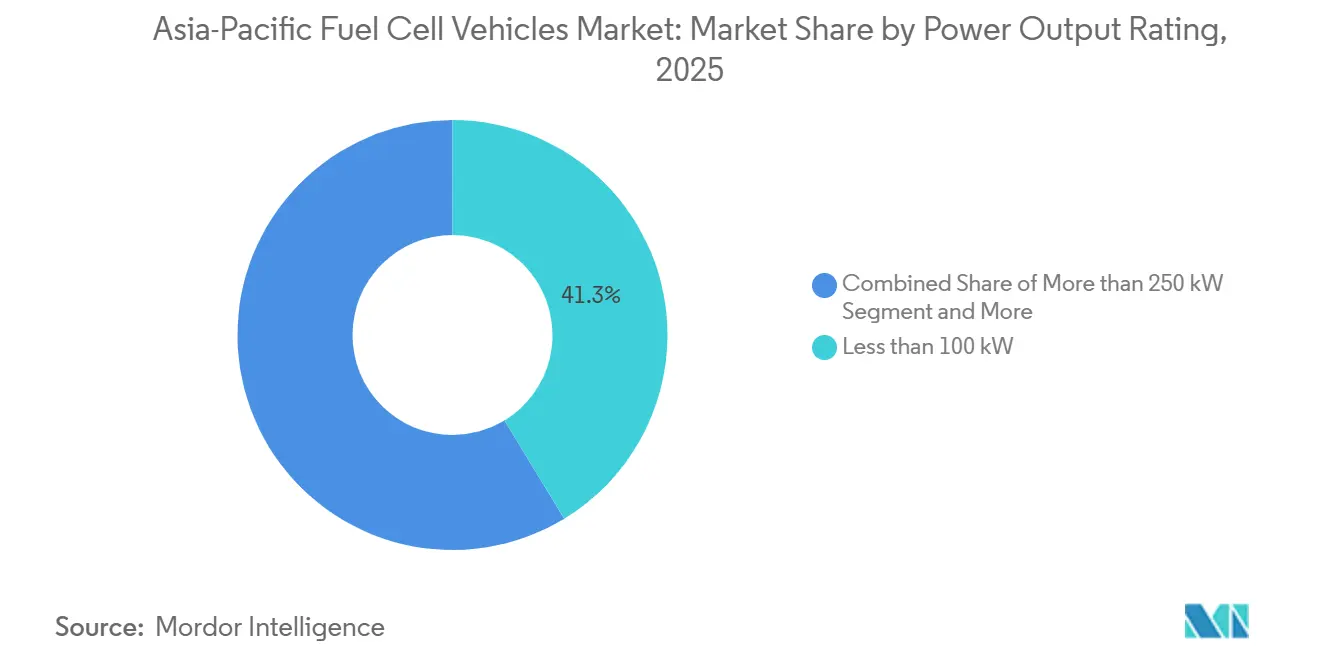
- Par puissance nominale, les systèmes inférieurs à 100 kW représentaient 41,27 % de la taille du marché des véhicules à pile à combustible en Asie-Pacifique en 2025, tandis que les groupes motopropulseurs supérieurs à 250 kW se développent au CAGR le plus élevé du segment, soit 29,04 %.
- Par autonomie de conduite, les autonomies de 400 à 700 km représentaient la plus grande part de 56,27 % en 2025 ; les véhicules capables de dépasser 700 km croissent à un CAGR de 29,01 % jusqu'en 2031.
- Par pays, la Corée du Sud détenait 37,71 % des revenus régionaux en 2025, mais la Chine devrait être la géographie à la croissance la plus rapide avec un CAGR de 28,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Décarbonation des Véhicules Commerciaux et Lourds | +7.1% | Mondial, avec concentration en Chine, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Politiques Gouvernementales Fortes et Subventions | +6.2% | Chine, Japon, Corée du Sud, Inde | Moyen terme (2-4 ans) |
| Investissement Stratégique dans les Infrastructures | +5.3% | Chine, Corée du Sud, Japon, Australie | Long terme (≥ 4 ans) |
| Avantages du Ravitaillement Rapide | +4.8% | Cœur de l'Asie-Pacifique, extension vers l'Australie et l'Inde | Moyen terme (2-4 ans) |
| Fabrication Nationale et R&D | +3.9% | Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Initiatives de Sécurité Énergétique | +2.4% | Japon, Corée du Sud, Inde, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation des Véhicules Commerciaux et Lourds
Les entreprises de fret se tournent de plus en plus vers l'hydrogène, car les batteries réduisent la capacité de charge utile et les temps d'arrêt pour la recharge perturbent les opérations en plusieurs équipes. Ces dernières années, Hyundai a livré un nombre significatif de camions Xcient à pile à combustible à des flottes nationales, atteignant un taux d'utilisation notable grâce au ravitaillement rapide. Cela a surpassé le taux d'utilisation enregistré par leurs homologues électriques à batterie. À peu près à la même période, Toyota et Hino ont lancé un projet pilote avec plusieurs ensembles routiers à pile à combustible pour le transport portuaire sur l'axe Tokyo-Osaka, un itinéraire qui devrait interdire le diesel dans un avenir proche. En réponse aux décrets municipaux chinois, les villes à forte population doivent convertir une partie de leurs bus de transport en commun vers des groupes motopropulseurs zéro émission dans les prochaines années. Ce mandat favorise les piles à combustible pour les itinéraires couvrant de plus longues distances. Les modèles de flotte internes suggèrent que les opérateurs à fort kilométrage annuel verront les camions à pile à combustible atteindre la parité de coût avec le diesel dans les années à venir. Avec un nombre croissant de châssis lourds dépassant ce kilométrage, la demande pour ces unités devrait augmenter rapidement au cours de la période de prévision.
Politiques Gouvernementales Fortes et Subventions
Les trésoreries nationales et provinciales passent des remises à l'achat ponctuelles à des initiatives de cofinancement. Ces initiatives regroupent les véhicules, l'approvisionnement en hydrogène et les infrastructures de dépôt. La Chine maintient son incitation par véhicule pendant plusieurs années. Cependant, le versement est désormais conditionné à l'approvisionnement en hydrogène issu de sources renouvelables ou de sous-produits industriels. Cette démarche encourage les flottes à opter pour des contrats d'approvisionnement bas carbone. La Feuille de Route pour l'Économie Hydrogène 2.0 de la Corée du Sud alloue des financements importants pour établir des corridors pour poids lourds. Ces corridors relient les grandes villes et visent à réduire les délais de retour sur investissement pour les camions longue distance à un horizon concurrentiel. La stratégie de croissance verte actualisée du Japon impose que, dans quelques années, les opérateurs de fret métropolitains doivent s'assurer qu'une part notable des nouvelles immatriculations commerciales soient zéro émission. Cela crée effectivement un bassin de demande réservé pour les camions à pile à combustible. L'Inde investit massivement dans le financement de la viabilité.
Investissement Stratégique dans les Infrastructures
Les opérateurs orientent de plus en plus les véhicules vers des sites à fort débit, entraînant une hausse significative du taux d'utilisation des stations au fil des années et raccourcissant les horizons de rentabilité. China Petroleum & Chemical Corporation a alloué un budget substantiel pour construire de nombreuses stations sur autoroute, chacune conçue pour traiter un volume élevé de véhicules par jour, se positionnant ainsi pour absorber la hausse anticipée des volumes de camions. Au cours des prochaines années, la coentreprise entre Hyundai Oilbank et SK E&S en Corée du Sud prévoit d'introduire plusieurs stations d'électrolyse co-implantées, une stratégie qui réduit non seulement les coûts de transport mais leur permet également de proposer l'hydrogène à un prix compétitif. Indian Oil Corporation a lancé des projets sur plusieurs sites en collaboration avec les flottes de bus Tata et Ashok Leyland, visant une mise en service dans un avenir proche. À mesure que les coûts des électrolyseurs et de la compression diminuent, les seuils d'utilisation tendent à baisser, indiquant que même les dépôts de véhicules de taille moyenne pourraient atteindre la rentabilité plus tôt que prévu [1].
Avantages du Ravitaillement Rapide
Les gestionnaires de flotte peuvent désormais aligner les horaires des équipes diesel sans avoir besoin de grands dépôts de recharge, grâce à la capacité à maintenir des temps de remplissage courts. Récemment, Sinopec a inauguré plusieurs stations, offrant aux bus urbains un processus de ravitaillement rapide et efficace, et aux camions un remplissage légèrement plus long mais toujours rapide. Ampol en Australie prévoit de rééquiper un certain nombre de points de vente dans un avenir proche, permettant aux camions miniers de Nouvelle-Galles du Sud et de Victoria de maintenir leurs cycles de service prolongés. L'introduction par le Japon de distributeurs mobiles dans les préfectures rurales a considérablement réduit les dépenses d'investissement, démontrant que la couverture des stations peut s'étendre sans nécessiter de nouvelles constructions. L'analyse logistique révèle que les camions ravitaillés pendant une seule pause du conducteur enregistrent une hausse notable du taux d'utilisation par rapport à leurs homologues électriques à batterie, une différence qui compense effectivement les dépenses d'investissement plus élevées sur les véhicules. À mesure que la densité des stations augmente, cet avantage de ravitaillement pourrait devenir un facteur déterminant pour le fret sensible au temps.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Initiaux Élevés | -4.7% | Mondial, particulièrement aigu en Inde, en Indonésie et en Thaïlande | Court terme (≤ 2 ans) |
| Infrastructures de Ravitaillement Naissantes | -3.9% | Inde, Indonésie, Malaisie, Thaïlande, Australie | Moyen terme (2-4 ans) |
| Défis de la Chaîne d'Approvisionnement en Hydrogène | -2.8% | Asie-Pacifique hors Chine, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Problèmes Techniques et de Durabilité | -1.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Initiaux Élevés
En 2025, les camions à pile à combustible étaient nettement plus chers que leurs homologues diesel, avec une prime de prix substantielle. Cette dynamique de prix a limité leur adoption principalement aux flottes bénéficiant de subventions ou à celles opérant sur des cycles de service longue distance. Par exemple, un camion à pile à combustible Hyundai nécessitait une utilisation annuelle élevée sur plusieurs années pour atteindre le retour sur investissement, un seuil généralement atteint par des opérations telles que la logistique en étoile ou le transport portuaire. Pendant ce temps, la Toyota Mirai était proposée à un prix nettement supérieur à celui des berlines hybrides au Japon, limitant ses ventes principalement aux entreprises. En Inde, les bus prototypes étaient considérablement plus chers que leurs homologues au gaz naturel comprimé, amenant les municipalités à dépendre des subventions centrales pour leurs achats. Pour éliminer la prime dans les catégories commerciales, les fabricants visaient à réduire significativement les coûts des stacks en quelques années.
Infrastructures de Ravitaillement Naissantes
La densité des stations en dehors de la Corée du Sud, du Japon et de la Chine côtière reste insuffisante pour assurer une couverture intercités. À la mi-décennie, l'Inde n'avait établi qu'un nombre limité de distributeurs publics, tous concentrés dans quelques régions métropolitaines, ce qui a limité les opérations des flottes. L'Indonésie, avec des projets pour un petit nombre de stations dans les années à venir, accuse un retard significatif par rapport au seuil économiquement justifié pour des opérations efficaces. À peu près à la même période, l'Australie disposait d'une poignée de stations urbaines, mais les itinéraires miniers continuaient de dépendre du diesel jusqu'à ce que des financements pour l'expansion des corridors se concrétisent. Avec des dépenses d'investissement moyennes élevées par site, les investisseurs privés restent hésitants, à moins qu'une garantie de débit ne soit fournie par des flottes d'ancrage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule :
Les Flottes Commerciales Stimulent l'Adoption de l'HydrogèneLes camions lourds sont en passe d'atteindre un CAGR de 28,94 % jusqu'en 2031, réduisant progressivement l'écart avec le segment des voitures particulières qui représentait 57,16 % des revenus de 2025 au sein du marché des véhicules à pile à combustible en Asie-Pacifique. L'année dernière, les flottes municipales chinoises ont enregistré des cycles de service quotidiens significatifs pour des milliers de bus. Alors que le Japon et la Corée du Sud se préparent aux restrictions diesel urbaines dans un avenir proche, les fourgonnettes commerciales légères et les pick-ups représentaient une part notable des ventes, répondant aux besoins des opérateurs de livraison intermédiaire.
Des réglementations portuaires et autoroutières plus strictes, qui pénalisent les émissions de particules, stimulent l'élan dans le secteur des poids lourds. De plus, une fois que les véhicules atteignent un kilométrage annuel élevé, les propriétaires bénéficient de gains sur le coût total de possession. Ces dernières années, les véhicules à pile à combustible ont capté une part de marché croissante en Asie-Pacifique pour les engins hors route, notamment les chariots élévateurs portuaires et les tracteurs d'aéroport. Cette part augmente à mesure que les propriétaires d'équipements réalisent que les batteries entravent les opérations en plusieurs équipes. Bien que la demande de voitures particulières soit limitée par les infrastructures, les carnets de commandes des constructeurs ne présentent pas de surplus de stock, indiquant une niche commerciale équilibrée, bien que modeste.

Par Type de Pile à Combustible :
La Domination des PEMFC Renforcée par la Baisse des CoûtsLa technologie PEMFC détenait une part de 83,37 % en 2025, et les prévisions des fournisseurs indiquent un CAGR de 28,98 % à mesure que les membranes de qualité automobile dominent les cas d'usage de propulsion. Les unités à oxyde solide ont capté une part de marché notable, servant principalement de sources d'alimentation auxiliaires dans les camions et les plateformes marines, où elles bénéficient d'avantages en termes d'efficacité à des températures de fonctionnement élevées.
En Asie-Pacifique, le marché des véhicules à pile à combustible alcaline et à acide phosphorique reste limité. Cela est dû aux défis liés au poids, au temps de démarrage et à la manipulation de l'électrolyte, qui ne répondent pas aux attentes des flottes. Pendant ce temps, chez Hyundai Mobis, les réductions de la charge en platine ont considérablement abaissé les coûts des stacks PEM. D'un autre côté, les fournisseurs de SOFC s'attaquent encore aux problèmes de latence au démarrage, repoussant le lancement commercial pour leurs rôles d'extension d'autonomie à un horizon ultérieur.
Par Puissance Nominale :
Les Systèmes Haute Puissance Progressent avec la Montée en Gamme des CamionsLes systèmes inférieurs à 100 kW représentaient 41,27 % du marché des véhicules à pile à combustible en Asie-Pacifique en 2025, servant les voitures compactes, les fourgonnettes et les bus urbains. Dans la classe intermédiaire de 100 à 250 kW, une part décente est allée aux camions de taille moyenne et aux autocars interurbains qui nécessitent des réserves de couple plus importantes.
La demande se déplace vers le haut : les unités supérieures à 250 kW progressent à un CAGR de 29,04 %, portées par le transport portuaire, le longue distance et les camions miniers où les pénalités de charge utile liées aux batteries sont les plus aiguës. Des volumes plus élevés répartissent les frais généraux fixes de fabrication des stacks sur davantage de kilowatts, permettant aux prix par kW de baisser de 22 % par rapport aux plateformes inférieures à 100 kW, accélérant l'adoption dans les applications lourdes.
Par Autonomie de Conduite :
Les Plateformes Longue Portée Captent la Demande des FlottesLa tranche de 400 à 700 km représentait 56,27 % des ventes de 2025, équilibrant la masse du réservoir avec la couverture de ville à ville. Pourtant, les véhicules dépassant 700 km croissent à un CAGR de 29,01 % car les expéditeurs préfèrent des trajets en une seule équipe sans arrêts en cours de route.
À mesure que la densité des stations s'est améliorée, la pénalité opérationnelle liée au transport d'hydrogène supplémentaire a diminué, entraînant un recul de la part de marché en Asie-Pacifique pour les voitures et fourgonnettes à pile à combustible à courte autonomie. Bien que des prototypes à hydrogène liquide aient démontré des autonomies considérablement étendues lors des tests, leur commercialisation est conditionnée à des voies de ravitaillement cryogénique, qui se situent actuellement en dehors des cycles de financement existants.
Analyse Géographique
Marché des Véhicules à Pile à Combustible en Asie-Pacifique au Japon
Le Japon continue de dominer le marché des véhicules à pile à combustible en Asie-Pacifique, détenant environ 98 % de la part de marché totale en 2024. La position de leadership du pays repose sur sa stratégie globale de société hydrogène, qui met l'accent sur l'hydrogène en tant que source d'énergie essentielle pour atteindre la neutralité carbone d'ici 2050. Le succès du Japon dans le secteur des véhicules à pile à combustible à hydrogène est porté par des investissements publics substantiels dans la technologie hydrogène et le développement des infrastructures. Le pays a mis en œuvre des politiques spécifiques soutenant le développement et le déploiement des VPC, notamment des subventions importantes pour l'achat de véhicules et des financements pour la construction de stations de ravitaillement en hydrogène. Les constructeurs automobiles japonais se sont imposés comme des leaders mondiaux dans la technologie automobile à hydrogène, innovant et améliorant continuellement les performances des véhicules tout en réduisant les coûts. L'écosystème robuste de recherche et développement du pays, associé à une forte collaboration entre les acteurs industriels et les agences gouvernementales, a créé un environnement favorable l'avancement des VPC. Par ailleurs, l'accent stratégique du Japon sur le développement d'une chaîne d'approvisionnement en hydrogène complète a contribué à résoudre l'un des défis majeurs de l'adoption des VPC : la disponibilité des infrastructures de ravitaillement en hydrogène.
Marché des Véhicules à Pile à Combustible en Asie-Pacifique en Inde
Le marché indien des véhicules à pile à combustible à hydrogène connaît une croissance remarquable, avec un CAGR projeté d'environ 107 % de 2024 à 2029. La poussée agressive du pays vers des solutions de mobilité propre a créé un environnement propice à l'adoption des VPC. L'approche de l'Inde en matière de développement de la mobilité hydrogène se caractérise par un mélange unique d'initiatives gouvernementales et de participation du secteur privé. Le pays développe activement son écosystème hydrogène, avec plusieurs projets pilotes et démonstrations mettant en valeur le potentiel de la technologie des véhicules à pile à combustible dans diverses applications de transport. Les grands constructeurs automobiles investissent de plus en plus dans des installations de recherche et développement sur les VPC en Inde, reconnaissant le potentiel du pays en tant que marché clé pour les solutions de mobilité hydrogène. L'accent mis par le gouvernement sur la réduction des importations de pétrole et la réalisation de l'indépendance énergétique a conduit à des politiques favorables aux technologies à carburant alternatif, y compris les piles à combustible à hydrogène. De plus, la solide base de fabrication automobile et l'expertise en ingénierie de l'Inde constituent un fondement solide pour la localisation de la production de VPC et la réduction des coûts. L'accent mis par le pays sur le développement des capacités de production d'hydrogène vert renforce davantage sa position sur le marché des VPC.
Marché des Véhicules à Pile à Combustible en Asie-Pacifique en Chine
Le marché chinois des véhicules à pile à combustible à hydrogène fait preuve d'un dynamisme remarquable, soutenu par la stratégie globale du pays pour le développement de la mobilité hydrogène. L'approche de la nation combine un fort soutien politique avec des investissements industriels substantiels, créant un écosystème robuste pour la croissance des VPC. Les autorités chinoises ont mis en œuvre diverses initiatives pour promouvoir la technologie des piles à combustible à hydrogène, notamment des subventions pour la recherche et le développement, des projets de démonstration et le développement des infrastructures. Les vastes capacités de fabrication et les avantages de la chaîne d'approvisionnement du pays ont permis une montée en puissance rapide de la production de VPC tout en réduisant les coûts. Les gouvernements locaux à travers la Chine ont activement soutenu le déploiement des véhicules à pile à combustible, notamment dans les applications de transport public et de logistique. L'engagement de la nation à développer une industrie de l'énergie hydrogène de classe mondiale a attiré des investissements significatifs de la part d'acteurs nationaux et internationaux. Par ailleurs, l'accent stratégique de la Chine sur l'établissement de clusters industriels hydrogène a créé des centres d'excellence pour le développement et la commercialisation de la technologie VPC. L'accent mis par le pays sur le développement de la propriété intellectuelle nationale dans la technologie des piles à combustible a conduit à de nombreuses avancées technologiques et innovations.
Marché des Véhicules à Pile à Combustible en Asie-Pacifique dans les Autres Pays
Le marché des véhicules à pile à combustible à hydrogène dans les autres pays d'Asie-Pacifique, notamment la Corée du Sud, l'Australie, l'Indonésie, la Malaisie et la Thaïlande, présente des degrés variables de développement et de potentiel. Ces nations formulent et mettent activement en œuvre des stratégies hydrogène, reconnaissant le rôle crucial de la technologie de groupe motopropulseur à hydrogène dans leurs plans de transition énergétique. Chaque pays apporte des atouts uniques à l'écosystème régional des VPC : les capacités avancées de fabrication automobile de la Corée du Sud, les abondantes ressources en énergie renouvelable de l'Australie pour la production de véhicules à hydrogène vert, et l'attention croissante des nations d'Asie du Sud-Est pour les solutions de transport durable. Ces marchés se caractérisent par une collaboration croissante entre les agences gouvernementales, les institutions de recherche et les acteurs du secteur privé pour faire progresser la technologie et le développement des infrastructures des VPC. La diversité des approches en matière d'adoption des VPC dans ces pays contribue à la robustesse globale du marché des véhicules à pile à combustible en Asie-Pacifique. Leurs efforts collectifs dans le développement des infrastructures hydrogène, la mise en œuvre de politiques favorables et la promotion de l'innovation créent un environnement dynamique pour la croissance de l'industrie régionale des VPC.
Paysage Concurrentiel
Principales Entreprises du Marché des Véhicules à Pile à Combustible en Asie-Pacifique
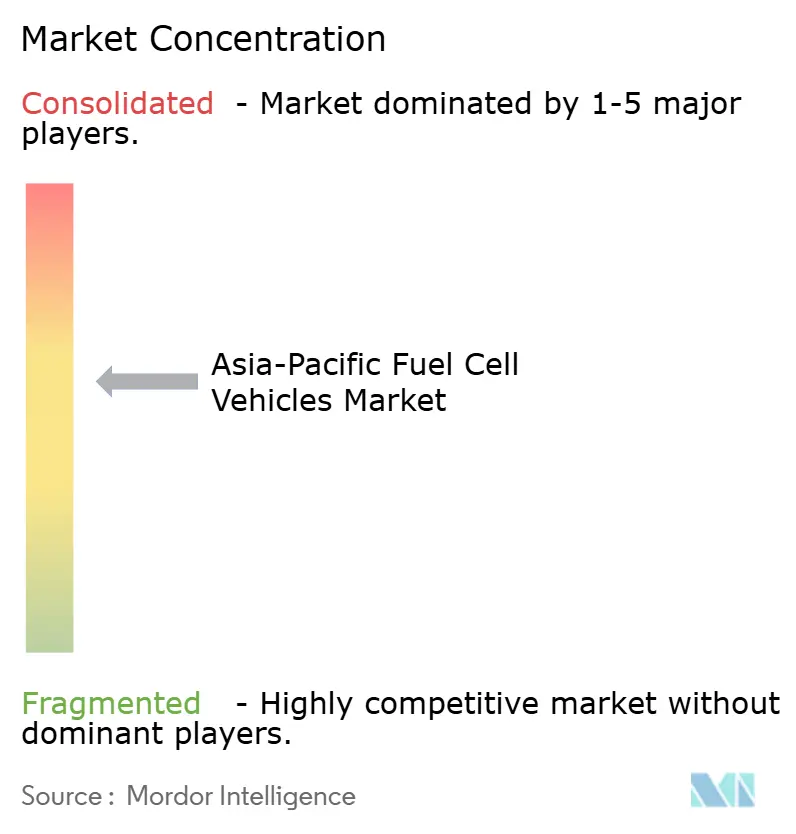
Le marché des véhicules à pile à combustible en Asie-Pacifique présente une concentration modérée, Toyota, Hyundai et SAIC Motor représentant une part significative des expéditions d'unités. Les entreprises d'État chinoises resserrent les marges de la chaîne d'approvisionnement en intégrant la production de membranes, l'assemblage de véhicules et les stations de ravitaillement. Cette intégration crée des défis de prix pour les concurrents japonais et coréens tout en permettant aux acteurs chinois de protéger leurs rendements.
Les écarts technologiques se réduisent. La plupart des constructeurs passent à des systèmes de stockage avancés, à des charges en platine réduites et à des architectures de stacks modulaires. Ballard a obtenu plusieurs brevets axés sur la durabilité des membranes et la récupération des catalyseurs, ce qui pourrait prolonger considérablement la durée de vie des stacks. Suite à la résiliation de sa coentreprise avec Volvo, Daimler a protégé sa propriété intellectuelle et teste activement des prototypes en Australie et au Japon.
Des opportunités subsistent dans les camions rigides de taille moyenne et les engins hors route, où les véhicules électriques à batterie continuent de faire face à des contraintes de masse et de cycle de service. Hyzon a récemment livré un nombre substantiel de camions à des clients en Chine, tandis que Weichai a franchi une étape importante en surmontant les barrières de coûts grâce à des composants localisés. À mesure que la densité des infrastructures augmente, les barrières à l'entrée diminueront ; cependant, le leadership en matière de coûts et une chaîne d'approvisionnement en hydrogène verticalement intégrée resteront des facteurs concurrentiels essentiels.
Leaders du Secteur des Véhicules à Pile à Combustible en Asie-Pacifique
-
Honda Motor Co. Ltd.
-
Hyundai Motor Company
-
Nissan Motor Co. Ltd.
-
Toyota Motor Corporation
-
Daimler Truck
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules à Pile à Combustible en Asie-Pacifique Entreprises couvertes dans ce rapport
- Ballard Power Systems
- Daimler Truck
- Dongfeng Motor Corporation
- Honda Motor Co. Ltd.
- Hyundai Motor Company
- Sinopec
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Foton Motor Group
- SAIC Motor Corporation
- FAW Group
- Hyzon Motors
- Weichai Power
- Tata Motors
- Ashok Leyland
- XCMG Automotive
- SANY Group
- UD Trucks
Développements industriels récents dans Marché des Véhicules à Pile à Combustible en Asie-Pacifique
- Juillet 2026 : NIPPON HEV, en collaboration avec Nippon Energy, a présenté sa plateforme de mobilité urbaine de nouvelle génération. La gamme à venir combine des systèmes de propulsion électrique et à hydrogène H₂ pour les véhicules urbains légers de navetteurs et les véhicules lourds, visant à réduire la pression sur le réseau électrique régional.
- Janvier 2026 : Toyota a commencé les livraisons au détail de la Mirai 2026, un véhicule électrique à pile à combustible à hydrogène doté d'une autonomie estimée par l'EPA à 402 miles. Le véhicule comprend également la suite Toyota Safety Sense 3.0, qui fournit des technologies avancées d'aide à la conduite conçues pour améliorer la sécurité et le confort de conduite.
- Novembre 2025 : Hyundai Motor a dévoilé le NEXO de nouvelle génération, ciblant une autonomie de 826 km selon le cycle WLTP et une puissance combinée de 190 kW avant son lancement mondial début 2026.
Périmètre du Rapport sur le Marché des Véhicules à Pile à Combustible en Asie-Pacifique
Le périmètre du rapport comprend le type de véhicule (voitures particulières et autres), le type de pile à combustible (PEMFC et autres), la puissance nominale (moins de 100 kW et plus), l'autonomie de conduite (moins de 400 km et plus) et la géographie. Les prévisions du marché sont exprimées en valeur (USD) et en volume (unités).
Aperçu de la segmentation
| Véhicules Commerciaux | Bus |
| Camions Commerciaux Lourds | |
| Camionnettes Légères | |
| Fourgonnettes Légères | |
| Camions Commerciaux de Tonnage Moyen |
| Australie |
| Chine |
| Inde |
| Indonésie |
| Japon |
| Malaisie |
| Corée du Sud |
| Thaïlande |
| Reste de l'APAC |
| Type de Véhicule | Véhicules Commerciaux | Bus |
| Camions Commerciaux Lourds | ||
| Camionnettes Légères | ||
| Fourgonnettes Légères | ||
| Camions Commerciaux de Tonnage Moyen | ||
| Pays | Australie | |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Malaisie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Reste de l'APAC |
Définition du marché
- Type de Véhicule - La catégorie comprend les voitures particulières et les véhicules commerciaux.
- Type de Carrosserie du Véhicule - Pour les Voitures Particulières, la catégorie comprend les Berlines à hayon, les Berlines, les Véhicules Utilitaires Sport et les Véhicules Multifonctions ; pour les Véhicules Commerciaux, elle couvre les Camionnettes Légères, les Fourgonnettes Légères, les Camions Commerciaux de Tonnage Moyen, les Camions Commerciaux Lourds et les Bus Moyens et Lourds.
- Catégorie de Carburant - La catégorie couvre exclusivement les Véhicules Électriques à Pile à Combustible (FCEV).
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules tout électriques ou véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV n'ont pas de moteur à combustion interne et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement tous les véhicules tout électriques ainsi que les hybrides rechargeables. |
| Véhicule Électrique Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne, soit par un moteur électrique. Contrairement aux véhicules électriques hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à Combustion Interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence/pétrole ou au diesel. |
| Véhicule Électrique Hybride | Un véhicule alimenté par un moteur à combustion interne en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du moteur à combustion interne et le freinage régénératif. |
| Véhicules Commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules utilitaires légers et les véhicules moyens et lourds. |
| Véhicules de Tourisme | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Utilitaires Légers | Les véhicules commerciaux pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| Véhicules Moyens et Lourds | Les véhicules commerciaux pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont tous deux considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules hybrides diesel-électriques. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils de recharge. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un moteur à combustion interne. La batterie peut être chargée soit par freinage régénératif utilisant le moteur à combustion interne, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Berline à Hayon | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de quatre roues motrices et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules multifonctions (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen respectif. Lors de l'estimation du prix de vente moyen, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences variables des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.


