
Tamaño y Participación del Mercado de Vehículos de Pila de Combustible de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
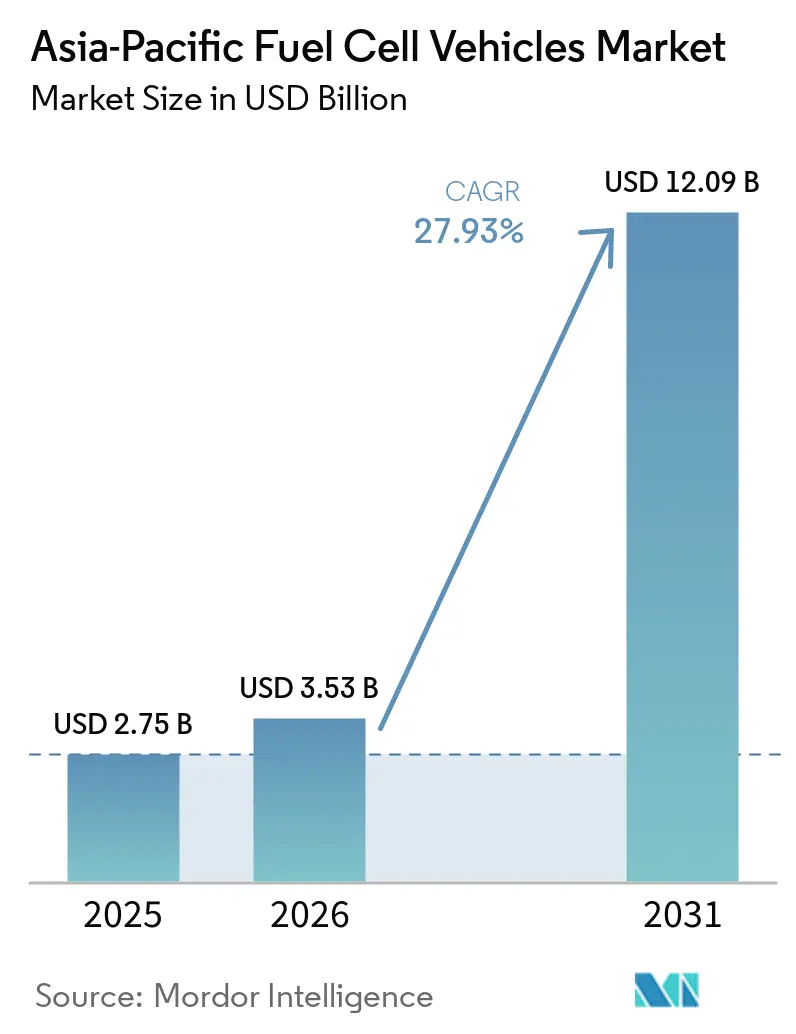
| Tamaño del mercado en el año base (2025) | 2.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.93 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Pila de Combustible de Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Vehículos de Pila de Combustible de Asia-Pacífico fue valorado en 2,75 mil millones de USD en 2025 y alcanzó los 3,53 mil millones de USD en 2026, y se espera que llegue a 12,09 mil millones de USD en 2031, creciendo a una CAGR del 27,93% durante 2026-2031. Los mandatos gubernamentales, la reducción de los costos de las pilas y los corredores de repostaje diseñados específicamente están orientando las flotas de vehículos pesados hacia el hidrógeno, especialmente en rutas donde el peso de las baterías o el tiempo de inactividad durante la carga reduciría la utilización de la carga útil. Corea del Sur lideró los ingresos regionales en 2025, aunque las cadenas de suministro verticalmente integradas de China y los objetivos de flotas municipales la posicionan como el mercado de más rápido crecimiento hasta 2031. Las pilas de combustible de membrana de intercambio de protones están reduciendo la carga de platino con suficiente rapidez como para acercar el costo total del vehículo a la paridad con el diésel para los operadores de alto kilometraje. La densidad de la infraestructura está mejorando a medida que las empresas de petróleo, gas y servicios públicos ubican electrolizadores junto a estaciones de servicio, un movimiento que reduce los costos de transporte de hidrógeno y eleva la utilización de las estaciones por encima de los umbrales de equilibrio. La dinámica competitiva favorece a los actores que combinan la producción de pilas con el ensamblaje de vehículos y el suministro de combustible, comprimiendo los márgenes de las empresas que aún dependen de componentes discretos importados.
Conclusiones Clave del Informe
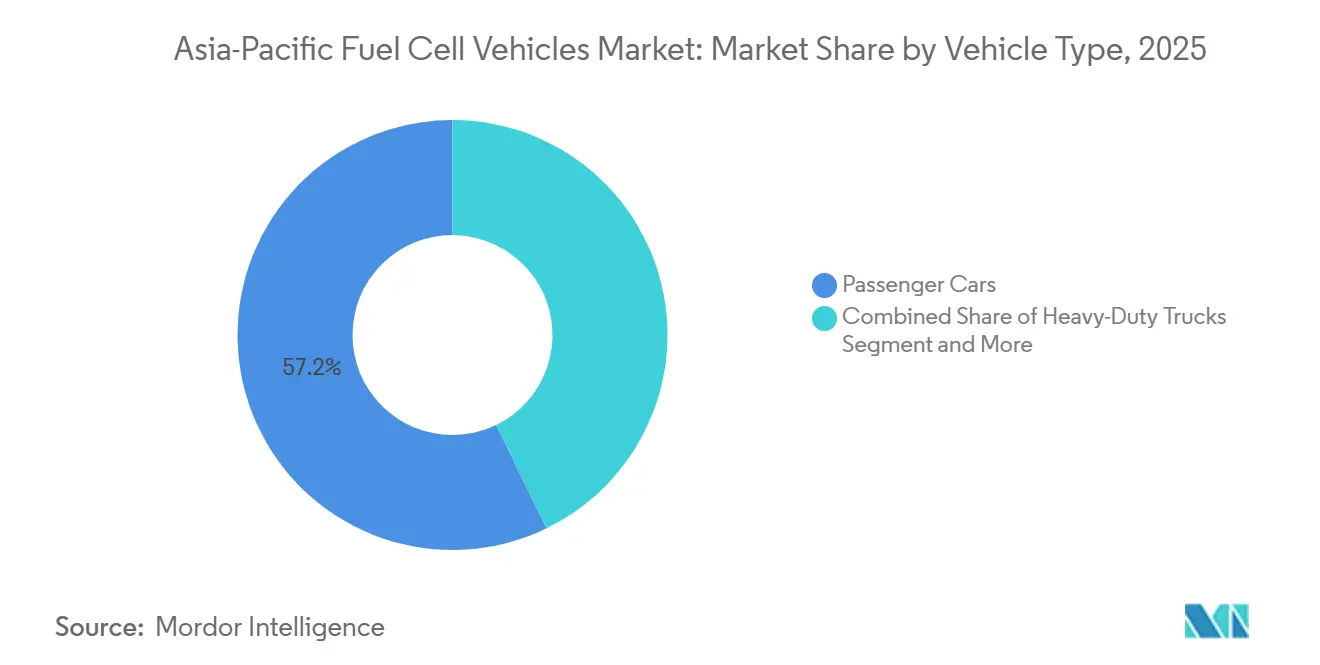
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación del 57,16% del mercado de vehículos de pila de combustible de Asia-Pacífico en 2025, mientras que se proyecta que los camiones de servicio pesado registren la CAGR más alta del 28,94% hasta 2031.
- Por tipo de pila de combustible, las pilas de membrana de intercambio de protones capturaron el 83,37% de los envíos en 2025 y avanzan a una CAGR del 28,98%, superando ampliamente a las tecnologías de óxido sólido y alcalinas.
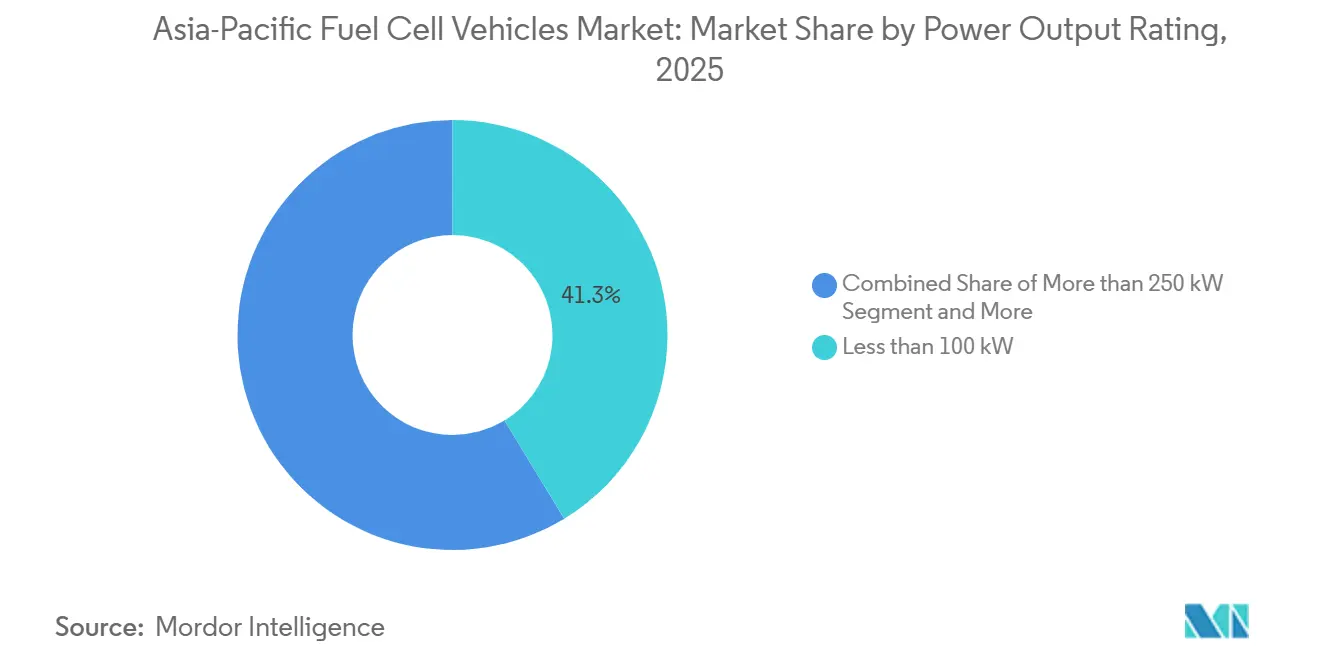
- Por clasificación de potencia de salida, los sistemas por debajo de 100 kW representaron el 41,27% del tamaño del mercado de vehículos de pila de combustible de Asia-Pacífico en 2025, mientras que los trenes de potencia por encima de 250 kW se están expandiendo a la CAGR más alta del segmento del 29,04%.
- Por autonomía de conducción, las autonomías de 400-700 km representaron la mayor participación del 56,27% en 2025; los vehículos capaces de superar los 700 km están creciendo a una CAGR del 29,01% hasta 2031.
- Por país, Corea del Sur mantuvo el 37,71% de los ingresos regionales en 2025, pero se prevé que China sea la geografía de más rápido crecimiento con una CAGR del 28,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización Comercial y de Vehículos Pesados | +7.1% | Global, con concentración en China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Sólidas Políticas Gubernamentales y Subsidios | +6.2% | China, Japón, Corea del Sur, India | Mediano plazo (2-4 años) |
| Inversión Estratégica en Infraestructura | +5.3% | China, Corea del Sur, Japón, Australia | Largo plazo (≥ 4 años) |
| Ventajas del Repostaje Rápido | +4.8% | Núcleo de Asia-Pacífico, con extensión a Australia e India | Mediano plazo (2-4 años) |
| Fabricación Nacional e I+D | +3.9% | China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Iniciativas de Seguridad Energética | +2.4% | Japón, Corea del Sur, India, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización Comercial y de Vehículos Pesados
Las empresas de transporte de carga recurren cada vez más al hidrógeno, ya que los paquetes de baterías reducen la capacidad de carga útil y los tiempos de inactividad durante la carga interrumpen las operaciones de múltiples turnos. En los últimos años, Hyundai entregó un número significativo de camiones Xcient de pila de combustible a flotas nacionales, logrando una notable tasa de utilización gracias al repostaje rápido. Esto superó la utilización registrada por sus homólogos eléctricos de batería. Aproximadamente en el mismo período, Toyota y Hino iniciaron un proyecto piloto con varios equipos de pila de combustible para el transporte de arrastre portuario en la ruta Tokio-Osaka, una ruta que prohibirá el diésel en un futuro próximo. En respuesta a los decretos municipales chinos, las ciudades con grandes poblaciones deben hacer la transición de una parte de sus autobuses de tránsito a trenes de potencia de cero emisiones en los próximos años. Este mandato se inclina hacia las pilas de combustible para rutas de mayor distancia. Los modelos internos de flotas sugieren que los operadores con alto kilometraje anual verán cómo los camiones de pila de combustible alcanzan la paridad de costos con el diésel en los próximos años. Con un número creciente de chasis de servicio pesado que superan este kilometraje, se espera que la demanda de estas unidades aumente rápidamente durante el período de pronóstico.
Sólidas Políticas Gubernamentales y Subsidios
Los tesoros nacionales y provinciales están pasando de los reembolsos únicos por compra a iniciativas de cofinanciación. Estas iniciativas agrupan vehículos, suministro de hidrógeno e infraestructura de depósitos. China continúa con su incentivo por vehículo durante varios años. Sin embargo, el desembolso ahora está vinculado al abastecimiento de hidrógeno a partir de energías renovables o subproductos industriales. Este movimiento alienta a las flotas a optar por contratos de suministro de bajo contenido de carbono. La Hoja de Ruta de la Economía del Hidrógeno 2.0 de Corea del Sur asigna financiación significativa para establecer corredores de vehículos pesados. Estos corredores se extienden entre las principales ciudades y tienen como objetivo reducir los períodos de recuperación de la inversión para los camiones de larga distancia a un plazo competitivo. La actualización de la Estrategia de Crecimiento Verde de Japón exige que, en pocos años, los operadores de carga metropolitana garanticen que una parte notable de los nuevos registros comerciales sean de cero emisiones. Esto crea efectivamente un grupo de demanda reservada para camiones de pila de combustible. India está invirtiendo fuertemente en fondos de viabilidad diferencial.
Inversión Estratégica en Infraestructura
Los operadores dirigen cada vez más los vehículos a sitios de alto rendimiento, lo que lleva a un aumento significativo en la utilización de las estaciones a lo largo de los años y acorta los horizontes de equilibrio. China Petroleum & Chemical Corporation ha asignado un presupuesto sustancial para construir numerosas estaciones en autopistas, cada una diseñada para manejar un alto volumen de vehículos diariamente, posicionándose para acomodar el aumento anticipado en los volúmenes de camiones. En los próximos años, la empresa conjunta de Hyundai Oilbank y SK E&S de Corea del Sur planea introducir varias estaciones de electrolizadores co-ubicadas, una estrategia que no solo reduce los costos de transporte sino que también les permite fijar precios competitivos para el hidrógeno. Indian Oil Corporation ha iniciado proyectos en múltiples sitios en colaboración con las flotas de autobuses de Tata y Ashok Leyland, con el objetivo de su puesta en marcha en un futuro próximo. A medida que los costos de los electrolizadores y la compresión disminuyen, los puntos de referencia de utilización muestran una tendencia a la baja, lo que indica que incluso los depósitos de servicio mediano podrían alcanzar la rentabilidad antes de lo esperado [1].
Ventajas del Repostaje Rápido
Los gestores de flotas ahora pueden alinear los horarios de turnos de diésel sin necesidad de grandes depósitos de carga, gracias a la capacidad de mantener los tiempos de llenado cortos. Recientemente, Sinopec inauguró varias estaciones, ofreciendo a los autobuses urbanos un proceso de repostaje rápido y eficiente, y a los camiones un llenado ligeramente más largo pero igualmente ágil. Ampol de Australia está preparada para reconvertir varios puntos de venta en un futuro próximo, permitiendo a los transportistas mineros de Nueva Gales del Sur y Victoria mantener sus ciclos de trabajo prolongados. La introducción de dispensadores móviles en prefecturas rurales de Japón ha reducido significativamente los gastos de capital, demostrando que la cobertura de estaciones puede expandirse sin necesidad de nuevas construcciones. El análisis logístico revela que los camiones que repostan durante un único descanso del conductor experimentan un notable aumento en la utilización en comparación con sus homólogos eléctricos de batería, una diferencia que efectivamente compensa el mayor gasto de capital en vehículos. A medida que aumenta la densidad de las estaciones, esta ventaja de repostaje podría convertirse en un factor fundamental para el transporte de carga urgente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales | -4.7% | Global, agudo en India, Indonesia, Tailandia | Corto plazo (≤ 2 años) |
| Infraestructura de Repostaje Incipiente | -3.9% | India, Indonesia, Malasia, Tailandia, Australia | Mediano plazo (2-4 años) |
| Desafíos en la Cadena de Suministro de Hidrógeno | -2.8% | Asia-Pacífico excluyendo China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Problemas Técnicos y de Durabilidad | -1.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales
En 2025, los camiones de pila de combustible eran significativamente más caros que sus homólogos diésel, con una prima de precio sustancial. Esta dinámica de precios restringió su adopción principalmente a flotas que se beneficiaban de subsidios o aquellas que operaban en ciclos de trabajo de larga distancia. Por ejemplo, un camión de pila de combustible de Hyundai requería una alta utilización anual durante varios años para lograr la recuperación de la inversión, un umbral que generalmente cumplen operaciones como la logística de concentrador y radio o el transporte de arrastre portuario. Mientras tanto, el Mirai de Toyota tenía un precio significativamente más alto que los sedanes híbridos en Japón, lo que limitó sus ventas predominantemente a entidades corporativas. En India, los autobuses prototipo eran considerablemente más caros que sus homólogos de gas natural comprimido, lo que llevó a los municipios a depender de subvenciones centrales para las compras. Para eliminar la prima en las clases comerciales, los fabricantes apuntaban a reducir significativamente los costos de las pilas en pocos años.
Infraestructura de Repostaje Incipiente
La densidad de estaciones fuera de Corea del Sur, Japón y la costa de China aún no es suficiente para apoyar la cobertura interurbana. A mediados de la década, India había establecido solo un número limitado de dispensadores públicos, todos concentrados en pocas regiones metropolitanas, lo que a su vez limitó las operaciones de las flotas. Indonesia, con planes para un pequeño número de estaciones en los próximos años, se queda significativamente por detrás del punto de referencia impulsado económicamente requerido para operaciones eficientes. Aproximadamente en el mismo período, Australia contaba con un puñado de estaciones urbanas, aunque las rutas mineras continuaron dependiendo del diésel hasta que se materializó el financiamiento para la expansión de corredores. Con un alto gasto de capital promedio por sitio, los inversores privados se muestran reacios, a menos que exista una garantía de rendimiento por parte de flotas ancla.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Las Flotas Comerciales Impulsan la Adopción del HidrógenoLos camiones de servicio pesado están en camino de alcanzar una CAGR del 28,94% hasta 2031, reduciendo constantemente la brecha con el segmento de automóviles de pasajeros que representó el 57,16% de los ingresos de 2025 dentro del mercado de vehículos de pila de combustible de Asia-Pacífico. El año pasado, las flotas municipales de China registraron importantes ciclos de trabajo diarios para miles de autobuses. A medida que Japón y Corea del Sur se preparan para las restricciones al diésel urbano en un futuro próximo, las furgonetas comerciales ligeras y las camionetas representaron una parte notable de las ventas, atendiendo a los operadores de última milla.
Las regulaciones más estrictas en puertos y autopistas, que penalizan las emisiones de partículas, están impulsando el impulso en el sector de vehículos pesados. Además, una vez que los vehículos alcanzan un alto kilometraje anual, los propietarios se benefician de las ganancias en el costo total de propiedad. En los últimos años, los vehículos de pila de combustible han capturado una creciente participación de mercado en Asia-Pacífico para maquinaria fuera de carretera, incluidas carretillas elevadoras portuarias y remolcadores de aeropuerto. Esta participación está aumentando a medida que los propietarios de equipos se dan cuenta de que los paquetes de baterías dificultan las operaciones de múltiples turnos. Si bien la demanda de automóviles de pasajeros está limitada por la infraestructura, los libros de pedidos de los fabricantes de equipos originales permanecen sin excedente de existencias, lo que indica un nicho minorista equilibrado, aunque modesto.

Por Tipo de Pila de Combustible:
El Dominio de la PEMFC Reforzado por la Reducción de CostosLa tecnología PEMFC mantuvo una participación del 83,37% en 2025, y las previsiones de los proveedores apuntan a una CAGR del 28,98% a medida que las membranas de grado automotriz dominan los casos de uso de propulsión. Las unidades de óxido sólido capturaron una notable participación de mercado, sirviendo principalmente como fuentes de energía auxiliares en camiones y plataformas marinas, donde obtienen beneficios de eficiencia a altas temperaturas de operación.
En Asia-Pacífico, el mercado de vehículos de pila de combustible alcalinos y de ácido fosfórico sigue siendo limitado. Esto se debe a los desafíos relacionados con el peso, el tiempo de arranque y el manejo del electrolito, que no cumplen con las expectativas de las flotas. Mientras tanto, en Hyundai Mobis, las reducciones en la carga de platino han reducido significativamente los costos de las pilas PEM. Por otro lado, los proveedores de SOFC aún están abordando los problemas de latencia en el arranque, lo que retrasa el lanzamiento comercial para sus roles de extensión de autonomía a un cronograma posterior.
Por Clasificación de Potencia de Salida:
Los Sistemas de Alta Potencia Ganan Terreno a Medida que los Camiones EscalanLos sistemas por debajo de 100 kW suministraron el 41,27% del mercado de vehículos de pila de combustible de Asia-Pacífico en 2025, atendiendo a automóviles compactos, furgonetas y autobuses urbanos. En la clase de banda media de 100-250 kW, una parte considerable fue para camiones de servicio mediano y autocares interurbanos que requieren mayores reservas de par motor.
La demanda está desplazándose hacia arriba: las unidades por encima de 250 kW están creciendo a una CAGR del 29,04%, impulsadas por el transporte de arrastre portuario, el transporte de larga distancia y los camiones mineros donde las penalizaciones de carga útil de las baterías son más agudas. Un mayor volumen distribuye los gastos generales fijos de fabricación de pilas entre más kilovatios, lo que permite que los precios por kW caigan un 22% en relación con las plataformas de menos de 100 kW, acelerando la adopción en aplicaciones pesadas.
Por Autonomía de Conducción:
Las Plataformas de Largo Alcance Capturan la Demanda de las FlotasEl segmento de 400-700 km representó el 56,27% de las ventas de 2025, equilibrando la masa del depósito con la cobertura de ciudad a ciudad. Sin embargo, los vehículos que superan los 700 km están creciendo a una CAGR del 29,01% porque los transportistas prefieren recorridos de un solo turno sin paradas intermedias en la ruta.
A medida que mejoró la densidad de las estaciones, la penalización operativa de transportar hidrógeno adicional disminuyó, lo que llevó a una disminución en la participación del mercado de Asia-Pacífico para automóviles y furgonetas de pila de combustible de menor autonomía. Si bien los prototipos de hidrógeno líquido han demostrado autonomías significativamente extendidas durante las pruebas, su comercialización está condicionada a los carriles de repostaje criogénico, que actualmente se encuentran fuera de los ciclos de financiación existentes.
Análisis Geográfico
Mercado de Vehículos de Pila de Combustible de Asia-Pacífico en Japón
Japón continúa dominando el mercado de vehículos de pila de combustible de Asia-Pacífico, con una cuota de mercado de aproximadamente el 98% del total en 2024. La posición de liderazgo del país está respaldada por su estrategia integral de sociedad del hidrógeno, que enfatiza el hidrógeno como fuente de energía fundamental para alcanzar la neutralidad de carbono en 2050. El éxito de Japón en el sector de vehículos de pila de combustible de hidrógeno está impulsado por cuantiosas inversiones gubernamentales en tecnología de hidrógeno y desarrollo de infraestructura. El país ha implementado políticas específicas que respaldan el desarrollo y la implantación de vehículos de pila de combustible (VPC), incluidas subvenciones significativas para la compra de vehículos y financiación para la construcción de estaciones de repostaje de hidrógeno. Los fabricantes de automóviles japoneses se han consolidado como líderes mundiales en tecnología automotriz de hidrógeno, innovando y mejorando continuamente el rendimiento de los vehículos al tiempo que reducen los costos. El sólido ecosistema de investigación y desarrollo del país, junto con la estrecha colaboración entre los actores de la industria y los organismos gubernamentales, ha creado un entorno favorable para el avance de los VPC. Además, el enfoque estratégico de Japón en el desarrollo de una cadena de suministro integral de hidrógeno ha contribuido a abordar uno de los principales desafíos que enfrenta la adopción de los VPC: la disponibilidad de infraestructura de combustible de hidrógeno.
Mercado de Vehículos de Pila de Combustible de Asia-Pacífico en India
El mercado de vehículos de pila de combustible de hidrógeno de India experimenta un crecimiento notable, con una CAGR proyectada de aproximadamente el 107% entre 2024 y 2029. El impulso decidido del país hacia soluciones de movilidad limpia ha creado un entorno propicio para la adopción de los VPC. El enfoque de India en el desarrollo de la movilidad de hidrógeno se caracteriza por una combinación singular de iniciativas gubernamentales y participación del sector privado. El país ha estado desarrollando activamente su ecosistema de hidrógeno, con varios proyectos piloto y demostraciones que muestran el potencial de la tecnología de vehículos de pila de combustible en diversas aplicaciones de transporte. Los principales fabricantes de automóviles invierten cada vez más en instalaciones de investigación y desarrollo de VPC dentro de India, reconociendo el potencial del país como mercado clave para las soluciones de movilidad de hidrógeno. El énfasis del gobierno en reducir las importaciones de petróleo y lograr la independencia energética ha dado lugar a políticas de apoyo para las tecnologías de combustibles alternativos, incluidas las pilas de combustible de hidrógeno. Asimismo, la sólida base de fabricación automotriz y la experiencia en ingeniería de India proporcionan una base firme para localizar la producción de VPC y reducir los costos. El enfoque del país en el desarrollo de capacidades de producción de hidrógeno verde refuerza aún más su posición en el mercado de los VPC.
Mercado de Vehículos de Pila de Combustible de Asia-Pacífico en China
El mercado de vehículos de pila de combustible de hidrógeno de China demuestra un dinamismo notable, respaldado por la estrategia integral del país para el desarrollo de la movilidad de hidrógeno. El enfoque de la nación combina un sólido apoyo político con una inversión industrial sustancial, creando un ecosistema robusto para el crecimiento de los VPC. Las autoridades chinas han implementado diversas iniciativas para promover la tecnología de pila de combustible de hidrógeno, incluidas subvenciones para la investigación y el desarrollo, proyectos de demostración y desarrollo de infraestructura. Las vastas capacidades de fabricación y las ventajas de la cadena de suministro del país han permitido escalar rápidamente la producción de VPC al tiempo que se reducen los costos. Los gobiernos locales de toda China han apoyado activamente el despliegue de vehículos de pila de combustible, especialmente en aplicaciones de transporte público y logística. El compromiso de la nación con el desarrollo de una industria de energía de hidrógeno de clase mundial ha atraído inversiones significativas tanto de actores nacionales como internacionales. Además, el enfoque estratégico de China en el establecimiento de clústeres industriales de hidrógeno ha creado centros de excelencia para el desarrollo y la comercialización de la tecnología de los VPC. El énfasis del país en el desarrollo de propiedad intelectual autóctona en tecnología de pilas de combustible ha dado lugar a numerosos avances tecnológicos e innovaciones.
Mercado de Vehículos de Pila de Combustible de Asia-Pacífico en Otros Países
El mercado de vehículos de pila de combustible de hidrógeno en otros países de Asia-Pacífico, incluidos Corea del Sur, Australia, Indonesia, Malasia y Tailandia, presenta distintos grados de desarrollo y potencial. Estas naciones están formulando e implementando activamente estrategias de hidrógeno, reconociendo el papel crucial de la tecnología de tren de potencia de hidrógeno en sus planes de transición energética. Cada país aporta fortalezas únicas al ecosistema regional de VPC: las avanzadas capacidades de fabricación automotriz de Corea del Sur, los abundantes recursos de energía renovable de Australia para la producción de vehículos de hidrógeno verde, y el creciente enfoque de las naciones del Sudeste Asiático en soluciones de transporte sostenible. Estos mercados se caracterizan por una creciente colaboración entre organismos gubernamentales, instituciones de investigación y actores del sector privado para avanzar en el desarrollo de la tecnología e infraestructura de los VPC. La diversidad de enfoques para la adopción de los VPC en estos países contribuye a la solidez general del mercado de vehículos de pila de combustible de Asia-Pacífico. Sus esfuerzos colectivos en el desarrollo de infraestructura de hidrógeno, la implementación de políticas de apoyo y el fomento de la innovación crean un entorno dinámico para el crecimiento de la industria regional de los VPC.
Panorama Competitivo
Principales Empresas en el Mercado de Vehículos de Pila de Combustible de Asia-Pacífico
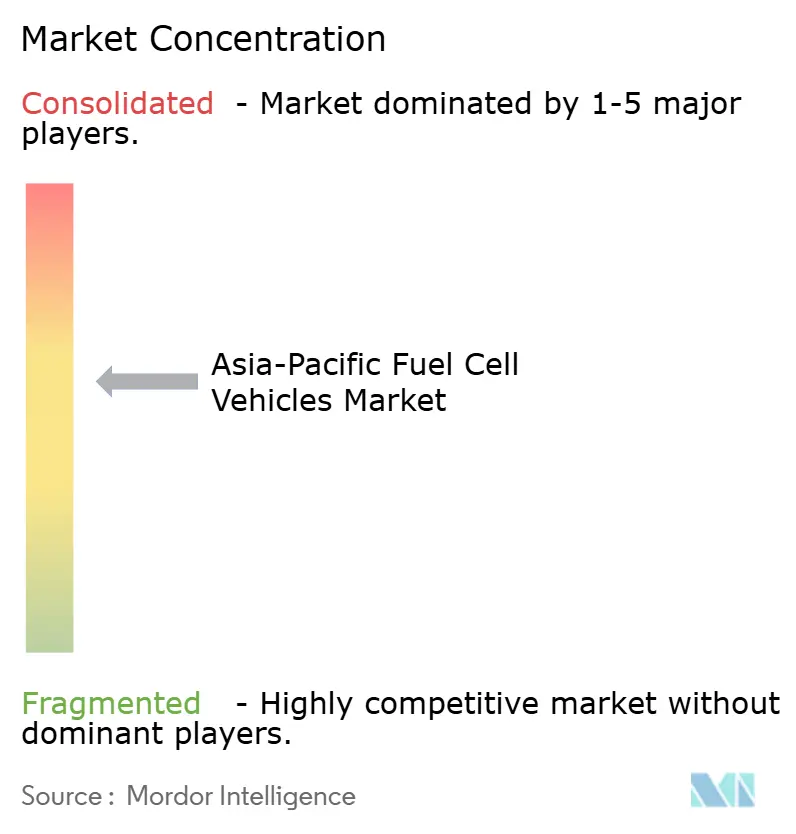
El mercado de vehículos de pila de combustible de Asia-Pacífico muestra una concentración moderada, con Toyota, Hyundai y SAIC Motor representando una participación significativa de los envíos de unidades. Las empresas estatales chinas están ajustando los márgenes de la cadena de suministro mediante la integración de la producción de membranas, el ensamblaje de vehículos y las estaciones de repostaje. Esta integración crea desafíos de precios para los competidores japoneses y coreanos, al tiempo que permite a los actores chinos proteger sus rendimientos.
Las brechas tecnológicas se están reduciendo. La mayoría de los fabricantes de equipos originales están haciendo la transición a sistemas de almacenamiento avanzados, menores cargas de platino y arquitecturas de pilas modulares. Ballard ha asegurado múltiples patentes centradas en la durabilidad de las membranas y la recuperación de catalizadores, lo que podría extender significativamente la vida útil de las pilas. Tras la terminación de su empresa conjunta con Volvo, Daimler ha protegido su propiedad intelectual y está probando activamente prototipos en Australia y Japón.
Las oportunidades permanecen en los camiones rígidos de servicio mediano y los equipos fuera de carretera, donde los vehículos eléctricos de batería continúan enfrentando restricciones de masa y ciclo de trabajo. Hyzon ha entregado recientemente un número sustancial de camiones a clientes en China, mientras que Weichai ha logrado un hito al superar las barreras de costos mediante componentes localizados. A medida que aumenta la densidad de la infraestructura, las barreras de entrada disminuirán; sin embargo, el liderazgo en costos y un suministro de hidrógeno verticalmente integrado seguirán siendo factores competitivos críticos.
Líderes de la Industria de Vehículos de Pila de Combustible de Asia-Pacífico
-
Honda Motor Co. Ltd.
-
Hyundai Motor Company
-
Nissan Motor Co. Ltd.
-
Toyota Motor Corporation
-
Daimler Truck
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos de Pila de Combustible de Asia-Pacífico Empresas cubiertas en este informe
- Ballard Power Systems
- Daimler Truck
- Dongfeng Motor Corporation
- Honda Motor Co. Ltd.
- Hyundai Motor Company
- Sinopec
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Foton Motor Group
- SAIC Motor Corporation
- FAW Group
- Hyzon Motors
- Weichai Power
- Tata Motors
- Ashok Leyland
- XCMG Automotive
- SANY Group
- UD Trucks
Desarrollos recientes de la industria en Mercado de Vehículos de Pila de Combustible de Asia-Pacífico
- Julio de 2026: NIPPON HEV, en colaboración con Nippon Energy, presentó su plataforma de movilidad urbana de próxima generación. La próxima línea combina sistemas de propulsión eléctrica e H₂ de hidrógeno para vehículos urbanos ligeros de pasajeros y vehículos de servicio pesado, con el objetivo de reducir la presión sobre la red eléctrica regional.
- Enero de 2026: Toyota inició las entregas minoristas del Mirai 2026, un vehículo eléctrico de pila de combustible de hidrógeno que cuenta con una autonomía de conducción estimada por la EPA de 402 millas. El vehículo también incluye el conjunto Toyota Safety Sense 3.0, que proporciona tecnologías avanzadas de asistencia al conductor diseñadas para mejorar la seguridad y la comodidad de conducción.
- Noviembre de 2025: Hyundai Motor presentó el NEXO de próxima generación, con un objetivo de autonomía de 826 km en el ciclo WLTP y una potencia combinada de salida de 190 kW antes de su debut mundial a principios de 2026.
Alcance del Informe del Mercado de Vehículos de Pila de Combustible de Asia-Pacífico
El alcance del informe incluye Tipo de Vehículo (Automóviles de Pasajeros y Más), Tipo de Pila de Combustible (PEMFC y Más), Potencia de Salida (Menos de 100 kW y Más), Autonomía de Conducción (Menos de 400 km y Más) y Geografía. Las Previsiones del Mercado se expresan en Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Gran Carga | |
| Camiones de Recogida Comerciales Ligeros | |
| Furgonetas Comerciales Ligeras | |
| Camiones Comerciales de Mediana Carga |
| Australia |
| China |
| India |
| Indonesia |
| Japón |
| Malasia |
| Corea del Sur |
| Tailandia |
| Resto de APAC |
| Tipo de Vehículo | Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Gran Carga | ||
| Camiones de Recogida Comerciales Ligeros | ||
| Furgonetas Comerciales Ligeras | ||
| Camiones Comerciales de Mediana Carga | ||
| País | Australia | |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Malasia | ||
| Corea del Sur | ||
| Tailandia | ||
| Resto de APAC |
Definición de mercado
- Tipo de Vehículo - La categoría incluye automóviles de pasajeros y vehículos comerciales.
- Tipo de Carrocería de Vehículo - En la categoría de Automóviles de Pasajeros, se incluyen Hatchbacks, Sedanes, Vehículos Utilitarios Deportivos y Vehículos Multipropósito; para los Vehículos Comerciales, cubre Camiones de Recogida Comerciales Ligeros, Furgonetas Comerciales Ligeras, Camiones Comerciales de Mediana Carga, Camiones Comerciales de Gran Carga y Autobuses de Mediana y Gran Carga.
- Categoría de Combustible - La categoría cubre exclusivamente los Vehículos Eléctricos de Pila de Combustible (FCEV).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (EV) | Un vehículo que utiliza uno o más motores eléctricos para la propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para la propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna (ICE) y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente y generalmente incluye vehículos totalmente eléctricos así como híbridos enchufables. |
| EV Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna (ICE) o por un motor eléctrico. A diferencia de los EV híbridos normales, pueden cargarse externamente. |
| Motor de combustión interna | Un motor en el que la combustión de combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| EV Híbrido | Un vehículo impulsado por un motor de combustión interna (ICE) en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del ICE y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros (LCV) y vehículos de mediana y gran carga (M&HCV). |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o motor con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| M&HDT | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de ignición por compresión en lugar del sistema de ignición por chispa utilizado por la mayoría de los vehículos de gasolina. En tales vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime enormemente. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un automóvil de gasolina típicamente utiliza un motor de combustión interna de ignición por chispa. En tales vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como vehículos impulsados por gasolina con motores de combustión interna de ignición por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna (ICE) como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería así como por un ICE. La batería puede cargarse mediante frenado regenerativo usando el ICE o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en el extremo posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles vienen con tracción en las cuatro ruedas y generalmente tienen una alta distancia al suelo. Estos automóviles también pueden usarse como vehículos todoterreno. |
| MPV | Son vehículos multipropósito (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes del consumidor, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.


