
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
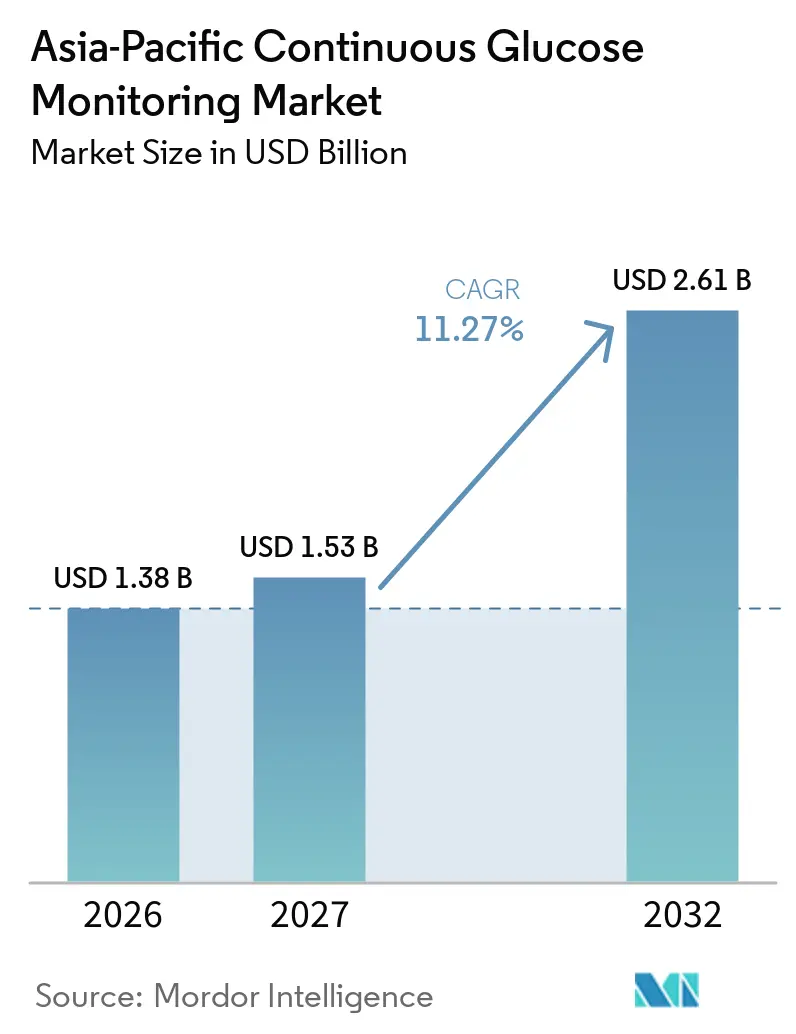
| Taille du marché de l'année de base (2026) | 1.38 Milliards de dollars |
| Taille du Marché (2027) | 1.53 Milliards de dollars |
| Taille du Marché (2032) | 2.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance continue du glucose en Asie-Pacifique par Mordor Intelligence
La taille du marché de la Surveillance Continue du Glucose en Asie-Pacifique devrait s'étendre de 1,38 milliard USD en 2026 et 1,53 milliard USD en 2027 à 2,61 milliards USD d'ici 2032, enregistrant un CAGR de 11,27 % entre 2027 et 2032.
La pandémie de COVID-19 a influencé positivement la croissance du marché des dispositifs de soins du diabète en Asie-Pacifique. La pandémie a accru la sensibilisation à la gestion du diabète et à l'importance d'une surveillance régulière de la glycémie. Les patients diabétiques infectés par le COVID-19 peuvent présenter une glycémie élevée, une variabilité anormale de la glycémie et des complications diabétiques. La prévalence du diabète chez les personnes atteintes de COVID-19 a entraîné une augmentation significative de la gravité et de la mortalité du COVID-19 chez les personnes atteintes de diabète de type 1 (DT1) ou de diabète de type 2 (DT2), notamment en association avec un mauvais contrôle glycémique. L'hyperglycémie de novo et le diabète de novo (DT1 et DT2) ont été de plus en plus reconnus dans le contexte du COVID-19 et ont ét associés à des résultats moins favorables. Pour éviter toute aggravation, la glycémie d'un patient doit être surveillée régulièrement, ce qui a souligné l'importance des dispositifs de surveillance de la glycémie. L'urgence pandémique a engendré une hausse des soins à distance, tant du côté des patients que des prestataires, et a levé de nombreuses barrières réglementaires de longue date.
L'expansion de la population diabétique en Asie du Sud-Est et dans le Pacifique occidental crée une large base d'utilisateurs potentiels pour la surveillance continue du glucose. La croissance des besoins en traitement, une meilleure sensibilisation à la variabilité glycémique et un accès accru aux technologies avancées de prise en charge du diabète devraient soutenir l'adoption de la surveillance continue du glucose dans la région.
L'incidence des nouveaux cas diagnostiqués de diabète de type 1 et de type 2 est en hausse, principalement attribuée à des facteurs tels que l'obésité, des habitudes alimentaires malsaines et le manque d'activité physique. La fréquence et l'omniprésence croissantes des patients diabétiques ainsi que les dépenses de santé dans les pays développés témoignent de l'utilisation croissante des produits de soins du diabète. Par ailleurs, l'adoption croissante des dispositifs d'administration d'insuline et la prévalence en hausse du diabète propulsent l'expansion du marché. Les principaux fabricants orientent leurs efforts vers les avancées technologiques et la création de produits sophistiqués afin de s'assurer une part de marché significative.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Le segment des capteurs détient la part de marché la plus élevée sur le marché de la surveillance continue du glucose en Asie-Pacifique.
Les capteurs de surveillance continue du glucose utilisent la glucose oxydase pour détecter les niveaux de glycémie. La glucose oxydase convertit le glucose en peroxyde d'hydrogène, qui réagit avec le platine à l'intérieur du capteur, produisant un signal électrique transmis à l'émetteur. Les capteurs constituent un élément essentiel des dispositifs de surveillance continue du glucose. La surveillance continue du glucose est devenue une alternative populaire aux glucomètres portables à piqûre au doigt disponibles sur le marché, pour la commodité des patients diabétiques. Selon une étude de recherche de Ziyi Yu et al., publiée dans la revue IOP Science en mars 2021, une grande variété de technologies prometteuses de détection du glucose, des capteurs de glucose électrochimiques traditionnels aux nouveaux capteurs de glucose optiques et autres capteurs électriques, a été développée, ce qui a un impact positif sur la croissance du marché.
Par ailleurs, les dispositifs actuels de surveillance continue du glucose peuvent soit afficher les tendances des niveaux de glycémie en téléchargeant les données, soit fournir une image en temps réel des niveaux de glucose via les affichages des récepteurs. Les dispositifs de surveillance continue du glucose deviennent moins coûteux grâce à l'avènement de nouvelles technologies, comme l'intégration aux téléphones mobiles, ce qui est susceptible de dynamiser le segment. Les acteurs du marché adoptent diverses stratégies et innovations pour accroître leur part de marché. Par exemple, en juillet 2021, Terumo Corporation a annoncé le lancement du système de surveillance continue du glucose (SCG) Dexcom G6 au Japon. Dexcom, dont le siège est aux États-Unis, fabrique le produit Dexcom, et Terumo détient l'accord de distribution exclusive des produits Dexcom au Japon.
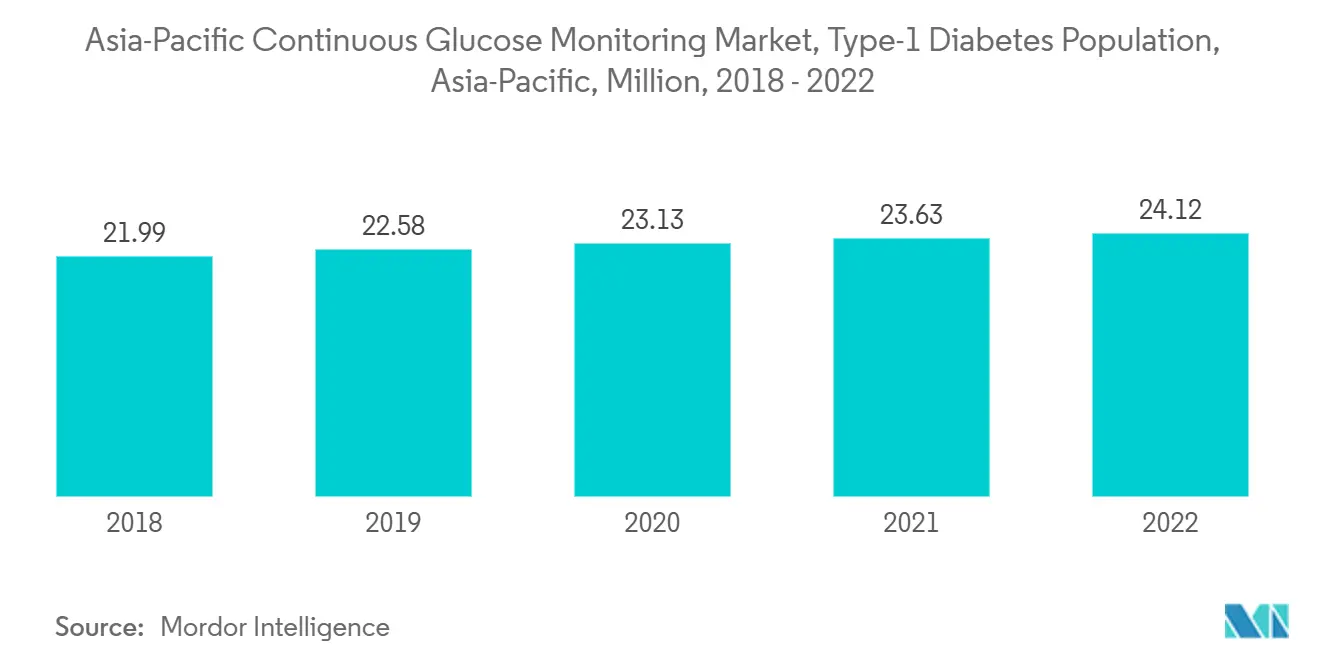
La région Asie-Pacifique abrite les deux populations diabétiques les plus importantes au monde. Avec l'augmentation de la population atteinte de diabète de type 1 dans la région, le segment devrait croître au cours de la période de prévision.

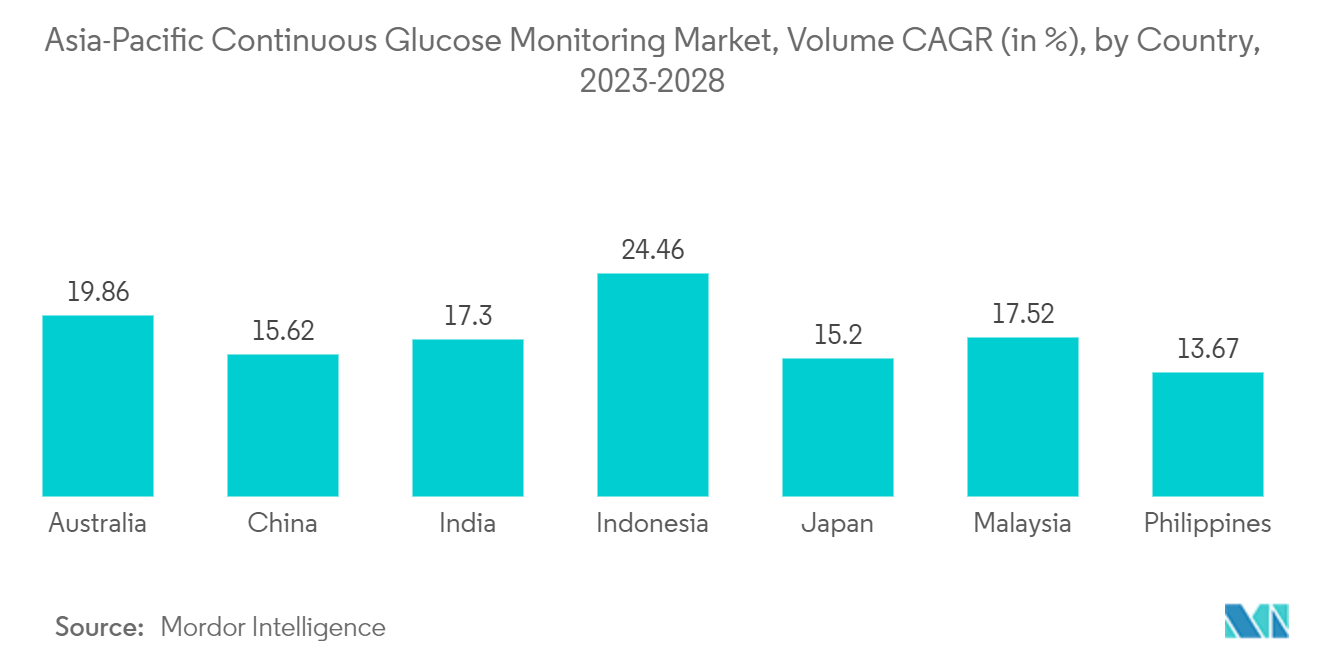
La Chine devrait dominer le marché des dispositifs de surveillance continue du glucose en Asie-Pacifique.
La Chine domine environ 56 % du marché des pompes à perfusion d'insuline en Asie-Pacifique parmi les pays de la région. Cela est principalement dû à la forte prévalence du diabète dans ce pays. La Chine enregistre les dépenses de santé les plus élevées de la région Asie-Pacifique. Selon le Bureau national des statistiques de Chine, MOH (Chine), en 2021, les dépenses de la Chine en matière de santé et d'hygiène s'élevaient à 1 920,5 milliards de yuans (263,32 milliards USD). Les dépenses comprennent les dépenses gouvernementales, collectives et privées directes en matière de soins de santé. L'assurance maladie est volontaire en Chine, mais la part de la population couverte par l'assurance maladie de base a augmenté au cours des dix dernières années.
La Chine se classe troisième parmi les pays ayant la plus grande population diabétique. Le diabète de type 2 (DT2) a rapidement augmenté au cours de la dernière décennie, devenant un défi majeur de santé publique en Chine. Le nombre croissant de patients diabétiques stimule la croissance du marché diabétique chinois, l'augmentation des régimes hypercaloriques et les modes de vie sédentaires. Cela a conduit le pays à enregistrer le plus grand nombre de patients diabétiques au monde, soit 129 millions de personnes en 2021, soit environ 8,5 % de la population. Environ 129 millions de personnes souffraient de diabète sucré en 2021, avec une prévalence de 10 % chez les adultes. Sur les 129 millions de patients diabétiques, 12,75 millions étaient des patients de type 1 et 116,85 millions étaient des patients de type 2.
Par conséquent, en raison des facteurs susmentionnés, la croissance du marché étudié est anticipée dans la région Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
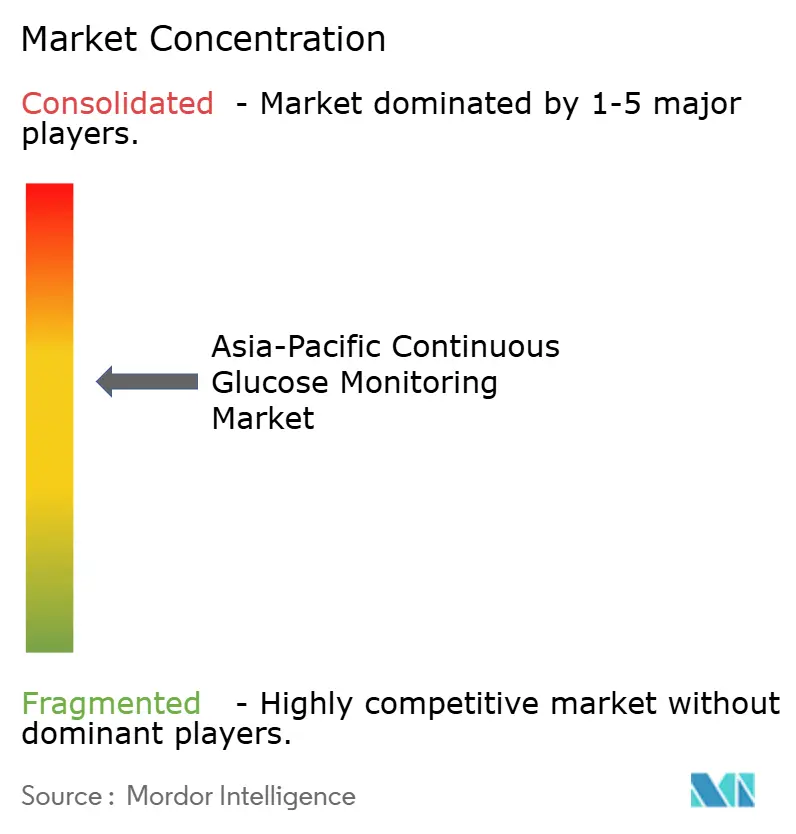
Une part significative du marché des dispositifs de Surveillance Continue du Glucose en Asie-Pacifique est détenue par les fabricants de systèmes de surveillance continue du glucose, soutenus par des opérations de fusions-acquisitions fondées sur des stratégies. Ces fabricants pénètrent continuellement de nouveaux marchés pour générer de nouvelles sources de revenus et renforcer les sources existantes. Le marché étudié est consolidé, avec Dexcom, Abbott Laboratories et Medtronic détenant une part de marché élevée, suivis par des fabricants régionaux représentant une part relativement plus faible.
Leaders du secteur de la surveillance continue du glucose en Asie-Pacifique
-
Dexcom
-
Medtronic
-
Senseonics
-
Ascensia
-
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance continue du glucose en Asie-Pacifique Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Dexcom
- Medtronic
- Ascensia
- Ascensia
Lire l’analyse des entreprises de Marché de la surveillance continue du glucose en Asie-Pacifique
Opportunités de marché et perspectives d'avenir
Les opportunités dans le marché de la CGM en Asie-Pacifique dépendent de plus en plus de la localisation de l'approvisionnement et d'une commercialisation plus rapide à travers des parcours réglementaires fragmentés. L'expansion de Dexcom en Malaisie est un exemple concret de la manière dont les fabricants construisent des opérations régionales pour soutenir la montée en échelle, notamment l'ouverture par l'entreprise de sa première usine de fabrication en dehors des États-Unis à Batu Kawan, Penang, en novembre 2024, et la poursuite des investissements sur site en avril 2026 avec un complexe sportif sur site pour soutenir les opérations à plus long terme. Parallèlement à ces implantations manufacturières, la détection multi-analytes passe du concept à des plateformes commercialisées, comme le montre l'obtention par Abbott d'un marquage CE en mai 2026 pour la détection duale glucose-cétone (Libre Duo), qui étend la feuille de route produit vers une surveillance avancée et une intégration plus étroite avec les systèmes d'administration d'insuline et d'aide à la décision.
Le potentiel de croissance côté demande dépend également d'un accès plus large en conditions réelles et de l'interopérabilité entre les systèmes d'information de santé et les écosystèmes numériques grand public, en particulier dans les marchés à forte prévalence du diabète comme la Chine et dans les pôles avancés de santé numérique tels que le Japon, la Corée du Sud et l'Australie. Le marché reste confronté à des exigences d'évaluation et d'approbation spécifiques à chaque région, imposées par des régulateurs tels que la NMPA en Chine, la PMDA au Japon et la TGA en Australie ; ainsi, des lancements pays par pays et une conformité clinique et cybersécuritaire localisée peuvent se traduire par des gains de parts de marché. Le remboursement et l'inclusion dans les parcours cliniques restent des portes d'accès clés à l'adoption ; les fournisseurs qui investissent dans les intégrations avec les systèmes de santé et dans des résultats pertinents pour les payeurs disposent ainsi d'une marge de différenciation avec des plateformes centrées sur les capteurs pouvant s'intégrer aux flux de travail hospitaliers et de soins à distance.
Développements industriels récents dans Marché de la surveillance continue du glucose en Asie-Pacifique
- Juin 2026 : MiniMed a élargi son accord avec Abbott pour collaborer à la commercialisation de capteurs intégrés duaux glucose-cétone conçus pour fonctionner avec les systèmes de dosage intelligents de MiniMed. Cette coopération indique un couplage plus étroit entre la détection et les flux de travail de dosage automatisés, relevant la barre pour les offres de CGM visant une surveillance métabolique plus large au-delà du seul glucose.
- Mars 2025 : Abbott a permis l'intégration des données du CGM FreeStyle Libre 2 avec LabConnect en Corée du Sud via la plateforme d'iKooB, permettant aux données de glucose de circuler directement vers les systèmes hospitaliers. Cela facilite l'intégration du CGM dans les flux de travail des prestataires et contribue à l'adoption au niveau des institutions, en complément de la surveillance gérée par les patients.
- Novembre 2024 : Dexcom a ouvert sa première usine de fabrication en dehors des États-Unis à Batu Kawan, Penang, en Malaisie, soutenue par un engagement d'investissement important. La mise en place d'une capacité de production régionale renforce la résilience de l'approvisionnement et positionne la Malaisie comme un pôle pour répondre à la demande de l'Asie-Pacifique et aux besoins d'exportation.
Marché de la surveillance continue du glucose en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes de surveillance continue du glucose (SCG) vendus et utilisés en Asie-Pacifique, y compris les capteurs et le matériel durable utilisés pour capter, transmettre et afficher les mesures de glycémie dans le cadre de la prise en charge du diabète.
Exclusions du périmètre : Le dimensionnement exclut les bandelettes de test de glycémie et les lancettes, les dispositifs d'administration d'insuline autonomes, ainsi que tout service non directement lié à la vente de dispositifs et de composants SCG.
Aperçu de la segmentation
- Composant
- Capteurs
- Durables
- Géographie
- Australie
- Chine
- Inde
- Indonésie
- Japon
- Malaisie
- Philippines
- Corée du Sud
- Thaïlande
- Vietnam
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'un contexte de demande clair pour la SCG en Asie-Pacifique, puis par la mise en correspondance avec ce qui est réalistement disponible et remboursé dans les différents pays. Des sources publiques telles que l'Organisation mondiale de la santé, la Fédération internationale du diabète, la Banque mondiale, UN Comtrade et les Statistiques de santé de l'OCDE (lorsqu'elles sont disponibles) sont utilisées pour ancrer la charge du diabète, la structure démographique et la directionnalité des échanges commerciaux.
Nous examinons également les communications publiques des fabricants, telles que les rapports annuels, les présentations aux investisseurs et la documentation produit, afin de comprendre la composition des composants (capteurs par rapport aux équipements durables) et les schémas de remplacement habituels. Les signaux relatifs aux politiques et à l'accès sont vérifiés à travers les mises à jour des régulateurs et des ministères de la santé concernant le remboursement et les achats, ainsi qu'à travers des articles cliniques et d'économie de la santé évalués par des pairs qui font référence à l'utilisation de la SCG en pratique. Des abonnements payants sélectionnés sont utilisés uniquement pour le suivi des données financières des entreprises, la veille d'actualités et la cartographie des brevets, afin de maintenir les hypothèses de calendrier de lancement en adéquation avec les annonces effectuées. Ces sources sont fournies à titre illustratif uniquement, et de nombreuses autres références publiques sont utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires visent à valider les données pratiques qui influencent le plus la taille du marché, notamment les fourchettes de prix par canal, la durée de port des capteurs observée sur le terrain, et la manière dont le remboursement influence l'adoption. Les entretiens couvrent les fabricants, les distributeurs, les cliniciens, ainsi que les parties prenantes en matière de remboursement ou d'achats dans les principaux pays de la région Asie-Pacifique ; les hypothèses atypiques sont ensuite revérifiées lors de discussions de suivi afin d'éviter des points de vue unilatéraux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de moindre envergure : 16 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Nous dimensionnons le marché en utilisant une logique descendante et ascendante pouvant être reproduite avec un nombre limité de données d'entrée. La construction descendante part du bassin de population diabétique et traitée par pays, puis applique le comportement d'adoption de la SCG et de remplacement des capteurs pour estimer la demande annuelle en capteurs ainsi que le besoin associé en récepteurs et transmetteurs.
Pour ancrer le modèle, nous utilisons un ensemble défini de variables, notamment la part diagnostiquée et traitée, la taille de la cohorte utilisant l'insuline, la durée de port et la fréquence de remplacement des capteurs, les cycles de renouvellement des équipements durables, l'étendue du remboursement et l'évolution attendue du prix de vente moyen dans le cadre des appels d'offres et des volumes plus élevés. Les totaux sont ensuite vérifiés par des approximations ascendantes sélectives, notamment les prix de vente moyens échantillonnés multipliés par les volumes unitaires estimés, ainsi que des vérifications de haut niveau des revenus des fournisseurs et des canaux pouvant être étayées par des communications publiques et les retours d'entretiens. Lorsqu'un pays présente une visibilité limitée, les lacunes sont comblées à l'aide de ratios de marchés comparables ajustés en fonction de la composition démographique, de l'accès et du stade de remboursement.
Pour les prévisions, une analyse de scénarios est appliquée afin que les prix et l'adoption puissent évoluer différemment selon les marchés qui élargissent leur couverture par rapport à ceux qui restent majoritairement à la charge des patients. Les plages de scénarios sont éclairées par le consensus d'experts primaires, et le scénario retenu est maintenu en cohérence avec les calendriers de politique visibles et les signaux d'adoption.
Cycle de validation des données et de mise à jour
Les résultats sont comparés à des signaux indépendants avant validation finale, notamment les changements de remboursement connus, le calendrier des achats et des appels d'offres, ainsi que la direction du mouvement des unités impliquée par les cycles de remplacement. Les écarts importants sont examinés lors d'une révision analytique, et le facteur à l'origine du changement est retracé jusqu'à une ou deux données d'entrée afin de pouvoir être expliqué clairement.
Si des divergences persistent, certains répondants sont recontactés et les données documentaires sont réexaminées jusqu'à ce que l'écart soit résolu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels qu'un changement de politique majeur, une révision importante des prix ou un lancement de produit notable. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent les hypothèses et calculs les plus récents.
Taille du marché de la surveillance continue du glucose en Asie-Pacifique selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs de marché publiées pour la SCG en Asie-Pacifique ne concordent pas toujours, car le panier de produits comptabilisés et la couverture géographique peuvent varier d'un éditeur à l'autre. Des différences apparaissent également lorsqu'un modèle suppose une adoption plus rapide dans les soins personnels ou une baisse plus rapide du prix des capteurs, même si l'expansion du remboursement varie considérablement selon les régions.
La directionnalité des importations et des expéditions, les signaux de remboursement et d'achats par pays, ainsi que le calcul mathématique des cycles de remplacement des capteurs constituent les éléments de preuve qui permettent à Mordor Intelligence de rester ancré aux revenus des capteurs et des composants durables, sans intégrer des fournitures de surveillance de la glycémie plus larges ni des services de soins numériques sans lien direct. Le calendrier des devises et la manière dont l'érosion du prix de vente moyen est gérée dans le cadre des appels d'offres sont également importants, car de petites variations dans les hypothèses de prix peuvent faire évoluer rapidement le total lorsque les volumes augmentent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,38 milliard USD (2026) | |
| Consultance mondiale A | 2,94 milliards USD (2024) | Utilise une année de base différente et applique généralement une adoption plus rapide et une tarification mixte plus élevée sur les marchés, ce qui peut surestimer la valeur à court terme lorsque le remboursement est encore inégal selon les pays. |
| Éditeur sectoriel B | 0,49 milliard USD (2030) | Ne couvre que l'Asie du Sud-Est avec une fenêtre de prévision distincte, ce qui exclut les marchés à plus forte valeur ailleurs en Asie-Pacifique et modifie l'impact des dynamiques de remboursement et de tarification. |
L'écart s'explique en grande partie par la couverture géographique et ce qui est inclus autour du système SCG de base. Lorsque le dimensionnement est limité aux capteurs et au matériel durable, puis testé par rapport aux taux de remplacement, aux signaux de politique et aux fourchettes de prix réalistes par pays, le résultat reste traçable jusqu'aux données d'entrée pouvant être revérifiées.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la surveillance continue du glucose en Asie-Pacifique ?
Le marché de la Surveillance Continue du Glucose en Asie-Pacifique devrait enregistrer un CAGR de 11,27 % au cours de la période de prévision (2027-2032)
Quels sont les acteurs clés du marché de la surveillance continue du glucose en Asie-Pacifique ?
Dexcom, Medtronic, Abbott, Senseonics et Ascensia sont les principales entreprises opérant sur le marché de la surveillance continue du glucose en Asie-Pacifique.
Quelles années ce marché de la surveillance continue du glucose en Asie-Pacifique couvre-t-il ?
Le rapport couvre la taille historique du marché de la Surveillance Continue du Glucose en Asie-Pacifique pour les années : 2019, 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché de la Surveillance Continue du Glucose en Asie-Pacifique pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.