
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.71 Milliards de dollars |
| Taille du Marché (2026) | 8.61 Milliards de dollars |
| Taille du Marché (2031) | 14.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.70 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché APAC des emballages pour aliments bébé par Mordor Intelligence
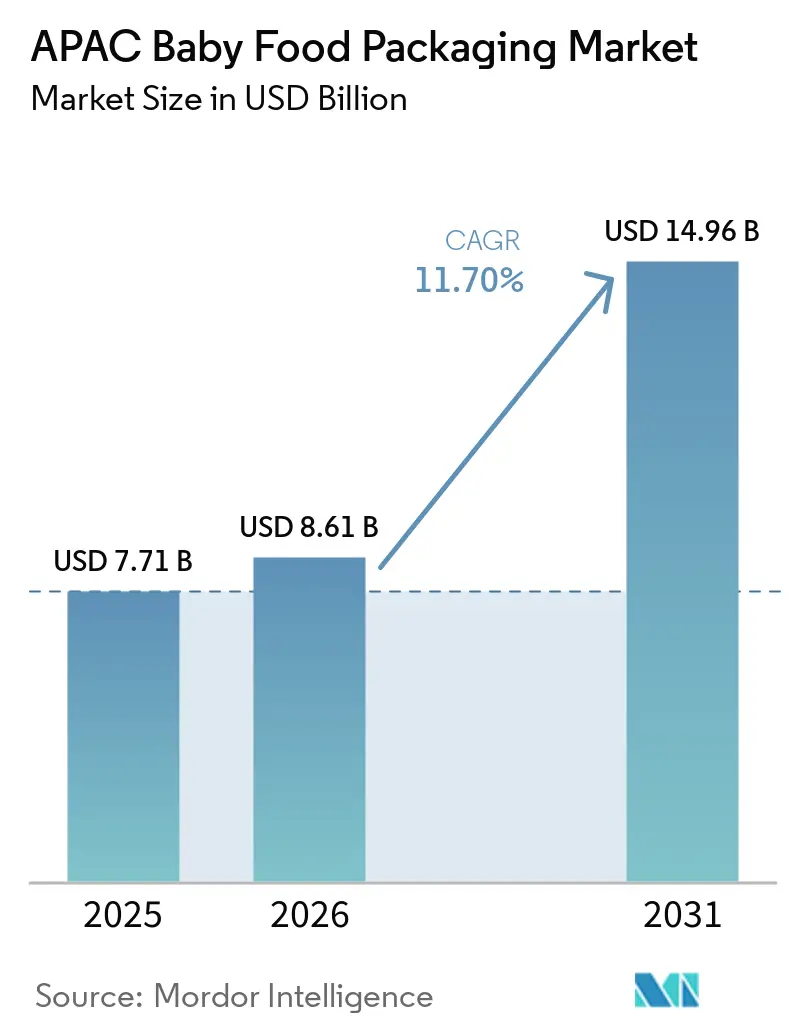
La taille du marché de l'emballage pour aliments pour bébés en APAC devrait passer de 7,71 milliards USD en 2025 à 8,61 milliards USD en 2026 et devrait atteindre 14,96 milliards USD d'ici 2031, à un CAGR de 11,70 % sur la période 2026-2031. Cette expansion reflète la dynamique démographique de la région, une urbanisation soutenue et la préférence croissante pour une nutrition infantile haut de gamme. La hausse des naissances enregistrées durant l'Année du Dragon en Chine a fait progresser les ventes de préparations infantiles super-premium de 44,3 %, tandis que H&H Group a capturé 15,6 % de part dans ce segment de prix.[1] L'innovation en matière de matériaux constitue un autre catalyseur de croissance.
Principaux enseignements du rapport
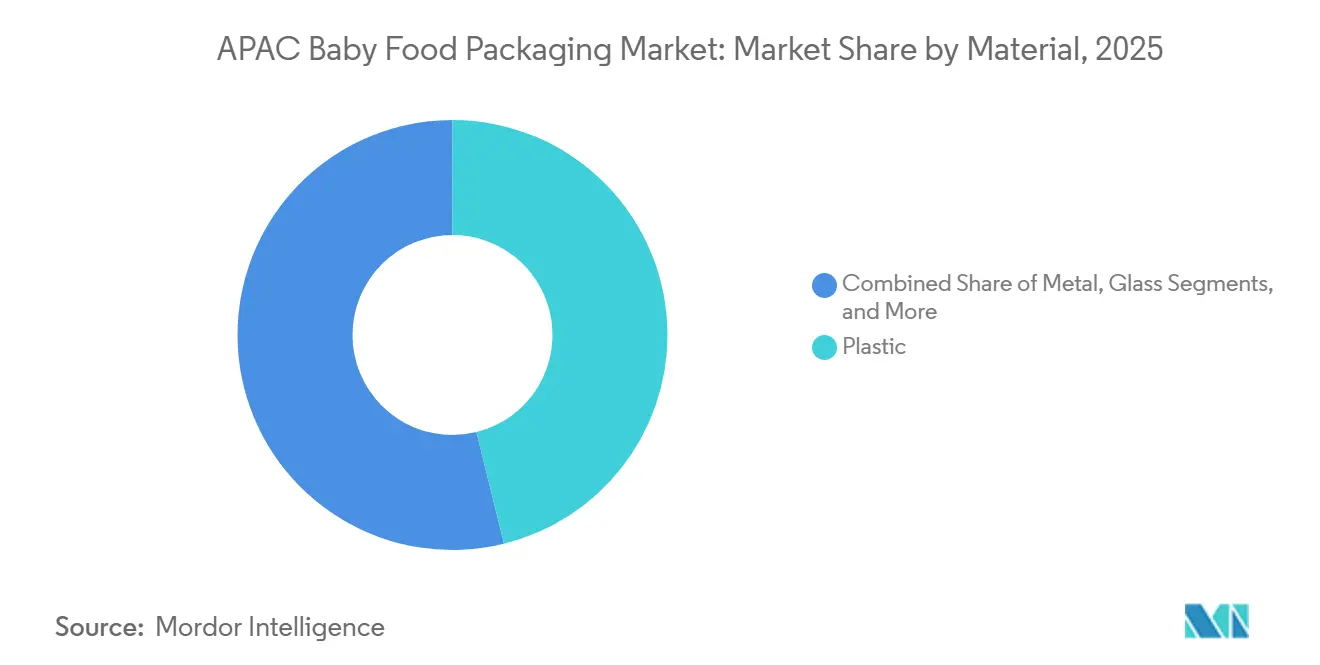
- Par matériau, le plastique a dominé avec 46,15 % de la part de marché APAC des emballages pour aliments bébé en 2025 ; les bioplastiques devraient progresser à un TCAC de 17,85 % jusqu'en 2031.
- Par type d'emballage, les pochettes ont représenté 32,55 % de la part de revenus en 2025 et devraient progresser à un TCAC de 15,35 % jusqu'en 2031.
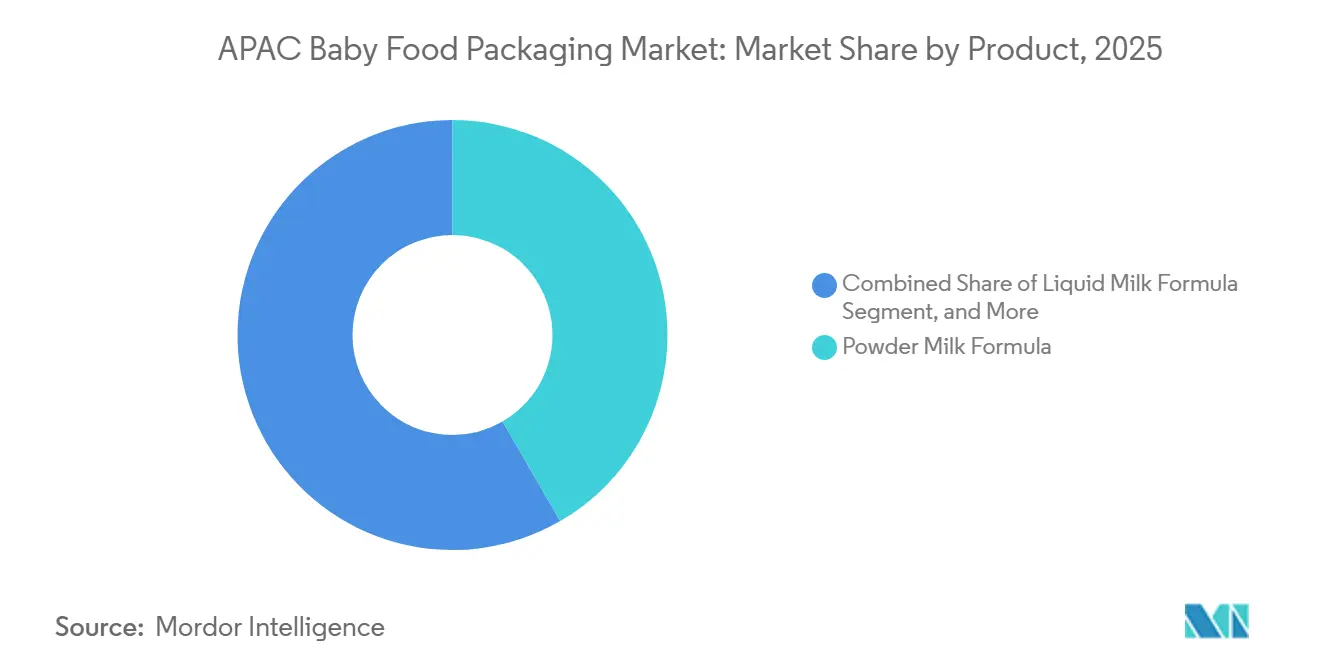
- Par produit, le lait infantile en poudre a détenu 41,65 % de la taille du marché APAC des emballages pour aliments bébé en 2025, tandis que les collations et aliments à grignoter devraient croître à un TCAC de 14,55 % jusqu'en 2031.
- Par groupe d'âge, le segment 6-12 mois a capturé 38,62 % de part en 2025 ; le groupe 2-3 ans devrait progresser à un TCAC de 13,95 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés ont détenu 45,95 % de part en 2025, tandis que le commerce en ligne devrait connaître une croissance à un TCAC de 18,85 % jusqu'en 2031.
- Par pays, la Chine a conservé 34,65 % de part en 2025, tandis que l'Inde devrait enregistrer un TCAC de 13,75 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'aliments bébé emballés et de lait infantile | +3.2% | Chine, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Hausse des ménages urbains à double revenu | +2.8% | Centres urbains à travers l'APAC | Long terme (≥ 4 ans) |
| Expansion du commerce de détail organisé et du commerce électronique | +2.1% | Chine, Inde, Indonésie, Thaïlande | Court terme (≤ 2 ans) |
| Transition portée par les marques vers des formats de pochettes pratiques | +1.9% | APAC mondial | Moyen terme (2-4 ans) |
| Subventions gouvernementales pour les lignes d'emballage à base biologique | +1.4% | Thaïlande, Vietnam, Malaisie | Long terme (≥ 4 ans) |
| Investissement des équipementiers dans la capacité de conversion flexible en interne | +1.1% | Chine, Inde, Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments bébé emballés et de lait infantile
Le segment du lait infantile en Chine est resté résilient en 2024, les marques étrangères ayant enregistré une croissance des ventes de 8 %, le segment super-premium sécurisant 37 % de part.[2] Les parents dans les zones urbaines de l'APAC privilégient les produits garantissant sécurité, longue durée de conservation et nutrition supérieure, stimulant la demande de films barrières multicouches et de finitions haut de gamme. Le transfert de patrimoine intergénérationnel apporte un pouvoir d'achat millénial qui privilégie la commodité et la qualité perçue par rapport aux alternatives faites maison. Les disparités urbaines-rurales persistent, mais les centres métropolitains sont devenus des clusters de demande à haute densité.
Hausse des ménages urbains à double revenu
Les ménages à deux revenus valorisent les emballages qui s'adaptent aux routines chargées. Les pochettes à bec verseur permettent une alimentation en déplacement, une refermeture facile et moins de désordre, répondant aux attentes des parents. L'aisance financière en Corée du Sud et à Singapour accélère l'adoption d'emballages premium à portions contrôlées, tandis que le Vietnam et l'Indonésie commencent à reproduire cette tendance à mesure que la participation des femmes au marché du travail augmente. Les marques privilégient donc des formes ergonomiques, des stratifiés à toucher doux et des fermetures à ouverture rapide adaptées à une utilisation d'une seule main.
Expansion du commerce de détail organisé et du commerce électronique
Le commerce numérique progresse à un TCAC de 19,4 %, remodelant la logistique de distribution. Les emballages nécessitent des seuils de résistance aux chutes plus élevés et une efficacité volumétrique optimisée pour survivre aux réseaux de messagerie. Les marques en vente directe aux consommateurs utilisent le commerce électronique pour contourner la concurrence en rayon, de sorte que les visuels sur l'emballage doivent transmettre confiance et qualité lors de la navigation au niveau des vignettes. Sur des marchés comme l'Indonésie, la pénétration croissante des supermarchés contribue encore à la croissance des volumes, mais les modèles omnicanaux dominent la planification stratégique.
Transition portée par les marques vers des formats de pochettes pratiques
Les pochettes ont capturé plus de 30 % de part à l'échelle mondiale, portées par les designs Cheer Pack qui intègrent des becs verseurs inviolables et anti-déversement.[3] Pour les producteurs, un poids plus léger signifie des émissions logistiques réduites et une maximisation du nombre de références en rayon. Les silhouettes personnalisées et l'impression photoréaliste améliorent l'impact en rayon, tandis que le remplissage aseptique élargit le champ d'application. Les économies développées de l'APAC affichent une adoption rapide des pochettes, tandis que les bocaux en verre conservent leur pertinence dans certaines occasions de niche ou de cadeaux.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interdictions strictes des plastiques à usage unique | -2.3% | Inde, Asie du Sud-Est, Australie | Court terme (≤ 2 ans) |
| Volatilité des prix des résines alimentaires | -1.8% | APAC mondial | Court terme (≤ 2 ans) |
| Préférence culturelle pour les aliments bébé faits maison | -1.5% | APAC rural, marchés traditionnels | Long terme (≥ 4 ans) |
| Lacunes des infrastructures de recyclage dans les économies émergentes d'Asie du Sud-Est | -1.2% | Vietnam, Indonésie, Philippines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Interdictions strictes des plastiques à usage unique
L'Inde impose 30 % de contenu recyclé d'ici 2025 dans de nombreuses catégories rigides, forçant des cycles de R&D et de qualification accélérés.[4] Les producteurs font face à des coûts supplémentaires pour la résine PCR certifiée et à des spécifications plus strictes sur la migration et les odeurs. Des mesures parallèles à Singapour et en Indonésie ajoutent de la complexité pour les chaînes d'approvisionnement multinationales qui doivent jongler avec des délais de conformité différents.
Volatilité des prix des résines alimentaires
Le polyéthylène et le polypropylène ont chacun augmenté de plusieurs centimes par livre fin 2024 en raison de tensions sur les matières premières. Ces fluctuations compriment les marges des transformateurs et perturbent les engagements de prix envers les propriétaires de marques. Plusieurs fabricants d'emballages se couvrent en achetant à terme ou en se diversifiant vers des mélanges de bio-résines, mais les petites entreprises peinent à absorber la volatilité. L'investissement dans les plateformes d'approvisionnement numérique et les accords d'enlèvement à long terme est donc en hausse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
Les bioplastiques portent la transformation durableLe plastique a dominé le marché APAC des emballages pour aliments bébé en 2025 avec 46,15 % de part de revenus. Les bioplastiques, cependant, affichent un TCAC de 17,85 % jusqu'en 2031, soutenus par le régime pro-investissement de la Thaïlande et les engagements des marques multinationales en matière de neutralité carbone. La taille du marché APAC des emballages pour aliments bébé pour les bioplastiques devrait croître le plus rapidement à mesure que la capacité de NatureWorks et SKC réduit les différentiels de coûts avec les polymères d'origine pétrolière. Les subventions gouvernementales en Thaïlande et au Vietnam abaissent les seuils d'investissement, tandis qu'une meilleure aptitude à la transformation permet aux films PLA et PBAT biosourcés d'égaler la résistance thermique et l'intégrité de scellage des flexibles conventionnels.
La sensibilité aux prix limite encore l'adoption dans plusieurs économies émergentes, mais les marques d'aliments bébé premium et biologiques utilisent les emballages compostables comme argument de marque. Le verre conserve sa pertinence dans les cadeaux de luxe, mais son poids et sa fragilité réduisent sa compétitivité dans le commerce électronique. La demande de boîtes métalliques recule au profit de stratifiés barrières plus légers. Le carton, souvent associé à des revêtements barrières biosourcés, conserve une niche pour les emballages secondaires premium.



Par type d'emballage :
Les pochettes révolutionnent la commoditéLes pochettes ont détenu 32,55 % de part du marché APAC des emballages pour aliments bébé en 2025. Elles devraient progresser à un TCAC de 15,35 %, portées par des designs à bec verseur qui favorisent l'alimentation autonome des tout-petits. La taille du marché APAC des emballages pour aliments bébé pour les pochettes s'élargit donc plus rapidement que les formats rigides. Les bouteilles restent importantes pour le lait infantile prêt à boire, mais les systèmes SIG et Tetra sont désormais en concurrence avec les flexibles mono-matériaux qui revendiquent des empreintes carbone plus faibles. Les boîtes métalliques perdent de l'attrait en rayon en raison des pénalités de poids et sont supplantées dans les clubs de vente en gros par des pochettes à soufflet avec accessoires offrant des niveaux de barrière similaires.
Les fabricants apprécient les avantages logistiques des pochettes, qui réduisent les volumes de fret entrant et l'espace d'entreposage. Les détaillants bénéficient d'une densité de rayon améliorée et d'une meilleure rotation des stocks à mesure que les consommateurs adoptent le format plus léger. Les sachets restent une option économique en Indonésie et aux Philippines, où l'accessibilité à l'usage unique prime sur les préoccupations de durabilité. Les bocaux persistent pour les purées biologiques premium mais tendent vers le PET léger plutôt que le verre.
Par produit :
Les collations portent l'expansion de la catégorieLe lait infantile en poudre a dominé avec 41,65 % de part en 2025, soutenant l'échelle de la catégorie. Les collations et aliments à grignoter affichent un TCAC de 14,55 % grâce aux parents qui privilégient le développement de la motricité et l'exploration des saveurs. Les pochettes flexibles avec rinçage à l'azote maintiennent le croustillant et le contrôle des portions, tandis que les boîtes avec couvercle en feuille pelable offrent une preuve d'inviolabilité. Les aliments bébé séchés restent populaires au Japon et en Corée en raison de la commodité de la reconstitution. Le lait infantile liquide enregistre une croissance plus faible car son coût de transport élevé et sa durée de conservation plus courte favorisent l'approvisionnement local, tandis que les formats en poudre dominent le commerce d'exportation.
Les propriétaires de marques lancent de plus en plus de bâtonnets de riz soufflé biologique et de fondants fruits-légumes qui offrent des marges bénéficiaires plus élevées. L'emballage doit donc équilibrer la barrière à l'oxygène avec la commodité de distribution, stimulant l'innovation en matière de films multicouches. Les références de nutrition spécialisée pour la gestion des allergies et la digestion sensible sont également en hausse, nécessitant souvent des stratifiés opaques haute barrière pour protéger l'efficacité des probiotiques.

Par groupe d'âge :
Le segment des tout-petits accélère la croissanceLe groupe 6-12 mois a conservé 38,62 % de part en 2025, reflétant la fenêtre de sevrage traditionnelle lors de l'introduction des aliments solides. Le segment 2-3 ans devrait progresser à un TCAC de 13,95 % à mesure que les marques étendent leurs portefeuilles vers la nutrition développementale. Les formats de pochettes avec embouts texturés encouragent l'alimentation autonome et l'exploration sensorielle, tandis que les tasses refermables favorisent la flexibilité des portions. La part de marché APAC des emballages pour aliments bébé par groupe d'âge suggère une diversification des tailles d'emballage, avec des packs individuels ciblant les nourrissons et des pots multi-portions destinés aux tout-petits.
Les tendances à l'allaitement prolongé maintiennent le segment 0-6 mois stable plutôt qu'en hausse. Le groupe 1-2 ans connaît une croissance modérée à mesure que les collations de transition brouillent la frontière entre les catégories tout-petits et grand public. Les caractéristiques de sécurité telles que les bouchons anti-étouffement et les bagues inviolables restent obligatoires pour tous les âges, mais la conception ergonomique est la plus prononcée pour le groupe 2-3 ans, activement mobile.
Par canal de distribution :
Le commerce électronique transforme la vente au détailLes supermarchés et hypermarchés ont représenté 45,95 % de la valeur 2025, mais le commerce en ligne connaît la croissance la plus rapide à un TCAC de 18,85 %. La taille du marché APAC des emballages pour aliments bébé attribuable au commerce électronique nécessite des designs résistant à la compression et aux variations de température. Les normes de test de chute pour les réseaux de messagerie sont plus strictes que pour la vente au détail palettisée, influençant les choix de matériaux tels que des stratifiés de pochettes plus épais ou des bouteilles HDPE avec modificateurs d'impact.
Les modèles de retrait en magasin combinent la vente physique avec la commodité numérique, de sorte que l'emballage secondaire doit porter des codes QR clairs et des étiquettes résistantes aux dommages qui survivent à de multiples points de manutention. Les pharmacies restent des points de vente de confiance pour les formules spécialisées et la nutrition thérapeutique, exigeant des scellés blister premium et des codes de traçabilité. Les épiceries de proximité dans les hubs de transit métropolitains répondent aux besoins immédiats avec des références en petit format. Les boîtes d'abonnement en vente directe aux consommateurs fournissent une demande prévisible qui aide les fabricants d'emballages à optimiser les cycles de production.
Analyse géographique
Marché chinois des emballages pour aliments pour bébés
La Chine a conservé 34,65 % de part du marché APAC des emballages pour aliments pour bébés en 2025 et demeure le centre d'innovation pour les films barrières adaptés aux préparations super-premium. Le segment super-premium a atteint 37,00 % de part cette année-là, tandis que les marques étrangères ont enregistré une croissance des ventes de 8 % malgré la faiblesse démographique. Les fournisseurs d'emballages bénéficient des règles strictes chinoises GB 4806.15-2024 relatives aux adhésifs, entrées en vigueur en février 2025, qui relèvent les normes de sécurité et stimulent la demande de matières premières de haute pureté. Les investissements dans le recyclage en boucle fermée progressent également, les gouvernements locaux accordant la priorité à la réduction des déchets et les consommateurs manifestant des préoccupations environnementales accrues.
Marché indien des emballages pour aliments pour bébés
L'Inde devrait afficher un CAGR de 13,75 % d'ici 2031, soutenu par une urbanisation rapide et des familles à double revenu. Le groupe Dhunseri a réservé 22 milliards INR (254,4 millions USD) pour l'expansion de sa capacité de production de films PET d'ici 2029, ce qui soutiendra l'approvisionnement intérieur. Les cadres réglementaires se modernisent, la FSSAI ayant renforcé les obligations d'étiquetage en juin 2024, incitant les fabricants d'emballages à adopter des panneaux nutritionnels plus clairs. La croissance du commerce électronique dans les villes de deuxième et troisième rang élargit l'accès, tandis que la dynamique de prix compétitifs favorise les emballages souples par rapport au verre rigide.
Marché ASEAN des emballages pour aliments pour bébés
L'Asie du Sud-Est constitue une mosaïque d'opportunités. La Thaïlande bénéficie des projets bio-chimiques NatureWorks d'une valeur de 600 millions USD et Braskem Siam d'une valeur de 19,3 milliards USD, qui ancrent un pôle régional de biopolymères. Le Vietnam attire des initiatives en matière de plastiques biodégradables et affiche une forte adoption du commerce électronique. L'Indonésie et les Philippines enregistrent des taux de natalité élevés, mais les déficits d'infrastructure de recyclage freinent le déploiement de matériaux durables. L'amendement de la réglementation alimentaire de 1985 par la Malaisie en 2025 et le nouveau mandat d'étiquetage de la Thaïlande émis en 2024 soulèvent des obstacles de conformité. Dans l'ensemble du bloc, la hausse des revenus disponibles et la pénétration des smartphones renforcent la demande d'emballages premium alignés sur le commerce de détail numérique.
Paysage réglementaire
La réglementation sur le marché de l'emballage des aliments pour bébés en Asie-Pacifique se durcit en matière de sécurité du contact alimentaire, d'étiquetage spécifique aux nourrissons et de restrictions sur les matériaux, ce qui pousse les propriétaires de marques et les transformateurs vers des intrants de plus haute pureté et une documentation de conformité renforcée. En Chine, la norme GB 4806.15-2024 a durci les exigences relatives aux adhésifs en contact alimentaire à compter de février 2025, et la norme nationale GB 10770-2025 pour les aliments complémentaires en conserve destinés aux nourrissons et jeunes enfants est entrée en vigueur le 16 mars 2026, remplaçant la GB 10770-2010. La Chine a également publié la norme T/CFCA 0040-2026 (Exigences générales pour les aliments préemballés destinés aux enfants) le 2 février 2026, mise en œuvre à partir du 2 mars 2026, indiquant une standardisation plus large au-delà des préparations pour nourrissons, s'étendant aux catégories d'aliments emballés pour enfants.
En Inde, le recueil de la FSSAI relatif à la nutrition infantile exige que les aliments pour nourrissons soient emballés dans des contenants hermétiquement scellés et propres ou dans des matériaux flexibles appropriés, et il précise des attentes en matière d'emballage sans BPA pour la nutrition infantile. Cela renforce les besoins en matière de sélection des matériaux et de qualification des fournisseurs. L'Australie et la Nouvelle-Zélande continuent d'opérer sous la norme FSANZ 2.9.1 (Produits de préparation pour nourrissons), avec une période de transition pour les variations d'étiquetage et d'emballage courant du 13 septembre 2024 au 13 septembre 2029, créant une fenêtre de conformité définie pour les refontes et les transitions d'inventaire pour les références régionales.
Paysage concurrentiel
Concentration du Marché
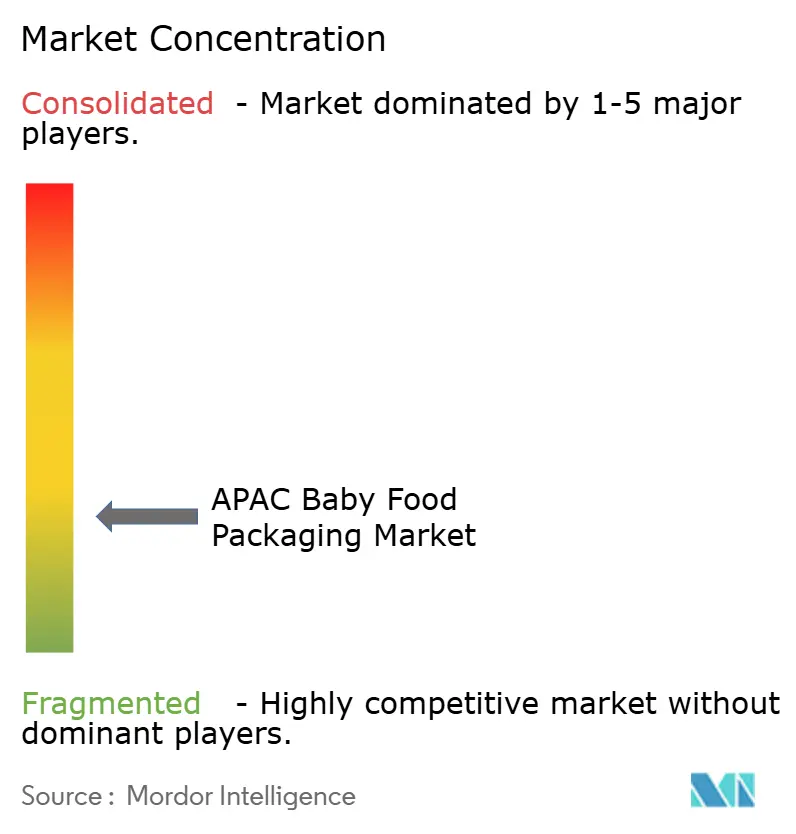
Le marché APAC des emballages pour aliments bébé est modérément consolidé. L'acquisition d'Amcor pour 8,4 milliards USD de Berry Global, finalisée en avril 2025, a créé une entité avec 400 usines dans 140 pays et un potentiel de synergies de 650 millions USD. L'expansion d'échelle permet des budgets de R&D plus importants pour les stratifiés recyclables et les papiers barrières. Huhtamaki, Tetra Laval et SIG intensifient la concurrence grâce à des technologies propriétaires de revêtement et de remplissage aseptique qui améliorent la protection des nutriments tout en réduisant le poids des emballages.
La durabilité oriente la rivalité. Les entreprises s'empressent de sécuriser des brevets sur des structures biosourcées ou mono-matériaux qui répondent aux systèmes de collecte émergents. Le brevet AmFiber Performance Paper d'Amcor accordé en janvier 2025 souligne la valeur stratégique de la propriété intellectuelle dans l'emballage bas carbone. Des perturbateurs plus petits comme Accredo Packaging exploitent leur agilité pour lancer des pochettes à base de canne à sucre conformes à l'étiquetage Biobased de l'USDA. Les partenariats entre transformateurs et entreprises de biotechnologie sont courants, reliant la science de la fermentation à la compétence en extrusion.
L'intégration verticale gagne du terrain à mesure que les équipementiers intègrent l'impression et la stratification en interne pour atténuer les chocs des prix des résines. L'investissement dans la robotique et les systèmes de vision améliore les cadences de ligne et la détection des défauts, réduisant les temps d'arrêt et garantissant la sécurité alimentaire. Les pilotes de tatouage numérique au Japon et en Corée du Sud permettent la traçabilité des emballages et facilitent le tri pour le recyclage. Des opportunités de marché inexploitées persistent dans les fermetures résistantes aux enfants pour les gammes de compléments alimentaires, les indicateurs de température intelligents pour la surveillance de la chaîne du froid et les formats d'expédition dans leur propre contenant adaptés aux abonnements.
Leaders du secteur APAC des emballages pour aliments bébé
-
Amcor PLC
-
Huhtamaki Oyj
-
Aptar Group Inc.
-
Berry Global Inc.
-
DS Smith Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage pour aliments pour bébés en APAC Entreprises couvertes dans ce rapport
- Amcor PLC
- Huhtamaki Oyj
- Berry Global Inc.
- Aptar Group Inc.
- Winpak Ltd.
- Tetra Laval
- Constantia Flexibles
- Uflex Ltd.
- DS Smith Plc
- Ball Corporation
- Mondi Group
- SIG Combibloc
- Sealed Air Corp.
- Toyo Seikan Group
- Sonoco Products Co.
- Gualapack SpA
- ProAmpac LLC
- Takigawa Corporation
- Visy Industries
- Nihon Yamamura Glass Co.
- Shenzhen Beauty Star Co.
Lire l’analyse des entreprises de emballage pour aliments pour bébés en apac
Opportunités de marché et perspectives d'avenir
Les réglementations sur la nutrition infantile et l'examen public de la sécurité des emballages créent un espace vacant pour des structures vérifiées à faible migration, sans BPA, à haute barrière, ainsi que pour des systèmes d'assurance qualité améliorés dans les formats souples et rigides. Les exigences de la FSSAI indienne relatives aux emballages hermétiquement scellés et sans BPA pour la nutrition infantile, associées aux restrictions nationales sur le plastique dans certaines parties de l'APAC, soutiennent la demande pour des stratifiés repensés, des filières de PCR à odeur contrôlée lorsque cela est possible, et des substrats alternatifs qui répondent malgré tout aux performances de barrière et d'étanchéité pour les préparations, purées et collations.
La croissance du format sachet croise également des préoccupations relatives à la sécurité des matériaux, façonnant les priorités d'approvisionnement et d'innovation. En mai 2026, Greenpeace a signalé la présence de microplastiques dans des sachets souples utilisés par de grandes marques (notamment Nestlé Gerber et Danone Happy Baby Organics), et la couverture médiatique sectorielle qui a suivi a élargi l'attention portée à la sélection des matériaux des sachets, au choix des doublures et aux contrôles des risques de relargage de particules. Dans ce contexte, les opportunités se concentrent sur les sachets stérilisables mono-matériau, les solutions à base de papier ou hybrides fibreuses avec des barrières fonctionnelles lorsque validées, ainsi que sur des conceptions de fermetures et d'accessoires qui améliorent la preuve d'inviolabilité et réduisent les risques de contamination tout en conservant la durabilité et la résistance aux chutes nécessaires au commerce électronique.
Développements industriels récents dans Marché de l'emballage pour aliments pour bébés en APAC
- Mai 2026 : la Chine a mis en œuvre la norme GB 10770-2025 pour les aliments complémentaires en conserve destinés aux nourrissons et jeunes enfants, remplaçant la GB 10770-2010 et relevant le niveau d'exigence en matière de conformité des emballages et de protection des produits. Ce changement renforce la demande pour des matériaux en contact alimentaire vérifiés, des contrôles de qualité plus stricts et une intégrité d'emballage adaptée aux aliments pour nourrissons et jeunes enfants.
- Juin 2025 : le Japon a lancé un système de liste positive pour les résines synthétiques dans les matériaux en contact alimentaire, augmentant les exigences de conformité en matière de sélection des résines et de documentation. Les fournisseurs d'emballages desservant les marques d'aliments pour bébés ont dû faire face à un travail de validation supplémentaire pour garantir l'éligibilité des matériaux et la préparation aux audits.
- Juin 2024 : la FSSAI indienne a durci les obligations d'étiquetage, incitant les marques de nutrition infantile à revoir la mise en page des étiquettes et la hiérarchie des informations sur les emballages primaires et secondaires. Cette mise à jour a accéléré l'adoption d'une communication sur l'emballage plus claire et de caractéristiques d'impression orientées vers la traçabilité dans les circuits de vente au détail organisés et en ligne.
Marché de l'emballage pour aliments pour bébés en APAC Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des emballages utilisés pour conditionner les aliments pour bébés vendus en Asie-Pacifique, comptabilisés selon les matériaux et formats courants (par exemple, sachets, cartons, bocaux, boîtes et bouteilles) pour les préparations infantiles et les produits alimentaires pour bébés.
Exclusions du périmètre : nous excluons la valeur des produits alimentaires pour bébés, les accessoires d'alimentation et les emballages de transport en vrac qui ne sont pas utilisés comme emballage destiné au consommateur final.
Aperçu de la segmentation
- Par matériau
- Plastique
- Carton
- Métal
- Verre
- Bioplastiques
- Par type d'emballage
- Bouteilles
- Boîtes métalliques
- Cartons
- Bocaux
- Autres
- Par produit
- Aliments bébé séchés
- Lait infantile liquide
- Lait infantile en poudre
- Collations et aliments à grignoter
- Autres
- Par groupe d'âge
- 0-6 mois
- 6-12 mois
- 1-2 ans
- 2-3 ans
- Par canal de distribution
- Supermarchés / Hypermarchés
- Épiceries de proximité
- Pharmacies et parapharmacies
- Commerce en ligne
- Autres
- Par pays
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Thaïlande
- Malaisie
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure du modèle et pour ancrer les principaux signaux de demande qui apparaissent dans les données publiques. Nous avons consulté des sources telles que les offices nationaux de statistiques et les portails douaniers pour les flux commerciaux, la base de données UN Comtrade pour la cohérence entre pays, ainsi que les indicateurs de la FAO et de la Banque mondiale pour le contexte démographique et de revenus. Nous avons également utilisé des revues spécialisées traitant des normes de nutrition infantile et de sécurité des emballages.
Parallèlement, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les publications des associations d'emballage et la presse de référence afin de comprendre les évolutions dans la composition des emballages et la direction des prix. Un abonnement payant aux données financières d'entreprises et une base de données commerciale au niveau des expéditions ont été utilisés de manière sélective pour vérifier l'exposition des fournisseurs et les principales routes d'importation. Ces sources sont données à titre illustratif uniquement, et nous avons utilisé de nombreuses autres références publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour combler les lacunes que les sources documentaires ne permettent pas de traiter clairement, notamment en ce qui concerne les parts des formats d'emballage, les tailles de conditionnement typiques et les fourchettes de prix par matériau. Nous avons échangé avec des acteurs intervenant dans la transformation des emballages, les achats de marques et les parties prenantes orientées vers les canaux de distribution, puis utilisé leurs contributions pour confirmer les hypothèses pays par pays à travers l'APAC, de sorte que les totaux finaux correspondent à ce que le marché achète réellement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de plus petite taille : 16 % | Managers : 45 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante dans laquelle la population de nourrissons, les habitudes de consommation par catégorie et la pénétration des formats d'emballage ont été combinés pour reconstituer le volume et la valeur adressables des emballages dans chaque pays clé de l'APAC. Ces totaux ont ensuite été recoupés avec des approximations ascendantes sélectives, telles que l'échantillonnage du prix de vente moyen par matériau et par format, appliqué au débit estimé en unités ou en poids visible dans la chaîne d'approvisionnement.
Les données les plus déterminantes comprenaient les tendances des cohortes de naissances, la dynamique des ventes de préparations infantiles et d'aliments pour bébés préparés, les évolutions vers les sachets et les cartons liquides, ainsi que les tendances à l'allègement qui modifient les grammes d'emballage par conditionnement. Nous avons également suivi l'évolution des prix des résines, du carton et du métal, car elle influence les prix de vente moyens des emballages. Lorsque la couverture ascendante était incomplète, nous avons comblé les lacunes en utilisant des ratios de composition vérifiés issus des entretiens et en les appliquant aux pays adjacents présentant une structure de catégorie similaire, suivis d'une révision pour éviter de surestimer les marchés plus petits.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par un lissage de courtes séries temporelles pour les prix de vente moyens des emballages, puis ajustées avec les avis d'experts sur la premiumisation, les pressions réglementaires en matière de recyclabilité et les ajouts de capacité attendus pour les formats d'emballage concernés. La prévision finale a maintenu les hypothèses au niveau des pays visibles, de sorte que les changements dans un seul facteur puissent être retracés jusqu'au total du marché.
Validation des données et cycle de mise à jour
Chaque résultat de marché a été vérifié par rapport à des signaux indépendants, notamment la direction des échanges commerciaux, les cycles de prix des matériaux et l'intensité d'emballage implicite par unité d'aliments pour bébés vendue, puis les valeurs aberrantes ont été examinées avant validation. Lorsque des écarts importants sont apparus, nous avons recontacté certains répondants pour confirmer si le problème provenait d'une interprétation du périmètre, du calendrier des changements de prix ou d'un pic de demande ponctuel.
Une révision interne en plusieurs étapes a été réalisée afin que les calculs, les conversions et la logique de croissance soient cohérents entre les pays et les formats d'emballage. Le rapport est actualisé annuellement, et les événements significatifs sont suivis entre les mises à jour, de sorte qu'une mise à jour ciblée puisse être effectuée lorsque les conditions de prix, de réglementation ou de demande évoluent de manière significative. Avant la livraison, une nouvelle analyse par un analyste est réalisée pour s'assurer que les dernières publications publiques et les enseignements des entretiens sont pris en compte.
Taille du marché de l'emballage pour aliments pour bébés en Asie-Pacifique selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'emballage des aliments pour bébés en Asie-Pacifique varient souvent car les études ne comptabilisent pas toujours les mêmes formats d'emballage, les mêmes périodes de prix et la même couverture géographique de la même manière. Des différences apparaissent également lorsqu'une estimation est plus proche de la valeur de l'emballage destiné au consommateur final, tandis qu'une autre intègre des flux d'emballages alimentaires adjacents.
Les principaux facteurs d'écart ici étaient de savoir si les emballages souples et les fermetures sont pleinement comptabilisés, la manière dont le poids d'emballage par conditionnement est traité à mesure que les formats évoluent, et si les prix de 2024 ou de 2025 sont utilisés lorsque les coûts des devises et des polymères ont évolué. Certaines sources appliquent également un taux de croissance régional unique à l'ensemble de l'APAC, même si la composition des catégories et la premiumisation diffèrent considérablement selon les pays.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,71 milliards USD (2025) | |
| Cabinet de conseil mondial A | 16,60 milliards USD (2024) | Ce chiffre semble s'appuyer sur une vision plus large des revenus d'emballage par type de matériau, ce qui peut gonfler les totaux si des revenus d'emballage alimentaire adjacents, des hypothèses d'emballage plus lourdes ou une inclusion plus complète de composants tels que les bouchons et les fermetures sont appliqués à l'ensemble de l'APAC. |
| Éditeur de données sectorielles B | 8,61 milliards USD (2026) | Une valeur pour une année future peut paraître plus élevée ou plus basse selon la rapidité avec laquelle la normalisation des prix est supposée, et selon que la pénétration des sachets et les évolutions de la taille des conditionnements sont modélisées pays par pays ou appliquées comme une moyenne régionale. |
L'écart entre les sources s'explique en grande partie par les limites du périmètre, l'année de référence des prix utilisée dans chaque étude et la manière dont les changements dans la composition des formats sont traduits en valeur. En maintenant le décompte lié aux emballages d'aliments pour bébés destinés aux consommateurs dans les pays de l'APAC et en recoupant les hypothèses de prix par matériau et par format avec des entretiens, l'estimation reste plus traçable par rapport à des facteurs clairement identifiés. C'est l'approche utilisée par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché APAC des emballages pour aliments bébé ?
Le marché est évalué à 8,61 milliards USD en 2026 et devrait atteindre 14,96 milliards USD d'ici 2031.
Quel matériau d'emballage connaît la croissance la plus rapide ?
Les bioplastiques progressent à un TCAC de 17,85 % jusqu'en 2031, soutenus par des investissements à grande échelle dans le PLA et le PBAT en Thaïlande et au Vietnam.
Pourquoi les pochettes gagnent-elles en popularité dans les aliments bébé ?
Les pochettes offrent portabilité, réduction des risques de casse et facilité d'alimentation autonome, ce qui leur permet de croître à un TCAC de 15,35 % et de détenir 32,55 % de part de marché en 2025.
Quel pays enregistrera la croissance la plus élevée ?
L'Inde devrait enregistrer le TCAC le plus rapide, soit 13,75 %, en raison de l'urbanisation, des familles à double revenu et de l'amélioration des infrastructures de distribution.
Comment le commerce électronique modifie-t-il la conception des emballages ?
Le TCAC de 18,85 % du commerce en ligne oblige les fabricants d'emballages à concevoir des formats plus robustes et optimisés en volume, capables de résister à l'expédition par colis tout en préservant l'intégrité du produit.
Quels changements réglementaires influencent les choix de matériaux ?
Les règles d'adhésifs GB 4806.15-2024 en Chine, les normes d'étiquetage actualisées en Inde et la liste positive japonaise pour les résines renforcent les exigences de sécurité et accélèrent la transition vers des matériaux conformes et durables.