
Taille et part du marché des additifs antimicrobiens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.51 Milliards de dollars |
| Taille du Marché (2031) | 7.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs antimicrobiens par Mordor Intelligence
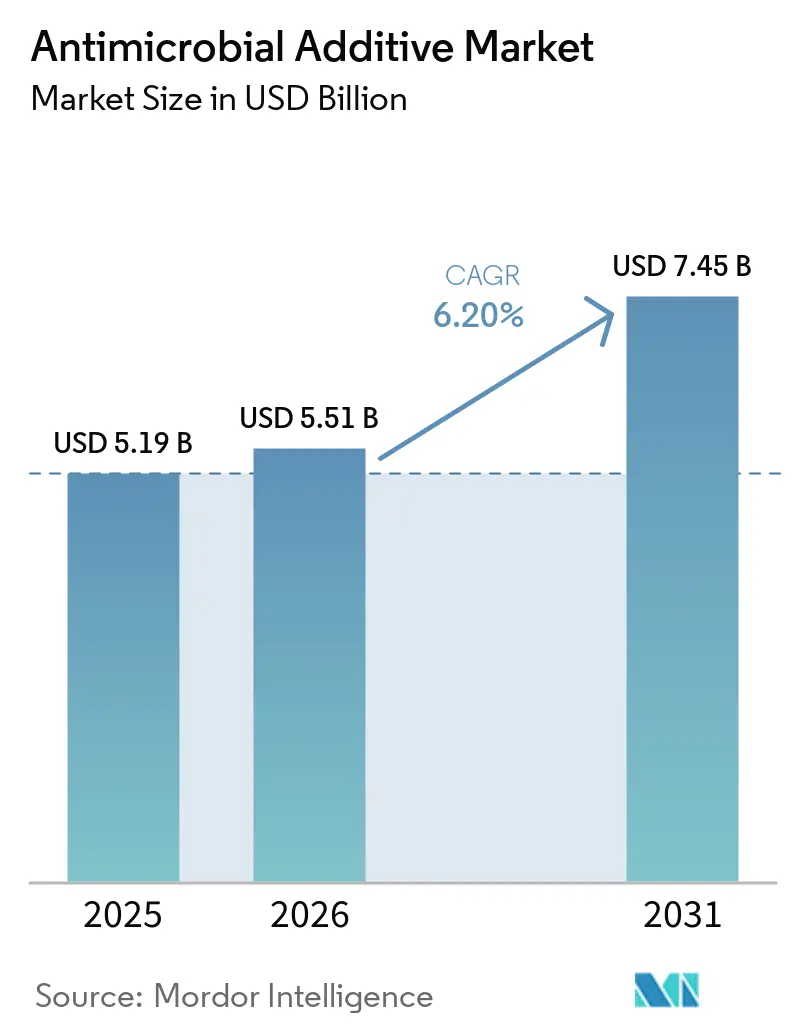
La taille du marché des additifs antimicrobiens en 2026 est estimée à 5,51 milliards USD, en progression par rapport à la valeur de 2025 de 5,19 milliards USD, avec des projections pour 2031 affichant 7,45 milliards USD, croissant à un CAGR de 6,20 % sur la période 2026-2031. La sensibilisation accrue à l'hygiène dans l'après-pandémie, le durcissement des réglementations en matière de contrôle des infections dans les hôpitaux et les usines pharmaceutiques, ainsi que l'intégration rapide de mélanges-maîtres antimicrobiens dans les plastiques recyclés redéfinissent les schémas de la demande. Le segment de la santé reste le moteur de croissance central, les hôpitaux intégrant des revêtements antimicrobiens dans les cathéters, les instruments chirurgicaux et les implants pour limiter la formation de biofilms et les infections associées. Les systèmes inorganiques à base d'argent continuent de dominer grâce à leur efficacité à large spectre contre les agents pathogènes multirésistants, tandis que l'adoption accélérée d'organiques d'origine végétale et à base de bactériocines reflète la pression réglementaire visant à réduire l'exposition aux biocides synthétiques. Par ailleurs, l'expansion industrielle de l'Asie-Pacifique et les initiatives contre la résistance aux antimicrobiens positionnent la région comme la géographie à la fois la plus grande et à la croissance la plus rapide, favorisant une intensité concurrentielle accrue entre les grands acteurs mondiaux et les fournisseurs locaux agiles.
Principaux enseignements du rapport
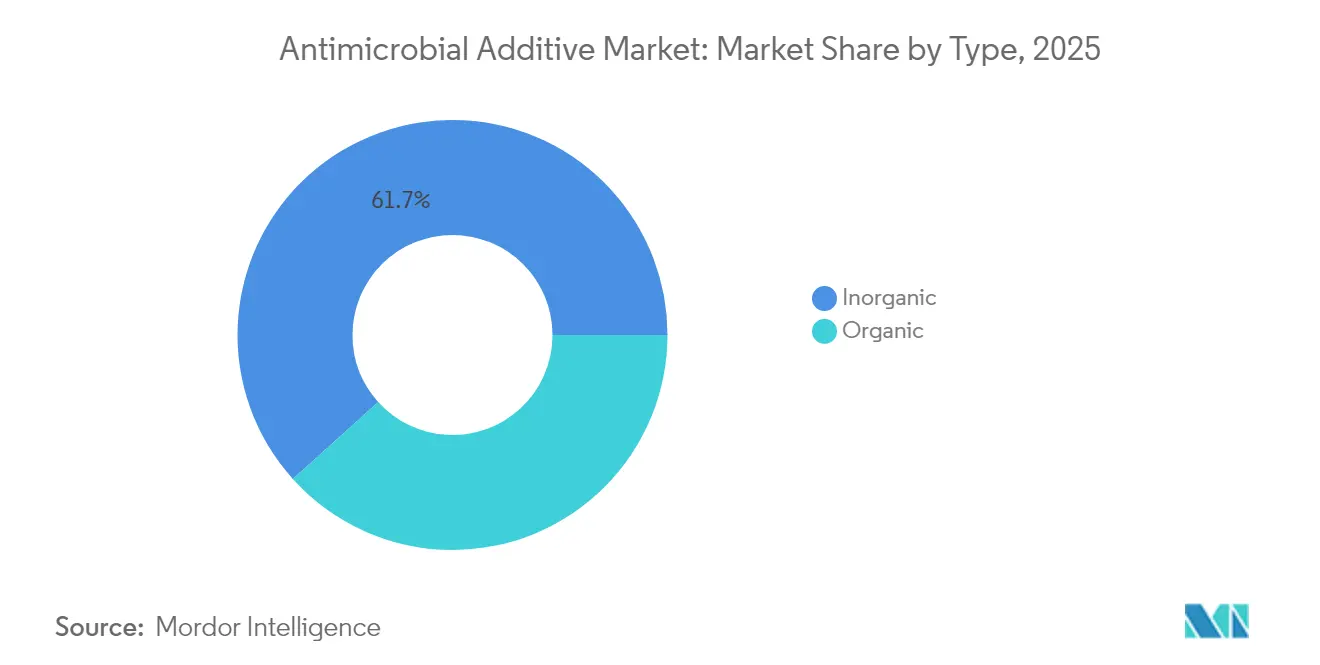
- Par type, les formulations inorganiques ont représenté 61,68 % des recettes en 2025, tandis que les systèmes organiques enregistrent le rythme de croissance le plus rapide, avec un CAGR de 9,62 % jusqu'en 2031.
- Par matériau porteur, les plastiques ont représenté 42,15 % de la taille du marché des additifs antimicrobiens en 2025, tandis que les textiles et fibres devraient croître à un CAGR de 10,44 % jusqu'en 2031.
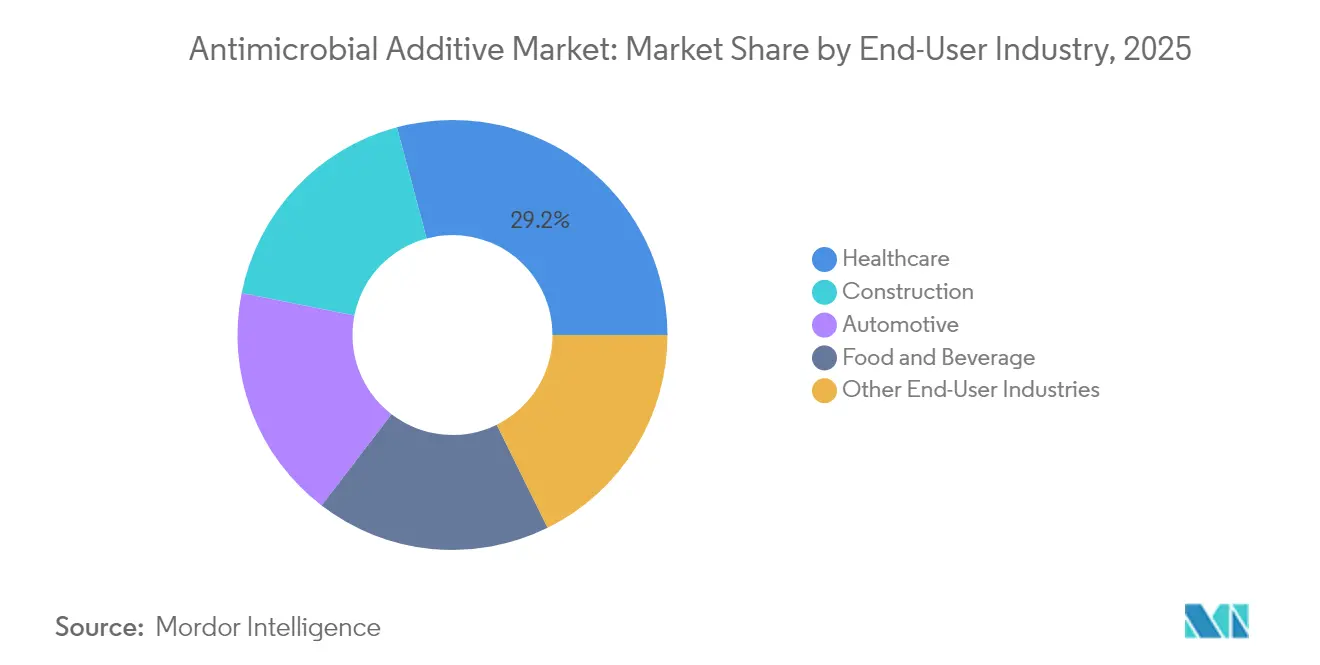
- Par secteur d'utilisation final, la santé a représenté 29,16 % de la part du marché des additifs antimicrobiens en 2025 et se développe à un CAGR de 10,98 % jusqu'en 2031.
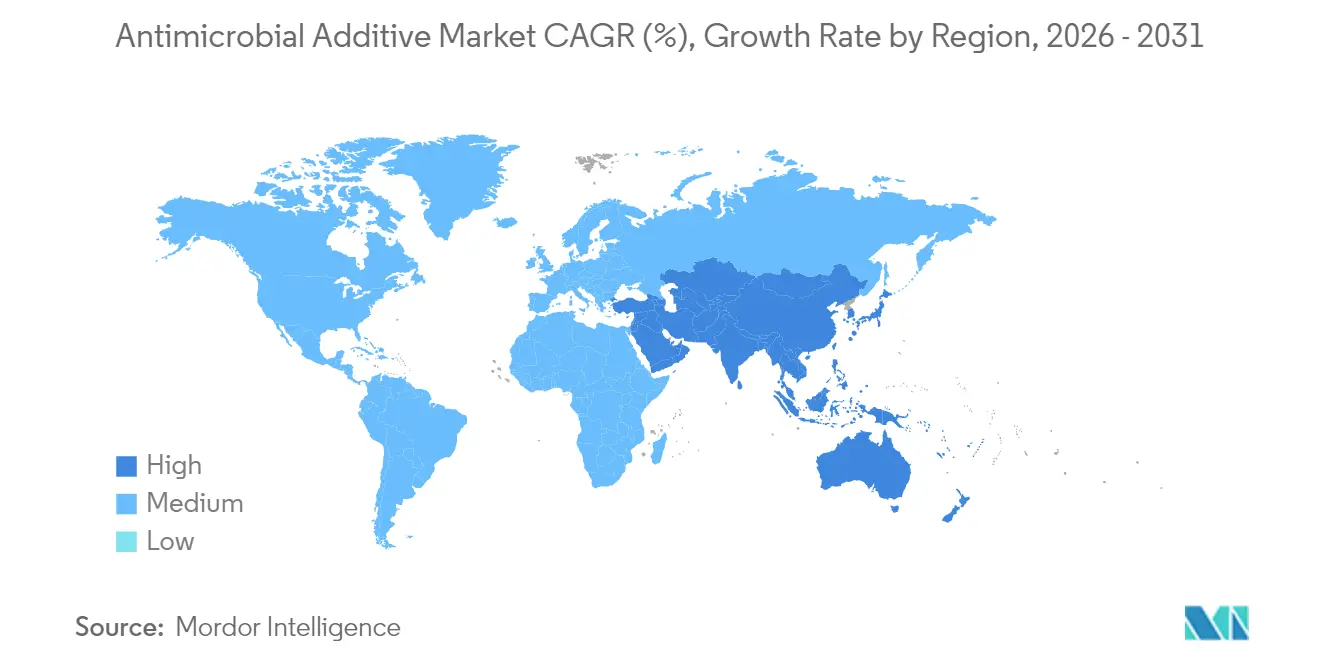
- Par géographie, l'Asie-Pacifique a capté 39,08 % de la taille du marché des additifs antimicrobiens en 2025 et progresse à un CAGR de 8,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de la demande en emballages alimentaires hygiéniques | +1.8% | Amérique du Nord, UE, portée mondiale | Moyen terme (2 à 4 ans) |
| Normes de contrôle des infections plus strictes dans les établissements de santé et les usines pharmaceutiques | +2.1% | Amérique du Nord, UE, APAC | Court terme (≤ 2 ans) |
| Augmentation des mélanges-maîtres antimicrobiens utilisés dans les plastiques recyclés | +1.2% | UE, Amérique du Nord, extension vers l'APAC | Long terme (≥ 4 ans) |
| Utilisation croissante dans les applications plastiques | +1.5% | APAC, Amérique du Nord, mondial | Moyen terme (2 à 4 ans) |
| Expansion dans le secteur de la construction | +0.9% | Amérique du Nord, UE, APAC émergente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de la demande en emballages alimentaires hygiéniques
Les consommateurs attendent désormais des emballages qui suppriment activement les microbes nocifs, ce qui pousse le marché des additifs antimicrobiens à proposer des systèmes à base d'argent, d'oxyde de zinc et de bactériocines naturelles certifiés pour le contact direct avec les aliments. La mise à jour des orientations de la FDA en 2024 simplifie l'autorisation de nouveaux principes actifs, encourageant les fournisseurs à intégrer des agents à libération contrôlée qui prolongent la durée de conservation de 30 à 50 % tout en réduisant les pertes alimentaires[1]. Les tendances des étiquettes propres renforcent le virage vers les conservateurs d'origine végétale, et les propriétaires de marques adoptent la traçabilité par code QR pour démontrer les performances antimicrobiennes en point de vente. Ces développements mêlent sécurité et durabilité, stimulant la demande mondiale d'emballages actifs de nouvelle génération.
Normes de contrôle des infections plus strictes dans les établissements de santé et les usines pharmaceutiques
Les infections associées aux soins de santé coûtent 4,6 milliards USD par an aux États-Unis, ce qui intensifie la priorité accordée par les hôpitaux aux surfaces antimicrobiennes. Les voies d'accélération établies par la FDA en 2024 réduisent de 40 % les délais d'approbation des dispositifs revêtus, permettant une mise sur le marché rapide des cathéters à nanoparticules d'oxyde de cuivre et des instruments chirurgicaux argent-parylène. Les salles blanches pharmaceutiques spécifient également des panneaux muraux, des revêtements de sol et des revêtements CVC antimicrobiens pour maintenir une production aseptique, transformant ces additifs de fonctionnalités optionnelles en infrastructures essentielles.
Augmentation des mélanges-maîtres antimicrobiens utilisés dans les plastiques recyclés
Les marques alimentaires poursuivant des objectifs d'économie circulaire s'appuient sur des solutions de mélanges-maîtres qui introduisent des doses antimicrobiennes précises lors du compoundage, préservant l'hygiène à mesure que la teneur en matières recyclées augmente. La conformité aux réglementations européennes et américaines sur le contact alimentaire accélère l'adoption, tandis que les producteurs bénéficient d'une manipulation plus sûre et d'une réduction des rebuts hors spécification[2]. Alors que les détaillants font la promotion de gammes d'emballages recyclés mais hygiéniques, le marché des additifs antimicrobiens élargit son champ d'opportunités au sein des barquettes en rPET et des bouchons en PEHD.
Utilisation croissante dans les applications plastiques
Les plastiques restent un vecteur indispensable pour la chimie antimicrobienne, car ils acceptent divers principes actifs sans altérer les propriétés mécaniques de base. Les ions argent, le pyrithione de zinc et les nouveaux agents sans métal se dispersent uniformément lors de l'extrusion, conférant aux boîtiers d'électronique grand public, aux intérieurs automobiles et aux dispositifs médicaux à usage unique une défense microbienne durable. La conformité avec REACH et RoHS oriente l'innovation vers des systèmes à faible toxicité, consolidant les plastiques comme segment d'ancrage stable malgré l'évolution des exigences environnementales.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Nature toxique de certains additifs | -1.4% | UE, Amérique du Nord, mondial | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.8% | Mondial, notamment les chaînes d'approvisionnement en argent et en cuivre | Moyen terme (2 à 4 ans) |
| Coût de production élevé | -1.1% | Régions APAC sensibles aux prix et marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Nature toxique des additifs antimicrobiens
Le règlement européen rigoureux sur les produits biocides exige désormais des dossiers de risque exhaustifs avant l'entrée sur le marché, soumettant le triclosan et d'autres biocides traditionnels à un examen approfondi[3]. Les agences américaines évaluent les effets sur le système endocrinien et le microbiome, incitant les formulateurs à se tourner vers des polymères biodégradables et des principes actifs issus d'huiles essentielles. Les préoccupations concernant l'accumulation de nanoparticules d'argent dans les habitats aquatiques poussent la recherche vers des systèmes d'administration ciblée et des seuils de dosage plus bas pour maintenir l'efficacité sans nuire à l'écosystème.
Volatilité des prix des matières premières
Les prix de l'argent ont fluctué de 25 à 30 % au cours de l'année 2024, accentuant la pression sur les coûts des systèmes inorganiques dominants. Les fabricants couvrent leur risque par des mélanges multi-métaux, des programmes de recyclage et le développement de chimies à base d'oxyde de cuivre et de zinc qui suivent des courbes de prix plus stables. La montée en charge des organiques amortit également l'exposition aux fluctuations des métaux précieux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination inorganique face à la disruption organiqueLes formulations inorganiques ont représenté 61,68 % de la part du marché des additifs antimicrobiens en 2025, ce qui correspond à une portion significative de la taille globale du marché des additifs antimicrobiens et confirme la réputation établie de longue date de l'argent pour son efficacité à large spectre. Les nanoparticules d'argent rompent les membranes bactériennes par de multiples mécanismes oxydatifs, offrant des taux d'élimination fiables contre le SARM et les souches résistantes aux carbapénèmes sans provoquer de résistance rapide. L'oxyde de cuivre et le pyrithione de zinc constituent des alternatives économiques, notamment dans les peintures de construction et les revêtements marins où la sensibilité aux prix limite la portée de l'argent.
Les systèmes organiques, bien qu'ils représentent aujourd'hui une base de chiffre d'affaires plus modeste, se développent à un CAGR de 9,62 % et reconfigurent progressivement le marché des additifs antimicrobiens. Les huiles essentielles telles que le thym, l'origan et la cannelle présentent une activité antimicrobienne puissante combinée à une biodégradabilité, séduisant les régulateurs et les acheteurs soucieux de l'environnement. Les bactériocines issues des bactéries lactiques offrent une efficacité à spectre étroit qui préserve la flore bénéfique, une caractéristique appréciée dans les applications médicales et alimentaires. Les polymères dérivés du chitosane offrent des propriétés filmogènes et une action antimicrobienne naturelle, élargissant leur utilisation dans les pansements et les emballages durables.
Ces dynamiques indiquent que, bien que les chimies inorganiques continuent d'ancrer le marché des additifs antimicrobiens jusqu'en 2031, les alternatives organiques sont appelées à capter une part croissante à mesure que la parité de performance s'améliore et que les incitations réglementaires favorisent les approches à faible toxicité.

Par matériau porteur :
le leadership des plastiques mis au défi par l'innovation textileLes plastiques ont conservé 42,15 % de la taille du marché des additifs antimicrobiens en 2025, reflétant une infrastructure de transformation ancrée dans les lignes d'extrusion, de moulage par injection et de soufflage. La facilité de dispersion des ions ou des principes actifs d'origine végétale dans les matrices polymères garantit une efficacité antimicrobienne constante tout au long du cycle de vie du produit. Les fabricants de produits de construction exploitent ces attributs pour réduire la croissance des moisissures dans les zones à forte humidité, et les marques d'électronique mettent en avant des boîtiers hygiéniques résistant aux bactéries génératrices d'odeurs.
Les textiles et fibres, en revanche, ont affiché la progression la plus rapide, avec un CAGR de 10,44 %, reflétant les exigences des marques de mode, des prestataires de santé et des chaînes hôtelières en matière de protection antimicrobienne durable intégrée dès le stade de la fibre. Les ions argent, les composés d'ammonium quaternaire et, de plus en plus, les extraits d'origine végétale sont filés directement dans le polyester ou le polyamide, conservant leur efficacité après des lavages répétés. Les marques de vêtements de sport mettent en avant les avantages du contrôle des odeurs, tandis que les hôpitaux spécifient des rideaux et uniformes antimicrobiens pour réduire la contamination croisée. La durabilité et la durabilité étant des priorités coégales, la R&D met désormais l'accent sur des formulations à faible lixiviation qui préservent le toucher et la respirabilité.
Collectivement, ces tendances soulignent un rééquilibrage progressif du marché des additifs antimicrobiens vers des matériaux qui associent fonctionnalité et impératifs d'économie circulaire, tandis que les plastiques continuent de dominer les volumes en raison de leur polyvalence de fabrication.
Par secteur d'utilisation final :
la santé stimule l'innovation dans toutes les applicationsLe secteur de la santé a maintenu une part de 29,16 % du marché des additifs antimicrobiens en 2025 et progresse à un TCAC de 10,98 %, reflétant les efforts incessants déployés pour réduire les infections associées aux soins de santé qui touchent 1 patient américain sur 20 chaque année. Les cathéters revêtus de mélanges argent-parylène présentent une réduction bactérienne de 99,9 % même lors de cycles de contamination répétés, tandis que les pansements à base d'oxyde de cuivre favorisent une cicatrisation plus rapide avec une dépendance réduite aux antibiotiques. Les planificateurs d'établissements hospitaliers spécifient de plus en plus des revêtements de sol antimicrobiens, des revêtements de systèmes de ventilation et des rideaux de séparation pour créer des environnements de contrôle des infections holistiques qui complètent les solutions au niveau des dispositifs.
Les secteurs adjacents adoptent également la protection antimicrobienne. Les marchés de la construction élargissent l'utilisation dans les plaques de plâtre, les dalles de plafond et les coulis pour résister à la croissance des moisissures et prolonger la durée de vie, en particulier dans les zones géographiques à forte humidité. Les équipementiers automobiles intègrent des additifs antimicrobiens dans les plastiques des bouches d'aération et les surfaces de volants pour améliorer l'hygiène en habitacle. L'emballage alimentaire et des boissons tire parti des films antimicrobiens actifs pour prolonger la durée de conservation des denrées périssables jusqu'à 50 %, en accord avec les objectifs de durabilité grâce à la réduction des déchets.
Ces déploiements intersectoriels confirment le rôle du secteur de la santé en tant que terrain d'essai technologique dont les succès se répercutent dans les applications industrielles et grand public, approfondissant ainsi le réseau adressable pour le marché des additifs antimicrobiens.
Analyse géographique
Marché des Additifs Antimicrobiens en Asie-Pacifique
L'Asie-Pacifique a représenté 39,08 % des revenus mondiaux en 2025 et progresse à un CAGR de 8,78 %, ce qui en fait le pivot du marché des additifs antimicrobiens. La modernisation continue des hôpitaux en Chine, la montée en puissance de la fabrication pharmaceutique en Inde et les programmes de recherche sur les bactériophages à Singapour alimentent conjointement la demande en matériaux avancés de contrôle des infections. Les booms de la construction en Indonésie et au Vietnam amplifient davantage les besoins en peintures et mastics résistants aux moisissures. Des multinationales telles que BASF et Dow développent des coentreprises pour adapter les formulations aux spécificités réglementaires locales, tandis que les acteurs régionaux tirent parti de leurs avantages en termes de coûts pour approvisionner les segments intermédiaires.
Marché des Additifs Antimicrobiens en Amérique du Nord
L'Amérique du Nord dispose de bases d'utilisateurs finaux matures mais lucratives dans les dispositifs médicaux, les emballages alimentaires et les polymères avancés. Les récentes directives de la FDA simplifiant l'autorisation des additifs antimicrobiens pour les matériaux en contact avec les aliments stimulent l'avancement des pipelines, tandis que les budgets d'approvisionnement des établissements de santé privilégient les revêtements à large spectre éprouvés. Les objectifs d'économie circulaire accélèrent l'utilisation de masterbatch antimicrobien dans les plastiques recyclés, notamment pour les applications sensibles au contact.
Marché des Additifs Antimicrobiens en Europe
L'Europe maintient des réglementations strictes sur les biocides qui, à la fois, élèvent les barrières à l'entrée sur le marché et stimulent la R&D vers des chimies plus écologiques. Les constructeurs adoptent des plaques de plâtre et des membranes de toiture antimicrobiennes pour répondre aux normes de gestion des moisissures dans les structures à haute efficacité énergétique. La préférence des consommateurs se tourne vers des solutions naturelles et biodégradables, incitant les fournisseurs à mettre en avant la transparence et les écolabels dans leur communication.
Marché des Additifs Antimicrobiens en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud et le Moyen-Orient et l'Afrique, bien que plus modestes en valeur absolue, présentent des opportunités croissantes. Les distributeurs brésiliens élargissent leurs portefeuilles de biocides pour les revêtements et les lubrifiants, tandis que les États du Golfe alignent leurs investissements hospitaliers sur les exigences en matière de contrôle des infections. La maturation réglementaire dans ces régions garantit que les meilleures pratiques internationales façonnent progressivement les critères d'approvisionnement en produits antimicrobiens.
Analyse de la chaîne de valeur
La chaîne de valeur des additifs antimicrobiens débute par les matières premières et les substances actives en amont, notamment l'argent, le cuivre, les composés de zinc et les intrants biosourcés organiques (par exemple, les actifs dérivés d'huiles essentielles et les biopolymères). Les formulateurs d'additifs convertissent ensuite ces actifs en poudres, en concentrés liquides et en mélanges maîtres antimicrobiens. Les additifs sont ensuite intégrés soit lors de la fabrication du substrat (compoundage dans des granulés de polymère, des fibres ou des résines), soit appliqués sous forme de revêtements de surface topiques pour les pièces finies, avant que les transformateurs et les équipementiers ne produisent des produits finis pour les secteurs de la santé, de l'emballage alimentaire, des produits de construction, de l'intérieur automobile et des plastiques de consommation.
Les étapes intermédiaires se concentrent sur la dispersion, le contrôle des doses et la validation. Les partenariats entre fournisseurs d'additifs et compoundeurs sont fréquents, car la compatibilité avec le polymère hôte et une distribution homogène déterminent si les objectifs de performance peuvent être atteints sans dégrader la clarté, les propriétés mécaniques ou la transformabilité. Les tests et la documentation constituent également une étape clé de la commercialisation, les allégations de performance étant généralement étayées par des protocoles de test normalisés tels que l'ISO 22196 (le successeur international de la norme JIS Z 2801 pour l'activité antibactérienne sur les plastiques et autres surfaces non poreuses), ainsi que par les exigences de conformité régionales relatives aux substances actives biocides.
Paysage concurrentiel
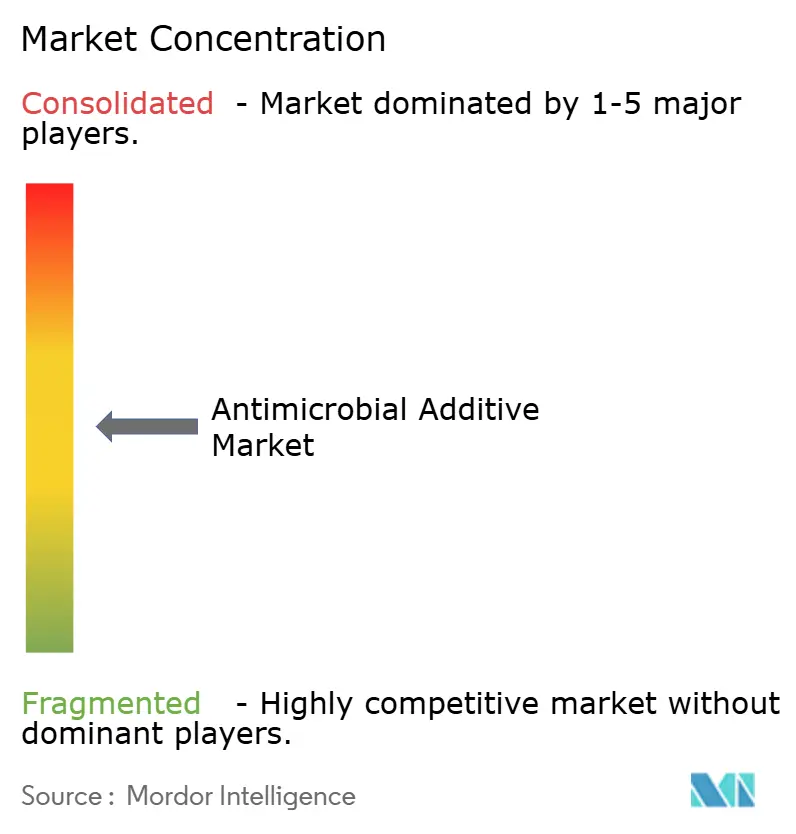
Le marché des additifs antimicrobiens reste modérément fragmenté. BASF, Clariant et Avient occupent des positions de tête en combinant une profondeur de R&D et des empreintes de fabrication mondiales. La différenciation technologique est centrée sur les solutions sans métal et biodégradables. Les acteurs biotechnologiques exploitent l'IA générative pour identifier des peptides antimicrobiens à activité à spectre étroit. Ces challengers agiles visent à contourner la volatilité des coûts des métaux lourds et l'examen réglementaire, positionnant de nouvelles chimies pour la croissance de la prochaine décennie.
L'intensité concurrentielle est accrue en Asie-Pacifique, où les entreprises locales pratiquent des prix inférieurs tout en adoptant des technologies argent-verre sous licence de leurs homologues occidentaux. En réponse, les acteurs établis nouent des coentreprises de R&D conjointe pour personnaliser les formulations selon les profils pathogènes locaux et les codes réglementaires. Dans l'ensemble, la profondeur de la propriété intellectuelle, la maîtrise réglementaire et la sécurité des matières premières déterminent la hiérarchie à mesure que le marché des additifs antimicrobiens arrive à maturité.
Leaders du secteur des additifs antimicrobiens
-
Clariant
-
BASF
-
Avient Corporation
-
Milliken & Company
-
SANITIZED AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Additifs Antimicrobiens Entreprises couvertes dans ce rapport
- Addmaster (U.K.) Limited
- Ampacet Corporation
- Arxada AG
- Avient Corporation
- Bactiblock
- BASF
- BioCote Limited
- Clariant
- Dow
- LG
- Microban International
- Milliken & Company
- Momentive
- Radical Materials Ltd.
- RTP Company
- SANITIZED AG
- Symphony Environmental Ltd.
Opportunités de marché et perspectives d'avenir
Deux zones blanches se distinguent, où la fonctionnalité antimicrobienne est intégrée aux besoins de performance connexes : les plastiques circulaires à contenu recyclé qui exigent encore des garanties d'hygiène dans les usages sensibles au contact, et les formats d'emballage actif qui combinent performance barrière et action antimicrobienne. La demande élargit également la palette des actifs et des systèmes d'administration au-delà des métaux traditionnels, sous l'effet d'un contrôle plus strict de certains biocides historiques et d'une évolution vers des solutions à faible lixiviation et à faible dosage dans les articles traités.
Le développement technologique s'oriente également vers des résultats de performance et de conformité dans les architectures de fibres et de revêtements, plutôt que vers un simple dosage d'additifs. Des travaux évalués par les pairs en 2026 mettent en avant des concepts d'action par contact et de libération contrôlée, tels que des revêtements de papier en nanofibrilles de cellulose quaternisées à activité antibactérienne, des revêtements en nanofibres bicomposantes obtenues par électrofilage porteuses de bactériophages pour les substrats d'emballage de qualité alimentaire, et des revêtements d'hydrogel de nanosilice-hydroxyde de zinc libérant des ions Zn2+ pour une fonction antimicrobienne sur le PLA et la cellulose. L'activité commerciale élargit également les frontières d'application au-delà des plastiques, vers les fluides de préservation et spécialisés, notamment le partenariat conclu par LANXESS avec Fuelcare en avril 2026 pour distribuer des solutions antimicrobiennes de préservation des carburants en Europe.
Développements industriels récents dans Marché des Additifs Antimicrobiens
- Avril 2026 : BASF a finalisé l'acquisition d'AgBiTech (avec effet au 31 mars 2026), élargissant son portefeuille de lutte biologique. Bien qu'il ne s'agisse pas d'une transaction portant sur des additifs antimicrobiens, cette opération renforce l'orientation plus large de BASF vers des solutions biologiques et à toxicité réduite, susceptibles d'influencer les préférences des clients et l'accent mis sur la R&D dans l'ensemble des chimies de spécialité.
- Mars 2025 : Avient a élargi son portefeuille d'élastomères thermoplastiques (TPE) GLS avec des formulations antimicrobiennes propriétaires testées selon les normes JIS Z 2801 et ASTM G21-15. Cette expansion renforce la position d'Avient dans les applications élastomères à contact fréquent, où les allégations antimicrobiennes dépendent d'une validation de performance normalisée.
- Février 2025 : Avient a lancé les additifs antimicrobiens Cesa WithStand SX Low Haze pour le polycarbonate transparent et le plexiglas. Le produit cible des applications nécessitant une clarté optique même en utilisant de la résine recyclée, favorisant l'adoption de la fonctionnalité antimicrobienne dans les plastiques à contenu recyclé, là où les exigences esthétiques et d'hygiène convergent.
Marché des Additifs Antimicrobiens Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des additifs antimicrobiens couvre les additifs et les mélanges-maîtres utilisés pour limiter la croissance microbienne dans les matériaux finis, où la demande est suivie à travers la valeur des additifs vendus dans les plastiques, les revêtements, les textiles, le papier et des applications similaires.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les liquides désinfectants, les nettoyants de surface, ni les dispositifs antimicrobiens autonomes vendus en tant que produits finis plutôt qu'en tant qu'additifs incorporés dans des matériaux.
Aperçu de la Segmentation
- Par type
- Inorganique
- Organique
- Par matériau porteur
- Plastiques
- Peintures et revêtements
- Pâte à papier et papier
- Textiles et fibres
- Silicone et élastomères
- Autres matériaux porteurs
- Par secteur d'utilisation final
- Construction
- Santé
- Automobile
- Alimentation et boissons
- Autres secteurs d'utilisation final
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement du contexte de la demande pour les lieux où les additifs antimicrobiens sont réellement consommés. Nous avons consulté des sources publiques telles que les listes de produits chimiques de l'US EPA et de l'ECHA de l'UE, les données commerciales d'UN Comtrade pour les catégories chimiques pertinentes, les séries macroéconomiques de la Banque mondiale et du FMI pour l'inflation et la production industrielle, ainsi que les publications des associations professionnelles pour les activités liées aux plastiques, aux revêtements et aux textiles.
Pour traduire ce contexte en un modèle utilisable, nous avons également examiné les rapports annuels des fournisseurs, les présentations aux investisseurs et les fiches techniques des produits afin de comprendre les taux de charge typiques et les allégations de performance. Quelques abonnements payants ont été utilisés uniquement pour les données financières des entreprises et les bases de données de brevets, afin de vérifier les pipelines de produits et l'orientation des allégations de prix. Les sources répertoriées ici sont illustratives, et de nombreux autres documents publics ont également été examinés pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la manière dont les additifs sont spécifiés et tarifés dans les utilisations à fort volume telles que les plastiques et les revêtements, puis sur la mise à l'épreuve des hypothèses qui ne peuvent pas être lues directement à partir des ensembles de données publics. Nous avons échangé avec des parties prenantes dans les domaines de la fabrication, de la distribution et des transformateurs en aval, et les discussions ont couvert l'APAC, l'EMEA et les Amériques afin que les prix régionaux, les réglementations et les schémas d'adoption puissent être reflétés de manière cohérente dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 20 % | APAC : 49 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 22 % | EMEA : 31 % |
| Acteurs de plus petite taille : 21 % | Managers : 58 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les signaux de production et d'échanges commerciaux pour les matériaux porteurs clés et les secteurs d'utilisation finale ont été utilisés pour reconstituer le bassin de demande, puis filtrés à travers la pénétration des additifs antimicrobiens et les taux de charge typiques. Une fois ces totaux établis, nous les avons corroborés par des vérifications ascendantes sélectives, notamment des vérifications du prix de vente moyen multiplié par le volume à partir des échanges avec les fournisseurs et les canaux de distribution, afin d'ajuster les doubles comptages dans les utilisations qui se chevauchent.
Les principaux intrants comprenaient les tendances de production des plastiques et des revêtements, l'activité dans l'emballage et la construction, les signaux d'utilisation liés à la santé et à l'hygiène, l'adoption régionale des allégations antimicrobiennes, et les fourchettes de prix observées par chimie et format de support. Les prix de vente moyens n'ont pas été traités comme un chiffre unique et uniforme, car ils ont été échelonnés par région et par adéquation à l'application, puis convertis en utilisant une temporalité de change annuelle moyenne cohérente pour éviter de mélanger les périodes. Pour les prévisions, nous avons effectué une analyse de scénarios dans laquelle les facteurs de demande et les plages de variation des prix ont été examinés avec les acteurs du secteur. Pour les zones avec une couverture nationale plus limitée, nous avons utilisé des indicateurs de substitution liés à la production des secteurs d'utilisation finale régionaux.
Validation des Données et Cycle de Mise à Jour
Des vérifications ont été effectuées à plusieurs étapes afin que les chiffres finaux restent alignés sur les signaux réels du marché. Les résultats du modèle ont été comparés à des indicateurs indépendants tels que les indices de production des secteurs d'utilisation finale, les mouvements commerciaux et les évolutions observables des prix des additifs, et tout écart important a été examiné avant la validation interne.
Lorsque des valeurs aberrantes sont apparues, les répondants ont été recontactés pour confirmer si le changement provenait d'une réglementation, d'une substitution ou d'un déstockage à court terme. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif affecte la demande ou les prix. Avant la publication, une vérification finale est effectuée pour s'assurer que les dernières données publiques et les hypothèses confirmées sont bien reflétées.
Taille du Marché des Additifs Antimicrobiens selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les valeurs publiées pour les additifs antimicrobiens ne correspondent souvent pas entre elles, car les analystes choisissent des années de base, des calendriers de conversion de devises et des logiques de tarification différents, et ces choix décalent directement le prix de vente moyen et le volume qui sont multipliés pour obtenir le total final.
Dans cette étude, la cadence d'actualisation et la manière dont les étapes de change annuel moyen et de prix de vente moyen au niveau de l'application sont appliquées constituent les éléments pratiques qui réduisent la confusion entre les anciens points de prix et les signaux de demande actuels, ce qui explique également pourquoi le chiffre obtenu par Mordor Intelligence diffère.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,51 milliards USD (2026) | |
| Éditeur sectoriel A | 6,80 milliards USD (2024) | Utilise une année de base antérieure et une courbe de croissance plus rapide, et le périmètre semble s'orienter vers la demande globale de polymères sans séparer clairement la valeur des additifs de la valeur du matériau traité, ce qui peut gonfler les totaux lorsque les prix de vente moyens sont appliqués. |
| Éditeur de marché B | 3,80 milliards USD (2024) | Utilise une fenêtre de prévision plus ancienne et un ensemble de prix de vente moyens de départ plus bas, et la frontière de catégorie semble plus étroite pour certaines utilisations finales, ce qui peut réduire la demande comptabilisée même lorsque l'adoption est en hausse. |
L'écart dans le tableau provient principalement de la manière dont les prix sont datés, de la proportion de la chaîne de valeur prise en compte, et du fait que les hypothèses d'adoption et de charge sont ou non vérifiées par rapport à la réalité de la production des secteurs d'utilisation finale. En maintenant des intrants traçables vers un bassin de demande défini et en revérifiant les hypothèses clés lors de la publication de nouvelles données, l'estimation reste plus facile à reproduire et à expliquer dans le cadre d'une planification pratique.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des additifs antimicrobiens ?
Le marché des additifs antimicrobiens s'élève à 5,51 milliards USD en 2026 et devrait atteindre 7,45 milliards USD d'ici 2031, sur la base d'un CAGR de 6,20 %.
Quel segment d'utilisation finale est en tête de la consommation ?
La santé est en tête avec une part de 29,16 % en 2025 et continue de croître le plus rapidement à un CAGR de 10,98 %, les hôpitaux et les fabricants de dispositifs intégrant des revêtements antimicrobiens.
Quelle région présente le potentiel de croissance le plus élevé ?
L'Asie-Pacifique combine la plus grande part à 39,08 % avec la progression la plus rapide à un CAGR de 8,78 %, grâce au développement des infrastructures de santé et à l'industrialisation.
Comment les fluctuations des prix des matières premières influencent-elles la stratégie ?
La volatilité des prix de l'argent et du cuivre pousse les fournisseurs à se diversifier vers des chimies à base de zinc et d'origine végétale, tout en investissant dans des boucles de recyclage pour stabiliser les marges.