
Taille et part du marché des tests, de l'inspection et de la certification (TIC) des Amériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
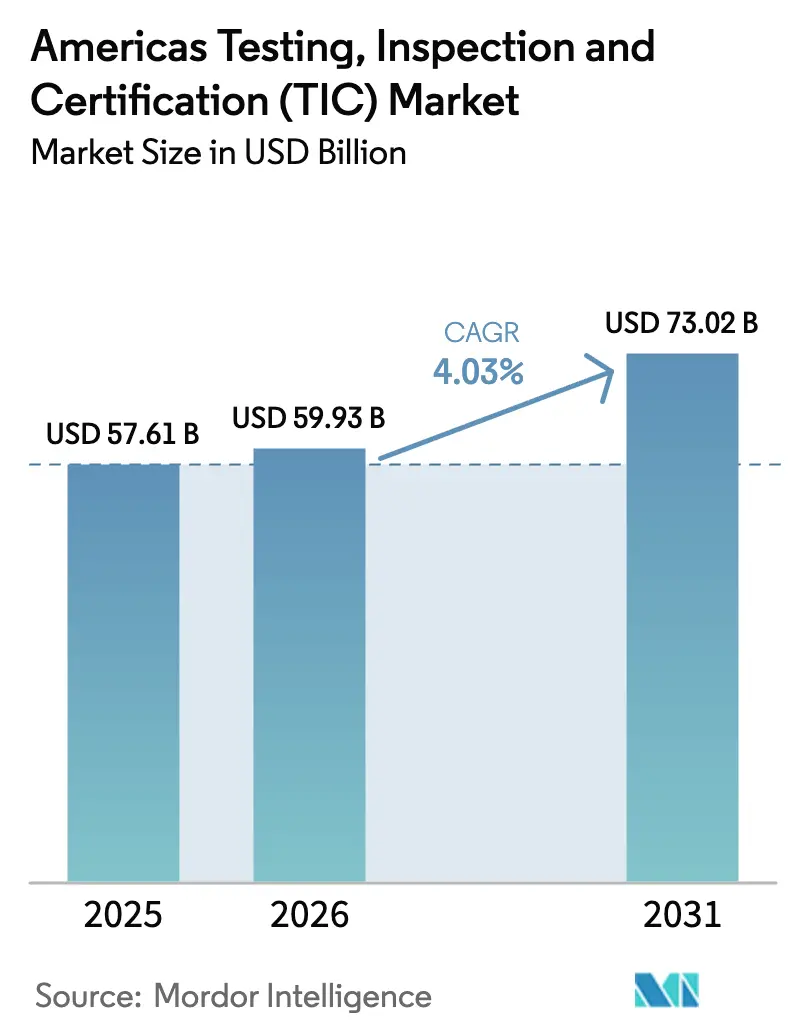
| Taille du marché de l'année de base (2025) | 57.61 Milliards de dollars |
| Taille du Marché (2026) | 59.93 Milliards de dollars |
| Taille du Marché (2031) | 73.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.03 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests, de l'inspection et de la certification (TIC) des Amériques par Mordor Intelligence
La taille du marché TIC des Amériques devrait passer de 57,61 milliards USD en 2025 à 59,93 milliards USD en 2026 et devrait atteindre 73,02 milliards USD d'ici 2031, à un CAGR de 4,03 % sur la période 2026-2031. La vague de délocalisation de proximité qui transfère la production d'Asie vers les Amériques stimule une demande soutenue pour les tests de conformité locaux, tandis que les règles plus strictes de divulgation ESG émises par la SEC américaine et la CSA canadienne font augmenter les volumes de vérification. L'Amérique du Nord conserve une nette primauté grâce à son environnement réglementaire mature, à sa solide base manufacturière et à ses dépenses d'investissement robustes dans des infrastructures de tests avancées, qui soutiennent des engagements à forte valeur ajoutée. L'Amérique du Sud enregistre la croissance la plus rapide, les gouvernements modernisant leur politique industrielle et les multinationales investissant dans de nouvelles capacités, notamment au Brésil et au Mexique. Dans toutes les zones géographiques, la convergence de l'inspection assistée par l'IA, des plateformes de reporting numérique et des accords de certification réciproques entre les régulateurs de l'aviation comprime les délais de projet et renforce la proposition de valeur globale des prestataires tiers.
Principaux enseignements du rapport
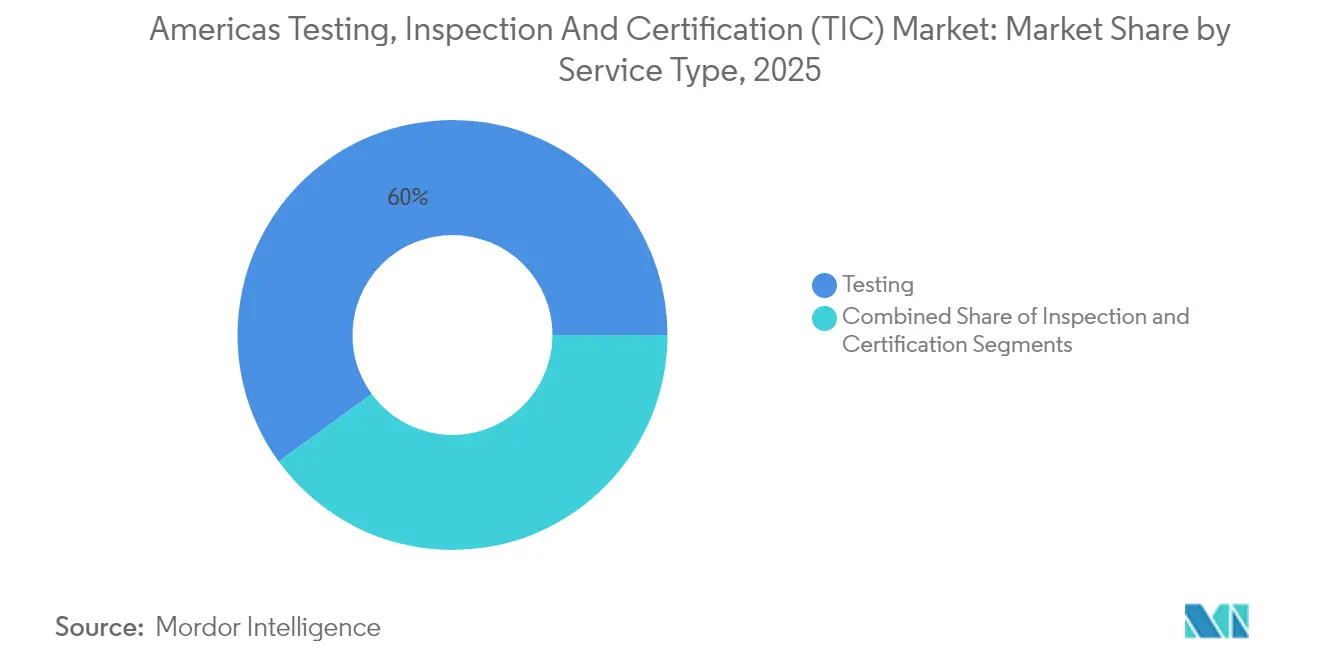
- Par type de service, les services de tests représentaient 60,02 % de la part du marché TIC des Amériques en 2025, tandis que les services de certification progressent à un CAGR de 4,74 % jusqu'en 2031.
- Par modèle d'approvisionnement, le segment externalisé contrôlait 68,72 % de la taille du marché TIC des Amériques en 2025 et devrait croître à un CAGR de 4,55 % jusqu'en 2031.
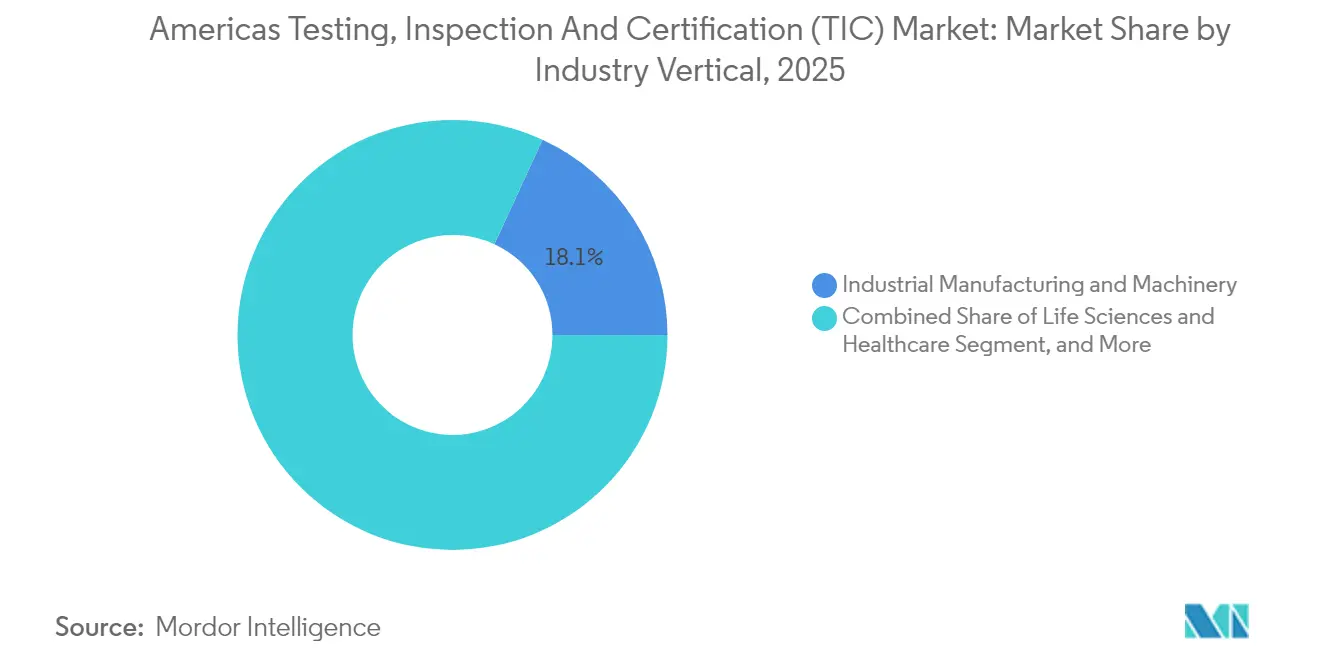
- Par secteur d'activité, les sciences de la vie et la santé devraient afficher le CAGR le plus rapide à 5,18 % jusqu'en 2031, tandis que la fabrication industrielle et les machines conservaient la plus grande part de revenus à 18,12 % en 2025 sur le marché TIC des Amériques.
- Par mode de prestation de services, la prestation de services sur site a capté 47,96 % des revenus en 2025 sur le marché TIC des Amériques, mais les solutions d'inspection à distance et numériques devraient progresser à un CAGR de 4,93 % jusqu'en 2031.
- Par région, l'Amérique du Sud devrait enregistrer un CAGR de 5,29 % entre 2026 et 2031, dépassant toutes les autres sous-régions du marché TIC des Amériques, tandis que l'Amérique du Nord conservait la plus grande part de revenus à 64,62 % en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des tests, de l'inspection et de la certification (TIC) des Amériques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La montée en puissance de la délocalisation de proximité stimule la demande de tests de conformité locaux | +0.8% | Amérique du Nord et Mexique, avec des retombées vers l'Amérique centrale | Moyen terme (2-4 ans) |
| Mandats d'audit ESG plus stricts de la SEC américaine et de la CSA canadienne | +0.6% | Amérique du Nord, s'étendant aux filiales d'Amérique du Sud | Court terme (≤ 2 ans) |
| Les déploiements accélérés de la 5G/6G nécessitent une nouvelle certification des équipements radio | +0.5% | Mondial, avec un déploiement précoce dans les grandes zones métropolitaines | Moyen terme (2-4 ans) |
| Essor des gigafactories de batteries Li-ion au Mexique et au Brésil | +0.4% | Mexique, Brésil, avec des effets sur la chaîne d'approvisionnement à travers les Amériques | Long terme (≥ 4 ans) |
| Législation sur la traçabilité numérique dans les chaînes d'approvisionnement alimentaires | +0.3% | États-Unis, Canada, avec une pression d'harmonisation sur l'Amérique latine | Court terme (≤ 2 ans) |
| Les assureurs resserrent les clauses d'inspection de contrôle des pertes | +0.2% | Amérique du Nord, adoption sélective sur les marchés d'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La montée en puissance des tests de conformité liés à la délocalisation de proximité remodèle la dynamique du marché
Les transferts de production locale se sont accélérés après les perturbations des chaînes d'approvisionnement liées à la pandémie, incitant les nouvelles usines des États frontaliers du Mexique à commander des audits approfondis en matière de sécurité, d'environnement et de qualité avant que les produits puissent entrer aux États-Unis. Les entreprises signalent que 70 % des postes techniques ouverts restent non pourvus, ce qui oblige à recourir davantage aux prestataires externalisés pour satisfaire aux normes ISO 17025 et aux normes sectorielles spécifiques.[1]Bloomberg, "La pénurie de travailleurs technologiques au Mexique freine l'élan de la délocalisation de proximité," bloomberg.com Les retombées bénéficient aux entreprises logistiques qui nécessitent la vérification des systèmes d'automatisation des entrepôts, ainsi qu'aux centres de services financiers chargés de la supervision de la conformité régionale. Le marché TIC des Amériques s'élargit à mesure que la délocalisation de proximité s'étend également à l'électronique grand public, aux groupes motopropulseurs automobiles et aux machines de précision qui exigent des tests complexes et multidisciplinaires.
Les mandats d'audit ESG créent de nouveaux flux de revenus
La règle de la SEC américaine, applicable aux grands déposants accélérés à partir de 2025, oblige à une assurance tierce des émissions de portée 1 et de portée 2, tandis que la CSA canadienne met en œuvre des lignes directrices de divulgation parallèles. La portée extraterritoriale signifie que les filiales d'Amérique latine doivent soumettre des inventaires de carbone vérifiés, ce qui conduit à des engagements transfrontaliers pour les entreprises TIC établies. Les assureurs renforcent cette tendance en exigeant des certificats de conformité ESG avant de souscrire des couvertures de dommages aux biens et de responsabilité civile. En réponse, les prestataires lancent des services de comptabilité carbone, de transparence de la chaîne d'approvisionnement et d'audit d'impact social, stimulant des contrats à tarifs premium qui soutiennent la croissance globale du marché TIC des Amériques.
La certification des équipements 5G/6G stimule l'innovation technique
Le déploiement rapide de la 5G dans les corridors urbains oblige les fabricants de terminaux, les fournisseurs d'équipements réseau et les opérateurs de réseaux privés à respecter les nouveaux protocoles de la FCC et de l'ISED couvrant les bandes millimétriques et les réseaux d'antennes MIMO massif.[2]Commission fédérale des communications, "Autorisation d'équipement – Dispositif RF," fcc.gov Les chambres RF à forte intensité de capital, dont le prix est d'environ 10 à 15 millions USD par site, constituent une barrière à l'entrée élevée, renforçant ainsi l'avantage concurrentiel des acteurs en place. Les préparatifs pour les prototypes 6G prévus après 2028 génèrent des réservations anticipées pour les tests de fiabilité et de coexistence. Les accords de reconnaissance mutuelle réduisent les charges de tests en double, mais les allocations nationales de spectre continuent de diverger, garantissant des revenus de conseil stables.
L'expansion des gigafactories de batteries Li-ion stimule les tests spécialisés
L'usine de BMW d'une valeur de 1,7 milliard USD au Mexique représente une vague plus large de fabrication de batteries qui touche également le Brésil, où les incitations gouvernementales catalysent de nouvelles capacités. Des protocoles complets tels que l'UL 2580 exigent des analyses d'abus, d'emballement thermique et de durée de vie en cycles, des activités qui reposent sur des chambres dédiées et des laboratoires d'analyse chimique indisponibles pour la plupart des équipes internes. Les fournisseurs de matériaux de cathode, d'anode et d'électrolyte entrent dans la file d'attente de conformité, multipliant les dépenses adressables pour les prestataires de services dotés d'une expertise électrochimique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de techniciens de laboratoire qualifiés en Amérique latine | -0.4% | Amérique latine, avec des effets de débordement sur les opérations nord-américaines | Long terme (≥ 4 ans) |
| Régimes réglementaires fragmentés entre le Mercosur et l'AEUMC | -0.3% | Opérations transfrontalières entre l'Amérique du Nord et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Dépenses d'investissement élevées pour le matériel d'inspection à distance piloté par l'IA | -0.2% | Mondial, avec une adoption plus lente sur les marchés d'Amérique latine sensibles aux coûts | Court terme (≤ 2 ans) |
| Montée en puissance des capacités de tests internes des grands équipementiers | -0.2% | Amérique du Nord principalement, adoption sélective par les grands fabricants d'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de techniciens freine l'expansion du marché
L'UNESCO avertit que les lacunes régionales en matière d'enseignement technique laissent 70 % des entreprises technologiques mexicaines en difficulté pour trouver des travailleurs qualifiés.[3]UNESCO, "L'Amérique latine fait face à une crise de l'enseignement technique," unesco.org Des domaines spécialisés tels que la caractérisation RF, l'analyse chimique et les matériaux avancés connaissent des taux de vacance persistants, obligeant les prestataires à mettre en place des pipelines de formation intensifs qui allongent les délais de retour sur investissement. L'inflation salariale pour les compétences rares comprime les marges, en particulier pour les analyses banalisées. La relocalisation transfrontalière d'experts seniors atténue les goulots d'étranglement, mais engendre des coûts de visa et de relocalisation supplémentaires.
La fragmentation réglementaire augmente les coûts de conformité
Malgré les accords réciproques dans l'aviation, des divergences notables persistent entre les cadres de l'AEUMC et du Mercosur pour la sécurité alimentaire, les composants automobiles et les dispositifs de télécommunication. Les multinationales naviguant dans les deux blocs doivent souvent répéter des batteries de tests entières, prolongeant les délais de mise sur le marché et gonflant les budgets. Les grandes entreprises TIC tirent parti de laboratoires multi-juridictions pour centraliser la gestion des programmes, tandis que les spécialistes de plus petite taille se heurtent à des obstacles à l'expansion continentale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les tests conservent la tête tandis que la certification s'accélère
Les solutions de tests ont représenté 60,02 % des revenus de 2025, soulignant leur rôle fondamental dans la validation des produits dans tous les secteurs. La certification, bien que plus modeste, devrait croître à un CAGR de 4,74 % car les audits ESG, les labels de cybersécurité et les homologations de sécurité fonctionnelle ont un poids réglementaire croissant. Les services d'inspection occupent la niche médiane, soutenant les projets d'intégrité des infrastructures et les programmes de maintenance préventive. Les initiatives de sécurité des batteries illustrent comment la demande migre vers des analyses à haute complexité où le jugement d'expert et les chambres dédiées sont essentiels. La taille du marché TIC des Amériques pour les services de certification devrait s'élargir parallèlement aux mandats exigeant des divulgations auditées.
Le positionnement concurrentiel évolue à mesure que les laboratoires recherchent l'accréditation de base ISO 17025 avant d'ajouter des homologations sectorielles spécifiques telles que l'UL 2580 ou l'IATF 16949. UL Solutions a étendu sa ligne de tests de batteries pour véhicules électriques afin de capter des missions premium, signalant un pivot vers des niches à forte valeur ajoutée. Les entreprises de plus petite taille sans latitude de capital gravitent vers des modèles de sous-traitance auprès de partenaires en réseau, renforçant l'écosystème externalisé. L'automatisation et l'analyse de données imprègnent les tests de routine, libérant le personnel qualifié pour se concentrer sur les tâches d'interprétation, mais les pénuries de personnel dans les disciplines avancées tempèrent la scalabilité des volumes.


Par type d'approvisionnement : la domination de l'externalisation persiste
Les entreprises ont continué à orienter 68,72 % de leurs budgets de vérification vers des partenaires externes en 2025, une tendance qui devrait se maintenir avec un CAGR de 4,55 % jusqu'en 2031. La gestion des risques, la préférence des régulateurs pour une validation indépendante et des catalogues de normes toujours plus larges soutiennent la part externalisée. La part de marché TIC des Amériques pour les activités externalisées bénéficie de la fabrication transfrontalière qui complique la conformité pour une entité unique.
La transformation numérique amplifie cet attrait. Les prestataires intègrent des tableaux de bord en temps réel, des flux de données transparents et des générateurs de rapports prêts pour l'audit, réduisant les charges administratives internes. Les grands équipementiers qui ont construit des laboratoires captifs ont toujours besoin d'attestations impartiales avant le lancement des produits. Par conséquent, le modèle externalisé reste incontournable, tandis que des arrangements hybrides émergent dans lesquels les laboratoires d'entreprise effectuent des pré-contrôles et les partenaires externes fournissent les certificats de conformité.
Par secteur d'activité : la fabrication est en tête, la santé surpasse
La fabrication industrielle et les machines ont représenté 18,12 % du chiffre d'affaires 2025, les producteurs de biens d'équipement validant leurs équipements pour les usines régionales. La taille du marché TIC des Amériques pour les sciences de la vie et la santé devrait progresser le plus rapidement à un CAGR de 5,18 %, car le contrôle réglementaire post-pandémique renforce les normes de stérilité, d'efficacité et d'intégrité de la chaîne d'approvisionnement.
Les biens de consommation et le commerce de détail maintiennent un volume de base grâce aux contrôles de sécurité et d'étiquetage, tandis que les TIC et les télécommunications profitent du cycle de déploiement 5G/6G. L'automobile s'engage dans l'électrification et l'autonomie, nécessitant de nouvelles suites de tests pour les batteries et les systèmes de perception. Les opérateurs pétroliers, gaziers et pétrochimiques respectent les normes d'intégrité des pipelines relevant de la juridiction de la PHMSA. L'adoption des énergies renouvelables élargit la demande d'inspection des pales, de certification des onduleurs et de conformité au réseau. Les entreprises aérospatiales tirent parti des accords de certification réciproques pour accélérer les approbations transfrontalières, et les laboratoires de matériaux de construction bénéficient de l'augmentation des dépenses d'infrastructure au Brésil, au Mexique et au Chili.
Par mode de prestation de services : l'adoption du numérique s'accélère
Les engagements sur site ont maintenu 47,96 % des revenus en 2025, car les équipements lourds et les infrastructures nécessitent toujours un examen physique. Les méthodologies à distance et numériques ont affiché un CAGR de 4,93 %, tirant parti de la vision par IA, des drones et des capteurs IoT pour effectuer des contrôles continus ou périodiques sans déplacement. Les laboratoires hors site restent essentiels pour des activités telles que les tests destructifs, l'analyse chimique et les cycles de contrainte climatique.
Les contraintes liées à la pandémie ont déclenché une adoption rapide du travail à distance ; le modèle persiste car les clients apprécient les économies de coûts, de temps et d'empreinte carbone. Cependant, l'acceptation réglementaire varie, ce qui incite à des modèles mixtes où la télédétection fournit des données brutes et des visites périodiques sur le terrain servent d'ancres de qualité. Les prestataires investissent dans des couches d'interopérabilité qui intègrent les sorties de capteurs dans des tableaux de bord cloud sécurisés suffisamment détaillés pour les auditeurs.
Analyse géographique
La part prépondérante de 64,62 % de l'Amérique du Nord découle d'une législation complète couvrant la santé, l'environnement et la technologie. La répartition de la part de marché TIC des Amériques favorise les États-Unis en raison de la supervision multi-agences qui impose des tests obligatoires sur les produits pharmaceutiques, l'électronique et l'agriculture. Le Canada amplifie l'activité grâce aux analyses de carottes minières et aux audits environnementaux des sables bitumineux, tandis que l'expansion frontalière du Mexique oriente les contrôles de groupes motopropulseurs automobiles et d'électronique grand public vers des laboratoires accrédités à proximité. L'AEUMC a aligné de nombreuses exigences techniques, mais des retards de mise en œuvre persistent dans des domaines de niche, maintenant des opportunités de conseil.
L'Amérique du Sud affiche la croissance la plus forte, prévue à un CAGR de 5,29 % jusqu'en 2031, le Brésil injectant des capitaux dans les corridors de transport et les réseaux électriques. Les programmes fédéraux exigent des matériaux certifiés en béton, acier et composites, élargissant la taille du marché TIC des Amériques consacrée à la vérification du génie civil. L'Argentine tire parti de l'expansion des ressources en lithium et en cuivre, suscitant des services spécialisés de spectroscopie et de métallurgie. L'essor des énergies renouvelables au Chili nécessite la validation des turbines et des panneaux solaires compatibles avec les normes IEC, tandis que le Pérou et la Colombie exigent des inspections de pipelines alignées sur les protocoles d'intégrité américains.
Les fabricants transfrontaliers se heurtent à des tests en double lorsque les règles de l'AEUMC et du Mercosur divergent sur les limites des additifs alimentaires, les émissions des véhicules et les seuils DAS des terminaux cellulaires. Les grands acteurs TIC capitalisent sur des empreintes de laboratoires régionaux qui rationalisent la logistique des échantillons et coordonnent des plans de tests multi-normes. Les discussions émergentes sur la reconnaissance mutuelle promettent des gains d'efficacité à long terme, mais il est peu probable qu'elles éliminent toutes les couches de certification locales dans la fenêtre de prévision.
Paysage réglementaire
La réglementation sur le marché des TIC en Amérique est multi-agences et spécifique à chaque secteur, allant de l'auto-déclaration de conformité par le fournisseur aux essais, inspections ou certifications obligatoires par un tiers, selon le produit et le régulateur. Aux États-Unis, des organismes tels que la FCC (autorisation d'équipement pour les dispositifs RF) et l'OSHA (reconnaissance en tant que laboratoire d'essai reconnu au niveau national, y compris les extensions de portée accordées à des entités telles que TUV SUD America) façonnent la demande de laboratoires accrédités et d'inspections sur site. L'accréditation par le U.S. Customs and Border Protection pour les laboratoires et les jaugeurs commerciaux ajoute une voie de conformité distincte liée aux flux commerciaux transfrontaliers.
En Amérique latine, l'évolution des cadres institutionnels et des régimes d'homologation des appareils ajoute de la complexité pour les fabricants opérant à travers l'USMCA et le Mercosur. La résolution exemptée n° 737 de la SUBTEL chilienne, en vigueur à partir du 22 février 2026, a fait passer de nombreuses certifications d'appareils à courte portée des certificats gouvernementaux à l'auto-déclaration du fabricant avec une documentation basée sur un code QR. La résolution 57/2026 de l'ENACOM argentine a établi un nouveau cadre d'enregistrement des équipements de télécommunications en vigueur à partir du 1er septembre 2026. Les organismes de coordination sectoriels tels que le TIC Council Americas poursuivent leur engagement avec les régulateurs nationaux, renforçant le rôle de l'évaluation de conformité par un tiers et des normes harmonisées, y compris les références en cybersécurité telles que l'IEC 62443, dans les secteurs à forte surveillance.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC en Amérique commence par la définition de la demande client et la cartographie réglementaire, souvent soutenues par une veille réglementaire sur l'application des règles et l'évolution des exigences. Elle se poursuit par la conception des plans d'essai, la logistique des échantillons et la gestion de la chaîne de traçabilité, puis par l'exécution via des inspections sur site et des essais en laboratoire hors site. Les résultats alimentent les étapes d'évaluation et de certification ou d'attestation alignées sur la voie de conformité applicable, allant du soutien à l'auto-déclaration à la certification par un tiers, suivies d'audits de surveillance, de cycles de recertification et de gestion des actions correctives. Les prestataires ajoutent également des couches de conseil technique et de formation, en particulier lorsque de nouvelles normes ou processus réglementaires modifient les preuves requises pour l'accès au marché.
Les nœuds de soutien comprennent les organismes d'accréditation et de reconnaissance ainsi que les associations sectorielles qui influencent les méthodes acceptées et la compétence des auditeurs, ainsi que les fournisseurs d'équipements et de logiciels qui permettent des inspections avancées et un reporting numérique. Les actifs à forte intensité capitalistique, tels que les environnements RF spécialisés et les chaînes d'outils d'inspection numériques, constituent des points d'engorgement, tandis que la disponibilité de talents dans des disciplines spécialisées limite le débit et augmente la sous-traitance au sein des réseaux de prestataires. Avec l'expansion de l'inspection à distance et numérique, la capture sécurisée des données, l'interopérabilité et la documentation prête pour l'audit deviennent le lien entre la collecte de données sur le terrain et les décisions de certification acceptées par les régulateurs ou les clients.
Paysage concurrentiel
Le marché TIC des Amériques reste modérément fragmenté, bien que les fusions-acquisitions s'accélèrent à mesure que les prestataires recherchent l'échelle et l'expertise de niche. L'abandon de la fusion SGS-Bureau Veritas d'une valeur de 30 à 35 milliards USD en janvier 2025 illustre la sensibilité antitrust au niveau des méga-transactions. L'activité d'acquisition se concentre plutôt sur des acquisitions complémentaires : Bureau Veritas a payé 650 millions CAD (481 millions USD) pour Maxxam Analytics afin de renforcer sa couverture environnementale au Canada, tandis que SGS a intégré Accutest Laboratories pour approfondir ses portefeuilles américains de sols et d'eau.
Les thèmes stratégiques se concentrent sur l'électrification, les audits ESG et l'inspection numérique. Le Centre d'excellence en électrification d'Intertek d'une valeur de 15 millions USD près de Detroit illustre le déploiement de capital vers des secteurs à forte croissance. Le laboratoire de cybersécurité automobile de TÜV Rheinland au Mexique positionne l'entreprise pour répondre à la demande croissante en matière de connectivité automobile. Mérieux NutriSciences a acquis l'unité alimentaire de Bureau Veritas pour 350 millions EUR (378 millions USD) afin de créer un réseau continental ciblant les validations de traçabilité de la ferme à la table. Les prestataires disposant d'accréditations complètes dans plusieurs domaines et régions gagnent en pouvoir de fixation des prix, tandis que les analyses banalisées subissent une pression concurrentielle sur les tarifs.
Les capacités numériques constituent de nouveaux facteurs de différenciation. Les entreprises déploient l'IA pour la détection d'anomalies, l'analyse prédictive et les solutions de témoin virtuel. Les premiers adoptants sécurisent des accords de services-cadres pluriannuels qui regroupent les contrôles traditionnels avec des services de données. Les spécialistes de plus petite taille préservent leur pertinence en se concentrant sur une expertise monodisciplinaire et en traitant les flux de sous-traitance des maîtres d'œuvre.
Leaders du secteur des tests, de l'inspection et de la certification (TIC) des Amériques
Bureau Veritas SA
SGS SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La relocalisation de proximité, la conformité commerciale transfrontalière et l'élargissement des exigences d'assurance liées à l'ESG, à la sécurité des produits et à la connectivité créent des espaces vierges pour les prestataires capables de combiner un savoir-faire réglementaire multi-pays avec une capacité de laboratoire accréditée à travers les Amériques. L'acquisition en février 2026 par SGS de Murray-Brown Laboratories, visant à élargir la capacité d'essais en sécurité alimentaire et nutraceutique en Amérique du Nord, constitue un signal de marché concret, indiquant un investissement continu dans les essais de produits de consommation réglementés, où l'intensité de la traçabilité et de la documentation favorise des engagements à plus forte valeur ajoutée.
Un second domaine d'opportunité concerne les services de confiance numérique, de validation de la connectivité et de renforcement des compétences des effectifs, qui complètent les essais et inspections traditionnels. L'intégration de Quality Support Group Inc. par TUV Rheinland (février 2026) visant à élargir le conseil technique et la formation aux États-Unis soutient la demande de renforcement des compétences et d'accompagnement à la mise en œuvre, à mesure que les catalogues de normes s'élargissent et que l'acceptation des données d'inspection numérique varie selon le régulateur et le secteur. Alors que les régimes réglementaires régionaux restent fragmentés entre les blocs, les prestataires disposant d'une solide gestion de programme, d'accréditations reconnues et de la capacité à exécuter des plans d'essai multi-normes à travers l'Amérique du Nord et du Sud disposent d'une voie clairement définie pour remporter des projets où le délai de mise sur le marché et l'exhaustivité des preuves déterminent le choix du fournisseur.
Développements récents du secteur
- Mai 2026 : SGS SA a ouvert un nouveau laboratoire d'essai pour vélos, e-mobilité et emballages de transit à Bentonville, Arkansas, afin de soutenir les fournisseurs nord-américains. Cette expansion augmente la capacité directe d'essais TIC dans la région pour les secteurs à forte croissance de l'e-mobilité et des emballages de transit. Elle élargit l'empreinte de service de SGS et renforce son pouvoir de tarification sur le marché des TIC en Amérique.
- Mai 2026 : TÜV SÜD AG a lancé la stratégie POWER 2030, axée sur une croissance rentable dans la numérisation, la cybersécurité, l'IA et la transformation industrielle. Le programme fait progresser les capacités d'essais numériques et élargit les services connexes aux TIC sur le marché. Il pourrait accentuer la dynamique concurrentielle et stimuler la demande de capacités d'inspection assistées par l'IA.
- Mars 2026 : SGS SA a finalisé l'acquisition de Granite River Labs Services GRL afin de développer ses solutions numériques et ses capacités de validation de connexions de données filaires à haut débit. Cette acquisition élargit l'empreinte de SGS dans les essais d'infrastructures numériques, en phase avec la demande liée à l'IA/IoT et aux centres de données sur le marché des TIC en Amérique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus tiers générés par les travaux d'essai, d'inspection et de certification fournis aux clients à travers les Amériques, où le résultat du service est un résultat d'assurance de conformité, de qualité ou de sécurité soutenu par des procédures documentées.
Exclusions de périmètre : il ne comptabilise pas les centres de coûts internes d'assurance/contrôle qualité lorsqu'aucun revenu de service externe n'est généré.
Aperçu de la segmentation
- Par type de service
- Tests
- Inspection
- Certification
- Par type d'approvisionnement
- Interne
- Externalisé
- Par secteur d'activité
- Biens de consommation et commerce de détail
- TIC et télécommunications
- Automobile et transport
- Aérospatiale et défense
- Pétrole, gaz et pétrochimie
- Énergie et services aux collectivités
- Fabrication industrielle et machines
- Chimie et matériaux
- Construction et infrastructure
- Sciences de la vie et santé
- Alimentation, agriculture et boissons
- Autres secteurs d'activité (environnement, développement durable, etc.)
- Par mode de prestation de services
- Sur site
- Hors site / Laboratoire
- À distance / Numérique
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration de la cartographie de la conformité et de la demande qui alimente les dépenses en TIC, puis par sa traduction en signaux d'activité mesurables. Nous avons utilisé des sources publiques et officielles telles que les actions de conformité et de rappel de la FDA américaine, les directives de sécurité du Department of Transportation et de la FAA américains, les normes et publications d'application de l'OSHA, ainsi que les réglementations de l'EPA qui déclenchent de nouvelles méthodes d'essai et cycles d'audit. L'activité commerciale transfrontalière et manufacturière a été tirée de sources telles que les données de l'USITC, UN Comtrade, et les agences statistiques nationales de la région, ce qui nous aide à comprendre où se concentrent généralement les volumes d'inspection et les besoins en laboratoire.
Après avoir établi la base publique, le modèle a été ancré à l'aide des documents déposés par les entreprises, des présentations aux investisseurs et des informations des organismes d'accréditation qui clarifient les lignes de service et l'empreinte des laboratoires. Parallèlement, un abonnement payant pour les données financières et l'intelligence économique des entreprises a été utilisé pour normaliser les répartitions de revenus lorsque les rapports n'étaient pas détaillés, et une base de données de brevets payante a été consultée pour repérer les domaines où l'adoption de nouveaux protocoles d'essai et d'instruments s'accélérait. Les sources documentaires mentionnées ici ne sont données qu'à titre d'illustration, et de nombreux autres documents et ensembles de données publics ont également été examinés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des hypothèses documentaires concernant l'appétit pour l'externalisation, l'évolution des prix et la fréquence réelle d'exécution des cycles de recertification et d'audit dans différents secteurs. Nous avons échangé avec un panel de prestataires de services, de responsables de laboratoire, d'auditeurs, d'équipes d'achats et de responsables qualité à travers l'Amérique du Nord et l'Amérique du Sud, afin de combler les lacunes des rapports publics et de trianguler les hypothèses finales.
Répartition des répondants à l'enquête de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 16 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement est établi principalement selon une approche descendante, où l'activité sectorielle et les déclencheurs réglementaires sont traduits en un bassin de demande pour les services de TIC, puis convertis en valeur à l'aide du mix de services et des niveaux de prix habituels. Pour ce marché, le bassin de demande est reconstitué à partir d'indicateurs tels que la production manufacturière et les flux commerciaux, le nombre d'installations réglementées et la cadence des audits, l'activité des projets d'infrastructure nécessitant des essais de matériaux, et le rythme des normes nouvelles ou révisées qui élargissent les panels d'essai. Les données d'entrée sont ensuite ajustées en fonction de la pénétration de l'externalisation, de l'utilisation des laboratoires accrédités et de la part respective des prestations sur site et en laboratoire, car ces facteurs font varier la valeur moyenne des contrats.
Pour garder des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des répartitions échantillonnées des revenus des prestataires par type de service et secteur vertical, ainsi que des vérifications simples de volume multiplié par le prix de vente moyen pour les catégories d'essais courantes dont les fourchettes sont bien comprises par les praticiens. Lorsqu'une vue ascendante ne peut pas être construite proprement pour les petits pays ou les segments de service de niche, l'écart est traité à l'aide d'indicateurs de substitution tels que la production sectorielle et la présence de capacités accréditées, suivis de contrôles de cohérence basés sur des entretiens.
La prévision repose sur une analyse de scénarios appuyée par une régression multivariée légère, où la valeur future du marché est reliée à des moteurs macro et sectoriels tels que la production industrielle, les dépenses de construction, l'intensité commerciale et l'orientation attendue de l'application réglementaire, puis validée par l'avis d'experts sur les tendances de tarification et d'externalisation. Lorsque les signaux se contredisent, nous conservons des hypothèses prudentes et documentons la variable ayant provoqué le changement afin que le modèle reste reproductible.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation progressive à travers des signaux indépendants, puis examinée pour détecter les valeurs aberrantes avant l'approbation finale. Nous comparons les totaux modélisés à des vérifications telles que la direction des revenus de service déclarés dans les documents publics, les changements observés dans l'activité d'accréditation, et les évolutions des exigences d'essais réglementés, puis nous étudions les écarts qui ne correspondent pas au récit opérationnel partagé lors des entretiens. Lorsque des anomalies persistent, une nouvelle prise de contact est déclenchée avec les mêmes types de répondants afin que les hypothèses puissent être revues et documentées.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires effectuées lorsque des événements importants peuvent modifier la demande ou la tarification à court terme (par exemple, un changement réglementaire majeur ou une forte variation de l'activité industrielle). Avant la livraison, le modèle et les données d'entrée clés font l'objet d'une nouvelle passe afin que les clients disposent de la vision la plus actuelle disponible à ce moment.
Taille du marché des essais, inspections et certifications en Amérique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les TIC en Amérique diffèrent souvent, même lorsqu'elles semblent couvrir le même ensemble de services, car les frontières et les règles de comptage ne sont pas uniformes. L'écart provient généralement de ce qui est considéré comme un revenu de service externe par rapport à un coût interne, des pays regroupés dans la région, et de la comptabilisation cohérente ou non de la prestation à distance et numérique.
Les principaux facteurs d'écart incluent également la manière dont la pénétration de l'externalisation est supposée par secteur, la rapidité avec laquelle les prix sont autorisés à évoluer avec les coûts salariaux et instrumentaux, et le fait que les chiffres soient rapportés dans un scénario de base ou un scénario plus agressif. Le calendrier de change et la cadence d'actualisation comptent également, car un modèle mis à jour après des changements réglementaires majeurs ou des chocs de demande aboutira à une valeur différente pour l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 57,61 milliards USD (2025) | |
| Cabinet de conseil régional A | 54,20 milliards USD (2025) | Utilise un périmètre de dépenses comptabilisées plus restreint, fortement axé sur les revenus d'essais en laboratoire, et exclut une part plus importante des inspections sur site et des renouvellements de certification récurrents, ce qui comprime le total. |
| Association sectorielle B | 61,80 milliards USD (2025) | Applique une définition plus large qui peut mêler les programmes qualité internes captifs et les services techniques connexes dans le bassin de revenus, et suppose souvent une progression tarifaire plus rapide sans revalider les évolutions du mix. |
Le tableau montre une fourchette étroite mais significative autour de la valeur de 2025, les plus grandes différences provenant de ce qui est comptabilisé comme revenu de service tiers par rapport aux programmes internes. Dans le modèle de Mordor Intelligence, la valeur n'est comptabilisée que lorsque l'essai, l'inspection ou la certification est fourni comme service externe à travers l'Amérique du Nord et l'Amérique du Sud, ce qui évite de gonfler les totaux avec des budgets d'assurance qualité captifs tout en captant les travaux de conformité récurrents. Grâce à cette structure, notre estimation reste traçable jusqu'à des moteurs de demande clairs et peut être réexécutée avec les mêmes étapes à mesure que de nouvelles règles et données d'activité sectorielle sont publiées.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché TIC des Amériques en 2026 ?
Il est évalué à 59,93 milliards USD et devrait atteindre 73,02 milliards USD d'ici 2031 à un CAGR de 4,03 %.
Quelle région connaît la croissance la plus rapide dans les services de tests et d'inspection ?
L'Amérique du Sud devrait croître à un CAGR de 5,29 % jusqu'en 2031, portée par le développement industriel et la modernisation réglementaire.
Pourquoi les mandats ESG stimulent-ils la demande TIC ?
La SEC américaine et la CSA canadienne exigent une assurance tierce des données d'émissions à partir de 2025, poussant les entreprises à contracter des auditeurs certifiés.
Quel type de service est en tête sur le marché TIC des Amériques ?
Les services de tests détiennent 60,02 % de la part des revenus, reflétant leur rôle fondamental dans la validation des produits et des processus.
Comment l'inspection numérique transforme-t-elle le paysage ?
Les solutions à distance assistées par l'IA progressent à un CAGR de 4,93 %, réduisant les coûts de terrain et permettant une surveillance continue tout en nécessitant encore une validation périodique sur site.
Quel secteur affiche la croissance projetée la plus rapide ?
Les sciences de la vie et la santé devraient croître à un CAGR de 5,18 % car les réglementations post-pandémiques exigent des contrôles de conformité rigoureux.
Dernière mise à jour de la page le:



