
Tamanho e Participação do Mercado de Teste, Inspeção e Certificação (TIC) das Américas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
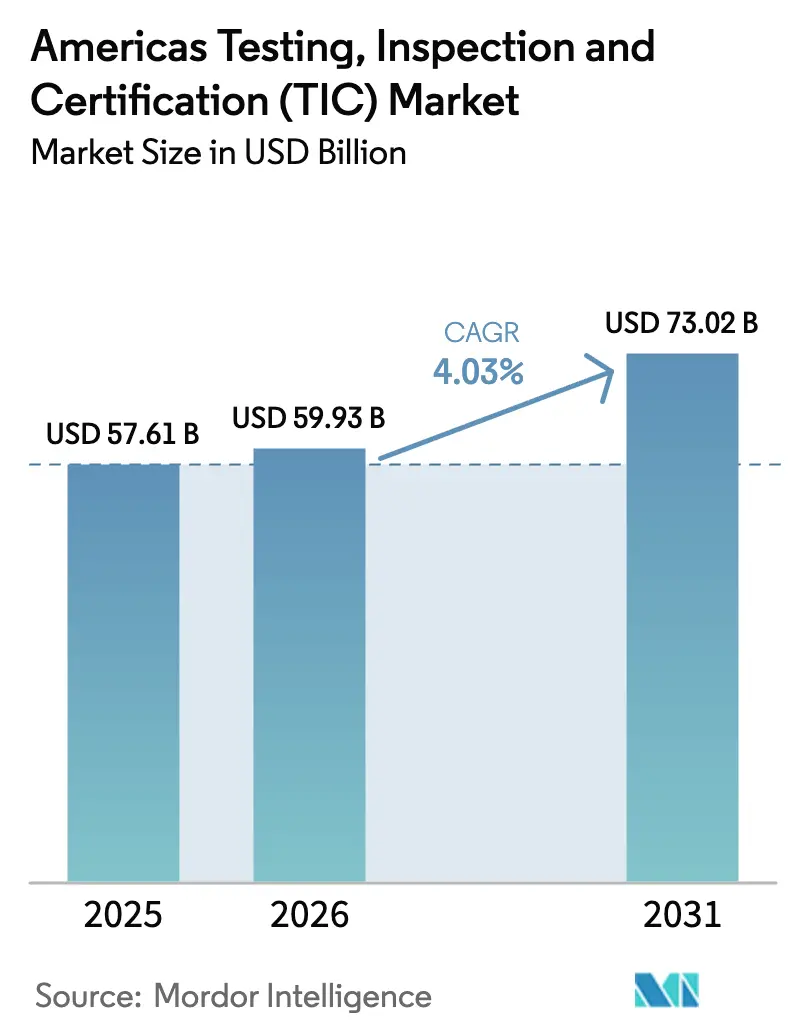
| Tamanho do mercado no ano base (2025) | 57.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 59.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 73.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Teste, Inspeção e Certificação (TIC) das Américas por Mordor Intelligence
O tamanho do mercado de TIC das Américas deverá crescer de USD 57,61 bilhões em 2025 para USD 59,93 bilhões em 2026 e está previsto para atingir USD 73,02 bilhões até 2031 a um CAGR de 4,03% no período 2026-2031. A onda de nearshoring que transfere a produção da Ásia para as Américas impulsiona a demanda constante por testes de conformidade locais, enquanto regras mais rígidas de divulgação de ESG emitidas pela SEC dos EUA e pela CSA canadense elevam os volumes de verificação. A América do Norte mantém clara primazia porque seu ambiente regulatório maduro, ampla base manufatureira e robusto investimento de capital em infraestrutura avançada de testes sustentam contratos de alto valor. A América do Sul registra o crescimento mais rápido à medida que os governos modernizam a política industrial e empresas multinacionais investem em nova capacidade, especialmente no Brasil e no México. Em todas as geografias, a convergência de inspeção habilitada por IA, plataformas de relatórios digitais e acordos de certificação recíproca entre reguladores de aviação comprime os prazos dos projetos e eleva a proposta de valor geral dos prestadores terceirizados.
Principais Conclusões do Relatório
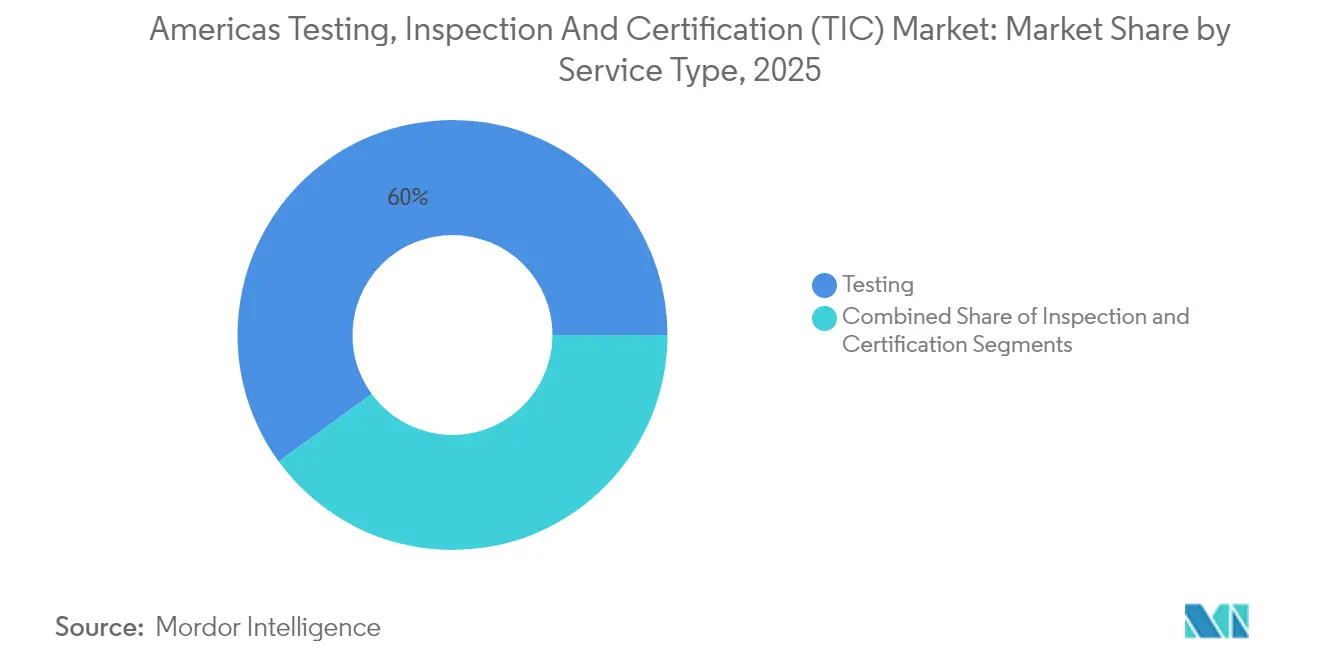
- Por tipo de serviço, os serviços de teste detinham 60,02% da participação do mercado de TIC das Américas em 2025, enquanto os serviços de certificação estão se expandindo a um CAGR de 4,74% até 2031.
- Por modelo de fornecimento, o segmento terceirizado controlava 68,72% do tamanho do mercado de TIC das Américas em 2025 e está projetado para crescer a um CAGR de 4,55% até 2031.
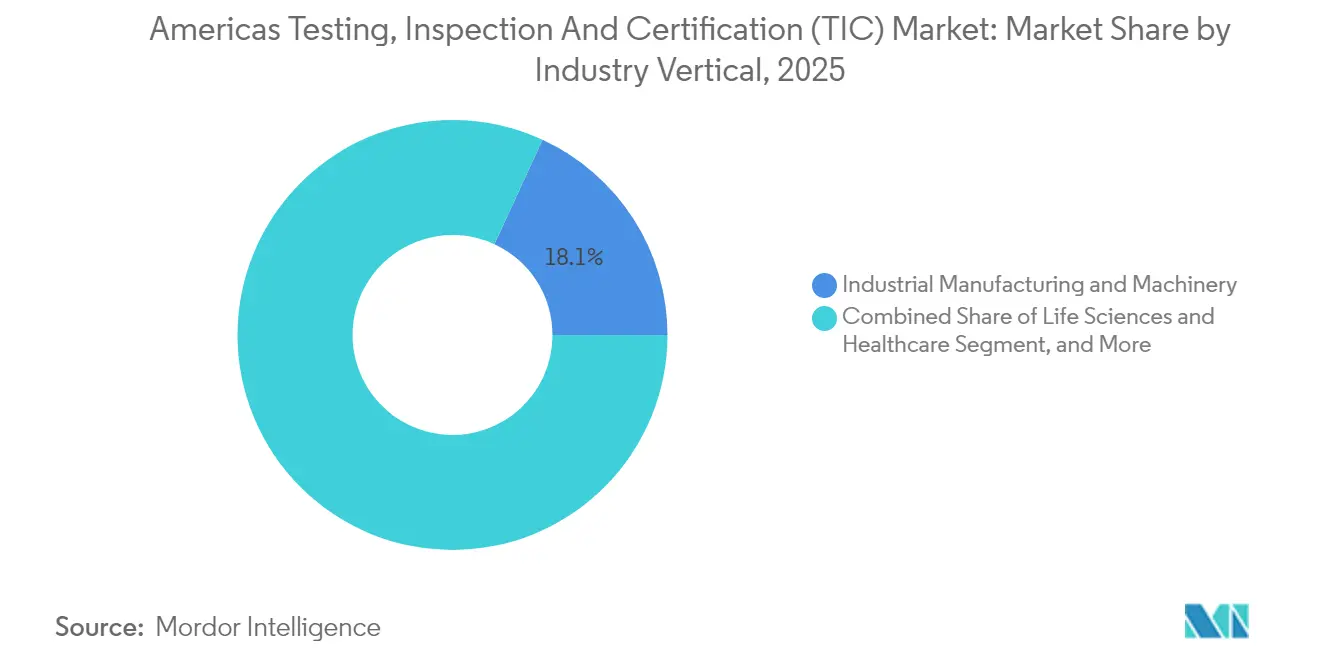
- Por vertical da indústria, ciências da vida e saúde estão previstas para registrar o CAGR mais rápido de 5,18% até 2031, enquanto a manufatura industrial e maquinário reteve a maior participação de receita em 18,12% em 2025 do mercado de TIC das Américas.
- Por modo de prestação de serviço, a prestação de serviço no local capturou 47,96% da receita em 2025 do mercado de TIC das Américas, mas as soluções de inspeção remota e digital estão projetadas para avançar a um CAGR de 4,93% até 2031.
- Por região, a América do Sul está definida para registrar um CAGR de 5,29% entre 2026 e 2031, superando todas as outras sub-regiões do mercado de TIC das Américas, enquanto a América do Norte reteve a maior participação de receita em 64,62% em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Teste, Inspeção e Certificação (TIC) das Américas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O crescente nearshoring impulsiona a demanda por testes de conformidade locais | +0.8% | América do Norte e México, com efeitos secundários para a América Central | Médio prazo (2-4 anos) |
| Mandatos mais rígidos de auditoria de ESG pela SEC dos EUA e pela CSA canadense | +0.6% | América do Norte, com extensão às subsidiárias da América do Sul | Curto prazo (≤ 2 anos) |
| A acelerada implantação de 5G/6G exige nova certificação de equipamentos de rádio | +0.5% | Global, com implantação antecipada nas principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Crescimento acelerado de gigafábricas de baterias de íon de lítio no México e no Brasil | +0.4% | México, Brasil, com efeitos na cadeia de suprimentos em toda a América | Longo prazo (≥ 4 anos) |
| Legislação de rastreabilidade digital em cadeias de suprimentos de alimentos | +0.3% | Estados Unidos, Canadá, com pressão de harmonização sobre a América Latina | Curto prazo (≤ 2 anos) |
| Seguradoras endurecendo cláusulas de inspeção de controle de perdas | +0.2% | América do Norte, adoção seletiva nos mercados da América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O aumento dos testes de conformidade de nearshoring remodela a dinâmica do mercado
As transferências de produção local se aceleraram após as interrupções na cadeia de suprimentos da era pandêmica, levando novas fábricas nos estados fronteiriços do México a encomendar extensas auditorias de segurança, ambientais e de qualidade antes que os produtos possam entrar nos Estados Unidos. As empresas relatam que 70% das vagas técnicas abertas permanecem sem preenchimento, o que obriga uma maior dependência de prestadores terceirizados para satisfazer a ISO 17025 e os padrões específicos do setor.[1]Bloomberg, "Escassez de Trabalhadores de Tecnologia no México Prejudica o Avanço do Nearshoring," bloomberg.com Os benefícios secundários alcançam empresas de logística que exigem verificação de sistemas de automação de armazéns, bem como centros de serviços financeiros encarregados da supervisão de conformidade regional. O mercado de TIC das Américas se expande à medida que o nearshoring também se estende a eletrônicos de consumo, transmissões automotivas e maquinário de precisão que exigem testes complexos de múltiplas disciplinas.
Os mandatos de auditoria de ESG criam novos fluxos de receita
A regra da SEC dos EUA, em vigor para os grandes declarantes acelerados de 2025, obriga a garantia de terceiros das emissões de Escopo 1 e Escopo 2, enquanto a CSA canadense implementa diretrizes de divulgação paralelas. O alcance extraterritorial significa que as subsidiárias em toda a América Latina devem apresentar inventários de carbono verificados, levando a contratos transfronteiriços para empresas de TIC estabelecidas. As seguradoras acrescentam peso ao solicitar certificados de conformidade de ESG antes de subscrever coberturas de propriedade e acidentes. Em resposta, os prestadores lançam serviços de contabilidade de carbono, transparência da cadeia de suprimentos e auditoria de impacto social, estimulando contratos a taxas premium que impulsionam o crescimento geral do mercado de TIC das Américas.
A certificação de equipamentos 5G/6G impulsiona a inovação técnica
A rápida implantação do 5G em corredores urbanos obriga fabricantes de aparelhos, fornecedores de equipamentos de rede e operadores de redes privadas a cumprir os novos protocolos da FCC e do ISED que abrangem bandas de ondas milimétricas e matrizes de antenas MIMO massivas.[2]Comissão Federal de Comunicações, "Autorização de Equipamentos – Dispositivo de RF," fcc.gov Câmaras de RF com uso intensivo de capital, com preços em torno de USD 10–15 milhões por local, estabelecem uma alta barreira de entrada, reforçando assim a vantagem competitiva dos incumbentes. Os preparativos para protótipos de 6G previstos após 2028 geram reservas antecipadas para testes de confiabilidade e coexistência. Os acordos de reconhecimento mútuo reduzem os encargos de testes duplicados, mas as alocações nacionais de espectro ainda divergem, garantindo receita consultiva constante.
A expansão de gigafábricas de baterias de íon de lítio impulsiona testes especializados
A planta de USD 1,7 bilhão da BMW no México representa uma onda mais ampla de fabricação de baterias que também atinge o Brasil, onde incentivos governamentais catalisam nova capacidade. Protocolos abrangentes como a UL 2580 exigem análises de abuso, fuga térmica e vida útil de ciclos, atividades que dependem de câmaras de uso específico e laboratórios de análise química indisponíveis para a maioria das equipes internas. Os fornecedores de materiais de cátodo, ânodo e eletrólito entram na fila de conformidade, multiplicando os gastos endereçáveis para prestadores de serviços com expertise eletroquímica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de técnicos de laboratório qualificados na América Latina | -0.4% | América Latina, com efeitos secundários nas operações da América do Norte | Longo prazo (≥ 4 anos) |
| Regimes regulatórios fragmentados entre o Mercosul e o USMCA | -0.3% | Operações transfronteiriças entre América do Norte e América do Sul | Médio prazo (2-4 anos) |
| Alto investimento de capital para hardware de inspeção remota orientado por IA | -0.2% | Global, com adoção mais lenta nos mercados da América Latina sensíveis a custos | Curto prazo (≤ 2 anos) |
| Crescimento das capacidades de teste interno por grandes fabricantes de equipamentos originais | -0.2% | América do Norte principalmente, adoção seletiva por grandes fabricantes sul-americanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A escassez de técnicos restringe a expansão do mercado
A UNESCO alerta que as deficiências na educação técnica regional deixam 70% das empresas de tecnologia mexicanas em busca de trabalhadores qualificados.[3]UNESCO, "América Latina Enfrenta Crise na Educação Técnica," unesco.org Domínios especializados como caracterização de RF, análise química e materiais avançados apresentam taxas de vagas persistentes, forçando os prestadores a construir pipelines de treinamento intensivo que prolongam os períodos de retorno. A inflação salarial para conjuntos de habilidades escassas comprime as margens, especialmente para ensaios padronizados. A realocação transfronteiriça de especialistas sênior mitiga os gargalos, mas acrescenta custos de visto e realocação.
A fragmentação regulatória aumenta os custos de conformidade
Apesar dos acordos de aviação recíprocos, divergências notáveis persistem entre os marcos do USMCA e do Mercosul para segurança alimentar, componentes automotivos e dispositivos de telecomunicação. As multinacionais que navegam em ambos os blocos frequentemente precisam repetir baterias de testes inteiras, prolongando o tempo de comercialização e inflando os orçamentos. As grandes empresas de TIC aproveitam laboratórios multijurisdicionais para centralizar o gerenciamento de programas, enquanto especialistas menores enfrentam barreiras à expansão continental.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os testes mantêm a liderança enquanto a certificação acelera
As soluções de teste entregaram 60,02% da receita de 2025, sublinhando seu papel fundamental na validação de produtos em todos os verticais. A certificação, embora menor, está definida para crescer a um CAGR de 4,74% porque auditorias de ESG, selos de cibersegurança e endossos de segurança funcional carregam peso regulatório crescente. Os serviços de inspeção ocupam o nicho mediano, sustentando projetos de integridade de infraestrutura e programas de manutenção preventiva. As iniciativas de segurança de baterias ilustram como a demanda migra para ensaios de alta complexidade onde o julgamento especializado e as câmaras de uso específico importam. O tamanho do mercado de TIC das Américas para serviços de certificação está projetado para se ampliar em conjunto com os mandatos que exigem divulgações auditadas.
O posicionamento competitivo muda à medida que os laboratórios buscam a acreditação de base ISO 17025 antes de adicionar endossos específicos do setor, como UL 2580 ou IATF 16949. A UL Solutions expandiu sua linha de testes de baterias para veículos elétricos para capturar atribuições premium, sinalizando uma mudança em direção a nichos de alto valor. Empresas menores sem margem de capital gravitam para modelos de subcontratação sob parceiros de rede, reforçando o ecossistema terceirizado. A automação e a análise de dados permeiam os testes de rotina, liberando pessoal qualificado para se concentrar em tarefas interpretativas, mas a escassez de pessoal em disciplinas avançadas modera a escalabilidade de volume.


Por Tipo de Fornecimento: A dominância terceirizada persiste
As corporações continuaram a canalizar 68,72% dos orçamentos de verificação para parceiros externos em 2025, um padrão projetado para se manter com um CAGR de 4,55% até 2031. A mitigação de riscos, a preferência dos reguladores por aprovação independente e catálogos de padrões cada vez mais amplos sustentam a participação terceirizada. A participação do mercado de TIC das Américas para atividades terceirizadas se beneficia da manufatura transfronteiriça que complica a conformidade de uma única entidade.
A transformação digital amplifica esse apelo. Os prestadores incorporam painéis em tempo real, feeds de dados contínuos e geradores de relatórios prontos para auditoria, reduzindo as cargas administrativas internas. Os grandes fabricantes de equipamentos originais que construíram laboratórios cativos ainda exigem atestados imparciais antes do lançamento do produto. Consequentemente, o modelo terceirizado permanece integral, enquanto arranjos híbridos surgem nos quais laboratórios corporativos realizam pré-triagens e parceiros externos fornecem certificados de conformidade.
Por Vertical da Indústria: A manufatura lidera, a saúde supera
A manufatura industrial e o maquinário responderam por uma fatia de 18,12% do faturamento de 2025, à medida que os produtores de bens de capital validavam equipamentos para plantas regionais. O tamanho do mercado de TIC das Américas para ciências da vida e saúde está posicionado para crescer mais rapidamente a um CAGR de 5,18% porque o escrutínio regulatório pós-pandemia reforça as normas de esterilidade, eficácia e integridade da cadeia de suprimentos.
Bens de consumo e varejo mantêm volume de base por meio de verificações de segurança e rotulagem, enquanto TIC e telecom aproveitam o ciclo de implantação de 5G/6G. O setor automotivo avança para a eletrificação e a autonomia, necessitando de novos conjuntos de testes para baterias e sistemas de percepção. Os operadores de petróleo, gás e petroquímica aderem aos padrões de integridade de dutos sob a jurisdição da PHMSA. A adoção de energia renovável expande a demanda por inspeção de pás, certificação de inversores e conformidade com a rede elétrica. As empresas aeroespaciais aproveitam os pactos de certificação recíproca para agilizar as aprovações transfronteiriças, e os laboratórios de materiais de construção se beneficiam do aumento dos gastos em infraestrutura no Brasil, México e Chile.
Por Modo de Prestação de Serviço: A adoção digital acelera
Os contratos no local mantiveram 47,96% da receita em 2025, pois equipamentos pesados e infraestrutura ainda exigem exame físico. As metodologias remotas e digitais registraram um CAGR de 4,93%, aproveitando visão de IA, drones e sensores de IoT para realizar verificações contínuas ou periódicas sem deslocamento. Os laboratórios fora do local permanecem essenciais para atividades como testes destrutivos, análise química e ciclos de estresse climático.
As restrições da era pandêmica desencadearam uma rápida adoção remota; o modelo persiste porque os clientes apreciam as economias de custo, velocidade e pegada de carbono. No entanto, a aceitação regulatória varia, levando a modelos combinados onde o sensoriamento remoto fornece dados brutos e visitas periódicas a campo servem como âncoras de qualidade. Os prestadores investem em camadas de interoperabilidade que integram saídas de sensores em painéis de nuvem seguros, detalhados o suficiente para auditores.
Análise Geográfica
A participação desproporcional de 64,62% da América do Norte deriva de legislação abrangente que abrange saúde, meio ambiente e tecnologia. A divisão da participação do mercado de TIC das Américas favorece os Estados Unidos porque sua supervisão multiagências impõe testes obrigatórios em produtos farmacêuticos, eletrônicos e agricultura. O Canadá amplifica a atividade por meio de ensaios de núcleo de mineração e auditorias ambientais de areias betuminosas, enquanto a expansão fronteiriça do México canaliza verificações de transmissão automotiva e eletrônicos de consumo para laboratórios acreditados próximos. O USMCA alinhou muitos requisitos técnicos, mas os atrasos de implementação em domínios de nicho sustentam oportunidades consultivas.
A América do Sul registra o crescimento mais acentuado, previsto em um CAGR de 5,29% até 2031, à medida que o Brasil injeta capital em corredores de transporte e redes de energia. Os programas federais exigem concreto, aço e materiais compostos certificados, ampliando o tamanho do mercado de TIC das Américas dedicado à verificação de engenharia civil. A Argentina aproveita a expansão dos recursos de lítio e cobre, impulsionando serviços especializados de espectroscopia e metalurgia. O boom de energias renováveis do Chile exige validação de turbinas e painéis solares compatíveis com a IEC, enquanto Peru e Colômbia exigem inspeções de dutos alinhadas com os protocolos de integridade dos EUA.
Os fabricantes transfronteiriços encontram testes duplos quando as regras do USMCA e do Mercosul divergem nos limites de aditivos alimentares, emissões de veículos e limites de SAR de aparelhos celulares. Os maiores players de TIC capitalizam em redes regionais de laboratórios que simplificam a logística de amostras e coordenam planos de testes de múltiplos padrões. As negociações emergentes de reconhecimento mútuo prometem ganhos de eficiência a longo prazo, mas é improvável que eliminem todas as camadas de certificação local dentro da janela de previsão.
Panorama regulatório
A regulamentação no mercado de TIC das Américas envolve múltiplas agências e é específica por setor, abrangendo desde a autodeclaração de conformidade pelo fornecedor até testes, inspeções ou certificações obrigatórias por terceiros, dependendo do produto e do regulador. Nos Estados Unidos, órgãos como a FCC (autorização de equipamentos para dispositivos de RF) e a OSHA (reconhecimento de Laboratório de Testes Reconhecido Nacionalmente, incluindo expansões de escopo concedidas a entidades como a TUV SUD America) moldam a demanda por laboratórios credenciados e inspeções no local. O credenciamento da Alfândega e Proteção de Fronteiras dos EUA para laboratórios e aferidores comerciais adiciona uma via de conformidade separada, ligada aos fluxos de comércio transfronteiriço.
Em toda a América Latina, estruturas institucionais em mudança e regimes de aprovação de dispositivos aumentam a complexidade para fabricantes que operam entre o USMCA e o Mercosul. A Resolução Isenta nº 737 da SUBTEL do Chile, em vigor a partir de 22 de fevereiro de 2026, transferiu muitas certificações de dispositivos de curto alcance de certificados governamentais para a autodeclaração do fabricante, com documentação baseada em código QR. A Resolução 57/2026 da ENACOM da Argentina estabeleceu um novo marco de registro de equipamentos de telecomunicações, em vigor a partir de 1º de setembro de 2026. Órgãos de coordenação do setor, como o TIC Council Americas, continuam o diálogo com reguladores nacionais, reforçando o papel da avaliação de conformidade por terceiros e de padrões alinhados, incluindo referências de cibersegurança como a IEC 62443, em verticais de alto escrutínio.
Análise da cadeia de valor
A cadeia de valor de TIC das Américas começa com a definição da demanda do cliente e o mapeamento regulatório, frequentemente apoiado por inteligência regulatória sobre fiscalização e requisitos em evolução. Depois, avança para o desenho do plano de testes, logística de amostras e gestão da cadeia de custódia, e execução por meio de inspeções no local e testes laboratoriais externos. Os resultados alimentam etapas de avaliação e certificação ou atestação, alinhadas à via de conformidade aplicável, desde o suporte à autodeclaração até a certificação por terceiros, seguidas de auditorias de vigilância, ciclos de recertificação e gestão de ações corretivas. Os prestadores também agregam consultoria técnica e treinamento, principalmente quando novos padrões ou processos regulatórios alteram as evidências exigidas para acesso ao mercado.
Os nós de apoio incluem organismos de credenciamento e reconhecimento, além de associações do setor, que influenciam os métodos aceitos e a competência dos auditores, junto com fornecedores de equipamentos e software que viabilizam inspeções avançadas e relatórios digitais. Ativos de alto capex, como ambientes de RF especializados e cadeias de ferramentas de inspeção digitalmente habilitadas, atuam como pontos de estrangulamento, enquanto a disponibilidade de talentos em disciplinas especializadas limita a capacidade e aumenta a subcontratação nas redes de prestadores. À medida que a inspeção remota e digital se expande, a captura segura de dados, a interoperabilidade e a documentação pronta para auditoria se tornam o elo entre a coleta de dados em campo e as decisões de certificação aceitas por reguladores ou clientes.
Cenário Competitivo
O mercado de TIC das Américas permanece moderadamente fragmentado, embora as fusões e aquisições se acelerem à medida que os prestadores buscam escala e expertise de nicho. A fusão abandonada de USD 30–35 bilhões entre SGS e Bureau Veritas em janeiro de 2025 mostra a sensibilidade antitruste em níveis de megaoperações. Em vez disso, a atividade aquisitiva se volta para aquisições complementares: a Bureau Veritas pagou CAD 650 milhões (USD 481 milhões) pela Maxxam Analytics para reforçar a cobertura ambiental canadense, enquanto a SGS integrou a Accutest Laboratories para aprofundar os portfólios de solo e água nos EUA.
Os temas estratégicos se concentram em eletrificação, auditorias de ESG e inspeção digital. O Centro de Excelência em Eletrificação de USD 15 milhões da Intertek perto de Detroit exemplifica a implantação de capital em direção a verticais de alto crescimento. O laboratório de cibersegurança automotiva da TÜV Rheinland no México posiciona a empresa para as crescentes demandas de conectividade automotiva. A Mérieux NutriSciences adquiriu a unidade de alimentos da Bureau Veritas por EUR 350 milhões (USD 378 milhões) para criar uma rede continental que visa validações de rastreabilidade da fazenda à mesa. Os prestadores que detêm acreditações abrangentes em múltiplos domínios e regiões ganham poder de precificação, enquanto os ensaios padronizados experimentam compressão competitiva de tarifas.
As capacidades digitais servem como novos diferenciadores. As empresas implantam IA para detecção de anomalias, análise preditiva e soluções de testemunho virtual. Os primeiros adotantes garantem acordos de serviço mestre plurianuais que agrupam verificações tradicionais com serviços de dados. Os especialistas menores preservam a relevância concentrando-se em expertise de disciplina única e atendendo ao fluxo de subcontratação de contratantes principais.
Líderes do Setor de Teste, Inspeção e Certificação (TIC) das Américas
Bureau Veritas SA
SGS SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A relocalização produtiva (near-shoring), a conformidade no comércio transfronteiriço e os requisitos crescentes de garantia relacionados a ESG, segurança de produtos e conectividade estão criando espaço para prestadores capazes de combinar conhecimento regulatório multipaís com capacidade laboratorial credenciada em toda as Américas. A aquisição da Murray-Brown Laboratories pela SGS, em fevereiro de 2026, para expandir a capacidade de testes de segurança alimentar e nutracêuticos na América do Norte, é um sinal concreto de mercado, apontando para investimento contínuo em testes de bens de consumo regulados, onde a rastreabilidade e a intensidade documental sustentam contratos de maior valor.
Uma segunda área de oportunidade é a confiança digital, a validação de conectividade e os serviços de capacitação da força de trabalho, que complementam os testes e inspeções tradicionais. A integração da Quality Support Group Inc. pela TUV Rheinland (fevereiro de 2026) para expandir a consultoria técnica e o treinamento nos Estados Unidos sustenta a demanda por desenvolvimento de competências e apoio à implementação, à medida que os catálogos de normas se ampliam e a aceitação de dados de inspeção digital varia por regulador e vertical. Com regimes regulatórios regionais ainda fragmentados entre blocos, prestadores com forte gestão de programas, credenciamentos reconhecidos e capacidade de executar planos de teste multipadrão na América do Norte e do Sul têm um caminho definido para conquistar projetos onde o tempo de lançamento no mercado e a integralidade das evidências orientam a seleção de fornecedores.
Desenvolvimentos recentes do setor
- Maio de 2026: A SGS SA inaugurou um novo laboratório de testes de Bicicletas, eMobility e Embalagens de Transporte em Bentonville, Arkansas, para apoiar fornecedores norte-americanos. A expansão aumenta a capacidade direta de testes de TIC na região para os setores de eMobility e embalagens de transporte, em alto crescimento. Amplia a presença de serviços da SGS e fortalece o poder de precificação no mercado de TIC das Américas.
- Maio de 2026: A TÜV SÜD AG lançou a estratégia POWER 2030, com foco em crescimento rentável nas áreas de digitalização, cibersegurança, IA e transformação industrial. O programa avança as capacidades de testes digitais e amplia os serviços adjacentes de TIC no mercado. Pode elevar a dinâmica competitiva e impulsionar a demanda por capacidades de inspeção habilitadas por IA.
- Março de 2026: A SGS SA concluiu a aquisição da Granite River Labs Services (GRL) para ampliar soluções digitais e capacidades de validação de conexões de dados com fio de alta velocidade. A aquisição expande a presença da SGS em testes de infraestrutura digital, alinhando-se à demanda de IA/IoT e data centers no mercado de TIC das Américas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas de terceiros obtidas com trabalhos de teste, inspeção e certificação prestados a clientes em toda a região das Américas, nos quais o resultado do serviço é um resultado de conformidade, qualidade ou garantia de segurança, apoiado por procedimentos documentados.
Exclusões de escopo: não são contabilizados os centros de custo internos de QA/QC quando nenhuma receita de serviço externo é gerada.
Visão geral da segmentação
- Por Tipo de Serviço
- Teste
- Inspeção
- Certificação
- Por Tipo de Fornecimento
- Interno
- Terceirizado
- Por Vertical da Indústria
- Bens de Consumo e Varejo
- TIC e Telecom
- Automotivo e Transporte
- Aeroespacial e Defesa
- Petróleo, Gás e Petroquímicos
- Energia e Utilidades
- Manufatura Industrial e Maquinário
- Químicos e Materiais
- Construção e Infraestrutura
- Ciências da Vida e Saúde
- Alimentos, Agricultura e Bebidas
- Outros Verticais da Indústria (Meio Ambiente, Sustentabilidade, etc.)
- Por Modo de Prestação de Serviço
- No Local
- Fora do Local / Laboratório
- Remoto / Digital
- Por Região
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do mapa de conformidade e demanda que impulsiona os gastos com TIC, e depois traduz isso em sinais de atividade mensuráveis. Utilizamos fontes públicas e oficiais, como ações de conformidade e recall da FDA dos EUA, diretivas de segurança do Departamento de Transporte dos EUA e da FAA, normas e divulgações de fiscalização da OSHA, e regulamentações da EPA que desencadeiam novos métodos de teste e ciclos de auditoria. A atividade de comércio transfronteiriço e manufatura foi obtida de fontes como dados do USITC, UN Comtrade e agências nacionais de estatística na região, o que nos ajuda a entender onde os volumes de inspeção e as necessidades laboratoriais tipicamente se concentram.
Após a construção da linha de base pública, o modelo foi ancorado utilizando registros de empresas, apresentações a investidores e informações de organismos de credenciamento que esclarecem linhas de serviço e presença laboratorial. Paralelamente, foi usada uma assinatura paga para dados financeiros e inteligência empresarial para normalizar as divisões de receita quando os relatórios não eram detalhados, e uma base de dados paga de patentes foi verificada para identificar onde novos protocolos de teste e a adoção de instrumentos estavam se acelerando. As fontes documentais mencionadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram revisados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar as premissas documentais em relação ao apetite por terceirização, à movimentação de preços e à frequência com que os ciclos de recertificação e auditoria são de fato executados em diferentes setores. Conversamos com uma combinação de prestadores de serviços, gestores de laboratório, auditores, equipes de compras e líderes de qualidade na América do Norte e do Sul, de modo que as lacunas nos relatórios públicos pudessem ser preenchidas e as premissas finais pudessem ser triangulados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 16% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído principalmente por meio de uma abordagem top-down, na qual a atividade do setor e os gatilhos regulatórios são traduzidos em um conjunto de demanda por serviços de TIC, e depois convertidos em valor usando o mix de serviços e os níveis de preços típicos. Para este mercado, o conjunto de demanda é reconstruído usando indicadores como produção industrial e fluxos comerciais, o número de instalações reguladas e a cadência de auditoria, a atividade de projetos de infraestrutura que exigem testes de materiais, e o ritmo de normas novas ou revisadas que ampliam os painéis de teste. Os insumos são então ajustados pela penetração da terceirização, pela utilização de laboratórios credenciados e pela proporção entre entrega no local e entrega laboratorial, já que esses fatores movem os valores médios dos contratos.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas bottom-up, como divisões amostrais de receita de prestadores por tipo de serviço e vertical do setor, além de verificações simples de volume vezes preço médio de venda (ASP) para categorias de teste comuns, cujas faixas são bem compreendidas pelos praticantes. Quando uma visão bottom-up não pode ser construída de forma limpa para países menores ou linhas de serviço de nicho, a lacuna é tratada usando indicadores substitutos, como a produção do setor e a presença de capacidade credenciada, seguidos de verificações de consistência baseadas em entrevistas.
A previsão baseia-se em análise de cenários apoiada por uma regressão multivariada leve, na qual o valor futuro de mercado é vinculado a fatores macro e setoriais, como produção industrial, gastos com construção, intensidade comercial e o foco esperado de fiscalização regulatória, e depois validada por meio de opiniões de especialistas sobre tendências de preços e terceirização. Quando os sinais são conflitantes, mantemos premissas conservadoras e documentamos a variável que causou a mudança, para que o modelo permaneça repetível.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação passo a passo entre sinais independentes, e depois revisada para identificar valores discrepantes antes da aprovação final. Comparamos os totais modelados com verificações como a direção da receita de serviços reportada em registros públicos, mudanças observadas na atividade de credenciamento e alterações nos requisitos de testes regulados, e depois investigamos as variações que não correspondem à narrativa operacional compartilhada nas entrevistas. Quando as anomalias persistem, é acionado um novo contato com os mesmos tipos de respondentes para que as premissas possam ser revistas e documentadas.
Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando eventos relevantes podem alterar a demanda ou a precificação de curto prazo (por exemplo, uma grande mudança regulatória ou uma oscilação acentuada na atividade industrial). Antes da entrega, o modelo e os principais insumos recebem uma nova revisão para que os clientes obtenham a visão mais atual disponível naquele momento.
Tamanho do Mercado de Testes, Inspeção e Certificação das Américas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para TIC nas Américas frequentemente diferem, mesmo quando parecem cobrir o mesmo conjunto de serviços, porque os limites e as regras de contagem não são uniformes. A diferença geralmente vem do que é tratado como receita de serviço externo versus custo interno, quais países são agrupados na região, e se a entrega remota e digital é contabilizada de forma consistente.
Os principais fatores de discrepância também incluem como a penetração da terceirização é assumida por setor, quão rápido a precificação pode se mover com os custos de mão de obra e instrumentos, e se os números são reportados em um cenário base versus um cenário mais agressivo. O momento cambial e a cadência de atualização também importam, já que um modelo atualizado após grandes mudanças regulatórias ou choques de demanda chegará a um valor diferente para o ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,61 bilhões de USD (2025) | |
| Consultoria Regional A | 54,20 bilhões de USD (2025) | Utiliza um gasto contabilizado mais restrito, que se apoia fortemente na receita de testes laboratoriais e exclui uma parcela maior das inspeções no local e das renovações recorrentes de certificação, o que reduz o total. |
| Associação Setorial B | 61,80 bilhões de USD (2025) | Aplica uma definição mais ampla, que pode misturar programas internos cativos de qualidade e serviços técnicos adjacentes no conjunto de receita, e frequentemente assume uma progressão de preços mais rápida sem revalidar as mudanças no mix. |
A tabela mostra uma faixa estreita, mas significativa, em torno do valor de 2025, e as maiores diferenças vêm do que é contabilizado como receita de serviço de terceiros versus programas internos. No modelo da Mordor Intelligence, o valor só é contabilizado quando testes, inspeção ou certificação são prestados como serviço externo em toda a América do Norte e do Sul, o que evita inflacionar os totais com orçamentos internos de QA, ao mesmo tempo em que captura o trabalho de conformidade recorrente. Com essa estrutura, nossa estimativa permanece rastreável a fatores de demanda claros e pode ser refeita com as mesmas etapas à medida que novas regras e dados de atividade do setor são divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de TIC das Américas em 2026?
Está avaliado em USD 59,93 bilhões e está projetado para atingir USD 73,02 bilhões até 2031 a um CAGR de 4,03%.
Qual região está se expandindo mais rapidamente nos serviços de teste e inspeção?
A América do Sul está prevista para crescer a um CAGR de 5,29% até 2031, impulsionada pelo desenvolvimento industrial e pela modernização regulatória.
Por que os mandatos de ESG estão impulsionando a demanda por TIC?
A SEC dos EUA e a CSA canadense exigem garantia de terceiros dos dados de emissões a partir de 2025, levando as empresas a contratar auditores certificados.
Qual tipo de serviço lidera o mercado de TIC das Américas?
Os serviços de teste detêm 60,02% da participação de receita, refletindo seu papel fundamental na validação de produtos e processos.
Como a inspeção digital está mudando o cenário?
As soluções remotas habilitadas por IA estão crescendo a um CAGR de 4,93%, reduzindo os custos de campo e permitindo o monitoramento contínuo, ao mesmo tempo em que ainda exigem validação periódica no local.
Qual setor apresenta o crescimento projetado mais rápido?
Espera-se que ciências da vida e saúde cresçam a um CAGR de 5,18% porque as regulamentações pós-pandemia exigem verificações de conformidade rigorosas.
Página atualizada pela última vez em:



