
Taille et part du marché des pigments d'aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
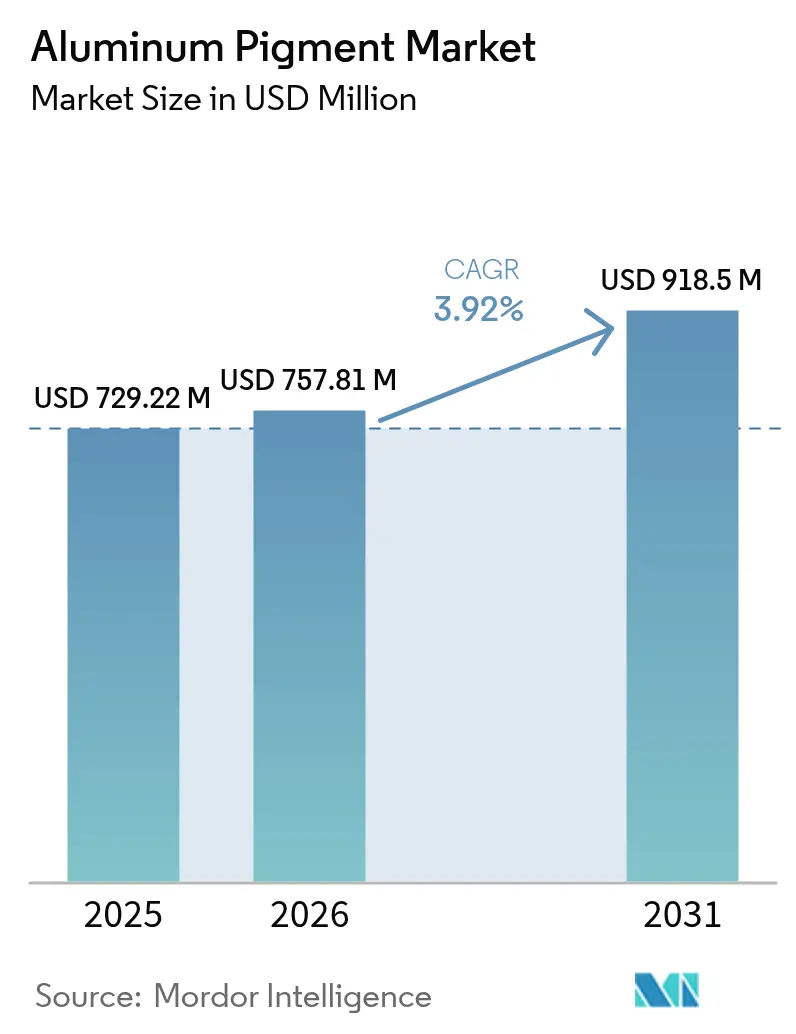
| Taille du Marché (2026) | 757.81 Millions de dollars américains |
| Taille du Marché (2031) | 918.5 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pigments d'aluminium par Mordor Intelligence
La taille du marché des pigments d'aluminium en 2026 est estimée à 757,81 millions USD, en progression par rapport à la valeur de 2025 de 729,22 millions USD, avec des projections pour 2031 indiquant 918,5 millions USD, croissant à un TCAC de 3,92 % sur la période 2026-2031. Cette trajectoire régulière est façonnée par une demande résiliente pour des finitions automobiles métalliques haut de gamme, des réglementations mondiales plus strictes sur les COV qui accélèrent l'adoption de revêtements en poudre haute performance, et un recours croissant aux pigments réfléchissants dans les systèmes de toitures fraîches conçus pour atténuer la chaleur urbaine. Les grands producteurs qui contrôlent l'approvisionnement en aluminium en amont amortissent l'impact des fluctuations des prix des matières premières et atteignent les objectifs de décarbonation de l'industrie grâce à des procédés de production à moindre empreinte carbone. Parallèlement, les dépenses soutenues en recherche et développement sur les technologies d'encapsulation et de transparence radar ouvrent des applications à haute valeur ajoutée dans les véhicules autonomes et la fabrication additive.
Principaux enseignements du rapport
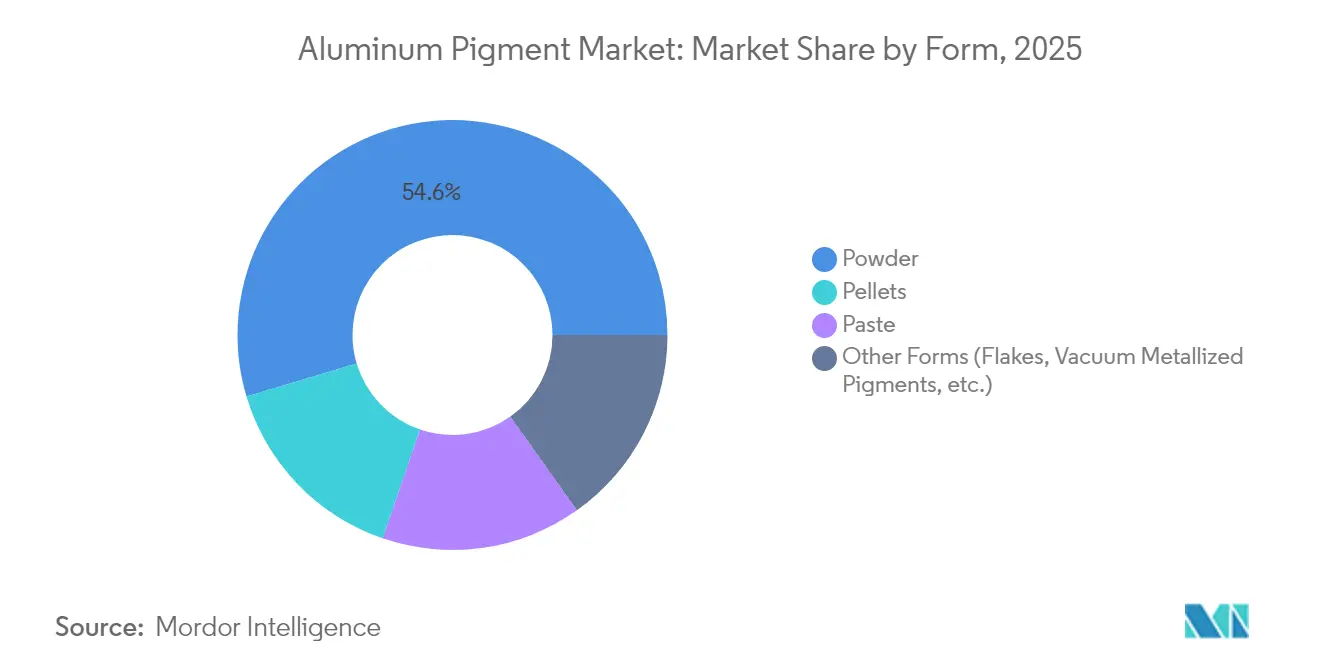
- Par forme, la poudre détenait 54,62 % de la part de marché des pigments d'aluminium en 2025, tandis que les autres formes ont enregistré le TCAC le plus rapide, soit 4,83 %, jusqu'en 2031.
- Par type de revêtement, le non feuilletant représentait 62,78 % de la taille du marché des pigments d'aluminium en 2025, et le feuilletant progresse à un TCAC de 4,58 % jusqu'en 2031.
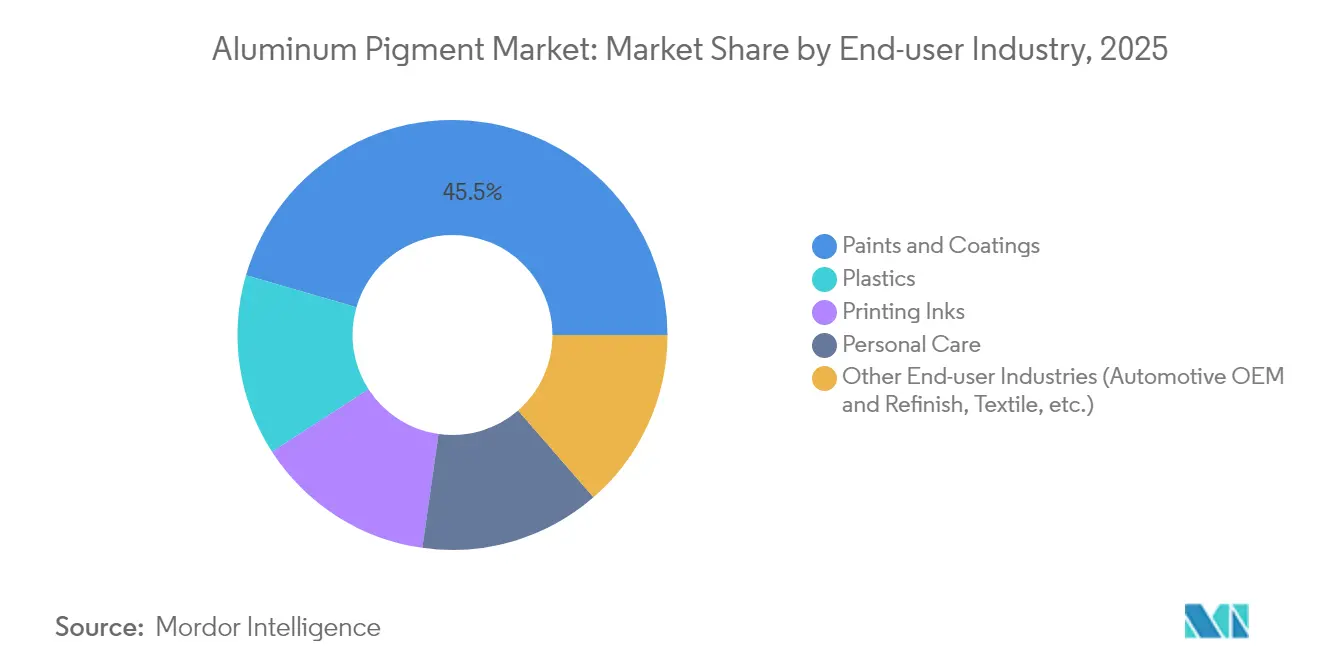
- Par industrie utilisatrice finale, l'Asie-Pacifique représentait 45,52 % de la taille du marché des pigments d'aluminium en 2025, et les autres industries croissent à un TCAC de 4,46 %.
- Par géographie, l'Asie-Pacifique a capté 46,35 % de la part des revenus en 2025 ; la région devrait maintenir sa croissance à la tête avec un TCAC de 4,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de finitions automobiles métalliques | 1.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Adoption croissante de revêtements en poudre haute performance | 0.9% | Europe et Amérique du Nord au cœur, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des soins personnels et de la cosmétique avec des pigments à effets | 0.7% | Mondial, avec des marchés premium en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Usage émergent des paillettes d'aluminium dans les matières premières pour la fabrication additive | 0.5% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Revêtements de toitures fraîches réfléchissants pour l'atténuation des îlots de chaleur urbains | 0.4% | Centres urbains mondiaux, en particulier les régions à climat chaud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de finitions automobiles métalliques
Les limites réglementaires sur les émissions de solvants et la préférence des consommateurs pour un style haut de gamme poussent les constructeurs automobiles vers des revêtements métalliques intégrant des paillettes d'aluminium finement broyées. Les fabricants de véhicules électriques considèrent ces pigments comme un matériau à double bénéfice : ils produisent des effets visuels saisissants et améliorent la réflectivité thermique, ce qui réduit l'échauffement de la batterie dans les climats chauds. Les développeurs de véhicules autonomes ont ajouté des critères de performance en matière de transparence LiDAR et radar, incitant les fournisseurs à concevoir des coupes granulométriques précises qui maintiennent la réflectance sans diffusion du signal. Les fournisseurs de produits de réparation automobile font également appel aux pigments d'aluminium, car les travaux de réparation doivent correspondre aux teintes du fabricant d'équipement d'origine tout en durcissant à des températures suffisamment basses pour protéger les garnitures en plastique. À l'échelle du secteur, ces exigences orientent les budgets de recherche et développement vers des méthodes d'encapsulation sur mesure qui améliorent la résistance à la corrosion dans les formulations à base aqueuse.
Adoption croissante de revêtements en poudre haute performance
Les revêtements en poudre éliminent les émissions de COV, réduisent les pertes par surpulvérisation et offrent une couverture en une seule couche, ce qui en fait le revêtement de choix pour les appareils électroménagers, l'architecture et les jantes. Les pigments d'aluminium permettent d'obtenir des effets métalliques brillants dans ces systèmes, mais doivent conserver leur éclat après une cuisson à 200 °C. Les producteurs suspendent désormais les paillettes dans des matrices sol-gel de silice ou des coques de silicone pour bloquer l'oxydation, ce qui permet aux lignes de poudre brillantes de passer les tests de brouillard salin et d'humidité exigés par les marques d'appareils électroménagers.
Expansion des soins personnels et de la cosmétique avec des pigments à effets
Les marques de beauté nord-américaines et européennes s'éloignent des effets nacrés conventionnels pour se tourner vers des métalliques colorés qui changent de teinte sous différents éclairages. L'approbation par la FDA américaine de la poudre d'aluminium pour les cosmétiques à application externe, y compris les produits pour la zone des yeux, offre aux formulateurs des règles de sécurité prévisibles et accélère les pipelines de lancement[1]Food and Drug Administration des États-Unis, « Statut réglementaire des colorants : poudre d'aluminium », fda.gov. Les technologies d'encapsulation adaptées des revêtements industriels protègent les pigments contre l'humidité et les huiles cutanées tout en préservant le brillant. Les marques étendent le motif métallique aux emballages en aluminium recyclable, renforçant une esthétique haut de gamme monomatière et stimulant la demande de pigments à effets tant pour le contenu que pour le contenant.
Usage émergent des paillettes d'aluminium dans les matières premières pour la fabrication additive
La fusion sur lit de poudre par laser et les méthodes de projection de liant migrent des prototypes vers des pièces aérospatiales et de sport automobile en série. Les poudres d'aluminium sphériques certifiées avec des limites strictes en oxygène permettent des impressions sans fissures et des économies de masse inaccessibles avec des alliages coulés. Des producteurs tels qu'ECKART ont obtenu l'approbation DIN EN 9100:2018 en 2024 pour des poudres atomisées de qualité aérospatiale, renforçant la confiance des fournisseurs de premier rang. Les développeurs de mélanges ajoutent également des paillettes à faible rapport d'aspect dans des filaments en photopolymère et composites pour conférer des propriétés de blindage électromagnétique ou de dissipation thermique, élargissant le marché des pigments d'aluminium au-delà des rôles décoratifs.
Analyse de l'impact des facteurs limitants*
| Facteurs limitants | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations EHS strictes sur les poudres métalliques | -0.8% | Mondial, avec une application plus stricte en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des prix de l'aluminium primaire et de l'approvisionnement | -0.6% | Mondial, avec un impact particulier sur les applications sensibles aux coûts | Court terme (≤ 2 ans) |
| Procédés de production à forte intensité énergétique sous pression de décarbonation | -0.5% | Mondial, avec un impact immédiat sur les marchés soumis à la tarification du carbone | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations EHS strictes sur les poudres métalliques
Le règlement CLP révisé de l'Europe et les règles de l'OSHA américaine sur la combustion des poussières exigent une ventilation améliorée, un broyage sous gaz inerte et des lignes de conditionnement certifiées ATEX. Les coûts de conformité augmentent le plus rapidement pour les producteurs de moins de 5 000 t/an, ce qui encourage les fusions permettant de mutualiser les capitaux et le savoir-faire technique. Les limites actualisées du sous-titre RRR américain plafonnent les rejets de chlorure d'hydrogène et de particules issus des fonderies secondaires, affectant les usines de pigments qui puisent dans les flux de ferraille pour des intrants plus écologiques[2]Office d'édition du gouvernement des États-Unis, « 40 CFR Partie 63 Sous-titre RRR — Normes nationales d'émission pour les polluants atmosphériques dangereux pour la production secondaire d'aluminium », ecfr.gov. En conséquence, le marché des pigments d'aluminium connaît un ralentissement de croissance à court terme jusqu'à la mise en service des usines modernisées.
Procédés de production à forte intensité énergétique sous pression de décarbonation
La production d'une tonne d'aluminium primaire émet encore environ 11 tonnes de CO₂ dans les régions recourant au charbon. Le RMI calcule que la chaîne mondiale de l'aluminium nécessite près de 1 000 milliards USD de capitaux d'ici 2050 pour atteindre la neutralité carbone. En termes de pigments, les charges plus élevées relevant des scopes 1 et 2 dans le cadre de la phase 4 du SEQE-UE et des réformes de tarification du carbone au Canada augmentent les coûts opérationnels des fonderies qui alimentent les usines de paillettes. Si les fonderies disposant d'hydroélectricité au Canada et en Norvège gagnent des parts de marché, les producteurs dépendants de l'énergie charbonnière font face à une charge d'investissement à moyen terme, réduisant le taux de croissance de 0,5 point de pourcentage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
la poudre polyvalente oriente l'expansion du marchéLa poudre détenait la plus grande part de marché des pigments d'aluminium, soit 54,62 %, en 2025, grâce à sa facilité de dispersion dans les revêtements automobiles et industriels. La taille du marché des pigments d'aluminium pour les formats en poudre devrait croître régulièrement, parallèlement aux revêtements en poudre haute performance qui durcissent plus rapidement et réduisent les COV. En termes d'utilisation, les grades à faible absorption d'huile permettent des films plus épais sans compromettre l'éclat métallique, tandis que les granulés sans poussière améliorent la sécurité des travailleurs lors de l'application électrostatique.
Les autres formes, principalement les paillettes et les pigments métallisés sous vide, représentent le TCAC le plus rapide, soit 4,83 %, jusqu'en 2031. Les paillettes réfléchissent efficacement les longueurs d'onde du visible et du proche infrarouge, ce qui en fait un élément incontournable dans les systèmes de toitures fraîches et de façades qui exigent à la fois une fonction réfléchissante et une liberté de conception. Les pigments métallisés sous vide, produits par dépôt physique en phase vapeur, offrent un brillant de type miroir très prisé dans les boîtiers d'appareils électroniques grand public. Les granulés et les pâtes restent des niches mais essentiels pour les formulations à base aqueuse ou durcissables aux UV qui nécessitent une absence totale de poussières en suspension.


Par type de revêtement :
le non feuilletant domine tandis que le feuilletant gagne du terrain dans les applications spécialiséesLes pigments non feuilletants représentaient 62,78 % de la taille du marché des pigments d'aluminium en 2025, car leur traitement de surface les entraîne dans la matrice de revêtement, conférant une résistance à l'abrasion idéale pour les jantes et les appareils extérieurs. Leur orientation améliore la passivation chimique des substrats sous-jacents, allongeant les cycles de maintenance des panneaux architecturaux.
Les grades feuilletants s'orientent en surface, produisant un brillant similaire au chrome apprécié dans les garnitures décoratives. Bien que plus faibles en volume, ils afficheront le TCAC le plus rapide, soit 4,58 %, jusqu'en 2031, à mesure que les formulations compatibles avec les capteurs pour les véhicules autonomes arrivent à maturité. Les variétés à faible étincelage sont également prisées dans les peintures de pont marines qui doivent concilier aspect métallique et invisibilité radar, offrant aux fournisseurs un autre point d'entrée sur les marchés de la défense.
Par industrie utilisatrice finale :
les peintures et revêtements ancrent la demandeLes peintures et revêtements ont absorbé 45,52 % des revenus en 2025, avec les utilisations en première monte automobile, en réparation et en architecture en tête. Les ateliers de réparation, incapables de cuire les panneaux à 180 °C, dépendent de pâtes d'aluminium facilement dispersibles qui sèchent à température ambiante tout en reproduisant les couleurs d'usine. Les politiques de toitures fraîches ajoutent un tonnage incrémentiel dans le secteur de la construction, tandis que les systèmes laque transparente sur base dans les SUV et les pick-up augmentent les charges en métallique.
Les autres industries, menées par les boîtiers de batteries de véhicules électriques, les mélanges maîtres plastiques pour appareils personnels et les cosmétiques à changement de couleur, affichent un TCAC de 4,46 % jusqu'en 2031. Les paillettes d'aluminium colorées dans les mascaras et les enlumineurs satisfont l'appétit des consommateurs pour un brillant haute définition, illustrant comment les avancées fonctionnelles se traduisent sur les marchés du style de vie.
Analyse géographique
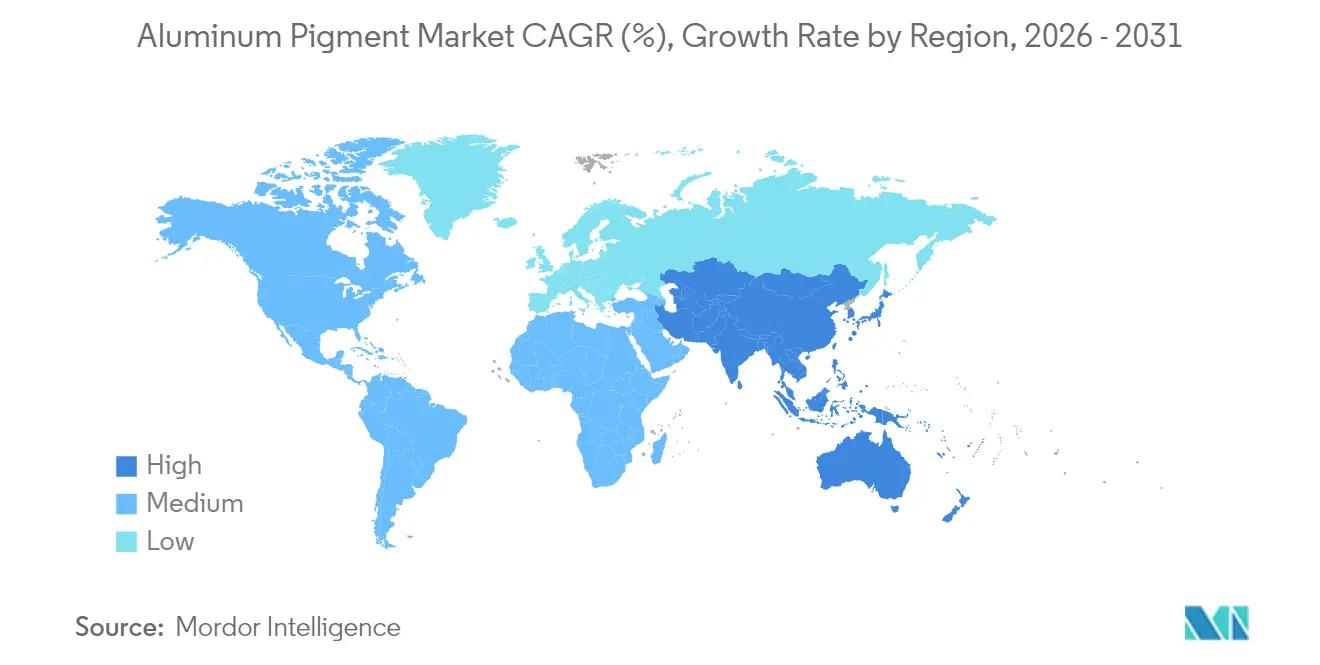
Marché des Pigments d'Aluminium en Asie-Pacifique
L'Asie-Pacifique contrôlait 46,35 % des ventes de 2025 et devrait se développer à un CAGR de 4,55 % jusqu'en 2031. La production de fusion de l'Inde a augmenté de 11 % pour atteindre 4,016 millions de tonnes en 2024, renforçant la sécurité des matières premières pour les pigments domestiques. La reprise de la demande en aluminium de qualité automobile au Japon soutient également des pigments à plus haute valeur ajoutée pour les marques premium.
Marché des Pigments d'Aluminium en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie d'une empreinte carbone inférieure d'environ 50 % à la moyenne mondiale, grâce aux fonderies hydroélectriques au Canada et au recyclage généralisé. L'Europe suit la même dynamique, Hydro s'étant associé à Porsche en 2024 pour fournir de l'aluminium à faible teneur en carbone sur l'ensemble des gammes de véhicules. Ces initiatives stimulent la demande de pigments d'aluminium certifiés durables dans le secteur du luxe.
Marché des Pigments d'Aluminium au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique affichent collectivement des courbes de demande émergentes liées à la hausse des dépenses d'infrastructure et à l'assemblage de véhicules légers. Les codes de construction du GCC font désormais référence aux seuils d'indice de réflectivité solaire, ouvrant la voie aux grades réfléchissants dans le proche infrarouge. Au Brésil et au Mexique, la production de pickups et de SUV compacts constitue un facteur d'attraction pour les unités locales de mélange de pigments, bien que la volatilité des devises maintienne les importations sensibles aux chocs des prix des métaux.

Paysage réglementaire
La surveillance réglementaire des pigments d'aluminium se durcit en matière de sécurité chimique, d'exposition des travailleurs et de conformité des usages finaux en aval, l'Europe et l'Amérique du Nord définissant nombre des exigences de référence. Dans l'Union européenne, le règlement REACH et les processus associés de l'Agence européenne des produits chimiques (ECHA) continuent d'encadrer l'enregistrement des substances, la classification et l'examen des conditions d'usage pour les poudres métalliques et les produits traités en surface utilisés dans les peintures et encres, ce qui accroît la charge documentaire et de tests pour les fournisseurs vendant dans l'UE.
Aux États-Unis, les amendements finalisés par l'EPA américaine en décembre 2024 aux règles d'examen des nouvelles substances chimiques du Toxic Substances Control Act (TSCA) renforcent les attentes de conformité en amont pour les nouvelles chimies de pigments ou les traitements de surface modifiés. La politique commerciale constitue une autre variable importante pour l'économie des pigments et la planification de l'approvisionnement : les pigments métalliques d'aluminium classés sous le code HTS 3212.90.00.10 sont soumis à un taux de droit général de 3,1 % à compter du 1er juillet 2026, tandis que les régimes de droits de la Section 232 pour certains articles en aluminium et dérivés ont de nouveau été ajustés, avec des changements effectifs en 2025 et 2026, augmentant la nécessité d'une gestion active de la classification tarifaire dans les chaînes d'approvisionnement des pigments et des intrants aluminium. Pour les formulations de soins personnels, la poudre d'aluminium (CI 77000) reste autorisée aux États-Unis en vertu des 21 CFR 73.1645 et 21 CFR 73.2645 pour les cosmétiques à application externe, avec des restrictions explicites, telles que l'exclusion des produits pour les lèvres, qui façonnent les portefeuilles de pigments à effet de qualité cosmétique.
Analyse de la chaîne de valeur
La chaîne de valeur des pigments d'aluminium débute avec la matière première aluminium, passant de la fonte primaire et de la collecte d'aluminium recyclé à la production de poudre d'aluminium atomisée, puis aux étapes de fabrication des pigments telles que le broyage à billes/attrition en solvant avec lubrifiants, la filtration et la récupération du solvant, la classification par air pour le calibrage des particules, et le traitement de surface (par exemple, encapsulation à base de cire, de résine ou de silice) avant conversion en pâtes, granulés ou poudres sèches. L'intégration en amont dans l'approvisionnement en aluminium et l'atomisation de poudre revêt une importance stratégique, car la volatilité des prix de l'aluminium primaire et les coûts énergétiques liés à la décarbonation influencent directement la structure de coûts et la disponibilité des pigments.
En aval, les pigments d'aluminium transitent par des contrats d'approvisionnement direct et des distributeurs vers les peintures et revêtements (OEM et retouche automobile, architecture et industrie), les encres d'impression, les plastiques et les formulateurs de soins personnels. Les exigences de performance portent principalement sur la rétention de brillance, la résistance à l'oxydation et la compatibilité avec les systèmes en phase aqueuse, à durcissement UV et de revêtement en poudre, tandis que les exigences de conformité en matière de santé-sécurité-environnement et de poussières combustibles favorisent les acteurs de plus grande taille disposant de lignes de transformation et de conditionnement conformes ATEX/OSHA. Les schémas régionaux de capacité et d'approvisionnement évoluent également, les fournisseurs ajoutant des capacités localisées de poudre et de pigment, notamment les avancées de la coentreprise Runaya-ECKART en Inde pour soutenir la disponibilité locale d'intrants de poudre d'aluminium atomisée par gaz destinés aux applications de pigments à effet haut de gamme.
Paysage concurrentiel
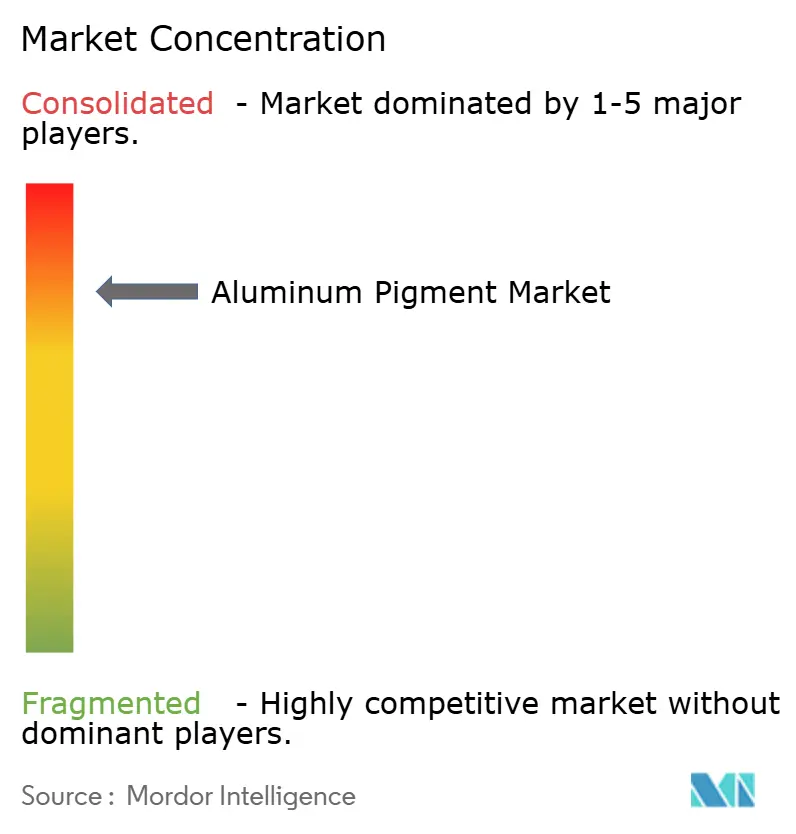
Le marché est de nature consolidée. La consolidation du marché s'est accélérée en 2024 lorsque ALTANA a acquis Silberline, faisant croître les ventes de la division ECKART de 24 % pour atteindre 224 millions EUR et élargissant la distribution en Amérique du Nord et en Asie. L'échelle confère un levier pour les mises à niveau coûteuses en matière de santé et de sécurité et les achats d'énergie plus écologiques. Les concurrents disposant d'une forte intégration en amont amortissent les fluctuations du prix de l'aluminium et sécurisent des matières recyclées pour des offres à faible empreinte carbone. La différenciation technique se concentre sur les traitements de surface. L'encapsulation sol-gel de silice et de silicone protège les paillettes lors du durcissement à base aqueuse et des détergents alcalins.
Leaders du secteur des pigments d'aluminium
ALTANA
DIC CORPORATION -
SCHLENK SE
TOYO ALUMINIUM K.K.
Asahi Kasei Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pigments d'Aluminium
- ALTANA
- Asahi Kasei Corporation
- AVL METAL POWDERS n.v.
- Carlfors Bruk
- DIC CORPORATION
- FX Pigments Pvt. Ltd.
- GEOTECH
- Hefei Sunrise Aluminium Pigments Co.,Ltd�
- Kolortek Co., Ltd.
- Metaflake Ltd
- Nippon Light Metal Co.,Ltd
- SCHLENK SE
- Shan Dong Jie Han Metal Material Co., Ltd
- TOYO ALUMINIUM K.K.
- Zhangqiu metallic pigment co.,ltd.
- ZuXing New Materials Co., Ltd.

Opportunités de marché et perspectives d'avenir
Un espace inexploité s'ouvre là où les clients recherchent un aspect métallique sans compromettre les objectifs de faible teneur en COV et de sécurité, ce qui pousse les fournisseurs vers des grades traités en surface à plus forte valeur destinés aux systèmes en phase aqueuse et de revêtement en poudre. Alors que les revêtements évoluent vers des technologies en poudre éliminant les COV, la demande de pigments d'aluminium capables de résister à des températures de cuisson élevées tout en conservant leur brillance augmente, et les fournisseurs disposant de capacités d'encapsulation et d'ingénierie des particules bénéficient d'un meilleur contrôle de l'oxydation et d'une meilleure performance de dispersion.
Une opportunité supplémentaire émerge des développements locaux d'approvisionnement et de l'expansion des écosystèmes domestiques de poudre dans les régions à forte croissance, notamment l'Asie-Pacifique, qui a détenu 46,35 % de la part de revenus en 2025. L'activité de coentreprise de décembre 2024 constitue un ancrage factuel : ECKART et Runaya ont formé une coentreprise liée à une nouvelle installation à Orissa, en Inde, destinée aux granules d'aluminium atomisés sphériques et soutenue par un protocole d'accord pour fabriquer des pigments d'aluminium de haute qualité, favorisant des délais de livraison plus courts et une meilleure traçabilité pour les utilisateurs de pigments à effet. L'activité des marchés de capitaux signale également un investissement continu dans les capacités de pigments d'aluminium et de poudre d'aluminium microfine, comme l'ouverture de Zuxing New Materials à la souscription d'actions A en mars 2026, avec un accent sur les pigments d'aluminium et les poudres d'aluminium sphériques microfines, s'alignant sur des applications plus haut de gamme au-delà des revêtements purement décoratifs.
Recent Industry Developments in Marché des Pigments d'Aluminium
- Avril 2026 : Runaya et ECKART (ALTANA) ont marqué la première phase de leur coentreprise avec le lancement d'une usine avancée de poudre d'aluminium atomisée par gaz à Jharsuguda, en Inde. Cette capacité supplémentaire de poudre atomisée renforce la disponibilité locale de matières premières pour les pigments à effet et d'autres applications de poudre d'aluminium haut de gamme, contribuant à réduire la dépendance aux grades spéciaux importés et à améliorer la continuité de l'approvisionnement pour les formulateurs régionaux.
- Juillet 2025 : ALTANA a mis en avant une formulation d'encre d'impression à durcissement UV haute performance utilisant des pigments argentés à base d'alcool et des pigments à effet METALURE ultra-fins produits via un procédé PVD spécialisé. Ce développement souligne l'ingénierie continue des produits autour de la pigmentation à effet aluminium pour des systèmes de durcissement rapide à faibles émissions utilisés dans les applications d'emballage et d'impression spéciale.
- Décembre 2024 : ECKART (ALTANA) et Runaya ont signé un protocole d'accord pour fabriquer des pigments d'aluminium de haute qualité, tout en formant une coentreprise pour établir une nouvelle installation à Orissa, en Inde, destinée aux granules d'aluminium atomisés sphériques. Le programme soutient des voies d'approvisionnement localisées, potentiellement plus durables, pour les pigments à effet à base d'aluminium destinés aux revêtements, aux applications liées au solaire et à d'autres applications premium.


Marché des Pigments d'Aluminium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des pigments d'aluminium couvre les pigments d'aluminium à effet métallique vendus sous forme de poudres, pâtes, granulés ou formats similaires, utilisés pour créer des effets de scintillement, d'opacité, de réflectivité et de barrière dans les formulations en aval et les produits finis.
Exclusions du périmètre : Exclut les peintures finies, encres, composés plastiques et produits finis revêtus, et ne comptabilise que la valeur du matériau pigment d'aluminium au point de vente par les fournisseurs de pigments.
Aperçu de la segmentation
- Par forme
- Poudre
- Granulés
- Pâte
- Autres formes (paillettes, pigments métallisés sous vide, etc.)
- Par type de revêtement
- Feuilletant
- Non feuilletant
- Par industrie utilisatrice finale
- Peintures et revêtements
- Plastiques
- Encres d'imprimerie
- Soins personnels
- Autres industries utilisatrices finales (équipementiers automobiles et réparation, textile, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de fixer les limites du secteur, d'aligner les unités et la logique de prix, et de faire correspondre les signaux de demande aux bons usages finaux. Nous avons examiné des sources publiques telles que les statistiques minérales et métalliques de l'USGS, les flux commerciaux d'UN Comtrade pour les intrants liés à l'aluminium, la documentation réglementaire de l'EPA américaine et du REACH de l'UE, ainsi que les organismes de normalisation et les articles techniques traitant des pigments métalliques et de la performance des revêtements.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les brochures produits et la presse reconnue pour comprendre les évolutions de capacité, le positionnement produit (leafing versus non-leafing) et les mix d'applications typiques. Pour vérifier l'implantation des entreprises, l'activité de brevets et les signaux de contrats majeurs, nous avons utilisé des abonnements sélectifs à des bases de données payantes lorsqu'ils aident à confirmer les échéances et les tendances directionnelles. Ces sources documentaires sont uniquement illustratives, et des références publiques supplémentaires ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour valider les moteurs de demande réels et les schémas de prix observés dans les pigments métalliques, en particulier lorsque les données publiées sont limitées. Nous avons échangé avec des fournisseurs de pigments, des formulateurs et des utilisateurs en aval dans les revêtements, les encres, les plastiques et les soins personnels à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé des vérifications de suivi pour combler les lacunes concernant l'utilisation, les changements de mix et les évolutions de la demande à court terme.
Répartition des répondants des travaux de recherche primaires sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 17 % | APAC : 49 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 33 % |
| Petits acteurs : 18 % | Managers : 49 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une approche descendante qui reconstitue la demande à partir des principaux bassins de consommation, principalement les revêtements, les encres d'impression, les plastiques et les soins personnels, puis convertit ces bassins en valeur de pigment d'aluminium à l'aide d'hypothèses de pénétration et de plages de dosage typiques. Une fois ces totaux constitués, ils ont été vérifiés et ajustés à l'aide d'approximations ascendantes sélectives telles que des revenus de fournisseurs échantillonnés, des retours de canaux et des plages de prix par kilogramme appliquées aux volumes estimés.
Les intrants importants dans le modèle comprenaient la répartition entre usage leafing et non-leafing, les évolutions vers les systèmes de revêtement en phase aqueuse et en poudre, les tendances de production des revêtements automobiles et industriels, l'activité d'emballage et d'impression, et les changements de mix régional (l'APAC étant un moteur de volume clé). Lorsque les indicateurs de volume directs manquaient, nous avons utilisé un traitement structuré des lacunes en nous ancrant sur des schémas de consommation d'applications comparables, puis en effectuant des tests de résistance avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée autour de la croissance des usages finaux et de l'évolution des prix, puis la trajectoire privilégiée a été sélectionnée en fonction des attentes des praticiens concernant les évolutions de formulation, les cycles de remplacement et l'orientation réglementaire. La prévision finale a été revue pour assurer une cohérence interne, afin que les volumes, les prix de vente moyens et les changements de mix évoluent de manière réaliste d'une année à l'autre.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été comparés à des signaux indépendants tels que les tendances commerciales des intrants pertinents, les évolutions de capacité rapportées et les indicateurs de production en aval, puis les écarts ont été examinés avant que les conclusions ne soient validées. Lorsque les résultats semblaient incohérents avec les retours du terrain, les hypothèses ont été révisées et les répondants recontactés pour confirmer si le problème provenait du périmètre, du calendrier ou de la tarification.
Chaque rapport passe par des révisions d'analystes en plusieurs étapes pour détecter les anomalies dans les unités, la conversion des devises et les répartitions régionales. Les mises à jour suivent un cycle de rafraîchissement annuel, avec des mises à jour intermédiaires lorsque des événements matériels susceptibles de modifier la demande ou l'offre à court terme se produisent. Avant la livraison, nous effectuons une dernière passe pour refléter les développements publics les plus récents et les vérifications les plus récentes.
Comparaison de l'estimation du marché des pigments d'aluminium de Mordor Intelligence avec d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour les pigments d'aluminium, car les études ne prennent pas toujours en compte le même périmètre de matériau, le même point de vente dans la chaîne de valeur ou la même couverture régionale, et elles peuvent également figer leurs hypothèses à des moments différents. Le calendrier des devises, le fait que les chiffres soient rapportés en tant que revenu producteur ou en tant que valeur plus large du produit formulé, et la manière dont les mix leafing et non-leafing sont traités, peuvent tous modifier le chiffre.
En suivant les bassins de demande au niveau des applications, en rafraîchissant les intrants de mix et de tarification avec des vérifications de terrain, puis en validant les bandes d'anomalies, Mordor Intelligence maintient l'estimation liée au revenu du matériau pigment d'aluminium plutôt qu'aux revêtements ou encres finis, ce qui est une source courante d'écart dans les totaux publiés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,76 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,55 milliard USD (2024) | Utilise une année de référence antérieure et peut sous-estimer la valeur si les prix sont maintenus stables sur la période, et si le périmètre est limité à certains usages en revêtement plutôt qu'à l'ensemble du mix entre encres, plastiques et soins personnels. |
| Éditeur sectoriel B | 0,62 milliard USD (2025) | Reflète souvent un panier de pigments métalliques plus large ou un point de vente différent, où les majorations des distributeurs ou des pigments à effet adjacents peuvent être intégrés, ce qui déplace la limite du marché au-delà du revenu pur des fournisseurs de pigments d'aluminium. |
La comparaison montre que la plupart des écarts proviennent de ce qui est comptabilisé, et du moment où cela est comptabilisé, plutôt que de différences de calcul. Lorsque le périmètre est maintenu au niveau des ventes de matériau pigment d'aluminium, et que des variables clés comme la production des usages finaux, les évolutions de formulation et la progression des prix de vente moyens sont mises à jour de manière reproductible, le résultat est plus facile à réconcilier avec les signaux de demande réels et à revérifier au fil du temps.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des pigments d'aluminium ?
La taille du marché des pigments d'aluminium est de 757,81 millions USD en 2026 et devrait atteindre 918,5 millions USD d'ici 2031.
Quelle région est en tête du marché des pigments d'aluminium ?
L'Asie-Pacifique détient la plus grande position régionale avec une part de 46,35 % en 2025 et devrait croître à un TCAC de 4,55 % jusqu'en 2031.
Pourquoi les pigments d'aluminium sont-ils importants dans les véhicules électriques ?
Ils apportent une esthétique métallique tout en réfléchissant la chaleur, contribuant à maintenir les batteries plus fraîches et à améliorer l'efficacité des véhicules.
Comment les réglementations environnementales affectent-elles les producteurs de pigments d'aluminium ?
Les réglementations strictes sur les COV et la combustion des poussières imposent des mises à niveau des technologies d'encapsulation et des systèmes de sécurité des usines, augmentant les exigences en capitaux et favorisant la consolidation.
Qu'est-ce qui stimule la demande de pigments d'aluminium dans les matériaux de construction ?
Les réglementations sur les îlots de chaleur urbains encouragent les revêtements de toitures fraîches réfléchissants qui utilisent des pigments d'aluminium réfléchissant le proche infrarouge pour réduire les charges de climatisation.
Dernière mise à jour de la page le:



