
アルミニウム顔料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
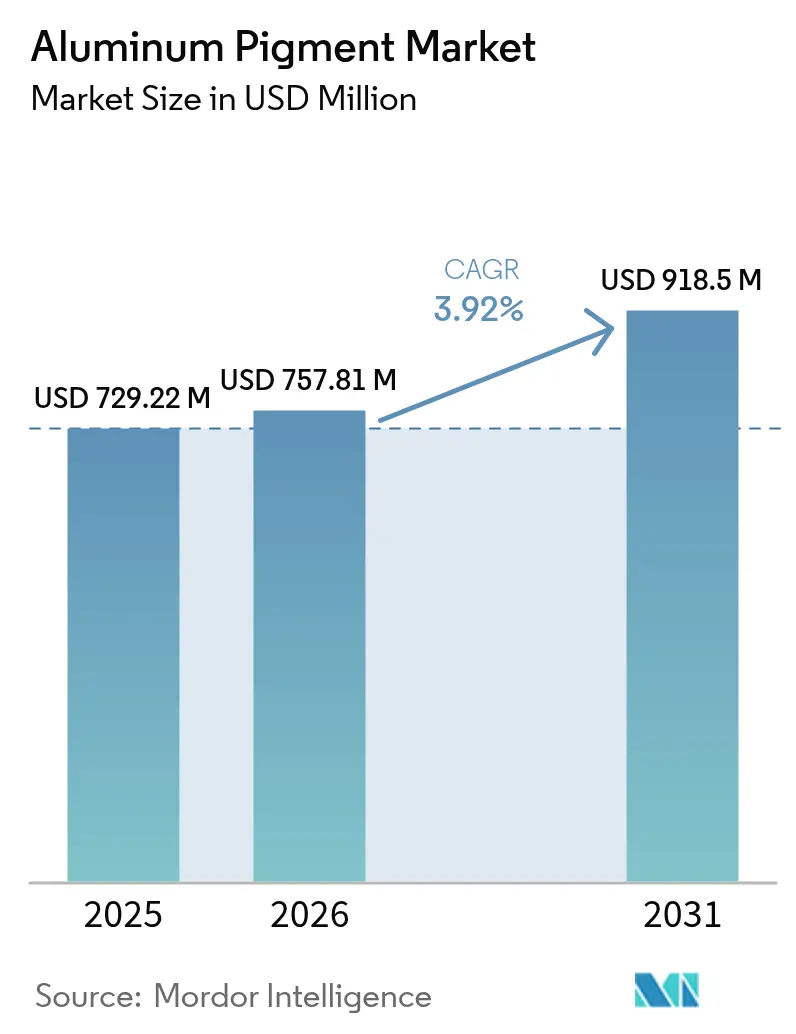
| 市場規模 (2026) | 757.81 百万米ドル |
| 市場規模 (2031) | 918.5 百万米ドル |
| Growth Rate (2026 - 2031) | 3.92 % |
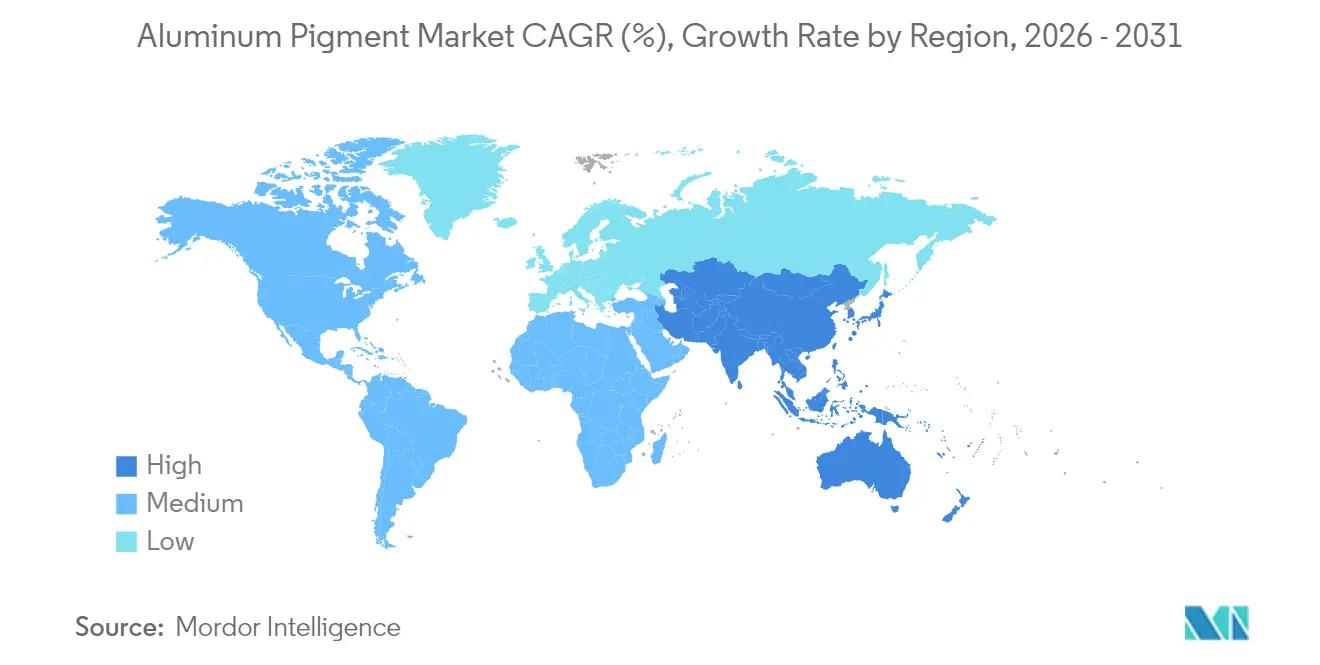
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
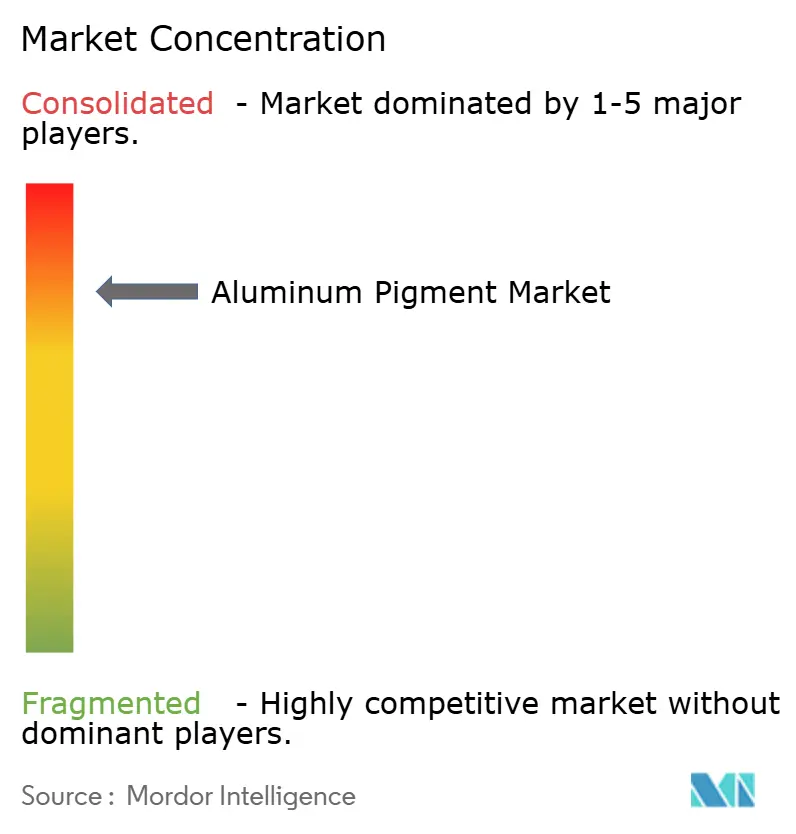
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウム顔料市場分析
アルミニウム顔料市場規模は2026年に7億5,781万米ドルと推定されており、2025年の7億2,922万米ドルから成長し、2031年の予測値は9億1,850万米ドルで、2026年〜2031年にかけて年平均成長率3.92%で拡大しています。この安定した軌跡は、プレミアムメタリック自動車仕上げに対する堅調な需要、都市熱を抑制するために設計されたクールルーフシステムにおける反射性顔料の利用拡大、そして高性能粉体塗料の採用を加速させる厳格なグローバルVOC規制によって形成されています。上流のアルミニウム供給を管理する大手生産者は、原材料価格変動の影響を緩和しつつ、低炭素生産方式によって産業の脱炭素化目標を達成しています。一方、カプセル化技術およびレーダー透過技術に関する持続的な研究開発投資は、自動車の自律走行および付加製造における高マージン用途を開拓しています。
主要レポートのポイント
- 形態別では、粉末が2025年のアルミニウム顔料市場シェアの54.62%を占め、その他の形態が2031年にかけて最も速い4.83%の年平均成長率を記録しました。
- コーティングタイプ別では、ノンリーフィングが2025年のアルミニウム顔料市場規模の62.78%を占め、リーフィングが2031年にかけて4.58%の年平均成長率で進展しています。
- エンドユーザー産業別では、アジア太平洋が2025年のアルミニウム顔料市場規模の45.52%を占め、その他の産業が4.46%の年平均成長率で成長しています。
- 地域別では、アジア太平洋が2025年に46.35%の収益シェアを獲得しており、同地域は4.55%の年平均成長率で2031年まで成長をリードすると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| メタリック自動車仕上げに対する需要の増大 | 1.2% | アジア太平洋および北米が主導するグローバル | 中期(2〜4年) |
| 高性能粉体塗料の採用拡大 | 0.9% | 欧州および北米が中核、アジア太平洋へ拡大 | 長期(4年以上) |
| エフェクト顔料を用いたパーソナルケアおよび化粧品の拡大 | 0.7% | 北米および欧州のプレミアム市場を含むグローバル | 中期(2〜4年) |
| 付加製造フィードストックにおけるアルミニウムフレークの新興利用 | 0.5% | 北米および欧州、アジア太平洋での早期採用 | 長期(4年以上) |
| 都市ヒートアイランド緩和のための反射性クールルーフコーティング | 0.4% | 特に高温気候地域を含む世界の都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メタリック自動車仕上げに対する需要の増大
溶剤排出に関する規制上限およびプレミアムスタイリングに対する消費者の嗜好が、精密粉砕されたアルミニウムフレークを組み込んだメタリックコーティングへの転換を自動車メーカーに促しています。電気自動車のOEMは、これらの顔料を二重の利点を持つ素材として位置付けており、目を引くエフェクトをもたらすとともに熱反射性を向上させ、温暖な気候においてバッテリーの熱吸収を低減します。自律走行車の開発者はLiDARおよびレーダー透過性に関するパフォーマンス基準を追加し、反射率を維持しつつ信号散乱を防ぐ精密な粒度カットを設計するよう供給業者に促しています。自動車補修用塗料の供給業者も、補修作業がOEMの色調に一致しながらプラスチックトリムを保護するのに十分な低温で硬化する必要があることから、アルミニウム顔料に依存しています。業界全体として、これらの要件が水性配合物における耐食性を高める専用カプセル化手法への研究開発予算を集中させています。
高性能粉体塗料の採用拡大
粉体塗料はVOC排出を排除し、オーバースプレーの廃棄物を削減し、単一コートでの塗膜形成を可能にするため、家電製品、建築、ホイールに最適な仕上げ材として選ばれています。アルミニウム顔料はこれらのシステムで明るいメタリック外観を実現しますが、200℃の焼付け後も輝きを保持する必要があります。生産者は現在、フレークをシリカゾルゲルまたはシリコーンシェルに懸濁させて酸化を防ぎ、光沢ある粉体ラインが家電ブランドから要求される塩水噴霧試験および湿度試験に合格できるようにしています。
エフェクト顔料を用いたパーソナルケアおよび化粧品の拡大
北米および欧州の美容ブランドは、従来のパール効果を超え、多様な照明条件下で色相がシフトする有色メタリックへと移行しています。米国食品医薬品局(FDA)が目元製品を含む外用化粧品へのアルミニウム粉末使用を承認したことで、処方者に予測可能な安全規則が与えられ、発売パイプラインが加速しています[1]米国食品医薬品局、「色素添加物の規制状況:アルミニウム粉末」、fda.gov。工業用コーティングから応用されたカプセル化技術は、光沢を保ちながら顔料を水分や皮脂から保護します。ブランドはメタリックのモチーフをリサイクル可能なアルミニウム包装にまで拡張し、プレミアムかつ単一素材の美的感覚を強化するとともに、内容物と容器の両方においてエフェクト顔料への需要を喚起しています。
付加製造フィードストックにおけるアルミニウムフレークの新興利用
レーザー粉末床溶融結合およびバインダージェッティング法は、試作品から航空宇宙・モータースポーツ部品の量産へと移行しています。厳格な酸素含有量制限を持つ認定済み球状アルミニウム粉末は、鋳造合金では達成できない割れのない造形と軽量化を実現します。ECKARTなどの生産者は、航空宇宙グレードのアトマイズ粉末についてDIN EN 9100:2018の承認を2024年に取得し、ティアワンサプライヤーの信頼を高めています。ブレンド開発者は低アスペクト比フレークをフォトポリマーおよび複合材フィラメントに添加し、電磁シールドまたは熱放散特性を付与することで、アルミニウム顔料市場を装飾的用途を超えて拡大しています。
制約影響分析*
| 制約 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 金属粉末に関する厳格なEHS規制 | -0.8% | 欧州および北米でより厳格な施行が行われるグローバル | 短期(2年以内) |
| 一次アルミニウム価格および供給の変動性 | -0.6% | コスト重視の用途に特に影響を与えるグローバル | 短期(2年以内) |
| 脱炭素化圧力下にあるエネルギー集約的な生産プロセス | -0.5% | 炭素規制市場で即座に影響が出るグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
金属粉末に関する厳格なEHS規制
欧州の改訂CLP規制および米国OSHAの粉塵爆発規則は、換気設備の強化、不活性ガスミリング、およびATEX認定の包装ラインを必要としています。コンプライアンスコストは年産5,000トン未満の生産者に最も速く増加し、資本と技術的ノウハウを集約する合併を促進しています。更新された米国サブパートRRRは、二次製錬所からの塩化水素および粒子状物質の排出を制限しており、グリーン投入原料としてスクラップを利用する顔料工場に影響を与えています[2]米国政府印刷局、「40 CFR第63部サブパートRRR―二次アルミニウム製造に係る有害大気汚染物質国家排出基準」、ecfr.gov。その結果、アルミニウム顔料市場は、改良された工場が稼働するまでの近期的な成長の重しを経験しています。
脱炭素化圧力下にあるエネルギー集約的な生産プロセス
一次アルミニウム1トンの生産は、石炭利用地域では依然として約11トンのCO₂を排出します。RMIは、世界のアルミニウムチェーンがネットゼロを達成するには2050年までに約1兆米ドルの資本が必要であると試算しています。顔料の観点から見ると、EUのETS第4フェーズおよびカナダの炭素価格改革の下でスコープ1および2のコストが上昇し、フレーク工場に原料を供給する製錬所の運営コストが増加しています。水力発電が豊富なカナダやノルウェーの製錬所がシェアを拡大する一方、石炭電力に依存する生産者は中期的な設備投資の負担に直面し、成長率から0.5パーセントポイントが差し引かれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
多用途の粉末が市場拡大を牽引粉末は2025年において最大の54.62%のアルミニウム顔料市場シェアを占めており、自動車および工業用コーティングへの分散が容易なことがその要因です。粉末形態のアルミニウム顔料市場規模は、より速く硬化してVOCを削減する高性能粉体塗料とともに着実に成長すると予測されています。使用面では、低油吸収グレードがメタリックの輝きを損なうことなく厚い塗膜形成を可能にし、静電塗装時の粉塵対策として防塵グラニュールが作業者の安全性を高めています。
その他の形態、主にフレークおよび真空蒸着顔料は、2031年にかけて最も速い4.83%の年平均成長率を示しています。フレークは可視光および近赤外線波長を効率よく反射し、反射機能とデザインの自由度の両方が求められるクールルーフおよびファサードシステムの定番素材となっています。物理的気相成長法で製造された真空蒸着顔料は、民生用電子機器筐体で珍重される鏡面のような輝きを実現します。ペレットおよびペーストは、空気中への粉塵ゼロが求められる水性またはUV硬化配合物において不可欠なニッチ素材であり続けています。
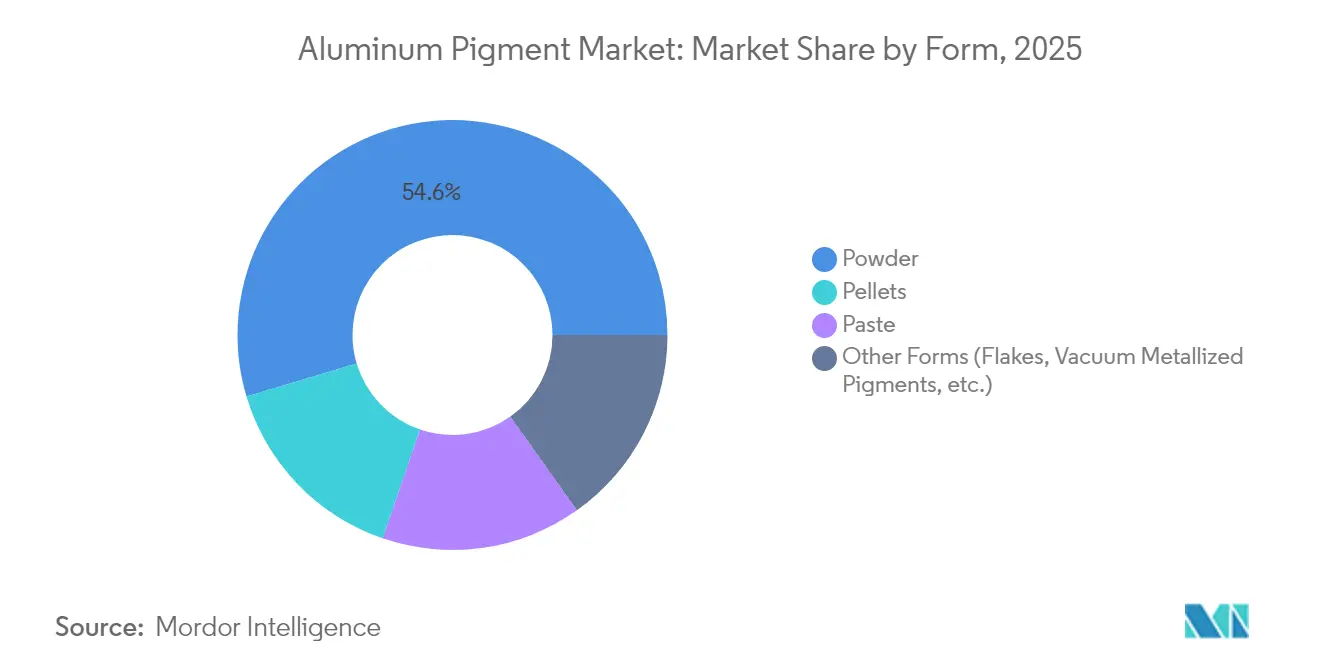
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


コーティングタイプ別:
ノンリーフィングが主導し、リーフィングが特定分野での地位を確立ノンリーフィング顔料は2025年のアルミニウム顔料市場規模の62.78%を占めており、その表面処理によってコーティングマトリックスに沈み込むことで、ホイールリムや外装家電に理想的な耐摩耗性を提供します。その配向は下地基材の化学的不動態化を向上させ、建築用パネルのメンテナンスサイクルを延長します。
リーフィンググレードは表面に配向し、装飾トリムで評価されるクロームのような光沢を生み出します。体積的には小さいものの、自律走行車向けのセンサー対応配合物が成熟するにつれ、2031年にかけてより速い4.58%の年平均成長率を記録する見込みです。低火花性タイプは、メタリックな外観とレーダー不可視性のバランスが求められる船舶用トップコートにも好まれており、防衛市場への別の参入機会を供給業者に提供しています。
エンドユーザー産業別:
塗料・コーティングが需要の基盤塗料・コーティングは2025年に収益の45.52%を吸収しており、自動車OE、補修、および建築用途が中心となっています。180℃でパネルを焼付けることができない補修工場は、工場色を再現しながら常温でフラッシュする容易に分散可能なアルミニウムペーストに依存しています。クールルーフ政策は建設セクターで増分的なトン数を加えており、SUVやピックアップトラックのクリアオーバーベースシステムがメタリックの配合量を増加させています。
電気自動車バッテリーケーシング、パーソナルデバイス用プラスチックマスターバッチ、および変色化粧品を主導とするその他の産業は、2031年にかけて4.46%の年平均成長率を達成します。マスカラやハイライターにおける有色アルミニウムフレークは、ハイデフィニション輝きに対する消費者の嗜好を満たしており、機能的な進歩がライフスタイル市場に波及していることを示しています。
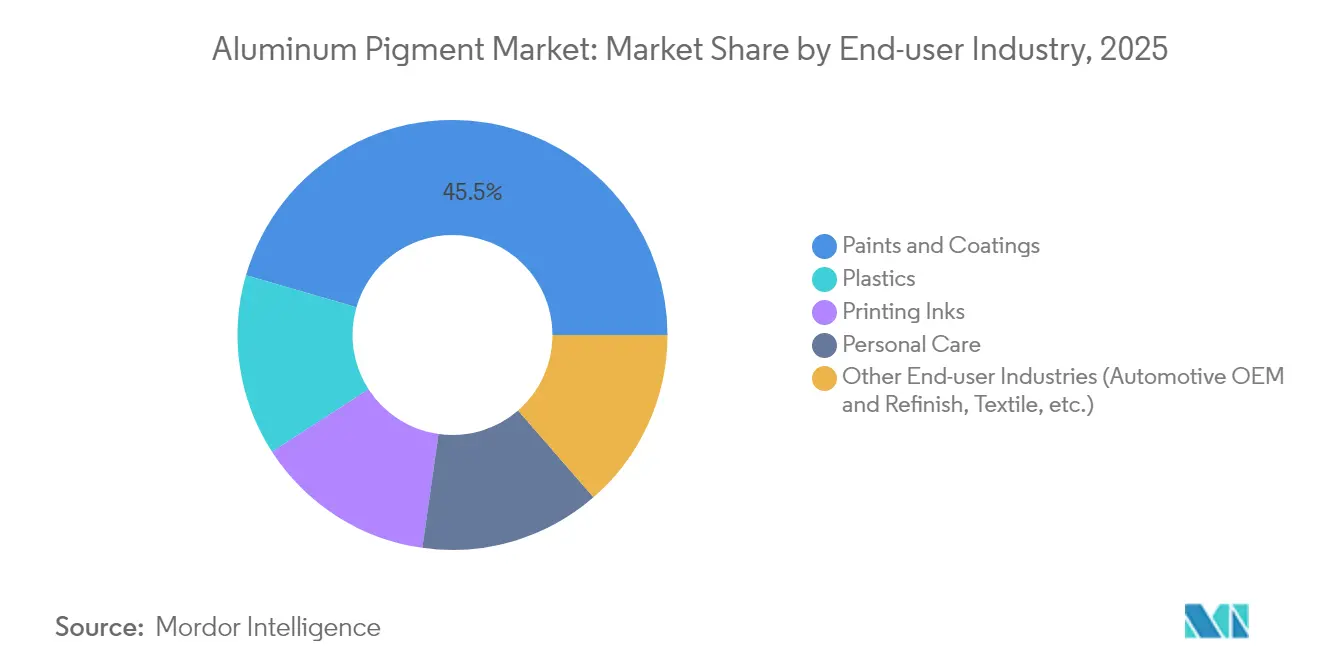
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域アルミニウム顔料市場
アジア太平洋地域は2025年の売上高の46.35%を占め、2031年にかけて4.55%のCAGRで拡大する見通しである。インドの製錬生産量は2024年に11%増加し、401.6万トンに達し、国内顔料原料の安定供給を支えている。日本の自動車グレードアルミニウム需要の回復も、プレアムブランド向け高付加価値顔料の需要を後押ししている。
北米および欧州アルミニウム顔料市場
北米は、カナダの水力発電製錬所と広範なリサイクルの普及により、世界平均を約50%下回るカーボンフットプリントを実現している。欧州も同様の取り組みを進めており、Hydroは2024年にPorscheと提携し、全車種ラインナップに低炭素アルミニウムを供給することで合意した。こうした動きは、高級ブランディングにおける持続可能性認証済みアルミニウム顔料の需要を刺激している。
中東・アフリカおよび南米アルミニウム顔料市場
南米、中東、アフリカは、インフラ支出の増加と小型車組立の拡大に連動した新興需要曲線を示している。GCC建設基準は現在、太陽反射指数の閾値を参照しており、近赤外線反射グレードへの扉を開いている。ブラジルおよびメキシコでは、ピックアップトラックおよびコンパクトSUVの生産が地域の顔料ブレンディング事業者にとっての牽引要因となっているが、通貨変動により輸入品は金属価格ショックの影響を受けやすい状況が続いている。

規制環境
アルミニウム顔料に対する規制上の監視は、化学的安全性、労働者の暴露、および下流の最終用途コンプライアンスの面で厳格化しており、欧州と北米が多くの基準要件を定めている。欧州連合では、REACHおよび関連する欧州化学品庁(ECHA)の手続きが、塗料やインクに使用される金属粉末および表面処理製品に対する物質登録、分類、使用条件の審査を引き続き推進しており、EUに販売する供給業者の文書作成および試験の負担を増大させている。
米国では、2024年12月に米国EPAが確定した有害物質規制法(TSCA)の新規化学物質審査規則の改正により、新規または変更された顔料化学品および表面処理に対する上流のコンプライアンス期待が強化されている。貿易政策は顔料の経済性と供給計画にとってもう一つの重要な変数である。HTS 3212.90.00.10に分類される金属アルミニウム顔料には、2026年7月1日時点で3.1%の一般関税率が課され、一方で特定のアルミニウムおよび派生製品に対する第232条の関税制度も再調整され、2025年および2026年に変更が発効することで、顔料およびアルミニウム原料のサプライチェーン全体で積極的な関税分類管理の必要性が高まっている。パーソナルケア用製剤については、アルミニウム粉末(CI 77000)は米国において21 CFR 73.1645および21 CFR 73.2645の下で外用化粧品用として引き続き許可されているが、リップ製品からの除外など明示的な制限があり、化粧品グレードの効果顔料ポートフォリオの形成に影響を与えている。
バリューチェーン分析
アルミニウム顔料のバリューチェーンは、アルミニウム原料から始まり、一次製錬とリサイクルアルミニウムの収集からアトマイズアルミニウム粉末の製造へと進み、その後、溶剤中での潤滑剤を用いたボールミル/摩砕処理、ろ過と溶剤回収、粒度調整のための気流分級、表面処理(例えばワックス、樹脂、シリカベースのカプセル化)といった顔料製造工程を経て、ペースト、ペレット、または乾燥粉末へと変換される。アルミニウム供給および粉末アトマイズ化への上流統合は戦略的に重要であり、一次アルミニウム価格の変動と脱炭素化に関連するエネルギーコストが顔料のコスト構造と供給可能性に直接影響するためである。
下流では、アルミニウム顔料は直接供給契約と流通業者を通じて、塗料・コーティング(自動車OEMおよびリフィニッシュ、建築用および工業用)、印刷インク、プラスチック、パーソナルケア製剤メーカーへと流通する。性能要件は輝度保持性、耐酸化性、水性系・UV硬化系・粉体塗装系との適合性を中心とし、EHSおよび可燃性粉塵コンプライアンス要件により、ATEX/OSHA対応の処理・包装ラインを備えた大手企業が有利となっている。地域の生産能力および調達パターンも変化しており、供給業者は現地化された粉末・顔料能力を追加している。その一例として、インドにおけるRunaya-ECKARTの合弁事業の進展があり、高級効果顔料用途向けにガスアトマイズアルミニウム粉末原料の現地供給を支えている。
競合状況
市場は集約的な性質を持っています。2024年にALTANAがSilberlineを買収したことで市場集約が加速し、ECKART部門の売上が24%増加して2億2,400万ユーロとなり、北米およびアジアでの流通が拡大しました。規模の経済は、資本集約的な健康・安全アップグレードおよびグリーンエネルギー調達に対するレバレッジを提供します。強固な後方統合を持つ競合他社はアルミニウム価格変動を緩衝し、低炭素製品向けのリサイクル原料を確保しています。技術的差別化は表面処理に集中しています。シリカゾルゲルおよびシリコーンカプセル化は、水性硬化およびアルカリ洗剤の使用時にフレークを保護します。
アルミニウム顔料業界リーダー
ALTANA
DIC CORPORATION -
SCHLENK SE
TOYO ALUMINIUM K.K.
Asahi Kasei Corporation
- *免責事項:主要選手の並び順不同
アルミニウム顔料市場
- ALTANA
- Asahi Kasei Corporation
- AVL METAL POWDERS n.v.
- Carlfors Bruk
- DIC CORPORATION
- FX Pigments Pvt. Ltd.
- GEOTECH
- Hefei Sunrise Aluminium Pigments Co.,Ltd�
- Kolortek Co., Ltd.
- Metaflake Ltd
- Nippon Light Metal Co.,Ltd
- SCHLENK SE
- Shan Dong Jie Han Metal Material Co., Ltd
- TOYO ALUMINIUM K.K.
- Zhangqiu metallic pigment co.,ltd.
- ZuXing New Materials Co., Ltd.

市場機会と将来展望
顧客が低VOCおよび安全性目標を損なうことなく金属的な外観を求める領域でホワイトスペースが広がっており、これにより供給業者は水性系および粉体塗装系向けの高付加価値な表面処理グレードへと移行している。塗料がVOCを排除する粉体技術へ移行するにつれ、高い焼付け温度に耐えながら光輝性を維持できるアルミニウム顔料への需要が高まり、カプセル化および粒子設計能力を持つ供給業者は、酸化制御と分散性能の向上によって恩恵を受けている。
さらなる機会は、高成長地域、特に2025年に46.35%の収益シェアを占めたアジア太平洋地域における現地化された供給拠点の整備と国内粉末エコシステムの拡大から生まれている。2024年12月の合弁事業の動きはその証左となる。ECKARTとRunayaは、インド・オリッサ州の新工場に関連する合弁事業を設立し、球状アトマイズアルミニウム粒の製造を目指し、高品質アルミニウム顔料の製造に関する覚書に支えられ、効果顔料利用者向けにリードタイムの短縮とトレーサビリティの向上を支援している。資本市場の動きも、アルミニウム顔料および超微細アルミニウム粉末能力への継続的な投資を示している。例えば、Zuxing New Materialsは2026年3月にA株の申込を開始し、アルミニウム顔料および超微細球状アルミニウム粉末に注力しており、純粋な装飾用塗料を超えた高仕様用途との整合を図っている。
Recent Industry Developments in アルミニウム顔料市場
- 2026年4月:RunayaとECKART(ALTANA)は、インド・ジャルスグダにおける先進的なガスアトマイズアルミニウム粉末工場の稼働開始により、合弁事業の第一段階を実現した。追加されたアトマイズ粉末能力は、効果顔料および他の高級アルミニウム粉末用途向けの現地原料供給を強化し、輸入特殊グレードへの依存を低減し、地域の製剤メーカー向けの供給継続性を改善するのに役立つ。
- 2025年7月:ALTANAは、アルコールベースのシルバードラー顔料と、特殊なPVDプロセスによって製造される超薄型METALURE効果顔料を使用する高性能UV硬化印刷インク製剤を紹介した。この開発は、包装および特殊印刷用途に使用される高速・低排出硬化システム向けのアルミニウム効果顔料に関する継続的な製品設計を強調している。
- 2024年12月:ECKART(ALTANA)とRunayaは、高品質アルミニウム顔料を製造するための覚書に署名するとともに、インド・オリッサ州に球状アトマイズアルミニウム粒の新工場を設立するための合弁事業を結成した。このプログラムは、塗料、太陽光関連、その他のプレミアム用途に供給されるアルミニウムベースの効果顔料に対する、現地化された、より持続可能な可能性のある供給ルートを支えている。


アルミニウム顔料市場 レポートの範囲と調査方法論
市場定義と対象範囲
この方法論において、アルミニウム顔料市場は、粉末、ペースト、ペレット、または類似の形式で販売される金属効果アルミニウム顔料を対象とし、これらは下流の製剤や最終製品において輝き、不透明性、反射性、バリア効果を生み出すために使用される。
対象範囲外:完成塗料、インク、プラスチック化合物、コーティング済み最終製品は除外され、顔料供給業者による販売時点でのアルミニウム顔料材料価値のみを計上する。
セグメンテーション概要
- 形態別
- 粉末
- ペレット
- ペースト
- その他の形態(フレーク、真空蒸着顔料など)
- コーティングタイプ別
- リーフィング
- ノンリーフィング
- エンドユーザー産業別
- 塗料・コーティング
- プラスチック
- 印刷インク
- パーソナルケア
- その他のエンドユーザー産業(自動車OEMおよび補修、テキスタイルなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEANの国々
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、産業の境界を設定し、単位と価格ロジックを整合させ、需要シグナルを適切な最終用途にマッピングするために使用された。USGSの鉱物・金属統計、アルミニウム関連原料のUN Comtrade貿易フロー、米国EPAおよびEU REACHの規制文書、金属顔料およびコーティング性能について論じる標準化団体や技術論文などの公開情報源を検討した。
これらに加え、生産能力の変化、製品位置づけ(リーフィングと非リーフィング)、および典型的な用途構成を理解するために、企業の年次報告書、投資家向け資料、製品パンフレット、信頼できる報道機関の情報を検討した。企業の事業展開、特許活動、主要契約の動向を相互確認するために、時系列や方向性のトレンドを確認するのに役立つ場合には、選択的な有料データベースの契約も利用した。これらのデスクリサーチ資料は例示にすぎず、データ収集、検証、明確化のために他の公開情報源も使用した。
一次インタビューおよび調査
一次インタビューは、金属顔料に見られる実際の需要促進要因と価格パターンを検証するために使用され、特に公開データが乏しい領域で活用された。APAC、EMEA、アメリカ地域全体の顔料供給業者、製剤メーカー、および塗料・インク・プラスチック・パーソナルケアの下流利用者と話し合い、稼働率、構成の変化、近い将来の需要変化に関する差異を埋めるため、追跡確認を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):17% | APAC:49% |
| ミドルティア:53% | 機能/部門リーダー:34% | EMEA:33% |
| 小規模プレーヤー:18% | マネージャー:49% | アメリカ:18% |
市場規模算定と予測
市場規模の算定は、主に塗料、印刷インク、プラスチック、パーソナルケアといった主要な消費プールからの需要を再構築するトップダウン方式から始まり、その後、浸透率の前提と典型的な使用量範囲を用いて、これらのプールをアルミニウム顔料価値に変換した。これらの合計を形成した後、サンプル調査した供給業者の収益、チャネルからのフィードバック、推定量に適用したキログラム当たり価格帯といった選択的なボトムアップ的近似を用いて確認・調整された。
モデルにおいて重要な入力要素には、リーフィングと非リーフィング用途の分割、水性および粉体塗装系への移行、自動車・工業用塗料の出力動向、包装・印刷活動、地域構成の変化(APACが主要な量的推進要因)が含まれた。直接的な量的指標が欠落している場合は、比較可能な用途消費パターンに基づいて構造化されたギャップ処理を行い、インタビューからのフィードバックでストレステストを実施した。
予測については、最終用途の成長と価格動向に関するシナリオ分析を用い、実務者が想定する製剤の変化、更新サイクル、規制の方向性に基づいて優先パスを選択した。最終的な予測は、量、平均販売価格、構成の変化が年ごとに現実的に変動するよう、内部整合性について確認された。
データ検証および更新サイクル
モデルの出力は、関連原料の貿易動向、報告された生産能力の変化、下流の生産指標といった独立したシグナルと比較され、結論を確定する前に差異が調査された。結果が現場のフィードバックと一致しない場合は、前提を見直し、回答者に再度連絡を取り、問題が対象範囲、タイミング、または価格設定のいずれから生じたかを確認した。
各レポートは、単位、通貨換算、地域別分割における異常を捉えるため、複数段階のアナリストレビューを経る。更新は年次更新サイクルを採用しており、近い将来の需給に影響を及ぼす重大な事象が発生した場合には中間更新を行う。提供前には、最新の公開動向と最新の検証結果を反映するための最終確認を実施する。
Mordor Intelligenceのアルミニウム顔料市場推定値と他の公開推定値との比較
アルミニウム顔料の市場規模が調査によって異なるのは一般的であり、これは各調査が必ずしも同じ材料範囲、バリューチェーン上の販売時点、または地域カバレッジを計上していないためであり、また前提を異なる時点で固定している場合もあるためである。通貨のタイミング、数値が生産者収益として報告されているか、それより広範な製剤製品価値として報告されているか、そしてリーフィングと非リーフィングの構成がどのように扱われているかによっても、数値は変わり得る。
用途レベルの需要プールを追跡し、構成および価格の入力を現場確認で更新し、異常帯を検証することで、Mordor Intelligenceは、公開された合計値のばらつきの一般的な要因である完成塗料やインクではなく、アルミニウム顔料材料収益に推定値を結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.76 B (2026) | |
| グローバルコンサルティング会社A | USD 0.55 B (2024) | より早い基準年を使用しており、期間中の価格を一定と仮定した場合、また対象範囲がインク、プラスチック、パーソナルケア全体の構成ではなく特定の塗料用途に限定されている場合、価値を過小評価する可能性がある。 |
| 業界出版社B | USD 0.62 B (2025) | より広範な金属顔料の枠組みや異なる販売時点を反映することが多く、流通業者のマークアップや隣接する効果顔料が混合されている場合があり、これにより市場の境界が純粋なアルミニウム顔料供給業者の収益から外れる方向にずれる。 |
この比較は、ギャップの大部分が算出方法の違いよりも、何を、いつ計上するかに起因することを示している。境界がアルミニウム顔料材料の販売に維持され、最終用途の出力、製剤の変化、平均販売価格(ASP)の推移といった主要変数が繰り返し可能な方法で更新される場合、その結果は実際の需要シグナルと整合させやすく、時間の経過とともに再確認しやすくなる。


レポートで回答される主要な質問
アルミニウム顔料市場の現在の規模はどのくらいですか?
アルミニウム顔料市場規模は2026年に7億5,781万米ドルであり、2031年までに9億1,850万米ドルに達する見込みです。
どの地域がアルミニウム顔料市場をリードしていますか?
アジア太平洋が2025年に46.35%のシェアで最大の地域的地位を占めており、2031年にかけて4.55%の年平均成長率で成長すると予測されています。
アルミニウム顔料が電気自動車において重要な理由は何ですか?
メタリックな美観を提供しながら熱を反射し、バッテリーパックを冷却してvehicle効率の向上に貢献します。
環境規制はアルミニウム顔料生産者にどのような影響を与えますか?
厳格なVOCおよび粉塵爆発規則は、カプセル化技術と工場安全システムの改善を強制し、資本要件を高め、集約化を推進しています。
建築材料におけるアルミニウム顔料の需要を牽引しているものは何ですか?
都市ヒートアイランド規制が、冷却負荷を低減するために近赤外線反射アルミニウム顔料を使用した反射性クールルーフコーティングを促進しています。
最終更新日:



