
Taille et Part du Marché de l'Alpha-Mannosidose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.59 Milliards de dollars |
| Taille du Marché (2032) | 1.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.73 % |
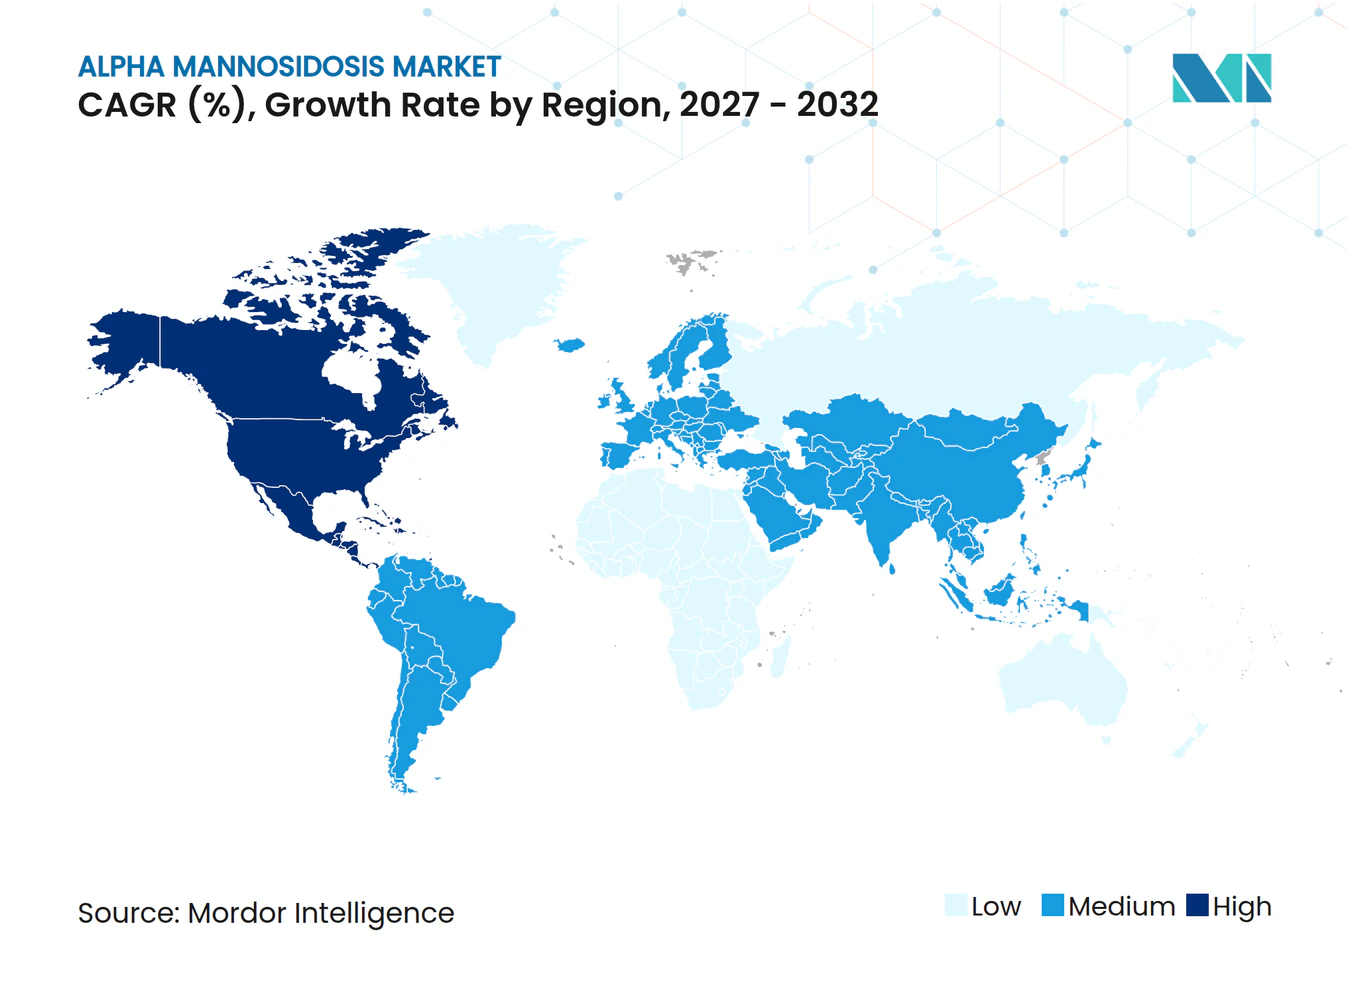
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Europe |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Alpha-Mannosidose par Mordor Intelligence
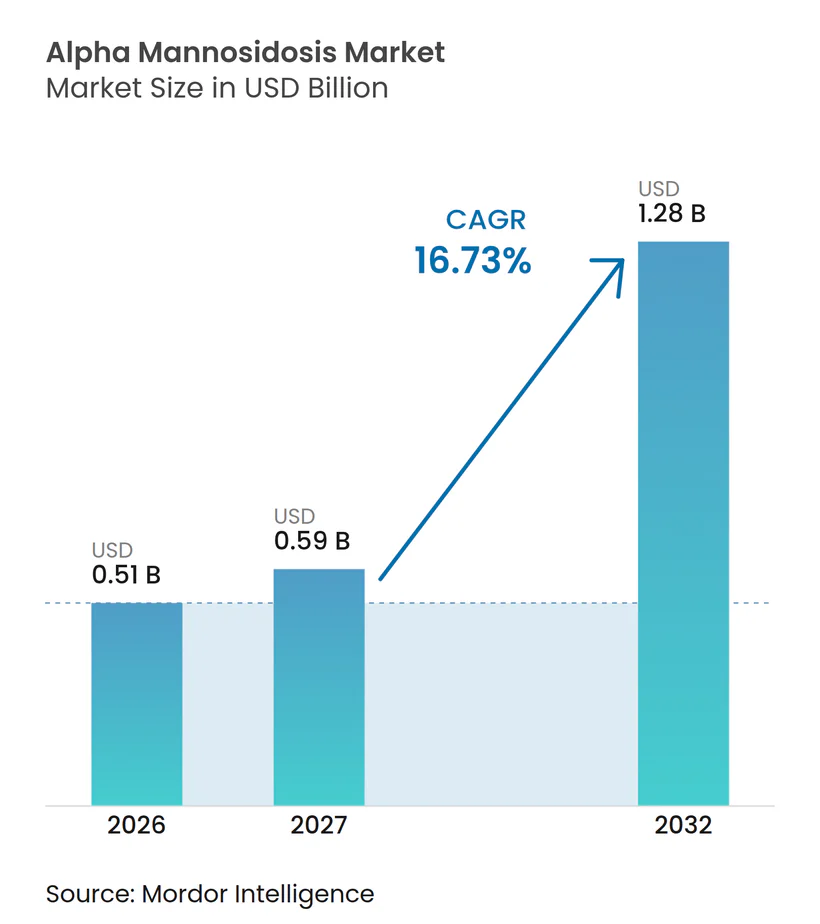
La taille du marché de l'Alpha Mannosidose devrait augmenter de 0,51 milliard USD en 2026 à 0,59 milliard USD en 2027 et atteindre 1,28 milliard USD d'ici 2032, avec un CAGR de 16,73 % sur la période 2027-2032.
La demande croissante post-approbation pour la velmanase alfa, les avancées du pipeline en thérapie génique et l'expansion des programmes de dépistage néonatal alimentent collectivement cette trajectoire à deux chiffres. L'intensification des efforts de diagnostic fait évoluer la découverte du stade symptomatique vers le stade présymptomatique, élargissant le bassin adressable d'environ 5 000 patients diagnostiqués. L'intensité concurrentielle s'accroît à mesure que les thérapies géniques à traitement unique menacent le modèle de perfusion chronique qui domine actuellement les revenus. L'Europe conserve son avantage de premier entrant grâce à un remboursement plus précoce, tandis que l'Amérique du Nord propulse désormais la croissance globale après l'approbation de Lamzede par la FDA en 2024. Cependant, les coûts annuels de traitement persistamment élevés freinent la pénétration à court terme dans les régions sensibles aux prix, contraignant les fabricants à explorer des accords basés sur la valeur et des fonds d'aide aux patients.
Principaux Enseignements du Rapport
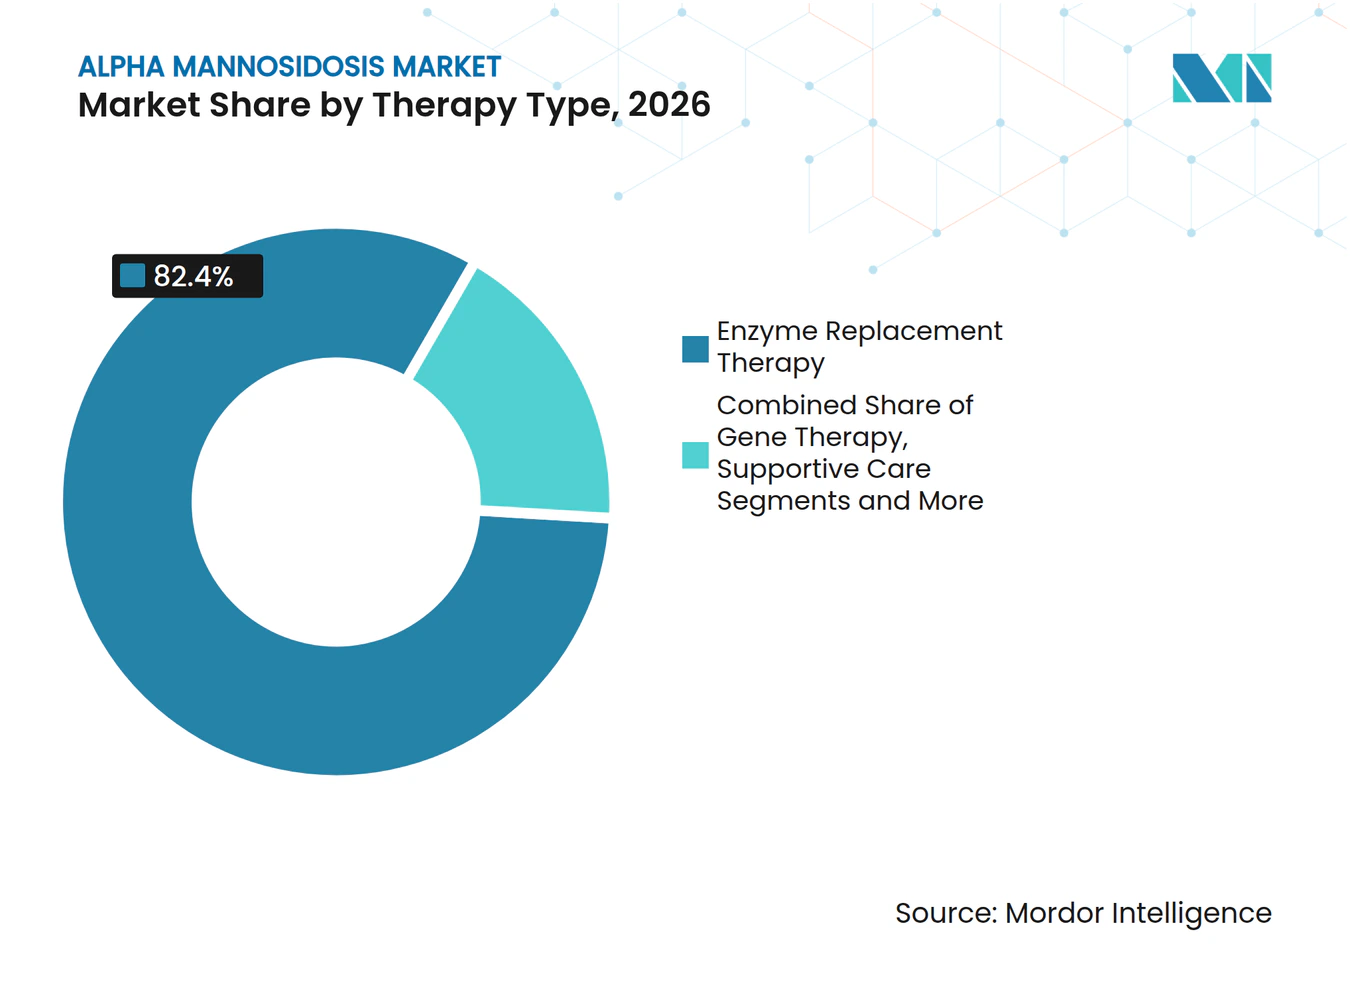
- Par type de thérapie, la thérapie enzymatique substitutive détenait 82,4 % de la part de marché de l'alpha mannosidose en 2026, tandis que la thérapie génique devrait progresser à un CAGR de 18,4 % jusqu'en 2032.
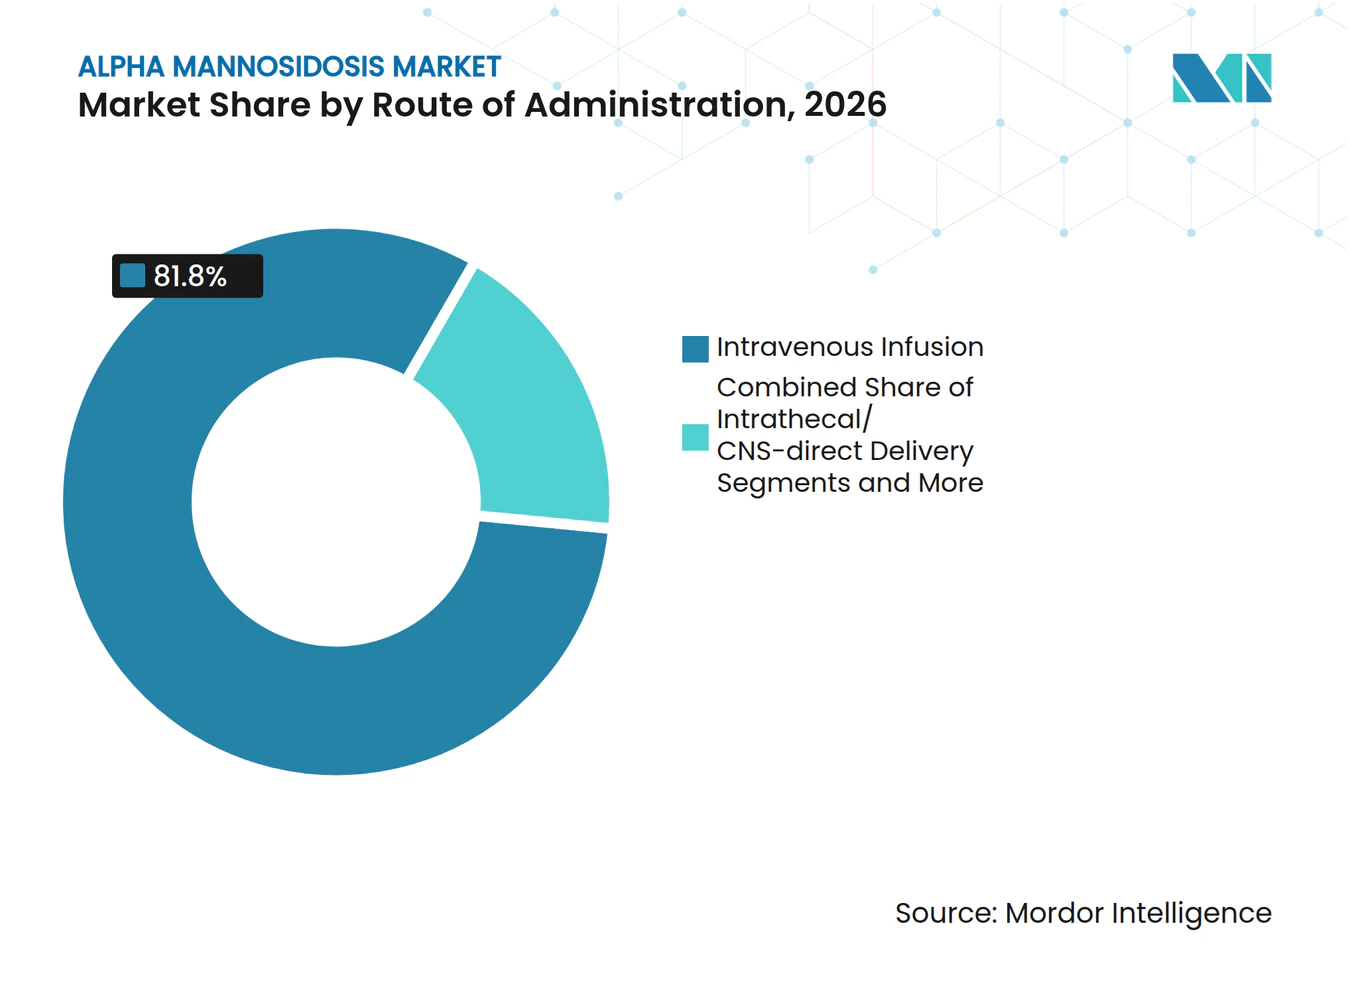
- Par voie d'administration, la perfusion intraveineuse représentait 81,8 % de la taille du marché de l'alpha mannosidose en 2026 ; la délivrance systémique par vecteur viral est prévue pour croître à un CAGR de 17,3 % jusqu'en 2032.
- Par zone géographique, l'Europe représentait 41,3 % des revenus en 2026, tandis que l'Amérique du Nord affichera le CAGR le plus rapide de 17,7 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption post-approbation de la velmanase alfa TRE | +3.20% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Augmentation des projets pilotes de dépistage néonatal | +2.80% | Chine, Italie, New Jersey ; expansion mondiale | Moyen terme (2-4 ans) |
| Percées dans le pipeline de thérapie génique | +2.10% | Mondial | Long terme (≥ 4 ans) |
| Programmes d'usage compassionnel et d'accès précoce | +1.90% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Harmonisation du remboursement des médicaments orphelins dans l'UE | +1.50% | Europe avec répercussions | Moyen terme (2-4 ans) |
| Algorithmes de détection de patients assistés par IA | +1.20% | Marchés développés en premier, puis mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption Post-Approbation de la Velmanase Alfa TRE
L'approbation de Lamzede par la FDA en juin 2024 a ouvert l'accès commercial aux patients américains qui dépendaient de l'importation ou de l'usage compassionnel. Les données d'essai ont montré une réduction de 77,6% des oligosaccharides sériques à 52 semaines, et le registre SPARKLE suivra les résultats sur 15 ans, renforçant la confiance des prescripteurs. L'initiation pédiatrique précoce est corrélée à une amélioration des profils auditifs et immunitaires, incitant à des mises à jour des recommandations préconisant un traitement peu après le diagnostic.[1]Les perfusions hebdomadaires nécessitent des centres spécialisés, mais les programmes de soins à domicile en expansion atténuent la charge logistique pour les patients stables. La rapide adoption aux États-Unis ajoute ainsi un volume à court terme significatif au marché de l'alpha-mannosidose.
Augmentation des Projets Pilotes de Dépistage Néonatal pour les Maladies Lysosomales de Surcharge
Des projets pilotes à grande échelle en Chine ont mis en évidence des maladies lysosomales de surcharge chez 1 naissance sur 1 512, validant le séquençage de nouvelle génération couplé aux tests de réflexe par spectrométrie de masse en tandem.[2] L'expérience du New Jersey couvrant 438 515 nouveau-nés démontre la faisabilité opérationnelle dans un contexte américain. L'inclusion de la leucodystrophie métachromatique en Toscane prouve la volonté des payeurs européens d'élargir les panels de maladies rares. La détection précoce déplace le traitement vers les stades pré-symptomatiques, maximisant le bénéfice thérapeutique et réduisant les coûts à long terme, des arguments qui résonnent désormais auprès des décideurs politiques. À mesure que davantage de juridictions légifèrent sur le dépistage universel, le marché de l'alpha-mannosidose capte des patients supplémentaires qui seraient auparavant restés non diagnostiqués.
Percées dans le Pipeline de Thérapie Génique
Huit thérapies géniques à base de virus adéno-associés ont obtenu une approbation réglementaire dans d'autres indications, réduisant les risques liés à la sécurité de la plateforme et à la fabrication pour les contextes ultra-rares. Les constructions d'ARNm à nanoparticules lipidiques permettent une expression redosable sans intégration génomique, une conception qui répond aux préoccupations persistantes liées à l'immunité vectorielle.[3] M6P Therapeutics détient six Désignations de Maladie Pédiatrique Rare de la FDA, accélérant les délais d'examen et offrant une économie de bon de priorité lors de l'approbation. La plateforme d'enzyme de remplacement encodée par gène de SmartPharm vise à marier la pharmacologie de la TRE avec la durabilité de la thérapie génique. Ensemble, ces avancées soutiennent le potentiel à long terme du marché de l'alpha-mannosidose en promettant des traitements curatifs à administration unique.
Expansion des Programmes d'Usage Compassionnel et d'Accès Précoce
Les cadres de l'EMA ont fourni la velmanase alfa dans le cadre de protocoles compassionnels depuis 2018, permettant aux patients d'accéder au traitement commercial tout en fournissant des données en vie réelle. Les réglementations simplifiées sur les thérapies avancées en Europe étendent désormais des voies similaires aux thérapies géniques expérimentales, réduisant le délai entre la fin des essais et l'accès au chevet du patient. Les extensions du droit d'essai aux États-Unis et les comités d'accès précoce dirigés par les établissements élargissent encore la disponibilité pour les populations ultra-rares. Les groupes de défense des patients citent les résultats de l'usage compassionnel lors des négociations de couverture avec les payeurs, améliorant les perspectives de remboursement. Ces programmes ajoutent donc des volumes marginaux et renforcent la confiance des payeurs dans la valeur clinique.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Annuel Élevé du Traitement et Résistance aux Prix | -4.10% | Mondial, particulièrement aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Pénétration Limitée de la Barrière Hémato-Encéphalique par la TRE Actuelle | -2.50% | Mondial | Long terme (≥ 4 ans) |
| Données de Sécurité en Vie Réelle à Long Terme Insuffisantes | -1.80% | Mondial, plus prononcé dans les régions à réglementation stricte | Court terme (≤ 2 ans) |
| Concurrence pour les Donneurs de Moelle Osseuse Limitant l'Adoption de la TCSH | -1.10% | Mondial, aigu dans les régions avec des registres de donneurs limités | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Annuel Élevé du Traitement et Résistance aux Prix
Les perfusions hebdomadaires de velmanase alfa se traduisent par des dépenses annuelles en médicaments supérieures à 650 000 USD, une charge qui met à l'épreuve les budgets des systèmes à payeur unique et des marchés émergents. Les références en matière de thérapie génique, telles que le prix de lancement de 4,25 millions USD de Lenmeldy, accentuent les préoccupations d'accessibilité financière pour les traitements curatifs à dose unique. L'Europe centrale et orientale recense moins de 20 médicaments orphelins remboursés, soulignant les lacunes d'accès au sein même de la région qui a initialement adopté Lamzede. Les assureurs exigent de plus en plus des contrats basés sur les résultats liant le paiement aux bénéfices fonctionnels à long terme, transférant le risque financier aux fabricants. Sans financement innovant, le choc des prix limitera l'adoption à court terme, ralentissant la croissance du marché de l'alpha-mannosidose.
Pénétration Limitée de la Barrière Hémato-Encéphalique par la TRE Actuelle
La velmanase alfa élimine l'accumulation somatique d'oligosaccharides mais ne parvient pas à atteindre le tissu neuronal, laissant le déclin cognitif sans traitement. La transplantation de cellules souches hématopoïétiques peut délivrer l'enzyme à travers la barrière, mais implique une toxicité du conditionnement et des obstacles liés à la compatibilité des donneurs, limitant l'éligibilité aux cas pédiatriques sévères. Les études exploratoires sur le transport médié par récepteurs et la perfusion intrathécale restent précliniques, laissant la charge neurologique largement non prise en charge. Les aidants expriment leur insatisfaction lorsque les gains somatiques ne parviennent pas à enrayer la régression cognitive, ce qui pourrait réduire l'adhérence à la TRE. En l'absence de solutions pénétrant le SNC, le marché de l'alpha-mannosidose perd une valeur potentielle liée aux résultats neuroprotecteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Thérapie :
La Domination de la TRE Face à la Disruption de la Thérapie GéniqueLe segment de la thérapie enzymatique substitutive représentait 82,4 % du marché de l'alpha mannosidose en 2026, ancré par l'avantage de premier entrant de la velmanase alfa. Les thérapies géniques, portées par six désignations pour maladies pédiatriques et des apports en capital-risque, devraient afficher un CAGR de 18,4 % jusqu'en 2032, instaurant une dynamique disruptive. Les greffes de cellules souches hématopoïétiques conservent leur pertinence clinique pour les phénotypes neurologiques sévères, avec un taux de survie post-2000 de 86 % contre 64 % avant 2000. Les soins multidisciplinaires de soutien — incluant l'audiologie, l'immunologie et la physiothérapie — se développent à mesure que les protocoles standard arrivent à maturité. Les candidats aux chaperons pharmacologiques cherchent à corriger les enzymes lysosomales mal repliées, bien qu'aucun n'ait encore atteint les essais pivots.
Des données robustes issues de registres en conditions réelles soulignent la durabilité de la velmanase alfa, convainquant les payeurs d'un retour clinique soutenu. Cependant, les vecteurs AAV à dose unique menacent les modèles de revenus récurrents, contraignant Chiesi à se diversifier via des subventions finançant la recherche de nouvelle génération. La plateforme d'enzyme encodée par gène de SmartPharm illustre des approches hybrides susceptibles de prolonger l'expression sans intégration permanente dans le génome. À mesure que ces modalités convergent, le marché de l'alpha mannosidose récompensera de plus en plus les thérapies associant une portée au niveau du système nerveux central à des schémas d'administration simplifiés.



Par Voie d'Administration :
Le Leadership de la Perfusion IV Challengé par les Vecteurs VirauxLa perfusion intraveineuse détenait 81,8 % de la taille du marché de l'alpha mannosidose en 2026, reflétant le protocole velmanase alfa bien établi et les réseaux de centres de perfusion remboursés. La délivrance systémique par vecteur viral, encore à l'étude, affiche un CAGR prévisionnel de 17,3 % à mesure que les programmes cliniques progressent vers des lectures pivots. Les voies de transplantation chirurgicale s'appliquent aux procédures de cellules souches allogéniques pour les cas pédiatriques à haut risque, tandis que le dosage intratécal par AAV est en cours d'exploration pour combler les lacunes d'exposition au système nerveux central. Les formulations sous-cutanées de thérapie enzymatique substitutive en phase préclinique visent à déplacer l'administration de l'hôpital vers le domicile, s'alignant sur les tendances générales de commodité dans les maladies rares.
Les analyses médico-économiques en Allemagne révèlent que la perfusion à domicile n'entraîne aucune surcharge de coût par rapport à l'administration hospitalière, encourageant une adoption plus large par les assureurs. Les fournisseurs de vecteurs viraux vantent le dosage en une seule visite comme une amélioration transformatrice de l'expérience patient, mais une surveillance immunologique à long terme reste obligatoire. Les avancées dans les technologies de transport médié par récepteurs envisagent une thérapie enzymatique substitutive intraveineuse capable de franchir la barrière hémato-encéphalique, revitalisant potentiellement la pertinence de la perfusion. L'innovation en matière de voie d'administration reflète ainsi la tension concurrentielle entre les paradigmes chroniques et curatifs au sein du marché de l'alpha mannosidose.

Analyse Géographique
Marché européen de l'Alpha Mannosidose
L'Europe, avec une part de revenus de 41,3 % en 2026, bénéficie de l'approbation de la velmanase alfa par l'EMA en 2018 et de mécanismes de remboursement des médicaments orphelins bien établis. L'Allemagne et la France remboursent chacune plus de 100 médicaments pour maladies rares, favorisant une adoption précoce et soutenue. En revanche, l'Europe centrale et orientale peine encore avec des voies de remboursement limitées, perpétuant des inégalités d'accès. MetabERN harmonise les parcours cliniques entre les États membres, facilitant le transfert transfrontalier de connaissances et renforçant les taux d'adoption.
Marché nord-américain de l'Alpha Mannosidose
L'Amérique du Nord représente désormais la région à la croissance la plus rapide, avec un CAGR projeté de 17,7 % jusqu'en 2032, à la suite du feu vert historique de la FDA en 2024. Les États-Unis tirent parti des incitations aux médicaments orphelins et d'une infrastructure de dépistage néonatal en expansion, illustrée par le déploiement opérationnel du New Jersey. Le Canada et le Mexique alignent leurs procédures d'examen réglementaire sur les précédents américains, bien que des obstacles liés aux différences de prix subsistent. Le débat public sur les médicaments à coût ultra-élevé intensifie la pression en faveur de modèles de financement basés sur les résultats, mais l'appétit des payeurs pour les thérapies transformatrices contre les maladies rares persiste.
Marché de l'Alpha Mannosidose en Asie-Pacifique et en Amérique latine
L'Asie-Pacifique et l'Amérique latine offrent un potentiel de croissance à long terme, tempéré par des contraintes de remboursement et une capacité limitée des centres de perfusion. Le programme pilote de dépistage néonatal génomique en Chine démontre une maturité technologique, enregistrant la détection des troubles lysosomaux à l'échelle de la population. Le Japon participe activement à des essais pivots de thérapie génique, ce qui pourrait accélérer l'approbation nationale une fois les dépôts mondiaux engagés. Les gouvernements régionaux évaluent la justification économique du dépistage précoce par rapport aux coûts de thérapie par patient, ce qui laisse entrevoir une adoption progressive à mesure que les prix se normalisent. Dans l'ensemble, l'hétérogénéité géographique façonne un schéma de croissance à plusieurs vitesses pour le marché de l'alpha-mannosidose.
Paysage Concurrentiel
Concentration du Marché
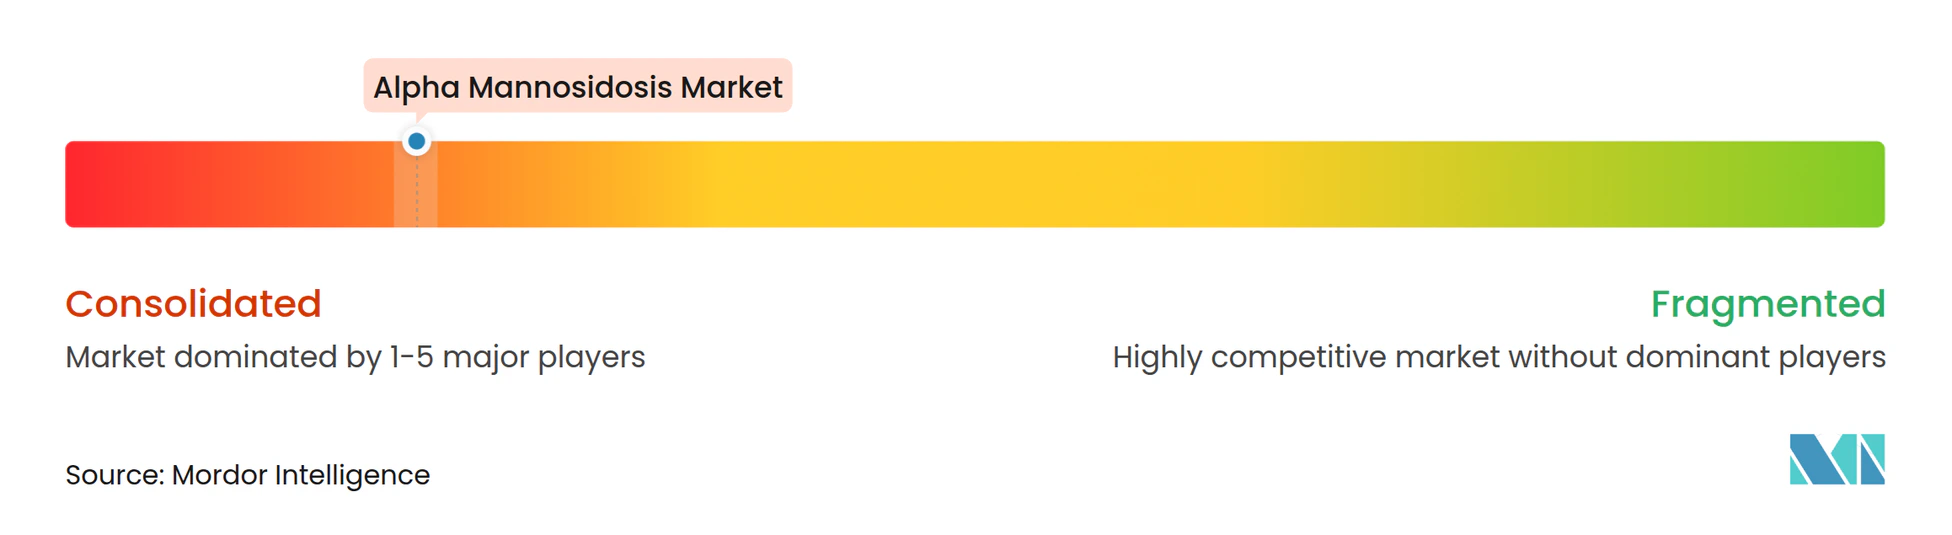
Le marché présente une concentration modérée, ancré par Chiesi Farmaceutici, dont la franchise Lamzede bénéficie d'approbations multinationales et de programmes dédiés de données en vie réelle. M6P Therapeutics fait progresser des constructions géniques marquées au mannose-6-phosphate, tirant parti de six Désignations de Maladie Pédiatrique Rare pour obtenir des examens accélérés. SmartPharm Therapeutics poursuit une plateforme d'enzyme encodée par gène qui pourrait prolonger l'expression tout en évitant les modifications permanentes du génome. Orchard Therapeutics, désormais sous Kyowa Kirin, apporte une expertise commerciale issue du lancement de Lenmeldy, positionnant l'acquéreur pour une pollinisation croisée des capacités de fabrication et d'accès au marché.
Les collaborations stratégiques s'intensifient : Sobi a élargi son alliance avec Ionis pour approfondir sa portée dans les maladies rares, tandis que REGENXBIO s'est associé à Nippon Shinyaku pour commercialiser des thérapies géniques pour les MPS qui partagent des plateformes de fabrication avec les candidats pour l'alpha-mannosidose. L'initiative de subventions de recherche de Chiesi en 2024 vise à favoriser des percées académiques dans la science lysosomale, signalant une défense préventive contre la disruption de la thérapie génique.
La concurrence sur les espaces vierges se concentre sur les modalités pénétrant le SNC : toute entreprise démontrant un bénéfice neurocognitif convaincant pourrait rapidement capter des parts au détriment du soulagement somatique uniquement offert par la velmanase alfa. Le succès des fabricants dépendra de la différenciation en termes de durabilité, de commodité et d'efficacité neurologique plutôt que d'endpoints biochimiques marginaux. À mesure que l'hétérogénéité du pipeline s'accroît, une expertise soutenue au niveau du portefeuille couvrant plusieurs maladies lysosomales de surcharge déterminera de plus en plus le pouvoir de négociation avec les payeurs et les régulateurs. Ces facteurs façonnent collectivement une dynamique concurrentielle pour le marché de l'alpha-mannosidose.
Leaders du Secteur de l'Alpha-Mannosidose
-
Chiesi Farmaceutici S.p.A.
-
Sobi
-
Orchard Therapeutics plc
-
Avrobio Inc.
-
Ultragenyx Pharmaceutical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Alpha Mannosidose Entreprises couvertes dans ce rapport
- Chiesi Farmaceutici
- Sobi (Swedish Orphan Biovitrum)
- Orchard Therapeutics plc
- Avrobio
- Ultragenyx Pharmaceutical Inc.
- Regenxbio Inc.
- Rocket Pharmaceuticals Inc.
- M6P Therapeutics
- SmartPharm Therapeutics
- CSL Behring
- Takeda Pharmaceuticals
- JCR Pharmaceuticals
- Leadiant Biosciences
- ArmaGen Inc.
- Sangamo Therapeutics
- Astellas Gene Therapies
- Bluebird Bio
- Genethon
- Passage Bio
- Denali Therapeutics
Développements industriels récents dans Marché de l'Alpha Mannosidose
- Mars 2025 : Sobi a élargi son partenariat avec Ionis Pharmaceuticals pour inclure la commercialisation de l'olézarsène en dehors des États-Unis.
- Janvier 2025 : REGENXBIO a conclu une collaboration de 110 millions USD avec Nippon Shinyaku couvrant RGX-121 et les thérapies géniques connexes pour les maladies lysosomales de surcharge.
- Juin 2024 : La FDA a accordé son approbation à Lamzede, inaugurant l'accès à la thérapie de remplacement enzymatique pour les patients américains atteints d'alpha-mannosidose.
- Janvier 2024 : Kyowa Kirin a finalisé l'acquisition d'Orchard Therapeutics pour sécuriser une plateforme de thérapie génique pour les maladies rares.
Portée du Rapport Mondial sur le Marché de l'Alpha-Mannosidose
Aperçu de la segmentation
| Thérapie de Remplacement Enzymatique |
| Transplantation de Cellules Souches Hématopoïétiques |
| Thérapie Génique |
| Soins de Soutien et Adjuvants |
| Chaperons Pharmacologiques Expérimentaux |
| Perfusion Intraveineuse |
| Administration par Transplantation Chirurgicale |
| Administration Intrathécale / Directe au SNC |
| Administration Systémique par Vecteur Viral |
| Autres Voies |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Thérapie | Thérapie de Remplacement Enzymatique | |
| Transplantation de Cellules Souches Hématopoïétiques | ||
| Thérapie Génique | ||
| Soins de Soutien et Adjuvants | ||
| Chaperons Pharmacologiques Expérimentaux | ||
| Par Voie d'Administration | Perfusion Intraveineuse | |
| Administration par Transplantation Chirurgicale | ||
| Administration Intrathécale / Directe au SNC | ||
| Administration Systémique par Vecteur Viral | ||
| Autres Voies | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille de la population de patients adressable pour l'alpha-mannosidose dans le monde ?
Moins de 5 000 patients diagnostiqués sont actuellement identifiés, reflétant une incidence de 1 sur 500 000 à 1 000 000 naissances vivantes.
Quel CAGR est projeté pour les dépenses de traitement de l'alpha mannosidose entre 2027 et 2032 ?
Les dépenses globales devraient progresser à un CAGR de 16,73 %, passant de 0,51 milliard USD en 2026 à 1,28 milliard USD en 2032.
Quel type de thérapie devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La thérapie génique devrait afficher un CAGR de 18,4%, dépassant la thérapie de remplacement enzymatique à mesure que les programmes progressent vers les essais en phase avancée.
Comment les coûts annuels des médicaments influencent-ils les décisions d'accès des payeurs ?
Les prix supérieurs à 650 000 USD par an déclenchent des contrats basés sur les résultats et des dispositifs d'aide aux patients, notamment dans les systèmes à payeur unique ou sensibles aux prix.
Quelle région devrait enregistrer la croissance la plus élevée d'ici 2032 ?
L'Amérique du Nord devrait atteindre le CAGR le plus rapide de 17,7 % à la suite de l'approbation de la velmanase alfa par la FDA et de l'expansion des initiatives de dépistage néonatal.
Pourquoi la pénétration du SNC est-elle un besoin non satisfait critique dans les traitements actuels ?
Les schémas actuels de remplacement enzymatique ne franchissent pas la barrière hémato-encéphalique, laissant le déclin cognitif sans prise en charge et soulignant le besoin de solutions ciblant le SNC.