
Análisis del Mercado de Plásticos de Vietnam por Mordor Intelligence
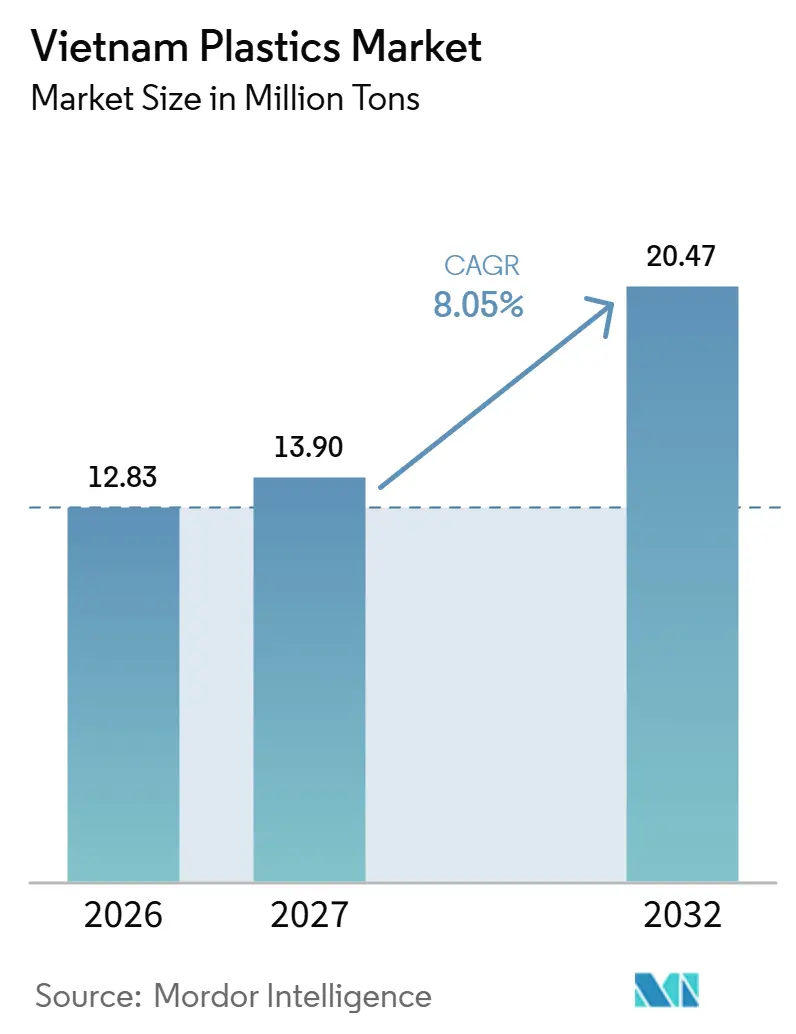
El tamaño del mercado de plásticos de Vietnam fue valorado en 12,83 millones de toneladas en 2026 y se estima que crecerá desde 13,9 millones de toneladas en 2027 hasta alcanzar 20,47 millones de toneladas para 2032, con un CAGR del 8,05% durante el período de pronóstico (2027-2032).
La construcción y la manufactura sostienen la demanda de plásticos en Vietnam, mientras que el envasado conecta la actividad de conversión con flujos de productos recurrentes. Las restricciones a las exportaciones de Oriente Medio de petróleo crudo y materias primas petroquímicas tras el inicio del conflicto entre Irán, EE. UU. e Israel en febrero de 2026 expusieron a los convertidores vietnamitas a riesgos de suministro. La capacidad planificada de película de PE en Long An amplía la producción potencial de envases, mientras que el proyecto de etano de Long Son busca una mayor flexibilidad en las materias primas. La producción de resinas recicladas ofrece otra base para la competencia entre proveedores. Los convertidores de envases que añaden capacidad de película en Vietnam siguen dependiendo de la misma cadena de materias primas expuesta, ya que las operaciones petroquímicas nacionales enfrentan la misma perturbación.
Principales Conclusiones del Informe
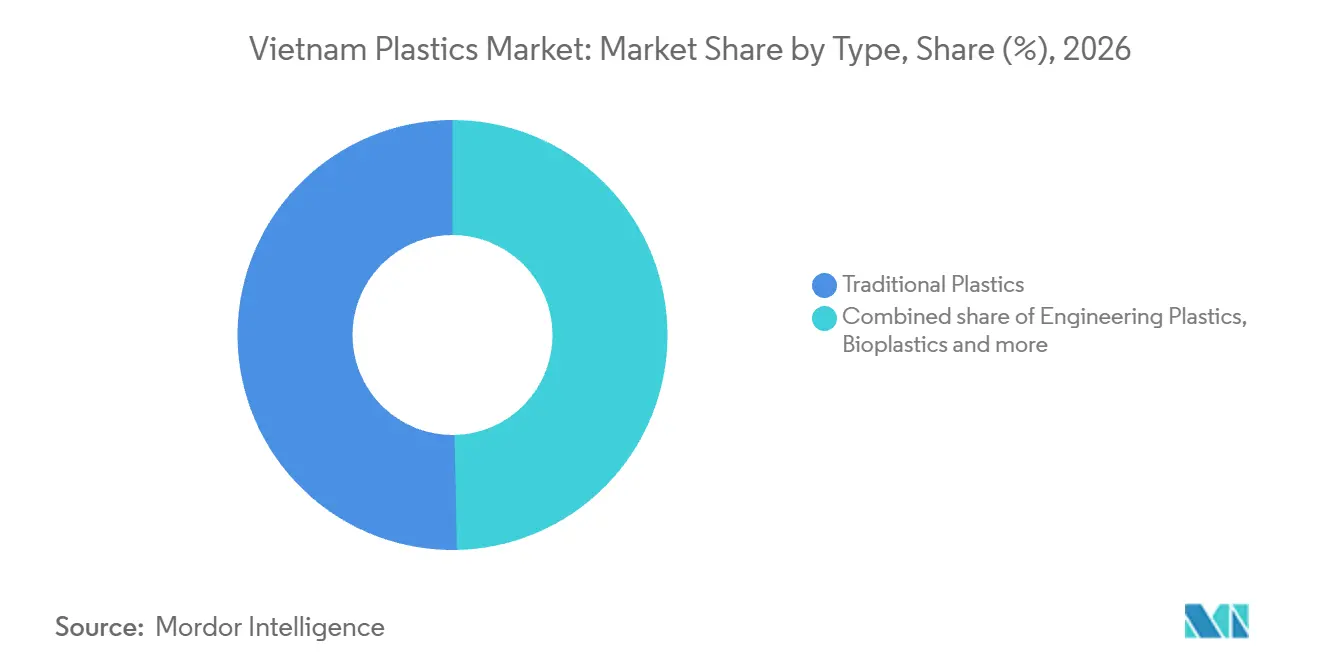
- Por tipo, los plásticos tradicionales representaron una participación del 50,33% en el mercado de plásticos de Vietnam en 2026, mientras que se prevé que los bioplásticos crezcan más rápido, con un CAGR del 12,2% durante 2027-2032.
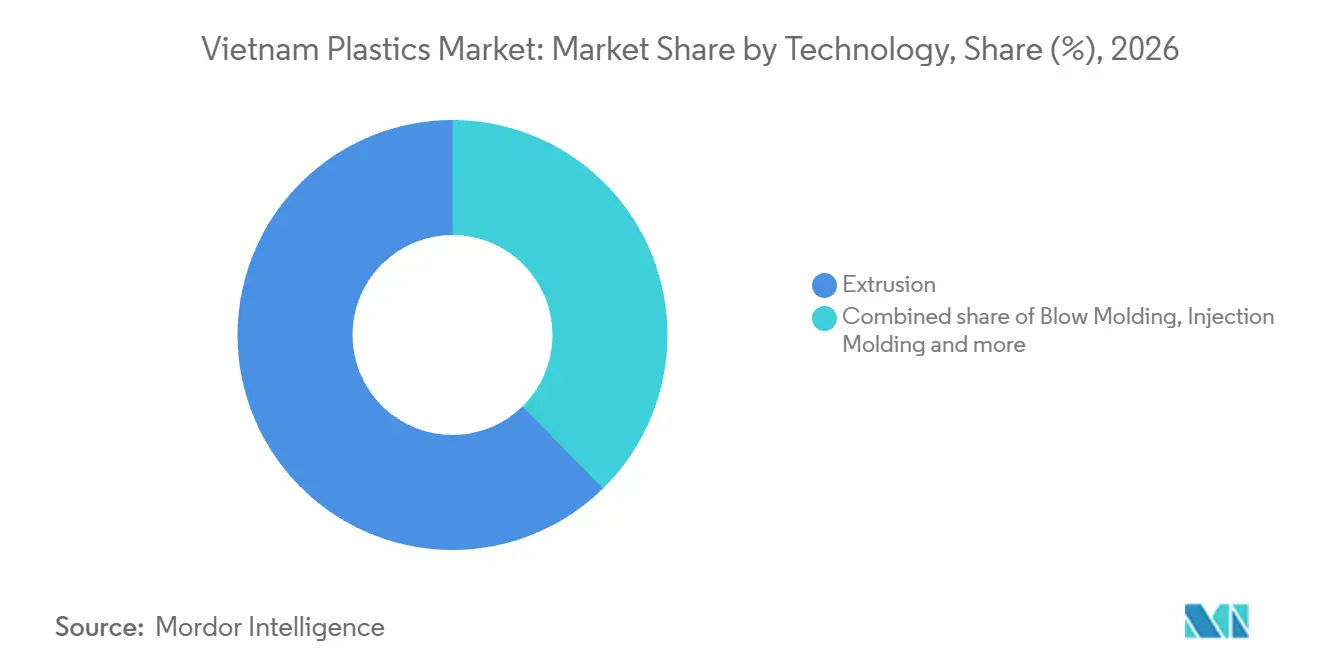
- En tecnología, la extrusión representó una participación del 62,34% del tamaño del mercado de plásticos de Vietnam en 2026 y también se prevé que sea el segmento de mayor crecimiento, con un CAGR del 9,8% durante 2027-2032.
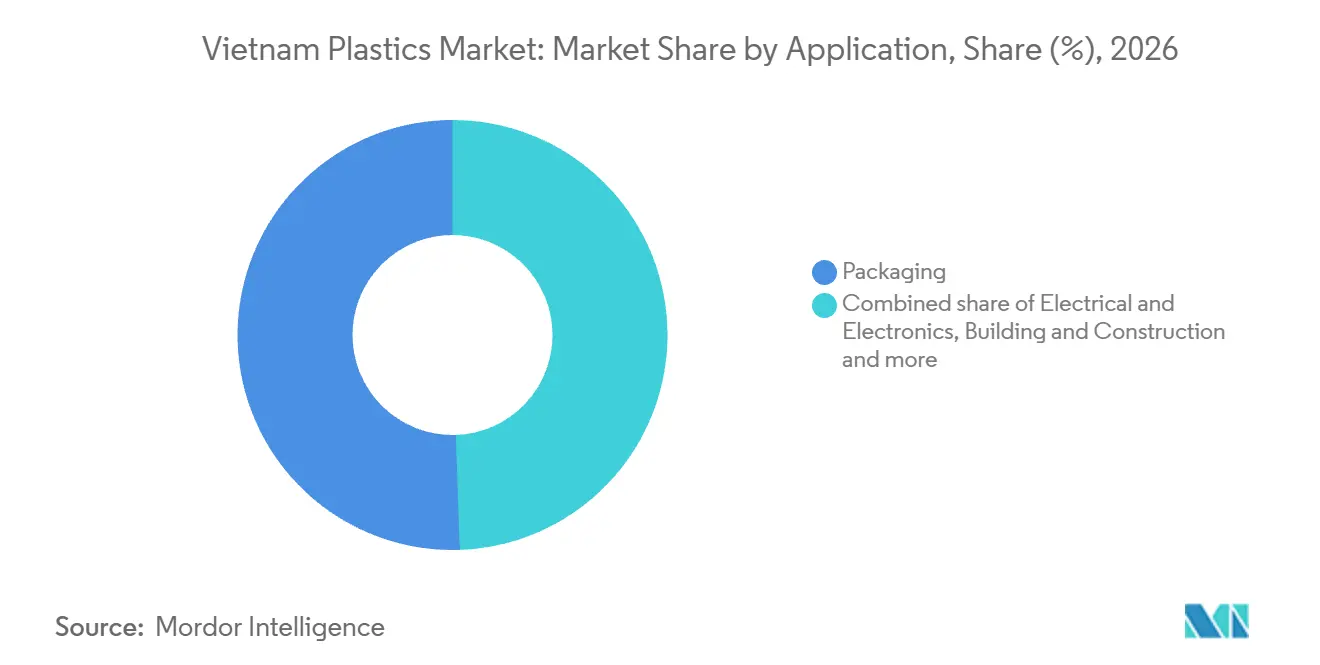
- El envasado lideró las aplicaciones con una participación del 50,54% del volumen de material plástico en 2026 y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 8,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólido Crecimiento en Proyectos de Construcción Nacionales | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge en la Demanda de Envases para Alimentos y Comercio Electrónico | +4.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de la Inversión Extranjera Directa en la Conversión de Resinas en Etapas Posteriores | +1.3% | Provincia de Long An | Mediano plazo (2-4 años) |
| Auge en la Relocalización Automotriz y Electrónica hacia Vietnam | +1.8% | Bac Ninh, Thai Nguyen y Quảng Ninh | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para Resinas con Contenido Reciclado | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sólido Crecimiento en Proyectos de Construcción Doméstica
El valor agregado de la industria de la construcción de Vietnam creció un 12,22% interanual en enero-septiembre de 2026.[1] La infraestructura de agua potable proporciona una vía concreta desde la actividad constructiva hasta los pedidos de tuberías plásticas. En 2025, Tien Phong Plastic suministró tuberías de HDPE DN2000 al proyecto de agua potable Song Da, que incluyó más de 6.000 metros de tubería para comunidades del oeste de Hanói. Esa tubería equivalía a casi 500 secciones de tubo, otorgando al formato de gran diámetro un papel recurrente dentro de un mismo programa de infraestructura. Los proyectos de servicios de agua crean una salida basada en especificaciones para los productores de tuberías de HDPE DN2000, distinta del ciclo de construcción más amplio.
Auge en la Demanda de Envases para Alimentos de Calidad Alimentaria y Comercio Electrónico
El envasado de alimentos genera trabajo de conversión recurrente a medida que los bienes se mueven a través de la producción. El volumen de envases plásticos flexibles de Vietnam se proyectó en aproximadamente 0,25 millones de toneladas en 2025, con demanda concentrada en alimentos procesados, productos del mar y atención médica. Los operadores de comercio electrónico crean una oportunidad separada de envases de despacho cuyo requerimiento plástico depende del material y formato seleccionado. El envasado flexible vincula así la demanda de resinas de los convertidores con la producción de alimentos procesados, productos del mar y atención médica.
Aumento de la Inversión Extranjera Directa en la Conversión de Resinas en la Cadena de Valor Descendente
Alliance Packing Plastic JSC, con inversión alemana, comenzó a construir una segunda planta en Long An en mayo de 2025, diseñada para suministrar 24.000 toneladas métricas de película de PE anualmente.[2] Dado que se trata de una inversión en soplado de película, su efecto comercial se produciría a través de la conversión de resinas en lugar de producción adicional de polímeros primarios. La inversión anunciada fue de aproximadamente 12 millones de USD para la fase 1, aumentando a 20 millones de USD en la fase 2. La producción planificada serviría a clientes nacionales e internacionales. Una vez puesta en producción, esa capacidad añadiría una salida de conversión vietnamita para el polietileno, incluido el material utilizado en película destinada a la exportación.
Auge en la Reubicación Automotriz y Electrónica hacia Vietnam
En su primer año, del 26 de marzo de 2025 al 26 de marzo de 2026, la Planta Automotriz Thành Công Việt Hưng en Ha Long, Quang Ninh, fabricó y distribuyó el Škoda Kushaq y el Škoda Slavia. Las unidades de fabricación de teléfonos inteligentes, electrónica de consumo y pantallas de Samsung en Vietnam registraron ingresos combinados de aproximadamente 35,2 mil millones de USD en el primer semestre de 2026, un 21% más interanual. Estas bases de fabricación en operación ofrecen a los convertidores de componentes plásticos potenciales clientes en los sectores automotriz y electrónico, con la oportunidad comercial vinculada a programas de producción ya en marcha.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Dependencia de Nafta y Propileno Importados | -1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escalada del Activismo Medioambiental Contra los Plásticos de Un Solo Uso | -0.5% | Supermercado GO! Huế | Corto plazo (≤ 2 años) |
| Creciente Competencia de Sustitutos de Base Biológica en Bienes de Consumo de Rápida Rotación | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Dependencia de Nafta y Propileno Importados
La dependencia de insumos expone a los convertidores vietnamitas a riesgos de suministro y al costo de las resinas importadas. En mayo de 2025, informes del sector situaron los materiales auxiliares y materias primas importadas en el 70% de los insumos plásticos de Vietnam e identificaron las materias primas como el componente de mayor costo de la industria. Tras el conflicto entre Irán, EE. UU. e Israel iniciado el 28 de febrero de 2026, las restricciones a las exportaciones de petróleo crudo y materias primas petroquímicas de Oriente Medio afectaron la disponibilidad de resinas de Tien Phong Plastic en Vietnam. A finales de marzo de 2026, Tien Phong Plastic reportó precios de resinas de PVC, HDPE y PPR más de un 65%, 69% y 57% por encima de sus respectivos promedios de 2025, con disponibilidad limitada. Las materias primas representaron el 74,6% de sus costos totales, convirtiendo el shock de precios de resinas de marzo en una fuente directa de presión sobre los márgenes.
Escalada del Activismo Medioambiental Contra los Plásticos de Un Solo Uso
La demanda de bolsas en cajas registradoras puede contraerse cuando los minoristas restringen su distribución, otorgando a la acción medioambiental una vía directa para reducir un uso específico del plástico. En GO! Hue, Central Retail Vietnam y WWF-Vietnam suspendieron la distribución de bolsas plásticas de 8:00 a.m. a 4:00 p.m. los martes y jueves durante el 3 al 31 de julio de 2025. La iniciativa eliminó más de 54.280 bolsas, aproximadamente 540 kilogramos de plástico. Esta reducción local medida muestra cómo cambiar la práctica operativa de un minorista puede eliminar una ocasión de uso sin requerir una prohibición a nivel de toda la industria. La exposición comercial recae en el suministro de bolsas de caja registradora a ese establecimiento durante la campaña, ya que la distribución suspendida elimina el uso que la sustenta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Escala de Resinas Nacionales y Distribución de BioplásticosLos plásticos tradicionales representaron una participación del 50,33% del tamaño del mercado de plásticos de Vietnam en 2026, convirtiéndose en el segmento más grande. En febrero de 2026, Long Son Petrochemicals reportó una producción mensual de alrededor de 100.000 toneladas métricas de resinas tras su reinicio en agosto de 2025, incluyendo HDPE, LLDPE y PP. Aproximadamente la mitad de esa producción sirvió al mercado interno de Vietnam, con el resto exportado. Estas resinas de PE y PP tienen aplicaciones en envases, agricultura, electrodomésticos y producción automotriz. Al servir a múltiples industrias de conversión, las resinas tradicionales cuentan con varios canales para absorber la producción de alto volumen, respaldando su escala comercial más allá de un único uso final.
Los bioplásticos son el segmento de mayor crecimiento, con un CAGR previsto del 12,2% durante 2027-2032. En noviembre de 2025, TotalEnergies Corbion designó a Vichem como su socio oficial de distribución de PLA Luminy en Vietnam.[3] Vichem ofrece a los compradores de PLA una fuente local identificada para las gamas Luminy y una vía definida hacia la oferta vietnamita del proveedor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Demanda de Extrusión Pone a Prueba la Capacidad Específica por ProductoLa extrusión representó una participación del 62,34% en el mercado de plásticos de Vietnam en 2026, siendo el segmento más grande, y se prevé que sea el segmento de mayor crecimiento con un CAGR del 9,8% durante 2027-2032. Durante abril-junio de 2025, Tien Phong Plastic no pudo satisfacer la demanda de tuberías de uPVC DN110 e inferiores, tuberías de HDPE en rollo DN90 e inferiores, y tuberías de PPR DN20-25. Subcontrató temporalmente la producción de tuberías y accesorios a TPN y otros socios. El episodio muestra cómo una oportunidad de demanda puede superar la capacidad oportuna de un productor en tamaños específicos a pesar de contar con una operación de fabricación establecida. El déficit en diámetros pequeños convierte la capacidad en los tamaños de tubería especificados en la prioridad de expansión relevante para Tien Phong.
El alcance industrial de la extrusión ofrece a los convertidores diversificados otra vía para atender la demanda de materiales junto con sus operaciones de moldeo. La Empresa de Fabricación de Componentes Plásticos de THACO Industries tiene una capacidad de extrusión anual de 2 millones de metros, mientras que sus productos industriales incluyen tubos plásticos de HDPE y conductos de cables. El moldeo por inyección en la misma empresa tiene una capacidad anual de 6 millones de productos, incluyendo componentes automotrices, de motocicletas, industriales y civiles. Estas capacidades exponen al fabricante a distintos requisitos de productos dentro de un mismo negocio de conversión. La longitud extruida y las unidades moldeadas representan compromisos de producción separados, dando a THACO acceso a trabajo industrial a través de 2 procesos con restricciones de capacidad distintas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Liderazgo del Envasado y Salidas Más Allá del EnvasadoEl envasado fue el segmento más grande, con una participación del 50,54% del volumen de material plástico en 2026, y se prevé que sea el segmento de mayor crecimiento, con un CAGR del 8,45% durante 2027-2032. El 10 de junio de 2025, SCG Packaging Public Company Limited (SCGP) anunció que había invertido una participación adicional del 30% en Duy Tan JSC, elevando su participación al 100%. La adquisición incorporó plenamente a un convertidor de envases rígidos a un grupo de envasado, lo que sitúa la capacidad de fabricación de envases vietnamita bajo un propietario cuyo negocio es el envasado.
Las aplicaciones automotrices y de transporte incluyen parachoques, tableros de instrumentos y molduras de puertas producidos por la Empresa de Fabricación de Componentes Plásticos de THACO Industries para vehículos y motocicletas. Los artículos para el hogar tienen una salida de consumo de marca a través de la gama Inochi de artículos domésticos plásticos premium de Tan Phu Vietnam. Las piezas automotrices se integran en otro producto manufacturado, mientras que los plásticos para el hogar llevan una marca de consumo. La demanda de resinas puede surgir tanto dentro de las cadenas de suministro de vehículos como a través de gamas domésticas, ofreciendo a los proveedores salidas distintas más allá del envasado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Bac Ninh y Hung Yen ilustran diferentes rutas de conversión, conectando la calificación de proveedores industriales con la inversión en envases flexibles. La Cámara de Comercio e Industria de Vietnam describió a An Lap Plastic Co., Ltd., con sede en Bac Ninh, como proveedor de Nivel 1 de Samsung tras la adopción de monitoreo mediante Internet de las Cosas. Mainetti inauguró una fábrica de envases plásticos flexibles en Hung Yen en septiembre de 2025. A plena operación, la producción anual de bolsas se proyectó en hasta 3.000 toneladas métricas, con la mayoría de los componentes de bolsas planificados para fabricarse con materiales reciclados. El ejemplo de suministro de componentes enfatiza la calificación del cliente, mientras que la inversión en envases añade una ruta distinta a través del rendimiento planificado y el uso de materiales reciclados, ofreciendo a los convertidores diferentes puntos de entrada comercial en estas ubicaciones.
La disponibilidad operativa de Long Son Petrochemicals determina el papel comercial de su sitio petroquímico en la Comuna de Long Son, en la antigua área de Ba Ria-Vung Tau y ahora Ciudad Ho Chi Minh. En octubre de 2026, SCG, el grupo matriz, programó una parada de mantenimiento de 5 meses para comenzar el 1 de noviembre de 2026. Ese calendario hace que un reinicio operativo, más que la capacidad instalada por sí sola, sea decisivo para determinar cuándo el sitio podría volver a ofrecer resinas a los convertidores y otros clientes de materiales.
Hanói y Haiphong amplían la conversión relacionada con la construcción a través de diferentes formatos de productos de interior, separando los componentes de revestimiento de paredes y acabados de las aplicaciones de suelos. Pharaon reportó 25 sistemas de extrusión de alta velocidad y una producción anual calificada de 62.000 toneladas métricas para materiales de acabado interior de PVC en su sitio de Phu Xuyen en Hanói en 2025. Pha Le Plastics reportó 8 líneas de producción y una capacidad anual de aproximadamente 8,8 millones de metros cuadrados en su operación de suelos en Haiphong en 2025. Con la capacidad organizada en torno a diferentes productos terminados, estas operaciones no necesitan depender de una demanda idéntica de productos de interior para sostener sus líneas de conversión. Los proveedores de materiales plásticos pueden, por tanto, dirigirse a grupos de clientes relacionados con la construcción separados en las 2 ciudades, con los productos de acabado de Hanói y los suelos de Haiphong ofreciendo salidas distintas para las ventas de materiales.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los productores de envases plásticos cubiertos, contrastando el marco nacional de reciclaje de Vietnam con restricciones adicionales en Hanói. El Decreto 110/2026/ND-CP entró en vigor el 25 de mayo de 2026 y exige a los productores e importadores cubiertos que cumplan con ratios y especificaciones de reciclaje para los envases comerciales especificados. La Resolución 22/2025/NQ-HĐND de Hanói, adoptada el 10 de julio de 2025, prohíbe los plásticos de un solo uso en hoteles, complejos turísticos y sitios turísticos a partir del 1 de enero de 2026, y programa eliminaciones graduales en el comercio minorista. Esto hace que la exposición comercial dependa tanto de la responsabilidad de reciclaje del productor como de los usos locales permitidos para sus envases.
Tabla Regulatoria
| Factor de decisión | Vietnam | Hanói |
|---|---|---|
| Autoridad principal | Ministerio de Agricultura y Medio Ambiente | Ministerio de Agricultura y Medio Ambiente para las obligaciones nacionales de reciclaje |
| Instrumentos clave o dirección | Decreto 110/2026/ND-CP, vigente desde el 25 de mayo de 2026 | Marco nacional de reciclaje y eliminaciones graduales de la Resolución 22/2025/NQ-HĐND de Hanói |
| Efecto comercial | Ratios y especificaciones de reciclaje para productores e importadores cubiertos que colocan envases comerciales especificados en el mercado | Restricciones de plásticos de un solo uso en turismo y límites programados para la provisión de bolsas en comercio minorista y usos en alimentación, con excepción para bienes ya envasados |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||
El Decreto 110/2026/ND-CP, vigente desde el 25 de mayo de 2026, establece ratios y especificaciones de reciclaje para los envases comerciales cubiertos en las categorías enumeradas a partir de 2026, respaldando un atractivo Medio y Sin cambios a través del cumplimiento recurrente. Desde el 1 de enero de 2026, los mercados y tiendas de conveniencia de Hanói no pueden proporcionar bolsas plásticas de difícil descomposición de forma gratuita. A partir del 1 de enero de 2028, los mercados y tiendas de conveniencia no podrán circular ni utilizar productos plásticos de un solo uso ni envases plásticos de difícil descomposición, excepto los bienes ya envasados en dichos materiales. El bajo atractivo de Hanói refleja los límites de los canales operativos, mientras que la restricción programada más amplia respalda una perspectiva de Endurecimiento para los productores que abastecen esos usos minoristas.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de resinas, la conversión y el comercio en etapas posteriores para mostrar cómo los roles operativos crean diferentes fuentes de ingresos para los proveedores. Hyosung Vina Chemicals fabrica polipropileno a través de un sistema integrado de GLP a resina terminada, mientras que Hoa Sen Plastics Joint Stock Company fabrica y comercializa productos plásticos para la construcción. Esa combinación hace que tanto la capacidad de producción como el acceso a los compradores de aplicaciones sean relevantes para la captura de valor. La resiliencia depende de la continuidad de la producción de resinas y de la capacidad de entregar la gama de tuberías requerida.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de resina de polipropileno | Productores de resinas integrados como Hyosung Vina Chemicals | Ventas de resina de PP | Continuidad del procesamiento de materias primas en etapas anteriores | Calificar suministros alternativos de PP para períodos de interrupción |
| Conversión en tuberías y accesorios | Convertidores de tuberías y accesorios como Hoa Sen Plastics Joint Stock Company y Binh Minh Plastic | Ventas de tuberías y accesorios convertidos | Desajuste de capacidad entre tamaños de tubería | Mantener rutas de producción alternativas para los tamaños de tubería prioritarios |
| Comercio de productos plásticos en etapas posteriores | Comerciantes de productos plásticos como Hoa Sen Plastics Joint Stock Company y Binh Minh Plastic | Ingresos por comercio de productos plásticos | Alcanzar aplicaciones distintas en agua, servicios públicos y construcción | Organizar la cobertura de ventas en torno a cada canal de aplicación |
| Fuente: Mordor Intelligence | ||||
Los roles combinados de fabricación y comercio en Hoa Sen Plastics Joint Stock Company y Binh Minh Plastic muestran que la producción en fábrica y el acceso al mercado pueden coexistir dentro del mismo negocio. Dicha integración puede reunir las decisiones sobre la gama de productos y los canales de clientes bajo una misma operación comercial. La expansión a través de este modelo daría a los convertidores mayor control sobre cómo sus gamas de tuberías llegan a las aplicaciones de agua, servicios públicos y construcción, al tiempo que añade responsabilidades de canal a las operaciones de fábrica.
Panorama Competitivo
Concentración del Mercado
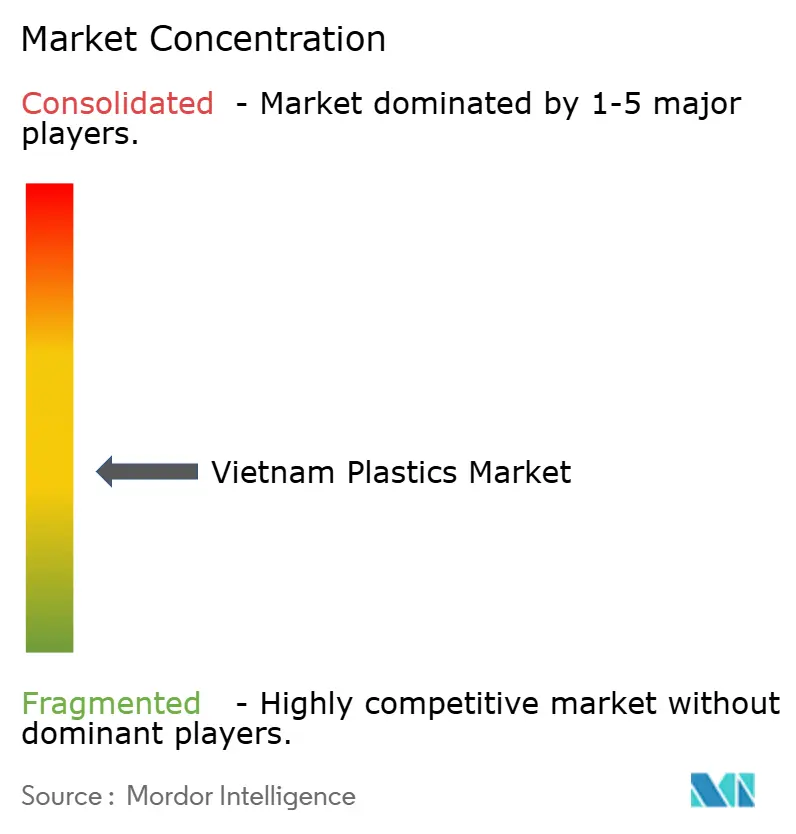
La industria tiene una estructura de proveedores moderadamente fragmentada, que combina operaciones petroquímicas integradas con grupos de materiales especializados y proveedores de resinas orientados al cliente. Los principales participantes incluyen Vietnam National Industry - Energy Group (anteriormente Vietnam Oil and Gas Group), SCG Chemicals Public Company Limited, NSRP LLC, LyondellBasell Industries Holdings B.V. y Vinaplast. La subsidiaria de SCG Chemicals, Long Son Petrochemicals, reinició su complejo integrado en Vietnam el 20 de agosto de 2025, tras más de 10 meses de suspensión, pero la actualización de SCG de octubre de 2026 reportó una parada desde mayo de 2026 y un objetivo de reinicio para el segundo trimestre de 2027. Los nuevos proveedores, por tanto, compiten contra carteras de resinas establecidas y activos de producción que pueden volver a operar, lo que aumenta el valor de una oferta de material diferenciada o de un canal de clientes.
En 2025, Vietnam National Industry - Energy Group era la empresa matriz de Binh Son Refining and Petrochemical JSC, renombrada Petrovietnam Refining and Petrochemical Corporation en mayo de 2026. NSRP LLC opera una refinería cuyos productos incluyen polipropileno, mientras que Vinaplast comercializa resinas de PVC, PE, LDPE, PP, HIPS y ABS. Para agosto de 2026, SCG Chemicals reportó que la construcción de su proyecto de materia prima de etano en Long Son había superado el 60% de avance. La producción global de PE y PP de LyondellBasell se complementa con oficinas operadas por LyondellBasell Vietnam Company Limited en Ciudad Ho Chi Minh para atender a clientes locales. La inversión en flexibilidad de materias primas y el acceso a clientes locales añaden opciones competitivas más allá de la gama de polímeros ofrecidos, dando a los compradores razones distintas para elegir entre proveedores.
La producción de materiales reciclados añade otra base de competencia junto a las carteras de resinas convencionales establecidas. Far Eastern Polytex Vietnam, parte de Far Eastern New Century Corporation, comenzó a operar una planta de PET reciclado (rPET) en Vietnam en 2025. La producción de resinas de PET y PET reciclado en la subsidiaria vietnamita otorga al grupo ambas rutas de materiales dentro del país. Dicha entrada específica de material puede crear una apertura frente a los proveedores de resinas convencionales cuando los compradores desean contenido reciclado en un producto específico. Las ofertas de materiales reciclados requieren calificación para usos de envases regulados, situando la adecuación regulatoria junto a la capacidad de reciclaje en la propuesta competitiva.
Líderes de la Industria de Plásticos de Vietnam
-
Vietnam National Industry - Energy Group
-
SCG Chemicals Public Company Limited
-
NSRP LLC
-
LyondellBasell Industries Holdings B.V.
-
Vinaplast
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos de Vietnam Empresas cubiertas en este informe
- AGC Inc.
- Billion Industrial Holdings Limited
- Far Eastern New Century Corporation
- Hyosung Chemical
- LyondellBasell Industries Holdings B.V.
- NAN YA PLASTICS CORPORATION
- NSRP LLC
- SCG Chemicals Public Company Limited
- SKC
- Toray Industries, Inc.
- Vietnam National Industry - Energy Group
- Vietnam Polystyrene Co., Ltd
- Vinaplast
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades de suministro de materiales reciclados para los productores de envases de PE y PP cubiertos que se preparan para los requisitos de contenido por fases de Hanói. Bajo la resolución de Hanói adoptada el 10 de julio de 2025, los productores cubiertos deben incorporar al menos un 20% de material reciclado a partir de 2028, aumentando al 30% para 2030. Vitamat ofrece pellets de LLDPE reciclado para aplicaciones de película y pellets de PP reciclado para moldeo por inyección. El PE de grado película y el PP de grado inyección presentan, por tanto, rutas de calificación separadas hacia la transición de envases por fases de Hanói.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| PE reciclado para envases de película | Requisito de contenido reciclado para 2028 para envases de PE cubiertos | Productores de envases de PE cubiertos en Hanói | Calificar grados de película de PE no alimentaria con compradores elegibles | Calificación de grado película para el uso de envase previsto | Vitamat; Vinatic para usos de película no alimentaria |
| PP reciclado para envases moldeados | Requisito de contenido reciclado para 2028 para envases de PP cubiertos | Productores de envases de PP cubiertos en Hanói | Calificar PP reciclado para formatos de envases moldeados por inyección seleccionados | Calificación de grado inyección para el envase previsto | Vitamat; Vietnam BIO PAK |
| Formulaciones para la fase de mayor contenido | Umbral de mayor contenido reciclado en 2030 | Productores cubiertos de Hanói que planifican un aumento gradual de contenido | Desarrollar ofertas de materiales para el objetivo de formulación posterior | Adaptar una formulación a la mayor carga de reciclado | Posibles proveedores de PP/PE como Dai Thanh Vinh Corporation |
| Fuente: Mordor Intelligence | |||||
La apertura central es un cambio en la mezcla de materiales de los envases cubiertos a medida que los productores se preparan para los requisitos de contenido por fases. Los proveedores de película y moldeo por inyección pueden atender diferentes necesidades de conversión utilizando sus grados de polímero reciclado declarados. Un proveedor que califique su material para una formulación recurrente podría obtener ventas continuas de resinas mediante sustitución, incluso si la producción total de envases del comprador se mantiene estable.
Desarrollos recientes de la industria en Mercado de Plásticos de Vietnam
- Oct 2026: Tân Phát Tape inició obras el 10 de octubre para una fábrica de envases de plástico virgen en Ha Bac, Haiphong. Su capacidad anual planificada es de 4.000 a 5.000 toneladas métricas de envases biodegradables y respetuosos con el medio ambiente, con operaciones proyectadas para principios de 2027.
- Ago 2026: Tinfulong Vietnam inauguró la fase uno de su fábrica de chips de PET y fibra de poliéster en el Parque Industrial Tam Thang 2, Da Nang, el 24 de agosto, con esa fase entrando en operación antes de su calendario registrado.
- May 2026: Vietnam Eco-logical Plastic Joint Stock Company inauguró una fábrica en el Parque Industrial Pho Noi A, Hung Yen, el 28 de mayo para la producción de envases plásticos para mercados nacionales y de exportación.
Mercado de Plásticos de Vietnam Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de plásticos de Vietnam mide las toneladas anuales de material plástico consumido en Vietnam. El mismo flujo de material se clasifica por familia de polímeros, tecnología de conversión y aplicación de uso final.
Exclusiones del alcance: Se excluyen el caucho, los textiles, los metales, el vidrio, los sustitutos a base de papel, los aditivos no plásticos vendidos por separado, la maquinaria de procesamiento de plásticos y los servicios de procesamiento vendidos por separado.
Descripción General de la Segmentación
- Por Tipo
- Plásticos Tradicionales
- Polietileno
- Polipropileno
- Poliestireno
- Policloruro de Vinilo
- Plásticos de Ingeniería
- Poliuretanos
- Fluoropolímeros
- Poliamidas
- Policarbonatos
- Copolímeros de Estireno (ABS y SAN)
- Poliésteres Termoplásticos
- Otros Plásticos de Ingeniería
- Bioplásticos
- Plásticos Tradicionales
- Por Tecnología
- Moldeo por Soplado
- Extrusión
- Moldeo por Inyección
- Otras Tecnologías
- Por Aplicación
- Envases y Embalajes
- Eléctrico y Electrónico
- Construcción e Infraestructura
- Automotriz y Transporte
- Artículos del Hogar
- Mobiliario y Ropa de Cama
- Otras Aplicaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Oficina Nacional de Estadísticas de Vietnam proporciona indicadores de actividad manufacturera, de construcción e industrial que ayudan a rastrear la demanda en etapas posteriores, mientras que las tablas de la Dirección General de Aduanas muestran los flujos comerciales de materiales plásticos. La información sectorial de la Asociación de Plásticos de Vietnam, reportada en la revisión del mercado de resinas de Vietnam de B&Company, ayuda a contextualizar el consumo interno, la dependencia del suministro y la mezcla de productos. El resumen de la Agencia de Medio Ambiente de Vietnam del Decreto 08/2022/ND-CP respalda la revisión de las obligaciones de reciclaje de los productores y las normas de envases, y los informes y materiales para inversores de las empresas pueden aclarar la producción de resinas, la capacidad y los cambios operativos en Vietnam.
Los informes anuales de las empresas, las presentaciones públicas para inversores y los informes empresariales vietnamitas de reputación pueden utilizarse para contrastar esos indicadores con información de producción e inversión específica de cada empresa, manteniendo las cantidades comerciales distintas del consumo interno. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a productores e importadores de resinas, convertidores de plásticos, compradores de envases e industriales, y especialistas del sector relevantes que operan en Vietnam, con encuestados que abarcan la dirección de las empresas, responsables funcionales y gerentes. Su evidencia pondría a prueba las interpretaciones de fuentes secundarias sobre consumo, mezcla de productos, rutas de conversión e impulsores de la demanda, mientras que las brechas no resueltas se registrarían y verificarían con evidencia independiente de comercio, producción y empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Responsables funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima primero el volumen total anual de material plástico consumido en Vietnam, luego asigna ese volumen entre familia de polímeros, tecnología de conformado y aplicación de uso final utilizando el consumo reportado por las fuentes, los flujos de suministro e importación de resinas, la producción o capacidad de los convertidores, y la evidencia sobre la actividad en etapas posteriores, como la demanda de envases, la construcción, la electrónica y la producción de vehículos. Un modelo de demanda de arriba hacia abajo utiliza esos indicadores para explicar y pronosticar el volumen total, con suavizado de series temporales donde existe una serie histórica estable y análisis de escenarios donde la política, la disponibilidad de materias primas o la nueva capacidad de conversión podrían cambiar la trayectoria. Las participaciones de los segmentos siguen las mezclas de materiales y aplicaciones reportadas y se verifican para que las clasificaciones describan el mismo flujo de material. Las verificaciones selectivas de abajo hacia arriba comparan los totales de proveedores o importadores y el volumen de convertidores muestreados por utilización con el total, evitando el doble conteo del material tanto como insumo de resina como artículo terminado. Cuando las observaciones de empresas o canales son incompletas, los analistas documentan la brecha, acotan la contribución relevante con la evidencia pública disponible y conservan la estimación de arriba hacia abajo a menos que se respalde un ajuste defendible. Los encuestados del sector con base en Vietnam pueden revisar los supuestos a nivel de variables e identificar canales de demanda faltantes antes de que se finalicen los pronósticos.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la estimación de consumo con las importaciones de resinas y el suministro interno, la actividad de los convertidores, los indicadores de uso final y las divulgaciones de las empresas, verificando al mismo tiempo la coherencia de las unidades, los solapamientos, los movimientos interanuales y las participaciones de los segmentos en busca de anomalías o variaciones inexplicadas. Un segundo analista revisa el origen de las fuentes, los cálculos y las excepciones resueltas antes de la aprobación, y el analista principal vuelve a contactar con las fuentes relevantes cuando una discrepancia sigue siendo significativa o un nuevo evento de capacidad, suministro o regulatorio cambia un insumo. El conjunto de evidencias se actualiza anualmente, se verifica entre ciclos tras eventos significativos y se revisa nuevamente inmediatamente antes de la entrega.
Tamaño del Mercado de Plásticos de Vietnam de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de plásticos de Vietnam mide las toneladas anuales de material plástico consumido en Vietnam.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Un modelo de demanda de arriba hacia abajo utiliza esos indicadores para explicar y pronosticar el volumen total, con suavizado de series temporales donde existe una serie histórica estable y análisis de escenarios donde la política, la disponibilidad de materias primas o la nueva capacidad de conversión podrían cambiar la trayectoria.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,9 millones de toneladas (2027) | |
| Consultora Global A | 11,7 millones de toneladas (2025) | En su base de 2025, esta estimación es un 15,8% inferior al valor de 2027 de este informe de 13,9 millones de toneladas, 2 años después. Su estimación del año base de 2025 es anterior al año del informe, dejando el crecimiento del consumo posterior fuera de esa observación. |
| Consultora Regional B | 11,2 millones de toneladas (2025) | En su base de 2025, esta estimación es un 19,4% inferior al valor de 2027 de este informe de 13,9 millones de toneladas, 2 años después. La estimación de consumo de 2025 atribuida a la asociación es anterior al año del informe, dejando el crecimiento del consumo posterior fuera de esa observación. |
Los analistas de Mordor Intelligence triangularon la estimación de consumo con las importaciones de resinas y el suministro interno, la actividad de los convertidores, los indicadores de uso final y las divulgaciones de las empresas, verificando al mismo tiempo la coherencia de las unidades, los solapamientos, los movimientos interanuales y las participaciones de los segmentos en busca de anomalías o variaciones inexplicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plásticos de Vietnam y el crecimiento previsto?
El tamaño fue de 12,83 millones de toneladas en 2026 y se estima que crecerá desde 13,9 millones de toneladas en 2027 hasta 20,47 millones de toneladas para 2032, con un CAGR del 8,05% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de materiales plásticos en Vietnam?
El valor agregado de la construcción creció un 12,22% interanual en enero-septiembre de 2026. En Quang Ninh, la planta Thành Công Việt Hưng fabricó y distribuyó modelos Škoda durante su primer año, del 26 de marzo de 2025 al 26 de marzo de 2026.
¿Qué aplicación lidera el uso de materiales plásticos en Vietnam?
El envasado representó el 50,54% del volumen de material plástico en 2026 y se prevé que crezca más rápido con un CAGR del 8,45% durante 2027-2032.
¿Qué empresas son los principales participantes en la industria de plásticos de Vietnam?
Los principales participantes incluyen Vietnam National Industry - Energy Group, SCG Chemicals Public Company Limited, NSRP LLC, LyondellBasell Industries Holdings B.V. y Vinaplast.
¿Qué desafío relacionado con los insumos podría restringir a los convertidores de plásticos vietnamitas?
Informes del sector en mayo de 2025 situaron los materiales auxiliares y materias primas importadas en el 70% de los insumos plásticos. Tien Phong Plastic reportó precios de resinas de PVC, HDPE y PPR a finales de marzo de 2026 más de un 65%, 69% y 57% por encima de sus respectivos promedios de 2025.
¿En qué se diferencia la conversión de plásticos entre Hanói y Haiphong?
La operación Pharaon de Hanói reportó una producción anual calificada de 62.000 toneladas métricas para materiales de acabado interior de PVC en 2025. La operación de suelos de Pha Le Plastics en Haiphong tenía una capacidad anual de aproximadamente 8,8 millones de metros cuadrados en 2025.