
Analyse des vietnamesischen Kunststoffmarkts durch Mordor Intelligence
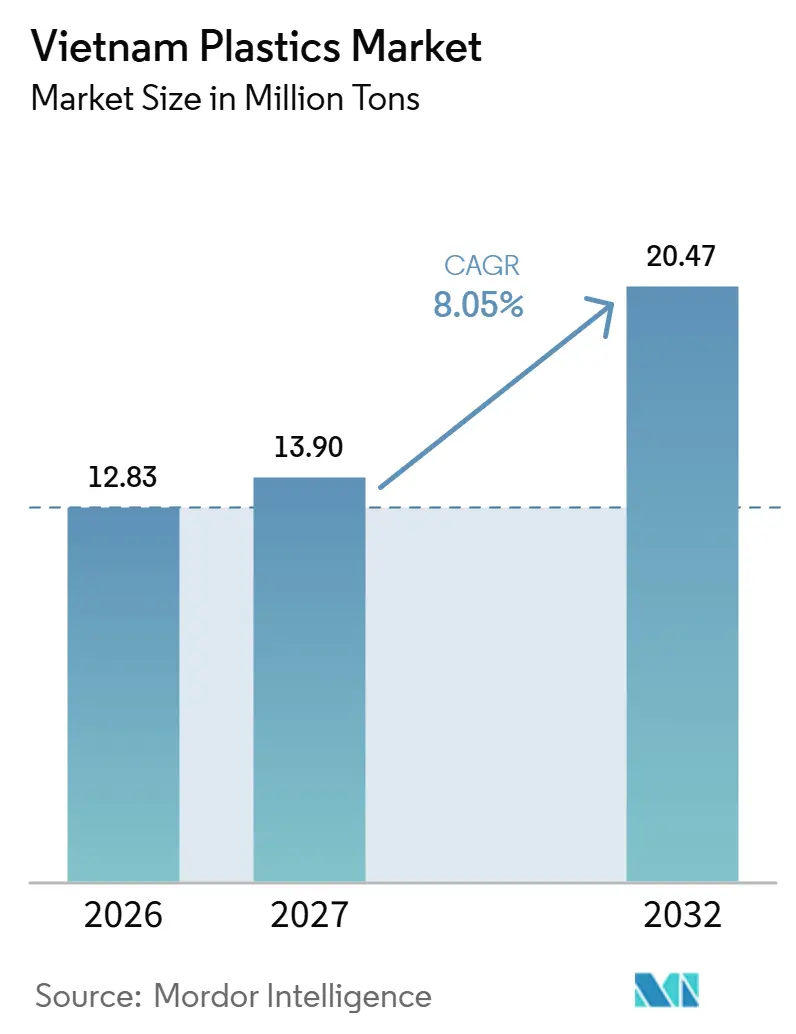
Die Größe des Vietnam Kunststoffmarkts wurde im Jahr 2026 auf 12,83 Millionen Tonnen geschätzt und soll von 13,9 Millionen Tonnen im Jahr 2027 auf 20,47 Millionen Tonnen bis 2032 wachsen, bei einem CAGR von 8,05 % während des Prognosezeitraums (2027–2032).
Bau- und Fertigungsindustrie stützen die Kunststoffnachfrage in Vietnam, während Verpackungen die Verarbeitungsaktivitäten mit wiederkehrenden Produktströmen verbinden. Einschränkungen bei Rohöl- und petrochemischen Rohstoffexporten aus dem Nahen Osten infolge des im Februar 2026 begonnenen Iran-USA-Israel-Konflikts setzten vietnamesische Verarbeiter einem Versorgungsrisiko aus. Geplante PE-Folienkapazitäten in Long An erweitern die potenzielle Verpackungsproduktion, während das Ethanprojekt von Long Son eine größere Rohstoffflexibilität anstrebt. Die Produktion von Recyclingharzen bietet eine weitere Grundlage für den Wettbewerb unter Lieferanten. Verpackungsverarbeiter, die in Vietnam Folienkapazitäten aufbauen, beziehen Harze weiterhin aus derselben gefährdeten Rohstoffkette, da inländische petrochemische Betriebe denselben Störungen ausgesetzt sind.
Wesentliche Erkenntnisse des Berichts
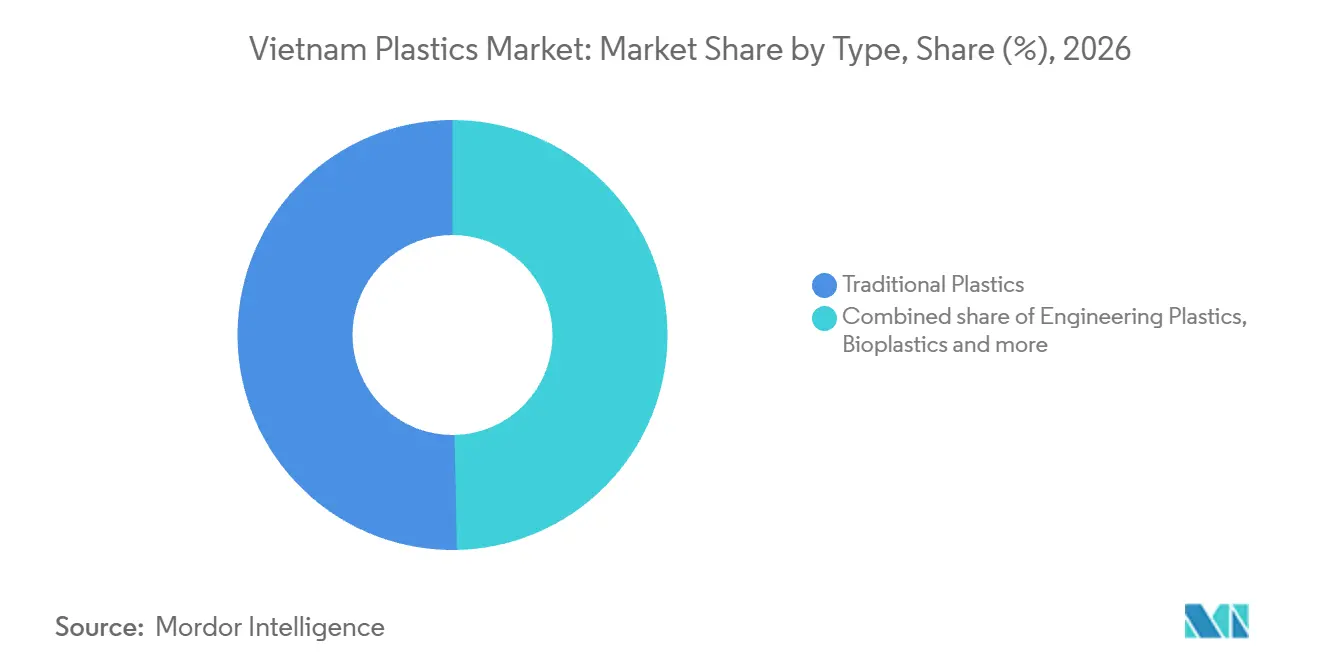
- Nach Typ hielten traditionelle Kunststoffe im Jahr 2026 einen Marktanteil von 50,33 % am Vietnam Kunststoffmarkt, während Biokunststoffe mit einem CAGR von 12,2 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
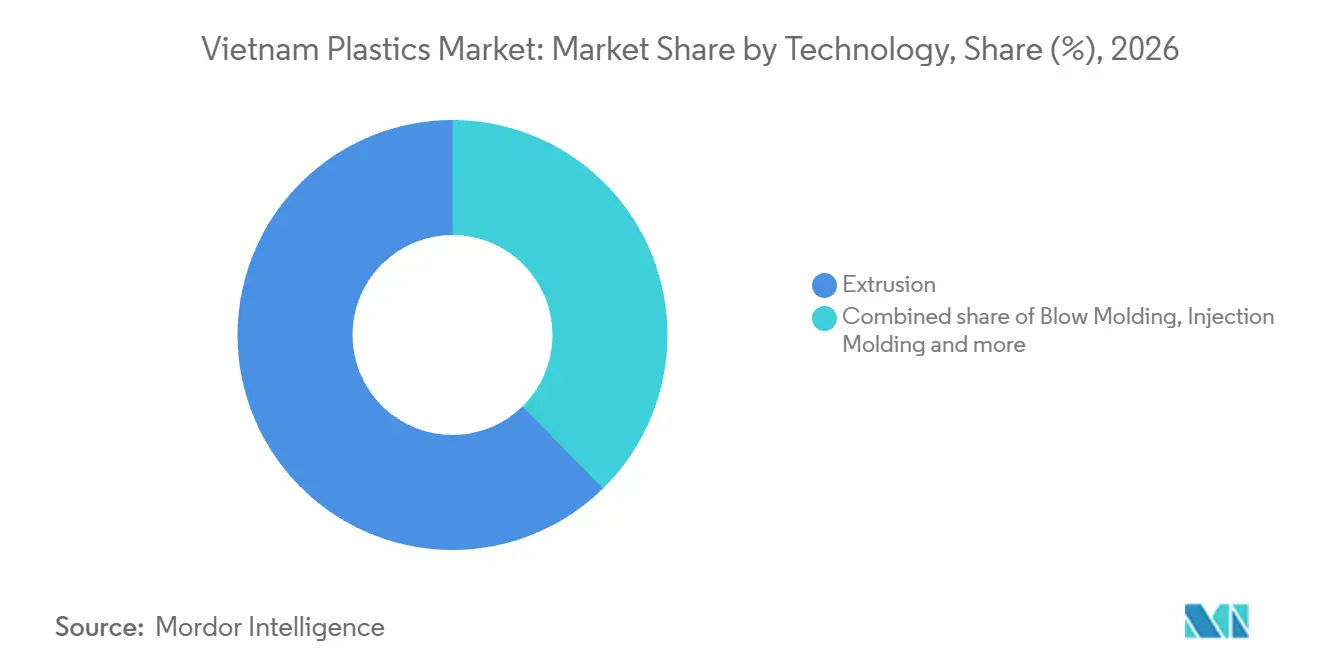
- Bei der Technologie entfiel im Jahr 2026 ein Anteil von 62,34 % am Vietnam Kunststoffmarkt auf die Extrusion, die auch mit einem CAGR von 9,8 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
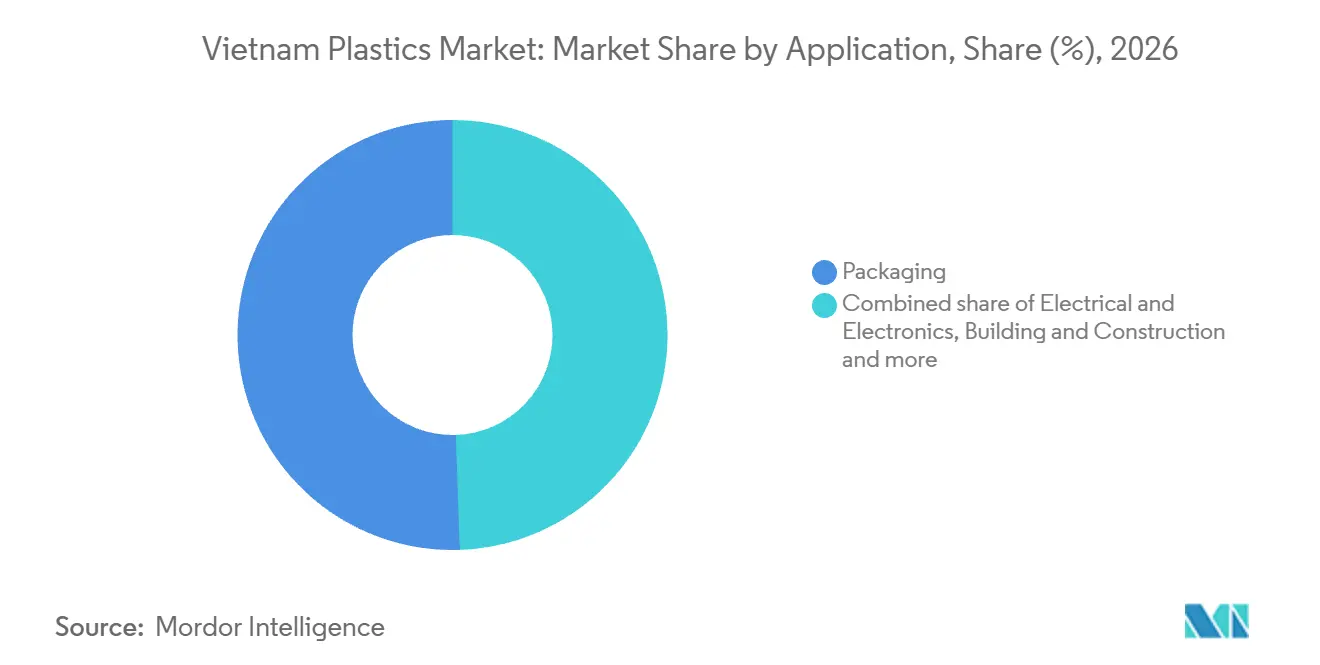
- Verpackungen führten die Anwendungen mit einem Anteil von 50,54 % am Kunststoffmaterialvolumen im Jahr 2026 an und werden als das am schnellsten wachsende Segment mit einem CAGR von 8,45 % im Zeitraum 2027–2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robustes Wachstum inländischer Bauprojekte | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Boomende Nachfrage nach lebensmittelechten und E-Commerce-Verpackungen | +4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende ausländische Direktinvestitionen in die nachgelagerte Harzverarbeitung | +1.3% | Provinz Long An | Mittelfristig (2–4 Jahre) |
| Zunahme der Verlagerung von Automobil- und Elektronikunternehmen nach Vietnam | +1.8% | Bac Ninh, Thai Nguyen und Quảng Ninh | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Harze mit Recyclinganteil | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robustes Wachstum bei inländischen Bauprojekten
Die Wertschöpfung der vietnamesischen Bauindustrie wuchs im Zeitraum Januar–September 2026 um 12,22 % im Jahresvergleich.[1] Die Trinkwasserinfrastruktur bietet einen konkreten Weg von der Bautätigkeit zu Kunststoffrohrenbestellungen. Im Jahr 2025 lieferte Tien Phong Plastic DN2000-HDPE-Rohre für das Trinkwasserprojekt Song Da, das mehr als 6.000 Meter Pipeline umfasste und westliche Hanoi-Gemeinden versorgte. Diese Pipeline entsprach nahezu 500 Rohrabschnitten und gab dem Großdurchmesserformat eine wiederkehrende Rolle innerhalb eines einzigen Infrastrukturprogramms. Wasserversorgungsprojekte schaffen einen spezifikationsgesteuerten Absatzkanal für DN2000-HDPE-Rohrproduzenten, der sich vom allgemeinen Baukonjunkturzyklus unterscheidet.
Boomende Nachfrage nach lebensmittelechter und E-Commerce-Verpackung
Lebensmittelverpackungen schaffen wiederkehrende Verarbeitungsaufträge, da Waren durch die Produktion fließen. Das Volumen flexibler Kunststoffverpackungen in Vietnam wurde für 2025 auf rund 0,25 Millionen Tonnen prognostiziert, wobei die Nachfrage auf verarbeitete Lebensmittel, Meeresfrüchte und das Gesundheitswesen konzentriert war. E-Commerce-Betreiber schaffen eine separate Versandverpackungsmöglichkeit, deren Kunststoffbedarf vom gewählten Material und Format abhängt. Flexible Verpackungen verknüpfen daher die Harznachfrage der Verarbeiter mit der Produktion von verarbeiteten Lebensmitteln, Meeresfrüchten und dem Gesundheitswesen.
Steigende ausländische Direktinvestitionen in die nachgelagerte Harzverarbeitung
Die deutsch investierte Alliance Packing Plastic JSC begann im Mai 2025 mit dem Bau eines zweiten Werks in Long An, das auf eine jährliche Lieferung von 24.000 Tonnen PE-Folie ausgelegt ist.[2] Da es sich um eine Folienblasinvestition handelt, würde ihre kommerzielle Wirkung durch die Harzverarbeitung und nicht durch zusätzliche Primärpolymerproduktion entstehen. Die angekündigte Investition betrug rund 12 Millionen USD für Phase 1 und steigt auf 20 Millionen USD in Phase 2. Die geplante Produktion soll inländische und internationale Kunden bedienen. Nach Inbetriebnahme würde diese Kapazität einen vietnamesischen Verarbeitungskanal für Polyethylen hinzufügen, einschließlich Material, das in für den Export bestimmten Folien verwendet wird.
Zunahme der Verlagerung von Automobil- und Elektronikunternehmen nach Vietnam
Im ersten Betriebsjahr, vom 26. März 2025 bis zum 26. März 2026, produzierte und vertrieb das Thành Công Việt Hưng Automobilwerk in Ha Long, Quang Ninh, den Škoda Kushaq und den Škoda Slavia. Samsungs vietnamesische Produktionseinheiten für Smartphones, Unterhaltungselektronik und Displays erzielten im ersten Halbjahr 2026 einen kombinierten Umsatz von rund 35,2 Milliarden USD, ein Anstieg von 21 % im Jahresvergleich. Diese aktiven Produktionsstandorte bieten Kunststoffkomponentenverarbeitern potenzielle Fahrzeug- und Elektronikabnehmer, wobei die kommerzielle Chance an bereits laufende Produktionsprogramme geknüpft ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Abhängigkeit von importiertem Naphtha und Propylen | -1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Umweltaktivismus gegen Einwegkunststoffe | -0.5% | GO! Huế Supermarkt | Kurzfristig (≤ 2 Jahre) |
| Wachsender Wettbewerb durch biobasierte Substitute im FMCG-Bereich | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Abhängigkeit von importiertem Naphtha und Propylen
Die Abhängigkeit von Vorleistungen setzt vietnamesische Verarbeiter einem Versorgungsrisiko und den Kosten importierter Harze aus. Im Mai 2025 bezifferten Branchenberichte importierte Roh- und Hilfsstoffe auf 70 % der Kunststoffvorleistungen Vietnams und identifizierten Rohstoffe als größten Kostenbestandteil der Industrie. Infolge des am 28. Februar 2026 begonnenen Iran-USA-Israel-Konflikts beeinträchtigten Exportbeschränkungen für Rohöl und petrochemische Rohstoffe aus dem Nahen Osten die Harzverfügbarkeit von Tien Phong Plastic in Vietnam. Ende März 2026 meldete Tien Phong Plastic PVC-, HDPE- und PPR-Harzpreise, die mehr als 65 %, 69 % bzw. 57 % über ihren jeweiligen Durchschnittswerten von 2025 lagen, bei begrenzter Verfügbarkeit. Rohstoffe machten 74,6 % seiner Gesamtkosten aus, was den Harzpreisschock im März zu einer direkten Quelle von Margendruck machte.
Zunehmender Umweltaktivismus gegen Einwegkunststoffe
Die Nachfrage nach Kassenbeuteln kann zurückgehen, wenn Einzelhändler die Ausgabe einschränken, wodurch Umweltmaßnahmen einen direkten Weg zur Reduzierung einer bestimmten Kunststoffnutzung bieten. Bei GO! Hue setzten Central Retail Vietnam und WWF-Vietnam die Ausgabe von Plastiktüten dienstags und donnerstags von 8:00 bis 16:00 Uhr im Zeitraum 3.–31. Juli 2025 aus. Die Initiative eliminierte mehr als 54.280 Tüten, rund 540 Kilogramm Kunststoff. Diese messbare lokale Reduzierung zeigt, wie die Änderung der Betriebspraxis eines Einzelhändlers einen Verwendungsanlass beseitigen kann, ohne ein branchenweites Verbot zu erfordern. Das kommerzielle Risiko betrifft die Kassenbeutelversorgung dieses Outlets während der Kampagne, da die ausgesetzte Ausgabe den Verwendungsanlass beseitigt, der sie aufrechterhalten hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Inländische Harzmengen und BiokunststoffverteilungTraditionelle Kunststoffe machten im Jahr 2026 einen Anteil von 50,33 % am Vietnam Kunststoffmarkt aus und waren damit das größte Segment. Im Februar 2026 meldete Long Son Petrochemicals nach seinem Neustart im August 2025 eine monatliche Produktion von rund 100.000 Tonnen Harzen, darunter HDPE, LLDPE und PP. Etwa die Hälfte dieser Produktion bediente den vietnamesischen Inlandsmarkt, der Rest wurde exportiert. Diese PE- und PP-Harze finden Anwendung in Verpackungen, der Landwirtschaft, Elektrogeräten und der Automobilproduktion. Die Bedienung mehrerer Verarbeitungsindustrien gibt traditionellen Harzen mehrere Kanäle zur Aufnahme einer Hochvolumenproduktion und stützt ihre kommerzielle Größe über einen einzelnen Endverbrauch hinaus.
Biokunststoffe sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,2 % im Zeitraum 2027–2032. Im November 2025 ernannte TotalEnergies Corbion Vichem zu seinem offiziellen Luminy PLA-Vertriebspartner in Vietnam.[3] Vichem bietet PLA-Käufern eine namentlich genannte lokale Bezugsquelle für Luminy-Qualitäten und einen definierten Zugang zum vietnamesischen Angebot des Lieferanten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Extrusionsnachfrage testet produktspezifische KapazitätenDie Extrusion repräsentierte im Jahr 2026 einen Marktanteil von 62,34 % am Vietnam Kunststoffmarkt und war damit das größte Segment; sie wird auch als das am schnellsten wachsende Segment mit einem CAGR von 9,8 % im Zeitraum 2027–2032 prognostiziert. Im Zeitraum April–Juni 2025 konnte Tien Phong Plastic die Nachfrage nach uPVC-Rohren DN110 und kleiner, HDPE-Spiralrohren DN90 und kleiner sowie PPR-Rohren DN20–25 nicht decken. Das Unternehmen lagerte die Rohr- und Fitting-Produktion vorübergehend an TPN und andere Partner aus. Dieser Vorfall zeigt, wie eine Nachfragechance die zeitnahe Kapazität eines Produzenten in bestimmten Größen übersteigen kann, trotz eines etablierten Fertigungsbetriebs. Der Engpass bei kleinen Durchmessern macht die Kapazität in den angegebenen Rohrgrößen zur relevanten Erweiterungspriorität für Tien Phong.
Die industrielle Reichweite der Extrusion bietet diversifizierten Verarbeitern neben ihren Formgebungsoperationen einen weiteren Weg zur Bedienung der Materialnachfrage. Das Unternehmen für die Herstellung von Kunststoffkomponenten von THACO Industries verfügt über eine jährliche Extrusionskapazität von 2 Millionen Metern, während seine Industrieprodukte HDPE-Kunststoffrohre und Kabelkanäle umfassen. Der Spritzguss desselben Unternehmens hat eine Jahreskapazität von 6 Millionen Produkten, darunter Automobil-, Motorrad-, Industrie- und Zivilkomponenten. Diese Fähigkeiten geben dem Hersteller Zugang zu unterschiedlichen Produktanforderungen innerhalb eines einzigen Verarbeitungsbetriebs. Extrudierte Längen und geformte Einheiten stellen separate Produktionsverpflichtungen dar und geben THACO Zugang zu Industrieaufträgen durch 2 Prozesse mit unterschiedlichen Kapazitätsbeschränkungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Verpackungsführerschaft und Absatzkanäle jenseits der VerpackungVerpackungen waren das größte Segment mit einem Anteil von 50,54 % am Kunststoffmaterialvolumen im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einem CAGR von 8,45 % im Zeitraum 2027–2032 prognostiziert. Am 10. Juni 2025 gab SCG Packaging Public Company Limited (SCGP) bekannt, eine zusätzliche Beteiligung von 30 % an Duy Tan JSC erworben zu haben, womit ihr Anteil auf 100 % stieg. Der Kauf überführte einen Verarbeiter von Hartverpackungen vollständig in eine Verpackungsgruppe, wodurch vietnamesische Behälterkapazitäten unter einen Eigentümer gestellt werden, dessen Geschäft die Verpackung ist.
Automobil- und Transportanwendungen umfassen Stoßfänger, Armaturenbretter und Türverkleidungen, die vom Unternehmen für die Herstellung von Kunststoffkomponenten von THACO Industries für Fahrzeuge und Motorräder produziert werden. Haushaltswaren haben einen markenbezogenen Verbraucherkanal durch die Inochi-Reihe von Tan Phu Vietnam mit hochwertigen Kunststoff-Haushaltswaren. Die Automobilteile gehen in ein weiteres gefertigtes Produkt ein, während die Haushaltskunststoffe eine Verbrauchermarke tragen. Die Harznachfrage kann daher sowohl innerhalb von Fahrzeuglieferketten als auch durch Haushaltssortimente entstehen, was Lieferanten unterschiedliche Absatzkanäle jenseits der Verpackung bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Bac Ninh und Hung Yen veranschaulichen unterschiedliche Verarbeitungswege und verbinden die Lieferantenqualifizierung für die Industrie mit Investitionen in flexible Verpackungen. Die Vietnam Industrie- und Handelskammer bezeichnete An Lap Plastic Co., Ltd. mit Sitz in Bac Ninh als Samsung-Tier-1-Lieferant nach der Einführung von Internet-der-Dinge-Überwachung. Mainetti eröffnete im September 2025 eine Fabrik für flexible Kunststoffverpackungen in Hung Yen. Bei Vollbetrieb wurde die jährliche Beutelproduktion auf bis zu 3.000 Tonnen prognostiziert, wobei die meisten Beutelkomponenten aus Recyclingmaterialien hergestellt werden sollten. Das Beispiel der Komponentenlieferung betont die Kundenqualifizierung, während die Verpackungsinvestition einen eigenständigen Weg durch geplanten Durchsatz und Recyclingmaterialeinsatz hinzufügt und Verarbeitern unterschiedliche kommerzielle Einstiegspunkte an diesen Standorten bietet.
Die Betriebsverfügbarkeit von Long Son Petrochemicals prägt die kommerzielle Rolle seines petrochemischen Standorts in der Gemeinde Long Son, im ehemaligen Gebiet Ba Ria-Vung Tau und jetzt Ho-Chi-Minh-Stadt. Im Oktober 2026 plante SCG, die Muttergesellschaft, eine 5-monatige Revision ab dem 1. November 2026. Dieser Zeitplan macht einen Betriebsneustart, und nicht nur die installierte Kapazität allein, entscheidend dafür, wann der Standort wieder Harze an Verarbeiter und andere Materialabnehmer liefern könnte.
Hanoi und Haiphong erweitern die baurelevante Verarbeitung durch unterschiedliche Innenproduktformate und trennen Wand- und Verkleidungskomponenten von Bodenbelagsanwendungen. Pharaon meldete 25 Hochgeschwindigkeitsextrusionsanlagen und eine bewertete Jahresproduktion 2025 von 62.000 Tonnen für PVC-Innenverkleidungsmaterialien an seinem Standort Phu Xuyen in Hanoi. Pha Le Plastics meldete 8 Produktionslinien und eine Jahreskapazität von rund 8,8 Millionen Quadratmetern an seinem Haiphong-Bodenbelagsbetrieb im Jahr 2025. Da die Kapazitäten auf unterschiedliche Fertigprodukte ausgerichtet sind, müssen diese Betriebe nicht von einer identischen Innenprodukt-Nachfrage abhängen, um ihre Verarbeitungslinien aufrechtzuerhalten. Kunststoffmateriallieferanten können daher separate baurelevante Kundenpools in den 2 Städten ansprechen, wobei Hanoi-Verkleidungsprodukte und Haiphong-Bodenbeläge unterschiedliche Absatzkanäle für Materialverkäufe bieten.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive betroffener Kunststoffverpackungsproduzenten und stellt Vietnams nationalen Recyclingrahmen zusätzlichen Beschränkungen in Hanoi gegenüber. Das Dekret 110/2026/ND-CP trat am 25. Mai 2026 in Kraft und verpflichtet betroffene Produzenten und Importeure, Recyclingquoten und Spezifikationen für bestimmte kommerzielle Verpackungen einzuhalten. Hanois Resolution 22/2025/NQ-HĐND, verabschiedet am 10. Juli 2025, verbietet Einwegkunststoffe in Hotels, Resorts und Touristenstandorten ab dem 1. Januar 2026 und sieht schrittweise Einführungen im Einzelhandel vor. Dies macht das kommerzielle Risiko sowohl von der Recyclingverantwortung des Produzenten als auch von den lokal zulässigen Verwendungen seiner Verpackungen abhängig.
Regulatorische Tabelle
| Entscheidungsfaktor | Vietnam | Hanoi |
|---|---|---|
| Zuständige Behörde | Ministerium für Landwirtschaft und Umwelt | Ministerium für Landwirtschaft und Umwelt für nationale Recyclingpflichten |
| Wesentliche Instrumente oder Ausrichtung | Dekret 110/2026/ND-CP, in Kraft seit dem 25. Mai 2026 | Nationaler Recyclingrahmen und Hanoi Resolution 22/2025/NQ-HĐND Stufeneinführungen |
| Kommerzielle Auswirkung | Recyclingquoten und Spezifikationen für betroffene Produzenten und Importeure, die bestimmte kommerzielle Verpackungen auf den Markt bringen | Einschränkungen für Einwegkunststoffe im Tourismus und geplante Limits für die Bereitstellung von Einzelhandelstüten und Lebensmittelverwendungen, mit einer Ausnahme für bereits verpackte Waren |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Das Dekret 110/2026/ND-CP, in Kraft seit dem 25. Mai 2026, legt Recyclingquoten und Spezifikationen für betroffene kommerzielle Verpackungen in aufgeführten Kategorien ab 2026 fest und unterstützt mittlere Attraktivität und keine Änderung durch wiederkehrende Compliance. Seit dem 1. Januar 2026 dürfen Hanois Märkte und Convenience-Stores keine schwer abbaubaren Plastiktüten mehr kostenlos ausgeben. Ab dem 1. Januar 2028 dürfen Märkte und Convenience-Stores keine Einwegkunststoffprodukte und schwer abbaubare Kunststoffverpackungen mehr in Umlauf bringen oder verwenden, mit Ausnahme von Waren, die bereits in solchen Materialien verpackt sind. Hanois niedrige Attraktivität spiegelt die Betriebskanaleinschränkungen wider, während die umfassenderen geplanten Beschränkungen eine Verschärfung des Ausblicks für Produzenten unterstützen, die diese Einzelhandelsverwendungen beliefern.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Harzproduktion, Verarbeitung und nachgelagerten Handel, um zu zeigen, wie Betriebsrollen unterschiedliche Quellen von Lieferantenerlösen schaffen. Hyosung Vina Chemicals produziert Polypropylen durch ein integriertes LPG-zu-Fertigharzsystem, während Hoa Sen Plastics Joint Stock Company Kunststoffbauprodukte herstellt und handelt. Diese Kombination macht sowohl Produktionsfähigkeit als auch Zugang zu Anwendungsabnehmern für die Wertschöpfung relevant. Die Resilienz hängt von der Kontinuität der Harzproduktion und der Fähigkeit ab, das erforderliche Rohrsortiment zu liefern.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Polypropylen-Harzproduktion | Integrierte Harzproduzenten wie Hyosung Vina Chemicals | PP-Harzverkäufe | Kontinuität der vorgelagerten Rohstoffverarbeitung | Backup-PP-Versorgung für Unterbrechungszeiträume qualifizieren |
| Verarbeitung zu Rohren und Fittings | Rohr- und Fittingverarbeiter wie Hoa Sen Plastics Joint Stock Company und Binh Minh Plastic | Verkäufe von verarbeiteten Rohren und Fittings | Kapazitätsmismatch über Rohrgrößen hinweg | Alternative Produktionswege für prioritäre Rohrgrößen vorhalten |
| Nachgelagerter Kunststoffprodukthandel | Kunststoffprodukthändler wie Hoa Sen Plastics Joint Stock Company und Binh Minh Plastic | Handelserlöse aus Kunststoffprodukten | Erreichen unterschiedlicher Wasser-, Versorgungs- und Bauanwendungen | Vertriebsabdeckung um jeden Anwendungskanal herum organisieren |
| Quelle: Mordor Intelligence | ||||
Die kombinierten Fertigungs- und Handelsrollen bei Hoa Sen Plastics Joint Stock Company und Binh Minh Plastic zeigen, dass Fabrikproduktion und Marktzugang innerhalb desselben Unternehmens angesiedelt sein können. Eine solche Integration kann Produktsortiment- und Kundenkanalentscheidungen unter denselben kommerziellen Betrieb bringen. Eine Expansion durch dieses Modell würde Verarbeitern mehr Kontrolle darüber geben, wie ihre Rohrsortimente Wasser-, Versorgungs- und Bauanwendungen erreichen, während dem Fabrikbetrieb Kanalverantwortlichkeiten hinzugefügt werden.
Wettbewerbslandschaft
Marktkonzentration
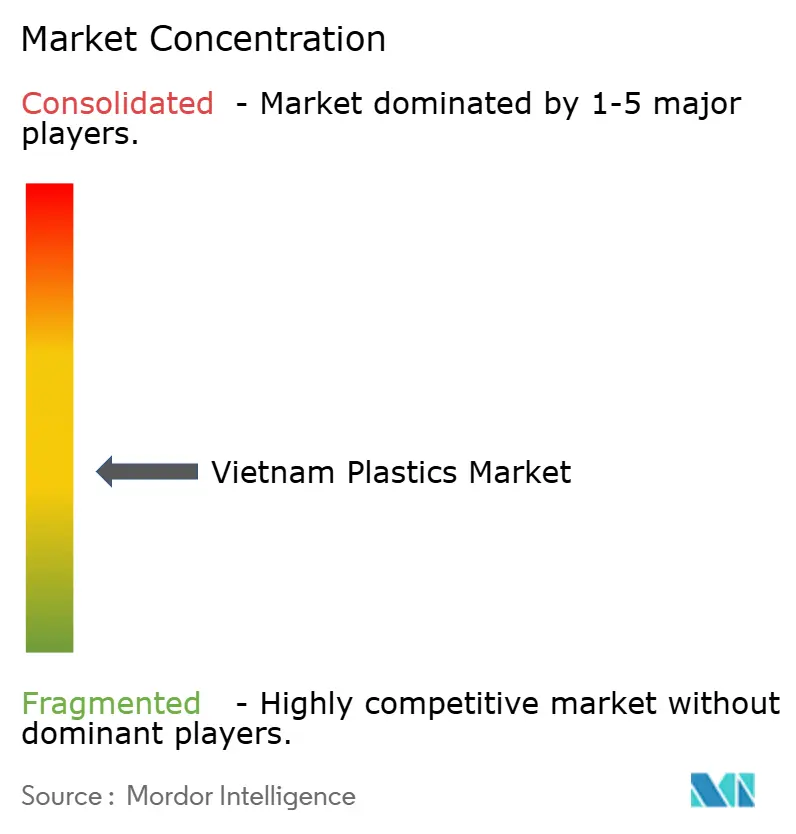
Die Industrie weist eine mäßig fragmentierte Lieferantenstruktur auf, die integrierte petrochemische Betriebe mit spezialisierten Materialgruppen und kundenorientierten Harzlieferanten kombiniert. Zu den wichtigsten Teilnehmern zählen Vietnam National Industry - Energy Group (ehemals Vietnam Oil and Gas Group), SCG Chemicals Public Company Limited, NSRP LLC, LyondellBasell Industries Holdings B.V. und Vinaplast. Die SCG Chemicals-Tochter Long Son Petrochemicals nahm am 20. August 2025 ihren integrierten Vietnam-Komplex nach mehr als 10-monatiger Stilllegung wieder in Betrieb, aber SCGs Update vom Oktober 2026 meldete eine Abschaltung seit Mai 2026 und ein Neustartziel für Q2 2027. Neue Lieferanten konkurrieren daher gegen etablierte Harzportfolios und Produktionsanlagen, die wieder in Betrieb genommen werden können, was den Wert eines differenzierten Materialangebots oder Kundenkanals erhöht.
Im Jahr 2025 war Vietnam National Industry - Energy Group die Muttergesellschaft von Binh Son Refining and Petrochemical JSC, die im Mai 2026 in Petrovietnam Refining and Petrochemical Corporation umbenannt wurde. NSRP LLC betreibt eine Raffinerie, deren Produkte Polypropylen umfassen, während Vinaplast PVC-, PE-, LDPE-, PP-, HIPS- und ABS-Harze vermarktet. Bis August 2026 meldete SCG Chemicals, dass der Bau seines Long Son Ethan-Rohstoffprojekts 60 % Fertigstellungsgrad überschritten hatte. LyondellBasells globale PE- und PP-Produktion wird durch Büros ergänzt, die von LyondellBasell Vietnam Company Limited in Ho-Chi-Minh-Stadt betrieben werden, um lokale Kunden zu bedienen. Investitionen in Rohstoffflexibilität und Zugang zu lokalen Kunden fügen Wettbewerbsoptionen hinzu, die über das angebotene Polymersortiment hinausgehen, und geben Käufern unterschiedliche Gründe, zwischen Lieferanten zu wählen.
Die Produktion von Recyclingmaterialien bietet neben etablierten konventionellen Harzportfolios eine weitere Grundlage für den Wettbewerb. Far Eastern Polytex Vietnam, Teil von Far Eastern New Century Corporation, begann 2025 mit dem Betrieb einer Recycling-PET-Anlage (rPET) in Vietnam. Die PET- und Recycling-PET-Harzproduktion der vietnamesischen Tochtergesellschaft gibt der Gruppe beide Materialwege innerhalb des Landes. Ein solcher materialspezifischer Markteintritt kann eine Öffnung gegenüber konventionellen Harzlieferanten schaffen, wenn Käufer Recyclinganteil in einem bestimmten Produkt wünschen. Recyclingmaterialangebote benötigen eine Qualifizierung für regulierte Verpackungsverwendungen, was die regulatorische Eignung neben der Recyclingfähigkeit in das Wettbewerbsangebot stellt.
Marktführer der vietnamesischen Kunststoffindustrie
-
Vietnam National Industry - Energy Group
-
SCG Chemicals Public Company Limited
-
NSRP LLC
-
LyondellBasell Industries Holdings B.V.
-
Vinaplast
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam Kunststoffmarkt Unternehmen in diesem Bericht
- AGC Inc.
- Billion Industrial Holdings Limited
- Far Eastern New Century Corporation
- Hyosung Chemical
- LyondellBasell Industries Holdings B.V.
- NAN YA PLASTICS CORPORATION
- NSRP LLC
- SCG Chemicals Public Company Limited
- SKC
- Toray Industries, Inc.
- Vietnam National Industry - Energy Group
- Vietnam Polystyrene Co., Ltd
- Vinaplast
Wichtige Chancen für Marktteilnehmer
Der Vergleich identifiziert Recyclingmaterialversorgungschancen für betroffene PE- und PP-Verpackungsproduzenten, die sich auf Hanois stufenweise Inhaltsanforderungen vorbereiten. Gemäß Hanois Resolution, verabschiedet am 10. Juli 2025, müssen betroffene Produzenten ab 2028 mindestens 20 % Recyclingmaterial einarbeiten, steigend auf 30 % bis 2030. Vitamat bietet recycelte LLDPE-Pellets für Folienanwendungen und recycelte PP-Pellets für den Spritzguss an. Folienqualitäts-PE und Spritzgussqualitäts-PP bieten daher separate Qualifizierungswege in Hanois stufenweise Verpackungsumstellung.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Recyceltes PE für Folienverpackungen | Anforderung an Recyclinganteil 2028 für betroffene PE-Verpackungen | Betroffene PE-Verpackungsproduzenten in Hanoi | Nicht-Lebensmittel-PE-Folienqualitäten bei berechtigten Käufern qualifizieren | Folienqualitätsqualifizierung für den beabsichtigten Verpackungsgebrauch | Vitamat; Vinatic für Nicht-Lebensmittel-Folienverwendungen |
| Recyceltes PP für geformte Verpackungen | Anforderung an Recyclinganteil 2028 für betroffene PP-Verpackungen | Betroffene PP-Verpackungsproduzenten in Hanoi | Recyceltes PP für ausgewählte spritzgegossene Verpackungsformate qualifizieren | Spritzgussqualitätsqualifizierung für die beabsichtigte Verpackung | Vitamat; Vietnam BIO PAK |
| Formulierungen für die Phase mit höherem Inhalt | Höherer Recyclinganteilsschwellenwert im Jahr 2030 | Betroffene Hanoi-Produzenten, die eine stufenweise Inhaltserhöhung planen | Materialangebote für das spätere Formulierungsziel entwickeln | Anpassung einer Formulierung an die höhere Recyclingbeladung | Potenzielle PP/PE-Lieferanten wie Dai Thanh Vinh Corporation |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist eine Verschiebung im Materialmix betroffener Verpackungen, da Produzenten sich auf die stufenweisen Inhaltsanforderungen vorbereiten. Folien- und Spritzgusslieferanten können unterschiedliche Verarbeitungsbedarfe mit ihren angegebenen Recyclingpolymerqualitäten ansprechen. Ein Lieferant, der sein Material für eine wiederkehrende Formulierung qualifiziert, könnte durch Substitution laufende Harzverkäufe erzielen, selbst wenn die Gesamtverpackungsproduktion des Käufers konstant bleibt.
Neueste Industrielle Entwicklungen in Vietnam Kunststoffmarkt
- Oktober 2026: Tân Phát Tape legte am 10. Oktober den Grundstein für eine Fabrik für Verpackungen aus Neukunststoff in Ha Bac, Haiphong. Die geplante Jahreskapazität beträgt 4.000 bis 5.000 Tonnen biologisch abbaubare und umweltfreundliche Verpackungen, mit einem geplanten Betriebsbeginn Anfang 2027.
- August 2026: Tinfulong Vietnam eröffnete am 24. August Phase eins seiner PET-Chip- und Polyesterfaserfabrik im Industriepark Tam Thang 2, Da Nang, wobei diese Phase vor dem registrierten Zeitplan in Betrieb ging.
- Mai 2026: Vietnam Eco-logical Plastic Joint Stock Company eröffnete am 28. Mai eine Fabrik im Industriepark Pho Noi A, Hung Yen, zur Herstellung von Kunststoffverpackungen für den Inlands- und Exportmarkt.
Vietnam Kunststoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Vietnam Kunststoffmarkt misst die jährlichen Tonnen an Kunststoffmaterial, die in Vietnam verbraucht werden. Derselbe Materialfluss wird nach Polymerfamilie, Verarbeitungstechnologie und Endverwendungsanwendung klassifiziert.
Ausschlüsse aus dem Umfang: Gummi, Textilien, Metalle, Glas, papierbasierte Substitute, separat verkaufte Nicht-Kunststoff-Additive, Kunststoffverarbeitungsmaschinen und separat verkaufte Verarbeitungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Traditionelle Kunststoffe
- Polyethylen
- Polypropylen
- Polystyrol
- Polyvinylchlorid
- Technische Kunststoffe
- Polyurethane
- Fluorpolymere
- Polyamide
- Polycarbonate
- Styrolcopolymere (ABS und SAN)
- Thermoplastische Polyester
- Sonstige technische Kunststoffe
- Biokunststoffe
- Traditionelle Kunststoffe
- Nach Technologie
- Blasformen
- Extrusion
- Spritzguss
- Sonstige Technologien
- Nach Anwendung
- Verpackung
- Elektro und Elektronik
- Bauwesen und Konstruktion
- Automobil und Transport
- Haushaltswaren
- Möbel und Bettwaren
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Das Nationale Statistikamt Vietnams liefert Indikatoren für Fertigungs-, Bau- und Industrieaktivitäten, die helfen, die nachgelagerte Nachfrage zu verfolgen, während Tabellen der Allgemeinen Zollabteilung Handelsströme von Kunststoffmaterialien zeigen. Die Brancheninformationen der Vietnam Plastics Association, berichtet in B&Companys Vietnam-Harzmarktüberblick, helfen dabei, den inländischen Verbrauch, die Versorgungsabhängigkeit und den Produktmix zu kontextualisieren. Die Zusammenfassung der Viet Nam Environment Agency zum Dekret 08/2022/ND-CP unterstützt die Überprüfung der Recyclingpflichten der Produzenten und Verpackungsvorschriften, und Unternehmenseinreichungen sowie Investorenmaterialien können Harzproduktion, Kapazität und Betriebsänderungen in Vietnam klären.
Jährliche Unternehmensberichte, öffentliche Investorenpräsentationen und seriöse vietnamesische Geschäftsberichterstattung können verwendet werden, um diese Indikatoren mit unternehmensspezifischen Produktions- und Investitionsinformationen gegenzuprüfen, wobei Handelsmengen vom inländischen Verbrauch getrennt gehalten werden. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Harzproduzenten und -importeure, Kunststoffverarbeiter, Verpackungs- und Industrieabnehmer sowie relevante Branchenspezialisten richten, die in Vietnam tätig sind, wobei die Befragten Unternehmensführung, Funktionsleiter und Manager umfassen. Ihre Erkenntnisse würden die Interpretationen aus Sekundärquellen zu Verbrauch, Produktmix, Verarbeitungswegen und Nachfragetreibern testen, während ungelöste Lücken protokolliert und gegen unabhängige Handels-, Produktions- und Unternehmensnachweise geprüft würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsebene: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt zunächst Vietnams gesamtes jährlich verbrauchtes Kunststoffmaterialvolumen und verteilt dieses Volumen dann auf Polymerfamilie, Formgebungstechnologie und Endverwendungsanwendung unter Verwendung von quellenberichteten Verbrauchsdaten, Harzversorgung und Importströmen, Verarbeiterproduktion oder -kapazität sowie Nachweisen zu nachgelagerten Aktivitäten wie Verpackungsnachfrage, Bauwesen, Elektronik und Fahrzeugproduktion. Ein Top-down-Nachfragemodell verwendet diese Indikatoren zur Erklärung und Prognose des Gesamtvolumens, mit Zeitreihenglättung, wo eine stabile historische Reihe existiert, und Szenarioanalyse, wo Politik, Rohstoffverfügbarkeit oder neue Verarbeitungskapazitäten den Pfad ändern könnten. Segmentanteile folgen berichteten Material- und Anwendungsmischungen und werden überprüft, sodass die Klassifikationen denselben Materialfluss beschreiben. Selektive Bottom-up-Prüfungen vergleichen Lieferanten- oder Importeur-Rollups und Stichproben von Verarbeitervolumen mal Auslastung mit dem Gesamtwert und vermeiden eine Doppelzählung von Material sowohl als Harzinput als auch als Fertigartikel. Wo Unternehmens- oder Kanalbeobachtungen unvollständig sind, dokumentieren Analysten die Lücke, begrenzen den relevanten Beitrag mit verfügbaren öffentlichen Nachweisen und behalten die Top-down-Schätzung bei, es sei denn, eine vertretbare Anpassung wird unterstützt. In Vietnam ansässige Branchenrespondenten können Annahmen auf Variablenebene überprüfen und fehlende Nachfragekanäle identifizieren, bevor Prognosen abgeschlossen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Verbrauchsschätzung gegen Harzimporte und inländisches Angebot, Verarbeiteraktivität, Endverwendungsindikatoren und Unternehmensoffenlegungen, während sie Einheitenkonsistenz, Überschneidungen, Jahres-zu-Jahres-Bewegungen und Segmentanteile auf Anomalien oder unerklärte Abweichungen prüfen. Ein zweiter Analyst überprüft Quellenherkunft, Berechnungen und gelöste Ausnahmen vor der Freigabe, und der leitende Analyst nimmt erneut Kontakt zu relevanten Quellen auf, wenn eine Diskrepanz wesentlich bleibt oder ein neues Kapazitäts-, Versorgungs- oder Regulierungsereignis einen Input verändert. Der Nachweissatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen geprüft und unmittelbar vor der Lieferung erneut überprüft.
Mordor Intelligence's Vietnam Kunststoffmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Vietnam Kunststoffmarkt misst die jährlichen Tonnen an Kunststoffmaterial, die in Vietnam verbraucht werden.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Ein Top-down-Nachfragemodell verwendet diese Indikatoren zur Erklärung und Prognose des Gesamtvolumens, mit Zeitreihenglättung, wo eine stabile historische Reihe existiert, und Szenarioanalyse, wo Politik, Rohstoffverfügbarkeit oder neue Verarbeitungskapazitäten den Pfad ändern könnten.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,9 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 11,7 Millionen Tonnen (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 15,8 % unter dem Wert dieses Berichts für 2027 von 13,9 Millionen Tonnen, 2 Jahre später. Seine Basisjahresschätzung für 2025 liegt vor dem Berichtsjahr und lässt das anschließende Verbrauchswachstum außerhalb dieser Beobachtung. |
| Regionales Beratungsunternehmen B | 11,2 Millionen Tonnen (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 19,4 % unter dem Wert dieses Berichts für 2027 von 13,9 Millionen Tonnen, 2 Jahre später. Die der Branchenvereinigung zugeschriebene Verbrauchsschätzung für 2025 liegt vor dem Berichtsjahr und lässt das anschließende Verbrauchswachstum außerhalb dieser Beobachtung. |
Mordor Intelligence's Analysten triangulieren die Verbrauchsschätzung gegen Harzimporte und inländisches Angebot, Verarbeiteraktivität, Endverwendungsindikatoren und Unternehmensoffenlegungen, während sie Einheitenkonsistenz, Überschneidungen, Jahres-zu-Jahres-Bewegungen und Segmentanteile auf Anomalien oder unerklärte Abweichungen prüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vietnam Kunststoffmarkt und wie lautet die Wachstumsprognose?
Die Größe betrug im Jahr 2026 12,83 Millionen Tonnen und soll von 13,9 Millionen Tonnen im Jahr 2027 auf 20,47 Millionen Tonnen bis 2032 wachsen, bei einem CAGR von 8,05 % im Zeitraum 2027–2032.
Welche Kräfte stützen die Kunststoffmaterialnachfrage in Vietnam?
Die Wertschöpfung im Bauwesen wuchs im Zeitraum Januar–September 2026 um 12,22 % im Jahresvergleich. In Quang Ninh produzierte und vertrieb das Thành Công Việt Hưng Werk im ersten Betriebsjahr, vom 26. März 2025 bis zum 26. März 2026, Škoda-Modelle.
Welche Anwendung führt die Kunststoffmaterialnutzung in Vietnam an?
Verpackungen hielten im Jahr 2026 einen Anteil von 50,54 % am Kunststoffmaterialvolumen und werden mit einem CAGR von 8,45 % im Zeitraum 2027–2032 als am schnellsten wachsend prognostiziert.
Welche Unternehmen sind wichtige Teilnehmer in Vietnams Kunststoffindustrie?
Zu den wichtigsten Teilnehmern zählen Vietnam National Industry - Energy Group, SCG Chemicals Public Company Limited, NSRP LLC, LyondellBasell Industries Holdings B.V. und Vinaplast.
Welche vorleistungsbezogene Herausforderung könnte vietnamesische Kunststoffverarbeiter einschränken?
Branchenberichte vom Mai 2025 bezifferten importierte Roh- und Hilfsstoffe auf 70 % der Kunststoffvorleistungen. Tien Phong Plastic meldete Ende März 2026 PVC-, HDPE- und PPR-Harzpreise, die mehr als 65 %, 69 % bzw. 57 % über ihren jeweiligen Durchschnittswerten von 2025 lagen.
Wie unterscheidet sich die Kunststoffverarbeitung zwischen Hanoi und Haiphong?
Hanois Pharaon-Betrieb meldete eine bewertete Jahresproduktion 2025 von 62.000 Tonnen für PVC-Innenverkleidungsmaterialien. Der Haiphong-Bodenbelagsbetrieb von Pha Le Plastics hatte im Jahr 2025 eine Jahreskapazität von rund 8,8 Millionen Quadratmetern.