
Tamaño y Cuota del Mercado de Vertebroplastia y Cifoplastia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
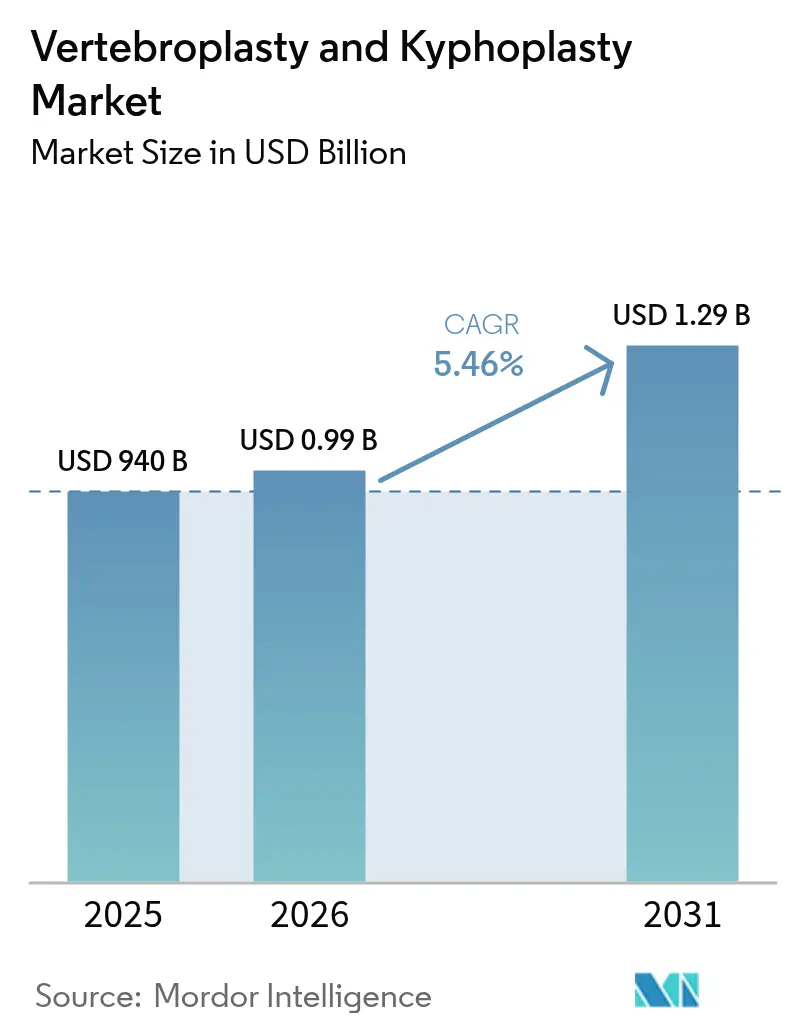
| Tamaño del Mercado (2026) | 0.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.29 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.46 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vertebroplastia y Cifoplastia por Mordor Intelligence
Se espera que el tamaño del mercado de vertebroplastia y cifoplastia crezca de USD 940 millones en 2025 a USD 991,32 millones en 2026 y se prevé que alcance USD 1,29 mil millones en 2031 a una CAGR del 5,46% durante 2026-2031. Esta expansión está impulsada por el aumento de las fracturas vertebrales por compresión osteoporótica en poblaciones envejecidas, la rápida adopción de procedimientos espinales mínimamente invasivos de atención ambulatoria diaria y la introducción constante de sistemas de navegación basados en IA y cementos óseos bioactivos que mejoran la precisión al tiempo que reducen el riesgo de complicaciones. Asia-Pacífico lidera el crecimiento con una CAGR del 6,65% hasta 2030 gracias a la rápida expansión de cohortes de adultos mayores y la alta prevalencia de osteoporosis, mientras que los centros quirúrgicos ambulatorios (ASCs) muestran el mayor impulso entre los usuarios finales con una CAGR del 6,28%, ya que los pagadores y los pacientes favorecen la atención ambulatoria rentable.
Conclusiones Clave del Informe
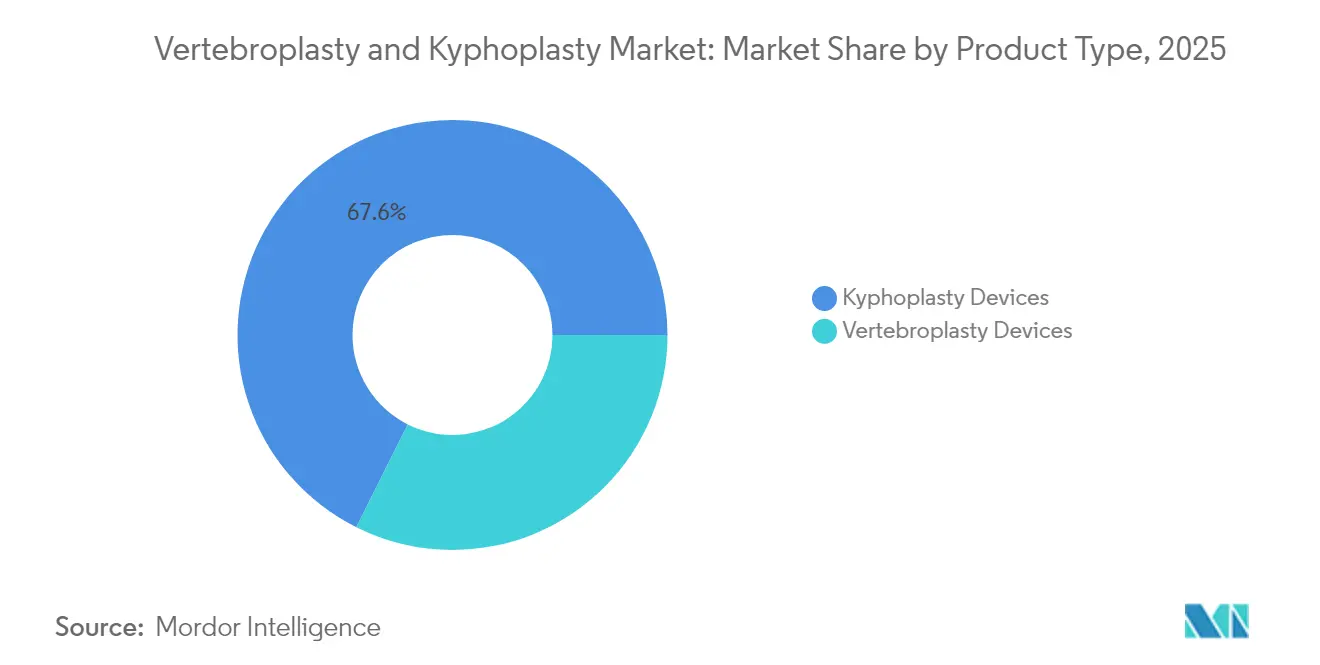
- Por tipo de producto, los dispositivos de cifoplastia representaron el 67,62% de la cuota del mercado de vertebroplastia y cifoplastia en 2025, y la misma categoría tiene previsto registrar la CAGR más rápida del 5,57% hasta 2031.
- Por material de cemento óseo, el polimetilmetacrilato (PMMA) representó el 71,74% de la cuota del tamaño del mercado de vertebroplastia y cifoplastia en 2025 y está previsto que crezca a una CAGR del 5,51% durante el período de previsión.
- Por aplicación, las fracturas vertebrales por compresión osteoporótica mantuvieron una cuota de ingresos del 58,02% en 2025, mientras que el tratamiento de metástasis espinales tiene previsto expandirse a una CAGR del 5,96% hasta 2031.
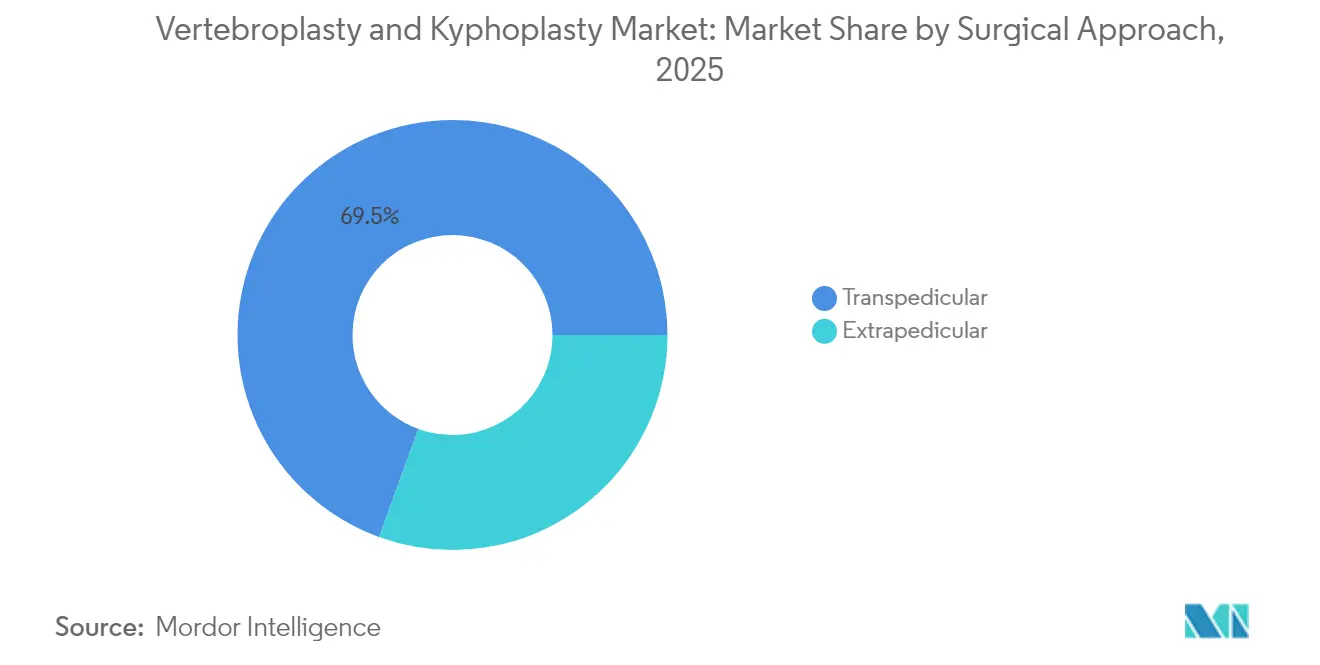
- Por enfoque quirúrgico, la técnica transpedicular capturó el 69,45% de la cuota del mercado de vertebroplastia y cifoplastia en 2025 y avanza a una CAGR del 5,55% hasta 2031.
- Por usuario final, los hospitales se mantuvieron dominantes con una cuota del 61,32% en 2025, mientras que los ASCs son el entorno de más rápido crecimiento, con una CAGR del 6,12% durante 2026-2031.
- Por geografía, América del Norte fue el mayor mercado regional en 2025; Asia-Pacífico tiene previsto expandirse a una CAGR del 6,56% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias y Perspectivas del Mercado Global de Vertebroplastia y Cifoplastia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de osteoporosis | +1.2% | Global, con mayor impacto en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Expansión de la demografía geriátrica | +1.0% | Global, concentrado en economías desarrolladas | Largo plazo (≥ 4 años) |
| Preferencia por cirugías espinales de atención ambulatoria diaria mínimamente invasivas | +0.8% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Guías clínicas de intervención temprana que recomiendan vertebroplastia/cifoplastia para fracturas osteoporóticas agudas | +0.6% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Navegación basada en IA y alineación robótica en la augmentación vertebral | +0.5% | América del Norte, Europa, mercados seleccionados de APAC | Mediano plazo (2-4 años) |
| Innovaciones en cementos óseos bioactivos, radiopacos y biodegradables | +0.4% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Osteoporosis
Más de 1,4 millones de fracturas vertebrales por compresión ocurren cada año[1]Kathleen H. Miao, "Diagnóstico Radiológico y Avances en Imagen de Fracturas Vertebrales por Compresión", Journal of Imaging, mdpi.com, y la osteoporosis afecta al 10-30% de las mujeres mayores de 40 años en Asia-Pacífico, impulsando un crecimiento constante de casos para los procedimientos de augmentación vertebral. Casi el 23% de los pacientes con fracturas osteoporóticas únicas desarrollan una desalineación sagital grave tras el tratamiento conservador, lo que promueve la intervención quirúrgica temprana. El impacto económico es evidente, ya que Brasil gastó más de BRL 288,9 millones en atención de osteoporosis para adultos mayores durante 2008-2010, lo que subraya las presiones de costos que favorecen los procedimientos definitivos que restauran la movilidad.
Expansión de la Demografía Geriátrica
Una quinta parte de las personas mayores de 70 años experimenta fracturas vertebrales por compresión osteoporótica, y un tercio desarrolla dolor crónico que a menudo requiere augmentación. El enfoque político de Japón en la esperanza de vida saludable eleva la demanda de reparación rápida de fracturas que permite la deambulación temprana y reduce los costos de discapacidad a largo plazo. La cifoplastia con balón puede permitir ponerse de pie y caminar en cuestión de horas[2]Brannan E. O'Neill, "Utilización de Vertebroplastia/Cifoplastia en el Tratamiento de Fracturas por Compresión: Tendencias Nacionales y Predictores", Neurospine, e-neurospine.org, ayudando a los sistemas de salud a gestionar la brecha de movilidad en las sociedades envejecidas.
Preferencia por Cirugías Espinales de Atención Ambulatoria Diaria Mínimamente Invasivas
La mayoría de los procedimientos de vertebroplastia y cifoplastia duran aproximadamente 30 minutos y ofrecen alivio del dolor al 90% de los pacientes, características ideales para el despliegue en ASCs. Los estudios reportan que tres cuartas partes de los pacientes tratados retoman los niveles de actividad previos a la fractura, mientras que las tasas de complicaciones se mantienen por debajo del 1%. La atención ambulatoria reduce los costos de las instalaciones, y Medicare reembolsa el CPT 22514 en aproximadamente USD 1.200-1.500, lo que crea un claro incentivo económico para trasladar el volumen de los hospitales a los ASCs.
Guías de Intervención Temprana que Favorecen la Augmentación Vertebral
Los ensayos aleatorizados demuestran resultados superiores de dolor y movilidad para la vertebroplastia frente al tratamiento conservador cuando se realiza dentro de las seis semanas posteriores a la fractura, lo que lleva a las sociedades médicas a recomendar la intervención temprana. Los datos alemanes ilustran las ganancias en calidad de vida, con pacientes de cifoplastia con balón que alcanzan puntuaciones EQ-5D de 0,44 frente a 0,25 para el manejo no quirúrgico. La imagen basada en IA ahora detecta fracturas de forma más temprana, acortando el ciclo de diagnóstico a tratamiento y reforzando las guías que abogan por una augmentación vertebral oportuna.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Plazos estrictos de aprobación de la FDA y la EU-MDR | -0.8% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reembolso inconsistente para la augmentación vertebral | -0.6% | Global, variable según la estructura del sistema de salud | Corto plazo (≤ 2 años) |
| Eventos adversos relacionados con el procedimiento | -0.4% | Global, con variación regional en los estándares de notificación | Largo plazo (≥ 4 años) |
| Volatilidad en la cadena de suministro del monómero de PMMA | -0.3% | Global, concentrado en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Plazos Estrictos de Aprobación de la FDA y la EU-MDR
Los fabricantes ahora enfrentan plazos de transición de la EU-MDR que se extienden hasta 2027-2028 para dispositivos de Clase III y ciertos dispositivos de Clase IIb, lo que alarga los ciclos de certificación y aumenta los costos de cumplimiento. En los EE. UU., los requisitos continuos de vigilancia poscomercialización derivados de preocupaciones pasadas sobre fugas de cemento añaden cargas de generación de datos que pueden ralentizar la ventaja de ser el primero en el mercado.
Reembolso Inconsistente para la Augmentación Vertebral
Medicare delega las normas de cobertura a las jurisdicciones locales, lo que crea variabilidad en la aprobación para situaciones clínicas idénticas, mientras que los pagadores privados suelen aplicar indicaciones más restrictivas y deniegan la sacroplastia, lo que complica los flujos de trabajo de facturación de los proveedores. En China, los costos promedio de hospitalización de CNY 35.906 (USD 5.122) para la augmentación vertebral pueden limitar el acceso de los pacientes de menores ingresos incluso cuando la prevalencia aumenta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Dispositivos de Cifoplastia Mantienen el Liderazgo
Los dispositivos de cifoplastia representaron el 67,62% de la cuota del mercado de vertebroplastia y cifoplastia en 2025 y se proyecta que aumenten a una CAGR del 5,57%. El enfoque restaura la altura vertebral antes de la inyección de cemento, reduciendo el riesgo de fuga y proporcionando reducciones en la escala analógica visual del dolor de 7,7 a 2,2. En comparación, la vertebroplastia sigue siendo esencial para la estabilización aguda, pero crece más lentamente. Se espera que el tamaño del mercado de vertebroplastia y cifoplastia para dispositivos de cifoplastia pase de USD 0,64 mil millones en 2025 a aproximadamente USD 0,88 mil millones en 2031 a la CAGR indicada, manteniendo su contribución dominante a los ingresos totales. El SpineJack de Stryker, capaz de una fuerza de expansión de 1.000 N, y los balones unipediculares de próxima generación ejemplifican cómo las mejoras de ingeniería refuerzan la preferencia clínica.
El enfoque competitivo se desplaza ahora hacia implantes híbridos que combinan los beneficios estructurales de la cifoplastia con los flujos de cemento al estilo de la vertebroplastia. Las primeras lecturas clínicas de los sistemas de punción autónomos sugieren que la velocidad y la precisión del procedimiento pueden mejorar aún más, apoyando una demanda sostenida de plataformas de dispositivos premium. Los actores emergentes demuestran que los ajustes de diseño bien orientados aún pueden ganar cuota de mercado a pesar de la presencia de grandes actores consolidados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material de Cemento Óseo: El PMMA se Mantiene Firme ante las Opciones Bioactivas
El PMMA retuvo el 71,74% de la cuota del mercado de vertebroplastia y cifoplastia en 2025 y registra una CAGR del 5,51%. El crecimiento de los productos a base de PMMA refleja su amplia familiaridad y fiabilidad mecánica. Las formulaciones recientes perfeccionan la temperatura de polimerización y la viscosidad para reducir la extrusión preservando al mismo tiempo la resistencia.
Al mismo tiempo, los cementos bioactivos están ganando un nicho apreciable. La hidroxiapatita sustituida con estroncio promueve la osteointegración, y los híbridos PMMA-CPC combinan la capacidad de soporte de carga con la resorción controlada. Aunque parten de una base pequeña, se espera que la categoría de "Otros Materiales" registre una CAGR más alta que el PMMA, impulsada por la demanda de los cirujanos de agentes biológicamente amigables que se unan al hueso esponjoso.
Por Aplicación: Las Fracturas Osteoporóticas Dominan; El Uso Oncológico se Dispara
Las fracturas vertebrales por compresión osteoporótica contribuyeron con el 58,02% de la cuota del mercado de vertebroplastia y cifoplastia, reflejando su ubicuidad en pacientes de edad avanzada. A pesar de su madurez, el número de procedimientos continúa escalando con el envejecimiento demográfico. El tamaño del mercado de vertebroplastia y cifoplastia vinculado a este segmento se expandirá de manera constante gracias a la intervención temprana impulsada por las guías clínicas.
La enfermedad espinal metastásica, con una CAGR proyectada del 5,96%, está ganando tracción a medida que la mejora en la supervivencia del cáncer aumenta las complicaciones esqueléticas. La augmentación proporciona estabilidad paliativa que apoya la continuación de la terapia sistémica, un valor reconocido por los oncólogos que ahora derivan a los pacientes de manera más temprana. Esta diversificación de indicaciones mejora los volúmenes procedurales generales más allá de los contextos puramente osteoporóticos.
Por Enfoque Quirúrgico: La Vía Transpedicular Sigue Siendo la Principal
El acceso transpedicular aportó el 69,45% de la cuota del mercado de vertebroplastia y cifoplastia en 2025, respaldado por una tasa de éxito en el alivio del dolor del 97,7%. Se beneficia de una anatomía favorable en las vértebras lumbares y torácicas inferiores y es preferido por muchos intervencionistas por sus trayectorias de aguja predecibles. Los métodos extrapediculares sirven para necesidades de nicho, como los segmentos torácicos medios donde las dimensiones del pedículo restringen la instrumentación. La navegación asistida por IA y la robótica están mejorando ambas vías, aunque la familiaridad con la técnica transpedicular sustenta su CAGR proyectada del 5,55%.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Dominan; Los ASCs Aceleran
Los hospitales contribuyeron con el 61,32% de los ingresos en 2025, gracias a la imagen integral, la anestesia y la atención perioperatoria. No obstante, el entorno sensible a los costos impulsa la migración de casos a los ASCs, que tienen previsto crecer a una CAGR del 6,12%. Los fuertes incentivos de los pagadores y la preferencia de los pacientes por el alta el mismo día alimentan esta transición. Los hospitales responden adoptando programas de eficiencia y añadiendo pabellones ambulatorios para mantener el volumen de pacientes.
Análisis Geográfico
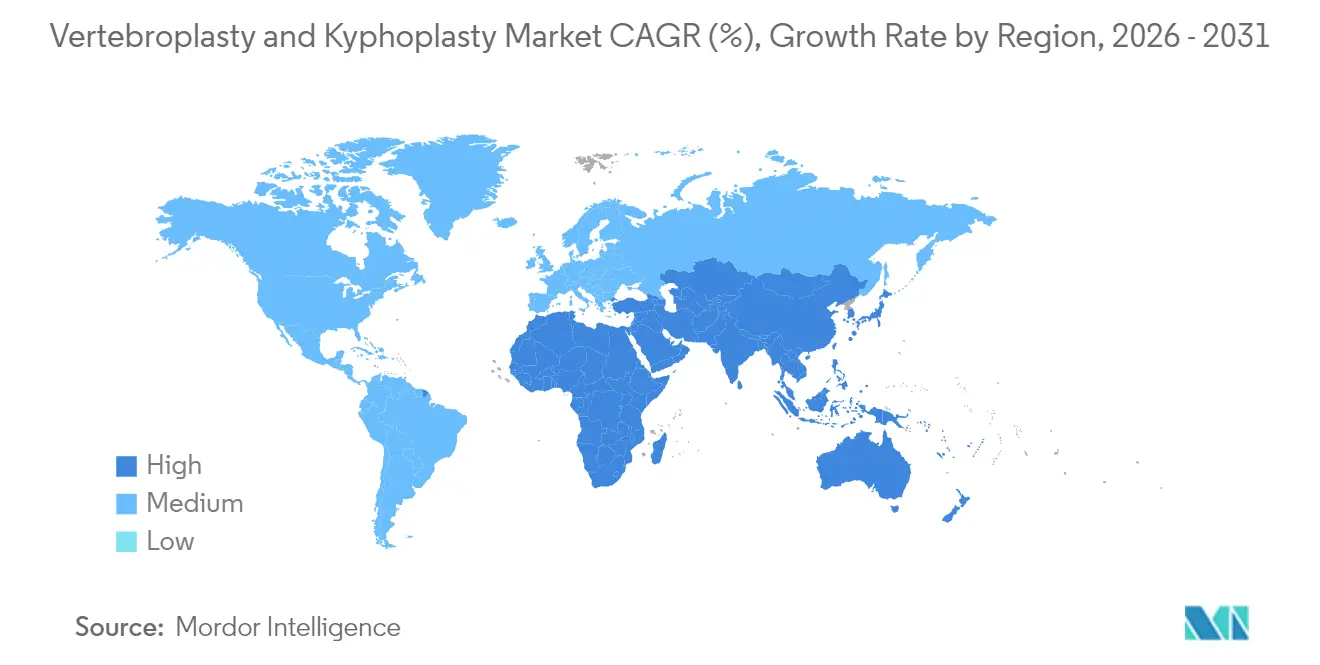
América del Norte sigue siendo el mayor territorio, respaldado por el reembolso de Medicare que promedia USD 1.200-1.500 por caso y la familiaridad clínica construida durante dos décadas de datos. La región avanza a una CAGR del 4,97% a medida que el envejecimiento demográfico continúa y la navegación asistida por IA gana aceptación clínica.
Asia-Pacífico, con la CAGR más rápida del 6,56%, se beneficia de la alta prevalencia de osteoporosis —52,8% en mujeres y 18,7% en hombres sometidos a cirugía de columna en China—, junto con el aumento del gasto en salud. Las campañas gubernamentales que enfatizan el envejecimiento activo y la reparación rápida de fracturas sustentan la adopción de procedimientos.
Europa ofrece una CAGR del 5,21%, impulsada por el envejecimiento de la población y la evidencia de calidad de vida que refuerza la adopción, aunque los costos de cumplimiento de la EU-MDR moderan los lanzamientos rápidos de productos. Oriente Medio y África y América del Sur van a la zaga, pero aún se expanden por encima del 6% a medida que los centros terciarios adoptan protocolos modernos de augmentación y los distribuidores locales de dispositivos desarrollan profundidad en los canales.

Panorama regulatorio
En Estados Unidos, los dispositivos de aumento vertebral y los cementos óseos asociados están regulados por la FDA. El cemento óseo para vertebroplastia se clasifica como dispositivo de Clase II bajo 21 CFR 888.3027 (controles especiales) y comúnmente se tramita a través de la vía 510(k). La guía de la FDA sobre consideraciones para ensayos clínicos de dispositivos de aumento vertebral determina las expectativas de evidencia en torno a temas de seguridad como la fuga de cemento y otros eventos adversos, lo que aumenta el énfasis en la vigilancia posterior a la comercialización y en una gestión de riesgos disciplinada en las carteras de los fabricantes.
En Europa, el Reglamento de Productos Sanitarios de la UE 2017/745 ha aumentado la carga de cumplimiento para los sistemas de aumento vertebral que interactúan con la columna vertebral. Muchos productos implantables de la categoría espinal se tratan bajo clasificaciones de mayor riesgo, lo que impulsa una evaluación clínica más rigurosa y una mayor participación de los organismos notificados. En China, la NMPA revisa directamente los registros de dispositivos de Clase III tanto para productos nacionales como importados, lo que hace que la planificación regulatoria y la preparación de la documentación local sean fundamentales para la entrada al mercado y las extensiones de línea. Los fabricantes también siguen los próximos requisitos del sistema de calidad, incluidos los cambios en las BPM de dispositivos médicos de China programados para entrar en vigor el 1 de noviembre de 2026.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores en el eslabón inicial de monómeros de PMMA y aditivos especializados, incluidos agentes radiopacos y modificadores de viscosidad, junto con metales y polímeros utilizados para cánulas, agujas, guías, balones y equipos de inflado. Estos insumos alimentan las actividades de formulación y llenado-terminado para los kits de cemento desechables, así como la fabricación de precisión para instrumentos de acceso y administración. Los sistemas de calidad suelen alinearse con la norma ISO 13485, con prácticas de ensamblaje en salas limpias para los productos finales.
En el eslabón final, la distribución está impulsada por grandes plataformas de tecnología médica y empresas especializadas en dispositivos que combinan consumibles con sistemas de capital de apoyo, incluida la integración de flujos de trabajo de mezcla, administración e imagenología. Las ventas suelen realizarse a través de los equipos de adquisiciones hospitalarias y, cada vez más, de centros quirúrgicos ambulatorios. La cadena es sensible a la volatilidad de las materias primas y la logística, incluida la variabilidad en el suministro de PMMA, lo que impulsa a los fabricantes hacia la diversificación de proveedores, la relocalización selectiva y una contratación más estricta con socios OEM/ODM para proteger los plazos de entrega de los kits de procedimiento.
Panorama Competitivo
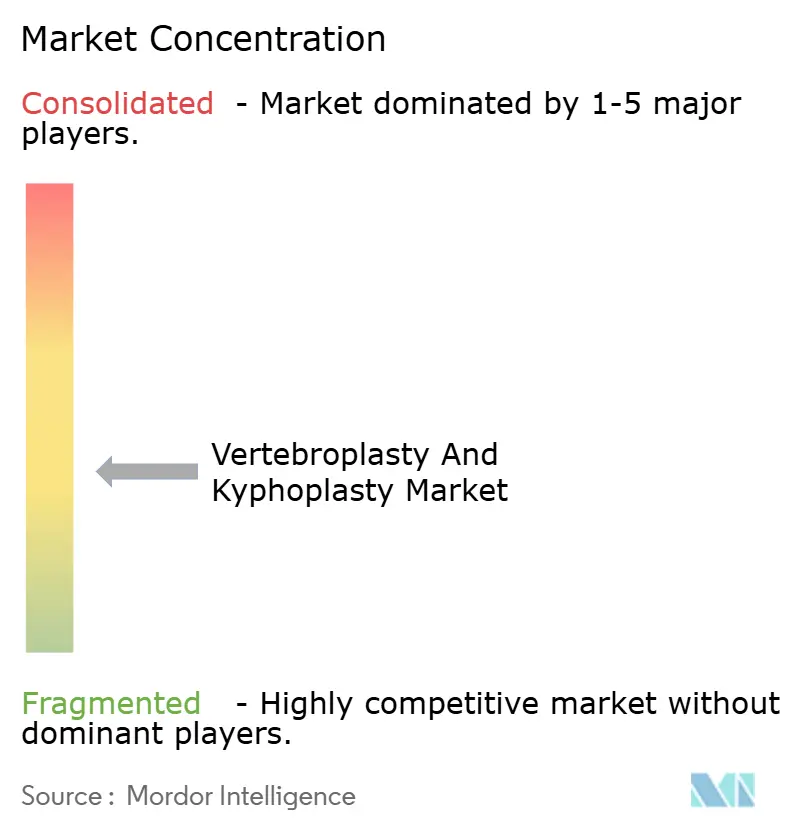
El mercado de vertebroplastia y cifoplastia está moderadamente fragmentado. Medtronic, Johnson & Johnson y VB Spine (tras su adquisición en 2025 de la unidad de columna de Stryker) encabezan el campo, aunque innovadores más pequeños como Amber Implants ilustran el potencial de disrupción continua.
Las prioridades estratégicas se centran en plataformas integradas que combinan cemento, hardware de entrega e imagen. Los conjuntos de navegación con IA que acortan las curvas de aprendizaje son factores diferenciadores que refuerzan el apalancamiento comercial en los comités de análisis de valor hospitalario.
Las hojas de ruta de productos también enfatizan cementos de próxima generación con aditivos radiopacos y bioactividad. Los estudios clínicos siguen siendo fundamentales; los pagadores exigen cada vez más resultados revisados por pares antes de ampliar la cobertura. El posicionamiento en exhibiciones ahora integra declaraciones de huella de carbono a medida que los equipos de adquisiciones añaden la sostenibilidad a su matriz de evaluación.
Líderes de la Industria de Vertebroplastia y Cifoplastia
Cardinal Health, Inc.
Johnson & Johnson Services, Inc.
Medtronic plc
Merit Medical Systems, Inc.
Stryker Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo una brecha en torno a la innovación en cementos y la simplificación de flujos de trabajo que respalda la adopción ambulatoria, donde los procedimientos suelen completarse en unos 30 minutos y se ajustan a los itinerarios de alta el mismo día. Las autorizaciones de la FDA para nuevas ofertas de cemento óseo espinal continúan renovando la competencia, y en enero de 2026 Xelite Biomed recibió la autorización de la FDA para su cemento óseo espinal SuperM-Fix (K251896, código de producto NDN). Esto fortalece el argumento comercial a favor de atributos diferenciados en el manejo del cemento, la radiopacidad y la mitigación de fugas dentro de los protocolos establecidos de aumento vertebral.
La principal oportunidad impulsada por la tecnología se centra en los enfoques de localización asistidos por computadora y navegados por robot. Estos buscan mejorar la precisión de la punción a la vez que reducen la fuga de cemento y la exposición a la radiación intraoperatoria, alineándose con las preocupaciones de los clínicos y los objetivos de eficiencia de las instalaciones. Esta dirección es coherente con el énfasis del informe en los sistemas de navegación impulsados por IA y los cementos de nueva generación, y también respalda la adopción en patologías complejas y fracturas relacionadas con oncología, donde la distribución precisa del cemento y la fijación estable son importantes para mantener la movilidad y permitir la continuidad de la terapia sistémica.
Desarrollos recientes del sector
- Marzo de 2026: Medtronic y Merit Medical Systems ampliaron su relación comercial mediante un acuerdo de distribución para el sistema ViaVerte autorizado por la FDA, mientras que Merit continuó suministrando a Medtronic las jeringas de inflado Kyphon Xpander. Esto fortalece el modelo de comercialización conjunta de Medtronic en flujos de trabajo adyacentes de columna mínimamente invasiva y dolor, y ayuda a asegurar la continuidad del suministro de consumibles, lo que también respalda el volumen de procedimientos de aumento vertebral.
- Octubre de 2025: Johnson and Johnson anunció su intención de separar su negocio de Ortopedia, DePuy Synthes, en una entidad independiente dentro de un plazo de 18 a 24 meses. Esta posible reestructuración afecta la forma en que se establecen las prioridades de capital y cartera en los segmentos adyacentes a la columna vertebral, y puede reconfigurar el posicionamiento competitivo de las ofertas de aumento vertebral incluidas en canales de ortopedia más amplios.
- Junio de 2024: Medtronic se asoció con Merit Medical Systems para comercializar el catéter de balón unipedicular Kyphon KyphoFlex para el tratamiento de fracturas vertebrales por compresión en Estados Unidos, con Merit encargándose de la fabricación y Medtronic liderando las ventas y la distribución. La asociación amplió el acceso a las herramientas de cifoplastia unipedicular y respaldó la venta combinada de balones, dispositivos de inflado y kits de procedimiento asociados a través de una red de distribución de columna ya establecida.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos generados por los productos utilizados para realizar el aumento vertebral percutáneo, que abarca los procedimientos de vertebroplastia y cifoplastia para tratar fracturas vertebrales por compresión dolorosas en entornos de atención habitual.
Exclusiones de alcance: excluimos de este dimensionamiento los implantes de fusión espinal abierta, los injertos biológicos, los stents del cuerpo vertebral y las terapias no quirúrgicas para el dolor.
Descripción general de la segmentación
- Por Tipo de Producto
- Dispositivos de Vertebroplastia
- Dispositivos de Cifoplastia
- Por Material de Cemento Óseo
- Polimetilmetacrilato (PMMA)
- Cemento de Fosfato de Calcio (CPC)
- Otros Materiales
- Por Aplicación
- Fracturas Vertebrales por Compresión Osteoporótica
- Metástasis Espinales
- Otras Aplicaciones
- Por Enfoque Quirúrgico
- Transpedicular
- Extrapedicular
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios (ASCs)
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la estructura inicial del modelo y mantener la coherencia de los insumos entre países. Nos basamos en estadísticas de salud pública y referencias clínicas para dimensionar la población de demanda relacionada con las fracturas vertebrales por compresión y hacer seguimiento de su evolución con el envejecimiento.
Las fuentes habituales incluyeron publicaciones de los CDC y CMS, estadísticas de salud de la OCDE, tablas de datos de la OMS, y artículos revisados por pares en revistas como The Spine Journal y The Journal of Bone and Mineral Research. También utilizamos informes anuales de empresas, folletos de productos y cobertura de prensa de reputación para verificar las tendencias de adopción en hospitales y centros ambulatorios. Cuando los datos públicos eran escasos, utilizamos acceso de pago a los estados financieros de las empresas y una base de datos de patentes para verificar cruzadamente la actividad de los productos y la dirección estimada de los ingresos. Estas fuentes documentales son solo ilustrativas, y revisamos muchas otras referencias públicas y de pago para recopilar, validar y aclarar los insumos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas breves con cirujanos de columna, radiólogos intervencionistas, equipos de adquisiciones y expertos del canal que observan los patrones de pedidos de kits de cemento, balones y sistemas relacionados. Este paso se utilizó para confirmar la combinación de procedimientos, el uso típico de kits por caso, el momento del traslado a entornos ambulatorios y las diferencias a nivel país en el reembolso y la selección de pacientes. Luego reconciliamos las brechas que dejaron los conjuntos de datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos ejecutivos: 16% | APAC: 47% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 49% | América: 19% |
Dimensionamiento y previsión de mercado
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo que reconstruye la demanda a partir de la población de pacientes tratados, y luego convierte esa población en ingresos por producto utilizando insumos realistas de procedimientos y precios. Estimamos la carga de fracturas vertebrales por compresión, la proporción que se vuelve sintomática y se trata, y la división entre vertebroplastia y cifoplastia dentro de la atención mínimamente invasiva. Luego aplicamos los kits y dispositivos típicos utilizados por procedimiento.
Para mantener los totales fundamentados, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, incluidos rangos de precio de venta promedio muestreados para kits de cemento y sistemas de balón, verificaciones de compras hospitalarias y dirección de ingresos del lado de los proveedores por región. Los insumos clave del modelo incluyeron los volúmenes de procedimientos por entorno (hospital frente a ambulatorio), el consumo de kits de cemento por caso, las tasas de uso de balones, la dinámica de reembolso por país y el ritmo de traslado a entornos ambulatorios. La previsión utilizó un análisis de escenarios vinculado a las opiniones de expertos sobre adopción, estabilidad de precios y percepción de las guías clínicas, y la curva final se ajustó solo cuando los escenarios y las señales documentales coincidían. Cuando faltaban detalles de abajo hacia arriba para países más pequeños, las proporciones se extendieron utilizando mercados comparables con una mezcla de edad y penetración de entornos de atención similares, y luego se verificaron nuevamente mediante entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones que buscan coherencia interna y señales del mundo real. Comparamos los procedimientos implícitos por cada 100,000 habitantes, las proporciones de kits por procedimiento y los patrones de crecimiento regional frente a indicadores independientes, y se investiga cualquier valor atípico antes de la aprobación final.
Un segundo analista revisa la lógica del modelo y los supuestos principales. También volvemos a contactar a las fuentes cuando un insumo clave cambia de manera significativa o cuando una región muestra un salto inesperado. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos importantes, como cambios en el reembolso, retiros importantes de productos o desaceleraciones repentinas en los procedimientos. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Comparación del tamaño del mercado de vertebroplastia y cifoplastia de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la vertebroplastia y la cifoplastia pueden diferir incluso cuando el tema suena idéntico, porque los autores no siempre contabilizan las mismas líneas de ingresos, o aplican distintos momentos temporales para precios y volúmenes. Las diferencias también surgen cuando los ingresos por procedimientos se mezclan con los ingresos por dispositivos, o cuando se agrupan productos de aumento vertebral adyacentes.
Una brecha común es la expansión del alcance hacia cestas más amplias de intervención en la columna, que pueden incorporar stents u otras líneas de dispositivos para fracturas y elevar el total. Algunas estimaciones también se apoyan en supuestos optimistas de crecimiento de procedimientos sin vincularlos con las limitaciones de reembolso y de entorno de atención, y luego proyectan esos supuestos hacia adelante utilizando una única tasa de crecimiento. En contraste, Mordor Intelligence limita el conteo a kits de cemento, balones, agujas de acceso, bombas de inflado y sistemas de capital de apoyo utilizados para el aumento vertebral percutáneo, y excluye los implantes de fusión abierta, los injertos biológicos, los stents del cuerpo vertebral y las terapias no quirúrgicas para el dolor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,99 mil millones de USD (2026) | |
| Editorial Global A | 1,38 mil millones de USD (2025) | Utiliza un enfoque más amplio de ingresos por procedimiento y una ventana de previsión más larga, y las reglas de inclusión en torno a materiales y entornos clínicos no se separan claramente de los ingresos por dispositivos, lo que puede inflar el total a corto plazo. |
| Editorial del Sector B | 0,94 mil millones de USD (2025) | Presenta el dimensionamiento como una visión de dispositivos con transparencia limitada sobre cómo se tratan los sistemas de capital frente a los desechables, y los supuestos de progresión de precios no se muestran por región, lo que puede modificar la cifra del año base. |
La dispersión entre las fuentes proviene principalmente de qué se cuenta y de cómo se traducen la intensidad de los procedimientos y los precios en ingresos por geografía. Al mantener los insumos vinculados al volumen de fracturas tratadas, el uso de kits y bandas de precios realistas que pueden verificarse en entrevistas, el tamaño del mercado sigue siendo rastreable y más fácil de replicar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el principal impulsor detrás de la adopción hospitalaria de sistemas de augmentación vertebral guiados por IA?
Los hospitales están adoptando la navegación guiada por IA porque acorta el tiempo de punción, mejora la precisión de la colocación del cemento y reduce las complicaciones relacionadas con las fugas, lo que conduce a mejores resultados para los pacientes y menos revisitas.
¿Por qué los centros quirúrgicos ambulatorios están ganando volumen de vertebroplastia y cifoplastia respecto a los hospitales?
Los ASCs combinan tiempos de procedimiento más cortos con el alta el mismo día, ofreciendo a los médicos remitentes un entorno rentable al tiempo que brindan a los pacientes una recuperación más rápida en un ambiente de menor complejidad asistencial.
¿Cómo reformulan los cementos óseos bioactivos las elecciones de los cirujanos?
Las nuevas formulaciones enriquecidas con aditivos osteoconductores fomentan la unión ósea y reducen la inflamación postoperatoria, lo que lleva a muchos especialistas en columna vertebral a alejarse del PMMA convencional en casos elegibles.
¿Qué impacto tendrá la Regulación de Dispositivos Médicos de la UE en los lanzamientos de dispositivos en este campo?
Las evaluaciones de conformidad extendidas y la mayor vigilancia poscomercialización bajo la EU-MDR están alargando los ciclos de aprobación, lo que lleva a los fabricantes a presentar con antelación evidencia clínica y datos de gestión de riesgos antes del lanzamiento.
¿Cómo está cambiando el panorama competitivo tras la desinversión de la división de columna de Stryker?
La venta creó un nuevo actor de mediano nivel de gran envergadura, intensificando la rivalidad por implantes diferenciados y acelerando las asociaciones entre proveedores de imagen, navegación y cemento que buscan ofertas agrupadas.
¿Qué indicación clínica está experimentando la adopción procedural más rápida más allá de la osteoporosis?
La estabilización vertebral para metástasis espinales está aumentando rápidamente a medida que los oncólogos incorporan la augmentación para controlar el dolor y mantener la integridad estructural durante la terapia sistémica contra el cáncer.
Última actualización de la página el:



