
Tamaño y Participación del Mercado de Dispositivos Médicos Reprocesados de EE. UU.
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.22 % |
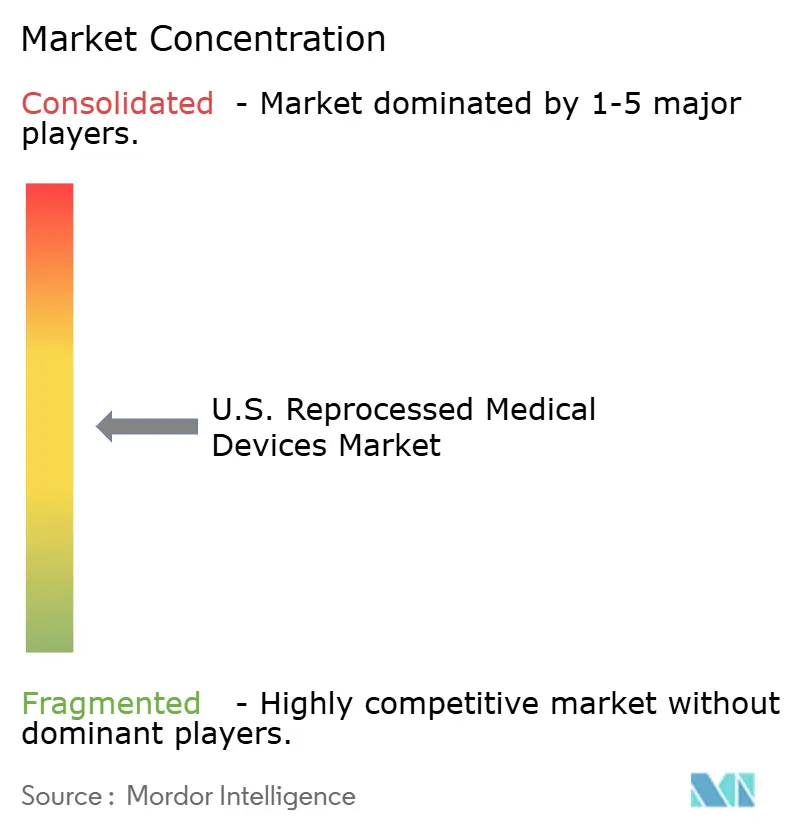
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Médicos Reprocesados de EE. UU. por Mordor Intelligence
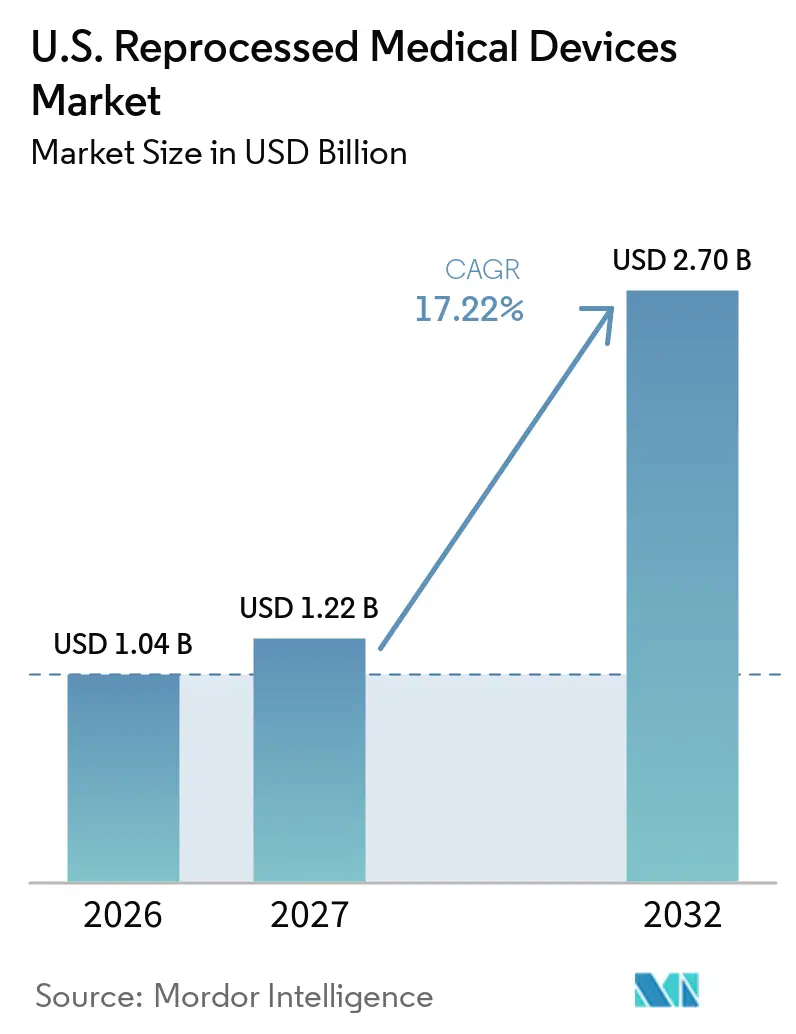
El tamaño del Mercado de Dispositivos Médicos Reprocesados de EE. UU. fue valorado en 1,04 mil millones de USD en 2026 y se estima que crecerá desde 1,22 mil millones de USD en 2027 hasta alcanzar los 2,70 mil millones de USD en 2032, a una CAGR del 17,22% durante el período de pronóstico (2027-2032).
Los hospitales de los Estados Unidos están integrando cada vez más los dispositivos médicos reprocesados en sus estrategias de cadena de suministro. Este enfoque reduce los costos de los procedimientos, minimiza los residuos y mejora la planificación presupuestaria en todos los departamentos. En 2025, la AMDR informó que las empresas miembro vendieron 39.387.336 dispositivos de un solo uso reprocesados a 11.458 instalaciones sanitarias, generando 495,5 millones de USD en ahorros hospitalarios y reflejando una adopción generalizada en todo el país. El mercado de dispositivos médicos reprocesados de los Estados Unidos también se está beneficiando de acciones legales contra las prácticas antireprocesamiento y de las ampliaciones de autorizaciones de la FDA, que están aumentando la gama de dispositivos considerados para su reutilización. Innovative Health señaló que los fallos judiciales favorables y las medidas de cumplimiento relacionadas con los catéteres de electrofisiología están creando oportunidades para los reprocesadores independientes en categorías de alto valor.
Conclusiones Clave del Informe
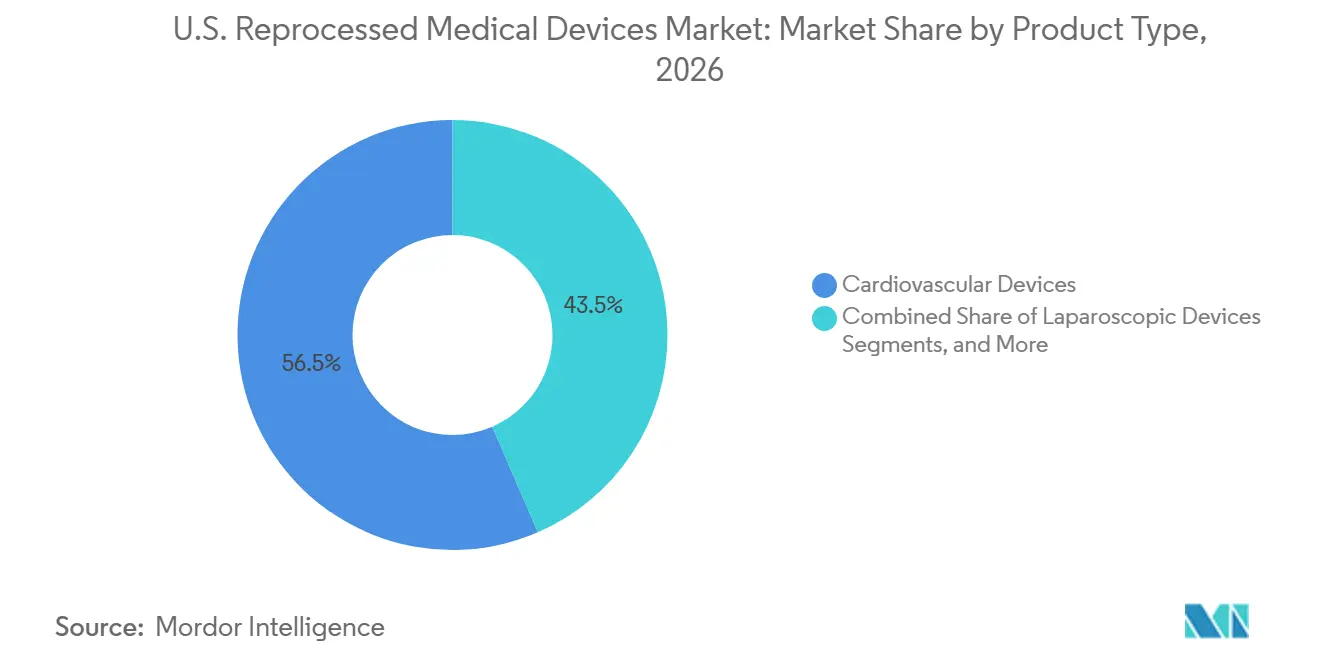
- Por tipo de producto, los dispositivos cardiovasculares tuvieron una participación del 56,50% en 2026, mientras que se proyecta que los dispositivos laparoscópicos crezcan a una CAGR del 18,20% de 2027 a 2032.
- Por modelo de reprocesamiento, el reprocesamiento comercial y por terceros capturó una participación del 84,12% en 2026, y se proyecta que el mismo segmento se expanda a una CAGR del 18,99% hasta 2032.
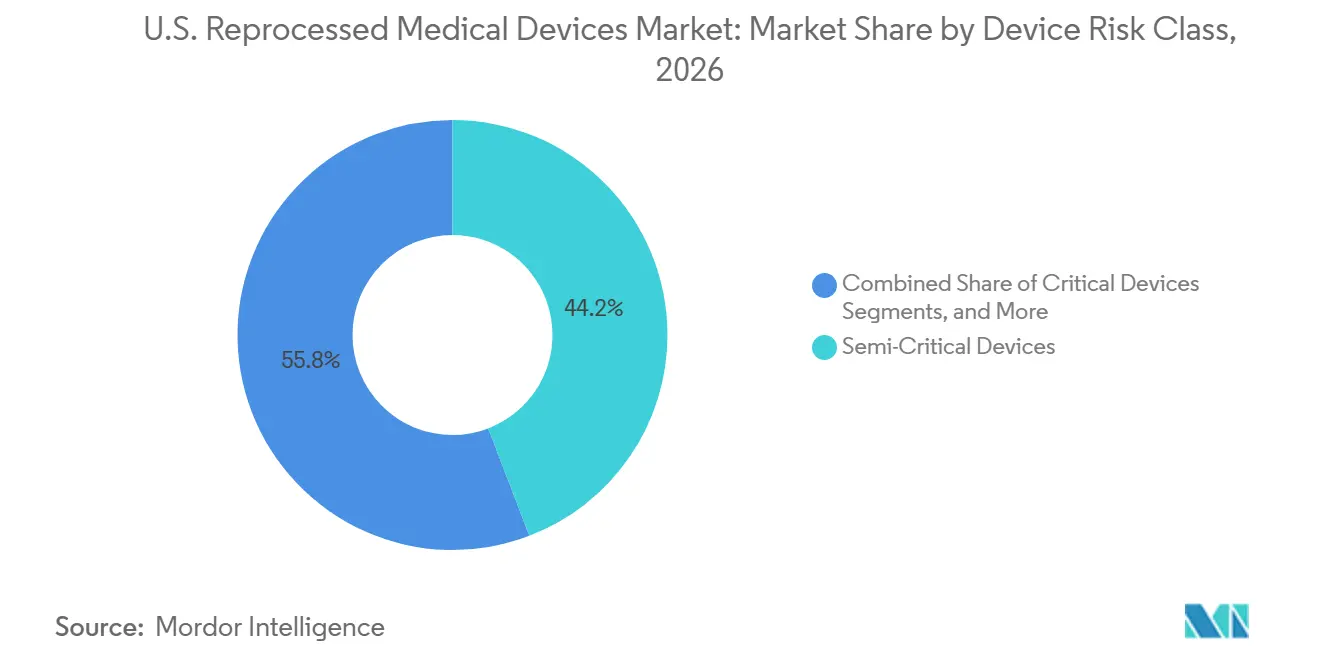
- Por clase de riesgo del dispositivo, los dispositivos semicríticos lideraron con una participación del 44,18% en 2026, mientras que se prevé que los dispositivos críticos registren la CAGR más rápida del 19,34% durante 2027 a 2032.
- Por aplicación clínica, la cardiología y la electrofisiología representaron el 40,25% de la participación en 2026, mientras que se proyecta que la gastroenterología crezca a una CAGR del 19,25% hasta 2032.
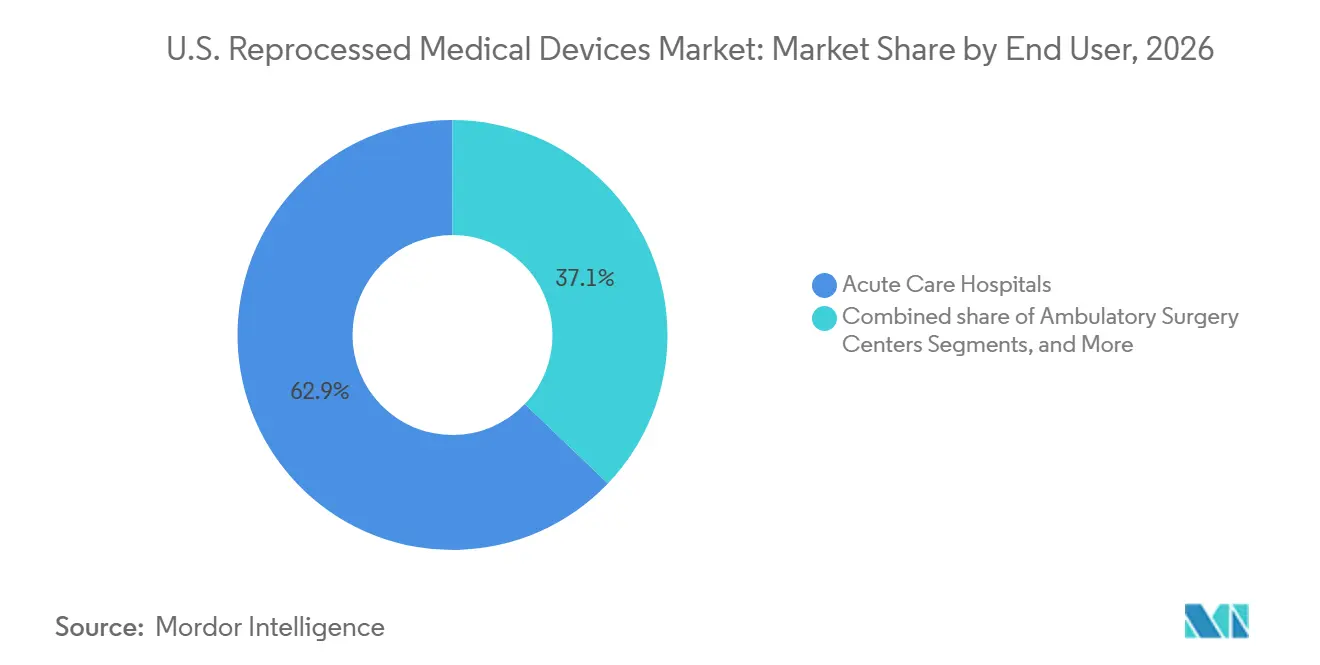
- Por usuario final, los hospitales de atención aguda dominaron con una participación del 62,86% en 2026, mientras que se prevé que los centros de cirugía ambulatoria se expandan a una CAGR del 20,90% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Dispositivos Médicos Reprocesados de EE. UU.
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Contención de costos de suministro hospitalario y ahorros recurrentes por procedimiento | +3.0% | Nacional, más pronunciado en los sistemas de salud integrados del Noreste y el Medio Oeste | Corto plazo (≤ 2 años) |
| Aumento de los volúmenes de procedimientos cardiovasculares y de electrofisiología | +2.8% | Nacional, mayor densidad de procedimientos en los mercados metropolitanos del Noreste, Sureste y Costa Oeste | Mediano plazo (2-4 años) |
| Objetivos de reducción de residuos y descarbonización del sistema de salud | +2.5% | Nacional, adopción impulsada por el mandato más fuerte en California, Nueva York y los estados de Nueva Inglaterra | Mediano plazo (2-4 años) |
| Expansión de categorías autorizadas por la FDA que aumenta la confianza de los compradores | +2.0% | Nacional, adopción temprana concentrada en centros médicos académicos y grandes sistemas de salud integrados | Mediano plazo (2-4 años) |
| Migración a centros de cirugía ambulatoria que aumenta la demanda de dispositivos invasivos de menor costo | +1.8% | Nacional, más agudo en los estados del Cinturón Solar con rápida expansión de instalaciones de centros de cirugía ambulatoria | Corto plazo (≤ 2 años) |
| Trazabilidad digital que fortalece la selección de reprocesadores | +1.2% | Nacional, adopción más rápida en grandes sistemas de salud urbanos con infraestructura de historia clínica electrónica madura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Contención de Costos de Suministro Hospitalario y Ahorros Recurrentes por Procedimiento
Las presiones de costos hospitalarios siguen siendo un impulsor clave en el mercado de dispositivos médicos reprocesados de los Estados Unidos, ya que los equipos de compras pueden evaluar los impactos presupuestarios caso por caso en lugar de durante las revisiones anuales. En 2025, la AMDR informó que los reprocesadores miembro ahorraron a los hospitales 495,5 millones de USD, convirtiendo el reprocesamiento en una estrategia crítica para los equipos financieros bajo presión de márgenes. Estos ahorros son recurrentes, ya que los ciclos de reutilización autorizados permiten reducciones de costos repetidas dentro del mismo período fiscal.[1] En 2024, Innovative Health señaló un aumento del 50% en los laboratorios de electrofisiología que ahorran más de 1 millón de USD anuales mediante el reprocesamiento, con un aumento promedio del 17% en los ahorros de los laboratorios asociados debido a las nuevas autorizaciones de la FDA. Este cambio está llevando a los hospitales a tratar el reprocesamiento como una estrategia de adquisición central en lugar de una iniciativa opcional.
Aumento de los Volúmenes de Procedimientos Cardiovasculares y de Electrofisiología
El aumento de los volúmenes de procedimientos cardiovasculares y de electrofisiología está impulsando el mercado de dispositivos médicos reprocesados de los Estados Unidos, ya que estas especialidades dependen en gran medida de productos costosos de un solo uso. Los procedimientos de fibrilación auricular han crecido a casi un 17% anual, con costos de dispositivos que alcanzan los 2,5 mil millones de USD anuales.[2] Los altos volúmenes de casos amplían los ahorros, ya que el reprocesamiento de un solo catéter de ecocardiografía intracardíaca puede reducir los costos unitarios de 3.500 USD a 1.400–1.750 USD en programas de alto volumen. Un sistema de salud de 49 hospitales logró 4,9 millones de USD en ahorros durante cuatro años mientras desviaba más de 19.000 libras de residuos, reforzando los beneficios financieros y operativos del reprocesamiento en laboratorios de alto rendimiento.[3]
Reducción de Residuos y Objetivos de Descarbonización del Sistema de Salud
Los objetivos de sostenibilidad hospitalaria están acelerando el mercado de dispositivos médicos reprocesados de los Estados Unidos, con un enfoque a nivel de junta directiva en el impacto ambiental. Se ha demostrado que el reprocesamiento reduce las emisiones de gases de efecto invernadero en un 41%, reduce la huella de carbono de las mangas de compresión en un 40% y reduce los costos de eliminación de residuos en un 90%. La AMDR informó que las actividades de sus miembros en 2025 eliminaron emisiones equivalentes a 6,38 millones de galones de gasolina. La combinación de ahorro de costos y reducción de residuos es cada vez más convincente para los responsables de la toma de decisiones. En 2024, 3.773 instalaciones sanitarias fueron reconocidas por su liderazgo en sostenibilidad, desviando colectivamente 5 millones de libras de residuos, alineando el reprocesamiento con la responsabilidad tanto de compras como medioambiental.
Expansión de Categorías Autorizadas por la FDA que Aumenta la Confianza de los Compradores
La expansión de las categorías de dispositivos autorizadas por la FDA está impulsando la confianza de los compradores en el mercado de dispositivos médicos reprocesados de los Estados Unidos. Innovative Health logró su 50.ª autorización de la FDA en enero de 2026, incluidos usos ampliados para el Introductor Dirigible Agilis NxT de Abbott, promediando una aprobación cada 10 semanas durante la última década. Esta vía regulatoria consistente tranquiliza a los equipos de adquisiciones y apoya la adopción en categorías que antes se consideraban demasiado complejas para su reutilización. Restore Robotics reforzó aún más la confianza en 2025 al obtener la autorización para la refabricación del ampliamente utilizado instrumento da Vinci Xi, demostrando el potencial del reprocesamiento en categorías previamente inexploradas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Tácticas de diseño y contratación antireprocesamiento de los fabricantes de equipos originales | -1.8% | Nacional, más agudo en centros académicos y especializados con profundas relaciones clínicas con los fabricantes de equipos originales | Mediano plazo (2-4 años) |
| Carga de validación de la FDA y del sistema de calidad | -1.5% | Nacional, impacto desproporcionado en los reprocesadores regionales e independientes fuera de los principales mercados metropolitanos | Largo plazo (≥ 4 años) |
| Fricción en la percepción de los médicos y en el comité de análisis de valor | -1.2% | Nacional, más persistente en centros de alto volumen cardíaco y ortopédico con vínculos clínicos establecidos con los fabricantes de equipos originales | Mediano plazo (2-4 años) |
| Bajo rendimiento de retorno y complejidad de rotación para catéteres avanzados | -1.0% | Nacional, mayor impacto en las categorías de dispositivos de cardiología e intervencionismo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tácticas de Diseño y Contratación Antireprocesamiento de los Fabricantes de Equipos Originales
En el mercado de dispositivos médicos reprocesados de los Estados Unidos, los fabricantes de equipos originales aprovechan su escala y poder contractual para obstaculizar la adopción de dispositivos reprocesados, a pesar de la demanda de soluciones rentables. Tácticas como las prácticas de agrupación, los controles de software y el soporte selectivo crean barreras para los hospitales que buscan opciones reprocesadas. Aunque los veredictos legales contra Medtronic y Biosense Webster en 2026 marcaron un cambio en el abordaje de las prácticas anticompetitivas, los desafíos comerciales y las estrategias cambiantes de los fabricantes de equipos originales continúan ralentizando la penetración del mercado en categorías de dispositivos de alto valor.
Carga de Validación de la FDA y del Sistema de Calidad
El cumplimiento normativo sigue siendo un desafío significativo en el mercado de dispositivos médicos reprocesados de los Estados Unidos, ya que los reprocesadores deben cumplir con estrictos estándares de limpieza, esterilización y documentación sin las ventajas de diseño de los fabricantes de equipos originales. Los operadores más grandes gestionan estas exigencias aprovechando su escala, mientras que las empresas más pequeñas luchan con recursos limitados. El dominio de los reprocesadores de terceros con redes nacionales refleja la necesidad de un volumen consistente para sostener las inversiones en cumplimiento y las capacidades de ingeniería. Esta dinámica apoya el crecimiento del mercado, pero ralentiza la expansión de la cartera y limita la capacidad de las empresas más pequeñas para escalar operaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Dispositivos Cardiovasculares Anclan los Ingresos Mientras Crece la Adopción Laparoscópica
En 2026, los dispositivos cardiovasculares representaron el 56,50% de la participación del mercado de dispositivos médicos reprocesados de los Estados Unidos, impulsados por el alto valor unitario de los catéteres de electrofisiología y una larga trayectoria de reprocesamiento en laboratorios cardíacos. Los administradores se benefician de ahorros significativos en electrofisiología, ya que el reprocesamiento reduce los costos de los procedimientos en casi un 30%, lo que convierte a los dispositivos cardiovasculares en un motor clave de ingresos a medida que los hospitales amplían los programas de reutilización.
Los dispositivos ortopédicos y de artroscopia, junto con los productos de cirugía general, ocuparon posiciones intermedias debido a sus diseños repetibles y flujos de trabajo de recolección eficientes. Se proyecta que los dispositivos laparoscópicos crezcan a una CAGR del 17,20% de 2027 a 2032, respaldados por el cambio hacia entornos ambulatorios donde la eficiencia en costos es crítica, alineándose con la necesidad de soluciones asequibles sin interrumpir los flujos de trabajo quirúrgicos.

Por Modelo de Reprocesamiento: Los Operadores Comerciales de Terceros Definen la Estructura Central
El reprocesamiento comercial y por terceros dominó el mercado de dispositivos médicos reprocesados de los Estados Unidos en 2026, con una participación del 84,12%, lo que refleja la preferencia por la escala, la logística y la experiencia regulatoria. Los grandes operadores gestionan la recolección, validación y cumplimiento normativo de manera eficiente, ofreciendo ventajas de costos e información operativa que los programas más pequeños no pueden igualar.
Este modelo se beneficia del procesamiento de grandes volúmenes, lo que permite mejoras basadas en datos en la gestión de calidad y ciclos. Con una CAGR proyectada del 18,99% de 2027 a 2032, la externalización sigue siendo el enfoque preferido a medida que los hospitales priorizan la reducción de riesgos y la simplicidad administrativa junto con los dispositivos reprocesados.
Por Clase de Riesgo del Dispositivo: Los Dispositivos Semicríticos Lideran Mientras los Dispositivos Críticos Ganan Terreno
Los dispositivos semicríticos tuvieron una participación del 44,18% en 2026, respaldados por sistemas de reprocesamiento establecidos para instrumentos gastrointestinales, urológicos y de neumología. Los dispositivos no críticos contribuyen con un volumen significativo, sirviendo como puntos de entrada para hospitales nuevos en el reprocesamiento, facilitando la adaptación del personal a programas de reutilización más amplios.
Se espera que los dispositivos críticos crezcan a una CAGR del 19,34% de 2027 a 2032, impulsados por la mayor confianza de los hospitales en productos complejos con registros de autorización comprobados. Los avances en las autorizaciones de la FDA y las aprobaciones de remanufactura indican que la reutilización de dispositivos críticos se está expandiendo hacia plataformas quirúrgicas anteriormente desafiantes.
Por Aplicación Clínica: Cardiología y Electrofisiología se Mantienen como las Más Grandes Mientras la Gastroenterología Crece Rápidamente
La cardiología y la electrofisiología representaron el 40,25% del mercado de dispositivos médicos reprocesados de los Estados Unidos en 2026, impulsadas por los altos costos unitarios y el importante potencial de ahorro en laboratorios de alto volumen. Los hospitales que logran reducciones de costos significativas a través del reprocesamiento destacan el atractivo económico de estas aplicaciones.
Las aplicaciones de cirugía general y ortopedia le siguieron debido a los instrumentos estandarizados que agilizan la recolección y la reutilización. Se proyecta que la gastroenterología crezca a una CAGR del 19,25% de 2027 a 2032, respaldada por el aumento de la demanda de procedimientos y la infraestructura de reprocesamiento automatizado existente, lo que permite una adopción más fluida en comparación con otras categorías.
Por Usuario Final: Los Hospitales de Atención Aguda Lideran Mientras los Centros de Cirugía Ambulatoria Registran el Crecimiento Más Rápido
Los hospitales de atención aguda tuvieron una participación del 62,86% en 2026, impulsados por los altos volúmenes de dispositivos, la diversidad de servicios clínicos y la capacidad de evaluar los ahorros de costos a largo plazo. Los grandes sistemas de salud se benefician de programas de recolección en múltiples sitios que mejoran la logística y estandarizan los protocolos de reutilización.
Las instalaciones gubernamentales siguen siendo subutilizadas a pesar de su importante potencial, mientras que se proyecta que los centros de cirugía ambulatoria crezcan a una CAGR del 20,90% de 2027 a 2032. Este crecimiento refleja la sensibilidad al costo de la atención ambulatoria, posicionando a los centros de cirugía ambulatoria como un canal de crecimiento clave para los reprocesadores comerciales.
Análisis Geográfico
El Noreste es el clúster regional más maduro en el mercado de dispositivos médicos reprocesados de los Estados Unidos debido a sus densas redes hospitalarias, los principales centros médicos académicos y los equipos de adquisiciones con experiencia en revisiones formales de análisis de valor. Instituciones como Massachusetts General, NewYork-Presbyterian y Penn Medicine influyen en una adopción más amplia, ya que los programas clínicos en grandes sistemas de enseñanza a menudo impactan a los hospitales comunitarios afiliados.
California lidera el Oeste en la configuración del mercado de dispositivos médicos reprocesados de los Estados Unidos al vincular las decisiones de adquisición con los informes ambientales y los avances en flujos de trabajo digitales. Los sistemas urbanos del estado fueron de los primeros en adoptar programas que integran reutilización, trazabilidad y métricas de sostenibilidad. Esta alineación permite a los hospitales medir eficazmente los ahorros de costos y la reducción de residuos, impulsando una adopción de mayor valor incluso en especialidades con una adopción clínica cautelosa.
Las regiones del Sur y el Cinturón Solar están ganando importancia en el mercado de dispositivos médicos reprocesados de los Estados Unidos a medida que el crecimiento de los centros de cirugía ambulatoria aumenta la demanda de dispositivos invasivos rentables en entornos ambulatorios. Los reprocesadores comerciales se benefician de ofrecer programas de recolección y devolución simplificados adaptados a estos centros. En el Medio Oeste, los sistemas de distribución integrados enfatizan la disciplina de compras y los ahorros a largo plazo, alineándose con la economía recurrente de los dispositivos reprocesados.
Panorama Competitivo
El mercado de dispositivos médicos reprocesados de los Estados Unidos está moderadamente concentrado, con algunos actores clave que dominan a través de sistemas logísticos nacionales, carteras autorizadas por la FDA y relaciones hospitalarias de larga data. Los principales proveedores, como Sustainability Solutions de Stryker Corporation, Sustainable Technologies de Cardinal Health, ReNewal de Medline y ReNu Medical de Arjo, suelen ser las primeras opciones que los hospitales consideran para la expansión de programas. Estas empresas se centran en la consistencia de los procesos y el alcance operativo, ya que los grandes sistemas de salud exigen cada vez más el apoyo del proveedor en recolección, informes, capacitación y preparación para auditorías. Innovative Health fortaleció su posición en enero de 2026 al lograr su 50.ª autorización de la FDA, atendiendo la preferencia de los compradores hospitalarios por un progreso regulatorio visible.
Stryker ha mejorado su propuesta de valor enfatizando el reconocimiento de sostenibilidad y los resultados de desvío de residuos, alineándose con el creciente interés de los hospitales en los datos ambientales junto con los ahorros de costos. Innovative Health se ha centrado en la expansión regulatoria y en abordar las prácticas anticompetitivas para profundizar su presencia en electrofisiología. Estas estrategias destacan que el liderazgo en el mercado de dispositivos médicos reprocesados de los Estados Unidos depende tanto de la credibilidad operativa como de la diversidad de productos.
Las oportunidades son más evidentes en las categorías de dispositivos complejos y entre las instituciones que aún no han adoptado productos reprocesados a escala. En 2025, Restore Robotics obtuvo la autorización de la FDA para la refabricación de las Tijeras Curvas Monopolares de 8 mm da Vinci Xi y avanzó hasta el primer uso en humanos, abriendo nuevas posibilidades en cirugía robótica. Para octubre de 2025, su programa de reciclaje y refabricación robótica se había expandido a más de 300 hospitales y centros de cirugía de los Estados Unidos, demostrando la rapidez con que una nueva categoría puede ganar tracción con una vía regulatoria clara.
Líderes de la Industria de Dispositivos Médicos Reprocesados de EE. UU.
-
Stryker Corporation
-
Medline Industries, LP
-
Johnson & Johnson
-
Cardinal Health, Inc.
-
Innovative Health LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: Innovative Health anunció que Biosense Webster cumplió con una orden judicial actualizando los protocolos de software y comunicación, ampliando el acceso al reprocesamiento de catéteres de electrofisiología en los laboratorios de electrofisiología hospitalarios de EE. UU.
- Enero de 2026: Innovative Health logró su 50.ª autorización 510(k) de la FDA, autorizando dos usos adicionales del Introductor Dirigible Agilis NxT de Abbott y ampliando su base de clientes hospitalarios.
- Octubre de 2025: Restore Robotics superó los 300 hospitales y centros de cirugía de EE. UU. en su programa de reciclaje de instrumentos robóticos da Vinci Xi, con más autorizaciones de la FDA previstas para 2026.
- Mayo de 2025: Restore Robotics logró el primer uso humano de instrumentos da Vinci Xi refabricados y autorizados por la FDA, marcando un hito en el reprocesamiento de instrumentos robóticos.
- Marzo de 2025: Restore Robotics, a través de Iconocare Health, recibió la autorización 510(k) de la FDA para la refabricación de las Tijeras Curvas Monopolares de 8 mm da Vinci Xi, ofreciendo a los hospitales una alternativa rentable.
Alcance del Informe del Mercado de Dispositivos Médicos Reprocesados de EE. UU.
Según el alcance del informe, los dispositivos médicos reprocesados de EE. UU. son dispositivos de un solo uso previamente utilizados que se someten a un riguroso ciclo regulado por la FDA de limpieza, reacondicionamiento, pruebas y esterilización. Manejados por empresas de terceros o por hospitales, estos artículos refabricados están autorizados para un uso clínico seguro adicional, reduciendo los costos sanitarios y disminuyendo los residuos médicos.
El mercado de dispositivos médicos reprocesados de EE. UU. está segmentado por tipo de producto, modelo de reprocesamiento, clase de riesgo del dispositivo, aplicación clínica y usuario final. Por tipo de producto, el mercado incluye dispositivos cardiovasculares, dispositivos laparoscópicos, dispositivos de cirugía general, dispositivos de gastroenterología, dispositivos ortopédicos y de artroscopia, dispositivos de otorrinolaringología y dispositivos de atención no invasiva al paciente. Por modelo de reprocesamiento, el mercado está segmentado en reprocesamiento de terceros/comercial, reprocesamiento hospitalario interno y programas combinados de fabricante de equipos originales-reprocesador. Por clase de riesgo del dispositivo, el mercado se categoriza en dispositivos críticos, dispositivos semicríticos y dispositivos no críticos. Por aplicación clínica, el mercado está segmentado en cardiología y electrofisiología, gastroenterología, cirugía general, ortopedia y artroscopia, otorrinolaringología, cirugía vascular, y urología y ginecología. Por usuario final, el mercado está segmentado en hospitales de atención aguda, centros de cirugía ambulatoria, clínicas especializadas y laboratorios de cateterismo, instalaciones gubernamentales y federales, y hospitales académicos y de investigación. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
| Dispositivos Cardiovasculares |
| Dispositivos Laparoscópicos |
| Dispositivos de Cirugía General |
| Dispositivos de Gastroenterología |
| Dispositivos Ortopédicos y de Artroscopia |
| Dispositivos de Otorrinolaringología |
| Dispositivos de Atención No Invasiva al Paciente |
| Reprocesamiento de Terceros / Comercial |
| Reprocesamiento Hospitalario Interno |
| Programas Combinados de Fabricante de Equipos Originales-Reprocesador |
| Dispositivos Críticos |
| Dispositivos Semicríticos |
| Dispositivos No Críticos |
| Cardiología y Electrofisiología |
| Gastroenterología |
| Cirugía General |
| Ortopedia y Artroscopia |
| Otorrinolaringología |
| Cirugía Vascular |
| Urología y Ginecología |
| Hospitales de Atención Aguda |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas y Laboratorios de Cateterismo |
| Instalaciones Gubernamentales y Federales |
| Hospitales Académicos y de Investigación |
| Por Tipo de Producto | Dispositivos Cardiovasculares |
| Dispositivos Laparoscópicos | |
| Dispositivos de Cirugía General | |
| Dispositivos de Gastroenterología | |
| Dispositivos Ortopédicos y de Artroscopia | |
| Dispositivos de Otorrinolaringología | |
| Dispositivos de Atención No Invasiva al Paciente | |
| Por Modelo de Reprocesamiento | Reprocesamiento de Terceros / Comercial |
| Reprocesamiento Hospitalario Interno | |
| Programas Combinados de Fabricante de Equipos Originales-Reprocesador | |
| Por Clase de Riesgo del Dispositivo | Dispositivos Críticos |
| Dispositivos Semicríticos | |
| Dispositivos No Críticos | |
| Por Aplicación Clínica | Cardiología y Electrofisiología |
| Gastroenterología | |
| Cirugía General | |
| Ortopedia y Artroscopia | |
| Otorrinolaringología | |
| Cirugía Vascular | |
| Urología y Ginecología | |
| Por Usuario Final | Hospitales de Atención Aguda |
| Centros de Cirugía Ambulatoria | |
| Clínicas Especializadas y Laboratorios de Cateterismo | |
| Instalaciones Gubernamentales y Federales | |
| Hospitales Académicos y de Investigación |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos médicos reprocesados de EE. UU.?
El mercado de dispositivos médicos reprocesados de EE. UU. está valorado en 1,04 mil millones de USD en 2026 y se prevé que alcance los 2,70 mil millones de USD en 2032 a una CAGR del 17,22%.
¿Qué categoría de producto lidera los ingresos en este espacio?
Los dispositivos cardiovasculares lideran con una participación del 56,50% en 2026 porque la electrofisiología y los laboratorios cardíacos relacionados ofrecen sólidas economías unitarias y ahorros repetibles.
¿Por qué los centros de cirugía ambulatoria se están convirtiendo en compradores importantes?
Se proyecta que los centros de cirugía ambulatoria crezcan a una CAGR del 20,90% de 2027 a 2032 porque el reembolso por tarifa fija hace que un menor costo de dispositivo por procedimiento sea más importante.
¿Cuál es la principal razón financiera por la que los hospitales adoptan dispositivos reprocesados?
Los hospitales los adoptan por los ahorros recurrentes por procedimiento. La AMDR informó 495,5 millones de USD en ahorros en 2025 en 11.458 instalaciones sanitarias que utilizan reprocesadores miembro.
¿Qué aplicación clínica se está expandiendo más rápidamente?
La gastroenterología es la aplicación clínica de más rápido crecimiento, con una CAGR proyectada del 19,25% de 2027 a 2032, respaldada por el aumento de la demanda de procedimientos y la infraestructura de reprocesamiento existente.
¿Qué tan concentrada está la competencia entre los proveedores?
La competencia está moderadamente concentrada, con operadores nacionales como Stryker, Cardinal Health, Medline y Arjo manteniendo posiciones sólidas, mientras que especialistas como Innovative Health y Restore Robotics se expanden en categorías específicas.