
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
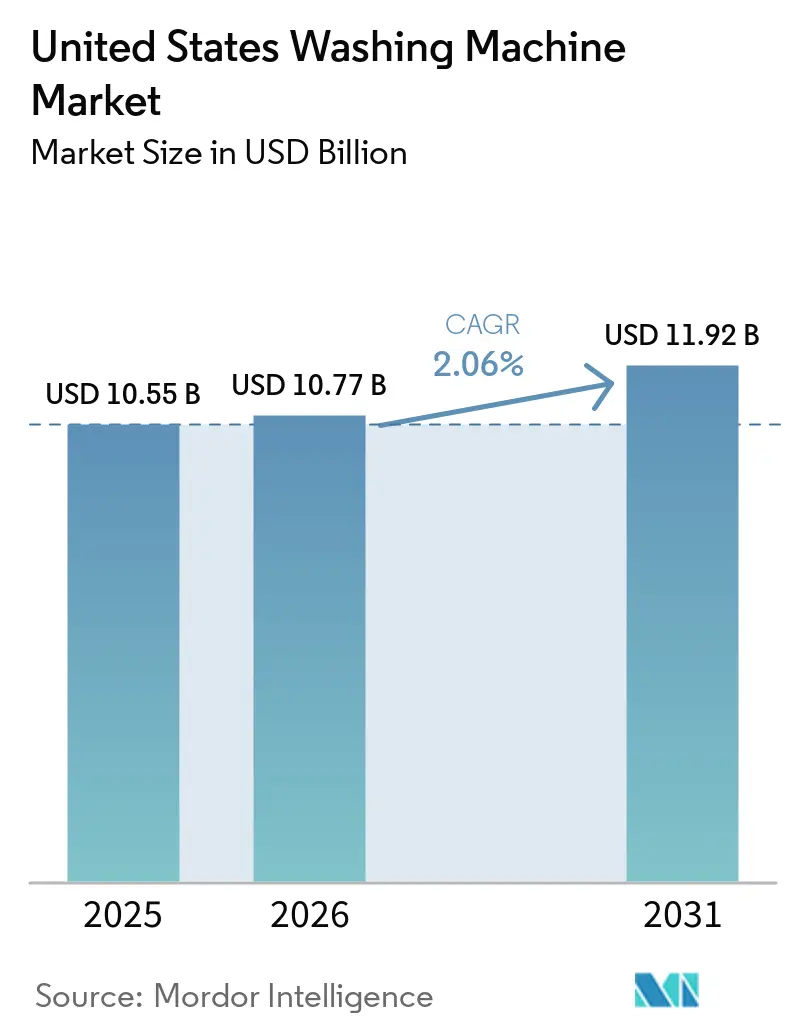
| Tamaño del mercado en el año base (2025) | 10.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.92 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.06 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de lavadoras de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de lavadoras de los Estados Unidos en 2026 se estima en 10,77 mil millones de USD, creciendo desde el valor de 2025 de 10,55 mil millones de USD, con proyecciones para 2031 que muestran 11,92 mil millones de USD, creciendo a una CAGR del 2,06% durante 2026-2031. Las compras por reemplazo dominan la demanda porque la penetración en los hogares ya está cerca del 85%, lo que lleva a los fabricantes a atraer a los compradores con características premium y ahorro energético en lugar de precios de nivel básico. Los aumentos de costos de materias primas impulsados por aranceles han elevado los precios minoristas promedio un 18,8% interanual, pero los consumidores han aceptado el incremento cuando está acompañado de funciones inteligentes y eficiencia conforme a la normativa [1]. La intensidad competitiva se ha desplazado hacia la diferenciación tecnológica y de servicios, como se observa en el sistema de ventilación FreshFlow™ de Whirlpool y los ciclos de lavado impulsados por inteligencia artificial de Samsung. El crecimiento regional es más fuerte en el sur y el oeste gracias a las entradas de población, los nuevos inicios de construcción de viviendas y los programas de reembolso estatales que recompensan los modelos ENERGY STAR. Los canales en línea están redefiniendo la distribución, creciendo más de cinco veces más rápido que las ventas en tiendas físicas, a medida que los compradores se inclinan por los portales de venta directa al consumidor y las plataformas de mercado.
Conclusiones clave del informe
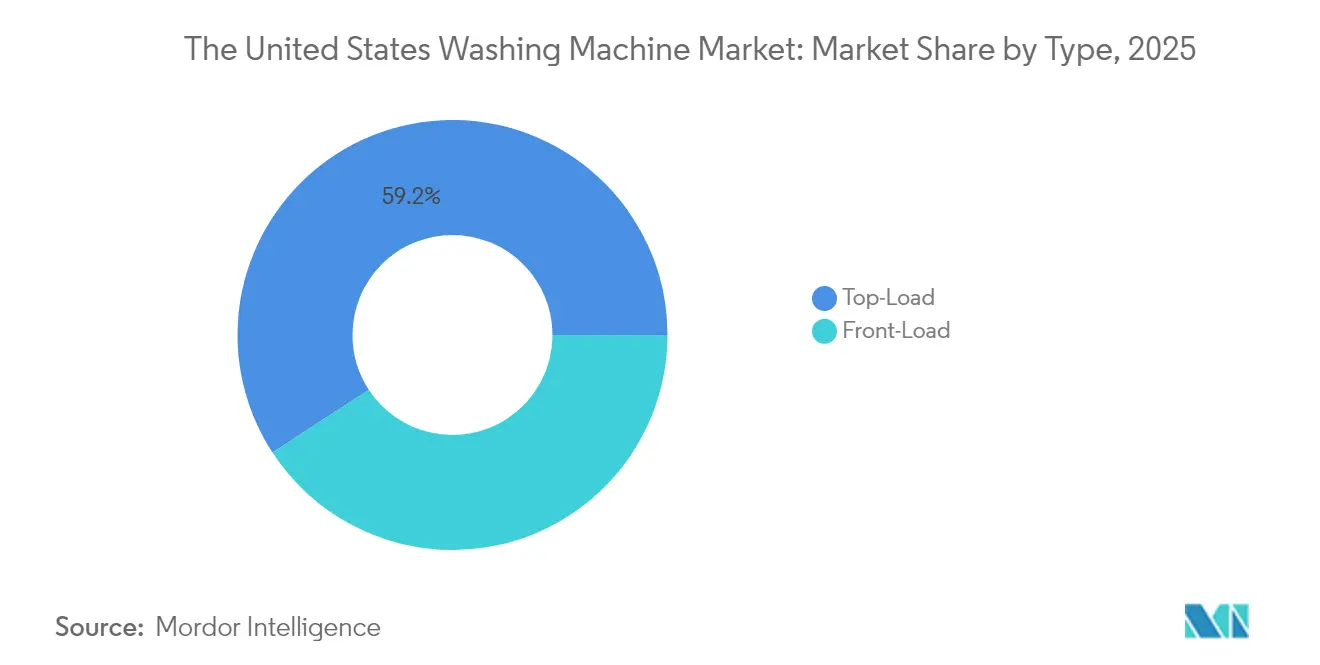
- Por tipo de producto, las lavadoras de carga superior lideraron con el 59,21% de la cuota del mercado de lavadoras de los Estados Unidos en 2025, mientras que se proyecta que las lavadoras de carga frontal se expandirán a una CAGR del 6,62% hasta 2031.
- Por tecnología, las máquinas totalmente automáticas representaron el 94,22% de la cuota del tamaño del mercado de lavadoras de los Estados Unidos en 2025; también avanzan a una CAGR del 5,55% hasta 2031.
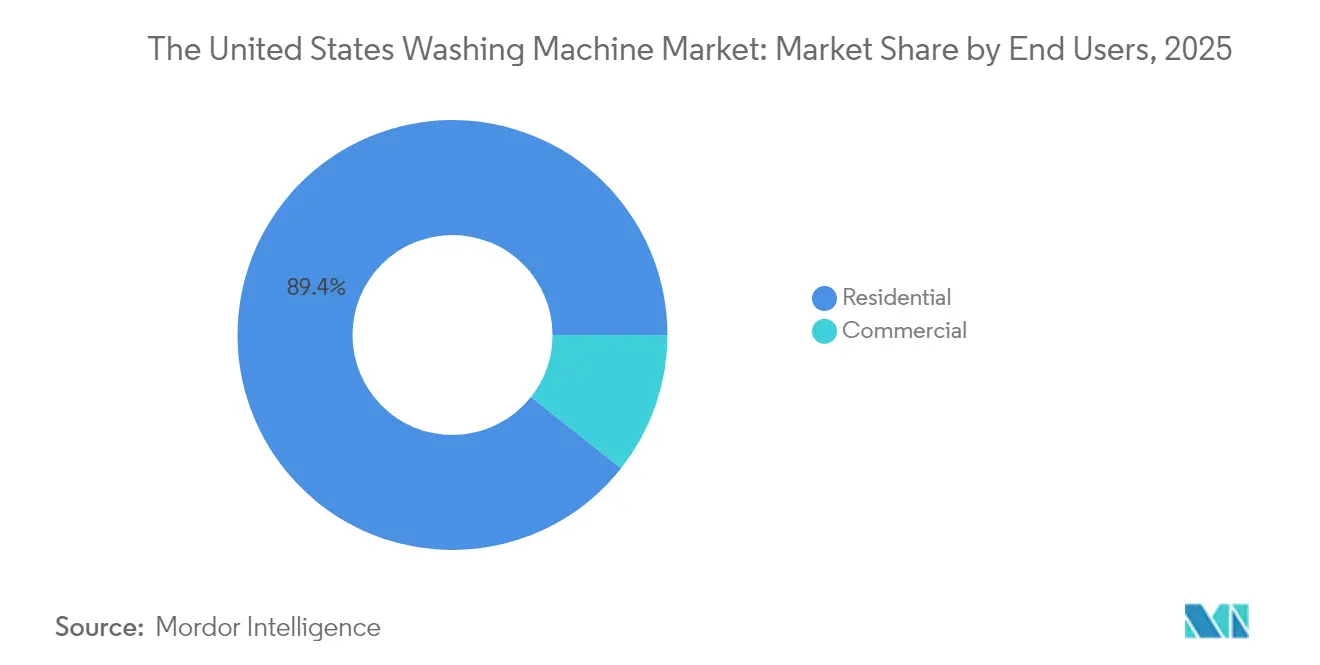
- Por usuario final, el segmento residencial dominó con el 89,35% de la cuota del mercado de lavadoras de los Estados Unidos en 2025, mientras que se prevé que el segmento comercial registre una CAGR del 4,82% hasta 2031.
- Por canal de distribución, las tiendas multimarca capturaron el 40,86% de la cuota del mercado de lavadoras de los Estados Unidos en 2025, mientras que las ventas en línea van camino de una CAGR del 10,95% hasta 2031.
- Por región, el sur mantuvo la mayor cuota del 33,62% en 2025; el oeste es la zona de más rápido crecimiento, proyectada a una CAGR del 5,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de lavadoras de los Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de reemplazo por la base instalada envejecida | +0.8% | Noreste y Medio Oeste | Mediano plazo (2-4 años) |
| Estándares de eficiencia energética y reembolsos | +0.6% | Nacional; más fuerte en CA, NY, TX | Largo plazo (≥4 años) |
| Mayor adopción de lavadoras inteligentes y conectadas | +0.4% | Mercados urbanos de la Costa Oeste | Mediano plazo (2-4 años) |
| Expansión de los hogares unipersonales | +0.2% | Centros urbanos a nivel nacional | Largo plazo (≥4 años) |
| Crecimiento en desarrollos de viviendas multifamiliares | +0.3% | Áreas urbanas y suburbanas | Mediano plazo (2-4 años) |
| Mayor enfoque del consumidor en las tendencias de sostenibilidad | +0.5% | Estados costeros y progresistas (p. ej., CA, WA, MA) | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alta demanda de reemplazo por la base instalada envejecida
Más de 40 millones de unidades fabricadas entre 2008 y 2015 están llegando al final de su vida útil, y aproximadamente el 61% de las compras de lavadoras en 2025 reemplazan una máquina existente. Los ciclos de reemplazo son más intensos en el noreste y el medio oeste, donde el parque de viviendas más antiguo y los inviernos más severos acortan la vida útil de los electrodomésticos. Los consumidores que adoptan modelos de 2025 reducen el consumo de energía entre un 25% y un 30% en comparación con equipos de hace una década, cumpliendo tanto las necesidades de ahorro de costos como los próximos estándares federales. La última conferencia de resultados de Whirlpool señaló una inclinación hacia los modelos orientados al valor, pero la marca agrupa garantías extendidas y diagnósticos basados en aplicaciones para preservar los márgenes. Los minoristas informan que los clientes que inicialmente apuntan a precios bajos frecuentemente suben de categoría una vez que ven los ahorros a largo plazo en la factura de servicios públicos. La rotación constante de unidades antiguas ancla así el mercado de lavadoras de los Estados Unidos, evitando caídas de volumen más pronunciadas incluso cuando la formación general de hogares se desacelera.
Estándares de eficiencia energética y programas de reembolso
La norma final del Departamento de Energía, vigente a partir de marzo de 2028, obliga a las lavadoras de carga superior a cumplir un límite energético un 10% más estricto, mientras que los umbrales de carga frontal también aumentan. Aproximadamente el 15% de las referencias actuales no cumplirán con la normativa, lo que llevará a las marcas a rediseñar sus líneas de productos o abandonar los nichos de menor volumen. Estados como California y Nueva York complementan la acción federal con reembolsos de hasta 840 USD para modelos que califiquen, reduciendo efectivamente la brecha de precio entre las ofertas básicas y las premium. Los fabricantes con escala y músculo en I+D —LG y BSH entre ellos— obtienen una ventaja porque pueden amortizar los costos de cumplimiento en volúmenes globales. Se proyecta que los costos unitarios iniciales aumenten entre 50 y 80 USD, pero los ahorros de vida útil en servicios públicos compensan la prima en cuatro años para la mayoría de los hogares. Los distribuidores ven una oportunidad para vender lavadoras de carga frontal de alta velocidad de centrifugado que ya superan los umbrales propuestos, acelerando el cambio hacia características premium y estabilizando los precios de venta promedio.
Creciente adopción de lavadoras inteligentes y conectadas
Las lavadoras conectadas representan aproximadamente el 35% de las nuevas unidades vendidas en 2025 y tienen primas de entre 200 y 400 USD [2]. El Bespoke AI de Samsung y el Lavado Inteligente de Whirlpool habilitan ciclos específicos por tipo de tela, comandos de voz y actualizaciones inalámbricas, lo que eleva las métricas de satisfacción del cliente. Las alertas de mantenimiento predictivo están reduciendo las llamadas de servicio para los primeros adoptantes, disminuyendo el costo total de propiedad y reforzando los modelos de suscripción como el programa de lavandería basado en el uso de LG. Los profesionales urbanos en los estados del Pacífico y de la Montaña son los primeros en adoptarlas porque ya poseen termostatos y sistemas de iluminación inteligentes. Las preocupaciones sobre privacidad siguen siendo una barrera para los compradores rurales, pero la interoperabilidad con el estándar Matter está aliviando las preocupaciones en torno al bloqueo de proveedores. A medida que avanza la cobertura de banda ancha y 5G, la conectividad probablemente se convertirá en un requisito básico en lugar de un elemento premium, segmentando aún más el mercado de lavadoras de los Estados Unidos en ecosistemas de servicios diferenciados.
Aumento de los hogares unipersonales que impulsa las lavadoras compactas
Los hogares unipersonales ascendieron al 28% de todos los hogares de los Estados Unidos en 2025, y los apartamentos urbanos a menudo carecen de espacio para electrodomésticos de tamaño estándar [3]. Los modelos compactos de Danby y GE, con capacidad de tambor de 2,0 a 2,5 pies cúbicos, cumplen con las estrictas limitaciones de espacio al tiempo que ofrecen tecnología de bomba de calor de agua que elimina la ventilación externa. Los promotores de unidades multifamiliares especifican cada vez más lavadoras compactas durante la construcción, desplazando las ventas hacia los canales de proyectos entre empresas. Aunque las unidades compactas cuestan entre un 20% y un 30% más que las lavadoras de carga superior estándar, los inquilinos valoran el diseño integrado y las menores facturas de servicios públicos. La incertidumbre regulatoria en torno a las propuestas del Departamento de Energía para lavadoras compactas ha ralentizado las hojas de ruta de productos, aunque los proveedores siguen comprometidos porque la tendencia demográfica es inequívoca. Las lavadoras compactas premium pueden, por tanto, exigir márgenes más altos, amortiguando el crecimiento más lento del mercado en general.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Tasas de penetración en hogares saturadas | -0.5% | Mercados suburbanos | Largo plazo (≥4 años) |
| Volatilidad en los precios del acero y la resina | -0.3% | Planta de fabricación nacional | Corto plazo (≤2 años) |
| Interrupciones en la cadena de suministro y retrasos en las importaciones | -0.4% | Puertos y principales centros de distribución | Corto plazo (≤2 años) |
| Altos costos de reparación y mantenimiento que desincentivan las actualizaciones | -0.2% | Regiones con parque de viviendas antiguo (p. ej., noreste, medio oeste) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de penetración en hogares saturadas
La penetración se ha estabilizado en torno al 85% de los hogares, y las mejoras en durabilidad extienden los ciclos de reemplazo a entre 12 y 15 años. En las zonas metropolitanas densas, prácticamente todos los hogares ya poseen una lavadora, por lo que el volumen debe provenir de reemplazos, nueva construcción o formación de hogares impulsada por la inmigración. Las zonas rurales ofrecen un margen marginal, pero las barreras logísticas y las soluciones alternativas de lavado, como las instalaciones compartidas, limitan la adopción. Los fabricantes están respondiendo monetizando la base instalada mediante garantías extendidas, diagnósticos remotos y suscripciones de piezas. Para los inversores, la trayectoria plana de las unidades eleva la importancia de los ingresos por servicios y la eficiencia de costos, porque la expansión de la línea superior por volumen es cada vez más difícil de conseguir. Los actores establecidos en el mercado disfrutan de ventajas de escala, intensificando así las barreras para los nuevos participantes que buscan ganar cuota en un entorno de reemplazo estancado.
Volatilidad en los precios del acero y la resina
El acero representa hasta el 30% del costo de la lista de materiales, y la imposición en junio de 2025 de un arancel del 50% sobre el acero importado distorsionó los presupuestos de la noche a la mañana [4]. LG reveló un impacto del 46,6% en el beneficio operativo en el segundo trimestre de 2025 atribuible a los costos inflados por aranceles, mientras que Samsung anunció la diversificación de sus adquisiciones para minimizar la exposición. En respuesta, GE está invirtiendo 490 millones de USD en una planta en Kentucky que internalizará la producción de 15 modelos en 2027. Los fabricantes han recurrido a contratos de suministro a largo plazo, acumulación de existencias e incrementos selectivos de precios con un promedio del 18,8%. El análisis de elasticidad minorista sugiere que los consumidores toleran aumentos de precio inferiores al 20% si van acompañados de propuestas de valor de eficiencia o domótica. Sin embargo, si la inflación de materias primas persiste, las referencias de nivel básico podrían ver una erosión de la demanda, amortiguando las perspectivas generales del mercado de lavadoras de los Estados Unidos a pesar de la resiliencia del segmento premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los modelos de carga frontal ganan terreno ante el impulso de la eficiencia
Las lavadoras de carga frontal representaron el 40,79% de la cuota en 2025, mientras que las de carga superior permanecieron dominantes con el 59,21%. Sin embargo, la superior CAGR del 6,62% de las lavadoras de carga frontal pone de manifiesto una clara inclinación hacia diseños que reducen el consumo de agua hasta en un 40% y recortan la energía entre un 15% y un 20%. Los umbrales del Departamento de Energía para 2028 favorecen la tecnología de carga frontal porque la extracción a alta velocidad de centrifugado reduce la energía del tiempo de secado. Las preocupaciones por la sequía en la costa oeste y los precios de los servicios públicos en el noreste refuerzan el cambio, convirtiendo las lavadoras de carga frontal en la opción aspiracional en los códigos postales de ingresos altos. La innovación resuelve los puntos de dolor históricos: el FreshFlow™ de Whirlpool elimina el olor y el UltraFresh de GE disipa la humedad, abordando los temores al moho que antes alejaban a los compradores. La complejidad de fabricación eleva el precio de venta al público sugerido entre un 30% y un 50%, pero los mayores márgenes brutos compensan. A medida que los reembolsos reducen la diferencia de precio neto, el posicionamiento premium de las lavadoras de carga frontal se alinea con la creciente disposición de los consumidores a pagar por la durabilidad y los menores costos de vida útil al reemplazar las lavadoras de carga superior más antiguas.
Las lavadoras de carga superior estándar siguen siendo indispensables, especialmente en el sur y el medio oeste, donde los hogares numerosos valoran los ciclos de lavado más rápidos y la ergonomía familiar. Los fabricantes agrupan cada vez más versiones de alta eficiencia sin agitador para mantener el cumplimiento normativo y reducir el consumo de agua, asegurando que el segmento siga siendo relevante. Aunque el volumen de carga superior se mantendrá por encima del 50% en 2030, el discurso de valor se desplaza cada vez más hacia las lavadoras de carga frontal, particularmente entre los millennials y los hogares de la Generación Z con conciencia medioambiental. En consecuencia, las empresas que equilibran ambos segmentos en su cartera aseguran volumen de los compradores sensibles al precio mientras capturan margen de los compradores orientados a la tecnología, estabilizando los ingresos a pesar del modesto crecimiento en unidades.


Nota: Las cuotas de todos los segmentos individuales están disponibles con la adquisición del informe
Por tecnología: los sistemas totalmente automáticos dominan con complementos inteligentes
Los diseños totalmente automáticos representaron el 94,22% de los envíos de 2025, lo que refleja la amplia preferencia de los consumidores por la operación con un solo botón. El conjunto de funciones abarca ahora la optimización de ciclos mediante inteligencia artificial, la vinculación con smartphones y la habilitación de asistentes de voz, lo que sustenta una CAGR del 5,55% incluso dentro de un mercado maduro. Las marcas se diferencian a través del software más que del hardware, ofreciendo actualizaciones inalámbricas que prolongan la relevancia de los equipos y fomentan la fidelidad a la marca en toda la industria global de lavadoras. El modelo de suscripción de LG subraya este cambio, monetizando el análisis de datos y el mantenimiento predictivo en lugar de depender únicamente de los ingresos por hardware.
Las lavadoras semiautomáticas persisten en ciertos nichos comerciales, como los servicios de lavandería que requieren control manual o los casos de uso en situaciones de emergencia donde la presión del agua es poco confiable. Sin embargo, a medida que las eficiencias en la cadena de suministro reducen la diferencia de costo entre las plataformas semiautomáticas y totalmente automáticas, los fabricantes de equipos originales están eliminando gradualmente los modelos semiautomáticos del comercio minorista convencional. Con el tiempo, la automatización se volverá omnipresente y la diferenciación dependerá de los servicios del ecosistema, impulsando al mercado de lavadoras en Estados Unidos hacia un paradigma de software más hardware similar al del sector de los smartphones.
Por usuarios finales: núcleo residencial con potencial de crecimiento comercial
Los compradores residenciales continuaron representando el 89,35% del volumen de unidades en 2025, confirmando la naturaleza centrada en el hogar de la categoría. Dentro de los hogares, los paquetes de características se están bifurcando: los modelos básicos se centran en la asequibilidad, mientras que las unidades premium destacan la inteligencia artificial y la eficiencia energética para mitigar los aranceles más altos. Los residentes de apartamentos presionan a los propietarios para instalar máquinas en la unidad, impulsando las ventas entre empresas a los promotores de viviendas multifamiliares.
La demanda comercial se está acelerando a una CAGR del 4,82%, liderada por hoteles que renuevan sus lavanderías internas, lavanderías que amplían la funcionalidad de las aplicaciones de pago y universidades que se actualizan para cumplir con los objetivos de criterios ambientales, sociales y de gobernanza (ESG). La marca Speed Queen de Alliance Laundry aprovecha componentes robustos y paneles de gestión centralizada, ofreciendo a los propietarios alertas de servicio predictivo que reducen el tiempo de inactividad. Aunque el segmento comercial representa solo el 10,65% del volumen, los precios más altos y los contratos de servicio amplifican su contribución a los ingresos, convirtiéndolo en una palanca estratégica de crecimiento a medida que el crecimiento residencial se estabiliza.

Nota: Las cuotas de todos los segmentos individuales están disponibles con la adquisición del informe
Por canal de distribución: la disrupción digital redibuja el camino hacia el mercado
Las tiendas multimarca todavía controlan el 40,86% de los ingresos de 2025, con Home Depot y Lowe's controlando más de la mitad de esa cifra. Los compradores aprecian el asesoramiento presencial, las opciones de retirada del electrodoméstico antiguo y la instalación incluida. Sin embargo, las compras en línea están creciendo a una CAGR del 10,95% a medida que perduran los hábitos de compra adquiridos durante la pandemia. Los gigantes de los mercados en línea integran herramientas de visualización de realidad aumentada y entrega al día siguiente, erosionando el riesgo percibido de comprar grandes electrodomésticos sin verlos físicamente.
Los fabricantes están impulsando los portales de venta directa al consumidor, capturando datos y mejorando los márgenes al eludir las tarifas de los minoristas. Los valores promedio de la cesta del comercio electrónico son inferiores a los de las compras en tienda en 50 USD, lo que indica que los compradores sensibles al precio se inclinan por el canal en línea. Los proveedores logísticos están ampliando los servicios de entrega de guante blanco que incluyen la conexión y la retirada de la unidad antigua, reduciendo aún más las barreras. Las tiendas exclusivas de marcas atienden a los compradores de alta gama que necesitan experiencias seleccionadas, mientras que los clubes de almacén capturan a los hogares que realizan compras al por mayor. En última instancia, las estrategias omnicanal que combinan las experiencias en sala de exposición con los pedidos digitales definirán el éxito competitivo en el mercado de lavadoras de los Estados Unidos.
Análisis geográfico
El sur generó el 33,62% de los ingresos de 2025, impulsado por la migración de población, la vivienda asequible y los favorables climas fiscales. Florida y Texas sustentan el volumen, ya que las nuevas viviendas terminadas requieren paquetes de electrodomésticos. Los reembolsos patrocinados por las empresas de servicios públicos en Texas aceleran los ciclos de reemplazo, impulsando la adopción de lavadoras de carga frontal en zonas con escasez de agua. A pesar de la volatilidad de los tipos de interés, la robusta creación de empleo sostiene la construcción multifamiliar, respaldando una CAGR proyectada del 5,01% hasta 2031.
El oeste aseguró una cuota del 28,14% en 2025, pero lidera el crecimiento con una CAGR del 5,18%, impulsado por las estrictas normas de consumo de agua de California y una mayor renta disponible. Las condiciones de sequía refuerzan la preferencia del consumidor por las lavadoras de carga frontal eficientes en el uso del agua, mientras que las poblaciones tecnológicamente avanzadas de Seattle y San Francisco marcan el ritmo para la adopción de electrodomésticos inteligentes. Los reembolsos estatales endulzan aún más los periodos de recuperación de la inversión, reduciendo efectivamente la brecha entre las referencias básicas y las premium.
El medio oeste mantuvo una cuota del 22,76% en 2025, lo que refleja su herencia manufacturera y su clima frío que envejece las máquinas más rápidamente. Las lavanderías industriales y los clientes institucionales, incluidos los hospitales, impulsan las ventas comerciales. Sin embargo, el menor crecimiento de la población mantiene la expansión general en una CAGR del 4,63%. Los costos energéticos relacionados con el invierno llevan a los hogares a actualizar a modelos ENERGY STAR que reducen las facturas de servicios públicos, lo que apoya una rotación de unidades constante pero sin grandes destacados.
El noreste capturó una cuota del 15,48% en 2025 con una perspectiva de CAGR del 4,41%. La densidad de la vivienda urbana y los altos costos inmobiliarios extienden los ciclos de reemplazo, pero los programas de reembolso estatales —liderados por el pionero esquema en tienda de Nueva York— amplifican la conversión hacia unidades de alta eficiencia. Las lavadoras compactas ganan terreno a medida que los residentes de apartamentos buscan soluciones que ahorren espacio, ofreciendo a los fabricantes un nicho rentable.
Panorama regulatorio
El mercado de lavadoras de Estados Unidos opera bajo el Programa de Conservación de Energía del Departamento de Energía (DOE) para lavadoras de ropa residenciales conforme a la EPCA. El DOE emitió normas de conservación de energía enmendadas mediante una norma final directa vigente a partir del 15 de julio de 2024, con cumplimiento obligatorio a partir del 1 de marzo de 2028. Los requisitos actualizados endurecen la eficiencia para las clases de productos de carga superior y carga frontal, y ya están dando forma a la racionalización de referencias (SKU) y a las hojas de ruta de rediseño.
En materia de aplicación comercial, el Departamento de Comercio de EE. UU. y la Comisión de Comercio Internacional de EE. UU. mantuvieron la orden de derechos antidumping sobre lavadoras residenciales grandes provenientes de México, vigente desde el 9 de octubre de 2024, con la Oficina de Aduanas y Protección Fronteriza de EE. UU. recaudando depósitos en efectivo sobre las importaciones cubiertas. El DOE también confirmó el retiro de las clases de productos de ciclo corto, manteniendo la flexibilidad de los fabricantes para ofrecer ciclos de carga completa en 60 minutos o menos mientras cumplen con el marco de pruebas y eficiencia enmendado.
Análisis de la cadena de valor
La cadena de valor va desde los insumos de acero y resina en las etapas iniciales, pasando por proveedores de componentes como motores, placas de control y sensores, hasta el diseño y ensamblaje de OEM, la distribución y el cumplimiento minorista o directo al consumidor, que incluye servicios de instalación y retiro de equipos usados. La volatilidad de los costos de insumos y las acciones comerciales han elevado el nivel de exigencia para la resiliencia del abastecimiento y la logística, lo que ha llevado a los OEM a diversificar el aprovisionamiento, asegurar contratos a más largo plazo y mantener mayores reservas de inventario nacional para proteger los cronogramas de producción y la disponibilidad minorista.
La fabricación y el ensamblaje final también se están reposicionando más cerca de la demanda para reducir la exposición a la fricción de las importaciones y al riesgo de plazos de entrega. GE Appliances anunció una inversión de 490 millones de USD en su sede de Louisville, Kentucky, para construir una planta avanzada de lavadoras y trasladar la producción de más de 15 modelos de lavadoras de carga frontal desde China a Estados Unidos. Whirlpool también reforzó su capacidad nacional, indicando que alrededor del 80 % de sus grandes electrodomésticos vendidos en Estados Unidos se produce a nivel nacional en 10 fábricas estadounidenses, y posteriormente anunció una inversión de 300 millones de USD en sus operaciones de lavandería de Clyde y Marion, Ohio, para aumentar la producción de lavadoras y secadoras de próxima generación.
Panorama competitivo
Concentración del Mercado
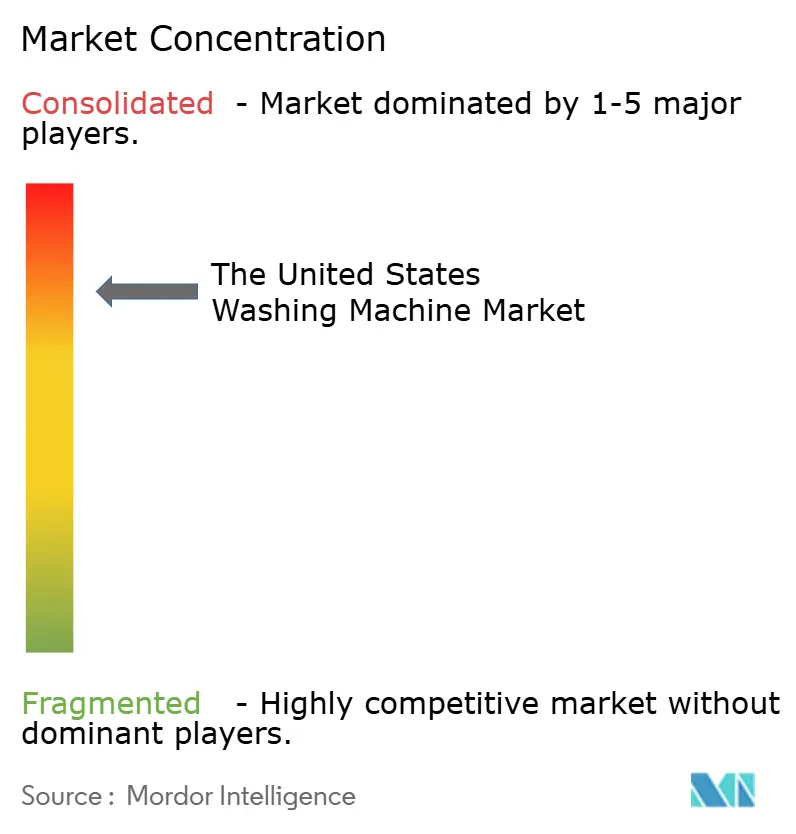
Los principales actores, incluyendo Whirlpool, LG, Samsung, GE Appliances y Electrolux, dominan el mercado, poniendo de manifiesto una estructura industrial altamente consolidada que se beneficia de las economías de escala. Whirlpool ostenta la posición de liderazgo, respaldado por una cartera de productos diversa que atiende tanto a los segmentos de mercado masivo como a los premium. LG y Samsung invierten fuertemente en plataformas de inteligencia artificial y nube que extienden el valor más allá de la máquina física. La planta de Kentucky de GE, con una inversión de 490 millones de USD, internalizará la capacidad en 2027, aislando su cadena de suministro de los aranceles sobre el acero importado y reduciendo los plazos de entrega.
La intensidad en I+D diferencia a los competidores: BSH destina el 5,5% de sus ingresos a la innovación, mientras que Samsung asigna un capital sustancial a la integración del ecosistema Bespoke AI. La resiliencia de la cadena de suministro se ha convertido en un pilar estratégico, con marcas que diversifican las fuentes de acero laminado y resina para mitigar los choques en los insumos. Los modelos de suscripción y las garantías extendidas crean flujos de ingresos recurrentes, desplazando el foco de las ventas únicas al valor del cliente a lo largo de su vida útil. Los proveedores de nicho como Danby explotan los vacíos en electrodomésticos compactos que los grandes actores pasan por alto, pero las barreras para escalar siguen siendo formidables dados los costos de cumplimiento normativo y el dominio de los canales por parte de las marcas establecidas.
Líderes de la industria de lavadoras de los Estados Unidos
-
Whirlpool Corporation
-
LG Electronics
-
Samsung Electronics
-
GE Appliances (Haier)
-
Electrolux AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La fecha límite de cumplimiento del DOE del 1 de marzo de 2028 para las normas enmendadas de lavadoras de ropa residenciales crea una ventana multianual definida para la premiumización mediante rediseños orientados al cumplimiento, particularmente para las arquitecturas de producto que ya se alinean con requisitos más estrictos de rendimiento energético e hídrico. Este ciclo regulatorio se refuerza con el propio proceso de elaboración de normas, incluida la influencia de un Acuerdo Conjunto en el que participan fabricantes, empresas de servicios públicos, grupos de consumidores y defensores de temas energéticos y ambientales, lo que ha ayudado a clarificar las señales de planificación para las transiciones de cartera y para los minoristas que comercializan modelos de mayor eficiencia.
Dos áreas de oportunidad a corto plazo destacan en el comportamiento de compra actual: la monetización basada en servicios y la participación en el mercado secundario. Con las lavadoras conectadas representando ya una parte significativa de las unidades nuevas vendidas, los diagnósticos basados en aplicaciones, el mantenimiento por suscripción, las garantías extendidas y los paquetes de servicio predictivo respaldan el crecimiento de ingresos por unidad instalada en un mercado impulsado por reemplazos. Al mismo tiempo, los programas de reacondicionamiento y de productos certificados de segunda mano pueden captar la demanda de consumidores que reaccionan a los precios minoristas elevados, apoyados por la disponibilidad de repuestos de los OEM, software de diagnóstico y recursos de referencia estandarizados como los Informes de Envíos de Fábrica de AHAM utilizados para la planificación de envíos y capacidad.
Desarrollos recientes del sector
- Junio de 2026: LG Electronics presentó el LG Comfort Kit en Estados Unidos, añadiendo accesorios sin herramientas y enfocados en la accesibilidad, como asas y perillas de fácil agarre para electrodomésticos de lavandería. La oferta amplía la demanda direccionable al atender necesidades de diseño inclusivo, al mismo tiempo que respalda la diferenciación en los surtidos minoristas premium.
- Octubre de 2025: Whirlpool Corporation anunció una inversión de 300 millones de USD en sus operaciones de lavandería en Estados Unidos, en Clyde y Marion, Ohio, para aumentar la producción de lavadoras y secadoras de próxima generación y crear entre 400 y 600 nuevos empleos. La inversión fortalece el suministro nacional y acorta los ciclos de reabastecimiento a medida que los OEM reequilibran el abastecimiento en medio de la volatilidad de aranceles y costos de insumos.
- Septiembre de 2024: La marca Whirlpool lanzó el Sistema de Ventilación FreshFlow(TM) en sus nuevas lavadoras inteligentes de carga frontal. Al abordar los problemas de olor y humedad que históricamente han limitado la adopción de la carga frontal, el lanzamiento respalda mejoras de gama alta con mayores márgenes, alineadas con requisitos de eficiencia cada vez más estrictos.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por la venta de lavadoras en Estados Unidos, tanto a compradores residenciales como comerciales, independientemente del lugar donde se fabriquen las unidades. Consideramos el valor de mercado como el valor de venta de las lavadoras dentro del país durante el año.
Exclusiones del alcance: Excluimos secadoras, lavavajillas, combinaciones lavadora-secadora, repuestos, garantías extendidas, servicios de instalación y compras de detergente para ropa.
Descripción General de la Segmentación
- Por tipo
- Carga frontal
- Carga superior
- Por tecnología
- Totalmente automática
- Semiautomática
- Por usuarios finales
- Residencial
- Comercial
- Por canal de distribución
- Tiendas multimarca
- Tiendas exclusivas
- Tiendas en línea
- Otros canales de distribución
- Por geografía
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental ayudó a establecer los límites del mercado y a construir una imagen práctica de la demanda y los precios antes de que comenzaran las entrevistas. Consultamos fuentes públicas como las estadísticas de vivienda y hogares de la Oficina del Censo de Estados Unidos, las series de precios e indicadores de gasto del consumidor de la Oficina de Estadísticas Laborales, los datos de comercio de la Comisión de Comercio Internacional de Estados Unidos para electrodomésticos, y la documentación del Departamento de Energía y ENERGY STAR relacionada con las normas de eficiencia y los procedimientos de prueba.
También revisamos informes anuales de empresas, transcripciones de llamadas de resultados, presentaciones para inversores y cobertura de prensa de renombre para rastrear lanzamientos de productos, movimientos de precios y cambios en los canales. Cuando fue necesario, utilizamos suscripciones de pago para obtener información financiera de empresas y noticias, así como una base de datos de envíos de importación y exportación a nivel de embarque para verificar los flujos comerciales vinculados a lavadoras y componentes relacionados. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, y nos apoyamos en referencias adicionales para recopilar datos, validar supuestos y aclarar puntos abiertos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los volúmenes, los precios y la combinación de canales cuando los datos públicos no separaban claramente las lavadoras de los agrupamientos más amplios de electrodomésticos. Hablamos con un conjunto equilibrado de partes interesadas, incluidas marcas y distribuidores, participantes del canal minorista, instaladores y socios de servicio, y compradores comerciales de lavandería. Posteriormente, verificamos los supuestos clave en las principales regiones de Estados Unidos para que el modelo refleje las diferencias en el comportamiento de reemplazo y la intensidad de las promociones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza una construcción de arriba hacia abajo en la que los grupos de demanda residencial y comercial de Estados Unidos se reconstruyen a través del parque de viviendas y su rotación, los ciclos de reemplazo de equipos de lavandería y la proporción de hogares con capacidad de lavandería en el hogar, lo que luego se traduce en demanda anual de unidades. Esa demanda se valora utilizando una curva de precio de venta promedio que refleja los cambios en la combinación entre carga superior y carga frontal, la penetración de unidades totalmente automáticas y el efecto del calendario de promociones observado en los principales períodos minoristas.
Para mantener los totales realistas, corroboramos el resultado mediante verificaciones selectivas de abajo hacia arriba, incluidos puntos de precio de minoristas muestreados, verificaciones de canales sobre unidades vendidas por formato principal y verificaciones de cordura de ingresos a nivel de proveedor donde había divulgaciones disponibles. En el proceso, las brechas, como la actividad de canales regionales pequeños no reportados, se manejaron utilizando supuestos de combinación de distribución validados en entrevistas y luego aplicándolos de manera consistente en todo el modelo.
Para el pronóstico, utilizamos análisis de escenarios respaldados por aportes de expertos, ya que la demanda está determinada más por el ciclo de vivienda y reemplazo que por una única línea de tendencia uniforme. La perspectiva futura refleja las terminaciones de viviendas esperadas y la actividad de remodelación, la inflación de precios de electrodomésticos y la premiumización impulsada por características, los impactos de las normas de eficiencia energética y el ritmo de crecimiento de la participación en línea. Tras la retroalimentación primaria sobre la trayectoria del caso base más probable, ajustamos la trayectoria del pronóstico en consecuencia.
Ciclo de Validación y Actualización de Datos
Antes de finalizar los números, triangulamos los totales del mercado con señales independientes, como índices de precios de electrodomésticos, dirección del movimiento comercial e indicadores de formación de viviendas y hogares, y luego verificamos si los volúmenes de unidades implícitos y los precios de venta promedio parecían razonables para el año. Cuando aparecían valores atípicos, revisábamos los factores subyacentes, reconsiderábamos los supuestos y volvíamos a contactar a encuestados seleccionados para que la narrativa final y los números estuvieran alineados.
Se sigue una revisión interna de múltiples pasos para garantizar que los cálculos, las definiciones y las asignaciones de años sean consistentes en todo el conjunto de datos. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios bruscos en aranceles, actualizaciones importantes de normas de eficiencia o reajustes significativos de precios. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Lavadoras en Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las lavadoras en Estados Unidos pueden variar considerablemente, incluso cuando los títulos parecen similares, porque el límite del producto y el valor que se contabiliza no siempre son los mismos. Las diferencias también provienen de cómo se modela el precio, si se incluye tanto la demanda residencial como la comercial, y cuán recientemente se actualizaron los supuestos.
En términos prácticos, las brechas suelen aparecer cuando una estimación combina lavadoras con electrodomésticos de lavandería adyacentes, aplica una curva de precio de características premium más alta, o utiliza un escenario agresivo para el crecimiento de unidades vinculado a la vivienda. El momento de la moneda no es un factor importante aquí dado que la geografía es un solo país, pero el año utilizado, los supuestos de promociones y la combinación de canales (en línea versus tienda física) aún pueden mover el valor final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,55 mil millones de USD (2025) | |
| Revista Especializada A | 6,35 mil millones de USD (2024) | Utiliza un año base anterior y generalmente refleja una captura de valor más estrecha exclusiva de lavadoras que puede acercarse más a los ingresos reportados por minoristas seleccionados y marcas, sin los mismos ajustes explícitos por combinación de canales y demanda residencial más comercial. |
| Boletín de la Industria B | 12,80 mil millones de USD (2026) | A menudo se presenta como un conjunto de ingresos más amplio de electrodomésticos de lavandería y se combina con supuestos de expansión de valor más rápidos, lo que puede ocurrir cuando el gasto adyacente a secadoras, los complementos de servicio o un incremento más pronunciado del precio de venta promedio por características premium se mezclan en la línea de ingresos de lavadoras. |
La tabla muestra una amplia dispersión entre años y definiciones, y en el modelo de Mordor Intelligence el valor se limita a los ingresos por lavadoras en Estados Unidos, con la demanda residencial y comercial ambas contabilizadas y los precios de venta promedio vinculados a la combinación observada entre tipos de carga y canales. Una vez que el alcance está alineado y se compara el mismo año, la varianza restante generalmente se explica por cuán fuertemente se asume que se moverán los precios y los volúmenes de reemplazo.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de lavadoras de los Estados Unidos en 2026?
Está valorado en 10,77 mil millones de USD, con proyecciones que indican 11,92 mil millones de USD para 2031.
¿Qué tipo de producto está ganando cuota más rápidamente?
Las lavadoras de carga frontal avanzan a una CAGR del 6,62% debido a su superior rendimiento en el uso del agua y la energía.
¿Por qué están subiendo los precios minoristas de las lavadoras en 2025?
Un arancel del 50% sobre el acero importado y la volatilidad del costo de la resina han incrementado los gastos de producción, elevando los precios minoristas un 18,8%.
¿Dónde es más fuerte la demanda regional?
El sur lidera en volumen, mientras que el oeste registra el crecimiento más rápido gracias a los estrictos mandatos de eficiencia en el uso del agua y los mayores ingresos.
¿Qué papel desempeñan las funciones inteligentes en las decisiones de compra?
Aproximadamente el 35% de las nuevas unidades vendidas en 2025 incluyen conectividad, y los consumidores aceptan primas de entre 200 y 400 USD por la comodidad impulsada por inteligencia artificial y el mantenimiento predictivo.
¿Cómo afectarán los estándares del Departamento de Energía de 2028 a los fabricantes?
Alrededor del 15% de los modelos actuales serán descontinuados o rediseñados, favoreciendo a las marcas con sólida I+D y potencialmente consolidando el panorama competitivo.