
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
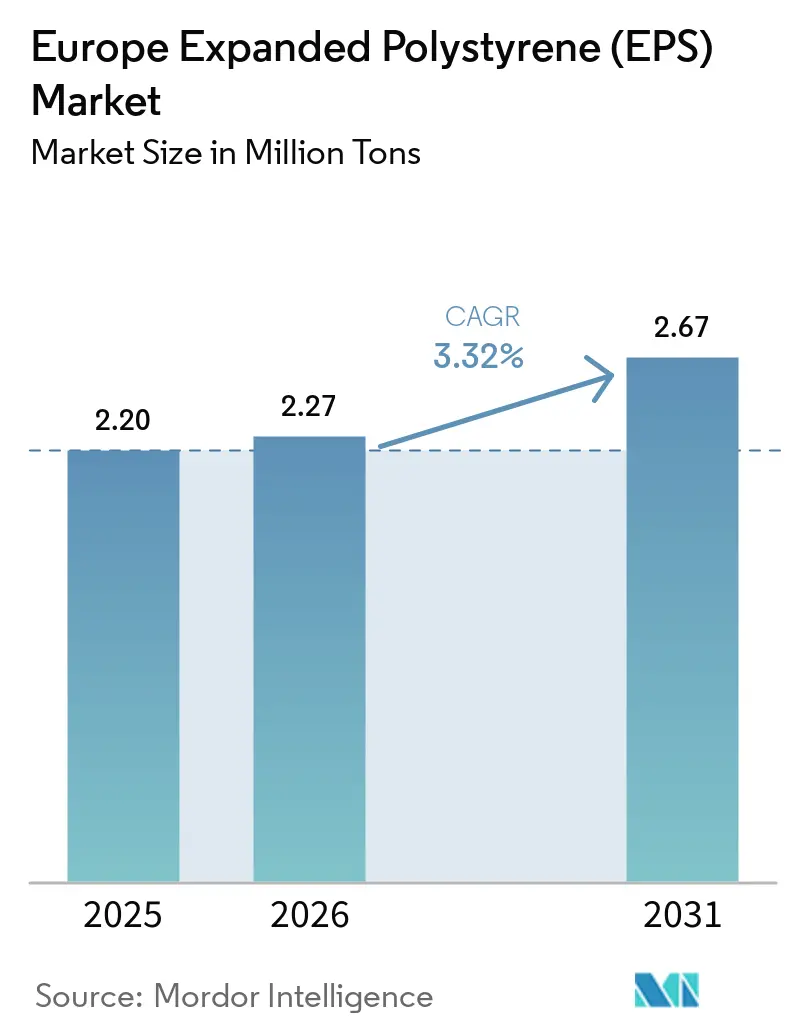
| Tamaño del mercado en el año base (2025) | 2.20 Millones de toneladas |
| Volumen del Mercado (2026) | 2.27 Millones de toneladas |
| Volumen del Mercado (2031) | 2.67 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Poliestireno Expandido (EPS) por Mordor Intelligence
El tamaño del Mercado Europeo de Poliestireno Expandido fue valorado en 2,20 millones de toneladas en 2025 y se estima que crecerá desde 2,27 millones de toneladas en 2026 hasta alcanzar 2,67 millones de toneladas en 2031, a una CAGR del 3,32% durante el período de pronóstico (2026-2031). La demanda fluye principalmente desde las mejoras en el aislamiento de edificios y el embalaje protector para mercancías sensibles, mientras que la resiliencia del sector se refuerza mediante sólidas cadenas de suministro domésticas, incrementos en el reciclaje y mejoras tecnológicas que reducen las huellas de carbono incorporadas. Los impulsores regulatorios, como la Directiva de Eficiencia Energética de los Edificios de la UE, vigente desde 2025, obligan a valores R más elevados en construcciones nuevas y renovaciones, manteniendo estables los volúmenes de aislamiento incluso cuando los sustitutos ganan participación. Simultáneamente, el auge de la logística de biológicos de ARNm y la relocalización de electrodomésticos sustenta los volúmenes de embalaje, contribuyendo a amortiguar los segmentos de productos básicos frente a la compresión de márgenes derivada de la volatilidad del estireno. No obstante, el mercado europeo de Poliestireno Expandido negocia un creciente riesgo vinculado a las fluctuaciones en los precios de las materias primas, las regulaciones de seguridad contra incendios en núcleos urbanos densos y las pruebas de clientes con alternativas a base de papel, pulpa y micelio.
Conclusiones Clave del Informe
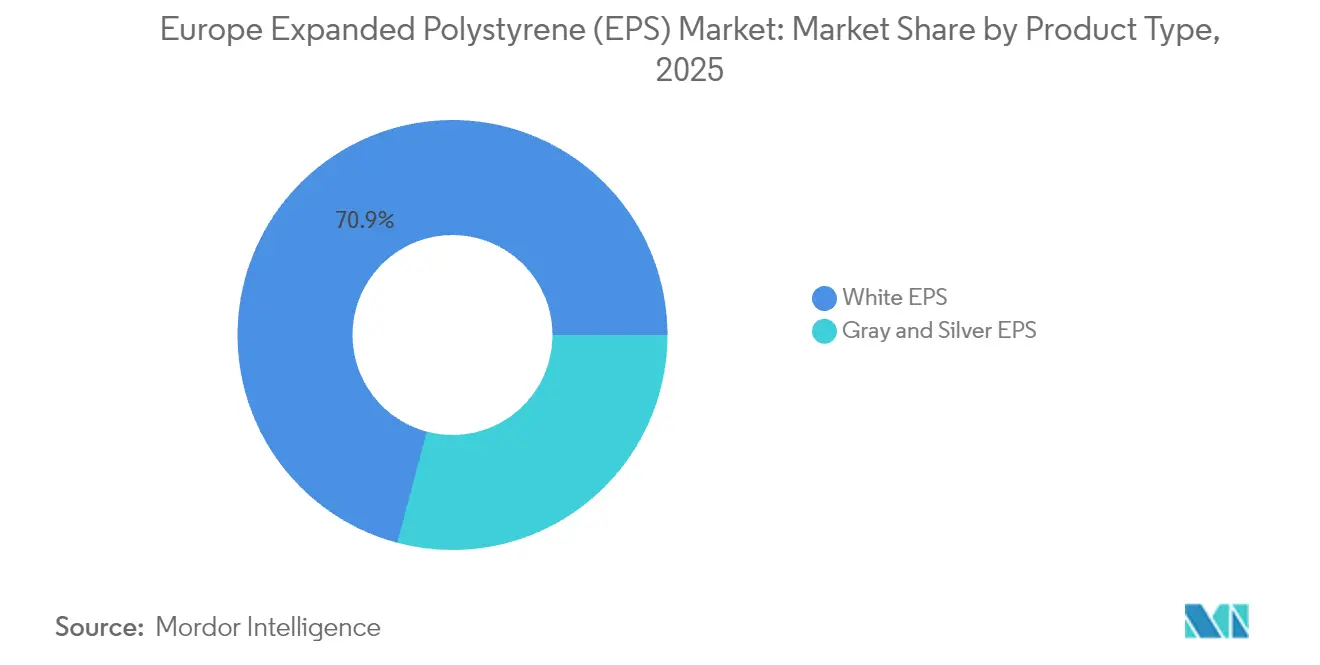
- Por tipo de producto, el EPS blanco representó el 70,86% de la participación del mercado europeo de Poliestireno Expandido en 2025. Se proyecta que el EPS gris y plateado se expanda a una CAGR del 3,74% hasta 2031.
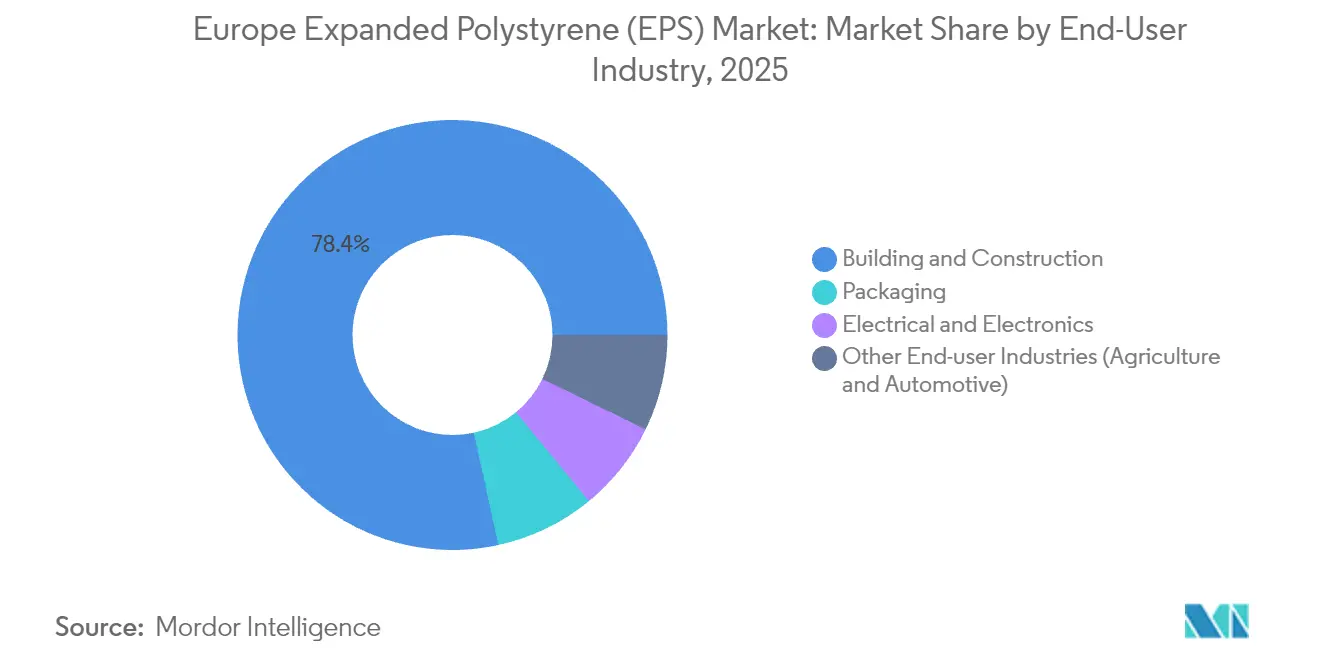
- Por usuario final, la construcción y edificación capturó el 78,42% del tamaño del mercado europeo de Poliestireno Expandido en 2025. Se prevé que el embalaje registre la CAGR más rápida del 3,69% entre 2026 y 2031.
- Por geografía, el Resto de Europa lideró con una participación del 51,98% del tamaño del mercado europeo de Poliestireno Expandido en 2025, mientras que Suecia está preparada para avanzar a una CAGR del 3,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de eficiencia energética en edificios que exigen valores R más elevados a partir de 2025 | +1.20% | Alemania, Francia, países nórdicos con repercusiones en Europa Central | Mediano plazo (2-4 años) |
| Ampliaciones obligatorias de capacidad de cadena de frío para biológicos de clase ARNm | +0.80% | Países Bajos, Bélgica, Alemania, con distribución en toda la UE | Corto plazo (≤ 2 años) |
| Relocalización de la producción de electrodomésticos que impulsa el embalaje protector doméstico | +0.60% | Alemania, Italia, Polonia, República Checa | Mediano plazo (2-4 años) |
| Adopción de EPS Gris en proyectos de renovación de la "Ola de Renovación" de la UE | +0.70% | Europa Occidental, países nórdicos | Largo plazo (≥ 4 años) |
| Programas de vivienda modular de bajo costo | +0.50% | Suecia, Países Bajos, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Códigos de Eficiencia Energética en Edificios Impulsan los Requisitos de Desempeño Térmico
Los códigos de energía nacionales y de toda la UE más estrictos obligan a los promotores a diseñar muros, cubiertas y suelos con valores U más bajos, elevando los requisitos de espesor de aislamiento y apoyando una demanda de volumen estable para las soluciones del mercado europeo de Poliestireno Expandido. La Gebäudeenergiegesetz de Alemania ya especifica valores U de muro exterior cercanos a 0,20 W/(m²K), lo que típicamente requiere de 12 a 16 cm de EPS, consolidando aproximadamente un 40% de participación para la espuma en los sistemas de fachada alemanes a pesar de los límites de seguridad contra incendios basados en la altura. Francia y los países nórdicos amplían estipulaciones de desempeño similares, y la revisión de 2024 de la Directiva de Eficiencia Energética de los Edificios establece un mandato de consumo neto cero para nuevas estructuras a partir de 2030, asegurando la demanda de aislamiento a largo plazo. Los volúmenes de renovación también aumentan bajo la Ola de Renovación de la UE, con subvenciones que orientan a los propietarios hacia sistemas térmicamente eficientes pero asequibles. Los productores amplían sus líneas de Neopor y enriquecidas con grafito en este entorno impulsado por el cumplimiento normativo para ofrecer valores R superiores sin costosas modificaciones estructurales.
Expansión de la Cadena de Frío para Biológicos de ARNm
La rápida comercialización de vacunas de ARNm y terapéuticos avanzados requiere estabilidad de 2 °C a 8 °C desde la fábrica hasta la clínica. Los expedidores de EPS dominan este segmento porque la matriz de células cerradas del material proporciona aislamiento y amortiguación predecibles en vuelos de larga distancia y envíos de última milla. Fabricantes como Cold Chain Technologies han ampliado la capacidad europea en Breda, Países Bajos, específicamente para atender los corredores farmacéuticos que alcanzan el 80% de los centros de PIB de la UE en un radio de seis horas en automóvil. El endurecimiento regulatorio bajo el Suplemento 11.7 de la Farmacopea Europea impulsa a los proveedores de embalaje a validar extractables y lixiviables, favoreciendo las formulaciones de EPS establecidas con registros de cumplimiento probados. La oportunidad en la cadena de frío genera márgenes premium que compensan parcialmente la volatilidad del diferencial de estireno en la espuma de construcción de productos básicos.
Impulso en la Relocalización de la Fabricación de Electrodomésticos
Los productores de electrodomésticos con sede en Europa han acortado las cadenas de suministro desde 2024 para mitigar los shocks de flete y el riesgo geopolítico. Las líneas relocalizadas en Alemania, Italia y Polonia crean una demanda incremental de cojines de espuma moldeada, bloques de esquina e insertos rígidos para proteger lavadoras, refrigeradores y unidades de climatización durante el tránsito multimodal. Dado que los plazos de entrega se reducen cuando el embalaje se obtiene cerca de las plantas de ensamblaje, los convertidores locales de EPS ganan una mayor participación frente a las importaciones asiáticas, apoyando una utilización estable de las plantas en Europa Central. El mercado europeo de Poliestireno Expandido captura el incremento en el tonelaje de embalaje protector y componentes de valor añadido, como los revestimientos estructurales que funcionan a la vez como aislamiento de ahorro energético en el interior de los gabinetes de electrodomésticos.
La Ola de Renovación de la UE Acelera la Adopción del EPS Gris
La Comisión Europea tiene como objetivo duplicar las tasas de renovación para 2030 y, de manera decisiva, prioriza las mejoras en la envolvente del edificio. Las fachadas con espacio restringido, comunes en los bloques urbanos densamente poblados, favorecen el EPS gris con infusión de grafito porque reduce la conductividad térmica hasta un 20% en comparación con los grados blancos, lo que permite paneles más delgados sin sacrificar el valor R. Los productores polacos envían EPS gris a precios competitivos en todo el bloque, reduciendo los costos instalados en Irlanda y Escandinavia en un estimado del 24%, lo que acelera la adopción. Las familias de productos circulares como CIRCULUM de BEWI integran materias primas recicladas, alineándose con los objetivos de reducción de residuos de la UE y mejorando la aceptación por parte de los contratistas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del monómero de estireno en relación con los diferenciales del precio del crudo | -0.90% | Impacto global con presión particular en el noroeste de Europa | Corto plazo (≤ 2 años) |
| Comercialización de sustitutos a base de micelio y pulpa moldeada | -0.40% | Países Bajos, Alemania, países nórdicos liderando la adopción | Mediano plazo (2-4 años) |
| Esquemas de fijación de precios del carbono que inflan las huellas de Alcance 3 de los petro-polímeros | -0.60% | Cobertura del RCDE de la UE en todos los estados miembros, con impacto temprano en Alemania, Países Bajos, Francia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Costo de las Materias Primas Presiona los Márgenes
El estireno representa hasta el 70% de los costos en efectivo del EPS, haciendo que la rentabilidad sea sensible a las fluctuaciones del benceno y la nafta. Los aumentos contractuales de enero de 2025 de EUR 55 por tonelada anunciados por Trinseo ilustran los intentos de los productores de defender los márgenes[1]. La tensión estructural se agudiza cuando Versalis cierra su cracker de Brindisi en abril de 2025, ampliando la dependencia de importaciones de la región y magnificando los riesgos de flete y divisas. La discrepancia entre los desembolsos volátiles de materias primas y los contratos de construcción a precio fijo comprime los flujos de caja de los convertidores, desafiando a las plantas más pequeñas en todo el noroeste de Europa.
Las Alternativas Sostenibles Ganan Tracción en el Mercado
Los propietarios de marcas y los minoristas persiguen sistemas a base de fibra, cultivados con micelio o de plástico de uso múltiple para cumplir con las reglas de diseño de embalaje de la UE que apuntan al 100% de reciclabilidad para 2030[2]. La solución de cartón corrugado TailorTemp de DS Smith afirma tener una huella de CO₂ un 40% menor que el EPS, manteniendo al mismo tiempo el control de temperatura farmacéutica durante 36 horas, lo que indica una competencia técnica creíble en nichos selectos. Si los sustitutos directos escalan, podrían erosionar la participación de mercado en el embalaje premium justo cuando la regulación aprieta las espumas de un solo uso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El EPS Gris Impulsa la Innovación en DesempeñoEl tamaño del mercado de Poliestireno de Europa para los grados blancos representó el 70,86% de la cuota del consumo total. El EPS blanco persiste en cámaras de aire en muros, suelos sobre losa y tableros de drenaje perimetral, donde el coste sigue siendo el factor de selección crítico y los espesores de panel moderados son suficientes para el cumplimiento normativo. Sin embargo, los grados gris y plateado registran el CAGR más rápido del 3,74% hasta 2031, ya que las partículas reflectantes al infrarrojo del grafito reducen los valores λ a aproximadamente 0,030 W/(m·K). En los sistemas compuestos de aislamiento térmico exterior, el EPS gris reduce el espesor de la capa de 16 cm a 12 cm para el mismo valor U, lo que permite la renovación de fachadas en distritos urbanos con parcelas de dimensiones reducidas. La línea CIRCULUM de BEWi combina la ventaja de rendimiento con contenido de perlas recicladas, ayudando a los arquitectos a conciliar los objetivos de eficiencia energética y circularidad. Los productores invierten en la recuperación en línea del agente de expansión y en el moldeo continuo de bloques para incorporar más material recuperado sin sacrificar las propiedades mecánicas, posicionando el EPS gris como una mejora técnica y de credenciales ecológicas dentro del mercado europeo de Poliestireno Expandido (EPS).


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Dominio de la Construcción Enfrenta el Crecimiento del EmbalajeLa construcción y edificación representó el 78,42% de la participación del mercado europeo de Poliestireno Expandido, gracias al aislamiento exterior, los paneles para suelo radiante y los encofrados perdidos para obras civiles. El auge de las bombas de calor en Alemania e Italia ha incrementado las ventas de aislamiento bajo losa, mientras que las reformas turísticas en España suman renovaciones en el sector hotelero. A pesar de la base dominante, el crecimiento se modera a medida que la lana mineral captura el revestimiento de edificios de mediana y gran altura tras la aplicación de códigos contra incendios más estrictos. El embalaje, por su parte, se expande a una CAGR del 3,69%, impulsado por la logística de biológicos y el envío de mercancías frágiles en el comercio electrónico. Los expedidores farmacéuticos valoran los mapas de temperatura validados del EPS y los datos de pruebas de caída, mientras que los fabricantes de electrodomésticos dependen de talleres de moldeo locales para conjuntos de cojines justo a tiempo. El embalaje eléctrico y electrónico permanece estable, y los usos especializados —desde bandejas de semillero hasta espaciadores de núcleo para parachoques de automóviles— aportan diversidad de volumen incremental, fortaleciendo el mercado europeo de Poliestireno Expandido frente a la ciclicidad de la construcción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercados Europeos más Amplios
El resto de Europa acumuló el 51,98% del tamaño del mercado europeo de Poliestireno Expandido en 2025, ya que Polonia, la República Checa y otros productores de Europa Central y Oriental suministran bloques y piezas moldeadas competitivas en costos en todo el continente. Alemania sigue siendo el mayor consumidor nacional individual, respaldado por estrictos mandatos de aislamiento y continuas conversiones de cubiertas residenciales; sin embargo, las restricciones de seguridad contra incendios por encima de los 22 m de altura moderan los volúmenes en edificios de varios pisos. El Reino Unido muestra una demanda estable, ya que los constructores prefieren materiales no combustibles para el revestimiento, pero aún especifican encofrados de hormigón aislado rellenos de EPS en viviendas de baja altura.
Suecia lidera el crecimiento con una CAGR del 3,71% hasta 2031, impulsada por reformas respaldadas por el gobierno, marcos de madera prefabricados que integran núcleos de EPS y una sólida inversión en tecnología limpia que destina fondos a sistemas de aislamiento circulares. Dinamarca y Noruega avanzan en proyectos de zanjas para calefacción urbana que instalan EPS como protección contra las heladas, mientras que Finlandia aprovecha las sinergias de la industria forestal para integrar espuma bajo suelos de madera contralaminada. El sur de Europa presenta un panorama mixto: los préstamos a bajo interés y las desgravaciones fiscales para propietarios en Italia estimulan los sistemas de aislamiento térmico exterior compuesto (ETICS) a base de EPS, aunque la oferta es escasa ante los aumentos en el precio del estireno; la suspensión temporal de la prohibición de envases de poliestireno en Francia mejora el sentimiento a corto plazo para los transformadores. España se beneficia de las reformas en el sector de la hostelería a lo largo de sus zonas costeras, además de nuevos almacenes frigoríficos vinculados a las exportaciones agroalimentarias.
Análisis de la cadena de valor
La cadena de valor del EPS en Europa comienza con la producción de aromáticos y estireno en la fase inicial, seguida de la polimerización en perlas de poliestireno expandible (EPS) por parte de productores integrados de resinas. El moldeo en bloque y el moldeo por formas convierten posteriormente las perlas en paneles aislantes (incluidos grados mejorados con grafito) y formatos de embalaje protector. El material pasa luego por distribuidores y transformadores hasta llegar a los usuarios finales en construcción y edificación (especialmente ETICS) y embalaje, con contratistas de instalación y proveedores logísticos que influyen en los niveles de servicio y los plazos de entrega, en particular para programas validados de envíos en cadena de frío.
La cadena también se está configurando por los circuitos de recolección posconsumo, clasificación y reciclaje. Los modelos de recolección y devolución vinculados a la RAP se están expandiendo, con Citeo y EUMEPS implementando sistemas profesionales de devolución de embalajes en puntos de entrega a partir de enero de 2026. Organismos sectoriales como EUMEPS han aportado insumos técnicos sobre el Reglamento de Envases y Residuos de Envases (PPWR), incluidos temas del Artículo 29 como las cajas de pescado de EPS. Persisten cuellos de botella donde la infraestructura armonizada de recolección y tratamiento varía según el Estado miembro, dejando la disponibilidad y calidad de contenido reciclado menos consistentes que el suministro de perlas vírgenes para los transformadores. Esto eleva el papel de la estandarización liderada por asociaciones y las prácticas de diseño para el reciclaje, con el fin de mantener las aplicaciones de moldeo y aislamiento alineadas con las corrientes de reciclaje mecánico.
Panorama Competitivo
Concentración del Mercado
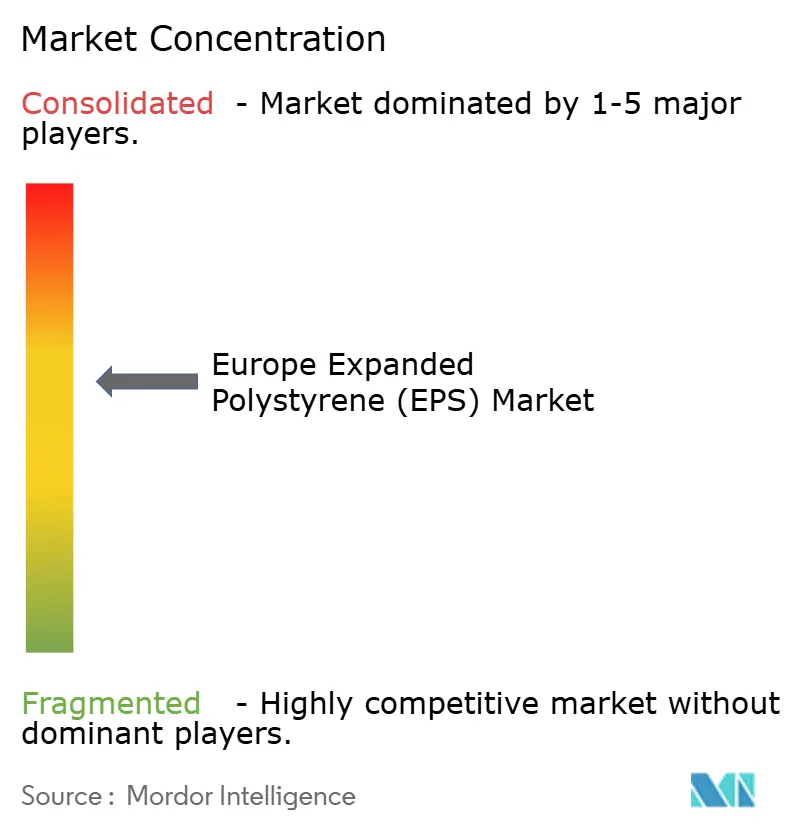
El mercado europeo de poliestireno expandido presenta una concentración consolidada, con cinco productores de resina integrados que apoyan una red de moldeadores de bloques regionales y moldeadores de formas. El aumento de capacidad planificado por BASF de 50 kt por año de Neopor en Ludwigshafen, operativo en 2027, subraya el impulso de los actores establecidos hacia líneas premium de grafito para preservar el margen mientras cumplen con los estándares energéticos. BEWI gestiona un esquema de circuito cerrado que procesa aproximadamente 2.500 t por mes de espuma posconsumo en centros nórdicos, alimentando perlas recicladas de nuevo en los grados CIRCULUM que ganan licitaciones de contratación pública que enfatizan la circularidad. Versalis destina EUR 2.000 millones a la reconversión de activos hacia química sostenible, señalando una diversificación de suministro a largo plazo más allá del estireno fósil.
La racionalización está en curso: Trinseo desinvierte activos de PS seleccionados para reducir la exposición europea, mientras que los extrusores independientes más pequeños se enfrentan a elevadas tarifas eléctricas y diferenciales de estireno volátiles. La diferenciación tecnológica se intensifica en torno al reciclaje avanzado y las innovaciones en procesos continuos; el tren de EPS basado en columnas de Sulzer permite tasas de contenido reciclado más altas sin penalizaciones de desgasificación, ofreciendo a los convertidores una vía para cumplir con los umbrales de reciclabilidad de 2030. La dinámica competitiva ahora depende de la escala, las cadenas de suministro circulares y la capacidad de certificar menores emisiones del ciclo de vida, más que del precio por sí solo. El mercado europeo de Poliestireno Expandido se inclina así hacia grupos más grandes y verticalmente integrados capaces de co-desarrollar recetas ignífugas, agentes expansores de base biológica y herramientas de diseño digital que optimizan la colocación de espuma estructural dentro de paneles prefabricados.
Líderes de la Industria Europea de Poliestireno Expandido (EPS)
-
BASF
-
BEWi
-
Alpek SAB de CV
-
SABIC
-
Synthos
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Poliestireno Expandido (EPS) Empresas cubiertas en este informe
- Alpek SAB de CV
- Austrotherm
- BASF
- BEWi
- Epsilyte LLC
- Ineos
- Kaneka Corporation
- Ravago
- SABIC
- SIBUR International GmbH
- Sunde Group
- Sunpor
- Synthos
- TotalEnergies
- Versalis S.p.A.
Oportunidades de mercado y perspectivas futuras
La capacidad y las normas vinculadas a la circularidad están creando espacios de oportunidad a corto plazo en los grados de aislamiento y embalaje. BEWI inauguró una instalación dedicada al reciclaje de EPS en su planta de aislamiento de Fredrikstad en febrero de 2026, diseñada para hasta 3.500 toneladas anuales de EPS. La planta ofrece una salida para la espuma posconsumo y respalda ofertas de marca con materia prima reciclada. En cuanto al diseño, la norma EN 18092:2025 (publicada por CEN en octubre de 2025) establece pautas de diseño para el reciclaje del aislamiento de EPS, ofreciendo a los desarrolladores de productos, prescriptores y operadores de residuos una vía más clara para alinear el diseño de paneles con los requisitos de recolección y reciclaje.
La oportunidad también se está redefiniendo por la estructura del sector y el posicionamiento de grados premium. BEWI y The Rock Capital Group finalizaron la fusión de sus negocios de materia prima de EPS en una nueva entidad con cuatro instalaciones y una capacidad total de 375.000 toneladas métricas. Esto amplía las opciones de suministro para los transformadores en la fase posterior y respalda un desarrollo de grados más coordinado entre regiones. La expansión anunciada por BASF de 50.000 toneladas métricas anuales de capacidad de Neopor en Ludwigshafen (octubre de 2024, con puesta en marcha prevista para principios de 2027) refuerza la inversión continua en EPS basado en grafito para restricciones de renovación, donde un aislamiento más delgado sigue cumpliendo el rendimiento térmico requerido. Con la entrada en vigor del PPWR el 11 de febrero de 2025 y su marco de reciclabilidad orientado a 2030, los proveedores que combinan rutas de reciclaje validadas con especificaciones de aislamiento y embalaje moldeado conformes con DfR tienen una base práctica para ganar licitaciones que priorizan criterios de adquisición circular.
Desarrollos recientes de la industria en Mercado Europeo de Poliestireno Expandido (EPS)
- Junio de 2026: BASF anunció el cierre de sus activos de producción de EPS en su planta de Ulsan Plastics en Corea del Sur, con efecto a mediados de junio de 2026. La compañía declaró que las operaciones europeas de estirénicos no se vieron afectadas, mientras que la decisión señaló una continua optimización de portafolio y un ajuste más estrecho de las huellas globales de EPS con la demanda regional y las posiciones de costos.
- Febrero de 2025: BEWI acordó con The Rock Capital Group fusionar sus negocios de materia prima de EPS, creando una nueva entidad con una capacidad de producción anual total de 375.000 toneladas en cuatro instalaciones. La consolidación fortalece la escala de suministro en la fase inicial para los transformadores europeos y respalda una inversión más coordinada en grados adaptados a los requisitos de aislamiento y embalaje.
- Octubre de 2024: BASF anunció una expansión de 50.000 toneladas métricas anuales en la capacidad de producción de Neopor (EPS basado en grafito) en Ludwigshafen, con puesta en marcha prevista para principios de 2027. El movimiento refuerza el cambio hacia EPS de mayor rendimiento utilizado en el aislamiento de edificios energéticamente eficientes y añade margen de capacidad futura para la demanda impulsada por la renovación.
Mercado Europeo de Poliestireno Expandido (EPS) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el material de poliestireno expandido (EPS) suministrado y consumido en Europa para aislamiento, embalaje protector y otros usos finales comunes. El alcance se mide sobre el valor total de la resina EPS y el producto transformado vendido en la región.
Exclusiones del alcance: Se excluye el poliestireno expandido utilizado únicamente como aditivo menor en mezclas y las espumas que no son EPS comercializadas bajo etiquetas más amplias de espuma de poliestireno.
Descripción General de la Segmentación
- Por Tipo de Producto
- EPS Blanco
- EPS Gris y Plateado
- Por Industria de Usuario Final
- Construcción y Edificación
- Eléctrico y Electrónico
- Embalaje
- Otras Industrias de Usuario Final (Agricultura y Automoción)
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Noruega
- Suecia
- Dinamarca
- Finlandia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer los parámetros del modelo, prestando atención a las señales de demanda de polímeros, la actividad de la construcción y los volúmenes de embalaje en toda Europa. Se consultaron fuentes públicas para las series de producción industrial y comercio (Eurostat), para la orientación en materia de plásticos y política de residuos (Comisión Europea) y para los indicadores de embalaje y reciclaje (Agencia Europea de Medio Ambiente). Cuando la demanda de aislamiento requirió contexto adicional, se revisaron las directivas de eficiencia energética y las estadísticas nacionales de construcción para no aceptar las tendencias por país sin un análisis crítico.
Junto a estas referencias, se revisaron informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocido prestigio para comprender los movimientos de capacidad, los comentarios sobre utilización de plantas y los patrones de suministro regionales. Se utilizó una suscripción de pago para los datos financieros de las empresas y otra para la verificación de importaciones y exportaciones a nivel de envíos, lo que ayudó a validar el movimiento de volúmenes direccionales e identificar años atípicos. Las fuentes documentales mencionadas anteriormente son meramente ilustrativas y se utilizaron otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante entrevistas con expertos y encuestas estructuradas con proveedores de materia prima de EPS, transformadores, distribuidores y grandes usuarios finales en los sectores de la construcción y el embalaje en los principales países europeos. Los aportes de los encuestados se utilizaron para confirmar las distribuciones típicas de aplicaciones, cómo los precios trasladan los costos de energía y estireno, y el ritmo de adopción de la sustitución y el reciclaje. Esos detalles ayudaron luego a ajustar los supuestos en los casos en que los datos públicos no eran suficientemente específicos para el alcance de EPS utilizado en este informe.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 36% |
| Actores menores: 20% | Gerentes: 49% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente que reconstruye los grupos de demanda por país a partir de la actividad de aislamiento en construcción, los indicadores de producción de embalaje y las señales de consumo de polímeros. Estos grupos se convirtieron luego en volumen de EPS utilizando rangos típicos de intensidad de material. Para mantener los resultados realistas, el modelo también empleó una verificación cruzada ascendente selectiva basada en ingresos muestreados de proveedores y transformadores, cambios de capacidad observados y precio de venta promedio por grado y aplicación. Los totales se ajustaron únicamente cuando las dos perspectivas diferían más allá de un rango razonable.
Se realizó un seguimiento estrecho de algunos insumos prácticos porque mueven el mercado de EPS en Europa de maneras visibles en los datos, incluidos los inicios de construcción de viviendas y la intensidad de renovación, el endurecimiento de los códigos de aislamiento, los cambios en la combinación de embalajes, el traslado de costos vinculados al estireno y la energía, y la participación del EPS gris y plateado en las aplicaciones de aislamiento. El pronóstico se basó principalmente en el análisis de escenarios, ya que los ciclos de construcción y los cambios de embalaje impulsados por políticas no avanzan en línea recta cada año. Cuando existían brechas de datos para países más pequeños, las proporciones se infirieron de mercados similares y se verificaron con los comentarios de las entrevistas antes de incorporarlas al pronóstico.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación de señales independientes, incluidos los flujos comerciales, los comentarios sobre capacidad y utilización, y los indicadores de actividad de los sectores intermedios por país. Si una tendencia por país parecía demasiado pronunciada en comparación con lo que reportaban los participantes, se revisaban los insumos, se realizaban nuevas verificaciones de sensibilidad y se volvía a contactar a las fuentes cuando la discrepancia permanecía sin resolver.
Se aplica una revisión de múltiples etapas antes de la aprobación final, que incluye verificaciones entre pares de los supuestos, las conversiones de unidades y los movimientos interanuales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, como grandes adiciones de capacidad, cambios regulatorios que afectan al embalaje o fuertes variaciones en los precios de las materias primas. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la perspectiva más actualizada.
Estimación del Mercado Europeo de Poliestireno Expandido (EPS) de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el EPS europeo a menudo no coinciden porque la unidad de medida subyacente, el límite del producto incluido y la estructura de precios utilizada para convertir el volumen en valor no son los mismos. Las diferencias también aparecen cuando una estimación se apoya en una única tendencia de aplicación, como el aislamiento, mientras que otra distribuye la demanda entre el embalaje y otros usos con diferentes patrones de crecimiento.
Las placas de aislamiento de poliestireno extruido (XPS) quedan fuera del alcance de Mordor Intelligence para este informe, lo cual es una razón clave por la que algunas estimaciones basadas en valor parecen más altas cuando combinan categorías adyacentes de aislamiento de espuma. Otro factor que genera diferencias es la propia conversión de valor, ya que algunos editores aplican un precio de venta promedio único para toda Europa, mientras que otros utilizan precios por país y aplicación que varían según el momento del traslado del estireno y la energía. La frecuencia de actualización también importa, porque las grandes desaceleraciones en la construcción o las actualizaciones de la regulación de embalajes pueden desplazar los volúmenes y precios a corto plazo, y no todas las estimaciones utilizan la misma fecha de corte.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,20 M de toneladas (2025) | |
| Consultora Global A | 2,25 mil millones de USD (2024) | Esta cifra se presenta como un mercado en valor y puede aplicar un supuesto de precio amplio y un alcance de espuma más extenso, lo que puede incorporar elementos que no son EPS, como ingresos de XPS u otras espumas de poliestireno que no se contabilizan aquí. |
| Asociación Industrial B | 2,62 M de USD (2030) | La estimación se presenta como un pronóstico de volumen y probablemente refleja un horizonte más corto con una ponderación diferente por país, y puede que no aplique las mismas verificaciones de combinación de aplicaciones que suavizan las oscilaciones del ciclo de la construcción. |
En conjunto, la dispersión se explica principalmente por la elección de la unidad (volumen frente a valor), la inclusión de categorías adyacentes y la forma en que los precios se proyectan hacia adelante entre países y usos finales. Al mantener una definición estricta del EPS y vincular los totales a indicadores observables de construcción y embalaje, el número resultante es más fácil de reproducir y explicar país por país.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado europeo de Poliestireno Expandido en 2026?
Totaliza 2,27 millones de toneladas en 2026 y se prevé que alcance 2,67 millones de toneladas en 2031.
¿Cuál es la CAGR proyectada para el consumo de EPS en Europa?
Se espera que el volumen aumente a una CAGR del 3,32% entre 2026 y 2031.
¿Qué tipo de producto crece más rápido hasta 2031?
El EPS gris y plateado, impulsado por una mayor eficiencia térmica, se expande a una CAGR del 3,74%.
¿Qué segmento de uso final ofrece el mayor crecimiento?
El embalaje, impulsado por la demanda de cadena de frío farmacéutica y comercio electrónico, registra una CAGR del 3,69%.
¿Qué país registra el crecimiento de EPS más rápido?
Suecia lidera con una CAGR proyectada del 3,71%, aprovechando la vivienda prefabricada y los programas de renovación.