
Tamaño y cuota del mercado de préstamos para automóviles del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 77.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 81.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 100.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de préstamos para automóviles del Reino Unido por Mordor Intelligence
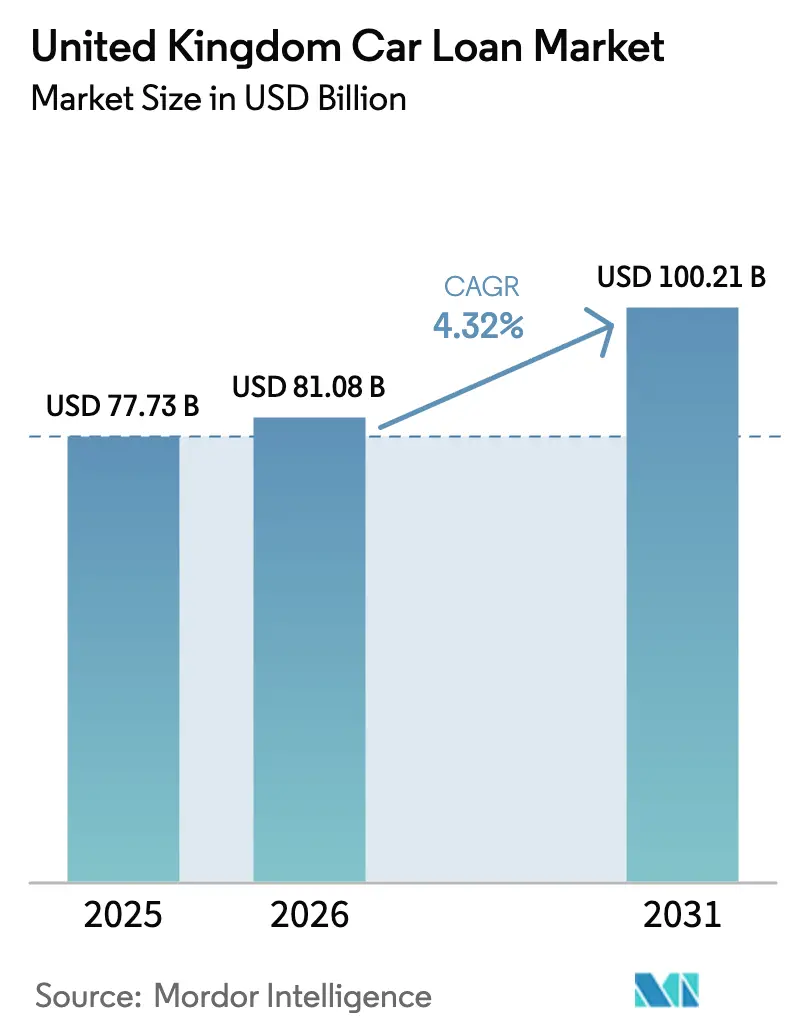
Se espera que el tamaño del mercado de préstamos para automóviles del Reino Unido crezca de 77.730 millones de USD en 2025 a 81.080 millones de USD en 2026, y se prevé que alcance los 100.210 millones de USD en 2031 a una CAGR del 4,32% durante el período 2026-2031. La demanda sigue siendo resiliente, ya que la claridad judicial sobre las comisiones de concesionarios calma el riesgo regulatorio y la Autoridad de Conducta Financiera (FCA, por sus siglas en inglés) avanza en un marco de reparación sectorial[1]Tribunal Supremo del Reino Unido, "Sentencia: Johnson contra FirstRand Bank," supremecourt.uk. La digitalización acelera los tiempos de suscripción, mientras que el despliegue del modelo de agencia permite a los cautivos de fabricantes de equipos originales (OEM, por sus siglas en inglés) recuperar los márgenes de financiación. El financiamiento de vehículos eléctricos (EV, por sus siglas en inglés) se expande en respuesta al mandato de Vehículos de Cero Emisiones (ZEV, por sus siglas en inglés), aunque la volatilidad de los valores de los vehículos eléctricos usados obliga a aplicar ratios préstamo-valor más estrictos. Los participantes del sector fintech, equipados con motores de crédito alternativos, amplían el acceso para solicitantes casi prime, intensificando la competencia frente a los bancos establecidos y los canales de punto de venta (POS, por sus siglas en inglés) liderados por concesionarios.
Conclusiones clave del informe
- Por tipo de proveedor de préstamo, los bancos no cautivos lideraron con una cuota del 40,12% del mercado de préstamos para automóviles del Reino Unido en 2025, mientras que se proyecta que los servicios financieros no bancarios crezcan a una CAGR del 4,83% hasta 2031.
- Por tipo de vehículo, los automóviles usados representaron el 57,05% del tamaño del mercado de préstamos para automóviles del Reino Unido en 2025 y avanzan a una CAGR del 5,46% hasta 2031.
- Por canal de distribución, el POS de concesionario mantuvo una cuota de ingresos del 70,65% en el mercado de préstamos para automóviles del Reino Unido en 2025, mientras que se prevé que los cautivos de OEM se expandan a una CAGR del 4,21% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de préstamos para automóviles del Reino Unido
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Las plataformas digitales de punto de venta (POS) aceleran los tiempos de aprobación originados por concesionarios | +0.8% | Global, con ganancias tempranas en Londres, Mánchester, Birmingham | Mediano plazo (2-4 años) |
| Adopción creciente de productos de financiación «EV verde» vinculados a los incentivos del mandato ZEV del Reino Unido | +1.2% | Nacional, con concentración en centros urbanos y Escocia | Largo plazo (≥ 4 años) |
| Campañas de subsidio de depósito de OEM en medio del despliegue del modelo de agencia | +0.6% | Nacional, con segmentos premium en el sureste liderando la adopción | Corto plazo (≤ 2 años) |
| Electrificación de flotas que impulsa la demanda de sacrificio salarial y arrendamiento por contrato | +0.9% | Nacional, con centros corporativos en Londres, Edimburgo y Mánchester impulsando la adopción | Mediano plazo (2-4 años) |
| Reglas de divulgación de comisiones impulsadas por la FCA que aumentan la migración hacia préstamos a tasa fija | +0.7% | Requisito regulatorio nacional de cumplimiento normativo | Corto plazo (≤ 2 años) |
| Motores de riesgo crediticio alternativos (banca abierta y API de bureau) amplían el acceso casi prime | +0.5% | Nacional, con mayor impacto en regiones con acceso limitado a la banca tradicional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las plataformas digitales de punto de venta aceleran los tiempos de aprobación originados por concesionarios
La toma de decisiones automatizada ahora entrega el 80% de las aprobaciones en menos de 60 segundos, reduciendo los intervalos de propuesta a desembolso para más de 4.000 recintos de concesionarios[2]Blue Motor Finance, "Informe de Tecnología para Concesionarios 2024," bluemotorfinance.co.uk. Las inversiones en tecnología de Evolution Funding, Close Brothers y MotoNovo elevan las tasas promedio de conversión de concesionarios al 40% desde niveles previos del 28%. Los enlaces de API con portales de clasificados ofrecen a los prestamistas información en tiempo real sobre la demanda de vehículos, mejorando la fijación de precios basada en riesgo. El marco de Deber del Consumidor de la FCA incentiva una mayor digitalización, ya que los sistemas automatizados evidencian un trato justo. Los concesionarios independientes obtienen acceso a una suscripción sofisticada que anteriormente estaba reservada para grupos franquiciados, reduciendo las brechas competitivas. Las firmas electrónicas y la incorporación remota eliminan las barreras geográficas, permitiendo que los minoristas rurales igualen el desempeño financiero urbano.
Adopción creciente de productos de financiación EV verde vinculados al mandato ZEV
El mandato ZEV obliga a que el 22% de las ventas sean de vehículos eléctricos en 2024, aumentando al 80% para 2030, lo que impulsa a los prestamistas a lanzar productos específicos para baterías[3]VDA, "Resumen del Mandato de Vehículos de Cero Emisiones del Reino Unido," vda.de. Close Brothers se comprometió con 1.000 millones de GBP para préstamos de vehículos eléctricos de batería durante cinco años. Las oscilaciones del valor residual de los vehículos eléctricos usados retienen solo el 46% del costo frente al 85% de dos años antes, lo que obliga a los prestamistas a recalibrar el capital de riesgo. La asociación de BNP Paribas con Jaguar Land Rover agrupa servicios de carga, energía y ciclo de vida, ilustrando la financiación integrada de movilidad. Las exenciones arancelarias gubernamentales y las asignaciones de gasto total añaden certeza política, alargando los plazos de préstamo aceptables para los comités de riesgo. Los planes de sacrificio salarial para flotas se multiplican porque las ventajas fiscales compensan la ansiedad por la depreciación para los compradores corporativos.
Campañas de subsidio de depósito de OEM en medio del despliegue del modelo de agencia
Stellantis, BMW y Mercedes-Benz utilizan subsidios de depósito para suavizar la transición hacia modelos de agencia directa al consumidor, trasladando los márgenes de financiación de los concesionarios a los cautivos. Los recorridos digitales integrados llevan a los clientes desde los sitios web de OEM hasta la entrega localizada, preservando el control de precios. Las marcas premium invierten agresivamente porque el valor de por vida justifica mayores costos de adquisición. La sentencia del Tribunal Supremo de agosto de 2025 aclara que los concesionarios no son fiduciarios, reduciendo los temores de litigios y acelerando la ejecución de la estrategia de OEM. Los cautivos sincronizan las ofertas de subsidios con los lanzamientos de vehículos eléctricos para gestionar la compleja educación del comprador. La supervisión de la FCA garantiza que las estructuras de incentivos sigan siendo transparentes, manteniendo la confianza del consumidor durante el cambio estructural.
Electrificación de flotas que impulsa la demanda de sacrificio salarial y arrendamiento por contrato
Más de 780.000 automóviles eléctricos de batería operaban en las carreteras del Reino Unido a mediados de 2023, y los objetivos de electrificación corporativa elevan la demanda de arrendamiento a costo fijo. Paragon Bank escala rápidamente productos de arrendamiento operativo que protegen a los clientes del riesgo de depreciación. Las zonas de aire limpio y de emisiones ultrabajas aumentan los costos de cumplimiento para las flotas diésel, acelerando los ciclos de reemplazo. Los planes de sacrificio salarial ahorran impuesto sobre la renta y seguro nacional de los empleados, alineando los objetivos medioambientales y financieros. El arrendamiento por contrato agrupa servicios e infraestructura de carga, simplificando la gestión de vehículos eléctricos para las empresas que carecen de experiencia interna. Los prestamistas incorporan telemática para monitorizar la utilización, apoyando la previsión del valor residual y el mantenimiento proactivo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Posible reparación de entre 9.000 y 18.000 millones de GBP por casos heredados de comisiones discrecionales | -1.8% | Requisito regulatorio nacional que afecta a todos los principales prestamistas | Corto plazo (≤ 2 años) |
| La creciente volatilidad del valor residual de los vehículos eléctricos usados infla el capital de riesgo del prestamista sobre el valor residual | -0.9% | Nacional, con mayor impacto en los centros urbanos de adopción de vehículos eléctricos | Mediano plazo (2-4 años) |
| Normas de asequibilidad más estrictas bajo el Deber del Consumidor limitan las tasas de aprobación subprime | -0.6% | Cumplimiento regulatorio nacional de la FCA, con mayor impacto en regiones de menor renta | Corto plazo (≤ 2 años) |
| Los aumentos en el costo de financiación bancaria amplían la brecha de precios frente a los cautivos y los prestamistas fintech | -0.8% | Nacional, con mayor impacto en los bancos tradicionales de Londres y las principales ciudades | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Posible reparación de entre 9.000 y 18.000 millones de GBP por casos heredados de comisiones discrecionales
Los hallazgos de la revisión de la FCA exponen a los prestamistas a hasta 18.000 millones de GBP en pasivos de compensación, lo que llevó a Lloyds a aprovisionar ya 1.250 millones de GBP. Close Brothers prevé costos anuales de cumplimiento de entre 10 y 15 millones de GBP, limitando el apetito crediticio[4]Close Brothers Group, "Informe Anual 2025," closebrothers.com. La próxima consulta de octubre de 2025 podría exigir reembolsos sobre contratos que datan de 2007, congelando los planes de expansión hasta que se refuercen los colchones de capital. Los corredores más pequeños han desaparecido, reduciendo la oferta de productos y mermando la competencia. La titulización y las ventas de activos refuerzan el capital, pero elevan los costos de financiación, ampliando las brechas de precios frente a los rivales fintech. Los dividendos permanecen suspendidos en varios bancos, lo que señala prioridades defensivas.
La creciente volatilidad del valor residual de los vehículos eléctricos usados infla el capital de riesgo del prestamista
La retención promedio de vehículos eléctricos usados cayó al 46% del costo original, frente al 85% en 2022, reduciendo drásticamente la rentabilidad del arrendamiento operativo. Lloyds registró mayores cargos por depreciación en los libros de arrendamiento operativo, revelando la sensibilidad del balance. Los recortes de precios de los OEM, especialmente por parte de Tesla, generan presión adicional a la baja sobre el stock casi nuevo. La escasez de datos sobre el estado de las baterías obliga a aplicar ratios préstamo-valor conservadores, aumentando los requisitos de depósito del consumidor. La escasez de suministro de automóviles de entre tres y cinco años oscurece los verdaderos precios de equilibrio del mercado, complicando los modelos. Los activos ponderados por riesgo más elevados incrementan la intensidad del capital, haciendo que los sustitutos de préstamos personales sean cada vez más atractivos para los prestatarios sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de proveedor de préstamo: El impulso fintech desafía el dominio bancario
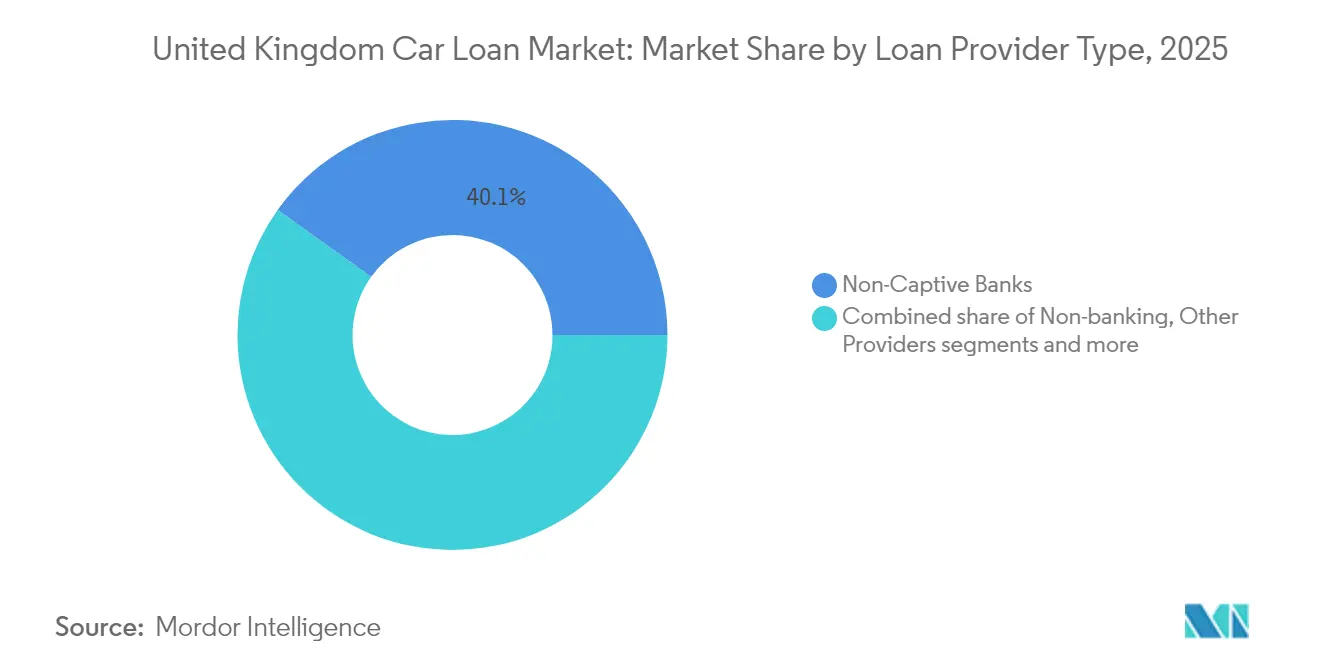
Los bancos no cautivos controlaron el 40,12% del mercado de préstamos para automóviles del Reino Unido en 2025, aprovechando sus consolidados vínculos con concesionarios y su financiación diversificada. Sin embargo, los servicios financieros no bancarios registran la CAGR más rápida del 4,83%, ya que plataformas como Carmoola obtienen titulizaciones de 300 millones de GBP para ampliar las originaciones. Los prestamistas alternativos utilizan datos de banca abierta y análisis de comportamiento para fijar el precio del riesgo casi prime, reduciendo los tiempos de aprobación a minutos. Las instituciones tradicionales responden con mejoras de API y acuerdos de co-originación, aunque los sistemas heredados ralentizan el despliegue de funciones. Las reglas uniformes de divulgación de la FCA reducen la diferenciación que antes favorecía a los bancos de calle mayor, orientando a los clientes hacia especialistas digitales.
Sin embargo, la industria de préstamos para automóviles del Reino Unido sigue siendo impulsada por las relaciones; los concesionarios POS siguen originando la mayoría de las solicitudes bancarias. La resiliencia del capital regulatorio da a los bancos margen para absorber los costos de reparación, manteniendo la capacidad de suscripción durante la turbulencia. Los brazos cautivos de los OEM integran la financiación en los configuradores en línea, mejorando la fidelización de clientes, aunque la cuota global queda por detrás de los prestamistas por volumen. Las plataformas entre pares sirven a prestatarios con expedientes escasos, pero enfrentan límites de escalabilidad derivados de la financiación de inversores minoristas. La consolidación podría llevar a bancos con sólido capital a adquirir fintechs de alto crecimiento para combinar eficiencia de costos con confianza de marca.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de vehículo: La financiación de automóviles usados lidera en valor y ritmo
Los contratos de vehículos usados representaron el 57,05% del tamaño del mercado de préstamos para automóviles del Reino Unido en 2025, reflejando las preferencias de valor del consumidor durante la incertidumbre macroeconómica. Las brechas de suministro derivadas de los cierres pandémicos elevaron los precios, protegiendo el colateral del prestamista e impulsando las previsiones de CAGR del 5,46% del segmento. Los concesionarios amplían los radios de aprovisionamiento y recurren a subastas digitales para reponer los lotes envejecidos. Los prestamistas flexibilizan los límites de antigüedad y kilometraje, pero refuerzan los márgenes residuales en el stock eléctrico. Los programas de certificación y los complementos de garantía tranquilizan a los prestatarios sobre el riesgo mecánico.
El crecimiento de la financiación de automóviles nuevos se modera a medida que los modelos de agencia alteran los incentivos de los concesionarios y los cautivos de OEM impulsan recorridos directos en línea. La penetración de vehículos eléctricos en el stock casi nuevo supera el 20% del parque de menos de un año, ofreciendo a los prestamistas primeras pruebas de las curvas de depreciación emergentes. Las plataformas de usados respaldadas por fabricantes como SPOTiCAR difuminan los caminos de compra de nuevo frente a usado, elevando aún más las tasas de vinculación de financiación. Los reguladores estandarizan la información sobre el estado de las baterías, mejorando con el tiempo la claridad de la suscripción. Los concesionarios independientes fragmentados adoptan asociaciones fintech para mantenerse competitivos frente a los canales de OEM verticalmente integrados.
Por canal de distribución: El bastión POS se enfrenta a la innovación omnicanal
La originación en el punto de venta del concesionario representó el 70,65% del volumen de préstamos de 2025, confirmando la importancia duradera de la orientación presencial para compromisos de alto valor. Los departamentos de financiación en las instalaciones agrupan crédito, seguros y productos complementarios en una sola interacción, manteniendo las ventajas de conveniencia. La orientación del Tribunal Supremo sobre comisiones elimina la ambigüedad reputacional, dando a los concesionarios confianza para promover la financiación abiertamente. No obstante, los mercados en línea como Zuto registraron ganancias de ingresos de dos dígitos, a medida que la búsqueda comparativa migra al móvil. Los consumidores se precalifican cada vez más en línea y luego finalizan en el concesionario, combinando canales.
Los cautivos de OEM logran un crecimiento del 4,21% integrando la financiación en las herramientas de configuración y precio, y ofreciendo entrega a domicilio. La consolidación de corredores, ejemplificada por la adquisición de Creditas por parte de Evolution Funding, amplía el alcance tecnológico a miles de minoristas independientes. Los prestamistas fintech emiten códigos de préstamo canjeables en cualquier concesionario, consolidando la flexibilidad omnicanal. El mercado de préstamos para automóviles del Reino Unido evoluciona así hacia modelos híbridos en los que la originación digital se canaliza hacia la ejecución física, preservando la relevancia del concesionario y satisfaciendo la demanda del cliente de velocidad. La supervisión del Deber del Consumidor de la FCA garantiza la paridad de precios independientemente del canal, promoviendo la confianza tanto en las experiencias digitales como en las físicas.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
La economía regional configura el apetito crediticio: Londres y el sureste registran los saldos más elevados, debido a un PIB per cápita de 69.077 GBP, más del doble del dato del noreste. Los ingresos más altos se traducen en importes de préstamo promedio más elevados y mayor penetración de vehículos eléctricos, reforzando la inclinación del crecimiento hacia las áreas metropolitanas. Escocia muestra una adopción de vehículos eléctricos desproporcionada, respaldada por incentivos desarrollados, lo que impulsa una demanda dinámica de arrendamientos por sacrificio salarial.
Irlanda del Norte enfrenta complicaciones de suministro transfronterizas que ocasionalmente retrasan las entregas de vehículos, lo que lleva a los prestamistas a ampliar los períodos de validez de las ofertas. Gales y las Midlands experimentan una mayor financiación de vehículos comerciales a medida que las empresas de logística modernizan sus flotas para cumplir con las disposiciones de las zonas de aire limpio. La expansión de las zonas de aire limpio urbanas en Birmingham, Londres y Edimburgo impulsa el crecimiento localizado de los préstamos para vehículos eléctricos que supera los promedios nacionales, aunque las regiones rurales todavía prefieren el diésel debido a las limitaciones de carga.
Los bancos regionales alternativos se asocian con el Banco de Negocios Británico para canalizar garantías de financiación de activos hacia pymes, manteniendo las tasas de aprobación en zonas económicamente más débiles. Los límites de préstamo-valor minoristas varían modestamente según el código postal, ya que los prestamistas ponderan las métricas de desempleo y valor inmobiliario. Los prestamistas exclusivamente digitales cierran brechas geográficas históricas, permitiendo la incorporación remota independientemente de la ubicación del cliente. Las subvenciones para infraestructura de vehículos eléctricos se concentran en conglomerados urbanos, ampliando aún más la dispersión regional de la demanda. A pesar de las disparidades, las normas de la FCA mantienen estándares unificados de protección del consumidor en todo el país, obligando a los prestamistas a variar los precios estrictamente en función del riesgo y no del sesgo por código postal.
Panorama regulatorio
La Autoridad de Conducta Financiera (FCA) es el principal regulador del financiamiento de automóviles en el Reino Unido bajo la Ley de Servicios y Mercados Financieros de 2000 (FSMA), y los requisitos de conducta se refuerzan mediante el régimen de Consumer Duty y las expectativas de la FCA en torno a la divulgación de comisiones. Un ancla clave reciente es la Declaración de Política de la FCA PS26/3 (marzo de 2026), que estableció un esquema de reparación al consumidor en todo el sector de financiamiento de automóviles centrado en los acuerdos históricos de comisión discrecional (DCA) para contratos suscritos entre el 6 de abril de 2007 y el 1 de noviembre de 2024, estructurado en dos bandas temporales (6 de abril de 2007 a 31 de marzo de 2014, y 1 de abril de 2014 a 1 de noviembre de 2024). Desde el 28 de enero de 2021, solo se han permitido modelos de comisión no discrecional, impulsando al mercado hacia una fijación de precios y documentación más estandarizadas.
El proceso legal también se ha convertido en una capa material sobre la vía regulatoria. El 2 de julio de 2026, el Tribunal Superior (Upper Tribunal) suspendió partes del esquema de reparación de la FCA tras impugnaciones de firmas como Volkswagen Financial Services, Mercedes-Benz Financial Services y Credit Agricole Auto Finance, con audiencias previstas para finales de 2026 o principios de 2027 y remediaciones que enfrentan incertidumbre en los plazos. En paralelo, varios prestamistas importantes, incluidos Lloyds Banking Group, Santander Consumer (UK) y Close Brothers Motor Finance, han declarado que no impugnarán el esquema, priorizando la certeza operativa y la disciplina de provisiones sobre litigios prolongados.
Análisis de la cadena de valor
La cadena de valor de los préstamos para automóviles en el Reino Unido comienza con el origen del vehículo (OEM y redes de concesionarios), luego avanza a través de la generación de demanda y captación de clientes mediante concesionarios franquiciados, concesionarios independientes y corredores de financiamiento, siendo el punto de venta del concesionario la ruta de origen dominante. Los prestamistas incluyen bancos no cautivos, brazos de financiamiento cautivos de los OEM, bancos challenger y proveedores de servicios financieros no bancarios. Las entidades cautivas generalmente se benefician de una integración estrecha con los sistemas de concesionarios franquiciados y los programas de incentivos de los OEM para vincular el financiamiento a las ventas de vehículos nuevos, mientras que los canales independientes y de vehículos usados dependen más de los paneles de corredores y la conectividad de plataformas.
La suscripción y la toma de decisiones se encuentran en el centro de cómo se entrega el valor, cada vez más respaldadas por la incorporación digital, datos de agencias de crédito y open banking, y motores de crédito automatizados que acortan los ciclos de aprobación y desembolso. El financiamiento y la gestión del balance son proporcionados por depósitos bancarios y mercados mayoristas para los bancos, y por líneas de almacén y titulización para los prestamistas no bancarios, con requisitos de capital y cumplimiento que determinan la fijación de precios y el apetito por el riesgo. La regulación también cambia la economía de distribución y la remuneración: desde el 28 de enero de 2021, solo se han permitido modelos de comisión no discrecional, endureciendo la gobernanza sobre la remuneración de concesionarios y corredores y aumentando el peso otorgado al diseño transparente de productos, la documentación estandarizada y los rastros de evidencia a lo largo del proceso de originación.
Panorama competitivo
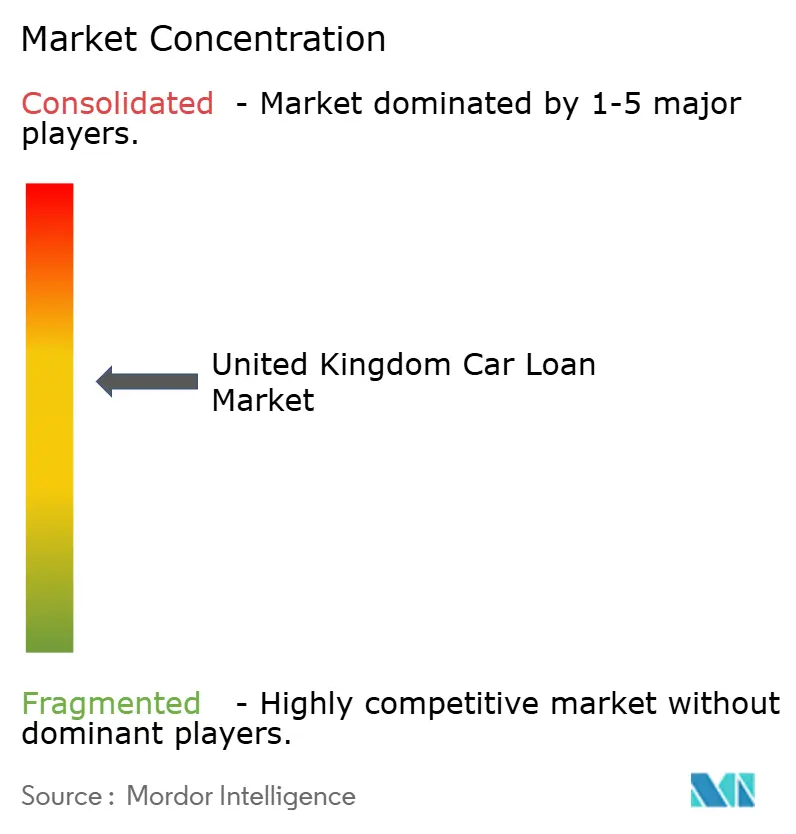
La concentración del mercado se mantiene moderada, ya que ninguna entidad controla más de una quinta parte de las originaciones. La unidad Black Horse de Lloyds, Volkswagen Financial Services, y Santander Consumer Reino Unido encabezan los líderes tradicionales, aunque cada uno lidia con cicatrices reputacionales derivadas del escrutinio sobre comisiones. Close Brothers mantiene un libro de 2.016 millones de GBP e invierte en toma de decisiones automatizada para compensar los crecientes gastos de cumplimiento.
Los disruptores digitales intensifican la presión; Blue Motor Finance procesa el 80% de las solicitudes en menos de 60 segundos, estableciendo nuevos parámetros de velocidad. La titulización de 300 millones de GBP de Carmoola subraya la confianza de los inversores en los modelos de préstamo basados en aplicaciones. La consolidación se acelera: Evolution Funding adquirió Creditas para ampliar la cobertura de concesionarios, mientras que el capital de riesgo adquirió participaciones mayoritarias en LE Capital, combinando profundidad de capital con tecnología ágil.
El enfoque estratégico se orienta hacia productos del ciclo de vida del vehículo eléctrico que combinan financiación con paquetes de carga y energía. Los cautivos se realinean hacia las ventas de agencia, recuperando margen de los concesionarios, pero asumiendo mayor responsabilidad en la experiencia del consumidor. Los bancos tradicionales exploran soluciones tecnológicas de etiqueta blanca fintech para modernizar sistemas obsoletos. La competencia en materia de cumplimiento se convierte en un diferenciador competitivo bajo el Deber del Consumidor de la FCA, recompensando a los prestamistas que pueden demostrar resultados consistentes y favorables para el cliente mediante la transparencia de datos. El mercado de préstamos para automóviles del Reino Unido evoluciona, por tanto, a lo largo de dos ejes gemelos de escala y tecnología, en el que los ganadores combinan ambos.
Líderes de la industria de préstamos para automóviles del Reino Unido
Lloyds Banking Group (Black Horse)
Volkswagen Financial Services UK
Santander Consumer (UK)
Close Brothers Motor Finance
Toyota Financial Services UK
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El financiamiento orientado a vehículos eléctricos y flotas sigue siendo un espacio en blanco práctico donde los prestamistas pueden ampliar el alcance de sus productos más allá de la compra a plazos estándar o la compra con contrato personal, especialmente a través de estructuras de sacrificio salarial y de alquiler con contrato que empaquetan el uso a costo fijo y reducen la exposición del consumidor a las fluctuaciones del valor residual de los vehículos eléctricos usados. Una señal concreta es el lanzamiento en junio de 2026 por parte de Santander Consumer UK de un esquema de automóviles por sacrificio salarial administrado a través de CLM Fleet Management, que amplía el acceso corporativo y crea una vía para que los prestamistas realicen venta cruzada de seguros, mantenimiento y servicios relacionados con la carga a través de un único canal empresarial. Las cautivas de los OEM y las unidades de financiamiento de automóviles propiedad de bancos también pueden profundizar las ofertas de ciclo de vida de vehículos eléctricos, utilizando el cambio en el parque impulsado por el mandato ZEV para justificar asociaciones de evaluación de la salud de las baterías y una fijación de precios basada en el riesgo más granular para el stock eléctrico usado.
La competencia está cada vez más determinada por los procesos y las capacidades de cumplimiento tras el programa de reparación liderado por la FCA y el escrutinio más amplio de conducta en torno a las comisiones. La Declaración de Política de la FCA PS26/3 (marzo de 2026) y la suspensión de partes del esquema por parte del Tribunal Superior en julio de 2026 han elevado la importancia de la preparación operativa, la capacidad de gestión de quejas y la trazabilidad de datos para acuerdos históricos, en lugar de la mera ejecución de back-office. Esto respalda oportunidades para los prestamistas e intermediarios que puedan combinar la precalificación digital, la transparencia en el punto de venta y una documentación consistente en los canales de concesionarios, corredores y directos, manteniendo al mismo tiempo la evidencia de Consumer Duty. También crea espacio para plataformas especializadas de servicio, análisis y flujo de trabajo que ayudan a las firmas a ofrecer remediación y cumplimiento continuo a un menor costo unitario, apoyando un crecimiento sostenible en los segmentos near-prime sin volver a estructuras de incentivos opacas.
Desarrollos recientes del sector
- Junio de 2026: Santander Consumer UK lanzó un nuevo esquema de automóviles por sacrificio salarial para empleados, administrado a través de su subsidiaria CLM Fleet Management. La iniciativa amplía los canales hacia el arrendamiento corporativo y diversifica la combinación de ingresos para su presencia en financiamiento de flotas.
- Abril de 2026: Volkswagen Financial Services UK designó a Wrisk como proveedor de seguros preferido para su marca Volkswagen Commercial Vehicles. La asociación amplía las capacidades de financiamiento integral e insurtech para clientes de flotas.
- Abril de 2026: Lloyds Banking Group decidió no impugnar legalmente el esquema de reparación de financiamiento de automóviles de la FCA. La decisión reduce el riesgo de litigio y respalda la estrategia de provisiones en medio del esquema de la FCA.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de préstamos para automóviles del Reino Unido abarca el valor del financiamiento utilizado por consumidores y empresas en el Reino Unido para comprar automóviles de pasajeros nuevos y usados, donde el reembolso se realiza durante un plazo definido mediante un préstamo o acuerdo de crédito similar.
Exclusiones del alcance: excluimos las compras al contado y los productos relacionados con vehículos que no constituyen valor de financiamiento, como complementos solo de seguros, planes de mantenimiento y crédito al consumidor no relacionado.
Descripción general de la segmentación
- Por tipo de proveedor de préstamo (valor)
- Bancos no cautivos
- Servicios financieros no bancarios
- Fabricantes de equipos originales (cautivos)
- Otros proveedores
- Por tipo de vehículo (valor)
- Automóvil nuevo
- Automóvil usado
- Por canal de distribución (valor)
- Punto de venta en concesionario
- Préstamos directos en línea
- Corredores y mercados
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el límite del mercado y construir la primera capa de supuestos sobre la demanda, la fijación de precios y la combinación de canales en el Reino Unido. Nos basamos en series de datos públicas que se pueden verificar y actualizar, incluidos los informes de crédito al consumidor del Banco de Inglaterra, los datos de nuevos negocios de financiamiento de automóviles de la Finance and Leasing Association (FLA), los indicadores de hogares e ingresos de la Office for National Statistics (ONS) y las estadísticas de vehículos del Department for Transport (DfT).
También revisamos señales regulatorias y de conducta que pueden mover las originaciones y las estructuras de productos, como publicaciones y documentos de consulta de la FCA, además de informes anuales y presentaciones a inversores de prestamistas con una exposición significativa al Reino Unido. Cuando la información pública no es suficientemente granular, utilizamos selectivamente suscripciones de pago para inteligencia financiera empresarial y noticias, y aplicamos verificaciones de importación y exportación a nivel de envío para flujos de vehículos que pueden influir en los volúmenes financiados. Esta lista es ilustrativa y no exhaustiva, ya que también se revisaron otras fuentes públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para comprobar cómo se redacta realmente el financiamiento en el Reino Unido, incluidos los cambios en la combinación de productos entre automóviles nuevos y usados, la dinámica de canales en los concesionarios frente a los recorridos directos al consumidor, y el comportamiento de suscripción a medida que cambian las tasas y los valores residuales. Hablamos con una combinación de prestamistas, intermediarios y participantes del mercado, y luego alineamos las opiniones en las principales regiones del Reino Unido para que los supuestos no se ajusten en exceso a un único bolsillo de demanda local.
Las perspectivas de estas discusiones se utilizan para ajustar variables como las duraciones de plazo típicas, la dirección de la tasa de aprobación, las tendencias de contribución de los concesionarios y el traspaso de tarifas y tasas, antes de finalizar los resultados del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 16% | Gerentes: 59% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del grupo de demanda del Reino Unido al vincular la actividad de compra de automóviles con la proporción financiada, y luego traducir eso en valor financiado utilizando los montos de anticipo observados y las estructuras de productos. Una vez construida la imagen general, la contrastamos con aproximaciones selectivas de abajo hacia arriba, como el muestreo de divulgaciones de prestamistas, verificaciones de canal sobre los tamaños de ticket típicos y comprobaciones de coherencia sobre las unidades financiadas implícitas frente a los indicadores de registro de vehículos y rotación de automóviles usados.
Las entradas clave utilizadas en el modelo incluyen la actividad de automóviles nuevos frente a usados, el valor promedio de los anticipos, la dirección de las tasas de interés y la presión de asequibilidad, las señales de aprobación y restricción crediticia, y los cambios en la distribución de concesionarios frente a la directa. Cuando la información de productos difiere según la fuente, las brechas se manejan mapeando categorías comparables y utilizando rangos basados en entrevistas para evitar el doble conteo entre formas de crédito similares.
Para la previsión, nos basamos en el análisis de escenarios respaldado por un suavizado de series temporales cortas para indicadores que se mueven con el ciclo, como los flujos de crédito al consumidor y el valor de nuevos negocios de financiamiento de automóviles. La visión prospectiva final se ajusta solo después de que las entradas primarias confirman si los cambios son estructurales (por ejemplo, cambios sostenidos en la combinación de vehículos eléctricos) o temporales (por ejemplo, retrocesos impulsados por las tasas).
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones de varianza repetidas en señales independientes, de modo que el valor de financiamiento modelado se alinee con los indicadores de actividad de financiamiento de automóviles y la dirección más amplia del crédito al consumidor. Los valores atípicos se revisan a nivel de supuesto, como saltos repentinos en el tamaño de ticket implícito o la participación de canal que no coinciden con lo que los encuestados observan sobre el terreno.
Antes de la aprobación final, el modelo y la narrativa se revisan en varios pasos para confirmar que las definiciones se aplican de manera consistente entre años y que la lógica de conversión de moneda no distorsiona las líneas de tendencia. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes, cambios abruptos de tasas o cambios visibles en los patrones de compra de automóviles. Justo antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de préstamos para automóviles del Reino Unido según Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los préstamos de automóviles del Reino Unido pueden variar incluso cuando el tema suena idéntico, porque algunos editores contabilizan diferentes productos de financiamiento, mezclan medidas de stock y flujo, o aplican diferentes momentos para la conversión de moneda. Las diferencias también aparecen cuando una estimación está más cerca del nuevo negocio suscrito en un año, mientras que otra refleja saldos pendientes o un paraguas de financiamiento automotriz más amplio.
La tabla de referencia muestra una dispersión que proviene principalmente de lo que se cuenta como valor de préstamo para automóviles y con qué rapidez se actualizan los supuestos. En el modelo de Mordor Intelligence, el valor está anclado al financiamiento específico de automóviles vinculado a compras de vehículos, en lugar de mezclar líneas de crédito al consumidor más amplias que no están explícitamente vinculadas a una transacción de automóvil.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 77,73 mil millones de USD (2025) | |
| Asociación del Sector A | 68,50 mil millones de USD (2025) | Se inclina más hacia los anticipos anuales de nuevos negocios capturados a partir de los informes de los miembros, lo que puede subestimar el valor total del mercado cuando la actividad de no miembros y ciertos canales indirectos no están completamente representados. |
| Consultora Global B | 92,40 mil millones de USD (2025) | Utiliza un enfoque de financiamiento automotriz más amplio que puede combinar préstamos para automóviles con productos de crédito adyacentes y medidas basadas en saldos, lo que puede elevar el valor reportado en comparación con el financiamiento vinculado a la transacción. |
Al examinar las tres cifras, la estimación más baja sigue un enfoque de informe más estrecho en torno a los anticipos nuevos, mientras que la estimación más alta probablemente amplía el alcance y mezcla medidas que no son estrictamente comparables. Al mantener los pasos vinculados a indicadores observables de compra y financiamiento de automóviles, y luego validarlos mediante entrevistas y verificaciones cruzadas, la cifra final permanece trazable y repetible para la toma de decisiones.


Preguntas clave respondidas en el informe
¿Qué segmento de proveedores crece más rápido en la financiación de vehículos del Reino Unido?
Los servicios financieros no bancarios, impulsados por los prestamistas fintech, se prevé que crezcan a una CAGR del 4,83% hasta 2031.
¿Por qué los préstamos para automóviles usados son más populares que los préstamos para automóviles nuevos?
Los vehículos usados ofrecen mejor valor ante la incertidumbre económica, lo que lleva a una cuota del 57,05% de los saldos de préstamos de 2025 y la tasa de crecimiento más alta del 5,46%.
¿Cómo impactará el mandato ZEV en la demanda de préstamos para automóviles?
El requisito de que el 80% de las ventas sean de vehículos eléctricos para 2030 impulsa la demanda de productos especializados de financiación de EV verde y planes de sacrificio salarial para flotas.
¿Qué riesgo regulatorio amenaza más a los prestamistas?
La posible reparación de entre 9.000 y 18.000 millones de GBP por comisiones discrecionales pasadas podría restringir el capital y acelerar la consolidación del mercado.
¿Las originaciones digitales están reemplazando la financiación POS en concesionario?
Los canales en línea crecen rápidamente, pero el POS en concesionario sigue capturando el 70,65% de las originaciones, lo que sugiere un futuro híbrido que combina ambas experiencias.
¿Cuál es el tamaño del mercado de préstamos para automóviles del Reino Unido en 2026?
Asciende a 81.080 millones de USD y se proyecta que alcance los 100.210 millones de USD en 2031 a una CAGR del 4,32%.
Última actualización de la página el:


