
Tamaño y Participación del Mercado de Materiales Termocrómicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
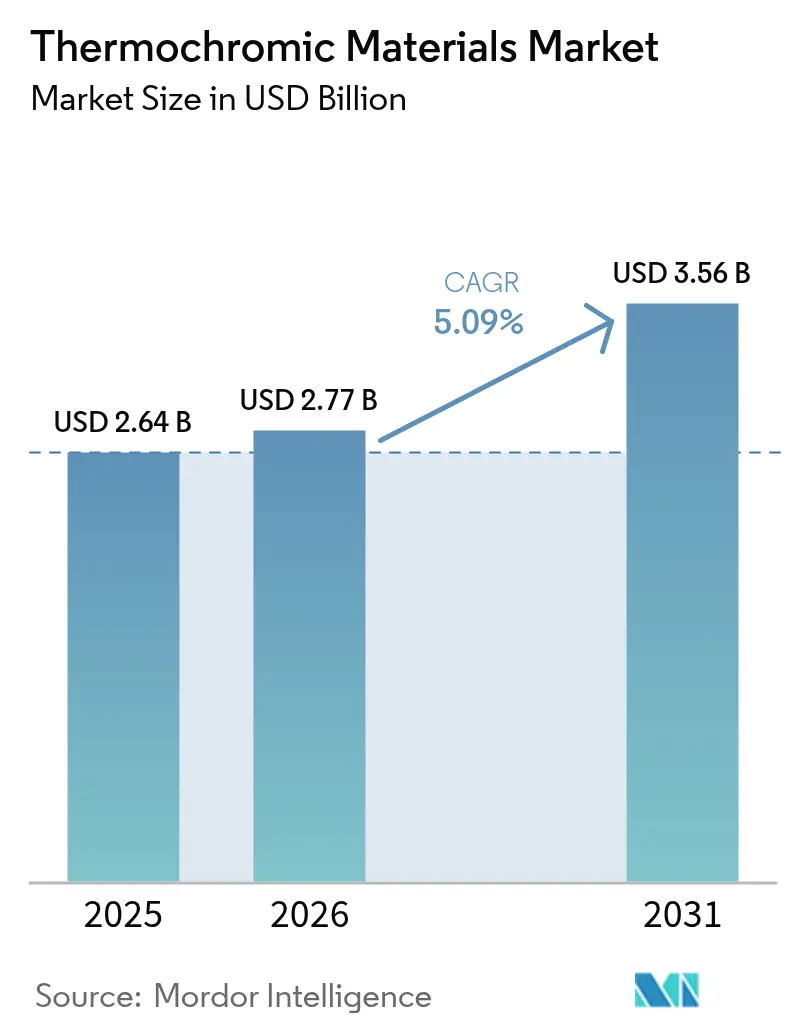
| Tamaño del Mercado (2026) | 2.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.09 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales Termocrómicos por Mordor Intelligence
El tamaño del Mercado de Materiales Termocrómicos fue valorado en USD 2.640 millones en 2025 y se estima que crecerá desde USD 2.770 millones en 2026 hasta alcanzar USD 3.560 millones en 2031, a una CAGR del 5,09% durante el período de pronóstico (2026-2031). El cumplimiento creciente de los mandatos de techos fríos, la integración más amplia de etiquetas inteligentes imprimibles y los rápidos avances en las eficiencias de microencapsulación refuerzan colectivamente una curva de demanda estable. Los sistemas reversibles dominan tanto en volumen como en valor porque soportan miles de ciclos térmicos, mientras que la química de tintes leuco sigue siendo una opción preferida donde prevalece la sensibilidad al costo. Asia-Pacífico ocupa la mayor posición regional y registra el crecimiento incremental más rápido, ya que la capacidad de producción china se coloca junto al creciente consumo indio. Los productores navegan simultáneamente entre las primas de costo y las limitaciones de durabilidad, lo que impulsa inversiones en cápsulas libres de formaldehído y sistemas de pigmentos híbridos que prolongan la vida útil en exteriores.
Conclusiones Clave del Informe
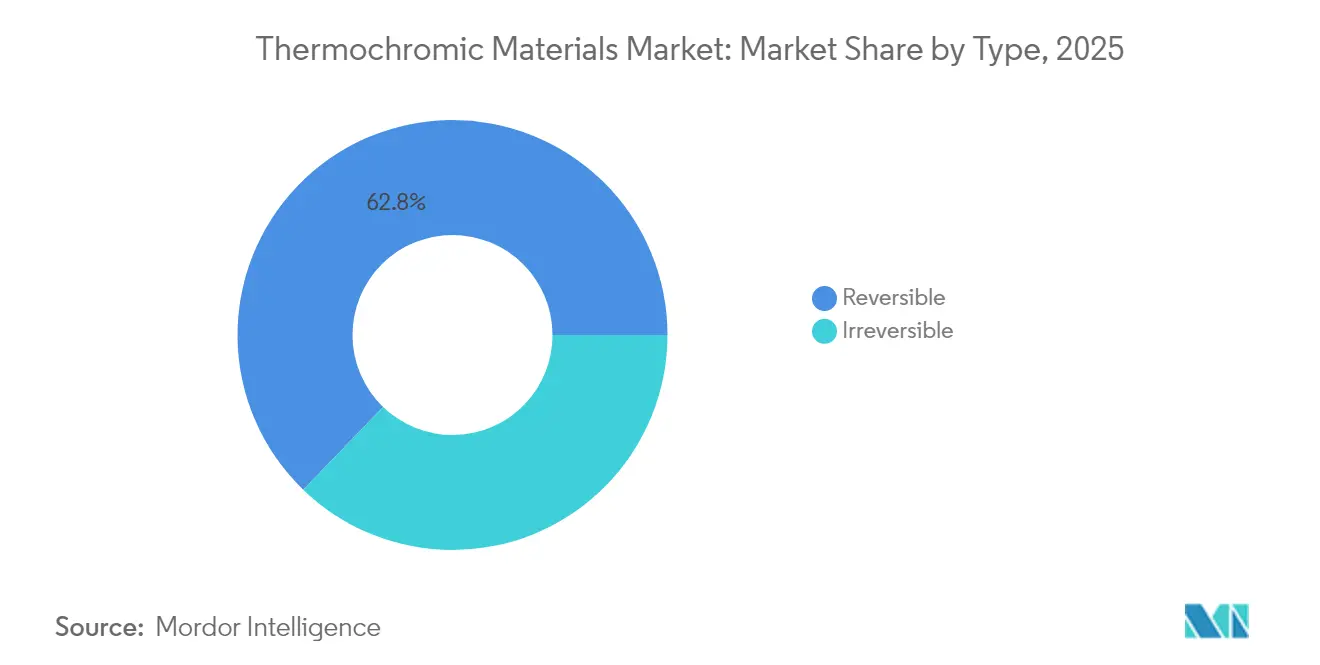
- Por tipo, los sistemas reversibles representaron el 62,78% de la participación del mercado de materiales termocrómicos en 2025, mientras que se prevé que los sistemas irreversibles registren la CAGR más alta del 6,39% hasta 2031.
- Por material, los tintes leuco representaron el 43,72% del tamaño del mercado de materiales termocrómicos en 2025; se espera que las cápsulas híbridas crezcan más rápidamente con una CAGR del 6,78% hasta 2031.
- Por aplicación, los recubrimientos para techos lideraron con una participación de ingresos del 27,54% en 2025; se proyecta que la categoría más amplia de "otras aplicaciones", que incluye sensores de baterías y dispositivos portátiles, avance a una CAGR del 6,92% para 2031.
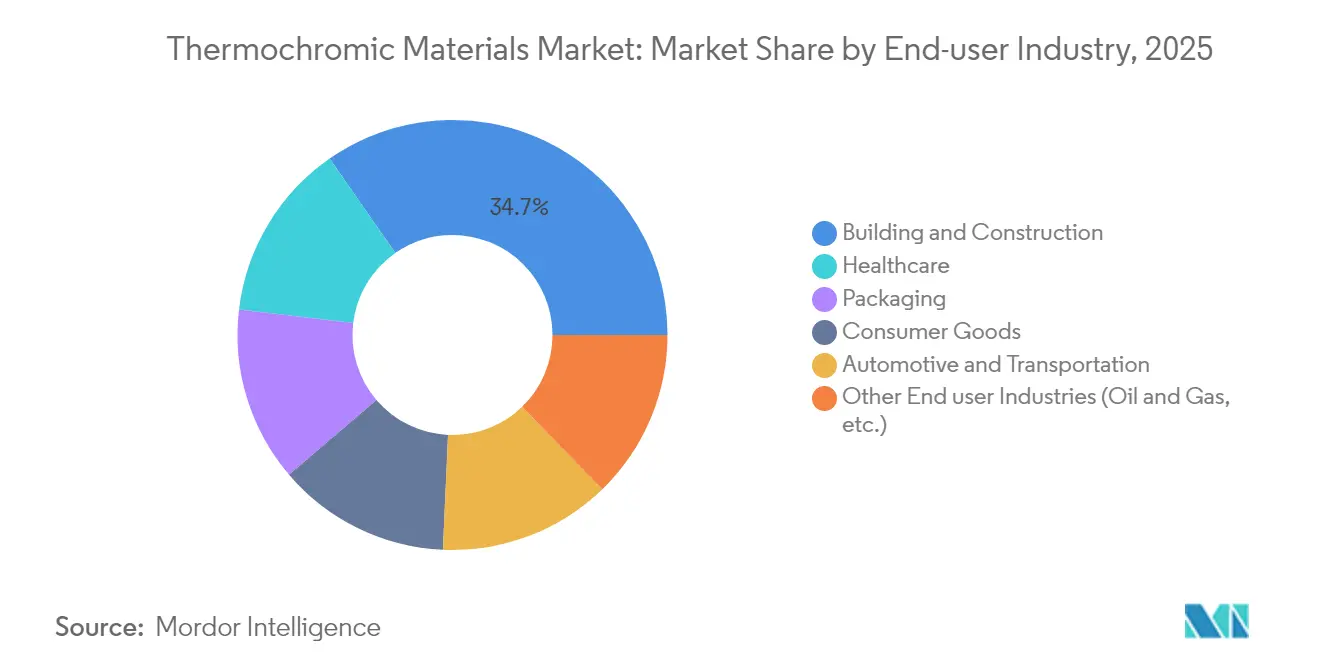
- Por industria de usuario final, la construcción y edificación dominó con una participación del 34,68% en 2025, mientras que se espera que la atención médica registre la CAGR más rápida del 6,62% hasta 2031.
- Por geografía, Asia-Pacífico captó el 41,12% de la demanda global en 2025 y está en camino de alcanzar una CAGR del 5,97% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de ahorro energético para techos fríos | +1.2% | América del Norte, Europa y en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Regulaciones anticontrafacción en envases | +0.8% | Global, con énfasis en la Unión Europea y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de etiquetas inteligentes imprimibles en el comercio minorista | +0.6% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Rápida reducción de costos en microencapsulación | +0.9% | Centros de fabricación global en Asia Pacífico | Largo plazo (≥ 4 años) |
| Demanda emergente de sensores térmicos para baterías | +0.7% | Núcleo en Asia Pacífico, con expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Ahorro Energético para Techos Fríos Impulsan la Expansión del Mercado
Las medidas de cumplimiento, como el Título 24 de California, trasladan los materiales termocrómicos de un nicho a los suministros de construcción convencionales. Los pigmentos dinámicos permiten que un único recubrimiento cambie de gris oscuro a blanco a 25 °C, generando ahorros anuales de entre el 20% y el 30% en sistemas de climatización según ensayos de campo. Los reguladores europeos y asiáticos están elaborando normas paralelas para techos que replican los umbrales de reflectancia solar y emisividad ya codificados en los Estados Unidos, lo que ancla la demanda a largo plazo de acabados para techos con adaptación cromática que reducen las cargas máximas de electricidad y disminuyen la huella de carbono.
Las Regulaciones Anticontrafacción en Envases Aceleran la Adopción
Las normas armonizadas a nivel mundial para el etiquetado de seguridad farmacéutica y alimentaria están orientando a las marcas hacia tintas que revelan manipulaciones indebidas o abusos de temperatura. Las características termocrómicas satisfacen esos mandatos al tiempo que cumplen con los límites sobre sustancias migratorias del Reglamento (CE) n.º 1935/2004 de la Unión Europea[1]EUR-Lex, "Reglamento (CE) n.º 1935/2004 sobre materiales y objetos destinados a entrar en contacto con alimentos", eur-lex.europa.eu. La mayor integridad del producto combinada con flujos de trabajo de autenticación simplificados justifica precios premium, lo que se traduce directamente en valor añadido para los convertidores de etiquetas que enfrentan presiones de costos.
La Adopción de Etiquetas Inteligentes Imprimibles Transforma las Aplicaciones en el Comercio Minorista
Los minoristas han comenzado a incorporar parches activados por tacto e indicadores de cadena de frío en productos cotidianos, convirtiendo los envases en superficies informativas. Las formulaciones curables con luz ultravioleta que permanecen estables durante las tiradas flexográficas permiten ahora una producción de alto volumen sin sacrificar la adhesión. Estas etiquetas interactivas profundizan el compromiso del comprador y ofrecen validación instantánea de la calidad, impulsando pedidos recurrentes en los pasillos de bebidas, carnes y lácteos.
Rápida Reducción de Costos en la Tecnología de Microencapsulación
Las líneas de encapsulación microfluídica están alcanzando una eficiencia del 99%, reduciendo los residuos al tiempo que prolongan la vida útil del pigmento al proteger los tintes leuco del oxígeno y la humedad. Las cápsulas de poliuretano-urea libres de formaldehído cumplen además con las normas de contacto con alimentos y conservan la estabilidad térmica, lo que reduce la brecha histórica de costos de 3 a 5 veces respecto a los pigmentos convencionales y amplía el acceso para usuarios con restricciones presupuestarias.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de formulación frente a los pigmentos convencionales | -1.1% | Global, con impacto particular en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Fatiga foto y termoquímica que limita la vida útil | -0.8% | Global, especialmente en aplicaciones en exteriores | Mediano plazo (2-4 años) |
| Aprobaciones restringidas de contacto con alimentos en la Unión Europea y los Estados Unidos | -0.6% | Europa y América del Norte, con efectos regulatorios secundarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Formulación Frente a los Pigmentos Convencionales
Un kilogramo de polvo termocrómico puede costar entre tres y cinco veces más que un pigmento inorgánico estándar, lo que limita su uso en proyectos de grandes superficies, como fachadas exteriores. El escalado de procesos y el aumento de los rendimientos de encapsulación están aliviando esta prima, aunque persiste un obstáculo de precio inicial para los compradores orientados al presupuesto en economías emergentes.
Fatiga Foto y Termoquímica que Limita el Rendimiento a lo Largo de la Vida Útil
La exposición a la radiación ultravioleta y los ciclos de calentamiento repetitivos degradan gradualmente las estructuras moleculares de los tintes leuco, reduciendo el contraste de cambio en pocos meses en fachadas orientadas al sur. Los grupos de investigación y desarrollo están probando cápsulas híbridas con absorbentes de luz ultravioleta incorporados, pero estas mejoras incrementan la complejidad de la formulación y, por ende, el costo, lo que modera el crecimiento del volumen a corto plazo para pinturas de exteriores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Sistemas Reversibles Mantienen el Liderazgo del MercadoLos sistemas reversibles representaron el 62,78% del mercado de materiales termocrómicos en 2025 y continúan captando la atención porque soportan miles de ciclos de cambio con una deriva cromática mínima. Esta resiliencia sustenta las etiquetas de temperatura para contenedores reutilizables y los textiles inteligentes que deben reaccionar con cada uso. Las películas de encapsulación premium protegen ahora los tintes leuco del oxígeno, conservando tonos vivos más allá de 10.000 ciclos de calentamiento y enfriamiento, un avance notable respecto a generaciones anteriores.
Los materiales irreversibles, aunque representan una porción menor, están previstos para una CAGR del 6,39% a medida que los propietarios de marcas adoptan revelaciones de color "de uso único" como evidencia de manipulación en productos farmacéuticos y logística de alimentos congelados. Las mayores expectativas de durabilidad motivan a los formuladores a probar cápsulas de base biológica y nanoaditivos que suprimen la fatiga sin elevar el costo. El mercado de materiales termocrómicos se beneficia a medida que las ofertas reversibles migran hacia productos orientados al consumidor, como cerámicas de cambio de humor y cuadernos interactivos. Varios fabricantes de electrodomésticos también están pilotando paneles reversibles para indicadores de seguridad en cocinas, ampliando el alcance de las aplicaciones y profundizando el potencial de volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Los Tintes Leuco Mantienen el Dominio Gracias a su RentabilidadLa química de tintes leuco representó el 43,72% de la demanda total en 2025, gracias a su cadena de suministro madura y su precio unitario competitivo. La adopción continua de sistemas de cápsulas libres de formaldehído significa que los tintes leuco ahora cumplen con los estrictos límites de contacto y emisiones en Europa y América del Norte, al tiempo que preservan la nitidez de la transición de color. A su vez, las cápsulas híbridas combinan tintes leuco con cristales líquidos o moléculas fotocrómicas para ampliar la ventana de activación, lo que proyecta una CAGR del 6,78% hasta 2031.
Los cristales líquidos mantienen un nicho en herramientas de termografía de alta precisión donde se requiere una resolución de 0,1 °C, aunque su precio comparativamente elevado limita la penetración en el mercado masivo. Las soluciones inorgánicas basadas en pigmentos se mantienen estables en esmaltes cerámicos y plásticos que requieren una estabilidad de tono específica. En conjunto, estos niveles de materiales permiten a los formuladores seleccionar químicas adecuadas para cada propósito, apoyando la amplitud del mercado de materiales termocrómicos sin comprometer el rendimiento especializado.
Por Aplicación:
Los Recubrimientos para Techos Lideran el Impulso hacia la Eficiencia EnergéticaLos recubrimientos para techos generaron el 27,54% de las ventas de 2025 a medida que los códigos de construcción regionales adoptaron métricas de reflectancia dinámica. Los ahorros energéticos documentados de hasta el 11% anual continúan persuadiendo a arquitectos y administradores de instalaciones hacia recubrimientos superiores termocrómicos. Se espera que el tamaño del mercado de materiales termocrómicos para recubrimientos de techos se expanda a un ritmo saludable a medida que las disposiciones similares al Título 24 se extiendan más allá de los Estados Unidos.
Una categoría más amplia de "otras aplicaciones" que abarca el mapeo térmico de baterías, dispositivos portátiles e interiores de automóviles inteligentes está prevista para una CAGR del 6,92%. Las etiquetas interactivas siguen siendo esenciales en la impresión de seguridad, mientras que las empresas de cosméticos implementan bálsamos de cambio de color para enriquecer la experiencia del usuario. Estos nichos colectivos ilustran cómo el mercado de materiales termocrómicos capitaliza tanto los factores funcionales como los estéticos para mantener el impulso.
Por Industria de Usuario Final:
La Construcción y Edificación Domina Gracias al Apoyo RegulatorioLa construcción y edificación consumió el 34,68% de la demanda de 2025, convirtiendo al sector en el principal ancla de ingresos. Las capas de enfriamiento radiativo pasivo diurno que utilizan pigmentos termocrómicos reducen los picos de temperatura interior sin sistemas mecánicos, un atractivo factor de valor para los constructores con certificaciones LEED y BREEAM. Aunque la atención médica representa una base menor, registra la CAGR más rápida del 6,62% gracias al impulso de los fabricantes de tiras para fiebre y los desarrolladores de parches portátiles.
Los actores del sector de envases implementan tintas sensibles al calor en blísteres de medicamentos y alimentos perecederos, garantizando el cumplimiento de temperatura a lo largo de cadenas de suministro con múltiples nodos. Los bienes de consumo persisten como un canal vibrante, que va desde juguetes de novedad hasta tazas de cambio de color, reforzando la diversidad de usuarios finales que amortigua a la industria de materiales termocrómicos de las fluctuaciones específicas de cada sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Materiales Termocrómicos en APAC
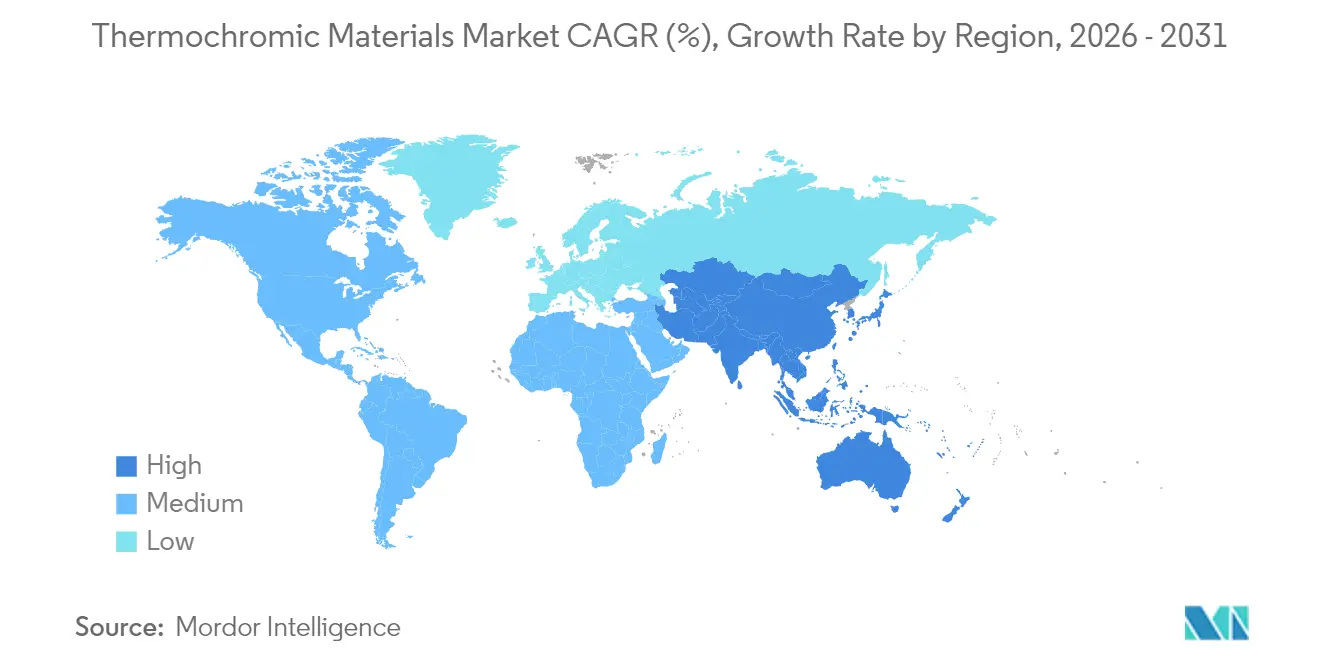
Asia-Pacífico mantuvo el liderazgo con una participación del 41,12% en 2025, dado que China suministró volúmenes masivos a costos competitivos y la India adoptó tintas inteligentes para productos farmacéuticos e interiores automotrices. Se prevé que el tamaño del mercado de materiales termocrómicos en Asia-Pacífico avance a una CAGR del 5,97% hasta 2031, impulsado por la demanda de sensores para baterías de vehículos eléctricos en las gigafábricas regionales. Japón canaliza la investigación y el desarrollo en soluciones de cristal líquido que alcanzan precios premium en kits de diagnóstico de laboratorio, lo que demuestra que los segmentos de alta tecnología y de volumen masivo pueden coexistir dentro de una misma geografía.
Mercado de Materiales Termocrómicos en las Américas y EMEA
América del Norte sostiene el impulso de la demanda gracias a códigos de construcción similares al Título 24, estrictas normativas de etiquetado de seguridad alimentaria y consumidores que valoran el embalaje interactivo. Los formuladores nacionales continúan refinando cápsulas libres de formaldehído para cumplir con las próximas directrices de la FDA, preservando al mismo tiempo transiciones de color vívidas. Europa sigue de cerca, impulsada por su agenda del Pacto Verde y las reformas urbanas que integran revestimientos de fachadas adaptativas, mientras que Oriente Medio, África y América del Sur muestran una adopción incremental a medida que el sector de la construcción se expande y las cadenas minoristas escalan sus operaciones de cadena de frío.
Mercado de Materiales Termocrómicos en APAC, América del Norte y Europa
En conjunto, las dinámicas regionales subrayan que el mercado de materiales termocrómicos sigue siendo tanto centrado en la oferta, debido a las ventajas de costos de APAC, como centrado en el cumplimiento normativo, debido a los impulsores regulatorios occidentales. Esta dualidad permite la transferencia tecnológica entre regiones y, al mismo tiempo, mantiene diferencias de precios que dan forma a las estrategias de abastecimiento de los compradores.

Panorama regulatorio
Los proveedores de materiales termocrómicos que venden a Europa operan bajo el marco REACH de la UE administrado por la Agencia Europea de Sustancias y Mezclas Químicas (ECHA), por lo que la selección de sustancias y la documentación son fundamentales para los tintes microencapsulados y los sistemas aglutinantes utilizados en tintas, recubrimientos, plásticos y cosméticos. En febrero de 2026, la ECHA amplió la Lista de Sustancias Candidatas SVHC a 253 entradas, lo que incrementa la necesidad de un cribado continuo de la composición, hojas de datos de seguridad actualizadas y hojas de ruta de sustitución cuando aparecen sustancias reguladas en formadores de color, reveladores, disolventes o aditivos utilizados en sistemas termocrómicos.
La química de la microencapsulación y de las cápsulas polimérica también se cruza con la acción de la UE sobre micropartículas de polímeros sintéticos. En junio de 2026, el Reglamento (UE) 2026/1168 de la Comisión modificó el Anexo XVII de REACH refinando las restricciones relacionadas con la comercialización de micropartículas de polímeros sintéticos, lo cual es relevante cuando el rendimiento termocrómico depende de partículas microencapsuladas y de la estabilidad de la dispersión. En paralelo, la normalización ISO a través del ISO/TC 256 (pigmentos, colorantes y extendedores) respalda la calificación transfronteriza al alinear la terminología y los métodos de ensayo para pigmentos y colorantes utilizados en pigmentos y tintas termocrómicos.
Análisis de la cadena de valor
La cadena de valor comienza en fases anteriores con intermedios orgánicos especializados y la síntesis de sistemas de colorantes leuco (formador de color, revelador, disolvente), junto con insumos de polímeros y aditivos utilizados para las cápsulas de microencapsulación y la estabilización UV. La etapa intermedia se define por la fabricación de encapsulación y pigmentos, donde el procesamiento de precisión, incluida la encapsulación de alto rendimiento, impulsa la reversibilidad, la estabilidad de ciclado y la resistencia a la humedad y al oxígeno. Los productores luego combinan concentrados en tintas, pastas y masterbatches plásticos para procesos de conversión como la flexografía, la serigrafía y la impresión por inyección de tinta.
En fases posteriores, los formuladores y convertidores integran los concentrados termocrómicos en recubrimientos para techos, etiquetas de seguridad e inteligentes, cosméticos, textiles e indicadores industriales, y luego los venden a través de empresas de recubrimientos, convertidores de etiquetas y proveedores de envases que atienden a mercados finales regulados como el alimentario y el farmacéutico. Las pruebas de calificación y cumplimiento, incluidas la migración, la durabilidad y el cribado de sustancias restringidas, suelen determinar los plazos de entrega y la selección de proveedores, en particular para productos de contacto alimentario y de monitoreo sanitario con estrictos requisitos de documentación. Asia-Pacífico sigue siendo el ancla de la producción a granel de pigmentos y cápsulas, mientras que las capacidades de ingeniería de aplicaciones y de conversión de mayor margen se concentran entre empresas especializadas de tintas, etiquetas e indicadores que codesarrollan objetivos de rendimiento con los propietarios de marcas.
Panorama Competitivo
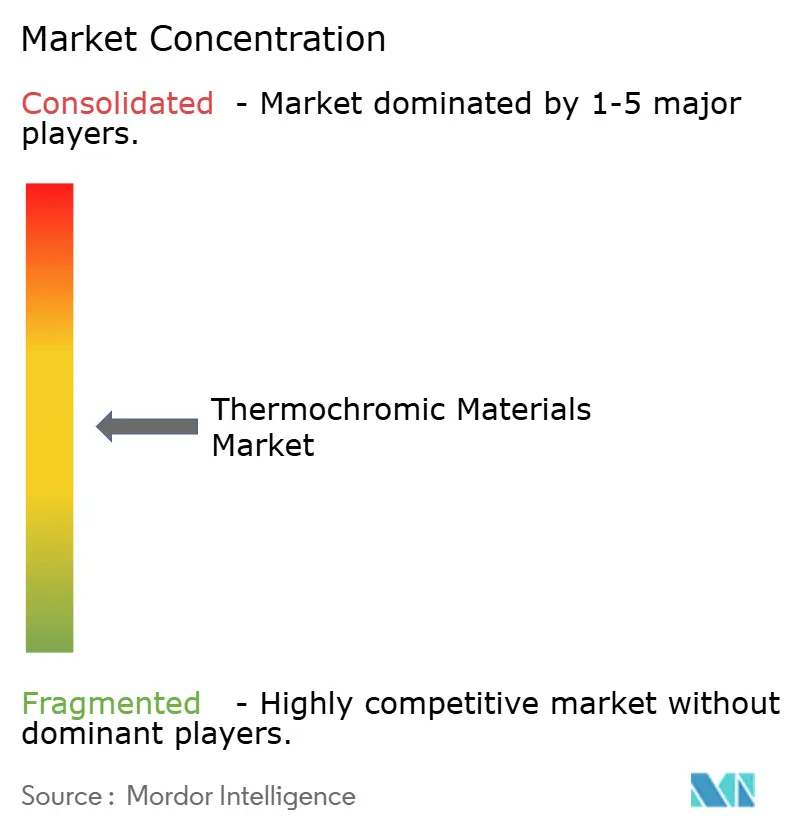
El mercado de materiales termocrómicos está moderadamente fragmentado, con conjuntos de habilidades de encapsulación propietarias que actúan como barreras naturales de entrada. Chromatic Technologies se concentra en tintas de cambio rápido adaptadas para prensas de etiquetas de alta velocidad, mientras que los nuevos participantes asiáticos persiguen eficiencias de escala en polvos de tintes leuco. Las solicitudes de patentes en torno a la encapsulación microfluídica y las cápsulas de base biológica revelan una intensa competencia en investigación y desarrollo, lo que indica que la propiedad intelectual, más que el volumen bruto, decidirá las posiciones de liderazgo futuras. Las alianzas estratégicas entre proveedores de pigmentos y convertidores de etiquetas inteligentes están distribuyendo el riesgo y acelerando el tiempo de comercialización para aplicaciones de nicho como los mapas de calor de baterías y los parches médicos.
Líderes de la Industria de Materiales Termocrómicos
Chromatic Technologies Inc.
Hali Pigment Co. Ltd
SpotSee
OliKrom
RPM International Inc. (Rust-Oleum)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales Termocrómicos
- Chromatic Technologies Inc.
- Color Change Glass
- FX Pigments Pvt Ltd
- Gem’Innov
- Global New Material International
- Good Life Innovations Ltd
- Hali Pigment Co. Ltd
- Kolorjet Chemicals Pvt Ltd
- Kolortek Co. Ltd
- L’Arca Srl
- SpotSee
- Matsui International Co. Inc.
- Mischtechnik Mischer AG
- NewColor Chemical Co. Ltd
- OliKrom
- QCR Solutions Corp.
- RPM International Inc. (Rust-Oleum)
- SFXC
- Shenzhen Hongye Jie Technology
- Smarol Industry Co. Ltd
- SPI Chemicals

Oportunidades de mercado y perspectivas futuras
Las aplicaciones impulsadas por el cumplimiento normativo en envolventes de edificios y envases siguen generando espacios de oportunidad para sistemas termocrómicos que equilibran durabilidad, baja migración y compatibilidad de proceso. Los mandatos de techos frescos y las métricas de rendimiento impulsadas por normativas mantienen a los recubrimientos para techos como una salida de gran volumen, pero la adopción depende de abordar la fotofatiga y la termofatiga y de mejorar la vida útil al aire libre. Este cambio está impulsando a los productores hacia diseños de cápsulas híbridas y sistemas de cápsula sin formaldehído ya mencionados en las hojas de ruta de formulación del sector. En el lado de los envases, los requisitos de protección contra la falsificación y de integridad de la cadena de frío se están traduciendo en un uso más frecuente de indicadores imprimibles y etiquetas inteligentes que pueden autenticarse y registrarse en flujos de trabajo, sosteniendo la demanda de tintas capaces de soportar la conversión a alta velocidad manteniendo una transición de color nítida.
Una segunda vía de oportunidad es el paso de indicadores pasivos a monitoreo conectado y flujos de datos, particularmente en la logística de ciencias de la vida, donde los eventos de temperatura, inclinación e impacto se vinculan al manejo de reclamaciones y a la liberación de calidad. Esto se ve respaldado por acciones de empresas como SpotSee, que amplía sus productos de monitoreo habilitados con QR, incluidos FreezeSafe QR, TiltWatch XTR QR y ShockWatch Label QR, y que colabora en todo el ecosistema de visibilidad de envíos. En innovación de materiales, la investigación sobre ventanas inteligentes hace cada vez más hincapié en películas y recubrimientos termocrómicos orientados a la función, con cinéticas de transición y rendimiento de modulación solar diseñados mediante herramientas de diseño especializadas; esto respalda un cambio desde el cambio de color como novedad hacia resultados edilicios más cuantificados, como energía y confort.
Recent Industry Developments in Mercado de Materiales Termocrómicos
- Abril de 2026: SpotSee amplió su portafolio de monitoreo habilitado con QR con FreezeSafe QR, TiltWatch XTR QR y ShockWatch Label QR. Los lanzamientos extienden la identificación conectada y la captura de datos a múltiples escenarios de manipulación y abuso de temperatura, fortaleciendo la adopción en flujos de trabajo logísticos que requieren trazabilidad en lugar de indicadores visuales independientes.
- Abril de 2025: SpotSee adquirió Telatemp, ampliando su portafolio de monitoreo de condiciones en ciencias de la vida. El acuerdo amplió la cobertura de productos en indicadores de temperatura y manipulación, respaldando ofertas más agrupadas para transportistas farmacéuticos y actores de la cadena de frío.
- Julio de 2024: Merck KGaA finalizó la desinversión de su unidad Surface Solutions, incluidas las soluciones de pigmentos termocrómicos, a Global New Material International por 721 millones de USD. El cambio de propiedad reposicionó los activos de pigmentos termocrómicos dentro de una cartera centrada en materiales, influyendo en las estrategias de los proveedores y en las posibles prioridades de inversión para capacidades de pigmentos especializados.


Mercado de Materiales Termocrómicos Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca materiales y formulaciones que cambian de color intencionalmente con el cambio de temperatura, y el valor capturado refleja las ventas de estos materiales termocrómicos para usos comerciales en distintas industrias.
Exclusiones del alcance: el dimensionamiento excluye los productos terminados aguas abajo en los que el efecto termocrómico es solo una característica incorporada y el valor del material termocrómico no puede separarse de manera creíble.
Descripción general de la segmentación
- Por Tipo
- Reversible
- Irreversible
- Por Material
- Cristal Líquido
- Tintes Leuco
- Pigmentos
- Otros Materiales (Cápsulas Híbridas, etc.)
- Por Aplicación
- Recubrimientos para Techos
- Impresión
- Envases de Alimentos
- Cosméticos
- Otras Aplicaciones (Textiles y Moda, etc.)
- Por Industria de Usuario Final
- Construcción y Edificación
- Envases
- Bienes de Consumo
- Automotriz y Transporte
- Atención Médica
- Otras Industrias de Usuario Final (Petróleo y Gas, etc.)
- Por Geografía
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con datos públicos que nos ayudan a establecer límites realistas sobre dónde se utilizan y venden realmente los materiales termocrómicos. Revisamos fuentes como los datos comerciales de la USITC para las categorías relevantes de productos químicos y pigmentos, la Oficina del Censo de EE. UU. y Eurostat para indicadores de actividad de envases y recubrimientos, y las series de producción industrial del Banco Mundial y la OCDE para anclar el movimiento macro de la demanda.
Para mantener los supuestos bien fundamentados, también recurrimos a fuentes como la USPTO y otras bases de datos de patentes para comprender la dirección tecnológica, además de información abierta de informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de reputación. Cuando fue necesario, se utilizaron suscripciones pagas de información financiera empresarial e inteligencia de noticias para verificar cruzadamente indicios de composición de negocio y el momento de los anuncios de capacidad o de producto. Estas fuentes son ilustrativas, y se utilizaron muchas referencias públicas adicionales para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
La validación de campo se construyó mediante llamadas con expertos y encuestas estructuradas con proveedores de materiales, compuestistas, formuladores de tintas y recubrimientos, convertidores y compradores aguas abajo que especifican contenido termocrómico en los productos. Para un mercado global como este, cubrimos deliberadamente Asia-Pacífico, EMEA y América, de modo que la tracción de aplicación regional (envases, impresión, recubrimientos y bienes de consumo) pudiera verificarse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% | Asia-Pacífico: 41% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 45% | América: 27% |
Dimensionamiento de mercado y previsión
El dimensionamiento utiliza un enfoque de arriba hacia abajo y de abajo hacia arriba, donde primero se usa la actividad de uso final y la lógica de adopción para reconstruir la demanda, y luego se aplican verificaciones del lado de la oferta para mantener los totales realistas. Para el enfoque de arriba hacia abajo, construimos grupos de demanda en torno a los volúmenes de envases e impresión, la actividad de recubrimientos y la producción de bienes de consumo, y luego aplicamos la penetración termocrómica y las tasas de carga típicas para tintas, recubrimientos y plásticos. Debido a que la misma aplicación puede usar diferentes químicas, la combinación se ajustó utilizando comentarios de entrevistas sobre el uso reversible frente al irreversible y sobre la prevalencia de colorantes leuco y cristales líquidos.
Para la corroboración de abajo hacia arriba, utilizamos consolidaciones selectivas de una muestra de proveedores y formuladores basadas en indicios públicos de ingresos, declaraciones sobre la combinación de productos y rangos de precios de venta promedio aproximados discutidos en las entrevistas. Cuando una empresa no divulgó ingresos específicos de termocrómicos, las brechas se manejaron asignando señales de capacidad y exposición a aplicaciones a una banda de participación razonable, que luego se normaliza a indicadores de demanda regional.
Las previsiones se construyeron mediante análisis de escenarios respaldado por verificaciones de regresión simples sobre los impulsores más fuertes, incluido el crecimiento de la producción de envases, la actividad de construcción y renovación vinculada a recubrimientos, las tendencias de fabricación de bienes de consumo y la progresión esperada de los precios de venta promedio a medida que mejora la escala. Los supuestos se volvieron a probar con expertos cuando un impulsor cambiaba drásticamente, de modo que la curva final se mantuviera creíble y fácil de rastrear.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante varias pasadas, comenzando con comprobaciones internas de varianza entre regiones, combinación de químicas y desglose de aplicaciones, y luego pasando a comprobaciones externas de coherencia frente a señales independientes como volúmenes de envases, indicadores de demanda de recubrimientos y movimientos comerciales en categorías afines de pigmentos y productos químicos. Si una región mostraba un salto anómalo, revisábamos los supuestos de penetración, tasa de carga y precios, y luego volvíamos a contactar a encuestados seleccionados para confirmar qué había cambiado.
Antes de la aprobación final, el modelo es revisado por otro analista para garantizar que los cálculos concuerden y que los supuestos coincidan con el alcance escrito. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como incorporaciones significativas de capacidad, cambios normativos que afectan el uso de productos químicos o grandes fluctuaciones de la demanda en envases y recubrimientos. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de materiales termocrómicos de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para materiales termocrómicos pueden parecer muy distantes entre sí, incluso cuando la etiqueta del tema parece la misma. Las diferencias suelen provenir de qué se cuenta como el mercado, qué año se trata como punto de partida y cómo se valida la demanda en envases, impresión, recubrimientos y otros usos.
Las señales de producción de envases, los indicadores de actividad de recubrimientos y las verificaciones cruzadas sobre la adopción a nivel de química son los puntos de evidencia que mantienen a Mordor Intelligence alineado con el valor de venta de los materiales termocrómicos en lugar del valor más amplio de los productos inteligentes terminados. Un segundo factor es cómo se proyectan los precios y la combinación de productos, ya que algunas estimaciones asumen una expansión más rápida del precio de venta promedio o incluyen tecnologías afines de cambio de color que no dependen de la respuesta termocrómica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,64 mil millones de USD (2025) | |
| Consultora Global A | 2,30 mil millones de USD (2024) | Utiliza un año base anterior y una narrativa de aplicación más amplia sin separar claramente la venta de materiales termocrómicos del valor de los productos aguas abajo, lo que puede reducir el punto de partida según lo que se excluya. |
| Editorial del Sector B | 1,96 mil millones de USD (2025) | Se apoya en una divulgación limitada del alcance y puede subestimar cuando los usos de cristales líquidos y pigmentos especializados se tratan de forma conservadora, además de que el mapeo de aplicaciones es menos explícito para tintas de impresión y recubrimientos. |
La dispersión en la tabla se explica principalmente por la alineación de años y por si los ingresos se cuentan a nivel del material o más cerca del nivel del producto terminado. Al mantenernos fieles a grupos de demanda de aplicación claros, tasas de penetración y de carga realistas, y verificaciones de validación repetibles, obtenemos un valor de mercado más fácil de rastrear y actualizar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de materiales termocrómicos?
El tamaño del mercado de materiales termocrómicos alcanzó USD 2.770 millones en 2026 y se proyecta que llegue a USD 3.560 millones para 2031.
¿Qué región lidera el mercado de materiales termocrómicos?
Asia-Pacífico ostenta la mayor participación del 41,12% y es también la región de más rápido crecimiento con una CAGR del 5,97% hasta 2031.
¿Por qué los sistemas termocrómicos reversibles son tan prevalentes?
Representan el 62,78% de la participación de mercado porque soportan miles de ciclos de cambio de color, siendo adecuados para etiquetas reutilizables, textiles y envases interactivos.
¿Qué impulsa la adopción de materiales termocrómicos en la construcción?
Los mandatos de techos fríos, como el Título 24 de California, exigen recubrimientos de gestión dinámica del calor, convirtiendo las capas termocrómicas para techos en una solución de cumplimiento normativo que puede reducir las cargas de enfriamiento anuales hasta en un 30%.
¿Qué industria de usuario final muestra el crecimiento más rápido?
Las aplicaciones de atención médica, incluidos los sensores portátiles de fiebre, avanzan a una CAGR del 6,62% hasta 2031 debido a la creciente demanda de monitoreo de pacientes en tiempo real y no invasivo.
Última actualización de la página el:



