
Marktgröße und Marktanteil für thermochrome Materialien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.77 Milliarden US-Dollar |
| Marktgröße (2031) | 3.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.09 % |
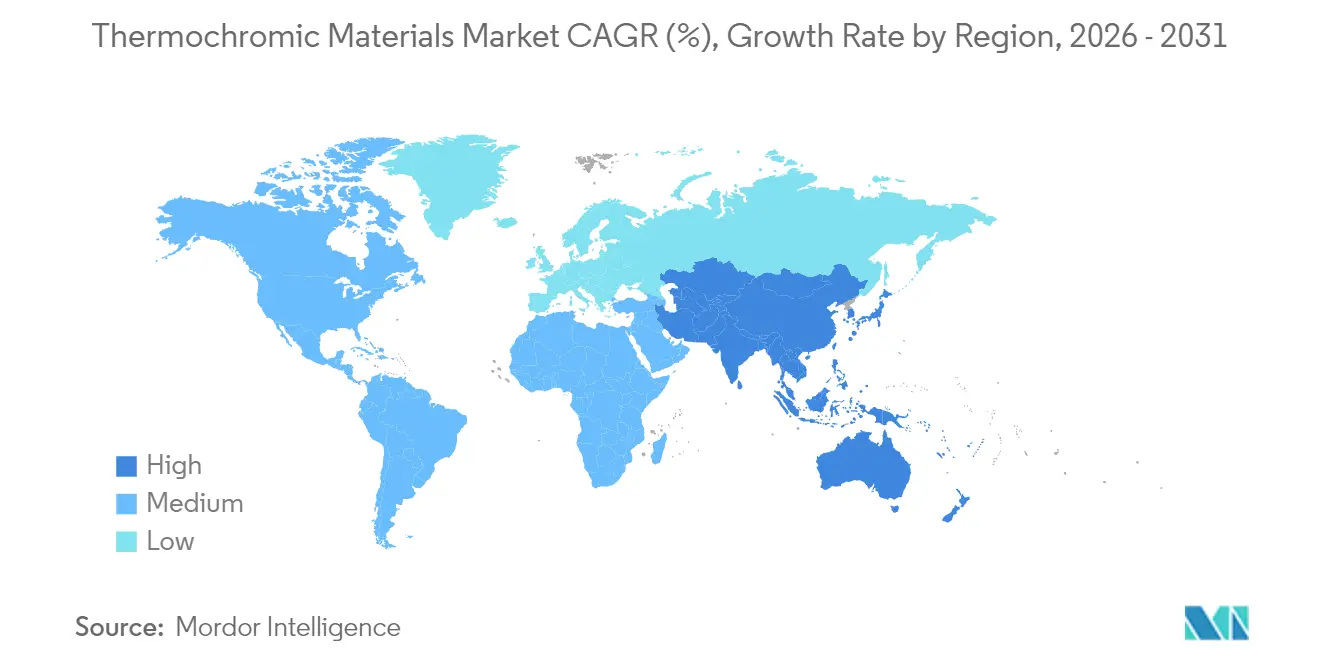
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
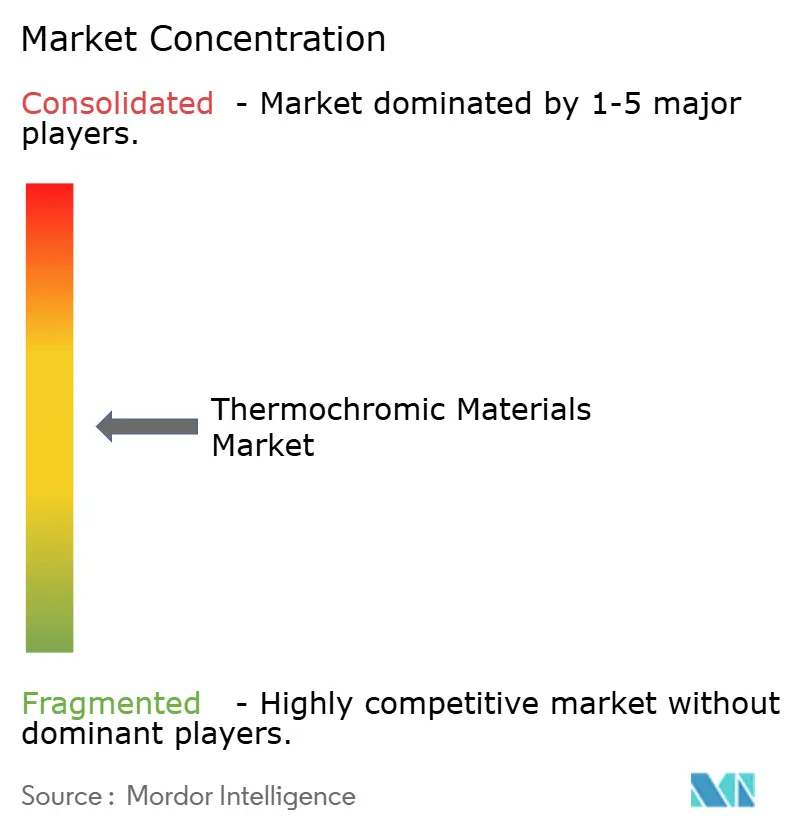
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für thermochrome Materialien von Mordor Intelligence
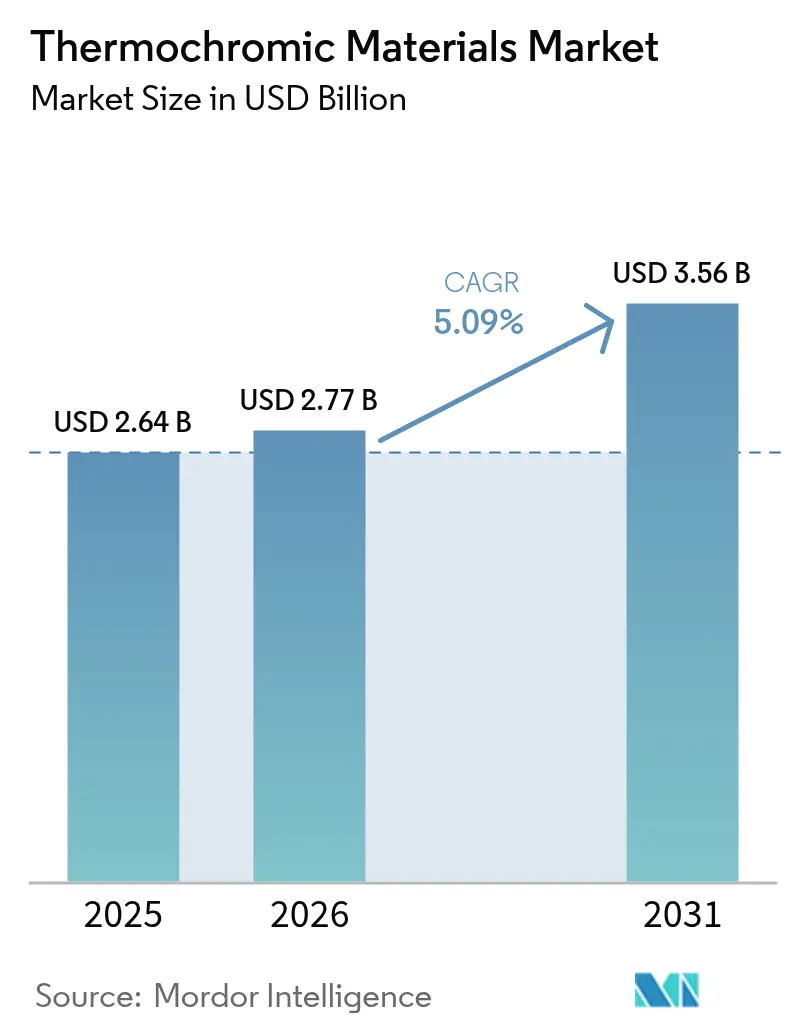
Die Marktgröße für thermochrome Materialien wurde im Jahr 2025 auf 2,64 Milliarden USD geschätzt und soll von 2,77 Milliarden USD im Jahr 2026 auf 3,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,09 % während des Prognosezeitraums (2026–2031). Die zunehmende Einhaltung von Vorschriften für Kühldächer, die breitere Integration druckbarer intelligenter Etiketten und rasche Effizienzgewinne bei der Mikroverkapselung stärken gemeinsam eine stetige Nachfragekurve. Reversible Systeme dominieren sowohl nach Volumen als auch nach Wert, da sie Tausende von Thermozyklen standhalten, während die Leukofarbstoffchemie eine bevorzugte Option bleibt, wo Kostensensitivität vorherrscht. Asien-Pazifik nimmt die größte regionale Position ein und liefert das schnellste inkrementelle Wachstum, da die chinesische Produktionskapazität mit dem steigenden indischen Verbrauch zusammenfällt. Die Hersteller navigieren gleichzeitig durch Kostenaufschläge und Haltbarkeitsbeschränkungen, was Investitionen in formaldehydfreie Hüllen und hybride Pigmentsysteme antreibt, die die Lebensdauer im Freien verlängern.
Wichtigste Erkenntnisse des Berichts
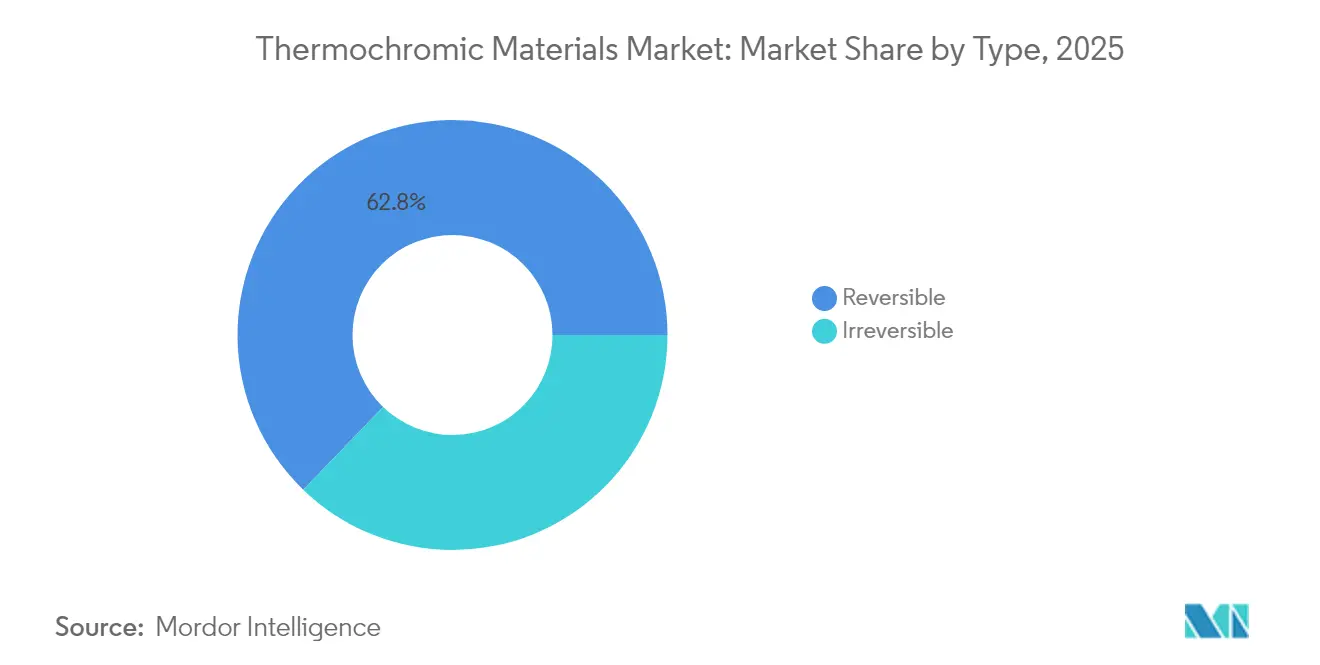
- Nach Typ hielten reversible Systeme im Jahr 2025 einen Marktanteil von 62,78 % am Markt für thermochrome Materialien, während irreversible Systeme bis 2031 die höchste CAGR von 6,39 % erzielen sollen.
- Nach Material entfielen auf Leukofarbstoffe im Jahr 2025 ein Anteil von 43,72 % an der Marktgröße für thermochrome Materialien; Hybridkapseln sollen bis 2031 mit einer CAGR von 6,78 % am schnellsten wachsen.
- Nach Anwendung führten Dachbeschichtungen im Jahr 2025 mit einem Umsatzanteil von 27,54 %; der breitere Bereich „sonstige Anwendungen”, einschließlich Batteriesensorik und Wearables, soll bis 2031 mit einer CAGR von 6,92 % wachsen.
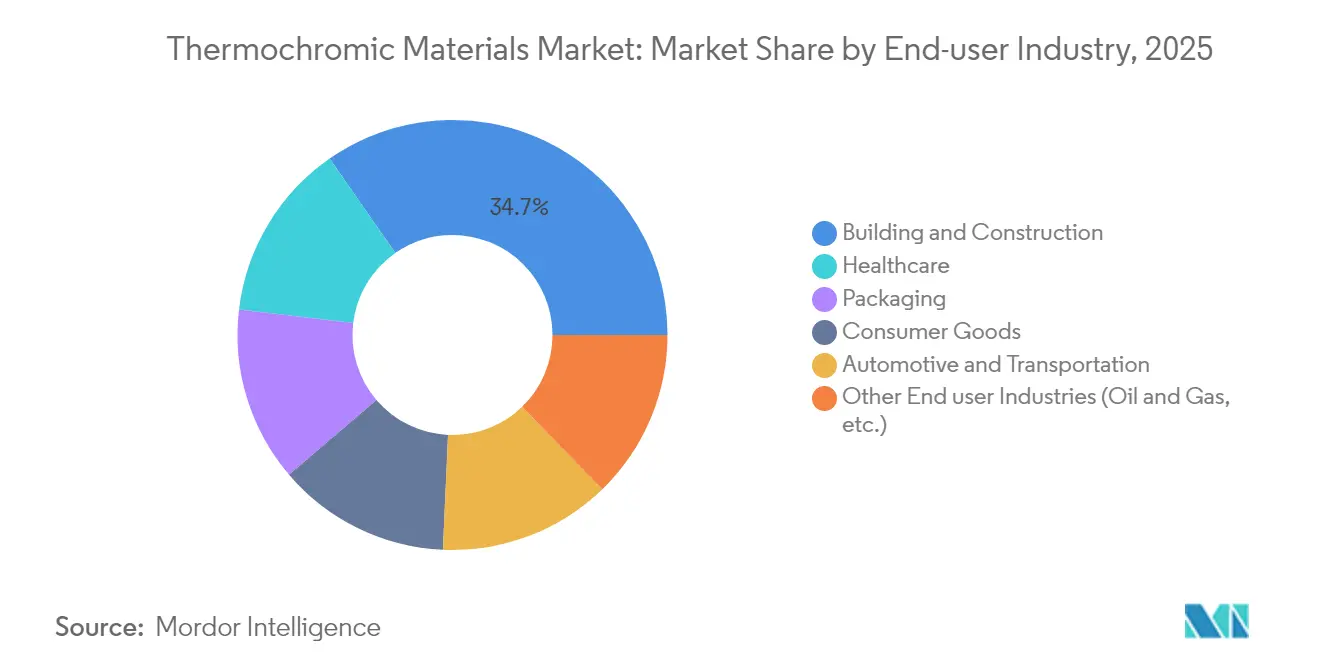
- Nach Endverbraucherbranche dominierte Bauwesen und Konstruktion im Jahr 2025 mit einem Anteil von 34,68 %, während das Gesundheitswesen die schnellste CAGR von 6,62 % bis 2031 verzeichnen soll.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 41,12 % der weltweiten Nachfrage und ist auf dem Weg zu einer CAGR von 5,97 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiesparvorschriften für Kühldächer | +1.2% | Nordamerika, Europa und Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Fälschungssicherheit von Verpackungen | +0.8% | Weltweit, mit Schwerpunkt auf der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung druckbarer intelligenter Etiketten im Einzelhandel | +0.6% | Weltweit, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Rascher Kostenrückgang bei der Mikroverkapselung | +0.9% | Globale Fertigungszentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Aufkommende Nachfrage aus der thermischen Batteriesensorik | +0.7% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiesparvorschriften für Kühldächer treiben die Marktexpansion voran
Compliance-Maßnahmen wie Californias Title 24 verlagern thermochrome Materialien von einer Nischenanwendung hin zu Mainstream-Baustoffen. Dynamische Pigmente ermöglichen es einer einzigen Beschichtung, bei 25 °C von Dunkelgrau auf Weiß umzuschalten, was in Feldversuchen jährliche HVAC-Einsparungen von 20 % bis 30 % erzeugt. Europäische und asiatische Regulierungsbehörden erarbeiten parallele Dachstandards, die die bereits in den Vereinigten Staaten kodifizierten Schwellenwerte für Solarreflexion und Emissivität widerspiegeln, und verankern so eine langfristige Nachfrage nach farbanpassungsfähigen Dachbeschichtungen, die Spitzenstromlasten reduzieren und den CO₂-Fußabdruck verringern.
Vorschriften zur Fälschungssicherheit von Verpackungen beschleunigen die Einführung
Global harmonisierte Vorschriften für die Kennzeichnung von Arzneimitteln und Lebensmittelsicherheit lenken Marken hin zu Tinten, die Manipulation oder Temperaturmissbrauch aufdecken. Thermochrome Merkmale erfüllen diese Vorschriften und entsprechen gleichzeitig den Grenzwerten der EU-Verordnung 1935/2004 für migrierende Substanzen[1]EUR-Lex, "Verordnung (EG) Nr. 1935/2004 über Materialien und Gegenstände, die dazu bestimmt sind, mit Lebensmitteln in Berührung zu kommen," eur-lex.europa.eu. Eine höhere Produktintegrität in Verbindung mit vereinfachten Authentifizierungsabläufen rechtfertigt Premiumpreise und schlägt sich direkt in einem Mehrwert für Etikettenverarbeiter nieder, die unter Kostendruck stehen.
Die Einführung druckbarer intelligenter Etiketten verändert Einzelhandelsanwendungen
Einzelhändler haben begonnen, berührungsaktivierte Patches und Kühlkettenindikatoren in alltägliche Waren einzubetten und Verpackungen in informative Oberflächen zu verwandeln. UV-härtbare Formulierungen, die während flexografischer Druckläufe stabil bleiben, ermöglichen nun eine hohe Produktionsleistung ohne Einbußen bei der Haftung. Diese interaktiven Etiketten vertiefen die Kundenbindung und liefern sofortige Qualitätsvalidierung, was Nachbestellungen in den Bereichen Getränke, Fleisch und Milchprodukte ankurbelt.
Rascher Kostenrückgang bei der Mikroverkapselungstechnologie
Mikrofluidische Verkapselungslinien erreichen eine Effizienz von 99 %, reduzieren Abfall und verlängern gleichzeitig die Pigmentlebensdauer, indem Leukofarbstoffe vor Sauerstoff und Feuchtigkeit geschützt werden. Formaldehydfreie Polyurethanharnstoff-Hüllen erfüllen darüber hinaus die Vorschriften für den Lebensmittelkontakt und behalten dabei ihre thermische Stabilität, was die historische Kostenlücke von 3 bis 5 gegenüber herkömmlichen Pigmenten verringert und den Zugang für kostenbewusste Nutzer erweitert.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Formulierungskosten im Vergleich zu herkömmlichen Pigmenten | -1.1% | Weltweit, mit besonderem Einfluss auf preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Foto- und Thermoermüdung begrenzt die Lebensdauer | -0.8% | Weltweit, insbesondere bei Außenanwendungen | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Lebensmittelkontaktzulassungen in der EU und den USA | -0.6% | Europa und Nordamerika, mit regulatorischen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Formulierungskosten im Vergleich zu herkömmlichen Pigmenten
Ein einzelnes Kilogramm thermochromes Pulver kann drei- bis fünfmal so viel kosten wie ein standardmäßiges anorganisches Pigment, was die Verwendung bei Großflächenprojekten wie Außenfassaden einschränkt. Prozessskalierung und steigende Verkapselungsausbeuten mildern diesen Aufschlag, doch eine anfängliche Preishürde bleibt für kostenbewusste Käufer in Schwellenländern bestehen.
Foto- und Thermoermüdung begrenzt die Lebensdauerleistung
UV-Exposition und wiederholte Heizzyklen bauen molekulare Leukofarbstoffstrukturen schrittweise ab und reduzieren den Schaltkontrast innerhalb von Monaten auf südorientierten Fassaden. Forschungs- und Entwicklungsgruppen testen Hybridhüllen mit UV-Absorbern, doch solche Upgrades erhöhen die Formulierungskomplexität und damit die Kosten noch weiter, was das kurzfristige Volumenwachstum bei Außenfarben dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Reversible Systeme behaupten die MarktführerschaftReversible Systeme trugen im Jahr 2025 62,78 % zum Markt für thermochrome Materialien bei und ziehen weiterhin Aufmerksamkeit auf sich, da sie Tausende von Schaltzyklen mit geringer chromatischer Drift überstehen. Diese Widerstandsfähigkeit unterstützt Temperaturetiketten für Mehrwegbehälter und intelligente Textilien, die bei jedem Tragen reagieren müssen. Premium-Verkapselungsfolien schützen Leukofarbstoffe nun vor Sauerstoff und erhalten lebhafte Farbtöne über 10.000 Heiz-Kühl-Zyklen hinaus – ein bemerkenswerter Fortschritt gegenüber früheren Generationen.
Irreversible Materialien, obwohl sie einen kleineren Anteil ausmachen, sind für eine CAGR von 6,39 % vorgesehen, da Markeninhaber „Einmal”-Farbenthüllungen für Manipulationsnachweise in der Pharmaindustrie und der Tiefkühllogistik einsetzen. Gestiegene Haltbarkeitserwartungen motivieren Formulierer, biobasierte Hüllen und Nano-Additive zu testen, die Ermüdung unterdrücken, ohne die Kosten zu erhöhen. Der Markt für thermochrome Materialien profitiert, da reversible Angebote in verbraucherorientierte Produkte wie stimmungsverändernde Keramiken und interaktive Notizbücher wandern. Mehrere Gerätehersteller erproben auch reversible Paneele für Sicherheitshinweise auf Kochfeldern, was die Anwendungsbreite erweitert und das Volumenpotenzial vertieft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Leukofarbstoffe behaupten die Dominanz durch KosteneffizienzDie Leukofarbstoffchemie machte im Jahr 2025 43,72 % der Gesamtnachfrage aus, dank ihrer ausgereiften Lieferkette und wettbewerbsfähigen Stückpreise. Die fortlaufende Einführung formaldehydfreier Hüllsysteme bedeutet, dass Leukofarbstoffe nun strenge Kontakt- und Emissionsgrenzwerte in Europa und Nordamerika erfüllen und dabei die Schärfe des Farbübergangs bewahren. Hybridkapseln wiederum mischen Leukofarbstoffe mit Flüssigkristallen oder photochromen Molekülen, um das Aktivierungsfenster zu erweitern, was eine prognostizierte CAGR von 6,78 % bis 2031 anzieht.
Flüssigkristalle behaupten eine Nische für hochpräzise Thermografieinstrumente, bei denen eine Auflösung von 0,1 °C obligatorisch ist, doch ihr vergleichsweise hoher Preis schränkt die Massenmarktdurchdringung ein. Pigmentbasierte anorganische Lösungen halten sich stabil bei Keramikglasuren und Kunststoffen, die eine spezifische Farbtonbeständigkeit benötigen. Insgesamt ermöglichen diese Materialstufen Formulierern die Auswahl zweckgerechter Chemikalien und unterstützen die Breite des Marktes für thermochrome Materialien, ohne die spezialisierte Leistung zu beeinträchtigen.
Nach Anwendung:
Dachbeschichtungen führen den Energieeffizienzantrieb anDachbeschichtungen lieferten im Jahr 2025 27,54 % des Umsatzes, da regionale Bauvorschriften dynamische Reflexionsmetriken übernahmen. Dokumentierte Energieeinsparungen von bis zu 11 % jährlich überzeugen weiterhin Architekten und Facility-Manager von thermochromen Deckschichten. Die Marktgröße für thermochrome Materialien im Bereich Dachbeschichtungen soll in einem gesunden Tempo wachsen, da Title-24-ähnliche Bestimmungen über die Vereinigten Staaten hinaus zunehmen.
Eine breitere Kategorie „sonstige Anwendungen”, die thermische Batteriekartierung, Wearables und intelligente Fahrzeuginnenräume umfasst, ist für eine CAGR von 6,92 % vorgesehen. Interaktive Etiketten bleiben im Sicherheitsdruck unverzichtbar, während Kosmetikunternehmen farbwechselnde Balsame einsetzen, um das Nutzererlebnis zu bereichern. Diese kollektiven Nischen veranschaulichen, wie der Markt für thermochrome Materialien sowohl funktionale als auch ästhetische Auslöser nutzt, um die Dynamik aufrechtzuerhalten.
Nach Endverbraucherbranche:
Bauwesen und Konstruktion dominiert durch regulatorische UnterstützungBauwesen und Konstruktion verbrauchten im Jahr 2025 34,68 % der Nachfrage und machten den Sektor zum wichtigsten Umsatzanker. Passive Tageskühlschichten, die auf thermochromen Pigmenten basieren, senken Innentemperaturspitzen ohne mechanische Systeme – ein attraktiver Werttreiber für LEED- und BREEAM-Bauherren. Obwohl das Gesundheitswesen nur eine kleinere Basis hält, weist es die schnellste CAGR von 6,62 % auf, da Hersteller von Fieberstreifen und Entwickler von Wearable-Patches die Volumina steigern.
Verpackungsunternehmen setzen wärmeempfindliche Tinten auf Arzneimittelblisterpackungen und verderblichen Lebensmitteln ein und gewährleisten so die Temperatureinhaltung entlang mehrstufiger Lieferketten. Konsumgüter bleiben ein lebhafter Absatzkanal, von Neuheitsspielzeug bis hin zu farbwechselnden Tassen, was die Endverbraucherdiversität stärkt und die thermochrome Materialbranche vor branchenspezifischen Schwankungen schützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für thermochrome Materialien
Asien-Pazifik behauptete seine Führungsposition mit einem Marktanteil von 41,12 % im Jahr 2025, da China kostengünstige Großmengen lieferte und Indien intelligente Tinten für Pharmazeutika und Automobilinnenräume einsetzte. Der Markt für thermochrome Materialien in Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 5,97 % wachsen, begünstigt durch die steigende Nachfrage nach Batteriesensoren für Elektrofahrzeuge in regionalen Gigafabriken. Japan investiert Forschung und Entwicklung in Flüssigkristall-Lösungen, die Premiumpreise für Labordiagnostik-Kits erzielen, was zeigt, dass Hightech- und Massenvolumensegmente innerhalb einer Geografie koexistieren können.
Markt für thermochrome Materialien in Amerika und EMEA
Nordamerika hält die Nachfragedynamik aufrecht, gestützt durch Bauvorschriften ähnlich dem Title 24, strenge Lebensmittelkennzeichnungsvorschriften und Verbraucher, die interaktive Verpackungen schätzen. Inländische Formulierer verfeinern weiterhin formaldehydfreie Hüllen, um bevorstehenden FDA-Leitlinien zu entsprechen und dabei lebhafte Farbübergänge zu erhalten. Europa folgt dicht dahinter, angetrieben durch seine Green-Deal-Agenda und städtische Sanierungen, die adaptive Fassadenbeschichtungen integrieren, während der Nahe Osten und Afrika sowie Südamerika einen schrittweisen Anstieg verzeichnen, da Baubooms und Einzelhandelsketten den Kühlkettenbetrieb ausweiten.
Markt für thermochrome Materialien in APAC, Nordamerika und Europa
Zusammenfassend verdeutlichen die regionalen Dynamiken, dass der Markt für thermochrome Materialien sowohl angebotsorientiert – aufgrund der Kostenvorteile von APAC – als auch compliance-orientiert – aufgrund westlicher regulatorischer Treiber – bleibt. Diese Dualität ermöglicht den regionenübergreifenden Technologietransfer und erhält gleichzeitig Preisdifferenzen aufrecht, die die Beschaffungsstrategien der Käufer prägen.

Regulatorisches Umfeld
Anbieter thermochromer Materialien, die in Europa verkaufen, unterliegen dem EU-REACH-Rahmenwerk, das von der Europäischen Chemikalienagentur (ECHA) verwaltet wird. Daher stehen die Auswahl von Substanzen und deren Dokumentation im Mittelpunkt für mikroverkapselte Farbstoffe und Bindemittelsysteme, die in Tinten, Beschichtungen, Kunststoffen und Kosmetika verwendet werden. Im Februar 2026 erweiterte die ECHA die SVHC-Kandidatenliste auf 253 Einträge, was den Bedarf an laufender Zusammensetzungsprüfung, aktualisierten Sicherheitsdatenblättern und Substitutionsfahrplänen erhöht, wenn regulierte Chemikalien in Farbbildnern, Entwicklern, Lösungsmitteln oder Additiven thermochromer Systeme auftreten.
Mikroverkapselung und Polymer-Hüllchemie stehen auch im Zusammenhang mit EU-Maßnahmen zu synthetischen Polymermikropartikeln. Im Juni 2026 änderte die Verordnung (EU) 2026/1168 der Kommission den REACH-Anhang XVII, indem sie Beschränkungen für das Inverkehrbringen synthetischer Polymermikropartikel verfeinerte, was relevant ist, wenn die thermochrome Leistung von mikroverkapselten Partikeln und der Dispersionsstabilität abhängt. Parallel dazu unterstützt die ISO-Normung durch das ISO/TC 256 (Pigmente, Farbstoffe und Füllstoffe) die grenzüberschreitende Qualifizierung, indem Terminologie und Prüfmethoden für Pigmente und Farbstoffe in thermochromen Pigment- und Tintenqualitäten angeglichen werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit spezialisierten organischen Zwischenprodukten und der Synthese von Leukofarbstoffsystemen (Farbbildner, Entwickler, Lösungsmittel) sowie Polymer- und Additiveingaben für Mikroverkapselungshüllen und UV-Stabilisierung. Der Midstream-Bereich wird durch Verkapselung und Pigmentherstellung definiert, wobei Präzisionsverarbeitung, einschließlich hochergiebiger Verkapselung, Reversibilität, Zyklenstabilität sowie Feuchte- und Sauerstoffbeständigkeit vorantreibt. Anschließend verarbeiten Hersteller Konzentrate zu Tinten, Pasten und Kunststoff-Masterbatches für Umwandlungsprozesse wie Flexodruck, Siebdruck und Inkjet.
Nachgelagert integrieren Formulierer und Verarbeiter thermochrome Konzentrate in Dachbeschichtungen, Sicherheits- und Smart-Labels, Kosmetika, Textilien und industrielle Indikatoren und verkaufen dann über Beschichtungsunternehmen, Etikettenverarbeiter und Verpackungslieferanten, die regulierte Endmärkte wie Lebensmittel und Pharmazeutika bedienen. Qualifizierungs- und Konformitätsprüfungen, einschließlich Migrations-, Beständigkeits- und Prüfungen auf eingeschränkte Substanzen, prägen regelmäßig Lieferzeiten und Lieferantenauswahl, insbesondere bei Produkten für Lebensmittelkontakt und Gesundheitsüberwachung mit strengen Dokumentationsanforderungen. Asien-Pazifik bleibt für Massenpigment- und Kapselproduktion verankert, während margenstärkere Anwendungsentwicklung und Umwandlungsfähigkeiten bei Spezialtinten-, Etiketten- und Indikatorunternehmen konzentriert sind, die Leistungsziele gemeinsam mit Markeninhabern entwickeln.
Wettbewerbslandschaft
Der Markt für thermochrome Materialien ist mäßig fragmentiert, wobei proprietäre Verkapselungskenntnisse als natürliche Markteintrittsbarrieren wirken. Chromatic Technologies konzentriert sich auf schnell schaltende Tinten, die auf Hochgeschwindigkeits-Etikettenpressen zugeschnitten sind, während asiatische Neueinsteiger Skaleneffizienzen bei Leukofarbstoffpulvern anstreben. Patentanmeldungen rund um mikrofluidische Verkapselung und biobasierte Hüllen offenbaren einen intensiven Forschungs- und Entwicklungswettbewerb und signalisieren, dass geistiges Eigentum statt bloßem Volumen die künftigen Führungspositionen bestimmen wird. Strategische Partnerschaften zwischen Pigmentlieferanten und Konvertern für intelligente Etiketten verteilen das Risiko und beschleunigen die Markteinführungszeit für Nischenanwendungen wie Batterie-Wärmekarten und medizinische Patches.
Marktführer der Branche für thermochrome Materialien
Chromatic Technologies Inc.
Hali Pigment Co. Ltd
SpotSee
OliKrom
RPM International Inc. (Rust-Oleum)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für thermochrome Materialien
- Chromatic Technologies Inc.
- Color Change Glass
- FX Pigments Pvt Ltd
- Gem’Innov
- Global New Material International
- Good Life Innovations Ltd
- Hali Pigment Co. Ltd
- Kolorjet Chemicals Pvt Ltd
- Kolortek Co. Ltd
- L’Arca Srl
- SpotSee
- Matsui International Co. Inc.
- Mischtechnik Mischer AG
- NewColor Chemical Co. Ltd
- OliKrom
- QCR Solutions Corp.
- RPM International Inc. (Rust-Oleum)
- SFXC
- Shenzhen Hongye Jie Technology
- Smarol Industry Co. Ltd
- SPI Chemicals
Lesen Sie die Analyse der thermochrome Materialien-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Anwendungen in Gebäudehüllen und Verpackungen schaffen weiterhin Freiräume für thermochrome Systeme, die Beständigkeit, geringe Migration und Prozesskompatibilität ausgleichen. Cool-Roof-Vorschriften und normbasierte Leistungskennzahlen halten Dachbeschichtungen als hochvolumigen Absatzkanal, aber die Akzeptanz hängt davon ab, Photo- und Thermoermüdung zu adressieren und die Außenlebensdauer zu verbessern. Dieser Wandel treibt Hersteller zu hybriden Kapseldesigns und formaldehydfreien Hüllsystemen, die bereits in Formulierungsfahrplänen der Branche referenziert werden. Auf der Verpackungsseite führen Anforderungen an Fälschungsschutz und Kühlkettenintegrität zu einer häufigeren Nutzung von druckbaren Indikatoren und Smart-Labels, die authentifiziert und in Arbeitsabläufen protokolliert werden können, was die Nachfrage nach Tinten aufrechterhält, die hochgeschwindigkeitsfähige Umwandlung bewältigen und dabei einen scharfen Farbübergang beibehalten.
Ein zweites Chancenfeld ist der Übergang von passiven Indikatoren zu vernetztem Monitoring und Datenworkflows, insbesondere in der Logistik der Life-Sciences, wo Temperatur-, Neigungs- und Stoßereignisse mit Schadenbearbeitung und Qualitätsfreigabe verknüpft sind. Dies wird durch Unternehmensmaßnahmen wie die Erweiterung von QR-fähigen Monitoring-Produkten durch SpotSee unterstützt, darunter FreezeSafe QR, TiltWatch XTR QR und ShockWatch Label QR, sowie durch Partnerschaften im gesamten Ökosystem der Sendungssichtbarkeit. Bei Materialinnovationen legt die Smart-Window-Forschung zunehmend Wert auf funktionsorientierte thermochrome Filme und Beschichtungen, wobei Übergangskinetik und Solarmodulationsleistung mithilfe spezialisierter Designwerkzeuge entwickelt werden; dies unterstützt eine Verschiebung von neuartigem Farbwechsel hin zu stärker quantifizierten Gebäudeergebnissen wie Energie und Komfort.
Recent Industry Developments in Markt für thermochrome Materialien
- April 2026: SpotSee erweiterte sein QR-fähiges Monitoring-Portfolio um FreezeSafe QR, TiltWatch XTR QR und ShockWatch Label QR. Die Einführungen erweitern die vernetzte Identifikation und Datenerfassung über mehrere Handhabungs- und Temperaturmissbrauchsszenarien hinweg und stärken die Akzeptanz in Logistikabläufen, die Rückverfolgbarkeit statt eigenständiger visueller Indikatoren erfordern.
- April 2025: SpotSee übernahm Telatemp und erweiterte damit sein Portfolio zur Zustandsüberwachung in den Life Sciences. Der Deal erweiterte die Produktabdeckung über Temperatur- und Handhabungsindikatoren hinweg und unterstützt gebündeltere Angebote für Pharmaversender und Beteiligte der Kühlkette.
- Juli 2024: Merck KGaA schloss die Veräußerung seiner Einheit Surface Solutions, einschließlich thermochromer Pigmentlösungen, an Global New Material International für 721 Millionen USD ab. Der Eigentümerwechsel positionierte thermochrome Pigmentanlagen innerhalb eines materialfokussierten Portfolios neu und beeinflusste Lieferantenstrategien sowie mögliche Investitionsprioritäten für Spezialpigmentfähigkeiten.


Markt für thermochrome Materialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Materialien und Formulierungen, die absichtlich mit Temperaturänderung die Farbe wechseln, und der erfasste Wert spiegelt die Verkäufe dieser thermochromen Materialien in kommerzielle Anwendungen über verschiedene Branchen hinweg wider.
Ausschlüsse des Umfangs: Die Größenbestimmung schließt nachgelagerte Fertigprodukte aus, bei denen der thermochrome Effekt lediglich ein eingebettetes Merkmal ist und der Wert des thermochromen Materials nicht glaubwürdig getrennt werden kann.
Übersicht der Segmentierung
- Nach Typ
- Reversibel
- Irreversibel
- Nach Material
- Flüssigkristall
- Leukofarbstoffe
- Pigmente
- Sonstige Materialien (Hybridkapseln usw.)
- Nach Anwendung
- Dachbeschichtungen
- Druck
- Lebensmittelverpackung
- Kosmetik
- Sonstige Anwendungen (Textilien und Mode usw.)
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Verpackung
- Konsumgüter
- Automobil und Transport
- Gesundheitswesen
- Sonstige Endverbraucherbranchen (Öl und Gas usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit öffentlichen Daten, die uns helfen, realistische Grenzen dafür zu setzen, wo thermochrome Materialien tatsächlich verwendet und verkauft werden. Wir überprüften Quellen wie USITC-Handelsdaten für relevante Chemikalien- und Pigmentkategorien, das US Census Bureau und Eurostat für Aktivitätsindikatoren in Verpackung und Beschichtung sowie Weltbank- und OECD-Industrieproduktionsreihen, um die makroökonomische Nachfragebewegung zu verankern.
Um Annahmen fundiert zu halten, haben wir uns außerdem auf Quellen wie das USPTO und andere Patentdatenbanken bezogen, um die Technologierichtung zu verstehen, sowie auf offene Informationen aus Geschäftsberichten von Unternehmen, Investorenpräsentationen, Verbandswebsites und seriöser Presse. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzen und Nachrichtenanalysen genutzt, um Hinweise auf den Geschäftsmix und den Zeitpunkt von Kapazitäts- oder Produktankündigungen gegenzuprüfen. Diese Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Feldvalidierung wurde durch Expertengespräche und strukturierte Umfragen mit Materiallieferanten, Compoundeuren, Tinten- und Beschichtungsformulierern, Verarbeitern und nachgelagerten Käufern aufgebaut, die thermochromen Gehalt in Produkten spezifizieren. Für einen globalen Markt wie diesen deckten wir gezielt APAC, EMEA und Amerika ab, damit der regionale Anwendungszug (Verpackung, Druck, Beschichtungen und Konsumgüter) vor der Finalisierung des Modells überprüft werden konnte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 14% | APAC: 41% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 41% | EMEA: 32% |
| Kleinere Akteure: 14% | Manager: 45% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung verwendet einen Top-Down- und Bottom-Up-Ansatz, wobei zunächst Endnutzungsaktivität und Adoptionslogik zur Rekonstruktion der Nachfrage genutzt werden und anschließend lieferantenseitige Prüfungen angewendet werden, um die Gesamtsummen realistisch zu halten. Für den Top-Down-Ansatz haben wir Nachfragepools um Verpackungs- und Druckvolumina, Beschichtungsaktivität und Konsumgüterproduktion aufgebaut und dann thermochrome Durchdringung sowie typische Dosierraten für Tinten, Beschichtungen und Kunststoffe angewendet. Da dieselbe Anwendung unterschiedliche Chemikalien verwenden kann, wurde der Mix anhand von Interviewrückmeldungen zur reversiblen versus irreversiblen Nutzung und zur Verbreitung von Leukofarbstoffen und Flüssigkristallen angepasst.
Zur Bottom-Up-Bestätigung nutzten wir selektive Zusammenfassungen einer Stichprobe von Lieferanten und Formulierern anhand öffentlicher Umsatzhinweise, Aussagen zum Produktmix und ungefährer, in Interviews besprochener ASP-Bereiche. Wenn ein Unternehmen keine thermochromen-spezifischen Umsätze offenlegte, wurden Lücken durch Zuordnung von Kapazitätssignalen und Anwendungsexposition zu einer angemessenen Anteilsbandbreite behandelt, die dann anhand regionaler Nachfrageindikatoren normalisiert wird.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einfache Regressionsprüfungen der stärksten Treiber, einschließlich Wachstums der Verpackungsproduktion, Bau- und Renovierungsaktivität im Zusammenhang mit Beschichtungen, Trends in der Konsumgüterfertigung und erwarteter ASP-Entwicklung mit zunehmender Skalierung. Annahmen wurden mit Experten erneut getestet, wenn sich ein Treiber stark veränderte, sodass die endgültige Kurve glaubwürdig und leicht nachvollziehbar blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchgänge validiert, beginnend mit internen Abweichungsprüfungen über Regionen, Chemikalienmix und Anwendungsaufteilungen hinweg, gefolgt von externen Plausibilitätsprüfungen gegen unabhängige Signale wie Verpackungsvolumina, Nachfrageindikatoren für Beschichtungen und Handelsbewegungen für benachbarte Pigment- und Chemikalienkategorien. Wenn eine Region einen abnormalen Sprung zeigte, überprüften wir die Annahmen zu Durchdringung, Dosierrate und Preisgestaltung erneut und kontaktierten ausgewählte Befragte erneut, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, um sicherzustellen, dass die Mathematik aufgeht und die Annahmen dem schriftlich festgelegten Umfang entsprechen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende Kapazitätserweiterungen, regulatorische Änderungen, die die Chemikaliennutzung betreffen, oder große Nachfrageschwankungen bei Verpackungen und Beschichtungen. Kurz vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für thermochrome Materialien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für thermochrome Materialien können weit voneinander abweichen, selbst wenn die Themenbezeichnung gleich erscheint. Unterschiede entstehen meist daraus, was als Markt gezählt wird, welches Jahr als Ausgangspunkt behandelt wird und wie die Nachfrage über Verpackung, Druck, Beschichtungen und andere Anwendungen hinweg validiert wird.
Signale zur Verpackungsproduktion, Aktivitätsindikatoren für Beschichtungen und Gegenprüfungen der Adoption auf Chemikalienebene sind die Belegpunkte, die Mordor Intelligence auf den Verkaufswert thermochromer Materialien ausrichten, statt auf den breiteren Wert fertiger Smart-Produkte. Ein zweiter Treiber ist, wie Preisgestaltung und Mix vorangetrieben werden, da einige Schätzungen eine schnellere ASP-Expansion annehmen oder benachbarte Farbwechseltechnologien einbeziehen, die nicht auf thermochromer Reaktion beruhen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,64 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 2,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Anwendungsdarstellung, ohne den Verkaufswert thermochromer Materialien klar vom Wert nachgelagerter Produkte zu trennen, was den Ausgangspunkt je nachdem, was ausgeschlossen wird, niedriger ziehen kann. |
| Branchenverlag B | 1,96 Mrd. USD (2025) | Stützt sich auf eine begrenzte Offenlegung des Umfangs und kann untererfassen, wenn Flüssigkristall- und Spezialpigmentanwendungen konservativ behandelt werden, zudem ist die Anwendungszuordnung für Druckfarben und Beschichtungen weniger explizit. |
Die Spanne in der Tabelle erklärt sich größtenteils durch die Jahresabstimmung und dadurch, ob der Umsatz auf Materialebene oder näher an der Fertigproduktebene gezählt wird. Durch das Festhalten an klaren Anwendungsnachfragepools, realistischen Durchdringungs- und Dosierraten sowie wiederholbaren Validierungsprüfungen erhalten wir einen Marktwert, der leichter zu verfolgen und bei sich ändernden Bedingungen zu aktualisieren ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für thermochrome Materialien?
Die Marktgröße für thermochrome Materialien erreichte im Jahr 2026 2,77 Milliarden USD und soll bis 2031 3,56 Milliarden USD erreichen.
Welche Region führt den Markt für thermochrome Materialien an?
Asien-Pazifik hält den größten Anteil von 41,12 % und ist mit einer CAGR von 5,97 % bis 2031 auch die am schnellsten wachsende Region.
Warum sind reversible thermochrome Systeme so weit verbreitet?
Sie machen 62,78 % des Marktanteils aus, da sie Tausende von Farbzyklen überstehen und sich für Mehrwegetiketten, Textilien und interaktive Verpackungen eignen.
Was treibt die Einführung thermochromer Materialien im Bauwesen an?
Vorschriften für Kühldächer wie Californias Title 24 erfordern dynamische Wärmemanagementbeschichtungen, was thermochrome Dachschichten zu einer Compliance-Lösung macht, die die jährlichen Kühllasten um bis zu 30 % senken kann.
Welche Endverbraucherbranche verzeichnet das schnellste Wachstum?
Gesundheitswesenanwendungen, einschließlich tragbarer Fiebersensoren, wachsen bis 2031 mit einer CAGR von 6,62 % aufgrund der steigenden Nachfrage nach Echtzeit-Patientenüberwachung ohne invasive Eingriffe.
Seite zuletzt aktualisiert am:



