
Tamaño y Participación del Mercado de Registradores de Datos de Temperatura
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Registradores de Datos de Temperatura por Mordor Intelligence
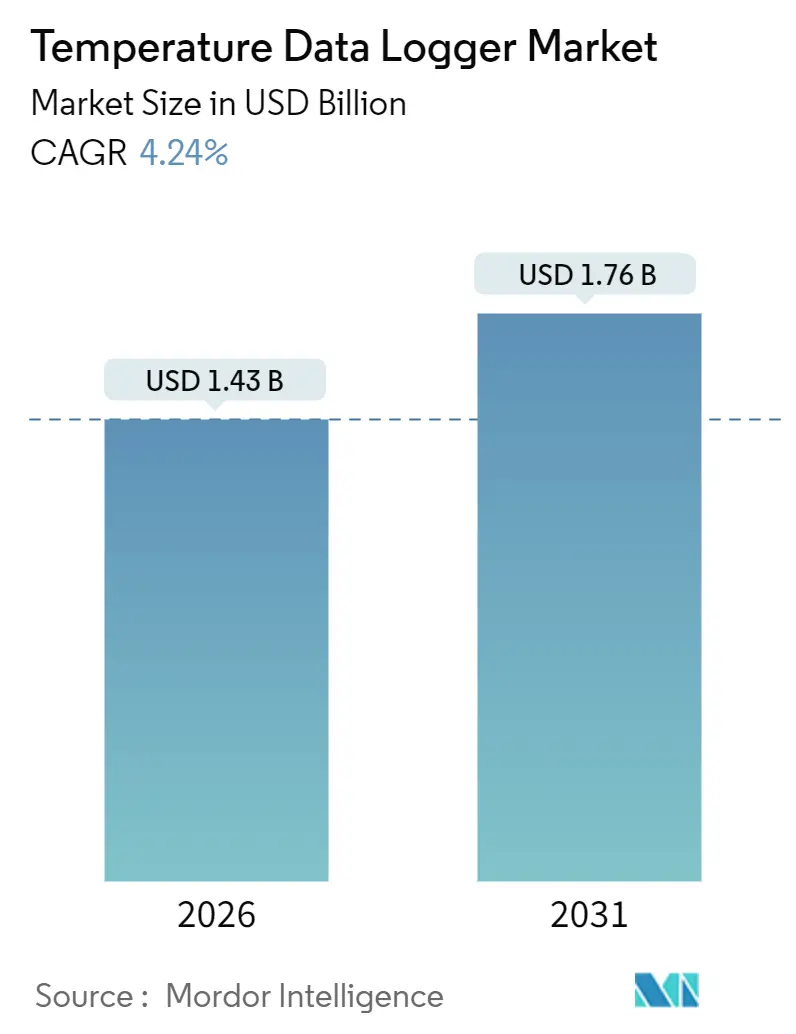
El tamaño del Mercado de Registradores de Datos de Temperatura se estima en USD 1,43 mil millones en 2026, y se espera que alcance USD 1,76 mil millones en 2031, con una CAGR del 4,24% durante el período de previsión (2026-2031).
La demanda se está desplazando hacia dispositivos conectados a redes celulares e IoT, que crecen un 7,06% anual, mientras que los registradores con Wi-Fi, que mantuvieron una participación del 41,68% en 2025, enfrentan presiones relacionadas con la duración de la batería y la interoperabilidad. Los mandatos regulatorios para el cumplimiento digital de la cadena de frío en economías emergentes, la rápida ampliación de las cadenas de suministro de vacunas de ARNm que requieren seguimiento a temperaturas ultrabajas, y la expansión de los centros de distribución de comestibles hiperlocales están ampliando la base de aplicaciones. La competencia se intensifica a medida que los especialistas en plataformas IoT agrupan hardware al costo y monetizan las suscripciones de análisis de datos, lo que obliga a los fabricantes de instrumentos tradicionales a incorporar actualizaciones inalámbricas y transmisión cifrada. La volatilidad en el precio de las baterías de litio y la fragmentación de la conectividad en Europa continúan presionando los márgenes; sin embargo, los sensores de larga duración y la electrónica miniaturizada están reduciendo los costos de propiedad y extendiendo los ciclos de vida de los dispositivos, lo que respalda un crecimiento constante en todos los sectores.
Conclusiones Clave del Informe
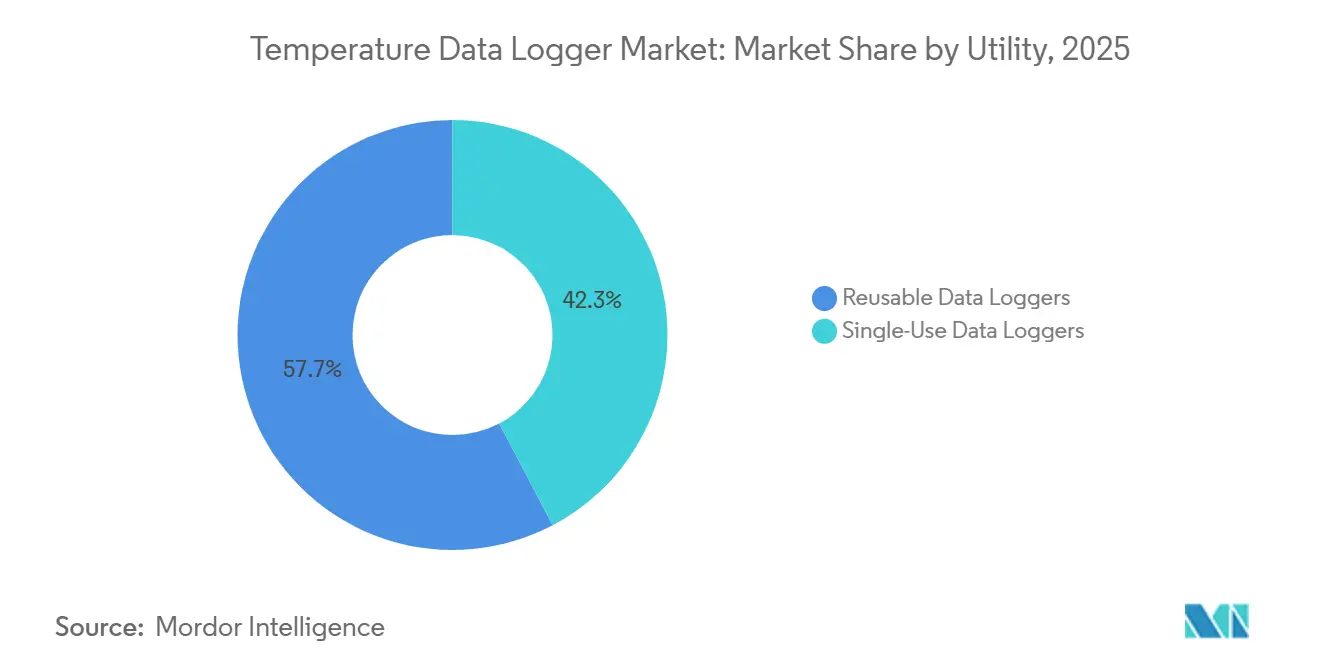
- Por utilidad, los registradores reutilizables lideraron con una participación de ingresos del 57,73% en 2025, mientras que los dispositivos de uso único avanzan a una CAGR del 4,71% hasta 2031.
- Por tipo, los dispositivos USB representaron el 34,91% de la participación del mercado de registradores de datos de temperatura en 2025, mientras que los registradores con Bluetooth de Baja Energía están proyectados para expandirse a una CAGR del 5,23% hasta 2031.
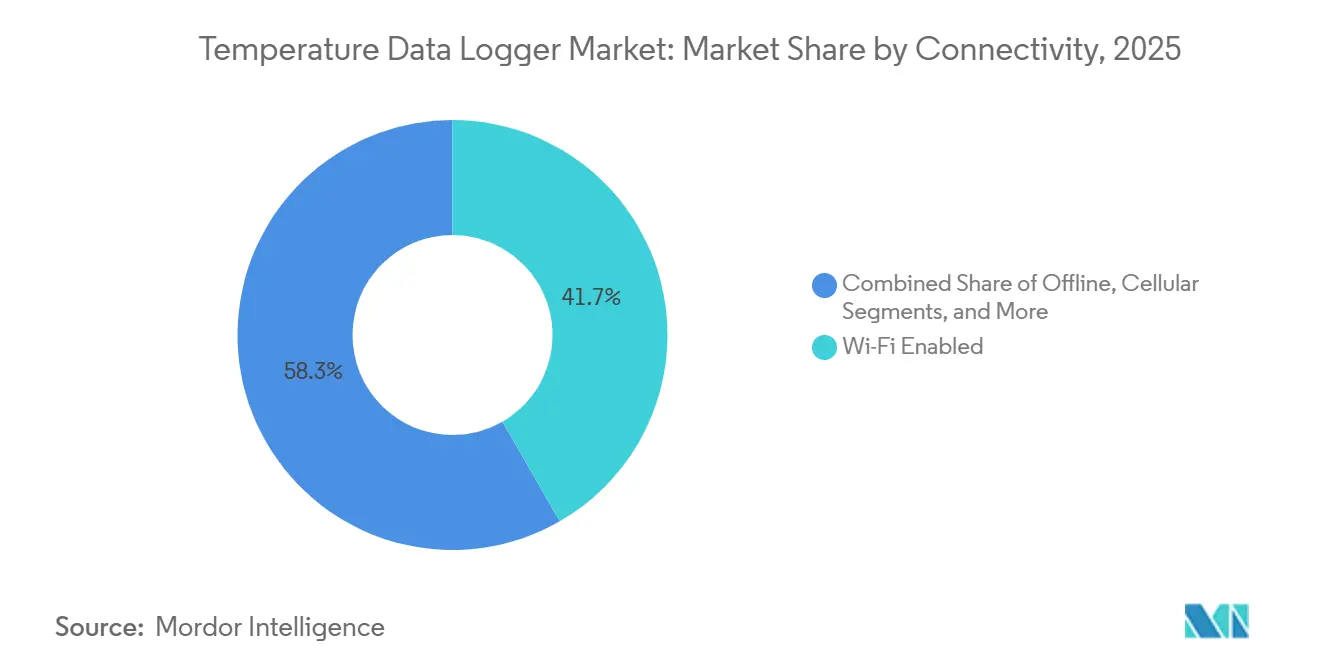
- Por conectividad, los sistemas Wi-Fi comandaron una participación del 41,68% en 2025, aunque las unidades conectadas a redes celulares e IoT están en camino de alcanzar una CAGR del 7,06% en el mismo horizonte temporal.
- Por aplicación, las ciencias de la vida y la atención médica mantuvieron una participación del 34,19% en 2025, mientras que la logística de almacenamiento en frío sigue siendo el sector de más rápido crecimiento, con una CAGR del 5,47%.
- Por geografía, América del Norte dominó con una participación del 37,26% en 2025, pero se prevé que Asia-Pacífico registre una CAGR del 5,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Digital Obligatorio de la Cadena de Frío en Economías Emergentes | +1.2% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Proliferación de Cadenas de Suministro de Vacunas de ARNm que Requieren Monitoreo a Temperaturas Ultrabajas | +0.9% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Plataformas de Visibilidad de Activos Habilitadas por IoT que Impulsan la Agrupación de Registradores | +0.8% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización de Sensores de Bajo Consumo que Extiende la Vida de la Batería Más Allá de 5 Años | +0.6% | Global | Largo plazo (≥ 4 años) |
| Expansión de Centros de Distribución Hiperlocales que Impulsa la Demanda de Registradores Ambientales | +0.5% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Análisis de Datos con IA en Tiempo Real que Habilita el Mantenimiento Predictivo del Almacenamiento en Frío | +0.4% | América del Norte, Europa, centros selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Digital Obligatorio de la Cadena de Frío en Economías Emergentes
Los reguladores de India, Kenia y Sudáfrica comenzaron a hacer cumplir el registro de temperatura en tiempo real entre 2024 y 2025, impulsando a los distribuidores a modernizar sus flotas con registradores celulares que transmiten cada 15 minutos.[1]Organización Central de Control de Estándares de Medicamentos de India, "Directrices para el Monitoreo Electrónico de Temperatura de Medicamentos del Programa X," cdsco.gov.in Las ventanas de implementación comprimidas han reemplazado la recuperación manual mediante USB con unidades siempre conectadas, acelerando los ciclos de reemplazo de hardware. Los envíos de uso único al África subsahariana aumentaron un 34% interanual en 2025, ya que los distribuidores optaron por dispositivos a prueba de manipulaciones que simplifican las auditorías. Los proveedores que ofrecen paneles de control llave en mano e interfaces en idioma local están ganando posiciones tempranas en el mercado. Se espera que el aumento de la exigencia de cumplimiento se extienda a otros mercados emergentes, generando una demanda sostenida para el mercado de registradores de datos de temperatura. Incluso los reguladores regionales de alimentos están adoptando las mismas plantillas digitales, ampliando el impacto de la normativa más allá de los productos farmacéuticos.
Proliferación de Cadenas de Suministro de Vacunas de ARNm que Requieren Monitoreo a Temperaturas Ultrabajas
Las directrices de la Organización Mundial de la Salud emitidas en 2024 consolidaron −70 °C a −80 °C como el estándar de almacenamiento para los productos de ARNm de próxima generación.[2]Organización Mundial de la Salud, "Especificaciones Técnicas para Dispositivos Automatizados de Monitoreo de Temperatura para Equipos de Cadena de Frío de Vacunas," who.int Mantener esta banda redujo la pérdida de potencia a menos del 2%, lo que llevó a los fabricantes a especificar registradores con una precisión de ±0,5 °C y muestreo de un minuto. Los fabricantes de congeladores ultrabajos ahora incluyen registradores calibrados por defecto, convirtiendo un accesorio de posventa en equipo estándar. Doce candidatos de ARNm financiados por CEPI en desarrollo consumen miles de registradores de uso único durante los ensayos de validación. Los distribuidores de América del Norte y Europa aceleraron las actualizaciones, impulsando un crecimiento por encima del mercado para los modelos con capacidad de temperaturas ultrabajas. Esta dinámica posiciona al mercado de registradores de datos de temperatura como un habilitador esencial de las cadenas de suministro de ARNm durante la próxima década.
Plataformas de Visibilidad de Activos Habilitadas por IoT que Impulsan la Agrupación de Registradores
Los operadores logísticos están migrando del monitoreo exclusivo de temperatura a paneles de control multisensor que fusionan datos de ubicación, impacto, humedad y temperatura. La colaboración entre Sensitech y Qualcomm en 2024 incorporó módems 5G en los registradores, proporcionando alertas de geovalla que redujeron las tasas de reclamaciones en un 23% para los primeros adoptantes. La tarificación por suscripción de USD 8-15 por envío está reemplazando las compras de capital, reduciendo las barreras para los transportistas más pequeños. Minoristas como Walmart exigen registradores compatibles con la plataforma para obtener el estatus de proveedor preferido, lo que obliga a los proveedores a estandarizar. Los proveedores de dispositivos sin ecosistemas en la nube corren el riesgo de quedar como productos básicos, mientras que los actores orientados al análisis de datos monetizan los datos de cola larga. El cambio resultante concentra el valor en el software incluso cuando los volúmenes de hardware aumentan.
Miniaturización de Sensores de Bajo Consumo que Extiende la Vida de la Batería Más Allá de 5 Años
Los nuevos chips de sensores y temporizadores lanzados en 2024 redujeron el consumo de energía a niveles de microamperios. Los registradores reutilizables equipados con estos componentes pueden funcionar durante 7 años con una pila de botón, eliminando la necesidad de cambios anuales de batería. Los despliegues de campo de la Administración Nacional Oceánica y Atmosférica (NOAA) en 2025 validaron los ahorros en mantenimiento, y los protocolos farmacéuticos ahora aceptan dispositivos reutilizables con estabilidad documentada de cinco años. La vida útil extendida reduce los residuos electrónicos y el costo total por envío, lo que lleva a los compradores a considerar unidades reutilizables incluso en escenarios anteriormente solo desechables. El ciclo de innovación respalda una recuperación gradual de los márgenes para los dispositivos premium dentro del mercado de registradores de datos de temperatura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estándares de Conectividad Fragmentados que Dificultan la Interoperabilidad | -0.7% | Global, agudo en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecientes Restricciones en el Suministro de Litio que Aumentan los Costos de las Baterías | -0.5% | Global | Corto plazo (≤ 2 años) |
| Vulnerabilidades de Ciberseguridad que Socavan la Confianza en la Integridad de los Datos | -0.4% | Global, concentrado en sectores regulados | Mediano plazo (2-4 años) |
| Brechas de Habilidades de los Usuarios Finales en Análisis de Datos que Ralentizan el Despliegue Completo | -0.3% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estándares de Conectividad Fragmentados que Dificultan la Interoperabilidad
El mosaico europeo de LTE-M, NB-IoT y LoRaWAN obliga a los transportistas a mantener flotas paralelas de registradores o tolerar interrupciones de datos al cruzar fronteras.[3]Instituto Europeo de Normas de Telecomunicaciones, "Informe de Interoperabilidad de NB-IoT y LTE-M," etsi.org Las pruebas de integración extendieron el proyecto piloto de DHL en 2025 a lo largo de 18 países durante 14 meses, retrasando los lanzamientos. Las pasarelas en la nube añaden otra capa de complejidad, ya que AWS, Azure y Google Cloud requieren flujos de aprovisionamiento distintos. La fricción resultante empuja a los importadores más pequeños de vuelta a los modelos USB sin conexión, limitando las ganancias de visibilidad en tiempo real. Aunque la versión 18 del 3GPP introdujo RedCap para armonizar los radios IoT, la adopción se mantuvo por debajo del 5% de los nuevos envíos de registradores a finales de 2025.
Crecientes Restricciones en el Suministro de Litio que Aumentan los Costos de las Baterías
Los precios del carbonato de litio alcanzaron un máximo de USD 28.000 por tonelada métrica a principios de 2025, a medida que las baterías de vehículos eléctricos absorbían el suministro. Los fabricantes de registradores de uso único dependientes de celdas de cloruro de tionilo de litio experimentaron un aumento del 54% en los costos unitarios, comprimiendo los márgenes que no podían trasladar a los distribuidores farmacéuticos sensibles al precio. Berlinger divulgó una erosión de márgenes de 320 puntos básicos en su informe de 2024. Los proyectos piloto de iones de sodio ofrecen esperanza, pero carecen de rendimiento a bajas temperaturas, dejando solo nichos ambientales para la sustitución. Hasta que las nuevas minas aumenten su producción, la inflación de las baterías limitará la rentabilidad a pesar del saludable crecimiento de volúmenes en el mercado de registradores de datos de temperatura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Utilidad:
Los Dispositivos de Uso Único Capturan los Envíos de Ensayos ClínicosLos registradores de uso único se expandieron a una CAGR del 4,71% hasta 2031, aunque los dispositivos reutilizables retuvieron el 57,73% de participación en 2025. La propuesta de valor de los registradores de uso único resuena entre los patrocinadores farmacéuticos que priorizan la calibración trazable según el Instituto Nacional de Estándares y Tecnología (NIST) y la ausencia de contaminación cruzada entre ensayos. La actualización del protocolo de Pfizer en 2024 hizo obligatarios los dispositivos desechables para los productos en investigación, una política que Merck replicó en menos de un año. Los registradores reutilizables continúan dominando el monitoreo ambiental y el procesamiento de alimentos, donde los ciclos de calibración plurianuales se complementan con el mantenimiento de las instalaciones. El punto de cruce de costos se produce después de 8-10 usos, más allá del cual los dispositivos reutilizables con paquetes de baterías intercambiables, como las unidades DicksonOne introducidas en 2025, se vuelven económicamente viables.
Los sensores de mayor duración y la recalibración inalámbrica están inclinando la balanza a favor de los modelos reutilizables para las flotas de almacenes. Sin embargo, las aceleradas cadenas de desarrollo clínico y las estrictas normas de custodia en los mercados emergentes mantienen una demanda robusta de los desechables. El mercado de registradores de datos de temperatura, por tanto, sostiene dos vías: sistemas reutilizables de alta gama para instalaciones fijas y unidades de uso único escalables para la logística punto a punto. Los proveedores que ofrecen paneles de control unificados que abarcan ambos formatos están ganando el estatus de proveedor preferido, reforzando el enfoque de ecosistema.


Por Tipo:
Los Registradores con Bluetooth de Baja Energía Superan a los Dominantes USBLas unidades con Bluetooth de Baja Energía están en camino de alcanzar una CAGR del 5,23% hasta 2031, mientras que los dispositivos USB, que mantuvieron una participación del 34,91% en 2025, continúan disminuyendo. El atractivo del Bluetooth de Baja Energía radica en su emparejamiento sin fricciones con teléfonos inteligentes, lo que permite la sincronización instantánea de datos sin necesidad de Wi-Fi ni cables. La arquitectura de pasarela Saveris 2 de Testo reduce los costos de conectividad en un 70% en comparación con la celular directa, lo que respalda la expansión en almacenes frigoríficos de múltiples salas.[4]Testo SE and Co. KGaA, "Sistema de Monitoreo Inalámbrico Saveris 2," testo.com Los modelos USB como el EL-USB-TC de Lascar persisten donde la seguridad con acceso restringido es primordial, incluidos los laboratorios de defensa y medicina nuclear. Los registradores Ethernet basados en web ocupan un nicho en las farmacias hospitalarias fijas que ya cuentan con acceso LAN por cable.
La consolidación de hardware en torno al Bluetooth de Baja Energía 5.2 simplifica el mantenimiento del firmware y acelera la adopción. A medida que las empresas despliegan flotas híbridas, la armonización de datos se vuelve crítica, lo que impulsa la demanda de conectores en la nube que normalizan los volcados de archivos CSV de USB y las transmisiones en tiempo real de Bluetooth de Baja Energía. El mercado de registradores de datos de temperatura, por tanto, equilibra la inercia de los sistemas heredados con la innovación orientada al móvil, una dinámica que da forma a las hojas de ruta de los proveedores durante el período de previsión.
Por Conectividad:
El IoT Celular Lidera la Visibilidad en Tiempo RealLos dispositivos conectados a redes celulares e IoT se expanden a una CAGR del 7,06%, la más alta entre los tipos de conectividad, a medida que los transportistas transfronterizos demandan telemetría ininterrumpida. Los registradores Wi-Fi, que mantuvieron una participación del 41,68% en 2025, permanecen arraigados en laboratorios y farmacias minoristas donde los puntos de acceso son estables. El HL-NT3 de doble radio de Rotronic mitiga las pérdidas de itinerancia al cambiar entre LTE-M y NB-IoT en 30 segundos, cubriendo 120 países sin actualizaciones manuales de tarjeta SIM. Los sistemas Wi-Fi enfrentan obstáculos de seguridad de red que ralentizan el aprovisionamiento, aunque los servidores locales de Vaisala ayudan a navegar por los estrictos regímenes de cumplimiento.
Las etiquetas de Identificación por Radiofrecuencia (RFID) y de Comunicación de Campo Cercano (NFC) cubren nichos de serialización, con Avery Dennison integrando cadena de bloques para sellar las pistas de auditoría. Las unidades autónomas sin conexión sobreviven en la ciencia expedicionaria y la agricultura remota donde la energía y la cobertura siguen siendo escasas. A medida que los operadores evalúan el costo total de los datos celulares frente a la infraestructura Wi-Fi, las arquitecturas híbridas que agrupan el tráfico de registradores a través de pasarelas están ganando atención. Esta coexistencia sustenta una diversificación constante dentro del mercado de registradores de datos de temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Logística de Almacenamiento en Frío se Convierte en el Caso de Uso de Más Rápido CrecimientoLas ciencias de la vida y la atención médica representaron el 34,19% de la demanda de 2025, pero la logística de almacenamiento en frío crece a una CAGR del 5,47% a medida que las cadenas de comestibles electrónicos despliegan centros hiperlocales. Amazon Fresh opera más de 200 registradores ambientales por microcenter de distribución, integrando alertas de ubicación y temperatura en los algoritmos de enrutamiento. El umbral de 8 °C en 20 minutos para productos lácteos del Departamento de Agricultura de los Estados Unidos sirve como ancla para la lógica de alertas. Los biológicos de alto valor ahora combinan telemetría celular con sensores de impacto, mientras que las vacunas de menor precio migran a dispositivos con Bluetooth de Baja Energía que descargan datos a la llegada, equilibrando costo y cumplimiento.
El procesamiento de alimentos sigue siendo sensible al precio, favoreciendo los modelos USB de USD 50-80 para cubrir los puntos de control del Análisis de Peligros y Puntos Críticos de Control (HACCP). El monitoreo ambiental industrial está avanzando hacia redes de sensores inalámbricos que consolidan las mediciones de presión y humedad, reduciendo los costos de instalación en un 40% en comparación con los registradores individuales. Los museos, la horticultura y la fabricación especializada contribuyen conjuntamente con el 12% de los envíos, expandiéndose en línea con el mercado de registradores de datos de temperatura en general. Los proveedores que adaptan los perfiles de firmware a los umbrales de alarma específicos de cada sector ganan terreno a medida que los compradores priorizan la validación sin complicaciones.
Análisis Geográfico
Mercado de Registradores de Datos de Temperatura en Asia-Pacífico
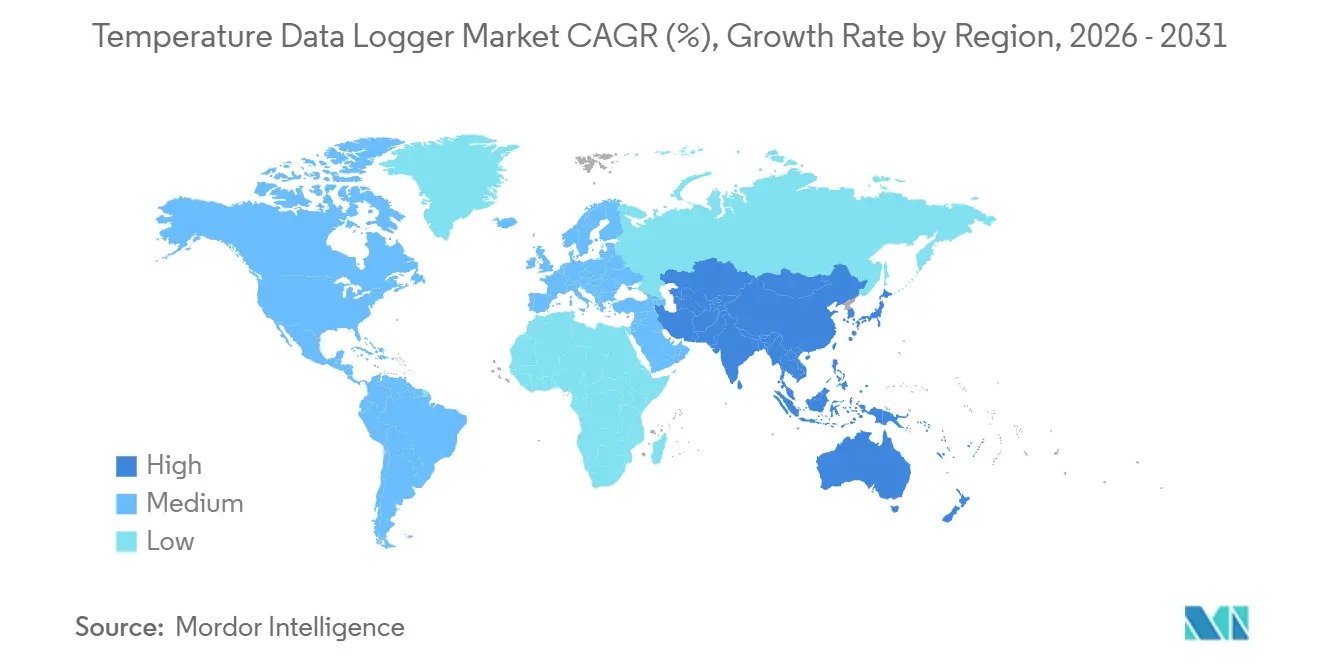
Asia-Pacífico registra la trayectoria regional más rápida con una CAGR del 5,67% hasta 2031, impulsada por las directrices de cadena de frío de China y el mandato de vacunas en tiempo real de India. China añadió 14 millones de m³ de capacidad refrigerada en ciudades de segundo nivel en 2024, y cada nuevo almacén requiere entre 500 y 800 registradores homologados. La Autoridad de Inocuidad y Normas Alimentarias de India ordenó la transmisión de temperatura en tiempo real para cada línea de vacunación en 2025, lo que desencadenó la sustitución de 180.000 unidades USB heredadas. Japón redujo los intervalos de calibración a seis meses, orientando a los hospitales hacia registradores reutilizables con certificados en la nube. Estas normas sincronizadas están expandiendo el mercado de registradores de datos de temperatura en toda la región, a pesar de la sensibilidad al precio en las economías de menores ingresos.
Mercado de Registradores de Datos de Temperatura en América del Norte
América del Norte mantuvo una cuota del 37,26% en 2025, respaldada por la sólida aplicación de la Ley de Modernización de la Inocuidad Alimentaria y las estrictas auditorías de buenas prácticas de distribución. La adopción de plataformas es madura; el 62% de los distribuidores farmacéuticos de EE. UU. ya utilizan registradores habilitados para IoT, lo que evidencia el giro del mercado hacia el análisis de datos. La expansión de supermercados de proximidad impulsa aún más los volúmenes de registradores de temperatura ambiente, mientras que las agencias federales avanzan en estándares de ciberseguridad que favorecen a los proveedores que ofrecen actualizaciones inalámbricas. La claridad regulatoria estable amortigua la demanda frente a las fluctuaciones económicas.
Mercado de Registradores de Datos de Temperatura en EMEA y América del Sur
El ritmo de adopción en Europa se ve moderado por la fragmentación de la conectividad, a pesar de que las actualizaciones de buenas prácticas de distribución emitidas en 2024 generaron una ola de modernización. Los proveedores logísticos gestionan flotas con LTE-M, NB-IoT y LoRa, lo que eleva los costes de propiedad y ralentiza la renovación de dispositivos. No obstante, el cumplimiento del PIB sigue impulsando el 40% de las compras regionales, y los programas de subsidios en Alemania y Francia compensan parte de los costes de actualización del hardware. América del Sur, Oriente Medio y África siguen siendo mercados de menor escala, pero invierten en registradores celulares con energía solar para depósitos fuera de la red financiados por subvenciones de Gavi. Estos mercados de larga cola ofrecen atractivas perspectivas de crecimiento a medida que los estándares digitales de cadena de frío se globalizan.

Panorama regulatorio
La regulación de los registradores de datos de temperatura se encuentra en la intersección de los mandatos de salud pública y las normas de desempeño/verificación que definen cómo se crean, conservan y auditan los registros de temperatura en los distintos casos de uso de la cadena de frío. En 2024-2025, la aplicación normativa se endureció en varios mercados emergentes (incluidos India, Kenia y Sudáfrica) en torno al registro en tiempo real de la temperatura en canales de distribución regulados, lo que aceleró la adopción de registradores conectados frente a la recuperación manual por USB. A nivel de contratación pública, WHO PQS E006/DL01.3 (revisado en mayo de 2025) proporciona una referencia de especificación internacional para registradores de datos integrados e interfaces máquina a máquina utilizadas en equipos de la cadena de frío para vacunas.
En el ámbito normativo, IEC 63206:2024 estableció métodos de evaluación del desempeño para registradores de datos y grabadoras industriales, con una adopción alineada a la UE mediante EN IEC 63206:2025. Las prácticas de verificación y metrología se refuerzan con normas como SIST EN 13486:2024, que detalla los procedimientos de verificación periódica para registradores de temperatura que abarcan rangos desde ultrafrío hasta ambiente (-80 C a +85 C). En Estados Unidos, los requisitos de salud pública a nivel estatal (por ejemplo, los requisitos de registradores de datos de Massachusetts publicados para 2026) codifican comportamientos mínimos, como capturar y almacenar las temperaturas mínimas/máximas al menos dos veces al día, respaldando la preparación para auditorías en programas de inmunización y relacionados.
Análisis de la cadena de valor
La cadena de valor comienza con los componentes básicos, incluidos los elementos de detección de temperatura, microcontroladores y chips de sincronización, memoria, baterías y módulos inalámbricos como BLE, Wi-Fi, LTE-M/NB-IoT y LoRaWAN. A esto le sigue el desarrollo de firmware, el ensamblaje de dispositivos y la calibración. Para los clientes regulados, la calibración suele alinearse con la norma ISO 17025 y funciona como un paso obligatorio para implementaciones farmacéuticas, de atención médica y de cadena de frío validadas, mientras que la fragmentación de la conectividad, el fortalecimiento de la ciberseguridad y la volatilidad del costo de las baterías condicionan las decisiones de diseño en las etapas iniciales, especialmente para dispositivos celulares y de un solo uso.
La comercialización suele dividirse entre las ventas directas a empresas de ciencias de la vida, atención médica y grandes operadores logísticos, y los socios de canal o distribuidores que gestionan el inventario local, la instalación y servicios continuos como la recalibración, el reemplazo de dispositivos y la incorporación a paneles de control. Una proporción creciente del valor también se captura después del envío mediante plataformas en la nube que combinan hardware con suscripciones, análisis y flujos de trabajo de cumplimiento, desplazando el énfasis del margen del propio registrador hacia los servicios de datos y la integración. Los proveedores con presencia global de distribución e instalación, por ejemplo Dickson Data, que opera centros de toma de decisiones en Estados Unidos, Francia y Malasia para su red de monitoreo, utilizan socios regionales para respaldar la documentación de validación, el servicio en campo y las implementaciones en múltiples sitios.
Panorama Competitivo
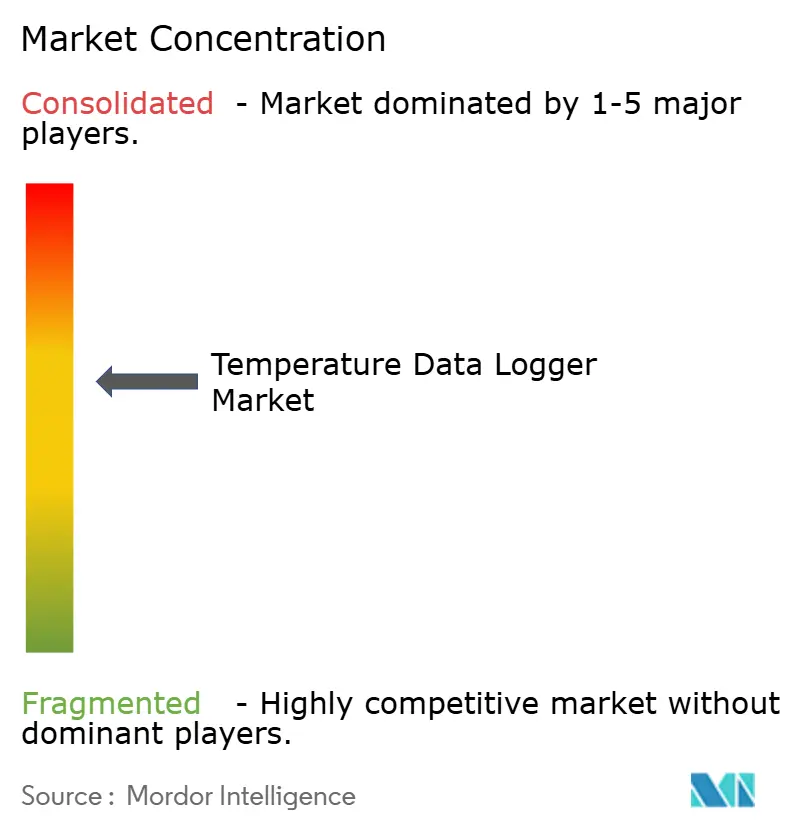
El mercado de registradores de datos de temperatura está moderadamente fragmentado; los cinco principales proveedores (Vaisala, Testo, Sensitech, Rotronic y Onset) controlaron una participación considerable de los ingresos del mercado en 2025. Los fabricantes de instrumentos tradicionales defienden su territorio con calibración ISO 17025 y sondas de alta precisión, mientras que los especialistas en IoT agrupan dispositivos al costo y monetizan las suscripciones de datos. La adquisición de Sensitech por parte de Carrier en 2024 incorporó la telemetría de registradores en la suite de refrigeración Lynx Fleet, creando una plataforma integral de cadena de frío que fideliza a las flotas de camiones. Empresas emergentes como Roambee ofrecen precios sin inversión inicial, cobrando por envío para atraer a distribuidores regionales con limitaciones de capital.
La diferenciación tecnológica ahora se centra en la capacidad de actualización del firmware y el cumplimiento de la seguridad, tras la actualización de la línea base del Instituto Nacional de Estándares y Tecnología (NIST) de 2024. Los proveedores pueden parchear los dispositivos de forma remota, sin necesidad de recuperarlos, reduciendo los costos totales y la responsabilidad para los clientes farmacéuticos. Las solicitudes de patentes se concentran en tecnología de radio de bajo consumo y algoritmos de batería, con Texas Instruments asegurando 14 nuevas patentes en 2024. Los especialistas regionales siguen siendo relevantes al localizar los paneles de control y ofrecer soporte técnico en campo en 24 horas, pero el comercio transfronterizo favorece cada vez más a las plataformas globales. Los movimientos estratégicos en 2025 incluyeron la asociación de Testo con Siemens para el mantenimiento predictivo de sistemas de climatización (HVAC) y el lanzamiento de Rotronic de su registrador de doble radio, subrayando la convergencia entre la automatización de edificios y la telemetría de cadena de frío. Por tanto, la intensidad competitiva está preparada para aumentar a medida que los modelos orientados al servicio ganen terreno.
Líderes de la Industria de Registradores de Datos de Temperatura
OMEGA Engineering Inc. (Spectrics)
Sensitech Inc.
Testo SE & CO. KGaA
ELPRO-BUCHS AG
Onset Computer Engineering
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Registradores de Datos de Temperatura
- OMEGA Engineering Inc.
- Cryopak
- Hioki EE Corporation
- Testo SE & Co. KGaA
- Rotronic AG
- Onset Computer Corporation
- Lascar Electronics Limited
- NOVUS Automation Inc.
- Protimeter
- MadgeTech Inc.
- Global Cold Chain Solutions Pty Limited
- ThermoWorks Inc.
- Kimo Instruments
- ELPRO-BUCHS AG
- Softbox Systems Limited
- Roambee Corporation
- Sensitech Inc.
- DeltaTrak Inc.
- Vaisala Oyj
- LogTag Recorders Ltd.
- Dickson Data
- Campbell Scientific Inc.
- Berlinger & Co. AG
Lea el análisis de las empresas de registrador de datos de temperatura

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en el registro de grado de cumplimiento y siempre conectado, que reduce la recuperación manual y mejora los registros de auditoría, particularmente a medida que los reguladores pasan de controles periódicos al monitoreo continuo. La orientación de la OMS emitida en 2024 reforzó las expectativas de almacenamiento ultrafrío para los productos de mRNA de próxima generación (-70 C a -80 C), y los compradores especifican cada vez más una mayor precisión (como +/-0,5 C) y tasas de muestreo más altas, lo que genera demanda de modelos capaces de ultrafrío, sondas calibradas y paquetes combinados de congelador más registrador. La contratación impulsada por plataformas también está remodelando los criterios de selección: minoristas como Walmart exigen registradores compatibles con su plataforma para obtener el estatus de proveedor preferido, lo que aumenta la demanda de dispositivos interoperables y conectores en la nube que normalizan flotas mixtas (archivos CSV vía USB junto con flujos en tiempo real por BLE y celular).
Un segundo ámbito de oportunidad es la estandarización a escala logística y la integración con programas más amplios de visibilidad de activos, donde la temperatura se convierte en una de varias capas de telemetría (ubicación, choque, humedad) utilizadas para gestionar reclamaciones y calidad del servicio. Maersk ha destacado esta dirección al implementar dispositivos de conectividad IoT de próxima generación en una parte significativa de su flota de contenedores refrigerados, lo que apunta a requisitos de diseños resistentes, de bajo mantenimiento, de captación de energía o de larga duración que puedan operar en rutas globales. En paralelo, los cambios regulatorios y de gobernanza de datos en Europa impulsan a los proveedores de productos conectados hacia un acceso de usuario seguro y estructurado a los datos operativos generados, lo que anima a los proveedores a desarrollar API más sólidas, controles de gobernanza y evidencia de auditoría exportable como funciones incorporadas al producto en lugar de integraciones personalizadas.
Recent Industry Developments in Mercado de Registradores de Datos de Temperatura
- Febrero de 2026: Sensitech amplió la plataforma SensiWatch para incluir la integración de la ubicación de embarcaciones y estimaciones predictivas del tiempo de llegada. La actualización refuerza la visibilidad de extremo a extremo en múltiples redes de cadena de frío y vincula las desviaciones de temperatura con señales de riesgo en tránsito. Este desarrollo respalda una toma de decisiones basada en datos más amplia y flujos de trabajo de cumplimiento continuo.
- Noviembre de 2025: Rhenus Logistics amplió el despliegue del sistema de monitoreo testo Saveris 1, utilizando más de 250 puntos de medición en 150 dispositivos en un solo sitio. La implementación ilustra el escalamiento del monitoreo en red desde soluciones puntuales hasta sistemas a escala de instalación que respaldan el cumplimiento continuo y la documentación centralizada.
- Octubre de 2024: Sensitech entabló una colaboración estratégica con Qualcomm Technologies para incorporar la plataforma Qualcomm Aware en TempTale GEO X con el fin de mejorar la precisión de ubicación. La incorporación de una importante plataforma de ubicación IoT a un ecosistema de registradores de cadena de frío respalda una geolocalización más precisa, una trazabilidad mejorada y una integración más sólida en pilas de visibilidad de activos con múltiples sensores.


Mercado de Registradores de Datos de Temperatura Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca dispositivos que miden y registran la temperatura a lo largo del tiempo, almacenan las lecturas y permiten su recuperación para el monitoreo, el cumplimiento y la trazabilidad en operaciones reales.
Exclusiones del alcance: excluimos los registradores de datos de uso general que no están diseñados ni se venden para el monitoreo de temperatura, así como los sensores de temperatura puros vendidos sin función de registro.
Descripción general de la segmentación
- Por Utilidad
- Registradores de Datos de Uso Único
- Registradores de Datos Reutilizables
- Por Tipo
- Registradores de Datos USB
- Registradores de Datos con Bluetooth de Baja Energía (BLE) Habilitado
- Registradores de Datos Basados en Web
- Registradores de Datos Inalámbricos
- Por Conectividad
- Sin Conexión / Autónomo
- Con Wi-Fi Habilitado
- Conectado a Red Celular / IoT
- Habilitado para RFID / NFC
- Por Aplicación
- Ciencias de la Vida y Atención Médica (Hospitales, Laboratorios, Farmacéutica)
- Procesamiento de Alimentos
- Industrial (Registro de Datos Ambientales)
- Almacenamiento en Frío y Transporte (Logística)
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la investigación documental, primero construimos una base de datos en torno al monitoreo regulado de temperatura y el crecimiento de la cadena de frío, ya que son anclas de demanda estables para los registradores de datos de temperatura. Se revisaron fuentes públicas como la FDA de EE. UU., los CDC, la Agencia Europea de Medicamentos y la OMS para comprender las expectativas de cumplimiento y las prácticas de manejo que impulsan la adopción.
También hicimos referencia a conjuntos de datos como UN Comtrade para verificaciones de dirección comercial, indicadores del Banco Mundial para el contexto logístico y de salud, y publicaciones revisadas por pares para validar patrones de uso en ciencias de la vida, seguridad alimentaria y entornos industriales. Para mantener una cobertura consistente de empresas, utilizamos presentaciones regulatorias, presentaciones a inversores, sitios web de asociaciones y prensa acreditada para mapear las carteras de productos y los rangos de precios habituales, respaldado por suscripciones de pago para datos financieros e inteligencia empresarial, patentes y análisis de envíos de importación o exportación cuando ayudaba a validar los flujos. Estas fuentes documentales no son exhaustivas, y nos apoyamos en otras referencias públicas y de pago para verificar cifras y aclarar supuestos.
Entrevistas y encuestas primarias
El trabajo primario incluyó entrevistas y encuestas a expertos con fabricantes, socios de canal, operadores de cadena de frío y usuarios de calidad y cumplimiento en entornos de ciencias de la vida, alimentos e industriales. Utilizamos estas aportaciones para confirmar los desencadenantes de compra, las preferencias de conectividad, los ciclos de reemplazo y los rangos de precios prácticos en las principales regiones, de modo que el modelo no se basara únicamente en supuestos documentales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% | APAC: 45% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 33% | EMEA: 35% |
| Actores más pequeños: 18% | Gerentes: 49% | América: 20% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la actividad de uso final donde la trazabilidad de la temperatura es obligatoria o fuertemente preferida, y luego aplica el comportamiento de adopción y reemplazo comentado por los participantes del sector. Para evitar el doble conteo, el modelo separa las compras de un solo uso de las reutilizables y trata las unidades sin conexión de manera diferente a los registradores conectados al estimar la evolución del precio de venta promedio.
Luego se utilizaron verificaciones selectivas de abajo hacia arriba para corroborar los totales, como el ASP muestreado multiplicado por los envíos de unidades estimados para aplicaciones clave y verificaciones de canal sobre los tamaños de pedido habituales. Los datos relevantes en este mercado incluyen las adiciones de capacidad de almacenamiento en frío, la intensidad de envíos en ciencias de la vida, la actividad de cumplimiento de seguridad en el procesamiento de alimentos, los cambios en la combinación de conectividad (sin conexión, Wi-Fi, celular o IoT, RFID o NFC), y con qué frecuencia se requieren registros listos para auditoría a efectos de validación. Los pronósticos se elaboraron mediante análisis de escenarios respaldado por ajustes de tendencia simples sobre los impulsores más fuertes, y luego se ajustaron cuando la retroalimentación de las entrevistas indicaba una curva de adopción diferente según la región. Cuando los datos eran escasos, utilizamos rangos de referencia conservadores y los escalamos solo después de que las verificaciones se alinearan con señales de demanda visibles.
Validación de datos y ciclo de actualización
La validación se gestiona mediante verificaciones cruzadas repetidas para que la cifra final se mantenga coherente con lo que el mercado puede absorber de manera realista. Comparamos los resultados con señales independientes, como la dirección comercial, los indicadores de crecimiento de aplicaciones y los rangos de precios observados en catálogos públicos y entrevistas, y luego investigamos cualquier variación significativa antes de la aprobación final.
Una segunda revisión por parte de un analista vuelve a verificar las fórmulas, los supuestos de unidades y las conversiones de divisas, seguida de un paso de recontacto específico cuando un cambio en las prácticas de cumplimiento, la adopción de conectividad o el gasto de los usuarios finales genera una discrepancia visible. Los informes se actualizan anualmente, y también publicamos actualizaciones provisionales cuando ocurren eventos materiales, como un cambio regulatorio o una conmoción en la demanda. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de registradores de datos de temperatura de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los registradores de datos de temperatura a menudo no coinciden, y esto generalmente se debe a pequeñas diferencias en lo que se cuenta y cuándo se cuenta. En la práctica, los límites de alcance, la lógica de precios y el año utilizado como punto de partida pueden mover el valor final incluso si la historia de crecimiento es similar.
La tabla de referencia muestra una dispersión clara que se debe principalmente a si los estudios combinan los registradores de datos de temperatura con dispositivos de monitoreo adyacentes, además de cómo se valoran a lo largo del tiempo las unidades de un solo uso y los productos habilitados para conectividad, y en el modelo de Mordor Intelligence el valor se limita a los registradores de datos de temperatura dedicados, según utilidad, tipo, conectividad y aplicación, en lugar de incluir categorías más amplias de registradores de datos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.43 mil millones de USD (2026) | |
| Consultora Regional A | 1.10 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar suposiciones amplias de crecimiento con visibilidad limitada sobre la combinación de conectividad y los ciclos de reemplazo entre reutilizable y de un solo uso, lo que puede alterar el nivel implícito de 2026 al proyectarlo hacia adelante. |
| Editorial Sectorial B | 1.20 mil millones de USD (2024) | Describe una etiqueta de mercado amplia sin separar de manera consistente los registradores de solo temperatura de los dispositivos de registro multiparamétrico, lo que puede ampliar el conjunto de demanda contabilizado y modificar el rango de ASP implícito. |
En conjunto, la comparación sugiere que las mayores variaciones provienen de la mezcla de alcances y la alineación del año base, no de una única suposición de crecimiento drástica. Cuando los totales se vinculan a indicadores de demanda prácticos y luego se verifican frente a la realidad de precios, el valor final del mercado resulta más fácil de replicar y actualizar año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de registradores de datos de temperatura en 2026?
El tamaño del mercado de registradores de datos de temperatura alcanzó USD 1,43 mil millones en 2026 y se prevé que crezca de manera constante hasta 2031.
¿Qué segmento crece más rápido dentro del registro de datos de temperatura?
Los registradores conectados a redes celulares e IoT registran el mayor crecimiento, avanzando a una CAGR del 7,06% impulsados por las necesidades de visibilidad en tiempo real.
¿Por qué los registradores de uso único siguen teniendo demanda?
Los patrocinadores farmacéuticos prefieren los dispositivos de uso único calibrados en fábrica y a prueba de manipulaciones para los envíos de ensayos clínicos, manteniendo los volúmenes desechables elevados a pesar de las ganancias de los reutilizables.
¿Qué mercado regional muestra las perspectivas de crecimiento más sólidas?
Asia-Pacífico lidera con una CAGR proyectada del 5,67% a medida que China e India endurecen los mandatos digitales de cadena de frío y expanden la infraestructura refrigerada.
¿Cómo abordan los proveedores la inflación en los costos de las baterías?
Los proveedores mitigan los picos de precio del litio adoptando sensores de ultrabajo consumo que extienden la vida de la batería a siete años y explorando alternativas de iones de sodio para el monitoreo ambiental.
¿Qué impulsa el cambio hacia la tarificación por suscripción?
Las plataformas de visibilidad de activos habilitadas por IoT agrupan hardware de bajo costo con servicios de análisis de datos, convirtiendo las ventas únicas de dispositivos en tarifas recurrentes por envío.
Última actualización de la página el:



