
Marktgröße und Marktanteile für Temperatur-Datenlogger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
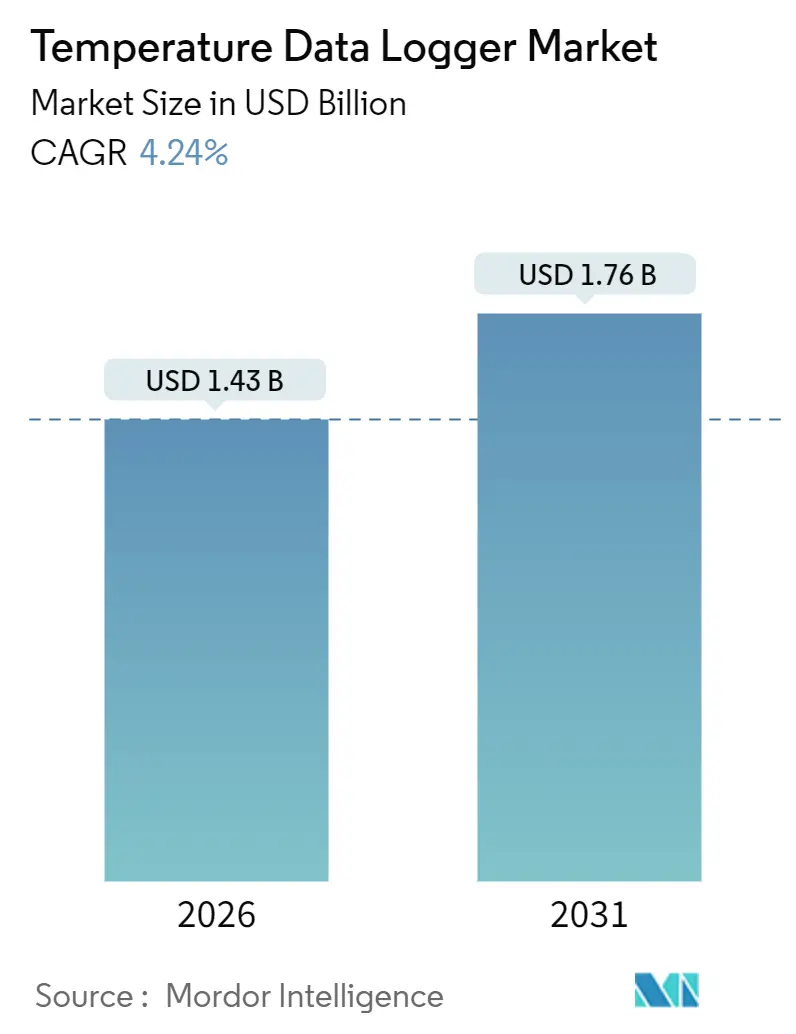
| Marktgröße (2026) | 1.43 Milliarden US-Dollar |
| Marktgröße (2031) | 1.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Temperatur-Datenlogger von Mordor Intelligence
Die Marktgröße für Temperatur-Datenlogger wird für 2026 auf 1,43 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 4,24 % während des Prognosezeitraums (2026–2031) ein Volumen von 1,76 Milliarden USD erreichen.
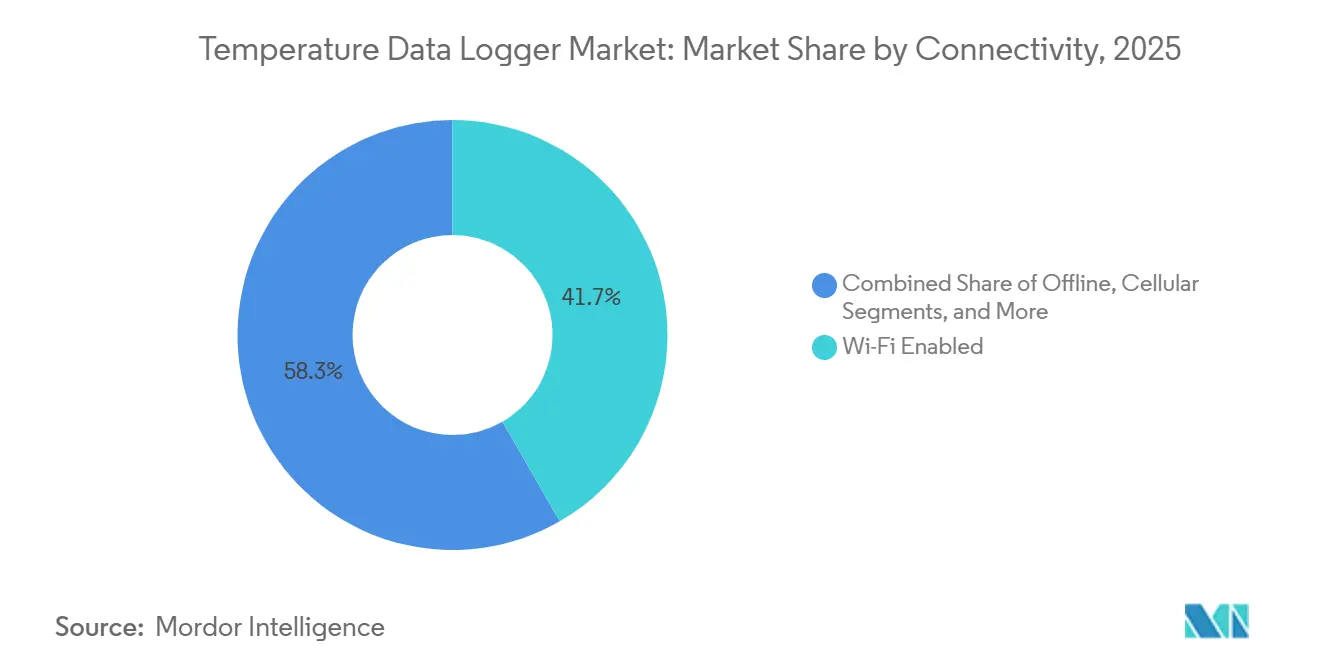
Die Nachfrage verlagert sich in Richtung mobilfunk- und IoT-vernetzter Geräte, die jährlich um 7,06 % wachsen, während WLAN-Logger, die 2025 einen Marktanteil von 41,68 % hielten, mit Herausforderungen hinsichtlich Akkulaufzeit und Interoperabilität konfrontiert sind. Regulatorische Vorgaben zur digitalen Kühlkettenkonformität in aufstrebenden Volkswirtschaften, der rasche Ausbau von mRNA-Impfstoffpipelines, die eine Überwachung bei Tiefsttemperaturen erfordern, sowie die Expansion hyperlokal ausgerichteter Lebensmittel-Fulfillment-Center verbreitern die Anwendungsbasis. Der Wettbewerb verschärft sich, da IoT-Plattformspezialisten Hardware zum Selbstkostenpreis bündeln und Analyseabonnements monetarisieren, wodurch traditionelle Messgerätehersteller gezwungen werden, Over-the-Air-Updates und verschlüsselte Übertragung hinzuzufügen. Preisvolatilität bei Lithiumbatterien und Konnektivitätsfragmentierung in Europa belasten nach wie vor die Margen; langlebige Sensoren und miniaturisierte Elektronik senken jedoch die Betriebskosten und verlängern die Gerätelebenszyklen, was ein stetiges Wachstum in allen Sektoren unterstützt.
Wesentliche Erkenntnisse des Berichts
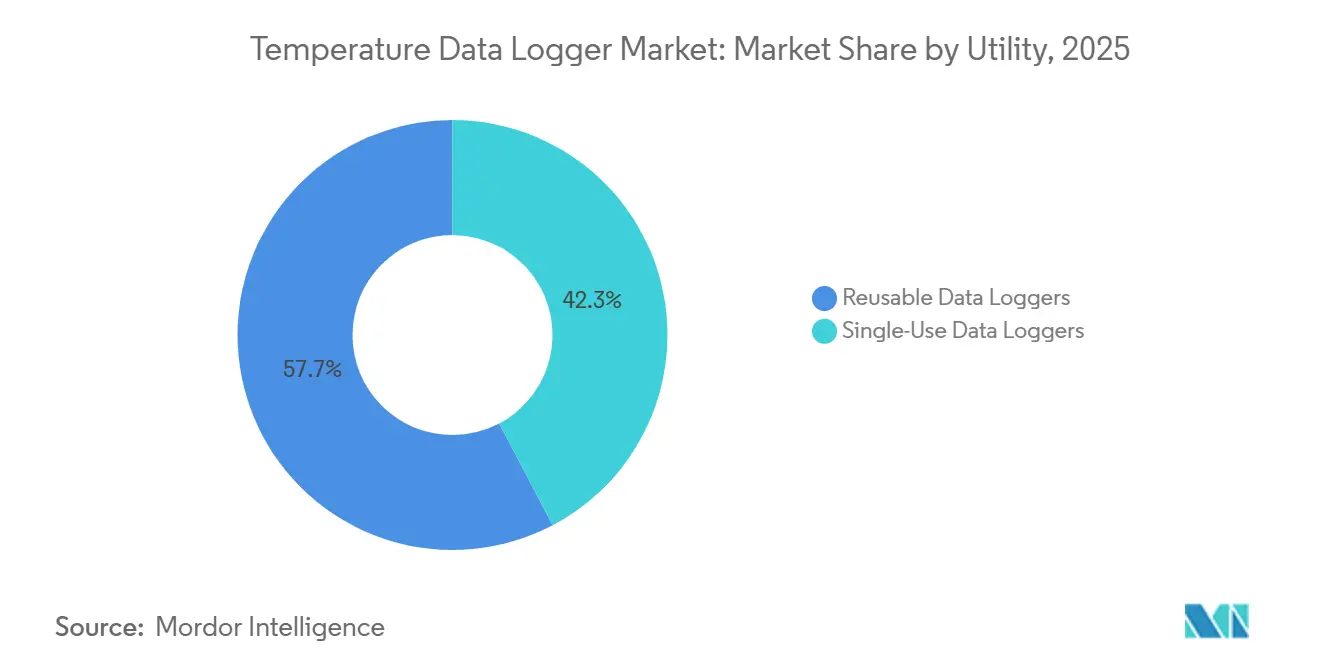
- Nach Verwendungszweck führten wiederverwendbare Logger mit einem Umsatzanteil von 57,73 % im Jahr 2025, während Einweggeräte bis 2031 mit einer CAGR von 4,71 % wachsen.
- Nach Typ entfielen 34,91 % des Marktanteils für Temperatur-Datenlogger im Jahr 2025 auf USB-Geräte, während Bluetooth-Low-Energy-Logger bis 2031 mit einer CAGR von 5,23 % expandieren sollen.
- Nach Konnektivität dominierten WLAN-Systeme im Jahr 2025 mit einem Anteil von 41,68 %, doch mobilfunk- und IoT-vernetzte Einheiten streben über den gleichen Zeitraum eine CAGR von 7,06 % an.
- Nach Anwendung hielten Biowissenschaften und Gesundheitswesen im Jahr 2025 einen Anteil von 34,19 %, während die Kühlkettenlogistik mit einer CAGR von 5,47 % die höchste Wachstumsrate verzeichnet.
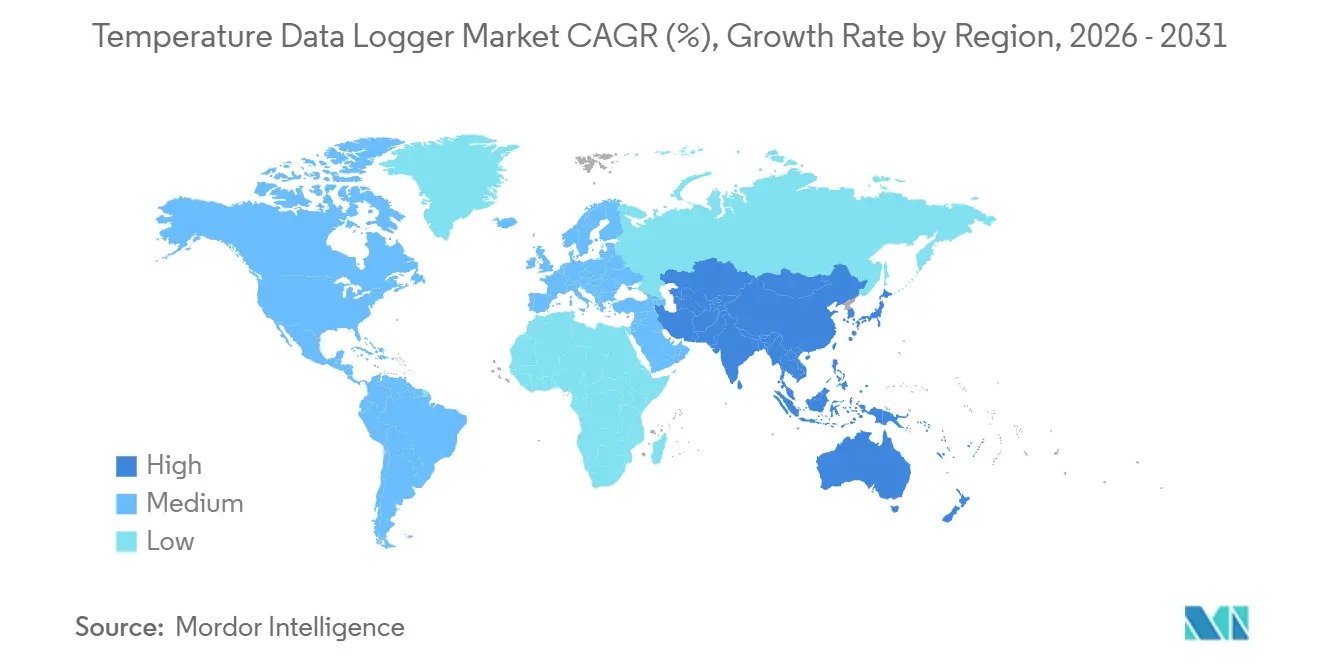
- Nach Geografie dominierte Nordamerika 2025 mit einem Anteil von 37,26 %, doch für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 5,67 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorgeschriebene digitale Kühlkettenkonformität in aufstrebenden Volkswirtschaften | +1.2% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von mRNA-Impfstoffpipelines mit Bedarf an Überwachung bei Tiefsttemperaturen | +0.9% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| IoT-fähige Asset-Visibility-Plattformen treiben die Logger-Bündelung voran | +0.8% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Miniaturisierung energiesparender Sensoren verlängert die Batterielaufzeit auf über 5 Jahre | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Expansion hyperlokal ausgerichteter Fulfillment-Center steigert die Nachfrage nach Umgebungstemperatur-Loggern | +0.5% | Nordamerika, Europa, urbaner asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| KI-Echtzeit-Analysen erschließen vorausschauende Instandhaltung von Kältelagern | +0.4% | Nordamerika, Europa, ausgewählte Knotenpunkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgeschriebene digitale Kühlkettenkonformität in aufstrebenden Volkswirtschaften
Regulierungsbehörden in Indien, Kenia und Südafrika begannen zwischen 2024 und 2025 mit der Durchsetzung von Echtzeit-Temperaturprotokollierungsvorschriften, wodurch Vertriebsunternehmen gezwungen wurden, ihre Fahrzeugflotten mit Mobilfunk-Loggern nachzurüsten, die alle 15 Minuten senden.[1]Indische Zentralbehörde für Arzneimittelstandards und -kontrolle (India Central Drugs Standard Control Organisation), „Leitlinien zur elektronischen Temperaturüberwachung von Schedule-X-Arzneimitteln”, cdsco.gov.in Verkürzte Umsetzungszeiträume haben den manuellen USB-Datenabruf durch permanent vernetzte Einheiten ersetzt und damit die Zyklen für den Hardware-Austausch beschleunigt. Einweglieferungen in das subsaharische Afrika stiegen 2025 im Jahresvergleich um 34 %, da Vertriebsunternehmen sich für manipulationssichere Geräte entschieden, die Prüfungen vereinfachen. Anbieter, die schlüsselfertige Dashboards und Benutzeroberflächen in Landessprache anbieten, gewinnen frühzeitig Marktanteile. Es wird erwartet, dass die steigende Compliance-Anforderung auf andere aufstrebende Märkte übergreift und damit eine nachhaltige Nachfrage im Markt für Temperatur-Datenlogger schafft. Auch regionale Lebensmittelaufsichtsbehörden übernehmen dieselben digitalen Vorlagen, was die Reichweite der Regelung über den Pharmabereich hinaus ausweitet.
Ausweitung von mRNA-Impfstoffpipelines mit Bedarf an Überwachung bei Tiefsttemperaturen
Im Jahr 2024 veröffentlichte Leitlinien der Weltgesundheitsorganisation haben −70 °C bis −80 °C als Lagerungsrichtwert für mRNA-Produkte der nächsten Generation festgelegt.[2]Weltgesundheitsorganisation (World Health Organization), „Technische Spezifikationen für automatisierte Temperaturüberwachungsgeräte für Kühlkettenausrüstungen bei Impfstoffen”, who.int Die Einhaltung dieses Temperaturbereichs reduzierte den Wirksamkeitsverlust auf unter 2 %, was Hersteller veranlasste, Logger mit einer Genauigkeit von ±0,5 °C und einer Messfrequenz von einer Minute vorzuschreiben. Hersteller von Tiefkühlgeräten bündeln jetzt standardmäßig kalibrierte Logger, wodurch ein Nachrüstungszubehör zur Standardausrüstung wird. Zwölf von CEPI geförderte mRNA-Kandidaten in der Entwicklung verbrauchen jeweils Tausende von Einweg-Loggern bei Validierungsstudien. Nordamerikanische und europäische Vertriebsunternehmen haben Upgrades vorgezogen und damit ein überdurchschnittliches Wachstum für tiefkühlgeeignete Modelle ausgelöst. Diese Dynamik positioniert den Markt für Temperatur-Datenlogger als unverzichtbaren Enabler von mRNA-Lieferketten in den kommenden zehn Jahren.
IoT-fähige Asset-Visibility-Plattformen treiben die Logger-Bündelung voran
Logistikunternehmen migrieren von der reinen Temperaturüberwachung zu Mehrkanal-Dashboards, die Standort-, Erschütterungs-, Feuchtigkeits- und Temperaturdaten zusammenführen. Die 2024 begonnene Zusammenarbeit zwischen Sensitech Inc. und Qualcomm integrierte 5G-Modems in Logger und lieferte Geofencing-Alarme, die bei frühen Anwendern die Schadenquoten um 23 % senkten. Abonnementpreise von 8–15 USD pro Sendung ersetzen Einmalkäufe von Investitionsgütern und senken die Einstiegshürden für kleinere Versender. Einzelhändler wie Walmart verlangen plattformkompatible Logger für den bevorzugten Lieferantenstatus, was Zulieferer zur Standardisierung zwingt. Geräteanbieter ohne Cloud-Ökosysteme riskieren eine Kommoditisierung, während auf Analysen ausgerichtete Anbieter aus langfristigen Daten Erträge erzielen. Der daraus resultierende Wandel konzentriert den Wert in der Software, während die Hardwarevolumina steigen.
Miniaturisierung energiesparender Sensoren verlängert die Batterielaufzeit auf über 5 Jahre
Im Jahr 2024 eingeführte neue Sensor- und Timer-Chips reduzierten die Leistungsaufnahme auf Mikroampere-Niveau. Wiederverwendbare Logger, die mit diesen Komponenten ausgestattet sind, können 7 Jahre lang mit einer Knopfzelle betrieben werden, wodurch der jährliche Batteriewechsel entfällt. Feldeinsätze der Nationalen Ozean- und Atmosphärenbehörde (NOAA) im Jahr 2025 validierten die Wartungseinsparungen, und pharmazeutische Protokolle akzeptieren jetzt wiederverwendbare Geräte mit dokumentierter Fünf-Jahres-Stabilität. Die verlängerte Lebensdauer reduziert Elektroschrott und die Gesamtkosten pro Sendung, was Käufer dazu veranlasst, wiederverwendbare Einheiten auch in bisher ausschließlich auf Wegwerfgeräte ausgerichteten Szenarien in Betracht zu ziehen. Der Innovationszyklus unterstützt eine schrittweise Margenerhöhung bei Premium-Geräten im Markt für Temperatur-Datenlogger.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Konnektivitätsstandards behindern die Interoperabilität | -0.7% | Global, besonders ausgeprägt in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Lithiumversorgungsengpässe erhöhen die Batteriekosten | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitslücken untergraben das Vertrauen in die Datenintegrität | -0.4% | Global, konzentriert auf regulierte Sektoren | Mittelfristig (2–4 Jahre) |
| Qualifikationsdefizite der Endanwender in der Datenanalyse verlangsamen den vollständigen Einsatz | -0.3% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Konnektivitätsstandards behindern die Interoperabilität
Das Flickenteppich-Netz aus LTE-M, NB-IoT und LoRaWAN in Europa zwingt Spediteure dazu, parallele Logger-Flotten zu unterhalten oder Datenausfälle beim Grenzübertritt in Kauf zu nehmen.[3]Europäisches Institut für Telekommunikationsnormen (European Telecommunications Standards Institute), „NB-IoT- und LTE-M-Interoperabilitätsbericht”, etsi.org Integrationstests erstreckten sich beim DHL-Pilotprojekt 2025 über 18 Länder und 14 Monate, was Rollouts verzögerte. Cloud-Gateways fügen eine weitere Komplexitätsebene hinzu, da AWS, Azure und Google Cloud unterschiedliche Bereitstellungsabläufe erfordern. Die daraus resultierende Reibung drängt kleinere Importeure zurück zu Offline-USB-Modellen und schränkt die Vorteile der Echtzeittransparenz ein. Obwohl 3GPP Release 18 RedCap zur Harmonisierung von IoT-Funkprotokollen einführte, lag die Akzeptanz Ende 2025 bei weniger als 5 % der neuen Logger-Lieferungen.
Zunehmende Lithiumversorgungsengpässe erhöhen die Batteriekosten
Die Lithiumcarbonatpreise erreichten Anfang 2025 einen Höchststand von 28.000 USD pro Tonne, da Elektrofahrzeugbatterien den Versorgungsmarkt absorbierten. Hersteller von Einweg-Loggern, die auf Lithium-Thionylchlorid-Zellen angewiesen sind, sahen ihre Stückkosten um 54 % steigen, was ihre Margen belastete, die sie nicht an preissensible Pharmadistributoren weitergeben konnten. Berlinger & Co. AG meldete in seinem Bericht für 2024 eine Margenerosion von 320 Basispunkten. Natrium-Ionen-Pilotprojekte bieten Hoffnung, weisen jedoch nicht die erforderliche Tieftemperaturleistung auf, was Substitutionen auf Anwendungen bei Umgebungstemperatur beschränkt. Bis zur Inbetriebnahme neuer Minen wird die Batterieinflation die Rentabilität trotz gesundem Volumenwachstum im Markt für Temperatur-Datenlogger begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verwendungszweck:
Einweggeräte gewinnen Marktanteile bei klinischen StudienlieferungenEinweg-Logger expandierten bis 2031 mit einer CAGR von 4,71 %, doch wiederverwendbare Geräte behielten 2025 einen Marktanteil von 57,73 %. Das Wertversprechen der Einweggeräte spricht Pharmaunternehmen an, die NIST-rückverfolgbare Kalibrierung und vollständige Kreuzkontaminationsfreiheit zwischen Studien priorisieren. Die 2024 von Pfizer aktualisierte Richtlinie machte Einwegeinheiten für Prüfpräparate verpflichtend, eine Regelung, die Merck innerhalb eines Jahres übernahm. Wiederverwendbare Logger dominieren weiterhin die Umweltüberwachung und Lebensmittelverarbeitung, wo mehrjährige Kalibrierungszyklen mit der Anlagenwartung zusammenfallen. Der Kostenschnittpunkt liegt bei 8–10 Nutzungen, oberhalb derer wiederverwendbare Geräte mit austauschbaren Akkupacks – wie die 2025 eingeführten DicksonOne-Einheiten – wirtschaftlich werden.
Langlebigere Sensoren und Over-the-Air-Neukalibrierung kippen die Kalkulation zugunsten wiederverwendbarer Modelle für Lagerflotten. Beschleunigte klinische Pipelines und strenge Sorgerechtsregelungen in aufstrebenden Märkten halten die Nachfrage nach Einwegprodukten jedoch robust. Der Markt für Temperatur-Datenlogger unterstützt daher zwei parallele Entwicklungspfade: High-End-Mehrwegsysteme für stationäre Einrichtungen und skalierbare Einwegeinheiten für die Punkt-zu-Punkt-Logistik. Anbieter, die einheitliche Dashboards anbieten, die beide Formate abdecken, gewinnen den Status als bevorzugter Lieferant und stärken damit das Ökosystem-Modell.


Nach Typ:
Bluetooth-Low-Energy-Logger überholen USB als dominante TechnologieBluetooth-Low-Energy-Einheiten sind auf dem Weg zu einer CAGR von 5,23 % bis 2031, während USB-Geräte mit einem Marktanteil von 34,91 % im Jahr 2025 weiter an Bedeutung verlieren. Die Attraktivität von BLE liegt in der reibungslosen Kopplung mit Smartphones, die eine sofortige Datensynchronisation ohne WLAN oder Kabel ermöglicht. Testos Saveris-2-Gateway-Architektur senkt die Konnektivitätskosten im Vergleich zur direkten Mobilfunkkommunikation um 70 % und unterstützt den Ausbau in Mehrkammerkühlhäusern.[4]Testo SE & Co. KGaA, „Saveris 2 Drahtloses Überwachungssystem”, testo.com USB-Modelle wie Lascars EL-USB-TC bleiben dort erhalten, wo Sicherheit in abgeschotteten Netzen an erster Stelle steht, etwa in Verteidigungs- und Nuklearmedizinlabors. Webbasierte Ethernet-Logger besetzen eine Nische in stationären Krankenhausapotheken, die bereits für den LAN-Zugang verkabelt sind.
Die Hardware-Konsolidierung rund um BLE 5.2 vereinfacht die Firmware-Pflege und beschleunigt die Einführung. Wenn Unternehmen hybride Flotten einsetzen, wird die Datenharmonisierung entscheidend, was die Nachfrage nach Cloud-Konnektoren ankurbelt, die USB-CSV-Exporte und BLE-Echtzeit-Feeds normalisieren. Der Markt für Temperatur-Datenlogger balanciert damit Bestandsträgheit und Mobile-First-Innovation aus – eine Dynamik, die Anbieter-Roadmaps im gesamten Prognosezeitraum prägt.
Nach Konnektivität:
Mobilfunk-IoT führt bei Echtzeit-TransparenzMobilfunk- und IoT-vernetzte Geräte expandieren mit einer CAGR von 7,06 % – der höchsten unter allen Konnektivitätstypen – da grenzüberschreitende Spediteure eine ununterbrochene Telemetrie fordern. WLAN-Logger, die 2025 einen Marktanteil von 41,68 % hielten, bleiben in Labors und Apotheken im Einzelhandel fest verankert, wo Zugangspunkte stabil sind. Rotronics Dual-Radio HL-NT3 mindert Roaming-Verluste, indem er innerhalb von 30 Sekunden zwischen LTE-M und NB-IoT wechselt und 120 Länder ohne manuelle SIM-Aktualisierungen abdeckt. WLAN-Systeme sehen sich netzwerksicherheitsbezogenen Hürden gegenüber, die die Bereitstellung verlangsamen, obwohl die lokalen Server von Vaisala Oyj helfen, strenge Compliance-Anforderungen zu navigieren.
RFID- und NFC-Tags füllen Serialisierungsnischen aus, wobei Avery Dennison Blockchain-Technologie integriert, um Prüfpfade zu sichern. Offline-Standalone-Einheiten überleben in der Expeditionswissenschaft und der Landwirtschaft in abgelegenen Regionen, wo Strom und Netzabdeckung fehlen. Während Betreiber die Gesamtbetriebskosten von Mobilfunkdaten gegenüber WLAN-Infrastruktur abwägen, gewinnen hybride Architekturen, die den Logger-Datenverkehr über Gateways bündeln, an Aufmerksamkeit. Diese Koexistenz unterstützt eine stetige Diversifizierung im Markt für Temperatur-Datenlogger.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Erwerb des Berichts verfügbar
Nach Anwendung:
Kühlkettenlogistik entwickelt sich zum am schnellsten wachsenden AnwendungsfeldBiowissenschaften und Gesundheitswesen beherrschten 34,19 % der Nachfrage im Jahr 2025, doch die Kühlkettenlogistik wächst mit einer CAGR von 5,47 %, da E-Lebensmittelketten hyperlokal ausgerichtete Hubs ausrollen. Amazon Fresh betreibt über 200 Umgebungstemperatur-Logger pro Mikro-Fulfillment-Center und integriert Standort- und Temperaturalarme in Routing-Algorithmen. Der Schwellenwert des US-amerikanischen Landwirtschaftsministeriums von 8 °C über 20 Minuten für Milchprodukte dient als Anker für die Alarmlogik. Hochwertige Biologika werden jetzt mit Mobilfunktelemetrie und Erschütterungssensoren kombiniert, während preiswertere Impfstoffe auf BLE-Geräte migrieren, die Daten bei Ankunft herunterladen und damit Kosten und Compliance in Einklang bringen.
Die Lebensmittelverarbeitung bleibt preissensibel und bevorzugt USB-Modelle im Bereich von 50–80 USD zur Abdeckung von HACCP-Kontrollpunkten. Die industrielle Umweltüberwachung bewegt sich in Richtung drahtloser Sensornetzwerke, die Druck- und Feuchtigkeitsmessungen konsolidieren und die Installationskosten um 40 % gegenüber diskreten Loggern senken. Museen, Gartenbau und Spezialproduktion tragen gemeinsam 12 % der Lieferungen bei und wachsen im Einklang mit dem breiteren Markt für Temperatur-Datenlogger. Anbieter, die Firmware-Profile auf vertikalspezifische Alarmschwellen zuschneiden, gewinnen an Bedeutung, da Käufer Plug-and-Play-Validierung priorisieren.
Geografische Analyse
APAC-Markt für Temperatur-Datenlogger
Asien-Pazifik verzeichnet mit einem CAGR von 5,67 % bis 2031 die schnellste regionale Wachstumsdynamik, angetrieben durch Chinas Kühlkettenrichtlinien und Indiens Vorschrift zur Echtzeit-Überwachung von Impfstoffen. China hat 2024 in Städten der zweiten Kategorie 14 Millionen m³ Kühlkapazität hinzugefügt, wobei jedes neue Lager 500 bis 800 konforme Datenlogger benötigt. Die indische Lebensmittelsicherheits- und Standardsbehörde ordnete 2025 Live-Temperaturmessungen für jede Impfstoffkühlkette an, was den Austausch von 180.000 veralteten USB-Geräten auslöste. Japan verkürzte die Kalibrierungsintervalle auf sechs Monate, was Krankenhäuser zu wiederverwendbaren Datenloggern mit Cloud-Zertifikaten bewegt. Diese aufeinander abgestimmten Vorschriften weiten den Markt für Temperatur-Datenlogger in der gesamten Region aus, trotz Preissensitivität in einkommensschwächeren Volkswirtschaften.
Nordamerika-Markt für Temperatur-Datenlogger
Nordamerika hielt 2025 einen Marktanteil von 37,26 %, gestützt durch eine robuste Durchsetzung des Food Safety Modernization Act und strenge Audits zur guten Vertriebspraxis. Die Plattformakzeptanz ist ausgereift; 62 % der US-amerikanischen Pharmadistributoren nutzen bereits IoT-fähige Datenlogger, was den Wandel des Marktes hin zur Analytik belegt. Die Expansion des hyperlokal ausgerichteten Lebensmitteleinzelhandels steigert zusätzlich die Nachfrage nach Umgebungstemperatur-Datenloggern, während Bundesbehörden Cybersicherheits-Grundstandards vorantreiben, die Anbieter mit Over-the-Air-Patch-Funktionen bevorzugen. Stabile regulatorische Klarheit schützt die Nachfrage vor konjunkturellen Schwankungen.
EMEA- und Südamerika-Markt für Temperatur-Datenlogger
Das Adoptionsniveau in Europa wird durch Konnektivitätsfragmentierung gedämpft, obwohl die 2024 aktualisierten Vorschriften zur guten Vertriebspraxis eine Nachrüstungswelle ausgelöst haben. Logistikdienstleister verwalten gemischte Flotten aus LTE-M-, NB-IoT- und LoRa-Geräten, was die Betriebskosten erhöht und den Gerätewechsel verlangsamt. Dennoch treibt die Einhaltung der BDP-Vorschriften noch immer 40 % der regionalen Käufe an, und Förderprogramme in Deutschland und Frankreich gleichen einen Teil der Hardware-Upgradekosten aus. Südamerika, der Nahe Osten und Afrika bleiben unterentwickelt, investieren jedoch in solarbetriebene Mobilfunk-Datenlogger für netzunabhängige Depots, die durch Gavi-Zuschüsse finanziert werden. Diese Nischenmärkte bieten attraktive Wachstumspotenziale, da sich digitale Kühlkettenstandards weltweit verbreiten.

Regulatorisches Umfeld
Die Regulierung von Temperaturdatenloggern liegt an der Schnittstelle von öffentlichen Gesundheitsvorschriften und Leistungs-/Verifizierungsstandards, die festlegen, wie Temperaturaufzeichnungen über Kühlkettenanwendungen hinweg erstellt, aufbewahrt und geprüft werden. In den Jahren 2024-2025 wurde die Durchsetzung in mehreren aufstrebenden Märkten (darunter Indien, Kenia und Südafrika) im Bereich der Echtzeit-Temperaturprotokollierung für regulierte Vertriebswege verschärft, was die Einführung vernetzter Logger gegenüber der manuellen USB-Auslesung beschleunigte. Auf Ebene der öffentlichen Beschaffung bietet WHO PQS E006/DL01.3 (überarbeitet im Mai 2025) eine internationale Spezifikationsreferenz für integrierte Datenlogger und Machine-to-Machine-Schnittstellen, die in Kühlkettengeräten für Impfstoffe verwendet werden.
Auf Seiten der Normen legte IEC 63206:2024 Leistungsbewertungsmethoden für Datenlogger und industrielle Recorder fest, mit EU-konformer Übernahme über EN IEC 63206:2025. Verifizierungs- und messtechnische Praktiken werden durch Normen wie SIST EN 13486:2024 gestützt, die periodische Verifizierungsverfahren für Temperaturrecorder über Bereiche von ultra-kalt bis Umgebungstemperatur (-80 C bis +85 C) detailliert beschreiben. In den Vereinigten Staaten kodifizieren Anforderungen des öffentlichen Gesundheitswesens auf Bundesstaatsebene (zum Beispiel die für 2026 veröffentlichten Anforderungen an Datenlogger in Massachusetts) Mindestverhaltensweisen wie die Erfassung und Speicherung von Min/Max-Temperaturen mindestens zweimal täglich, was die Prüfbereitschaft für Immunisierungs- und verwandte Programme unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Kernkomponenten, einschließlich Temperaturfühlelementen, Mikrocontrollern und Timing-Chips, Speicher, Batterien und drahtlosen Modulen wie BLE, Wi-Fi, LTE-M/NB-IoT und LoRaWAN. Darauf folgen Firmware-Entwicklung, Geräteassemblierung und Kalibrierung. Für regulierte Kunden ist die Kalibrierung häufig an ISO 17025 ausgerichtet und fungiert als Torwächterschritt für Pharma-, Gesundheits- und validierte Kühlketteneinsätze, während Konnektivitätsfragmentierung, Cybersicherheitshärtung und Volatilität der Batteriekosten die Designentscheidungen vorgelagerter Stufen prägen, insbesondere bei zellularen und Einweggeräten.
Die Markteinführung teilt sich typischerweise zwischen Direktvertrieb an Unternehmen für Life Sciences, Gesundheitswesen und große Logistikbetreiber sowie Vertriebspartnern oder Distributoren, die lokale Lagerhaltung, Installation und laufende Dienstleistungen wie Nachkalibrierung, Geräteaustausch und Dashboard-Onboarding übernehmen. Ein wachsender Wertanteil wird auch nach dem Versand über Cloud-Plattformen erfasst, die Hardware mit Abonnements, Analysen und Compliance-Workflows bündeln, wodurch sich der Margenschwerpunkt vom Logger selbst hin zu Datendiensten und Integration verschiebt. Anbieter mit globaler Distribution und Installationspräsenz, beispielsweise Dickson Data mit Entscheidungszentren in den Vereinigten Staaten, Frankreich und Malaysia für sein Überwachungsnetzwerk, nutzen regionale Partner zur Unterstützung von Validierungsdokumentation, Außendienst und Rollouts an mehreren Standorten.
Wettbewerbslandschaft
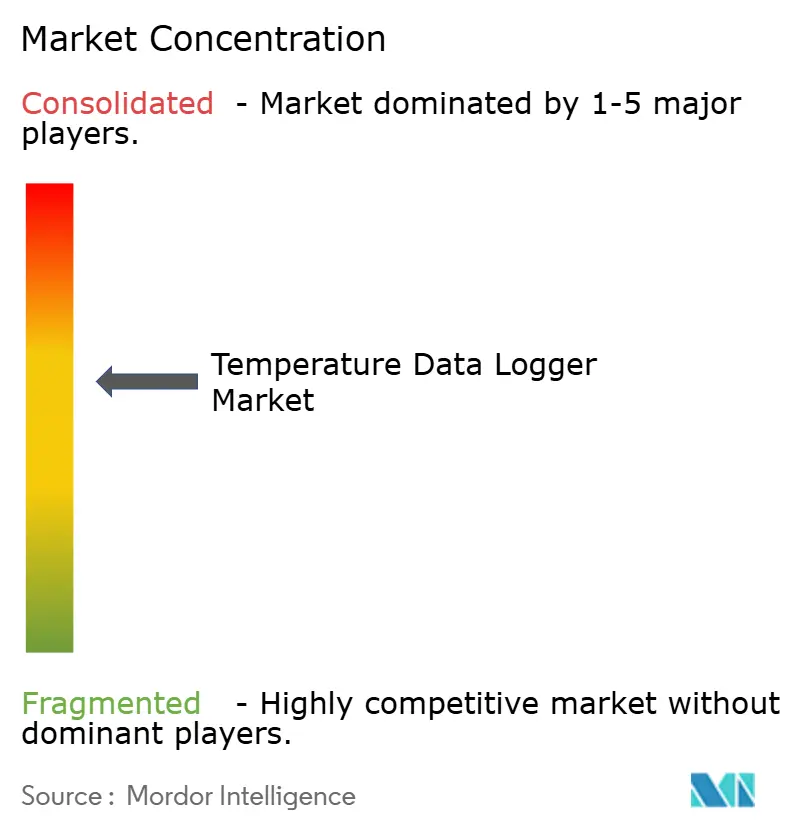
Der Markt für Temperatur-Datenlogger ist mäßig fragmentiert; die fünf größten Anbieter (Vaisala Oyj, Testo SE & Co. KGaA, Sensitech Inc., Rotronic AG und Onset Computer Corporation) kontrollierten im Jahr 2025 einen bedeutenden Anteil am Marktumsatz. Traditionelle Messgerätehersteller verteidigen ihre Position mit ISO-17025-Kalibrierung und hochpräzisen Messfühlern, während IoT-Spezialisten Geräte zum Selbstkostenpreis bündeln und Datenabonnements monetarisieren. Die 2024 erfolgte Übernahme von Sensitech Inc. durch Carrier integrierte Logger-Telemetrie in die Lynx-Fleet-Kälteanlage und schuf damit eine durchgängige Kühlkettenplattform, die Lkw-Flotten bindet. Startups wie Roambee Corporation setzen auf Nullvorauszahlungspreise und berechnen je Sendung, um liquiditätsschwache regionale Distributoren zu gewinnen.
Die technologische Differenzierung konzentriert sich jetzt auf die Aktualisierbarkeit von Firmware und die Einhaltung von Sicherheitsvorgaben, nachdem das Nationale Institut für Standards und Technologie (NIST) 2024 seine Basisanforderungen aktualisiert hat. Anbieter können Geräte ferngesteuert patchen, ohne diese einziehen zu müssen, was die Gesamtkosten und die Haftung für Pharmakunden senkt. Patentanmeldungen konzentrieren sich auf energiesparende Funktechnologien und Batteriealgorithmen, wobei Texas Instruments im Jahr 2024 14 neue Patente sicherte. Regionale Spezialisten bleiben relevant, indem sie Dashboards lokalisieren und einen 24-Stunden-Vor-Ort-Support anbieten, doch der grenzüberschreitende Handel bevorzugt zunehmend globale Plattformen. Zu den strategischen Schritten im Jahr 2025 gehörten Testos Partnerschaft mit Siemens für die vorausschauende HLK-Instandhaltung und Rotronics Einführung seines Dual-Radio-Loggers, was die Konvergenz zwischen Gebäudeautomation und Kühlkettentelemetrie unterstreicht. Der Wettbewerbsdruck dürfte daher steigen, da dienstleistungsorientierte Modelle an Bedeutung gewinnen.
Marktführer im Bereich Temperatur-Datenlogger
OMEGA Engineering Inc. (Spectrics)
Sensitech Inc.
Testo SE & CO. KGaA
ELPRO-BUCHS AG
Onset Computer Engineering
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Temperatur-Datenlogger
- OMEGA Engineering Inc.
- Cryopak
- Hioki EE Corporation
- Testo SE & Co. KGaA
- Rotronic AG
- Onset Computer Corporation
- Lascar Electronics Limited
- NOVUS Automation Inc.
- Protimeter
- MadgeTech Inc.
- Global Cold Chain Solutions Pty Limited
- ThermoWorks Inc.
- Kimo Instruments
- ELPRO-BUCHS AG
- Softbox Systems Limited
- Roambee Corporation
- Sensitech Inc.
- DeltaTrak Inc.
- Vaisala Oyj
- LogTag Recorders Ltd.
- Dickson Data
- Campbell Scientific Inc.
- Berlinger & Co. AG
Lesen Sie die Analyse der Temperatur-Datenlogger-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristiger Freiraum konzentriert sich auf compliance-konforme, stets verbundene Protokollierung, die die manuelle Auslesung reduziert und Prüfpfade verbessert, insbesondere da Regulierungsbehörden von periodischen Prüfungen zu kontinuierlicher Überwachung übergehen. Die 2024 veröffentlichten WHO-Leitlinien bekräftigten die Erwartungen an die Ultra-Kalt-Lagerung für mRNA-Produkte der nächsten Generation (-70 C bis -80 C), und Käufer spezifizieren zunehmend engere Genauigkeit (etwa +/-0,5 C) und höhere Abtastraten, was die Nachfrage nach ultra-kalt-fähigen Modellen, kalibrierten Sonden und gebündelten Gefrierschrank-plus-Logger-Paketen erzeugt. Plattformgetriebene Beschaffung verändert ebenfalls die Auswahlkriterien: Einzelhändler wie Walmart verlangen plattformkompatible Logger für den Status als bevorzugter Anbieter, was die Nachfrage nach interoperablen Geräten und Cloud-Konnektoren erhöht, die gemischte Flotten (USB-CSV-Archive neben BLE- und zellularen Echtzeit-Streams) normalisieren.
Ein zweiter Chancenbereich ist die Standardisierung im logistischen Maßstab und die Integration mit umfassenderen Programmen zur Asset-Sichtbarkeit, bei denen Temperatur zu einer von mehreren Telemetrieebenen (Standort, Erschütterung, Feuchtigkeit) wird, die zur Verwaltung von Ansprüchen und Servicequalität genutzt werden. Maersk hat diese Richtung hervorgehoben, indem es Konnektivitätsgeräte der nächsten Generation im Internet der Dinge über einen erheblichen Teil seiner Kühlcontainerflotte einsetzt, was auf Anforderungen an robuste, wartungsarme, energiegewinnende oder langlebige Designs hinweist, die auf globalen Routen betrieben werden können. Parallel dazu drängen regulatorische und Datenverwaltungsänderungen in Europa Anbieter vernetzter Produkte zu sicherem, strukturiertem Nutzerzugang zu generierten Betriebsdaten und ermutigen Anbieter, stärkere APIs, Governance-Kontrollen und exportierbare Prüfnachweise als produktisierte Funktionen anstelle individueller Integrationen zu entwickeln.
Recent Industry Developments in Markt für Temperatur-Datenlogger
- Februar 2026: Sensitech erweiterte die SensiWatch-Plattform um Schiffsstandort-Integration und prädiktive Ankunftszeit-Einblicke. Das Upgrade stärkt die durchgängige Sichtbarkeit über mehrere Kühlkettennetzwerke hinweg und verknüpft Temperaturabweichungen mit Risikosignalen während des Transports. Diese Entwicklung unterstützt umfassendere datengetriebene Entscheidungsfindung und kontinuierliche Compliance-Workflows.
- November 2025: Rhenus Logistics erweiterte den Einsatz des testo Saveris 1-Überwachungssystems und nutzt mehr als 250 Messpunkte über 150 Geräte an einem einzigen Standort. Der Rollout veranschaulicht die Skalierung der vernetzten Überwachung von Punktlösungen zu anlagenweiten Systemen, die kontinuierliche Compliance und zentralisierte Dokumentation unterstützen.
- Oktober 2024: Sensitech ging eine strategische Zusammenarbeit mit Qualcomm Technologies ein, um die Qualcomm Aware Platform in TempTale GEO X für verbesserte Standortgenauigkeit zu integrieren. Die Einbindung einer bedeutenden IoT-Standortplattform in ein Kühlketten-Logger-Ökosystem unterstützt engmaschigeres Geofencing, verbesserte Rückverfolgbarkeit und stärkere Integration in Multi-Sensor-Asset-Sichtbarkeits-Stacks.


Markt für Temperatur-Datenlogger Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte, die Temperatur über die Zeit messen und aufzeichnen, die Messwerte speichern und deren Abruf zur Überwachung, Compliance und Rückverfolgbarkeit im realen Betrieb ermöglichen.
Abgrenzung des Umfangs: Ausgeschlossen sind Universaldatenlogger, die nicht für die Temperaturüberwachung konzipiert oder verkauft werden, sowie reine Temperatursensoren, die ohne Protokollierungsfunktion verkauft werden.
Übersicht der Segmentierung
- Nach Verwendungszweck
- Einweg-Datenlogger
- Wiederverwendbare Datenlogger
- Nach Typ
- USB-Datenlogger
- Bluetooth-Low-Energy (BLE)-fähige Datenlogger
- Webbasierte Datenlogger
- Drahtlose Datenlogger
- Nach Konnektivität
- Offline / Standalone
- WLAN-fähig
- Mobilfunk / IoT-vernetzt
- RFID / NFC-fähig
- Nach Anwendung
- Biowissenschaften und Gesundheitswesen (Krankenhäuser, Labore, Pharmazeutika)
- Lebensmittelverarbeitung
- Industrie (Umweltdatenprotokollierung)
- Kältelogistik und Transport (Logistik)
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Für die Sekundärforschung haben wir zunächst eine Faktenbasis rund um die regulierte Temperaturüberwachung und das Kühlkettenwachstum aufgebaut, da diese stabile Nachfrageanker für Temperaturdatenlogger darstellen. Öffentliche Quellen wie die US-amerikanische FDA, die CDC, die Europäische Arzneimittel-Agentur und die WHO wurden geprüft, um Compliance-Erwartungen und Handhabungspraktiken zu verstehen, die die Einführung vorantreiben.
Wir haben auch Datensätze wie UN Comtrade für Handelsrichtungsprüfungen, Weltbank-Indikatoren für Logistik- und Gesundheitskontext sowie peer-begutachtete Fachzeitschriften zur Validierung von Nutzungsmustern in Life Sciences, Lebensmittelsicherheit und industriellen Umgebungen herangezogen. Um eine konsistente Unternehmensabdeckung zu gewährleisten, nutzten wir Einreichungen, Investorenpräsentationen, Verbandswebsites und seriöse Presse, um Produktportfolios und typische Preisbänder zu erfassen, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patente sowie Sendungsebenen-Screenings für Import oder Export, wo dies zur Validierung von Strömen half. Diese Sekundärquellen sind nicht erschöpfend, und wir stützten uns auf weitere öffentliche und kostenpflichtige Referenzen, um Zahlen abzugleichen und Annahmen zu klären.
Primäre Interviews und Umfragen
Die Primärarbeit umfasste Experteninterviews und Umfragen mit Herstellern, Vertriebspartnern, Kühlkettenbetreibern sowie Qualitäts- und Compliance-Nutzern in Life Sciences, Lebensmittel- und Industrieumgebungen. Wir nutzten diese Eingaben, um Kaufauslöser, Konnektivitätspräferenzen, Ersatzzyklen und praktische Preisspannen über die wichtigsten Regionen hinweg zu bestätigen, sodass sich das Modell nicht allein auf Sekundärannahmen stützte.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 18% | APAC: 45% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 33% | EMEA: 35% |
| Kleinere Akteure: 18% | Manager: 49% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der den Nachfragepool aus Endnutzungsaktivitäten rekonstruiert, bei denen Temperaturrückverfolgbarkeit durchgesetzt oder stark bevorzugt wird, und wendet dann das von Branchenteilnehmern diskutierte Einführungs- und Ersatzverhalten an. Um Doppelzählungen zu vermeiden, trennt das Modell Einweg- von Mehrwegkäufen und behandelt Offline-Geräte bei der Schätzung der Bewegung des durchschnittlichen Verkaufspreises anders als vernetzte Logger.
Selektive Bottom-Up-Prüfungen wurden dann verwendet, um die Gesamtwerte zu bestätigen, etwa stichprobenartige ASP-Werte multipliziert mit geschätzten Stückzahlversendungen für Schlüsselanwendungen und Kanalprüfungen zu typischen Bestellgrößen. Wichtige Inputs in diesem Markt umfassen den Zubau von Kühllagerkapazitäten, die Versandintensität in Life Sciences, Compliance-Aktivitäten zur Lebensmittelsicherheit in der Lebensmittelverarbeitung, Verschiebungen im Konnektivitätsmix (offline, Wi-Fi, zellular oder IoT, RFID oder NFC) und wie häufig prüfbereite Aufzeichnungen zur Validierung erforderlich sind. Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einfache Trendanpassungen an den stärksten Treibern, und dann angepasst, wo Interview-Feedback eine abweichende Einführungskurve nach Region anzeigte. Wo die Datenlage dünn war, verwendeten wir konservative Proxy-Bereiche und skalierten diese erst, nachdem Prüfungen mit sichtbaren Nachfragesignalen übereinstimmten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Kreuzprüfungen, damit die endgültige Zahl mit dem übereinstimmt, was der Markt realistisch aufnehmen kann. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Handelsrichtung, Anwendungswachstumsindikatoren und in öffentlichen Katalogen und Interviews beobachteten Preisbändern, und untersuchen dann größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung überprüft erneut Formeln, Einheitsannahmen und Währungsumrechnungen, gefolgt von einem gezielten erneuten Kontaktschritt, wenn eine Änderung der Compliance-Praktiken, der Konnektivitätsakzeptanz oder der Endnutzerausgaben eine sichtbare Diskrepanz erzeugt. Berichte werden jährlich aktualisiert, und wir veröffentlichen auch Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, wie etwa eine Regulierungsänderung oder ein Nachfrageschock. Vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Die Marktgröße für Temperaturdatenlogger von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Temperaturdatenlogger stimmen oft nicht überein, und dies liegt in der Regel an kleinen Unterschieden darin, was und wann etwas gezählt wird. In der Praxis können Umfangsgrenzen, Preislogik und das als Ausgangspunkt verwendete Jahr jeweils den endgültigen Wert verändern, selbst wenn die Wachstumsgeschichte ähnlich ist.
Die Vergleichstabelle zeigt eine deutliche Spanne, die hauptsächlich dadurch bedingt ist, ob Studien Temperaturdatenlogger mit angrenzenden Überwachungsgeräten vermischen, sowie dadurch, wie Einweggeräte und konnektivitätsfähige Produkte im Zeitverlauf bepreist werden, und im Modell von Mordor Intelligence ist der Wert auf dedizierte Temperaturdatenlogger über Nutzung, Typ, Konnektivität und Anwendung beschränkt, anstatt breitere Datenlogger-Kategorien einzuschließen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,43 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 1,10 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint breite Wachstumsannahmen mit begrenzter Sichtbarkeit auf den Konnektivitätsmix und die Ersatzzyklen von Mehrweg- versus Einweggeräten anzuwenden, was das implizite Niveau für 2026 verschieben kann, wenn es fortgeschrieben wird. |
| Branchenverlag B | 1,20 Mrd. USD (2024) | Beschreibt eine breite Marktbezeichnung, ohne konsequent reine Temperaturlogger von Multi-Parameter-Protokollierungsgeräten zu trennen, was den erfassten Nachfragepool erweitern und die implizite ASP-Spanne verändern kann. |
Zusammengenommen deutet der Vergleich darauf hin, dass die größten Schwankungen aus der Vermischung von Umfangsgrenzen und der Ausrichtung des Basisjahres stammen, nicht aus einer einzelnen dramatischen Wachstumsannahme. Wenn Gesamtwerte auf praktische Nachfrageindikatoren zurückgeführt und dann gegen die Preisrealität geprüft werden, bleibt der endgültige Marktwert Jahr für Jahr leichter reproduzierbar und aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Temperatur-Datenlogger im Jahr 2026?
Das Marktvolumen für Temperatur-Datenlogger erreichte im Jahr 2026 1,43 Milliarden USD und soll bis 2031 stetig wachsen.
Welches Segment wächst am schnellsten im Bereich der Temperatur-Datenprotokollierung?
Mobilfunk- und IoT-vernetzte Logger verzeichnen das höchste Wachstum und expandieren mit einer CAGR von 7,06 %, angetrieben durch den Bedarf an Echtzeittransparenz.
Warum sind Einweg-Logger noch immer gefragt?
Pharmaunternehmen bevorzugen werkseitig kalibrierte, manipulationssichere Einweggeräte für klinische Studienlieferungen, was das Volumen der Einwegprodukte trotz Gewinnen bei wiederverwendbaren Geräten auf einem hohen Niveau hält.
Welcher regionale Markt weist die stärkste Wachstumsperspektive auf?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 5,67 %, da China und Indien die digitalen Kühlkettenvorschriften verschärfen und die Kühlinfrastruktur ausbauen.
Wie gehen Anbieter mit der Batterikosteninflation um?
Lieferanten mildern die Auswirkungen von Lithiumpreisschwankungen, indem sie hochenergiesparsame Sensoren einsetzen, die die Batterielaufzeit auf sieben Jahre verlängern, und Natrium-Ionen-Alternativen für die Überwachung bei Umgebungstemperatur erproben.
Was treibt den Wandel hin zu Abonnementpreismodellen voran?
IoT-fähige Asset-Visibility-Plattformen bündeln kostengünstige Hardware mit Analysediensten und wandeln einmalige Geräteverkäufe in wiederkehrende Gebühren pro Sendung um.
Seite zuletzt aktualisiert am:



