
Tamaño y Participación del Mercado de Guantes Quirúrgicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
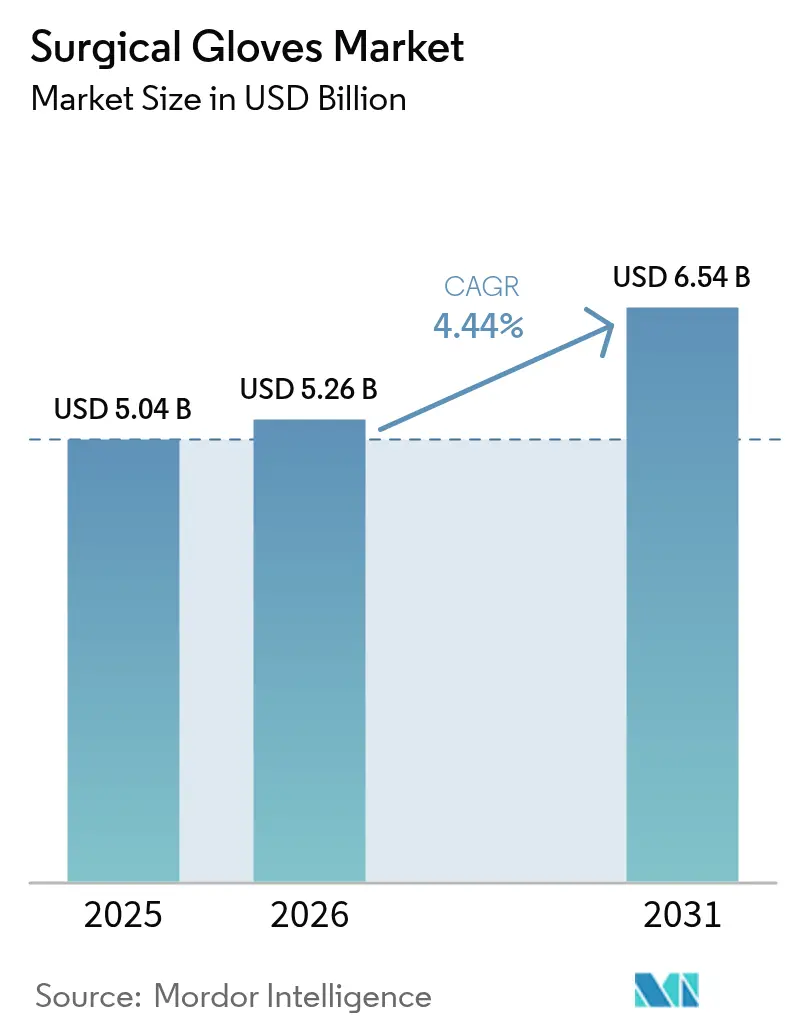
| Tamaño del Mercado (2026) | 5.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.44 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
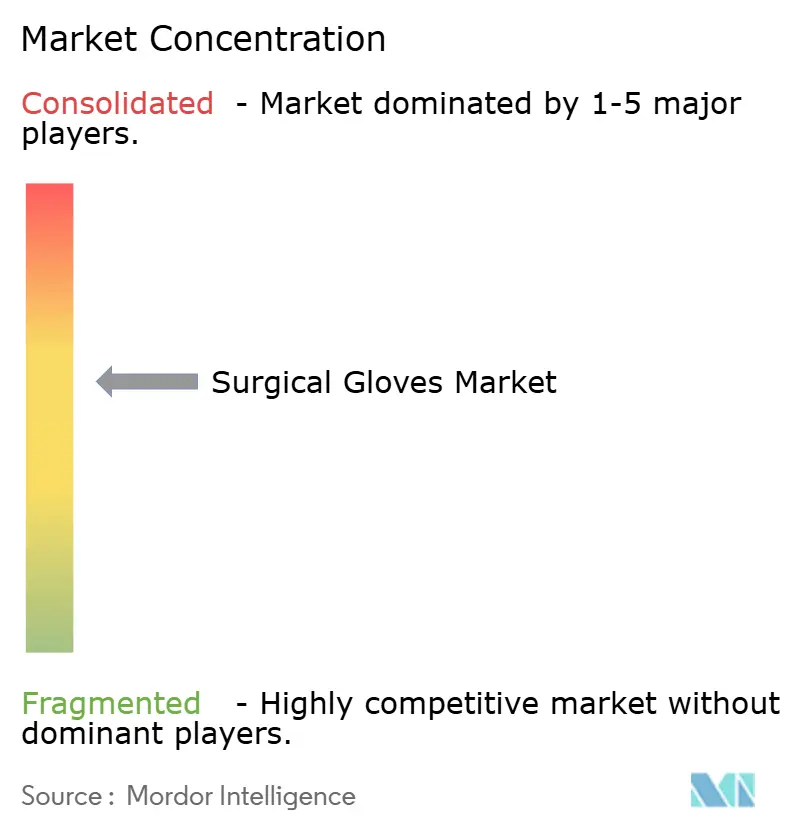
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Guantes Quirúrgicos por Mordor Intelligence
El tamaño del mercado de guantes quirúrgicos fue valorado en 5.040 millones de USD en 2025 y se estima que crecerá desde 5.260 millones de USD en 2026 hasta alcanzar los 6.540 millones de USD en 2031, a una CAGR del 4,44% durante el período de pronóstico (2026-2031). El crecimiento estable se sustenta en el envejecimiento de la población mundial que se somete a un volumen creciente de cirugías electivas y traumatológicas, un enfoque pospandémico duradero en el control de infecciones y la continua innovación de productos que equilibra la seguridad y el rendimiento táctil. América del Norte sigue siendo el ancla de ingresos, pero Asia-Pacífico marca el ritmo de crecimiento impulsado por la rápida inversión en atención médica, una mayor cobertura de seguros y el aumento de los volúmenes quirúrgicos. Las tendencias de materiales se orientan hacia el poliisopreno de baja alergenicidad, mientras que las presentaciones se inclinan fuertemente hacia las variantes sin polvo tras las prohibiciones regulatorias globales de los guantes con polvo. Los hospitales mantendrán su poder de compra, aunque los centros quirúrgicos ambulatorios (ASC) están creando nuevas presiones logísticas y de precios que favorecen a los proveedores con portales de pedidos digitales y entrega justo a tiempo.
Conclusiones Clave del Informe
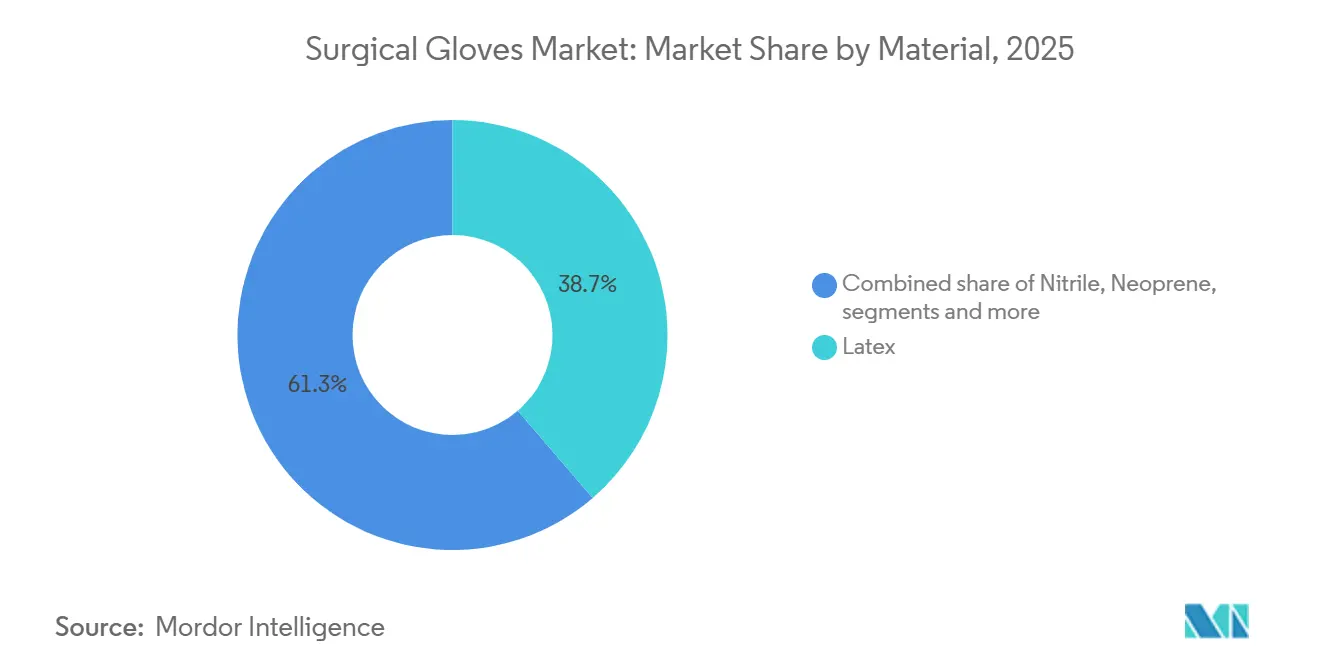
- Por material: el látex representó el 38,70% de la participación del mercado de guantes quirúrgicos en 2025; se proyecta que el poliisopreno registre la CAGR más rápida del 4,96% hasta 2031.
- Por forma: las variantes sin polvo representaron el 87,65% del tamaño del mercado de guantes quirúrgicos en 2025 y se están expandiendo a una CAGR del 5,92% hasta 2031.
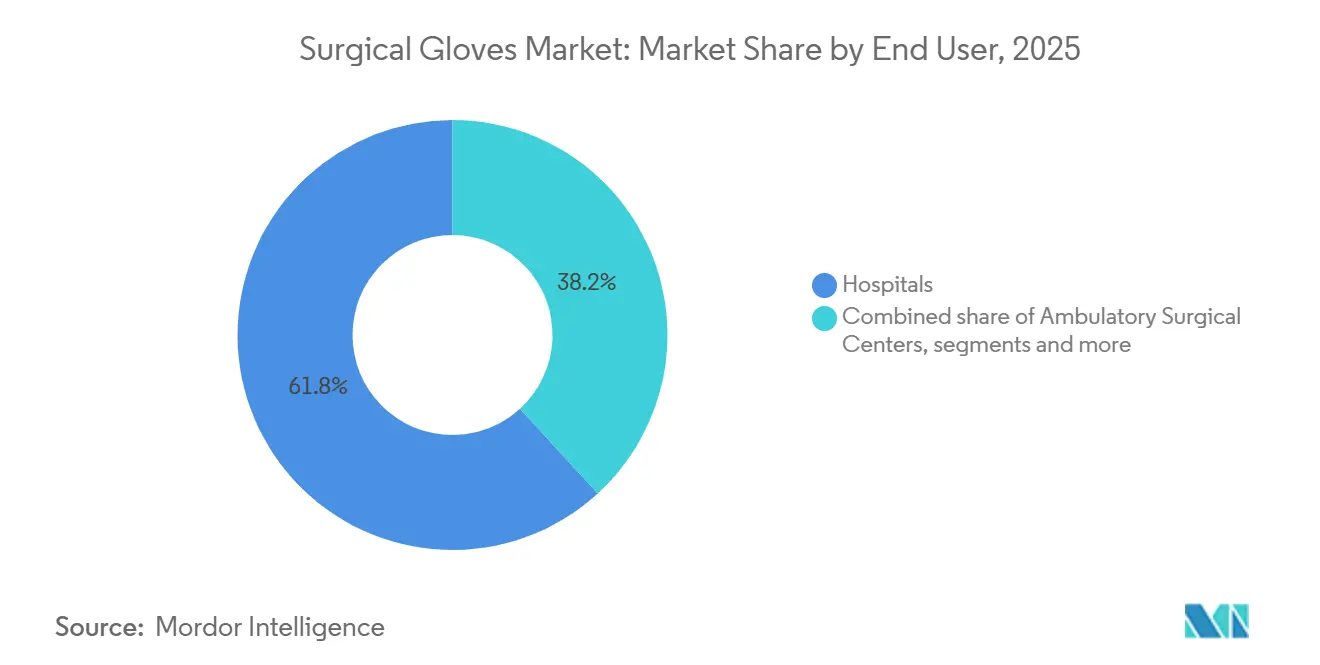
- Por usuario final: los hospitales representaron el 61,80% del tamaño del mercado de guantes quirúrgicos en 2025, mientras que los ASC avanzan a una CAGR del 5,41% hasta 2031.
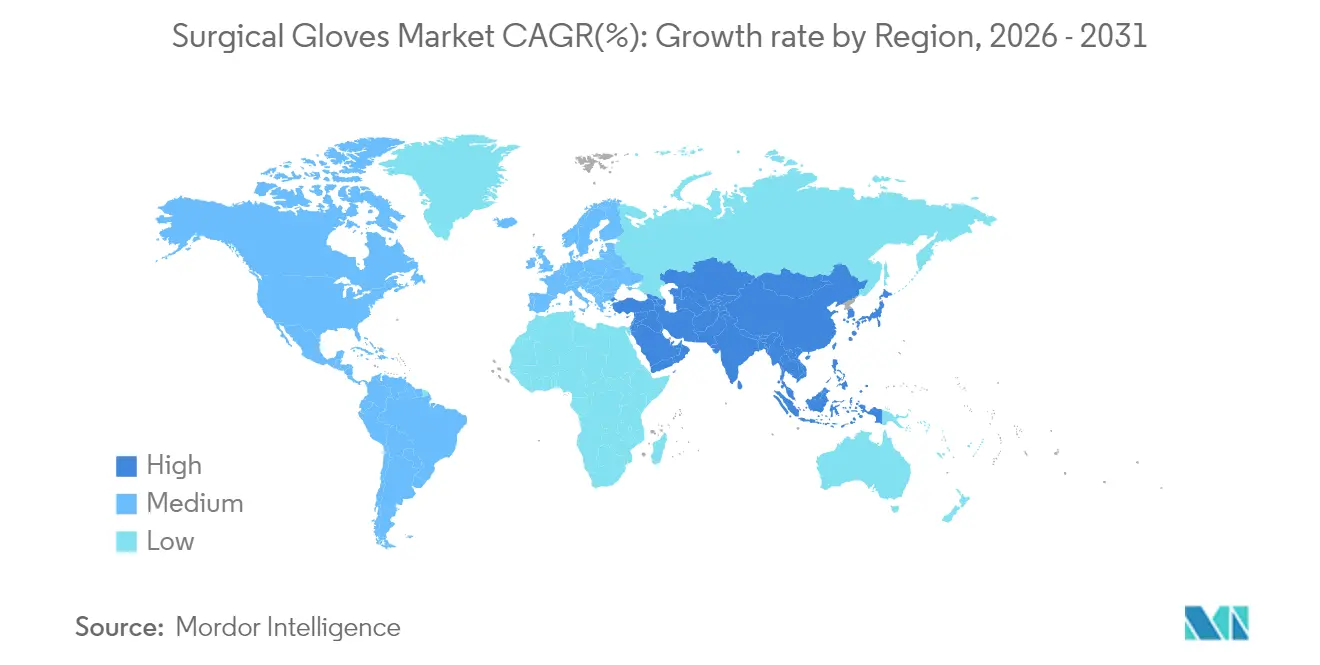
- Por geografía: América del Norte lideró con una participación de ingresos del 34,10% en 2025; se prevé que Asia-Pacífico se expanda a una CAGR del 5,26% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los procedimientos quirúrgicos globales | +1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos estrictos de seguridad laboral en mercados emergentes | +0.8% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Cambio hacia formulaciones sin polvo y sin aceleradores | +0.6% | Global | Corto plazo (≤ 2 años) |
| Adopción de la contratación por comercio electrónico por parte de hospitales y ASC | +0.4% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Seguimiento de procedencia habilitado por cadena de bloques para el abastecimiento de látex | +0.2% | Global, adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la cirugía robótica que impulsa la demanda de guantes de alta tacticidad | +0.3% | América del Norte y Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Procedimientos Quirúrgicos Globales
Las cirugías electivas, traumatológicas y ambulatorias continúan aumentando a medida que la esperanza de vida crece y las técnicas mínimamente invasivas acortan el tiempo de recuperación. Sg2 proyecta que el volumen de procedimientos en los ASC se expandirá un 21% para alcanzar 44 millones de casos en 2034, compensando con creces el menor consumo de guantes por caso en comparación con los entornos de hospitalización [1]Sg2, "Pronóstico de Impacto del Cambio 2024," ascfocus.org. Las operaciones ortopédicas y de columna vertebral dominan esta ola, exigiendo guantes con alta resistencia a la perforación y retroalimentación táctil. A pesar de los ajustados suministros globales, la Asociación de Fabricantes de Guantes de Caucho de Malasia (MARGMA) prevé un déficit de 80.000 millones de unidades en 2024. Se espera que la demanda alcance los 500.000 millones de unidades, pero la capacidad instalada es de solo 420.000 millones. Esta brecha no solo sostiene el poder de fijación de precios, sino que también fomenta adiciones de capacidad mesuradas, evitando el exceso de oferta especulativo. Los hospitales mantienen los casos complejos, preservando la demanda de guantes premium, mientras que los ASC sensibles a los costos se inclinan por contratos de compra a granel que agrupan artículos de alto uso. En general, el mercado de guantes quirúrgicos se beneficia del crecimiento en volumen incluso cuando la presión sobre el costo unitario se intensifica.
Mandatos Estrictos de Seguridad Laboral en Mercados Emergentes
Los gobiernos desde India hasta Indonesia están endureciendo las normas de equipos de protección personal (EPP) que se equiparan a las normas europeas, haciendo obligatorios los guantes quirúrgicos certificados en quirófanos y zonas industriales de alto riesgo. La Organización Mundial de la Propiedad Intelectual (OMPI) registra una CAGR del 26,4% en patentes de tecnología de salud ocupacional entre 2018 y 2023, lo que subraya el impulso regulatorio. La aplicación está pasando de las auditorías en papel al monitoreo digital, creando una demanda de guantes constante en lugar de esporádica. Las estipulaciones de contenido nacional fomentan la fabricación local, aunque las variaciones de calidad entre plantas requieren auditorías estrictas de proveedores por parte de los compradores globales.
Cambio Hacia Formulaciones Sin Polvo y Sin Aceleradores
Las formulaciones de poliisopreno y nitrilo avanzado ahora imitan la elasticidad del látex sin alérgenos proteicos, pero la complejidad de producción eleva los costos de conversión de fábrica hasta en un 20%. Una revisión sistemática muestra que el doble enguantado reduce las tasas de perforación del guante interior en un 80%, lo que lleva a los hospitales a estandarizar variantes delgadas y de alto rendimiento. El cambio acelera los ciclos de innovación e incrementa la demanda de formulaciones premium que exigen precios de venta promedio más altos.
Adopción de la Contratación por Comercio Electrónico por Parte de Hospitales y ASC
Los choques en la cadena de suministro han impulsado a los proveedores de atención médica hacia portales de compras basados en la nube que admiten la previsión de la demanda, la reposición automática y la fijación de precios en tiempo real. El centro de distribución habilitado para robótica de Cardinal Health por 340 millones de USD en Fort Worth reduce el tiempo de pedido a envío en un 40-60% e ilustra la infraestructura que sustenta la adopción del comercio electrónico. Los ASC, que operan con personal reducido y almacenamiento limitado, prefieren a los proveedores que pueden garantizar envíos pequeños y frecuentes. Los proveedores que integran datos de inventario con los sistemas ERP hospitalarios ganan fidelización, reforzando la inversión en plataformas digitales en todo el mercado de guantes quirúrgicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (caucho natural, nitrilo) | -0.9% | Global, impacto agudo en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preocupaciones por la alergia al látex y prohibiciones regulatorias de guantes con polvo | -0.5% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Escrutinio ESG en las fábricas de guantes del Sudeste Asiático | -0.4% | Centros de fabricación de Asia-Pacífico, impacto global en el suministro | Mediano plazo (2-4 años) |
| Riesgo de concentración de la cadena de suministro en Malasia y Tailandia | -0.3% | Global, originado en la base de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas
El látex de caucho natural (NRL) alcanzó un máximo de precio de 13 años en octubre de 2024 tras las fuertes lluvias que azotaron las plantaciones tailandesas y chinas, comprimiendo los márgenes de los fabricantes de guantes que dependen del suministro del Sudeste Asiático. La escasez simultánea de caucho butadieno nitrilo en los Estados Unidos llevó a las autoridades federales a otorgar exenciones para el abastecimiento extranjero hasta al menos finales de 2025. Los productores trasladan parte de los costos a los compradores, aunque los contratos a largo plazo limitan la flexibilidad de precios, presionando los márgenes de EBITDA. La diversificación hacia el guayule o la Scorzonera tau-saghyz sigue en fase piloto, dejando al mercado de guantes quirúrgicos expuesto a las fluctuaciones de los productos básicos.
Preocupaciones por la Alergia al Látex y Prohibiciones Regulatorias
Las tasas de sensibilización de los trabajadores sanitarios del 8-12% mantienen la presión sobre los hospitales para minimizar la exposición al látex. La evidencia clínica muestra que los guantes sin látex incurren en un riesgo de perforación 4,24 veces mayor, lo que crea una disyuntiva de adquisición entre la prevención de alergias y la integridad de la barrera. El riesgo de rotura impulsa la demanda de poliisopreno premium, con un precio un 15-20% superior al látex convencional. Los fabricantes deben mantener líneas de producción paralelas para atender las preferencias divergentes de los clientes, lo que añade gastos de capital y complejidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
La Innovación en Poliisopreno Impulsa el Segmento PremiumEl mercado de guantes quirúrgicos tiene al látex ocupando el 38,70% de la participación del mercado de guantes quirúrgicos gracias a su bajo costo y rendimiento probado. Sin embargo, los hospitales están migrando hacia quirófanos sin látex, impulsando al poliisopreno a una CAGR del 4,96% hasta 2031. Los estudios de dinámica molecular sitúan la temperatura de transición vítrea del poliisopreno en 204,2 K, equilibrando flexibilidad y resistencia al desgarro, características valoradas en la microcirugía. Los fabricantes añaden paquetes antioxidantes para reducir la decoloración, y el curado sin aceleradores reduce el riesgo de alergia de Tipo IV. El nitrilo mantiene su posición en entornos de examen, mientras que el neopreno cubre nichos resistentes a productos químicos como la preparación de medicamentos oncológicos. El abastecimiento sostenible está ganando terreno; los guantes de nitrilo BioGreen de Top Glove se biodegradan en condiciones de vertedero anaeróbico, alineándose con los mandatos de reducción de residuos hospitalarios.
En las licitaciones de adquisición, los compradores ahora evalúan los materiales en una matriz ponderada de alergenicidad, respuesta táctil, huella ambiental y precio. Este cambio favorece a los proveedores integrados verticalmente que controlan el sangrado del látex, la formulación y el moldeo de productos terminados, ya que pueden ajustar las formulaciones rápidamente. Los contratos regionales en India e Indonesia exigen cada vez más contenido de caucho natural localizado, empujando a las multinacionales hacia empresas conjuntas o acuerdos de fabricación por encargo. Las alianzas tácticas resultantes darán forma a las adiciones de capacidad en el próximo ciclo del mercado de guantes quirúrgicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma:
El Dominio de los Guantes Sin Polvo se AceleraLas variantes sin polvo capturaron el 87,65% del tamaño del mercado de guantes quirúrgicos en 2025 tras la extensión de los mandatos de prohibición del polvo en las principales economías. Las formulaciones de recubrimiento superficial, como los poliuretanos o la cloración, ahora otorgan a los guantes una sensación sedosa que acelera la colocación sin almidón de maíz, mientras que la microtexturización mejora el agarre en campos húmedos. El gasto de capital para modernizar las líneas de producción puede alcanzar los 20 millones de USD por planta, erigiendo barreras que han acelerado la consolidación a medida que los fabricantes asiáticos más pequeños abandonan el mercado. Los compradores se benefician de un menor riesgo de granuloma y menores recuentos de partículas intraoperatorias, lo que se traduce en tiempos quirúrgicos más cortos y menos infecciones posoperatorias.
Por el contrario, los usuarios restantes de guantes con polvo se concentran en pequeños segmentos industriales donde la esterilidad de grado quirúrgico es innecesaria, pero incluso estos mercados se enfrentan a restricciones inminentes a medida que se endurecen las regulaciones de seguridad laboral. Las tecnologías de automatización, como los polímeros en aerosol DERMASHIELD de Ansell, aceleran el rendimiento y reducen las tasas de defectos, mejorando la eficiencia global de los equipos (OEE) de las plantas hasta el rango del 80% medio. Estas ganancias de eficiencia amortiguan la penalización de costos históricamente asociada con el procesamiento sin polvo, lo que permite a los proveedores defender los márgenes ante el aumento de los gastos de energía y mano de obra.
Por Usuario Final:
Los ASC Impulsan un Cambio Estructural en el MercadoLos hospitales consumieron el 61,80% del tamaño del mercado de guantes quirúrgicos en 2025, pero el efecto compuesto de los incentivos de los pagadores y las estructuras de propiedad médica está redirigiendo los procedimientos más simples hacia los ASC, que crecen a una CAGR del 5,41%. Los ASC estandarizan las bandejas y buscan la consolidación de proveedores, favoreciendo a los proveedores que pueden agrupar guantes con paños, batas y antisépticos bajo un contrato de fuente única. También requieren paneles de control digitales que concilien el costo por caso con el uso de suministros en tiempo casi real, lo que impulsa a los fabricantes de guantes a integrar EDI y serialización con código de barras.
El canal hospitalario sigue dominando los ingresos gracias a los tiempos de procedimiento más largos y a los cambios de guantes más frecuentes, especialmente en las especialidades de trasplante y cardiotorácica. Los centros de enseñanza adoptan cada vez más el doble enguantado para la formación de residentes, aumentando la utilización por procedimiento. En las clínicas de atención primaria, la demanda se mantiene estable, pero la presión sobre los márgenes sigue siendo aguda a medida que persisten los recortes en los reembolsos. Los consultorios dentales y veterinarios ofrecen un modesto crecimiento de nicho impulsado por los requisitos de acreditación en control de infecciones. En conjunto, estos patrones subrayan la necesidad de estrategias de ventas segmentadas dentro del mercado de guantes quirúrgicos más amplio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Guantes Quirúrgicos de América del Norte
América del Norte generó el 34,10% de los ingresos globales en 2025 y sigue siendo el referente en materia de adquisiciones debido a su madura red hospitalaria, sólidas directrices de control de infecciones y organizaciones de compras grupales que exigen el cumplimiento de las normas ASTM. Las agencias federales de EE. UU. por sí solas ordenaron 55,5 millones de cajas de guantes de nitrilo en 2025 como parte de los programas de reservas nacionales. Las presiones arancelarias y el riesgo geopolítico proveniente de China han reavivado el interés en la deslocalización cercana hacia México y Puerto Rico. Para fortalecer la resiliencia, Cardinal Health invirtió 340 millones de USD en un centro de distribución de alta automatización que permite la entrega en un día al 80% de los centros quirúrgicos de EE. UU.
Mercado de Guantes Quirúrgicos de Asia-Pacífico
Asia-Pacífico avanza a una CAGR del 5,26% hasta 2031, lo que refleja el crecimiento de la infraestructura quirúrgica y la doble identidad de la región como base de suministro y centro de demanda. Malasia y Tailandia producen aproximadamente dos tercios de los guantes quirúrgicos del mundo; sin embargo, investigaciones tailandesas señalan persistentes escaseces de mano de obra y la exposición al cambio climático, factores que podrían perturbar las temporadas de extracción de látex. La recuperación de la cirugía electiva en China tras la política de cero COVID añade un volumen incremental sustancial, mientras que el programa de seguros Ayushman Bharat de India continúa desbloqueando la demanda latente en ciudades de segundo nivel. Las normas de contenido local en Indonesia y Vietnam incentivan a las marcas extranjeras a construir instalaciones o establecer asociaciones en el país, lo que altera el mapa competitivo del mercado de guantes quirúrgicos.
Mercado de Guantes Quirúrgicos de EMEA y América del Sur
Europa mantiene un crecimiento estable de un dígito medio, impulsado por las regulaciones de sostenibilidad y el impulso hacia el cumplimiento de la economía circular. La planta de Mölnlycke en Malasia, valorada en 50 millones de EUR, incluye calderas de biomasa y techos solares para satisfacer los objetivos de reducción de la huella de carbono de la UE. La directiva de EcoDesign del bloque probablemente exigirá pasaportes de materiales, lo que amplificará el interés en la trazabilidad mediante cadena de bloques. América del Sur y Oriente Medio y África se encuentran rezagados, pero ofrecen potencial a largo plazo una vez que se estabilice la volatilidad macroeconómica; el nuevo programa de asociación público-privada de Brasil para la modernización hospitalaria y la oleada de hospitales privados impulsada por la Visión 2030 de Arabia Saudita representan catalizadores, aunque desde una base baja. Los cuellos de botella logísticos y las fluctuaciones cambiarias siguen siendo obstáculos que los proveedores deben incorporar en los contratos a largo plazo.

Panorama regulatorio
En Estados Unidos, los guantes de cirujano están regulados por la FDA bajo la norma 21 CFR 878.4460 (Código de Producto KGO) como dispositivos médicos, y los fabricantes operan bajo los controles de dispositivos de la FDA y los requisitos del sistema de calidad. Un cambio reciente clave es la Regulación del Sistema de Gestión de Calidad de la FDA (QMSR), que entra en vigor el 2 de febrero de 2026, la cual incorpora la norma ISO 13485:2016 por referencia y estrecha la alineación entre las expectativas de calidad de EE. UU. e internacionales. En la práctica, los guantes quirúrgicos estériles también se corresponden con normas de consenso reconocidas utilizadas en los programas de adquisición y cumplimiento (por ejemplo, ASTM D3577 e ISO 10282:2023), lo que refuerza los estándares de desempeño y esterilidad exigidos por los hospitales y las organizaciones de compras grupales.
En la Unión Europea, los guantes quirúrgicos se rigen por el Reglamento (UE) 2017/745 (MDR) y deben cumplir con los Requisitos Generales de Seguridad y Desempeño aplicables, junto con las expectativas de evaluación de conformidad para la clase de dispositivo. El marco de normas armonizadas continúa actualizándose a través de las actualizaciones del Diario Oficial, incluida la Decisión de Ejecución (UE) 2025/681 de la Comisión, que actualizó citas como EN 455-1:2020+A2:2024 y EN 455-2:2024 para guantes médicos. Esto aumenta la importancia de mantener actualizados los métodos de ensayo y la documentación para los proveedores que compiten en licitaciones transfronterizas.
Panorama Competitivo
El panorama competitivo está moderadamente concentrado, con varios fabricantes dominantes. En el primer trimestre del ejercicio fiscal 2025, Top Glove experimentó un aumento significativo de ingresos, revirtiendo su beneficio neto a territorio positivo. Este repunte, impulsado por la normalización de la demanda y el aumento de las tasas de utilización, está reconfigurando las posiciones de participación en el mercado de guantes quirúrgicos.
La tecnología está emergiendo como un diferenciador fundamental. Mientras tanto, los guantes experimentales con retroalimentación háptica para el entrenamiento quirúrgico en realidad virtual sugieren posibles nuevas vías de ingresos. En un guiño a las iniciativas de trazabilidad alimentaria, Mayo Clinic y un consorcio de proveedores del Medio Oeste están pilotando proyectos de cadena de bloques para verificar el origen del látex. Los defensores de estos sistemas anticipan menores costos de retirada y mejores calificaciones ESG.
A medida que la demanda se estabiliza, la racionalización de la capacidad está en pleno apogeo. La inversión de Kossan Rubber Industries en robótica para las líneas de desmoldeo ha reducido los requisitos de mano de obra en 1.000 guantes por turno. Mientras tanto, las plantas más pequeñas y menos automatizadas en Malasia y Tailandia han cerrado o han trasladado su enfoque a la producción de guantes industriales para el mercado doméstico. Aprovechando su fortaleza financiera, los fabricantes más grandes están asegurando contratos a largo plazo para butadieno y látex, protegiéndose de las fluctuaciones en los precios de las materias primas. En Europa y América del Norte, las credenciales de sostenibilidad, ya sea a través de calificaciones EcoVadis o compromisos con objetivos basados en la ciencia, son cada vez más cruciales en la adjudicación de licitaciones.
Líderes de la Industria de Guantes Quirúrgicos
Ansell Limited
Top Glove Corporation Bhd
Hartalega Holdings Berhad
Kossan Rubber Industries Bhd
Cardinal Health Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Guantes Quirúrgicos
- Ansell
- Asma Rubber Products Pvt. Ltd.
- Cardinal Health
- Cranberry Global
- Dynarex
- Globus (Shetland) Ltd.
- Hartalega Holdings
- Kanam Latex Industries
- Kossan Rubber Industries
- Medline Industries
- Molnlycke Health Care
- Shandong Intco Medical Products
- Sri Trang Gloves Plc
- Supermax
- Top Glove
- Unigloves (UK) Ltd.

Oportunidades de mercado y perspectivas futuras
Los programas de diversificación de suministro y localización están creando un espacio claro para la capacidad ubicada más cerca de los centros de demanda, y para los proveedores que puedan cumplir con los objetivos de contenido local y de abastecimiento orientado a la resiliencia. Esto ya es visible en proyectos anunciados, incluida la inversión de 250 millones de BRL de Supermax Corporation Bhd en mayo de 2026 para establecer una planta de fabricación de guantes médicos en Paraná, Brasil (2.400 millones de guantes al año), la expansión de capacidad que Top Glove Corp Bhd está llevando a cabo en Tailandia en junio de 2026 (incluido un bloque de 14 líneas de doble formador), y el avance de U.S. Medical Glove Company (USMGC) hacia la relocalización nacional con el arrendamiento de una gran planta de fabricación en Ohio anunciado en mayo de 2025, junto con una posterior inversión en el extranjero que señala una expansión de múltiples centros. Estos movimientos se alinean con las prioridades de los compradores expuestas durante los recientes shocks de suministro, particularmente para hospitales y centros quirúrgicos ambulatorios de rápida rotación que dan importancia a la continuidad del suministro y a ciclos de reabastecimiento más cortos.
Un segundo conjunto de oportunidades está surgiendo en las licitaciones a través de la diferenciación de productos y procesos, que ya se está convirtiendo en un criterio de selección: cumplimiento sin polvo a escala, mezclas de materiales con menor contenido alergénico (especialmente poliisopreno) y atributos de sostenibilidad auditables que ayudan a los proveedores a responder al escrutinio ESG en torno a las cadenas de suministro de guantes. La verificación independiente de Top Glove en junio de 2026 de la huella de carbono del producto para guantes de nitrilo sin polvo señala una vía medible para que los proveedores compitan en métricas ambientales, mientras que el ecosistema de normas reconocido por la FDA (ASTM e ISO 10282:2023) ofrece una ruta estructurada para especificar y calificar nuevas formulaciones y características que mejoran el rendimiento. Junto a esto, el trabajo académico sobre enfoques de materiales antimicrobianos y biodegradables respalda una cartera de SKU premium en la que los proveedores buscan equilibrar los resultados de control de infecciones con los mandatos de reducción de residuos.
Recent Industry Developments in Mercado de Guantes Quirúrgicos
- Junio de 2026: Top Glove Corporation Bhd anunció que logró la medición verificada independientemente de la Huella de Carbono del Producto (PCF) para sus guantes de nitrilo sin polvo, cuantificando las emisiones por cada 1.000 guantes. Este tipo de verificación por terceros respalda la elegibilidad en licitaciones ponderadas por sostenibilidad y ofrece a los equipos de adquisición una métrica comparable entre proveedores.
- Mayo de 2026: Supermax Corporation Bhd anunció una inversión de 250 millones de BRL para establecer una planta de fabricación de guantes médicos en Paraná, Brasil, con el objetivo de alcanzar una capacidad anual de aproximadamente 2.400 millones de guantes. El proyecto amplía la geografía de producción más allá del sudeste asiático y fortalece la resiliencia del suministro regional para las Américas.
- Mayo de 2025: El contrato de arrendamiento maestro para una planta de fabricación de 638.000 pies cuadrados en Ohio fue firmado por U.S. Medical Glove Company (USMGC) como parte de la construcción de una cadena de suministro de fabricación estadounidense para guantes médicos y quirúrgicos. La escala del sitio respalda los objetivos de disponibilidad nacional vinculados a estrategias de compra institucional y de almacenamiento de reservas.


Mercado de Guantes Quirúrgicos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los guantes quirúrgicos estériles de un solo uso que están autorizados y se utilizan para procedimientos invasivos en quirófanos y entornos quirúrgicos similares, valorados en el punto de venta desde los fabricantes a través de los canales estándar de atención médica.
Exclusiones de alcance: excluimos los guantes de examen, los guantes para salas limpias o industriales, y las alternativas de guantes reutilizables.
Descripción general de la segmentación
- Por Material
- Látex
- Nitrilo
- Neopreno
- Poliisopreno
- Otros (Vinilo y Mezclas Sintéticas, entre otros)
- Por Forma
- Con Polvo
- Sin Polvo
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas y Consultorios Médicos
- Instalaciones Dentales y Veterinarias
- Otros (Centros de Emergencia, entre otros)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo pautas sobre qué se considera un guante quirúrgico y qué no, y luego recopilando señales públicas que indiquen la dirección de la demanda y la oferta. Normalmente hacemos referencia a la FDA de EE. UU. (listados de dispositivos y avisos de seguridad), las directrices de prevención de infecciones del CDC y la OMS, las estadísticas de salud de la OCDE, los indicadores de salud del Banco Mundial y los datos comerciales de UN Comtrade para artículos de goma, que en conjunto ayudan a enmarcar la intensidad de los procedimientos, la dependencia de las importaciones y el impulso regional.
Luego triangulamos con material sin muro de pago, como los informes anuales de las empresas y las presentaciones para inversores, las notas de adquisición hospitalaria y la prensa especializada en dispositivos médicos de buena reputación, para seguir los ciclos de precios y las incorporaciones de capacidad. Cuando resulta difícil mantener la coherencia entre países, también utilizamos datos financieros e inteligencia de empresas de pago, visibilidad comercial a nivel de envíos y bases de datos de patentes para verificar cambios materiales (por ejemplo, de látex a sintéticos) y afirmaciones sobre productos. Estos ejemplos no son exhaustivos, y se utilizan otras fuentes públicas y propietarias para recopilar, verificar y aclarar los insumos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba las suposiciones documentales y cerrar las brechas que a menudo dejan los datos públicos, especialmente en torno a los precios de venta promedio de los guantes estériles, el comportamiento de las licitaciones y qué proporción del volumen se utiliza realmente en cirugía. Hablamos con una combinación de fabricantes, distribuidores, equipos de adquisición hospitalaria y clínicos, y luego ajustamos las suposiciones hasta que la narrativa de la demanda se alinea con los patrones de pedidos reales en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Altos directivos: 13% | APAC: 41% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 56% | Américas: 25% |
Dimensionamiento del mercado y previsión
Dimensionamos el mercado utilizando un enfoque descendente que parte del conjunto global de procedimientos quirúrgicos y las normas de uso de guantes estériles, y luego los convierte en volúmenes anuales de guantes por región antes de aplicar escalas de precios. Para mantener totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por el volumen para materiales clave, verificaciones de canales de distribución y una consolidación limitada de los ingresos declarados por guantes cuando la combinación de productos es clara.
Algunos insumos que son importantes en este mercado incluyen el crecimiento de los procedimientos quirúrgicos por región, el promedio de guantes utilizados por procedimiento (incluida la práctica de doble guante), la proporción de cirugías realizadas en hospitales frente a centros ambulatorios, los cambios en la combinación de materiales entre látex y sintéticos, y los ciclos de licitación observados que hacen subir o bajar los precios. Cuando falta un dato para un país, cerramos la brecha utilizando las tasas de procedimientos de países comparables y el contexto de gasto en salud, y luego lo verificamos de nuevo con la retroalimentación de las entrevistas para que el consumo implícito no aumente de forma antinatural.
Para la previsión, utilizamos un análisis de escenarios basado en los volúmenes de procedimientos, la expansión de instalaciones y el movimiento esperado del precio de venta promedio vinculado a los costos de materias primas y cumplimiento. Cuando la señal es estable, se aplica un suavizado para evitar reacciones excesivas ante picos de precios a corto plazo, y luego las trayectorias de crecimiento finales se ajustan para alinearse con lo que los proveedores y los equipos de adquisición esperan en sus contratos a futuro.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que la cifra final pueda rastrearse hasta impulsores sencillos. Comparamos los volúmenes implícitos de guantes con el número de procedimientos y la penetración del doble guante, y también revisamos si las tendencias de precios regionales coinciden con lo que sugieren las licitaciones y los flujos comerciales.
Antes de la aprobación final, se señalan y se revisan las anomalías, y se vuelve a contactar al equipo cuando aparece una gran variación frente a una señal conocida, como un cambio importante de capacidad o un giro repentino de política en el control de infecciones. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y un analista completa una revisión final previa a la entrega para que los clientes reciban la visión más actual.
Tamaño del mercado de guantes quirúrgicos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los guantes quirúrgicos pueden parecer muy dispares porque el alcance no siempre está alineado, y los supuestos clave se manejan de manera diferente. Las mayores variaciones suelen provenir de si se mezclan los guantes de examen, cómo se traduce el volumen de procedimientos en uso de guantes, y cómo se promedian los precios entre licitaciones y compras al contado.
La principal brecha proviene de mezclar guantes quirúrgicos y de examen, mientras que Mordor Intelligence solo cuenta los guantes estériles de un solo uso certificados para cirugía, y luego vincula la demanda al volumen de procedimientos y a la práctica de doble guante antes de aplicar los precios de venta promedio a nivel regional, que se actualizan con la retroalimentación de adquisiciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,26 mil millones de USD (2026) | |
| Revista Comercial A | 2,29 mil millones de USD (2023) | Utiliza un año base anterior y un conjunto de ingresos capturados más reducido, y puede subestimar los márgenes de los distribuidores o excluir partes del gasto del canal hospitalario fuera de la información directa de los fabricantes. |
| Boletín Sectorial B | 5,46 mil millones de USD (2024) | Parece cubrir de manera amplia los guantes quirúrgicos desechables y puede incluir casos de uso de guantes estériles adyacentes, lo que modifica el volumen contabilizado y cambia el precio de venta promedio combinado frente a una definición exclusivamente quirúrgica. |
La tabla muestra que la mayor parte de la dispersión se explica por el alcance y el momento, no por la aritmética. Una vez que el tipo de guante contabilizado se mantiene estricto y el conjunto de demanda se ancla a los procedimientos y al uso realista, la estimación se vuelve más fácil de reproducir y más fácil de auditar cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de guantes quirúrgicos?
Se espera que el tamaño del Mercado de Guantes Quirúrgicos alcance los 5.260 millones de USD en 2026 y crezca a una CAGR del 4,44% para llegar a los 6.540 millones de USD en 2031.
¿Qué segmento de material está creciendo más rápido?
Los guantes de poliisopreno son los que crecen más rápidamente, a una CAGR del 4,96%, porque igualan la sensación del látex sin alérgenos proteicos.
¿Por qué los guantes sin polvo son dominantes ahora?
Las prohibiciones regulatorias de los guantes con polvo y los protocolos de control de infecciones hospitalarias han llevado a las variantes sin polvo a una participación de mercado del 87,65% en 2025.
¿Cómo están afectando los centros quirúrgicos ambulatorios a la demanda?
Los ASC trasladan las cirugías de rutina fuera de los hospitales, ampliando el volumen de guantes al tiempo que enfatizan la contratación digital rentable y los productos estandarizados.
¿Qué riesgos amenazan el suministro de guantes quirúrgicos?
Los picos de precios en el látex de caucho natural y los insumos de nitrilo, además de la concentración geográfica de las plantaciones en el Sudeste Asiático, crean una vulnerabilidad continua en la cadena de suministro.
Última actualización de la página el:



