
Tamanho e Participação do Mercado de Luvas Cirúrgicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
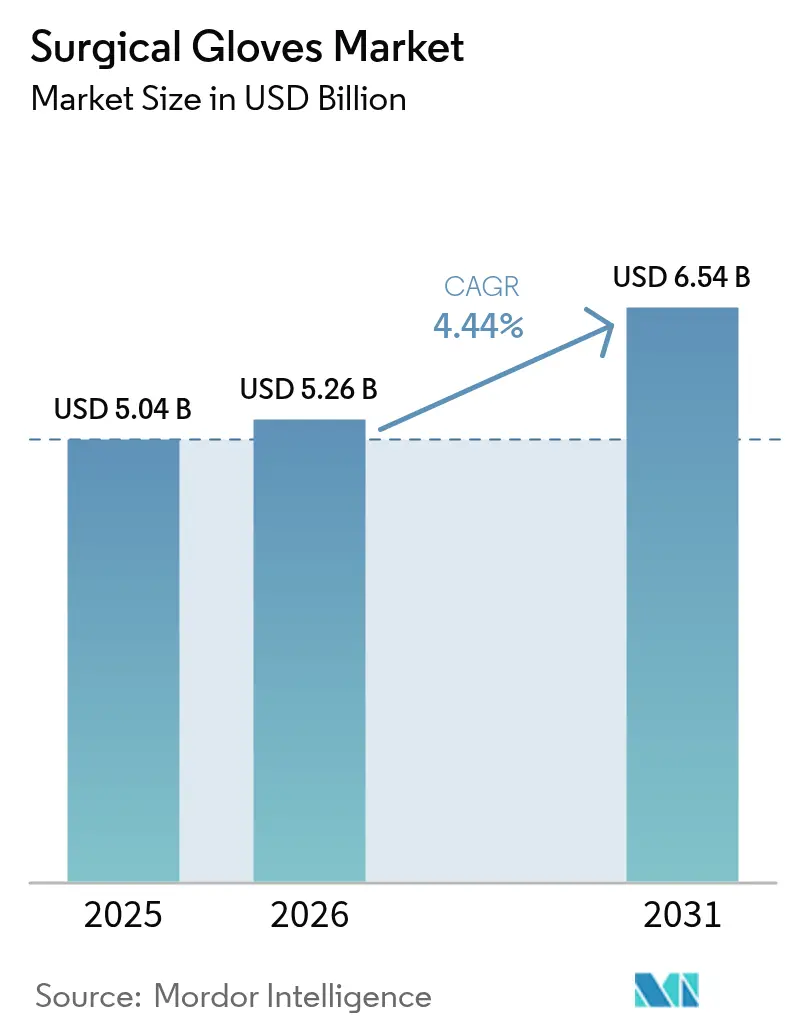
| Tamanho do Mercado (2026) | 5.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.44 % |
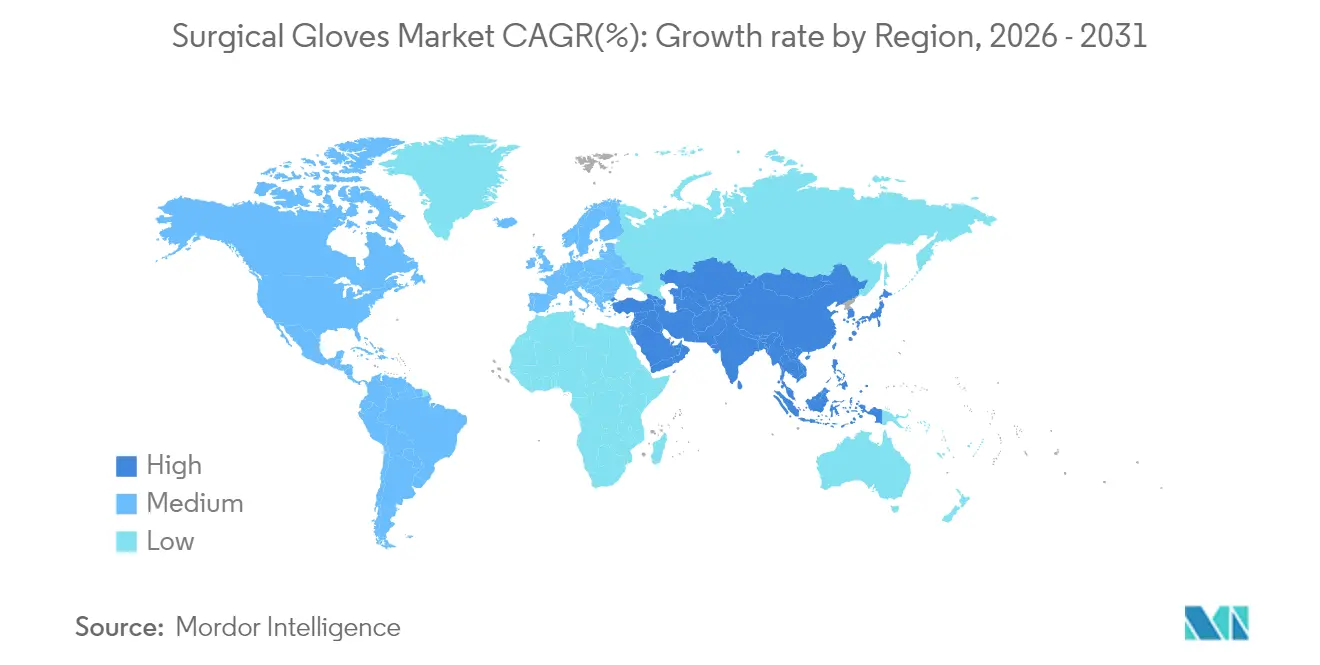
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
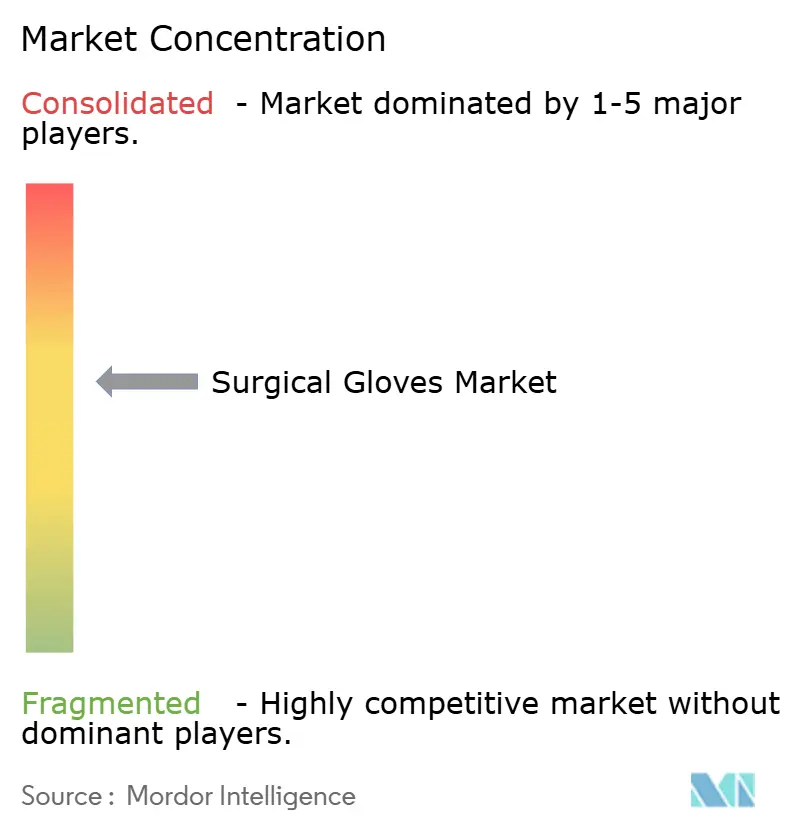
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Luvas Cirúrgicas por Mordor Intelligence
O tamanho do mercado de luvas cirúrgicas foi avaliado em USD 5,04 bilhões em 2025 e estima-se que cresça de USD 5,26 bilhões em 2026 para atingir USD 6,54 bilhões até 2031, a um CAGR de 4,44% durante o período de previsão (2026-2031). O crescimento estável repousa sobre uma população mundial envelhecida que passa por um volume crescente de cirurgias eletivas e de trauma, um foco pós-pandemia duradouro no controle de infecções e inovação contínua de produtos que equilibra segurança e desempenho tátil. A América do Norte permanece como âncora de receita, mas a Ásia-Pacífico define o ritmo de crescimento com base em rápidos investimentos em saúde, maior cobertura de seguros e expansão dos volumes cirúrgicos. As tendências de materiais se voltam para o poliisopreno de baixa alergenicidade, enquanto os formatos se inclinam fortemente para variantes sem pó após proibições regulatórias globais de luvas com pó. Os hospitais manterão seu poder de compra, mas os centros cirúrgicos ambulatoriais (ASCs) estão criando novas pressões logísticas e de preços que favorecem fornecedores com portais de pedidos digitais e entrega just-in-time.
Principais Conclusões do Relatório
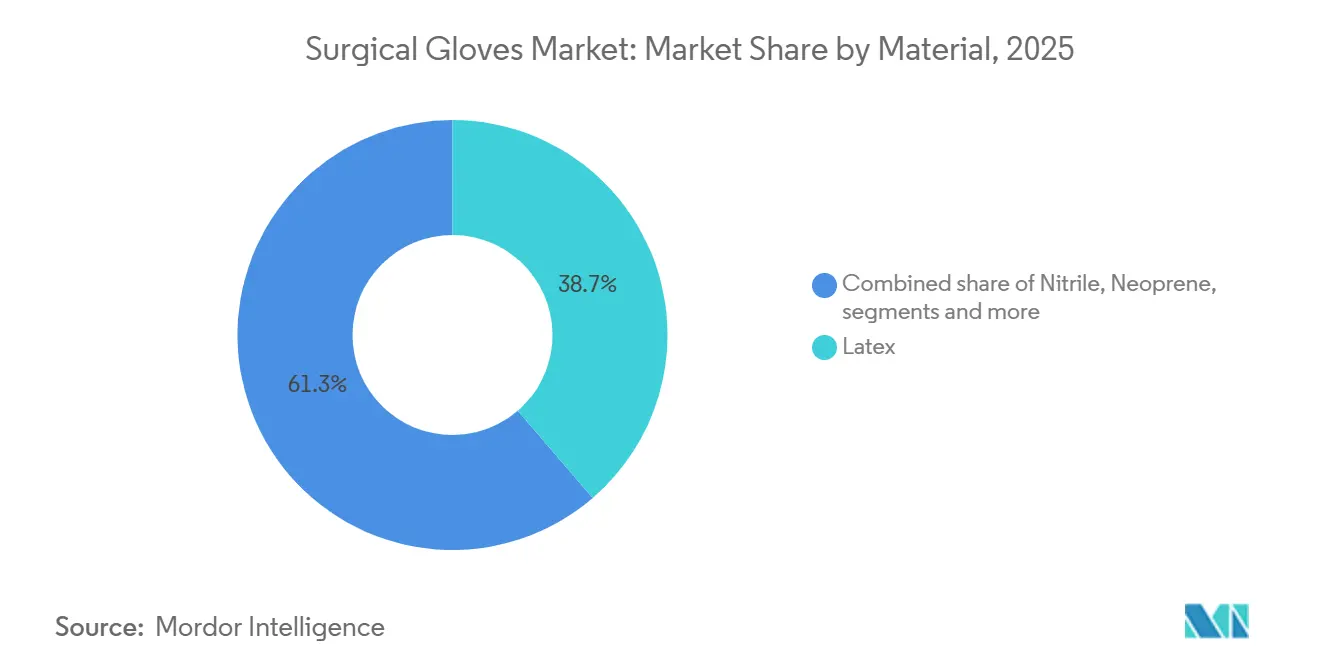
- Por material - o látex detinha 38,70% da participação do mercado de luvas cirúrgicas em 2025; o poliisopreno está projetado para registrar o CAGR mais rápido de 4,96% até 2031.
- Por forma - as variantes sem pó comandavam 87,65% do tamanho do mercado de luvas cirúrgicas em 2025 e estão se expandindo a um CAGR de 5,92% até 2031.
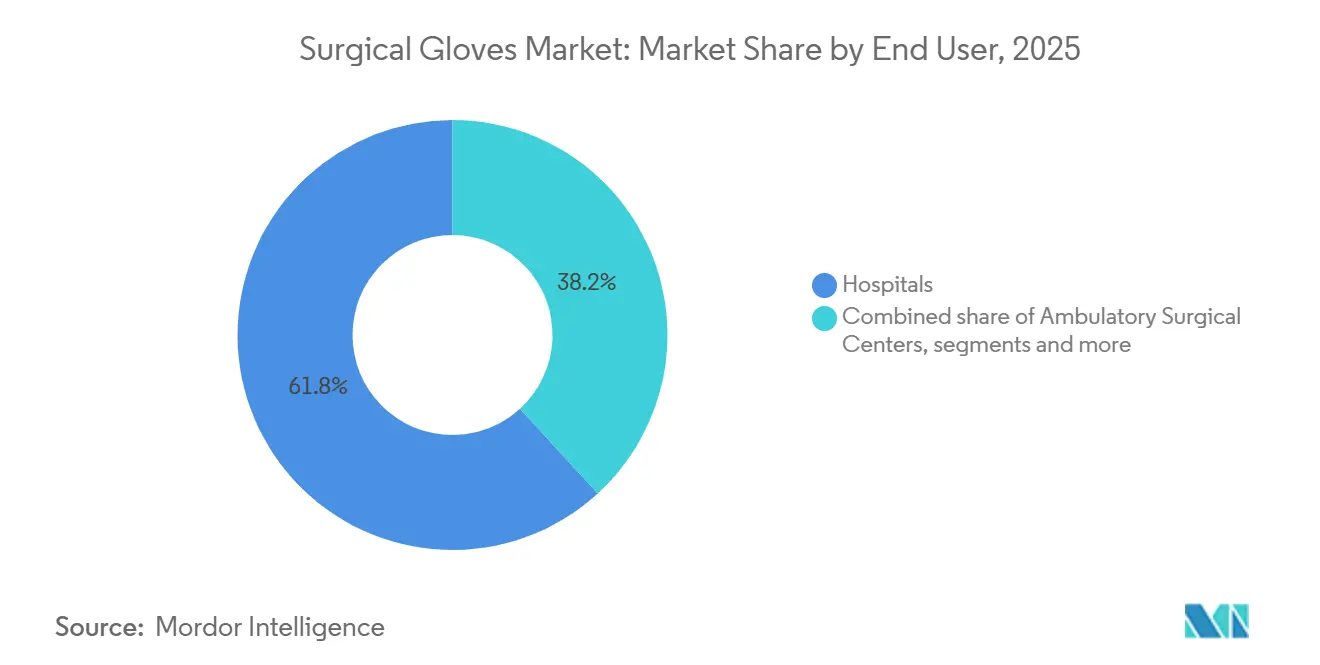
- Por usuário final - os hospitais responderam por 61,80% do tamanho do mercado de luvas cirúrgicas em 2025, enquanto os ASCs avançam a um CAGR de 5,41% até 2031.
- Por geografia - a América do Norte liderou com 34,10% de participação na receita em 2025; a Ásia-Pacífico está prevista para se expandir a um CAGR de 5,26% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos procedimentos cirúrgicos globais | +1.2% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos rigorosos de segurança no trabalho em mercados emergentes | +0.8% | Núcleo da Ásia-Pacífico, extensão ao Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Mudança para formulações sem pó e sem acelerador | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Adoção de compras por comércio eletrônico por hospitais e ASCs | +0.4% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Rastreamento de proveniência habilitado por blockchain para fornecimento de látex | +0.2% | Global, adoção antecipada na América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da cirurgia robótica impulsionando a demanda por luvas de alta tatividade | +0.3% | América do Norte e União Europeia, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Procedimentos Cirúrgicos Globais
As cirurgias eletivas, de trauma e ambulatoriais continuam a crescer à medida que a expectativa de vida aumenta e as técnicas minimamente invasivas encurtam o tempo de recuperação. A Sg2 projeta que o volume de procedimentos em ASCs se expandirá 21% para atingir 44 milhões de casos até 2034, mais do que compensando o menor consumo de luvas por caso em relação aos ambientes de internação [1]Sg2, "Previsão de Impacto da Mudança 2024," ascfocus.org. As operações ortopédicas e de coluna dominam essa onda, exigindo luvas com alta resistência à perfuração e feedback tátil. Apesar das restrições globais de oferta, a Associação de Fabricantes de Luvas de Borracha da Malásia (MARGMA) prevê uma escassez de 80 bilhões de peças em 2024. A demanda deve atingir 500 bilhões de peças, mas a capacidade instalada é de apenas 420 bilhões. Essa lacuna não apenas sustenta o poder de precificação, mas também incentiva adições de capacidade moderadas, evitando o excesso de oferta especulativo. Os hospitais mantêm casos complexos, preservando a demanda por luvas premium, enquanto os ASCs sensíveis a custos tendem a contratos de compra em volume que agrupam itens de alto uso. No geral, o mercado de luvas cirúrgicas se beneficia do crescimento de volume mesmo com a intensificação da pressão sobre o custo unitário.
Mandatos Rigorosos de Segurança no Trabalho em Mercados Emergentes
Governos da Índia à Indonésia estão endurecendo as regras de equipamentos de proteção individual (EPI) que se equiparam às normas europeias, tornando as luvas cirúrgicas certificadas obrigatórias em salas de operação e zonas industriais de alto risco. A Organização Mundial da Propriedade Intelectual (OMPI) registra um CAGR de 26,4% em patentes de tecnologia de saúde ocupacional entre 2018 e 2023, sublinhando o impulso regulatório. A fiscalização está migrando de auditorias em papel para monitoramento digital, criando uma demanda constante, e não esporádica, por luvas. As estipulações de conteúdo doméstico incentivam a fabricação local, mas as variações de qualidade entre as plantas exigem auditorias rigorosas de fornecedores por compradores globais.
Mudança para Formulações Sem Pó e Sem Acelerador
As formulações de poliisopreno e nitrila avançadas agora imitam a elasticidade do látex sem alérgenos proteicos, mas a complexidade de produção eleva os custos de conversão de fábrica em até 20%. Uma revisão sistemática mostra que o uso de luvas duplas reduz as taxas de perfuração da luva interna em 80%, levando os hospitais a padronizar variantes finas e de alto desempenho. A mudança acelera os ciclos de inovação e aumenta a demanda por formulações premium que comandam preços médios de venda mais altos.
Adoção de Compras por Comércio Eletrônico por Hospitais e ASCs
Os choques na cadeia de suprimentos levaram os prestadores de saúde a portais de compras baseados em nuvem que suportam previsão de demanda, reabastecimento automático e precificação em tempo real. O centro de distribuição habilitado por robótica de USD 340 milhões da Cardinal Health em Fort Worth reduz o tempo de pedido para envio em 40-60% e ilustra a infraestrutura que sustenta a adoção do comércio eletrônico. Os ASCs, operando com equipe enxuta e armazenamento limitado, favorecem fornecedores que podem garantir remessas pequenas e frequentes. Os fornecedores que integram dados de estoque com sistemas ERP hospitalares ganham fidelidade, reforçando o investimento em plataformas digitais em todo o mercado de luvas cirúrgicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço de matérias-primas (látex natural, nitrila) | -0.9% | Global, impacto agudo nos centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preocupações com alergia ao látex e proibições regulatórias de luvas com pó | -0.5% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Escrutínio de ESG em fábricas de luvas do Sudeste Asiático | -0.4% | Centros de fabricação da Ásia-Pacífico, impacto global na oferta | Médio prazo (2-4 anos) |
| Risco de concentração da cadeia de suprimentos na Malásia e Tailândia | -0.3% | Global, originando-se da base de fabricação da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Matérias-Primas
O látex de borracha natural (NRL) atingiu uma alta de 13 anos em outubro de 2024 após chuvas intensas devastarem as plantações tailandesas e chinesas, comprimindo as margens dos fabricantes de luvas dependentes do fornecimento do Sudeste Asiático. Escassez simultânea de borracha butadieno-nitrila nos Estados Unidos levou a isenções federais para fornecimento estrangeiro até pelo menos o final de 2025. Os produtores repassam alguns custos aos compradores, mas os contratos de longo prazo limitam a flexibilidade de preços, pressionando as margens de EBITDA. A diversificação para guayule ou Scorzonera tau-saghyz permanece em escala piloto, deixando o mercado de luvas cirúrgicas exposto às oscilações de commodities.
Preocupações com Alergia ao Látex e Proibições Regulatórias
As taxas de sensibilização de trabalhadores de saúde de 8-12% mantêm a pressão sobre os hospitais para minimizar a exposição ao látex. Evidências clínicas mostram que as luvas sem látex incorrem em um risco de perfuração 4,24 vezes maior, criando uma troca de compras entre evitar alergias e integridade de barreira. O risco de ruptura impulsiona a demanda por poliisopreno premium, com preço 15-20% acima do látex convencional. Os fabricantes devem operar linhas de produção paralelas para atender às preferências divergentes dos clientes, adicionando despesas gerais de capital e complexidade operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Inovação em Poliisopreno Impulsiona o Segmento PremiumO mercado de luvas cirúrgicas tem o látex ocupando 38,70% da participação do mercado de luvas cirúrgicas com base no baixo custo e desempenho comprovado. No entanto, os hospitais estão migrando para salas de operação sem látex, impulsionando o poliisopreno a um CAGR de 4,96% até 2031. Estudos de dinâmica molecular fixam a temperatura de transição vítrea do poliisopreno em 204,2 K, equilibrando flexibilidade e resistência ao rasgo — características valorizadas em microcirurgia. Os fabricantes adicionam pacotes antioxidantes para reduzir a descoloração, e a cura sem acelerador reduz o risco de alergia Tipo IV. A nitrila mantém tração em ambientes de exame, enquanto o neoprene preenche nichos resistentes a produtos químicos, como a composição em oncologia. O fornecimento sustentável está ganhando terreno; as luvas de nitrila BioGreen da Top Glove se biodegradão em condições de aterro anaeróbico, alinhando-se com os mandatos de redução de resíduos hospitalares.
Nas licitações de compras, os compradores agora avaliam os materiais em uma matriz ponderada de alergenicidade, resposta tátil, pegada ambiental e preço. Essa mudança favorece fornecedores verticalmente integrados que controlam a extração de látex, a composição e a moldagem de produtos acabados, pois podem ajustar as formulações rapidamente. Os contratos regionais na Índia e na Indonésia exigem cada vez mais conteúdo de borracha bruta localizado, levando as multinacionais a joint ventures ou acordos de fabricação por contrato. As alianças táticas resultantes moldarão as adições de capacidade no próximo ciclo no mercado de luvas cirúrgicas.


Por Forma:
A Dominância das Luvas Sem Pó se AceleraAs variantes sem pó capturaram 87,65% do tamanho do mercado de luvas cirúrgicas em 2025 após os mandatos de proibição de pó se espalharem pelas principais economias. As formulações de revestimento de superfície, como poliuretanos ou cloração, agora conferem às luvas uma sensação sedosa que acelera a colocação sem amido de milho, enquanto a microtexturização melhora a aderência em campos úmidos. As despesas de capital para modernizar as linhas de produção podem chegar a USD 20 milhões por planta, criando barreiras que aceleraram a consolidação à medida que fabricantes asiáticos menores saem do mercado. Os compradores se beneficiam da redução do risco de granuloma e de menores contagens de partículas intraoperatórias, o que se traduz em tempos cirúrgicos mais curtos e menos infecções pós-operatórias.
Por outro lado, os usuários remanescentes de luvas com pó se concentram em pequenos segmentos industriais onde a esterilidade de grau cirúrgico é desnecessária, mas mesmo esses mercados enfrentam restrições iminentes à medida que os regulamentos de segurança ocupacional se tornam mais rígidos. As tecnologias de automação, como os polímeros em spray DERMASHIELD da Ansell, aceleram o rendimento e reduzem as taxas de defeitos, melhorando a OEE da planta para a faixa de meados dos 80%. Esses ganhos de eficiência atenuam a penalidade de custo historicamente associada ao processamento sem pó, permitindo que os fornecedores defendam as margens em meio ao aumento das despesas com energia e mão de obra.
Por Usuário Final:
Os ASCs Impulsionam uma Mudança Estrutural no MercadoOs hospitais consumiram 61,80% do tamanho do mercado de luvas cirúrgicas em 2025, mas o efeito composto dos incentivos dos pagadores e das estruturas de propriedade médica está redirecionando procedimentos mais simples para os ASCs, que estão crescendo a um CAGR de 5,41%. Os ASCs padronizam bandejas e buscam a consolidação de fornecedores, favorecendo fornecedores que podem agrupar luvas com campos cirúrgicos, aventais e antissépticos em um contrato de fonte única. Eles também exigem painéis digitais que reconciliem o custo por caso com o uso de suprimentos em tempo quase real, pressionando os fabricantes de luvas a integrar EDI e serialização por código de barras.
O canal hospitalar ainda domina a receita graças a tempos de procedimento mais longos e maior troca de luvas, especialmente em especialidades de transplante e cardiotorácica. As instalações de ensino adotam cada vez mais o uso de luvas duplas para o treinamento de residentes, aumentando a utilização por procedimento. Nas clínicas de atenção primária, a demanda se mantém estável, mas a pressão sobre as margens permanece aguda à medida que os cortes de reembolso persistem. Os consultórios odontológicos e veterinários oferecem crescimento de nicho modesto impulsionado pelos requisitos de acreditação de controle de infecções. Coletivamente, esses padrões ressaltam a necessidade de estratégias de vendas segmentadas dentro do maior mercado de luvas cirúrgicas.
Análise Geográfica
Mercado de Luvas Cirúrgicas da América do Norte
A América do Norte gerou 34,10% da receita global em 2025 e continua sendo o padrão de referência em aquisições devido a uma rede hospitalar madura, diretrizes robustas de controle de infecções e organizações de compras coletivas que exigem conformidade com as normas ASTM. Apenas as agências federais dos Estados Unidos encomendaram 55,5 milhões de caixas de luvas de nitrila em 2025 como parte dos programas de estoque doméstico. As pressões tarifárias e o risco geopolítico proveniente da China reavivaram o interesse na aproximação da cadeia de suprimentos para o México e Porto Rico. Para fortalecer a resiliência, a Cardinal Health investiu 340 milhões de USD em um centro de distribuição altamente automatizado que oferece entrega em um dia para 80% dos centros cirúrgicos dos Estados Unidos.
Mercado de Luvas Cirúrgicas da Ásia-Pacífico
A Ásia-Pacífico avança a um CAGR de 5,26% até 2031, refletindo a expansão da infraestrutura cirúrgica e a dupla identidade da região como base de fornecimento e centro de demanda. Malásia e Tailândia produzem aproximadamente dois terços das luvas cirúrgicas do mundo; no entanto, pesquisas tailandesas apontam para persistentes escassez de mão de obra e exposição às mudanças climáticas, que podem perturbar as temporadas de extração de látex. A retomada das cirurgias eletivas na China após o período de zero-COVID acrescenta um volume incremental substancial, enquanto o programa de seguro Ayushman Bharat da Índia continua a desbloquear a demanda latente nas cidades de segundo nível. As regras de conteúdo local na Indonésia e no Vietnã incentivam as marcas estrangeiras a construir ou estabelecer parcerias no país, alterando o mapa competitivo do mercado de luvas cirúrgicas.
Mercado de Luvas Cirúrgicas da EMEA e América do Sul
A Europa mantém um crescimento estável de dígito médio único, impulsionado por regulamentações de sustentabilidade e pela busca pela conformidade com a economia circular. A planta da Mölnlycke na Malásia, avaliada em 50 milhões de EUR, inclui caldeiras de biomassa e telhados solares para atender às metas de redução da pegada de carbono da UE. A diretiva EcoDesign do bloco provavelmente exigirá passaportes de materiais, ampliando o interesse na rastreabilidade por blockchain. A América do Sul e o Oriente Médio e África ficam atrás, mas oferecem potencial de longo prazo assim que a volatilidade macroeconômica se estabilizar; o novo programa de PPP do Brasil para modernização hospitalar e a onda de hospitais privados da Visão 2030 da Arábia Saudita representam catalisadores, ainda que a partir de uma base baixa. Gargalos logísticos e oscilações cambiais continuam sendo obstáculos que os fornecedores devem precificar nos contratos de longo prazo.

Panorama regulatório
Nos Estados Unidos, as luvas cirúrgicas são regulamentadas pela FDA sob a norma 21 CFR 878.4460 (Código de Produto KGO) como dispositivos médicos, com fabricantes operando sob os controles de dispositivos da FDA e requisitos de sistema de qualidade. Uma mudança recente importante é o Regulamento do Sistema de Gestão da Qualidade da FDA (QMSR), que entra em vigor em 2 de fevereiro de 2026, incorporando a norma ISO 13485:2016 por referência e reforçando o alinhamento entre as expectativas de qualidade dos EUA e internacionais. Na prática, as luvas cirúrgicas estéreis também se enquadram em normas de consenso reconhecidas usadas em programas de aquisição e conformidade (por exemplo, ASTM D3577 e ISO 10282:2023), reforçando os parâmetros de desempenho e esterilidade exigidos por hospitais e organizações de compras em grupo.
Na União Europeia, as luvas cirúrgicas estão sujeitas ao Regulamento (UE) 2017/745 (MDR) e devem atender aos Requisitos Gerais de Segurança e Desempenho aplicáveis, além das expectativas de avaliação de conformidade para a classe do dispositivo. A estrutura de normas harmonizadas continua a ser atualizada por meio de atualizações no Jornal Oficial, incluindo a Decisão de Execução (UE) 2025/681 da Comissão, que atualizou referências como EN 455-1:2020+A2:2024 e EN 455-2:2024 para luvas médicas. Isso aumenta a importância de manter os métodos de teste e a documentação atualizados para fornecedores que competem em licitações transfronteiriças.
Cenário Competitivo
O cenário competitivo é moderadamente concentrado, com vários fabricantes dominantes. No primeiro trimestre do exercício fiscal de 2025, a Top Glove experimentou um aumento significativo de receita, revertendo seu lucro líquido para território positivo. Essa recuperação, impulsionada pela demanda normalizada e melhores taxas de utilização, está remodelando as posições de participação no mercado de luvas cirúrgicas.
A tecnologia está emergindo como um diferenciador fundamental. Enquanto isso, luvas experimentais com feedback háptico para treinamento cirúrgico em realidade virtual sugerem potenciais novas fontes de receita. Em referência às iniciativas de rastreabilidade alimentar, a Mayo Clinic e um consórcio de fornecedores do Meio-Oeste estão pilotando projetos de blockchain para verificar as origens do látex. Os defensores desses sistemas antecipam menores custos de recall e melhores classificações de ESG.
À medida que a demanda se estabiliza, a racionalização de capacidade está em pleno andamento. O investimento da Kossan Rubber em robótica para linhas de desmoldagem reduziu os requisitos de mão de obra em 1.000 luvas por turno. Enquanto isso, plantas menores e menos automatizadas na Malásia e na Tailândia fecharam ou mudaram o foco para a produção doméstica de luvas industriais. Aproveitando sua força financeira, os fabricantes maiores estão garantindo contratos de longo prazo para butadieno e látex, protegendo-se das flutuações de preços de matérias-primas. Na Europa e na América do Norte, as credenciais de sustentabilidade, seja por meio de classificações EcoVadis ou compromissos com metas baseadas em ciência, são cada vez mais cruciais nas adjudicações de licitações.
Líderes do Setor de Luvas Cirúrgicas
Ansell Limited
Top Glove Corporation Bhd
Hartalega Holdings Berhad
Kossan Rubber Industries Bhd
Cardinal Health Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Luvas Cirúrgicas
- Ansell
- Asma Rubber Products Pvt. Ltd.
- Cardinal Health
- Cranberry Global
- Dynarex
- Globus (Shetland) Ltd.
- Hartalega Holdings
- Kanam Latex Industries
- Kossan Rubber Industries
- Medline Industries
- Molnlycke Health Care
- Shandong Intco Medical Products
- Sri Trang Gloves Plc
- Supermax
- Top Glove
- Unigloves (UK) Ltd.

Oportunidades de mercado e perspectivas futuras
Programas de diversificação de fornecimento e localização estão criando espaço claro para capacidade instalada mais próxima dos centros de demanda e para fornecedores capazes de atender metas de fornecimento voltadas para conteúdo local e resiliência. Isso já é visível em projetos anunciados, incluindo o investimento de 250 milhões de BRL da Supermax Corporation Bhd em maio de 2026 para estabelecer uma unidade de fabricação de luvas médicas no Paraná, Brasil (2,4 bilhões de luvas por ano), a Top Glove Corp Bhd buscando expansão de capacidade na Tailândia em junho de 2026 (incluindo um bloco de 14 linhas de duplo formador), e a U.S. Medical Glove Company (USMGC) avançando com a produção doméstica por meio de um grande contrato de locação de instalação de fabricação em Ohio anunciado em maio de 2025, junto com um investimento subsequente no exterior que sinaliza a construção de múltiplos polos. Esses movimentos estão alinhados com as prioridades dos compradores expostas durante recentes choques de fornecimento, particularmente para hospitais e centros cirúrgicos ambulatoriais de rápida rotatividade que dão peso à continuidade do fornecimento e a ciclos de reabastecimento mais curtos.
Um segundo conjunto de oportunidades está surgindo em licitações por meio da diferenciação de produtos e processos, que já está se tornando um critério de seleção: conformidade em escala sem pó, misturas de materiais com menor teor alergênico (notadamente poliisopreno) e atributos de sustentabilidade auditáveis que ajudam os fornecedores a responder ao escrutínio ESG em torno das cadeias de fornecimento de luvas. A verificação independente da Top Glove em junho de 2026 da pegada de carbono do produto para luvas de nitrila sem pó indica um caminho mensurável para os fornecedores competirem em métricas ambientais, enquanto o ecossistema de normas reconhecidas pela FDA (ASTM e ISO 10282:2023) oferece uma via estruturada para que novas formulações e recursos de melhoria de desempenho sejam especificados e qualificados. Junto a isso, trabalhos acadêmicos sobre abordagens de materiais antimicrobianos e biodegradáveis apoiam um pipeline de SKUs premium em que os fornecedores buscam equilibrar resultados de controle de infecção com mandatos de redução de resíduos.
Recent Industry Developments in Mercado de Luvas Cirúrgicas
- Junho de 2026: A Top Glove Corporation Bhd anunciou que obteve a medição de Pegada de Carbono do Produto (PCF) verificada de forma independente para suas luvas de nitrila sem pó, quantificando as emissões por 1.000 luvas. Esse tipo de verificação por terceiros apoia a elegibilidade em licitações com critérios de sustentabilidade e oferece às equipes de compras uma métrica comparável entre fornecedores.
- Maio de 2026: A Supermax Corporation Bhd anunciou um investimento de 250 milhões de BRL para estabelecer uma unidade de fabricação de luvas médicas no Paraná, Brasil, com meta de capacidade anual de cerca de 2,4 bilhões de luvas. O projeto expande a geografia de produção além do Sudeste Asiático e fortalece a resiliência do fornecimento regional para as Américas.
- Maio de 2025: O contrato principal de locação de uma unidade de fabricação de 638.000 pés quadrados em Ohio foi firmado pela U.S. Medical Glove Company (USMGC) como parte da construção de uma cadeia de fornecimento fabricada nos Estados Unidos para luvas médicas e cirúrgicas. A escala do local apoia metas de disponibilidade doméstica ligadas a compras institucionais e estratégias de estoque estratégico.


Mercado de Luvas Cirúrgicas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange luvas cirúrgicas estéreis e de uso único, aprovadas e utilizadas para procedimentos invasivos em salas de operação e ambientes cirúrgicos semelhantes, avaliadas no ponto de venda dos fabricantes por meio dos canais padrão de saúde.
Exclusões de escopo: excluímos luvas de exame, luvas de sala limpa ou industriais e alternativas reutilizáveis de luvas.
Visão geral da segmentação
- Por Material
- Látex
- Nitrila
- Neoprene
- Poliisopreno
- Outros (Vinil e Misturas Sintéticas, entre outros)
- Por Forma
- Com Pó
- Sem Pó
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas e Consultórios Médicos
- Instalações Odontológicas e Veterinárias
- Outros (Centros de Emergência, entre outros)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa estabelecendo diretrizes sobre o que conta como luva cirúrgica e o que não conta, e então reunindo sinais públicos que indicam a direção da demanda e da oferta. Normalmente, fazemos referência à FDA dos EUA (listagens de dispositivos e avisos de segurança), às diretrizes de prevenção de infecções do CDC e da OMS, às estatísticas de saúde da OCDE, aos indicadores de saúde do Banco Mundial e aos dados de comércio da UN Comtrade para artigos de borracha, que juntos ajudam a estruturar a intensidade dos procedimentos, a dependência de importação e o impulso regional.
Em seguida, fazemos a triangulação com material sem paywall, como relatórios anuais de empresas e apresentações para investidores, notas de aquisição hospitalar e imprensa especializada em dispositivos médicos, para acompanhar os ciclos de preços e as adições de capacidade. Quando a consistência entre países é difícil de manter, também usamos dados financeiros e inteligência de empresas pagas, visibilidade de comércio em nível de envio e bancos de dados de patentes para verificar mudanças materiais (por exemplo, de látex para sintético) e alegações de produtos. Esses exemplos não são exaustivos, e outras fontes públicas e proprietárias são usadas para coletar, verificar e esclarecer os dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar as suposições documentais e preencher lacunas que os dados públicos frequentemente deixam, especialmente em relação aos ASPs de luvas estéreis, ao comportamento em licitações e à parcela do volume realmente usada em cirurgias. Conversamos com uma combinação de fabricantes, distribuidores, equipes de aquisição hospitalar e clínicos, e então ajustamos as suposições até que a narrativa de demanda se alinhe com os padrões reais de pedidos em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Executivos C-level: 13% | APAC: 41% |
| Nível médio: 57% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Participantes menores: 15% | Gerentes: 56% | Américas: 25% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado usando uma construção top-down que começa a partir do conjunto global de procedimentos cirúrgicos e das normas de uso de luvas estéreis, convertendo-as em volumes anuais de luvas por região antes de aplicar escalas de preços. Para manter os totais realistas, corroboramos o resultado com verificações seletivas bottom-up, como amostragem de ASP multiplicado pelo volume para materiais-chave, verificações de canais de distribuidores e uma consolidação limitada de receitas de luvas reportadas quando o mix de produtos é claro.
Alguns insumos que importam nesse mercado incluem o crescimento de procedimentos cirúrgicos por região, a média de luvas usadas por procedimento (incluindo a prática de duplo enluvamento), a proporção de cirurgias realizadas em hospitais versus centros ambulatoriais, as mudanças no mix de materiais entre látex e sintéticos, e os ciclos de licitação observados que movem os preços para cima ou para baixo. Quando um ponto de dado está faltando para um país, preenchemos a lacuna usando taxas de procedimentos de países pares e o contexto de gastos em saúde, e então verificamos novamente com feedback de entrevistas para que o consumo implícito não salte de forma não natural.
Para previsão, usamos análise de cenários construída sobre volumes de procedimentos, expansão de instalações e movimento esperado de ASP ligado a custos de matéria-prima e conformidade. Onde o sinal é estável, é aplicada suavização para evitar reações excessivas a picos de preço de curto prazo, e então os caminhos finais de crescimento são ajustados para se alinhar com o que fornecedores e equipes de compras esperam em seus contratos futuros.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias verificações, de modo que o número final possa ser rastreado até fatores diretos. Comparamos os volumes implícitos de luvas em relação às contagens de procedimentos e à penetração do duplo enluvamento, e também revisamos se as tendências de preços regionais correspondem ao que licitações e fluxos comerciais sugerem.
Antes da aprovação final, anomalias são identificadas e retrabalhadas, e a equipe é recontatada quando surge uma grande variação em relação a um sinal conhecido, como uma grande mudança de capacidade ou uma mudança repentina de política no controle de infecções. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e um analista realiza uma revisão final antes da entrega para que os clientes recebam a visão mais atual.
Comparação do tamanho do mercado de luvas cirúrgicas da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para luvas cirúrgicas podem parecer muito distantes porque o escopo não está sempre alinhado, e as principais suposições são tratadas de forma diferente. As maiores variações geralmente vêm de saber se luvas de exame são incluídas, como o volume de procedimentos é convertido em uso de luvas, e como os preços são calculados em média entre licitações e compras à vista.
A principal lacuna vem da mistura entre luvas cirúrgicas e de exame, em que a Mordor Intelligence considera apenas luvas estéreis, certificadas para cirurgia e de uso único, e então vincula a demanda ao volume de procedimentos e à prática de duplo enluvamento antes de aplicar ASPs em nível regional que são atualizados com feedback de compras.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,26 bilhões de USD (2026) | |
| Periódico Especializado A | 2,29 bilhões de USD (2023) | Utiliza um ano-base anterior e um conjunto de receitas capturadas mais restrito, e pode subestimar as margens de distribuidores ou excluir partes dos gastos do canal hospitalar fora do relato direto do fabricante. |
| Boletim do Setor B | 5,46 bilhões de USD (2024) | Parece cobrir luvas cirúrgicas descartáveis de forma ampla e pode incluir casos de uso adjacentes de luvas estéreis, o que altera o volume contabilizado e muda o ASP combinado em comparação a uma definição exclusivamente cirúrgica. |
A tabela mostra que a maior parte da dispersão é explicada por escopo e cronologia, não por aritmética. Uma vez que o tipo de luva contabilizada é mantido restrito e o conjunto de demanda é ancorado a procedimentos e uso realista, a estimativa se torna mais fácil de reproduzir e de auditar quando as suposições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de luvas cirúrgicas?
Espera-se que o tamanho do Mercado de Luvas Cirúrgicas atinja USD 5,26 bilhões em 2026 e cresça a um CAGR de 4,44% para atingir USD 6,54 bilhões até 2031.
Qual segmento de material está crescendo mais rapidamente?
As luvas de poliisopreno estão crescendo mais rapidamente a um CAGR de 4,96% porque correspondem à sensação do látex sem alérgenos proteicos.
Por que as luvas sem pó são dominantes agora?
As proibições regulatórias de luvas com pó e os protocolos de controle de infecções hospitalares impulsionaram as variantes sem pó para 87,65% de participação de mercado em 2025.
Como os centros cirúrgicos ambulatoriais estão afetando a demanda?
Os ASCs transferem cirurgias de rotina para fora dos hospitais, expandindo o volume de luvas enquanto enfatizam compras digitais econômicas e produtos padronizados.
Quais riscos ameaçam o fornecimento de luvas cirúrgicas?
Picos de preços no látex de borracha natural e nos insumos de nitrila, além da concentração geográfica das plantações no Sudeste Asiático, criam vulnerabilidade contínua na cadeia de suprimentos.
Página atualizada pela última vez em:



