
Tamaño y Participación del Mercado de Baterías del Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.63 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías del Sudeste Asiático por Mordor Intelligence
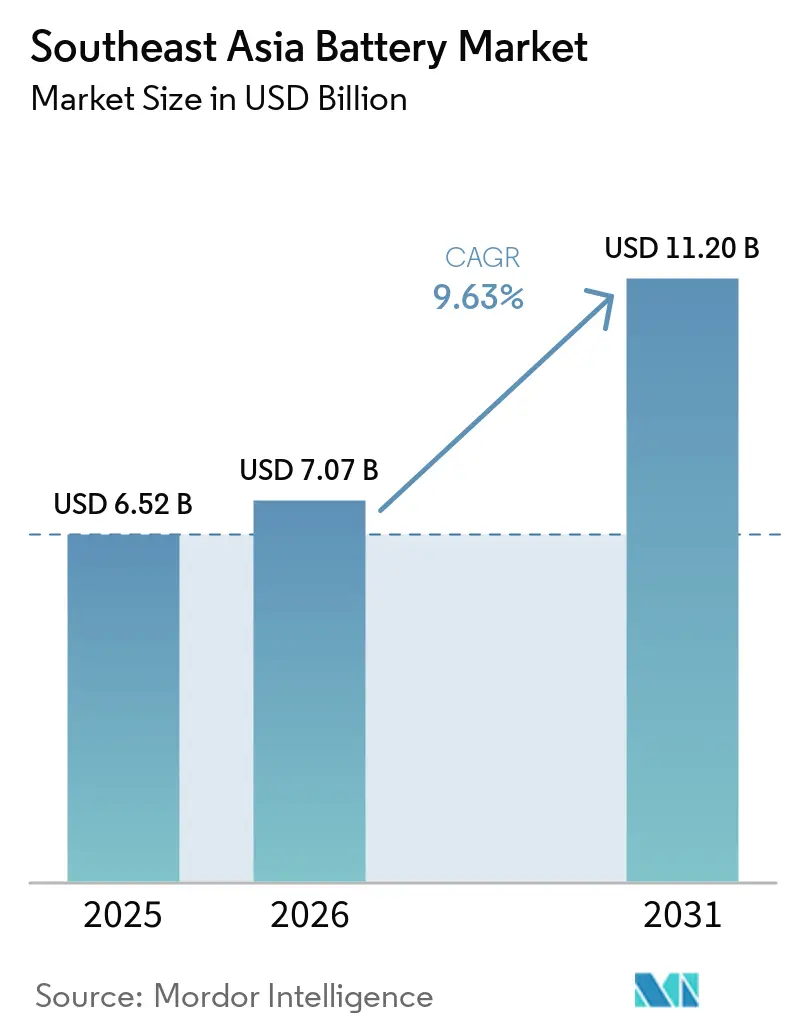
Se espera que el tamaño del Mercado de Baterías del Sudeste Asiático crezca de USD 6,52 mil millones en 2025 a USD 7,07 mil millones en 2026 y se prevé que alcance USD 11,20 mil millones en 2031 a una CAGR del 9,63% durante 2026-2031.
El aumento de los mandatos de vehículos eléctricos, la aceleración del despliegue de torres de telecomunicaciones 5G y las adquisiciones de energía solar a escala de red combinada con almacenamiento están impulsando la demanda de iones de litio, al tiempo que comprimen los volúmenes heredados de plomo-ácido. Los recursos de laterita de níquel de Indonesia están reduciendo los costos de precursores, la cadena de suministro automotriz de Tailandia está atrayendo inversiones en celdas y módulos, y el centro de electrónica portátil de Vietnam está consolidando la fabricación de celdas en bolsa. Las empresas conjuntas entre fabricantes de celdas chinos y conglomerados de la ASEAN están creando capacidad local que amortigua la exposición arancelaria. Mientras tanto, normas más estrictas sobre el transporte de materiales peligrosos están impulsando a los productores a colocar líneas de celdas, módulos y módulos de batería dentro de la región para reducir el riesgo logístico.
Conclusiones Clave del Informe
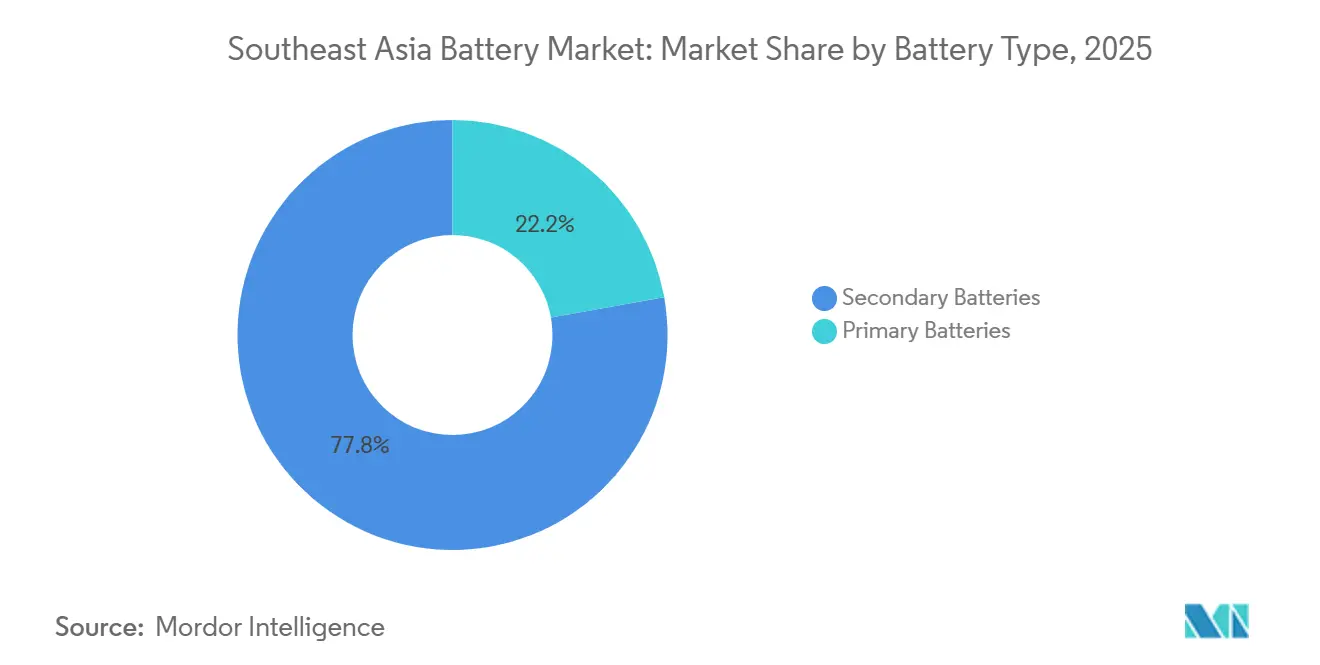
- Por tipo de batería, las baterías secundarias recargables captaron el 77,8% de los ingresos regionales en 2025 y avanzan a una CAGR del 10,5% hasta 2031.
- Por tecnología, el plomo-ácido retuvo el 49,1% del valor de 2025, pero se proyecta que las baterías de estado sólido se expandan a una CAGR del 34,8% hasta 2031, a medida que los prototipos basados en óxidos y sulfuros alcanzan escala piloto.
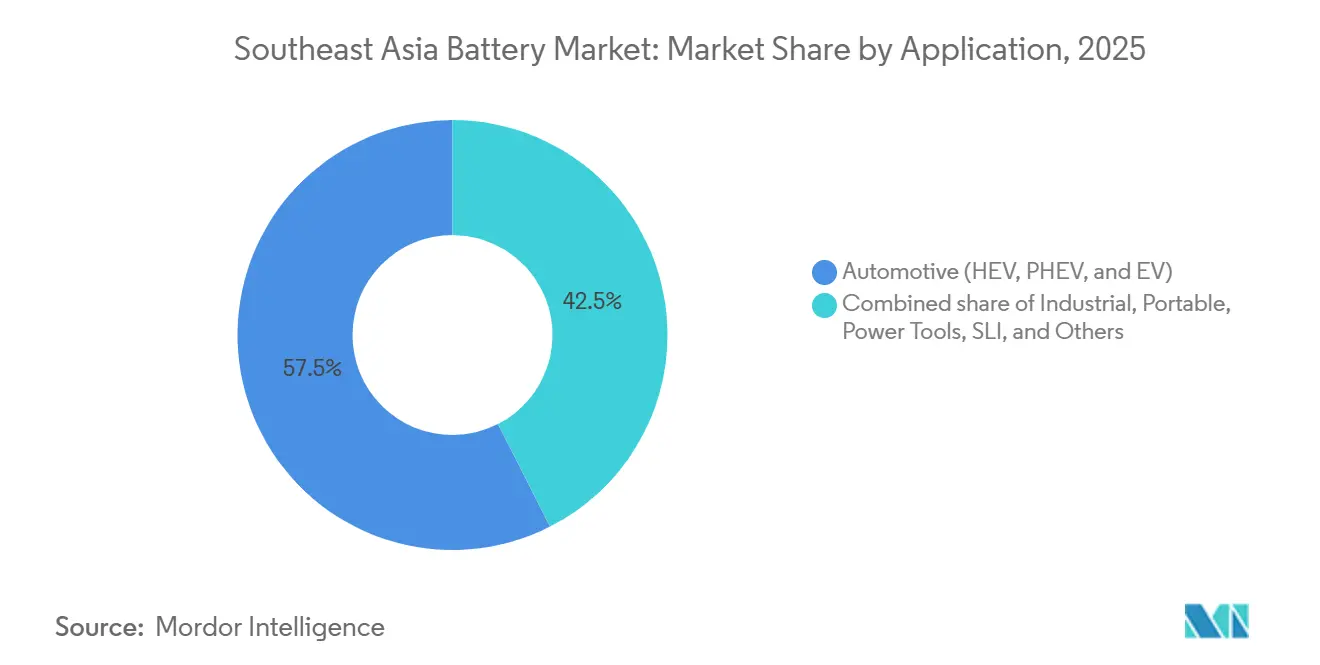
- Por aplicación, las baterías de tracción automotriz representaron el 57,5% del tamaño del mercado de baterías del Sudeste Asiático en 2025 y se aceleran a una CAGR del 15,7% hasta 2031, reflejando los generosos incentivos para vehículos eléctricos en Indonesia y Tailandia.
- Por geografía, Tailandia lideró con el 28,3% de la participación del mercado de baterías del Sudeste Asiático en 2025, mientras que Indonesia está en camino de alcanzar una CAGR del 12,9% gracias a los complejos de integración vertical de níquel a cátodo.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápidos incentivos de adopción de vehículos eléctricos en toda la ASEAN | +2.8% | Indonesia, Tailandia, Vietnam, Malasia, Filipinas | Mediano plazo (2-4 años) |
| Aumento de la demanda de respaldo en torres de telecomunicaciones 5G | +1.2% | Centros urbanos de Tailandia, Vietnam e Indonesia | Corto plazo (≤ 2 años) |
| Despliegues de energía solar a escala de red combinada con almacenamiento | +1.9% | Malasia, Tailandia, Indonesia | Largo plazo (≥ 4 años) |
| Reubicación regional de la cadena de suministro desde China | +2.1% | Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Intercambio de baterías para movilidad eléctrica de 2 y 3 ruedas | +0.9% | Vietnam, Indonesia, Tailandia | Corto plazo (≤ 2 años) |
| Minería de laterita de níquel para suficiencia de precursores | +1.5% | Indonesia, Filipinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápidos Incentivos de Adopción de Vehículos Eléctricos en Toda la ASEAN
Los paquetes fiscales están comprimiendo los costos de propiedad de los vehículos eléctricos de batería e impulsando a los fabricantes de automóviles a abastecerse de celdas localmente. Indonesia eximió del impuesto sobre bienes de lujo a los vehículos eléctricos con precio inferior a IDR 1,5 mil millones en 2024, lo que llevó a Hyundai y BYD a impulsar el ensamblaje local.[1] Tailandia extendió su esquema EV 3.5 hasta 2027 y vincula las exenciones del impuesto sobre la renta corporativa por ocho años a la producción local de módulos de batería.[2] La Decisión 876 de Vietnam establece un objetivo de penetración del 5% para 2030, priorizando los subsidios a la infraestructura de carga que reducen el costo total de propiedad en aproximadamente un 15%.[3] El Plan de Movilidad Baja en Carbono de Malasia exime a los vehículos eléctricos del impuesto especial hasta 2025, aunque el despliegue está por detrás de Indonesia y Tailandia. Los responsables de políticas están así acortando las cadenas de suministro y acercando las líneas de celdas, módulos y módulos de batería a los mercados finales.
Aumento de la Demanda de Respaldo en Torres de Telecomunicaciones 5G
Las estaciones base de quinta generación consumen entre dos y tres veces más energía que las de 4G, lo que motiva a los operadores a sustituir los grupos electrógenos diésel por gabinetes de iones de litio. Smart Axiata modernizó 1.200 torres camboyanas en 2024, reduciendo el gasto en combustible en un 60% y mitigando 8.000 t de CO₂ anuales.[4] AIS y True Corp de Tailandia están pilotando híbridos solar-batería en sitios rurales para contrarrestar el servicio de red irregular. EnerSys lanzó gabinetes que mantienen la temperatura de las celdas por debajo de 35 °C para reducir la degradación de capacidad en el calor tropical. Los mandatos regulatorios de tiempo de actividad en Singapur obligan a las telecomunicaciones a mantener un servicio del 99,9%, lo que efectivamente requiere almacenamiento de alta fiabilidad en nodos clave. La recarga más rápida, la menor huella y los menores costos de mantenimiento están impulsando la adopción de iones de litio por delante de los plazos automotrices en este nicho.
Despliegues de Energía Solar a Escala de Red Combinada con Almacenamiento
Las empresas de servicios públicos deben estabilizar la generación solar y eólica intermitente para cumplir los compromisos de despacho. Tenaga Nasional de Malasia adjudicó 4 GW de energía solar más 5,12 GWh de almacenamiento de iones de litio en 2024, con hitos de entrega establecidos entre 2026 y 2028. Gulf Energy de Tailandia puso en marcha en 2025 una planta fotovoltaica de 200 MW acoplada con 100 MWh de almacenamiento de LFP. Sembcorp de Singapur puso en servicio un sistema de 285 MWh en la isla de Jurong en 2024 para proporcionar regulación de frecuencia a clientes industriales. PLN de Indonesia firmó 500 MW de acuerdos de compra de energía solar con almacenamiento, pero las renegociaciones tarifarias en 2025 retrasaron el cierre financiero de varios desarrolladores. Las baterías de flujo y de sodio-azufre están emergiendo para descargas de seis horas, aunque los iones de litio mantienen el liderazgo en costos para proyectos que requieren cuatro horas o menos.
Reubicación Regional de la Cadena de Suministro desde China
La fricción comercial y la proximidad al níquel están orientando a los fabricantes de celdas hacia la ASEAN. El complejo Sorowako de CATL, valorado en USD 5,97 mil millones, entregará 50 GWh anuales para 2027 y está coubicado con las fundiciones de PT Vale Indonesia para reducir un 12% el costo logístico de precursores. La instalación de LG Energy Solution en Karawang, valorada en USD 9 mil millones, comenzó a enviar celdas en 2025 y apunta a 30 GWh para 2026. Gotion High-Tech se asoció con PT Trimegah Bangun Persada para 20 GWh de celdas LFP más líneas de precursores de cátodo. Panasonic duplicó la capacidad de celdas automotrices en la provincia de Chonburi de Tailandia para atender a los fabricantes de equipos originales japoneses que ensamblan híbridos localmente. La reubicación abarca cátodos y ánodos aguas arriba, no solo el ensamblaje final, reduciendo los plazos de entrega para las plantas de vehículos de la ASEAN.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto gasto de capital de iones de litio frente a las químicas heredadas | -1.4% | Zonas de fabricación de Indonesia, Tailandia y Filipinas | Mediano plazo (2-4 años) |
| Ecosistema de reciclaje subdesarrollado | -0.8% | En toda la ASEAN, agudo en Indonesia, Filipinas y Myanmar | Largo plazo (≥ 4 años) |
| Incertidumbre en la política de acuerdos de compra de energía bilaterales | -0.6% | Proyectos de red en Indonesia, Filipinas y Malasia | Mediano plazo (2-4 años) |
| Normas más estrictas sobre el transporte de materiales peligrosos | -0.5% | Centros portuarios de la ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital de Iones de Litio Frente a las Químicas Heredadas
Las gigafábricas de iones de litio cuestan entre USD 100 millones y USD 150 millones por GWh, frente a los USD 20 millones a USD 40 millones de las líneas de plomo-ácido. Esta brecha explica por qué empresas regionales como Favelle Favco de Malasia y PT Nipress de Indonesia siguen ampliando la capacidad de plomo-ácido para atender a compradores de vehículos comerciales y respaldo estacionario sensibles al precio. Indonesia y Tailandia ofrecen exenciones fiscales plurianuales y terrenos subsidiados, pero las plantas de clase mundial aún necesitan entre USD 5 mil millones y USD 10 mil millones, lo que obliga a los conglomerados locales a recurrir a empresas conjuntas con socios extranjeros. Los formatos de estado sólido y de flujo conllevan costos iniciales aún más elevados porque requieren herramientas de producción especializadas y rendimientos no probados, lo que limita la adopción temprana a grandes empresas establecidas con amplios presupuestos de investigación y desarrollo.
Ecosistema de Reciclaje Subdesarrollado
La recolección al final de la vida útil está por detrás de la producción, creando pasivos ambientales y renunciando a la recuperación de cobalto y níquel. Indonesia promulgó una norma de responsabilidad extendida del productor en 2024 que exige una recolección del 50% para 2027, pero los mecanismos de aplicación siguen siendo débiles. Durapower de Singapur abrió una planta hidrometalúrgica capaz de procesar 3.000 t por año con tasas de recuperación de metales del 95%, aunque la demanda regional podría superar las 50.000 t para 2030. El borrador de regulación de Tailandia financia el reciclaje mediante gravámenes a los productores, pero exime a las celdas importadas, diluyendo el impacto. Filipinas exporta paquetes de chatarra a China o los consigna a vertederos, aumentando los riesgos de contaminación de aguas subterráneas. Sin circuitos locales de reciclaje, los fabricantes de celdas están expuestos a picos en el precio al contado del níquel como los observados bajo las restricciones de exportación de Indonesia en 2024.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
El Dominio de las Baterías Recargables se AceleraLas baterías secundarias representaron el 77,8% de los ingresos de 2025, con el segmento registrando una CAGR del 10,5% impulsada por instalaciones de vehículos eléctricos, almacenamiento en red y telecomunicaciones que requieren miles de ciclos de carga. Los formatos primarios permanecen en sensores remotos y equipos de emergencia, pero están perdiendo terreno a medida que se expande el despliegue de microrredes. La red de intercambio de baterías de Vietnam, liderada por VinFast, subraya cómo los diseños de uso recurrente amplían la utilización de los paquetes y aumentan el rendimiento en el mercado de baterías del Sudeste Asiático. Las propuestas regulatorias, como el gravamen planificado por Singapur sobre las celdas de un solo uso, inclinan aún más la balanza hacia las baterías recargables.
Los prototipos de estado sólido de Samsung SDI y Toyota superan los 500 Wh por kg y apuntan a una vida útil de 3.000 ciclos, lo que señala un puente a mediano plazo hacia una cuota aún mayor de baterías recargables. Los rendimientos de fabricación por debajo del 80% y un costo triple al del litio-ion limitan los despliegues iniciales a vehículos eléctricos premium y aplicaciones aeroespaciales. No obstante, la mayor autonomía y la estabilidad térmica hacen del estado sólido un disruptor creíble del mercado de baterías recargables del Sudeste Asiático durante la próxima década.


Por Tecnología:
La Hegemonía del Plomo-Ácido se Enfrenta a la Disrupción del Estado SólidoEl plomo-ácido retuvo el 49,1% del valor de 2025, sostenido por el arranque-iluminación-encendido automotriz, las carretillas elevadoras y el respaldo de telecomunicaciones, donde el precio supera a la densidad energética. Los iones de litio están ganando terreno en la red y la electrónica portátil, aunque la presión sobre los márgenes derivada del exceso de oferta chino está comprimiendo a los fabricantes de celdas. El precio de venta promedio por kWh de CATL cayó un 18% en 2024, ilustrando las fuerzas deflacionarias en el mercado de baterías del Sudeste Asiático. El hidruro metálico de níquel persiste en las líneas de híbridos suaves de Toyota ensambladas en Tailandia, mientras que el níquel-cadmio se contrae debido a las normas sobre la toxicidad del cadmio.
Se prevé que las celdas de estado sólido crezcan a una CAGR del 34,8% hasta 2031. QuantumScape, Toyota y Samsung SDI se están acercando a la producción piloto que puede desbloquear una mayor densidad energética y eliminar el riesgo de incendio del electrolito líquido. Las variantes de sodio-azufre y de flujo de vanadio están ganando espacio en roles de soporte de red de seis horas donde la economía de los iones de litio se degrada más allá de las cuatro horas de descarga. El sistema de sodio-azufre de 14 MWh de NGK en Tailandia destaca el creciente pluralismo tecnológico.
Por Aplicación:
Las Baterías de Tracción Automotriz Superan a los Segmentos IndustrialesLos módulos de tracción automotriz representaron el 57,5% de los ingresos de 2025 y avanzan a una CAGR del 15,7% hacia 2031. La exención del impuesto de lujo de Indonesia sobre los vehículos eléctricos por debajo de IDR 1,5 mil millones desencadenó picos de ventas de SUV compactos basados en LFP de Wuling y BYD, canalizando la demanda de celdas hacia nuevas plantas en Java y Sulawesi. Tailandia vincula las exenciones fiscales al contenido local de módulos de batería, impulsando a GS Yuasa, Panasonic y Clarios a expandirse en el Corredor Económico Oriental. Las carretillas elevadoras, el respaldo de centros de datos y los sitios de telecomunicaciones anclan la demanda industrial, pero crecen a un ritmo de un solo dígito medio, limitados por ventanas de reemplazo más largas.
Las baterías portátiles para teléfonos inteligentes y computadoras portátiles maduran en línea con el crecimiento del PIB, aunque el valor se está desplazando hacia las celdas en bolsa de grado automotriz. Samsung SDI reconvirtió su instalación de Bac Ninh en 2024 para asignar más líneas a formatos de tracción, reflejando el giro hacia la rentabilidad dentro de la industria de baterías del Sudeste Asiático. Fabricantes de herramientas eléctricas como Bosch y Makita están eliminando el níquel-cadmio en favor de los iones de litio para reducir el peso y ampliar el tiempo de funcionamiento.
Análisis Geográfico
Mercado de Baterías de Tailandia
Tailandia lideró el mercado de baterías del Sudeste Asiático con el 28,3% de los ingresos en 2025, apoyándose en un sólido clúster automotriz e incentivos del Corredor Económico del Este que agilizan los permisos y financian infraestructura compartida. Clarios y GS Yuasa modernizaron sus plantas en Rayong en 2024, y Panasonic duplicó su capacidad para dar soporte a los modelos híbridos de Toyota y Honda. El país también alberga proyectos piloto tempranos de almacenamiento de sodio-azufre y de flujo para clientes industriales que requieren perfiles de descarga de seis horas.
Mercado de Baterías de Indonesia
Indonesia sigue una trayectoria de CAGR del 12,9%, respaldada por la integración vertical impulsada por el níquel. CATL, LG Energy Solution y Gotion High-Tech están poniendo en marcha 100 GWh de capacidad celular combinada entre 2025 y 2027, posicionando al país como un centro que exporta cátodos y celdas terminadas a plantas de vehículos de la ASEAN y proyectos de red eléctrica en Australia. Las prohibiciones gubernamentales sobre la exportación de mineral en bruto fijan la agregación de valor en la cadena ascendente dentro del archipiélago, atrayendo aún más inversión.
Mercado de Baterías de la ASEAN
Vietnam aprovecha su motor de exportación electrónica; Samsung y LG ensamblan celdas en bolsa para dispositivos Galaxy y portátiles de consumo, al tiempo que se expanden hacia segmentos de grado automotriz. El mandato de intercambio de baterías del país sustenta la electrificación masiva de motocicletas de dos ruedas, impulsando la demanda interna de celdas. Malasia se posiciona como un centro de almacenamiento; el sistema de 1 GWh de Gentari en Bukit Jalil entró en servicio en 2024, ofreciendo servicios de reserva de capacidad bajo contratos de compra a largo plazo. Singapur se centra en I+D y reciclaje debido a sus limitaciones de espacio, con la instalación de hidrometalurgia de Durapower procesando paquetes al final de su vida útil procedentes de toda la ASEAN. Filipinas sigue con restricciones de suministro, aunque la instalación de 100 MWh de Meralco en Luzón señala un creciente apetito de las empresas de servicios públicos por el almacenamiento de soporte a la red.
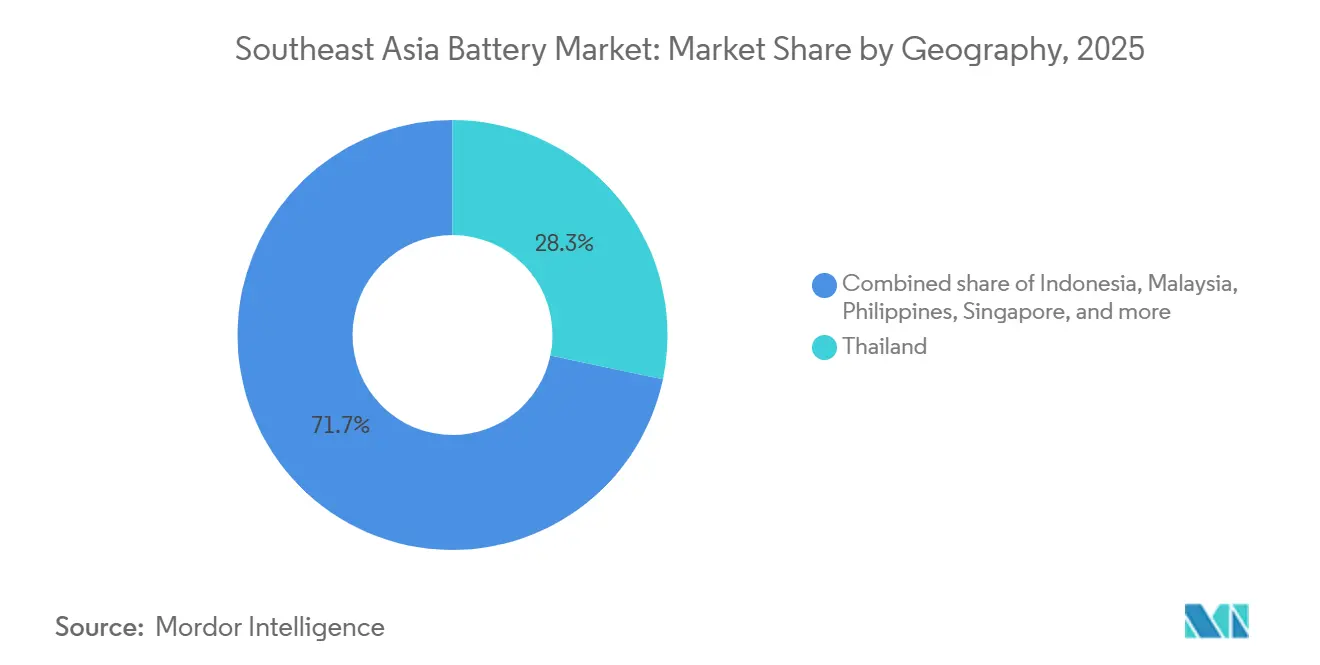
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
La política de baterías en el Sudeste Asiático se está endureciendo en torno a los estándares de producto, la trazabilidad y la localización. Tailandia sigue anclando la localización de vehículos eléctricos mediante las normas de contenido local vinculadas a EV 3.5, y en junio de 2026 el Comité Nacional de Política de Vehículos Eléctricos extendió el plazo para contabilizar las celdas de batería importadas dentro de los requisitos de contenido local hasta el 30 de junio de 2026, al tiempo que limitó el valor elegible de celdas importadas al 10% del precio de fábrica del vehículo eléctrico. Vietnam avanza hacia la estandarización técnica de baterías para movilidad eléctrica ligera, con el Ministerio de Construcción promulgando la Circular N.º 13/2026/TT-BXD para establecer la QCVN 31:2026/BXD para baterías de tracción utilizadas en motocicletas y ciclomotores eléctricos, vigente a partir del 9 de octubre de 2026.
Los requisitos de circularidad y datos también se están expandiendo en toda la región. Vietnam promulgó la Responsabilidad Extendida del Productor (EPR) obligatoria para baterías en enero de 2024 (incluidos los acumuladores de plomo-ácido con una tasa de reciclaje obligatoria), y Camboya siguió con su primera regulación de EPR obligatoria que cubre explícitamente las baterías de plomo-ácido (Prakas N.º 2196/0325) en marzo de 2025, trasladando las obligaciones de recolección y reciclaje hacia los productores e importadores. Malasia añadió un ancla regional de trazabilidad en noviembre de 2025 cuando Jabatan Standard Malaysia lanzó la MS 2818, un estándar de pasaporte de batería para vehículos electrificados, elevando las expectativas de cumplimiento para los proveedores de baterías de vehículos eléctricos que venden a canales regulados de fabricantes de equipos originales y flotas.
Panorama Competitivo
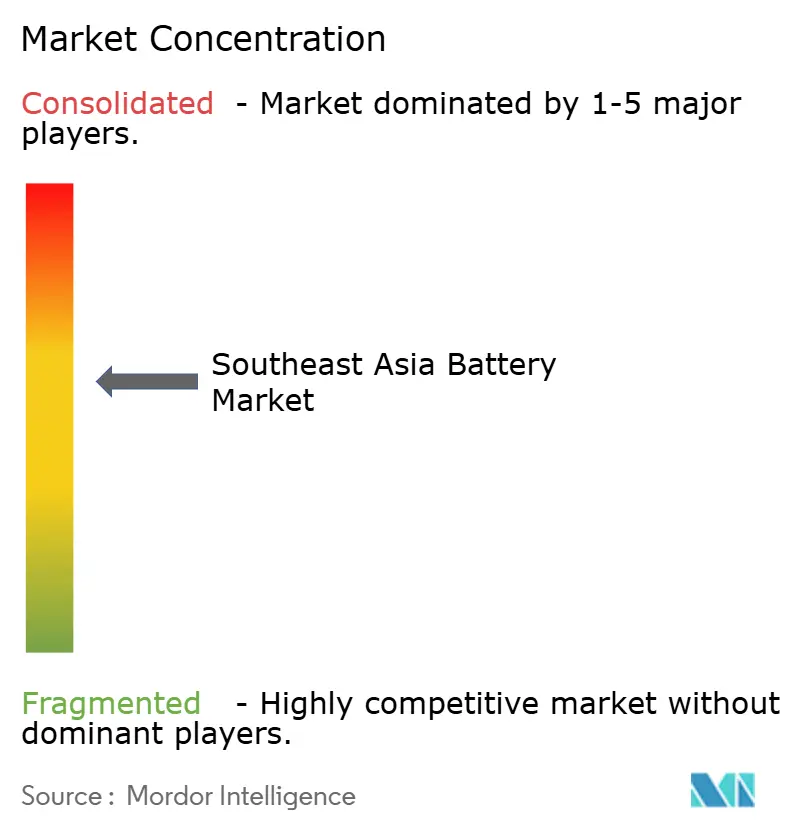
El mercado de baterías del Sudeste Asiático está moderadamente concentrado. CATL, LG Energy Solution, Samsung SDI y BYD controlan en conjunto aproximadamente el 55% de la capacidad regional de iones de litio, mientras que Clarios, GS Yuasa y Exide dominan los canales de posventa de plomo-ácido. Los fabricantes de celdas chinos mitigan la exposición arancelaria asociándose con conglomerados locales; la alianza de CATL con PT Vale y la asociación de Gotion con PT Trimegah ilustran las estrategias de integración vertical que aseguran el níquel y reducen el arrastre logístico. Las empresas coreanas se apoyan en las relaciones con los fabricantes de equipos originales; LG Energy Solution abastece la fábrica indonesia de Hyundai, y Samsung SDI alimenta el ensamblaje de electrónica de Vietnam.
La rivalidad tecnológica se está intensificando en torno a las baterías de estado sólido. Samsung SDI operó líneas piloto basadas en óxidos en 2024, y Toyota apunta al lanzamiento de una celda de sulfuro en 2027. Las solicitudes de patentes bajo IEC TC 21 aumentaron un 34% en 2024, con entidades chinas presentando el 62% de las solicitudes de seguridad de iones de litio y electrolito sólido. Participantes más pequeños como Narada Power y EVE Energy se abren paso en nichos de intercambio de baterías y almacenamiento de larga duración a través de equipos de servicio localizados y productos a medida. El exceso de capacidad en las plantas chinas está comprimiendo los márgenes, empujando a los productores del Sudeste Asiático a competir en velocidad de entrega y servicio posventa en lugar de en precio unitario.
Líderes de la Industria de Baterías del Sudeste Asiático
-
LG Energy Solution
-
Panasonic Holdings Corp.
-
Samsung SDI Co. Ltd.
-
BYD Co. Ltd.
-
GS Yuasa Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías del Sudeste Asiático
- BYD Co. Ltd.
- CATL
- C&D Technologies Inc.
- Clarios
- East Penn Manufacturing Co. Inc.
- Exide Industries Ltd.
- FIAMM Energy Technology SpA
- GS Yuasa Corporation
- LG Energy Solution
- Panasonic Holdings Corp.
- Samsung SDI Co. Ltd.
- Saft Groupe SA
- Tesla Inc.
- Tianjin Lishen Battery Co. Ltd.
- Leoch International
- Narada Power
- EVE Energy
- Gotion High-Tech
- Vision Group
- VARTA AG

Oportunidades de mercado y perspectivas futuras
Los desarrollos integrados de celdas, materiales y reciclaje en Indonesia crean espacio en blanco para proveedores locales de materiales catódicos y anódicos, equipos de formación, integración de paquetes y logística conforme, a medida que las políticas de localización y las ventajas de recursos upstream atraen más etapas de la cadena de valor hacia el país. Una señal concreta es el inicio en junio de 2025 de la construcción de un proyecto integrado de baterías de USD 5.9 mil millones que involucra a Indonesia Battery Corporation (IBC), PT Antam y un consorcio liderado por CATL, que abarca el procesamiento de níquel y materiales y una planta de celdas en Karawang con una capacidad inicial de 6.9 GWh y planes de expansión, además de reciclaje en East Halmahera. Estos grandes proyectos también amplían la demanda direccionable más allá del sector automotriz hacia el almacenamiento estacionario, alineándose con las adquisiciones continuas de solar más almacenamiento en mercados como Malasia y Singapur descritas en el contexto del informe.
Fuera de Indonesia, los nuevos nodos de fabricación en Malasia destacan oportunidades para la fabricación por contrato, el ensamblaje localizado de BESS y los ecosistemas de proveedores en torno a nuevas plantas. En marzo de 2026, EVE Energy completó la segunda fase de su planta de baterías en Kedah para alcanzar una capacidad anual de 10 GWh, ampliando las opciones regionales de abastecimiento de celdas más allá del corredor principal Indonesia-Tailandia-Vietnam. Malasia también vio esfuerzos vinculados al gobierno hacia la producción doméstica, con Gigafactory Malaysia (NanoMalaysia) iniciando la fabricación comercial de baterías a pequeña escala en julio de 2026, lo que, aunque incipiente en volumen, respalda la demanda impulsada por políticas de contenido localizado y crea oportunidades a corto plazo en servicios de pruebas, certificación y reciclaje para apoyar iniciativas de cumplimiento y gestión del ciclo de vida como el estándar de pasaporte de batería de Malasia.
Recent Industry Developments in Mercado de Baterías del Sudeste Asiático
- Marzo de 2026: Panasonic Energy (Thailand) reafirmó a Tailandia como un centro regional estratégico para su negocio de baterías secas, citando una producción acumulada que supera los 20 mil millones de baterías para exportación. Este compromiso refuerza el enfoque de inversión continua en Tailandia para las operaciones regionales de baterías y la continuidad del suministro, apoyando los segmentos industrial y de consumo junto con la expansión de escala del litio-ion en la región.
- Abril de 2025: LG Energy Solution se retiró del plan de inversión en baterías "Grand Package" de Indonesia, valorado en miles de millones de dólares, mientras mantuvo su empresa conjunta HLI Green Power en Karawang. En el mismo período, comprometió otros USD 1.7 mil millones adicionales a HLI Green Power, elevando la inversión total en esa instalación a aproximadamente USD 2.8 mil millones, reduciendo el alcance a un plan más ejecutable en Indonesia.
- Julio de 2024: Hyundai Motor Group y LG Energy Solution inauguraron la planta de celdas de batería HLI Green Power en Karawang, Java Occidental, Indonesia, con una capacidad anual inicial de 10 GWh. La planta añadió suministro local de celdas para el ensamblaje de vehículos eléctricos con base en Indonesia y reforzó el impulso regional de colocar celdas más cerca de los mercados finales para reducir el riesgo logístico y de cumplimiento.


Mercado de Baterías del Sudeste Asiático Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos por baterías generados dentro del Sudeste Asiático, tanto en baterías primarias como secundarias utilizadas en aplicaciones automotrices, industriales y portátiles. El dimensionamiento refleja el valor de las baterías vendidas en estas aplicaciones durante el período de estudio, convertido a USD para mayor consistencia.
Exclusiones del alcance: Se excluyen los materiales de baterías y los productos de minería, así como los cargadores independientes y la electrónica de potencia que no se venden como parte de un producto de batería.
Descripción General de la Segmentación
- Por Tipo de Batería
- Baterías Primarias
- Baterías Secundarias
- Por Tecnología
- Plomo-ácido
- Iones de litio
- Hidruro metálico de níquel
- Níquel-cadmio
- Sodio-azufre
- Estado sólido
- Batería de flujo
- Químicas emergentes
- Por Aplicación
- Automotriz (HEV, PHEV y EV)
- Industrial (Motriz, Estacionario (Telecomunicaciones, UPS, ESS), etc.)
- Portátil (Electrónica de Consumo, etc.)
- Herramientas Eléctricas
- SLI
- Otras Aplicaciones
- Por Geografía
- Indonesia
- Malasia
- Filipinas
- Singapur
- Tailandia
- Vietnam
- Myanmar
- Resto del Sudeste Asiático
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del Sudeste Asiático, especialmente en lo que respecta a los impulsores de la demanda, los movimientos comerciales y las señales de política que afectan los envíos y los precios de las baterías. Se consultaron fuentes públicas como ASEAN Stats, UN Comtrade y las publicaciones de la Agencia Internacional de Energía para verificar el impulso regional en vehículos, adiciones de energía renovable y adopción de almacenamiento.
Para fundamentar el análisis a nivel de país, también se revisaron las oficinas nacionales de estadística y las agencias de energía (por ejemplo, de Indonesia, Tailandia, Vietnam, Malasia y Filipinas), junto con los aranceles y calendarios aduaneros donde las categorías de baterías están claramente definidas. Los informes de las empresas, las presentaciones para inversores y la prensa de renombre ayudaron a validar las ampliaciones de capacidad y el enfoque de productos; asimismo, se utilizó selectivamente una suscripción de pago para los estados financieros de las empresas y una base de datos de envíos de importación y exportación para verificar la escala y la dirección. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios provienen de entrevistas y encuestas con fabricantes de baterías, distribuidores, participantes del mercado original y de posventa, y grandes compradores comerciales en todo el Sudeste Asiático. Estas conversaciones se utilizaron para confirmar la distribución de la demanda por aplicación, el movimiento típico de precios por química y el ritmo al que los nuevos usos, como los vehículos eléctricos y el almacenamiento estacionario, están desplazando a los grupos de volumen más antiguos; posteriormente, se verificaron las variaciones pronunciadas mediante seguimiento adicional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos ejecutivos (CXO): 18% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 21% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando enfoques de arriba hacia abajo y de abajo hacia arriba, donde la construcción principal parte de los grupos de demanda por país y luego se reconcilia con las señales de oferta y comercio. Para la construcción de arriba hacia abajo, la demanda de baterías se reconstruyó utilizando indicadores de aplicación que pueden rastrearse cada año, como el parque vehicular y las ventas de vehículos nuevos, los ciclos de reemplazo típicos de las baterías de arranque, iluminación e ignición (SLI), la base instalada de torres de telecomunicaciones y sistemas de alimentación ininterrumpida (UPS), y las adiciones de energía renovable que alimentan las necesidades de almacenamiento estacionario.
Una vez establecido el grupo de demanda, el valor de mercado se calculó aplicando rangos de precios a nivel de química y de caso de uso recopilados a partir de verificaciones primarias, y luego se convirtió a USD utilizando una temporización de divisas consistente. Posteriormente, se utilizaron aproximaciones de abajo hacia arriba como verificación, incluyendo consolidaciones selectivas de la exposición de ingresos regionales reportados en documentos públicos, verificaciones de canales con distribuidores y construcciones de precio de venta promedio (ASP) por volumen muestreado en países clave donde los totales no eran precisos. Cuando surgieron brechas, especialmente en los canales de reemplazo informales, se completaron utilizando supuestos de penetración conservadores que fueron validados nuevamente con los encuestados locales.
Para el pronóstico, se utilizó el análisis de escenarios porque la adopción de vehículos eléctricos y la ejecución de proyectos de almacenamiento pueden cambiar más rápido que una tendencia lineal. Los insumos como la trayectoria de ventas de vehículos eléctricos, la visibilidad del pipeline de almacenamiento en red, las tasas de reemplazo de plomo-ácido y las expectativas de traslado de costos fueron sometidos a pruebas de estrés con opiniones de expertos, y luego la curva final se estableció para reflejar la perspectiva operativa más común compartida en toda la región.
Ciclo de Validación y Actualización de Datos
Antes de finalizar los números, se triangulan los resultados del modelo con señales independientes, como la dirección de importaciones y exportaciones, los anuncios de producción a nivel de país y los indicadores de actividad de aplicaciones que deberían moverse en conjunto. Los valores atípicos se señalan, y luego los supuestos como las tasas de reemplazo, la progresión del ASP y los cambios en la combinación de química son verificados por un segundo analista para que la lógica se mantenga consistente de principio a fin.
El informe se actualiza anualmente, y se realizan verificaciones intermedias cuando ocurren eventos materiales como cambios de política en los incentivos para vehículos eléctricos, movimientos bruscos de precios en los insumos clave de baterías, o anuncios importantes de puesta en marcha de capacidad. Justo antes de la entrega, un analista realiza una revisión actualizada de las últimas publicaciones públicas para que los clientes reciban una perspectiva actualizada alineada con las condiciones actuales.
Estimación del Mercado de Baterías del Sudeste Asiático de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es normal ver diferentes cifras de tamaño de mercado para las baterías del Sudeste Asiático, incluso cuando la etiqueta del tema parece la misma. Las razones más importantes suelen derivarse de cómo se define la categoría de baterías, qué países se incluyen y cómo los cambios de precios y combinación se trasladan al año base declarado.
Algunas cifras publicadas limitan el mercado únicamente a las baterías recargables o se centran en un segmento de alto crecimiento como los paquetes para vehículos eléctricos, lo que desplaza el total porque pueden quedar fuera grandes volúmenes estables como el reemplazo de SLI y el respaldo industrial. Para Mordor Intelligence, las baterías primarias y secundarias se contabilizan en aplicaciones automotrices, industriales y portátiles, y los elementos adyacentes como las materias primas y el hardware de carga independiente quedan fuera del total de ingresos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,52 mil millones de USD (2025) | |
| Editor del Sector A | 5,53 mil millones de USD (2025) | A menudo se presenta con una distribución de aplicaciones simplificada y menos verificaciones sobre la combinación de química por país, lo que puede subestimar los volúmenes impulsados por el reemplazo en SLI y partes de la demanda estacionaria industrial. |
| Revista Enfocada en País B | 0,74 mil millones de USD (2023) | Utiliza una perspectiva de un solo país y generalmente refleja un valor de mercado localizado en lugar de un total regional del Sudeste Asiático, lo que hace que la cifra no sea directamente comparable con una definición de múltiples países. |
La diferencia en la tabla se explica principalmente por la cobertura geográfica y por si la estimación se construye como un mercado de ingresos de baterías completo o como una porción más estrecha vinculada a un tipo de batería o a un solo país. Dado que el modelo vincula la demanda a señales rastreables como el parque vehicular, el momento de reemplazo y las necesidades de energía de respaldo y almacenamiento, es posible volver a ejecutar los mismos pasos a medida que se disponga de nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de baterías del Sudeste Asiático en 2031?
Se prevé que el mercado alcance USD 11,20 mil millones para 2031.
¿Qué química está creciendo más rápido en la región?
Se proyecta que las baterías de estado sólido registren una CAGR del 34,8% hasta 2031, a medida que las celdas basadas en óxidos y sulfuros salen de las líneas piloto.
¿Por qué Indonesia y Tailandia son ubicaciones fundamentales para la inversión en baterías?
Indonesia ofrece reservas de níquel e incentivos de integración vertical, mientras que Tailandia cuenta con cadenas automotrices consolidadas y generosas exenciones fiscales.
¿Cómo están abordando los operadores de telecomunicaciones las mayores necesidades de energía del 5G?
Los operadores están reemplazando los grupos electrógenos diésel por gabinetes de iones de litio que se recargan rápidamente y reducen los costos operativos.
¿Cuál es el principal obstáculo para la expansión de plantas de iones de litio en la ASEAN?
El gasto de capital de entre USD 100 millones y USD 150 millones por GWh está disuadiendo a las empresas locales sin socios de empresas conjuntas extranjeras.
¿Dónde se encuentra la primera planta de reciclaje de iones de litio a gran escala del Sudeste Asiático?
Durapower abrió una instalación de 3.000 t en Singapur en 2024.


 Sus datos están seguros y nunca se venden ni se comparten.
