
Tamaño y Participación del Mercado de Envases Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
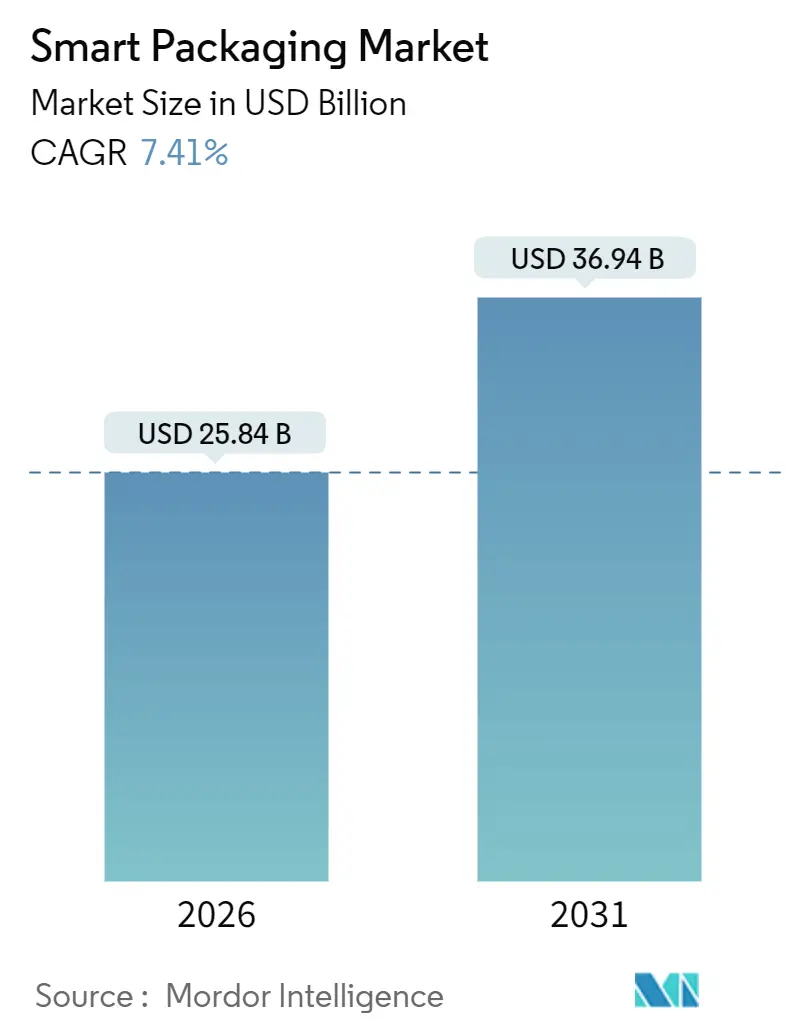
| Tamaño del Mercado (2026) | 25.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Inteligentes por Mordor Intelligence
El tamaño del mercado de envases inteligentes se situó en USD 25,84 mil millones en 2026 y se proyecta que alcance USD 36,94 mil millones para 2031, reflejando una CAGR del 7,41% durante el período de pronóstico. El tamaño actual del mercado de envases inteligentes demuestra cómo la electrónica impresa, los recubrimientos antimicrobianos y la conectividad IoT están redefiniendo los envases como puntos de datos activos en cadenas de suministro digitalizadas. La demanda sostenida de películas de extensión de vida útil en la compra de comestibles en línea, la caída de los costos de las etiquetas RFID y los mandatos de serialización en productos farmacéuticos refuerzan conjuntamente el impulso del crecimiento. En paralelo, las normas de economía circular europeas, la modernización de la cadena de frío en China y las estrategias de inventario a nivel de artículo en el comercio minorista de América del Norte están ampliando la base direccionable para los proveedores de tecnología. Las marcas también ven los envases conectados como una puerta de acceso a información de primera parte sobre los consumidores, una ventaja que gana importancia a medida que las cookies de los navegadores desaparecen.
Conclusiones Clave del Informe
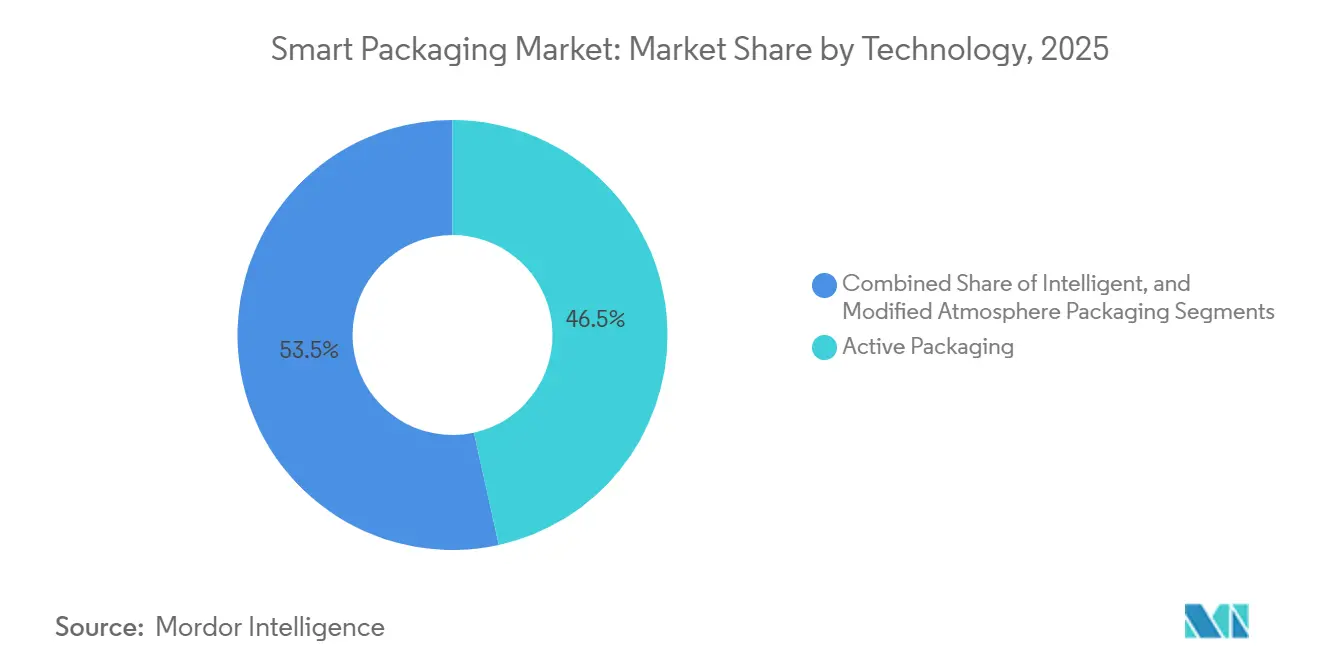
- Por tecnología, los formatos activos lideraron con el 46,54% de participación del mercado de envases inteligentes en 2025, mientras que los formatos inteligentes están en camino de alcanzar la CAGR más rápida del 9,23% hasta 2031.
- Por material, los plásticos representaron el 42,43% del tamaño del mercado de envases inteligentes en 2025; se prevé que los polímeros biodegradables registren la CAGR más sólida del 8,43% entre 2026 y 2031.
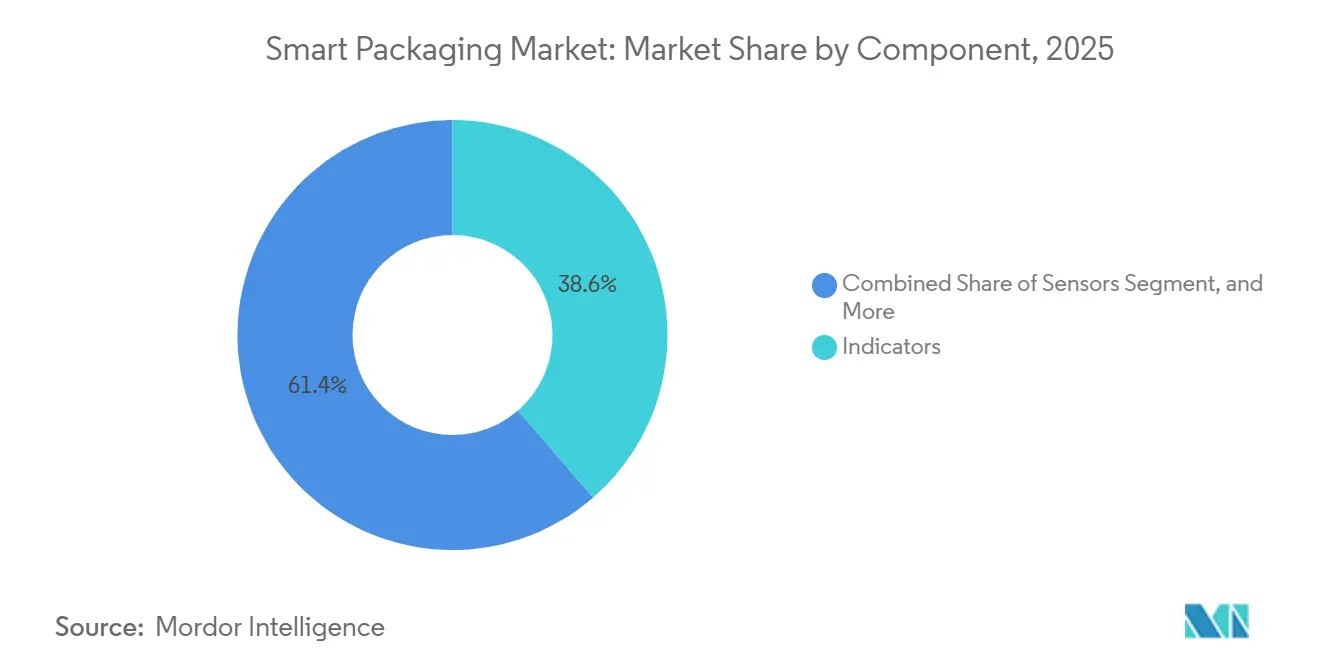
- Por componente, los indicadores contribuyeron con el 38,64% de los ingresos en 2025, y los sensores están registrando una CAGR del 8,83% hasta 2031.
- Por usuario final, los alimentos representaron el 28,76% de la demanda en 2025, mientras que los productos farmacéuticos se prevé que se expandan a una CAGR del 8,76% hasta 2031.
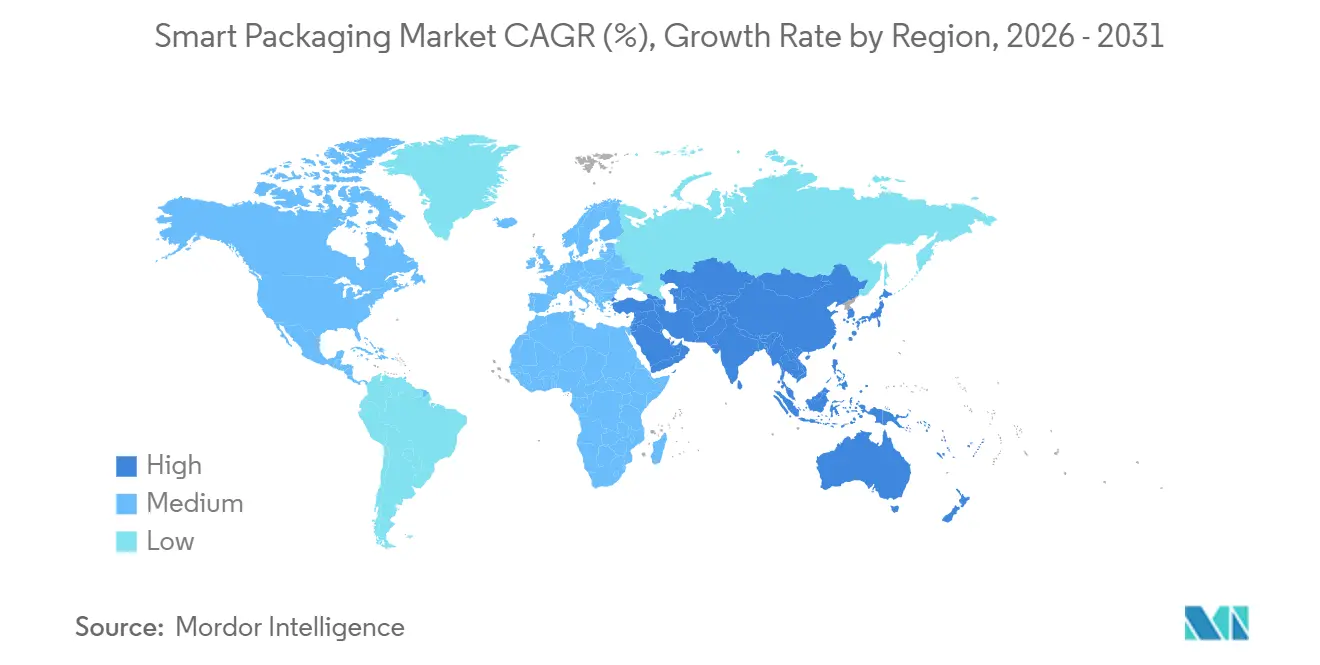
- Por geografía, América del Norte se mantuvo como el mayor contribuyente regional con el 39,74% de participación en ingresos en 2025; Asia-Pacífico está preparada para la CAGR más rápida del 9,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avances en Electrónica Impresa que Permiten Etiquetas RFID y NFC Rentables | +1.2% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Monitoreo de Calidad Alimentaria en Tiempo Real en Cadenas de Frío de Comercio Electrónico | +1.5% | América del Norte, Europa y zonas urbanas de Asia-Pacífico | Corto plazo (≤2 años) |
| Estrictas Regulaciones Anticontrafacción en Cadenas de Suministro Farmacéuticas | +1.3% | América del Norte, Europa, con proyección hacia América del Sur y Medio Oriente | Largo plazo (≥4 años) |
| Preferencia del Consumidor por Envases Sostenibles con Indicadores de Frescura Integrados | +0.9% | Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Adopción de Envases Habilitados para IoT por Marcas de Bienes de Consumo Masivo para el Compromiso Directo con el Consumidor | +1.0% | América del Norte, Europa Occidental y Japón | Mediano plazo (2-4 años) |
| Rápido Crecimiento de Estanterías Minoristas Inteligentes que Requieren Envases Inteligentes Integrados | +0.8% | América del Norte, Europa y determinadas áreas metropolitanas de Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Avances en Electrónica Impresa que Permiten Etiquetas RFID y NFC Rentables
La impresión de tintas conductoras de rollo a rollo sobre plástico flexible ha reducido el costo por etiqueta en aproximadamente un 60% desde 2024, llevando el RFID pasivo por debajo del umbral de 0,05 USD que los minoristas consideran viable para el seguimiento a nivel de artículo y apoyando el crecimiento del mercado de envases inteligentes.[1] La economía resultante permite que prendas de vestir, cosméticos e incluso bienes de consumo masivo de precio medio lleven identificadores únicos que alimentan paneles de inventario en tiempo real. Los circuitos impresos ahora soportan las temperaturas flexográficas estándar, por lo que los convertidores añaden antenas durante el mismo paso de prensa que aplica los gráficos, eliminando una etapa de ensamblaje secundaria. Las etiquetas NFC, que obtienen energía de los teléfonos inteligentes, se están integrando en blísteres farmacéuticos para autenticar el origen y activar aplicaciones de recordatorio de dosis, un enfoque que se escalará en varios mercados de la UE en 2025.[2] Los productores de licores de lujo también incorporan datos de lote cifrados en chips NFC, proporcionando a los consumidores una vía de verificación directa que disuade la desviación y mejora el compromiso con la marca.
Creciente Demanda de Monitoreo de Calidad Alimentaria en Tiempo Real en Cadenas de Frío de Comercio Electrónico
La entrega de comestibles a domicilio reveló brechas en el control de temperatura de la última milla. Un estudio de 2025 mostró que el 12% de los envíos refrigerados superó los 4 °C durante más de 30 minutos, acelerando los riesgos de deterioro.[3] Las etiquetas de tiempo-temperatura con cambio de color permiten ahora a los compradores rechazar artículos comprometidos, reduciendo la responsabilidad de los minoristas y disminuyendo el desperdicio, al tiempo que apoyan el crecimiento del mercado de envases inteligentes. Una solución incorpora sensores de CO₂ en bandejas de atmósfera modificada y transmite alertas a los sistemas de almacén, permitiendo a los operadores redirigir el inventario en riesgo a tiendas cercanas. Los proveedores de cadena de frío respaldan cada vez más estos sensores con registros de cadena de bloques, creando registros de temperatura inmutables que asisten a reguladores y aseguradoras. El enfoque, probado en la distribución de biológicos, está migrando hacia proteínas de alto margen y productos orgánicos.
Estrictas Regulaciones Anticontrafacción en Cadenas de Suministro Farmacéuticas
La plena aplicación de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de los Estados Unidos exige que cada envase de medicamento con receta lleve un código serializado único verificado en cada transferencia. La Directiva Europea sobre Medicamentos Falsificados estableció un marco paralelo, y más de 9 mil millones de envases habían sido autenticados a través de un centro centralizado a finales de 2025.[4] India modificó sus Normas sobre Medicamentos y Cosméticos para exigir la trazabilidad de los medicamentos del Anexo H, impulsando a los fabricantes locales hacia cartones habilitados con RFID. Las exigencias de cumplimiento fomentan una demanda constante de convertidores capaces de imprimir códigos de barras 2D, incorporar RFID y añadir cierres a prueba de manipulaciones en la misma línea, apoyando el mercado de envases inteligentes. Los proveedores de tecnología que suministran lectores y plataformas en la nube reportan ingresos crecientes provenientes de clientes del sector de ciencias de la vida.
Preferencia del Consumidor por Envases Sostenibles con Indicadores de Frescura Integrados
Una encuesta de 2025 reveló que los consumidores europeos están dispuestos a pagar una prima del 7% por envases que combinen biodegradabilidad con indicadores visuales de deterioro. Las soluciones incluyen películas de ácido poliláctico impregnadas con colorantes sensibles al pH y bandejas de cartón con tintas de frescura a base de agua que cumplen las normas de compostabilidad EN 13432. Al eliminar los laminados de múltiples materiales, estos envases pasan por las líneas de compostaje industrial sin separación manual, avanzando hacia los objetivos de economía circular. Las marcas están añadiendo códigos QR que enlazan con paneles de huella de carbono, una función de transparencia pilotada en productos de helado en 2025. El próximo Reglamento de la UE sobre Envases y Residuos de Envases, previsto para su adopción en 2026, hará obligatoria la reciclabilidad o compostabilidad para 2030, reforzando así la inversión en etiquetas inteligentes de sustrato único y apoyando el mercado de envases inteligentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial de Capital para Líneas de Producción de Envases Inteligentes | -0.7% | Global, con impacto agudo en Asia-Pacífico emergente y América del Sur | Corto plazo (≤2 años) |
| Infraestructura de Reciclaje Limitada para Envases Activos de Múltiples Materiales | -0.5% | Global, particularmente agudo en América del Norte y Asia en desarrollo | Mediano plazo (2-4 years) |
| Preocupaciones de Privacidad sobre Datos del Consumidor Recopilados a través de Envases Conectados | -0.3% | Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Ausencia de Estándares Globales de Interoperabilidad para Envases Basados en Sensores | -0.4% | Global | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial de Capital para Líneas de Producción de Envases Inteligentes
La modernización de líneas de extrusión con estaciones de deposición de sensores y colocación de chips a menudo supera los USD 15 millones por instalación, un costo que margina a los convertidores pequeños y medianos. Los períodos de recuperación se alargan cuando los volúmenes de pedidos fluctúan estacionalmente, llevando el punto de equilibrio más allá de seis años en algunos mercados emergentes. La rápida innovación también genera riesgo de obsolescencia tecnológica; el equipo instalado en 2024 podría enfrentar cancelaciones contables antes de la depreciación total si los circuitos flexibles de próxima generación dominan el mercado. Los contratos de equipos como servicio de los fabricantes de maquinaria reducen las demandas de efectivo inicial, aunque la adopción sigue siendo limitada donde los ecosistemas de crédito comercial son escasos y la volatilidad cambiaria es alta.
Infraestructura de Reciclaje Limitada para Envases Activos de Múltiples Materiales
Las construcciones híbridas que unen películas de barrera, capas de sensores y papel a menudo confunden a los clasificadores ópticos y terminan en flujos de residuos residuales, agravando las tarifas de responsabilidad extendida del productor en Francia y Alemania. Los proyectos piloto de deslaminar enzimático muestran promesa; un proceso disolvió las capas adhesivas en películas de PET que llevaban etiquetas RFID, pero la implementación comercial está rezagada fuera de un puñado de ciudades, a la espera de asociaciones entre municipios e industria. Asia-Pacífico enfrenta una brecha de infraestructura más pronunciada, con redes informales de recolectores incapaces de separar las capas inteligentes, lo que lleva a filtraciones en vertederos. Algunas marcas ahora adoptan bolsas de polietileno de un solo material con sensores impresos, sacrificando el rendimiento de barrera por la reciclabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Formatos Activos Lideran, el Impulso Inteligente CreceLos formatos activos representaron el 46,54% de la participación del mercado de envases inteligentes en 2025, respaldados por absorbedores de oxígeno y películas antimicrobianas que reducen el deterioro en los canales de carne y panadería. Se espera que las soluciones inteligentes registren una CAGR del 9,23%, impulsadas por el RFID de bajo costo y la demanda de información de inventario en tiempo real. El envasado de atmósfera modificada tiende un puente entre las categorías, ofreciendo ganancias en vida útil sin captura de datos, y sigue siendo popular entre los procesadores de nivel medio reacios a renovar equipos. Las películas de doble función lanzadas en 2025 que combinan la absorción con indicadores de madurez que cambian de color ilustran una convergencia que permite a los convertidores ofrecer capacidades en capas.
La combinación de tecnologías refleja las prioridades de los usuarios finales. Los transportistas farmacéuticos prefieren desecantes y etiquetas de temperatura que documentan el cumplimiento, mientras que los productores de bienes de consumo persiguen etiquetas NFC que desbloquean recetas o programas de fidelización. Los obstáculos regulatorios difieren: los agentes antimicrobianos requieren la aprobación de contacto con alimentos de la Administración de Alimentos y Medicamentos de los Estados Unidos, añadiendo de seis a doce meses a los ciclos de lanzamiento, mientras que el RFID no está sujeto a dicha revisión. Como resultado, la adopción de RFID supera a la implementación de antimicrobianos en categorías no reguladas.


Por Material:
La Dominancia del Plástico Enfrenta el Aumento de los BiopolímerosEl plástico representó el 42,43% de los ingresos por material en 2025 gracias a sus ventanas de procesamiento flexibles y su compatibilidad con la laminación de sensores. Los biopolímeros están destinados a expandirse a una CAGR del 8,43%, impulsados por las normas europeas de uso único que orientan a los convertidores hacia sustratos de ácido poliláctico y polihidroxialcanoato. Estas resinas ahora equiparan al polietileno en barrera de humedad, aunque su mayor índice de fusión obliga a actualizaciones de la línea de extrusión con un costo de USD 2-4 millones por unidad. El papel sigue dominando los envases de productos secos, respaldado por circuitos de reciclaje bien establecidos; una empresa líder de fibra citó una tasa de recuperación del 87% para sus formatos de cartón corrugado en 2025.
El vidrio y el metal siguen siendo nichos, pero ilustran posibilidades: una lata de aluminio piloto con tinta termocrómia indica temperaturas de consumo ideales sin comprometer la valorización del metal de desecho. La estrategia de materiales también se alinea con la resiliencia de la cadena de suministro. Las interrupciones en las resinas en 2024 impulsaron a los convertidores a diversificar las materias primas e invertir en polímeros derivados de fermentación a pesar de una prima de costo del 20-30%.
Por Componente:
El Liderazgo de los Indicadores Encuentra el Auge de los SensoresLos indicadores capturaron el 38,64% de los ingresos en 2025 porque las etiquetas de tiempo-temperatura se incorporan en las líneas de impresión existentes a un costo mínimo. Los sensores están preparados para una CAGR del 8,83% a medida que los detectores de gas miniaturizados y las sondas de pH alcanzan umbrales de costo aceptables para el despliegue a nivel de unidad. Los portadores de datos como RFID y NFC se benefician de las leyes de serialización y los modelos de inventario omnicanal, entregando un crecimiento constante de dos dígitos en los envíos a los proveedores de tecnología. Los agentes antimicrobianos siguen siendo importantes para los productos frescos y las comidas preparadas, pero enfrentan límites de migración de nanopartículas de plata que ralentizan las nuevas aprobaciones dentro de la Unión Europea.
Las preferencias regionales varían. América del Norte se apoya fuertemente en el RFID para la visibilidad de la cadena de suministro, Europa favorece los indicadores compostables alineados con objetivos circulares, y Asia-Pacífico valora las películas antimicrobianas para combatir el deterioro en climas cálidos. La falta de estándares de calibración armonizados todavía obstaculiza el despliegue global de sensores, un problema que el Comité Técnico 122 de la Organización Internacional de Normalización está abordando.
Por Industria Usuaria Final:
Los Alimentos Lideran, el Sector Farmacéutico Gana RitmoLos alimentos representaron el 28,76% de la demanda en 2025, impulsados por bandejas de atmósfera modificada que duplican la vida útil de las categorías de carne y panadería. Se espera que los productos farmacéuticos registren una CAGR del 8,76% hasta 2031, impulsados por las normas de serialización, cadena de frío y prueba de manipulaciones. Las marcas de bebidas adoptan tintas termocrómicas en aluminio y vidrio para señalar los puntos de enfriamiento, mejorando el impacto en el lineal. Los cosméticos utilizan botellas habilitadas con NFC para combinar la anticontrafacción con tutoriales interactivos, como se demostró en un lanzamiento de base de maquillaje en 2025 que envió consejos personalizados de tono al teléfono de los usuarios.
Fuera de estos pilares, el envasado de electrónica agrega RFID a chips de alto valor para el seguimiento de garantías, mientras que los productos orgánicos en pequeños lotes prueban indicadores de frescura en SKU premium. La adopción se correlaciona con la estructura de margen: los productos farmacéuticos y cosméticos absorben costos unitarios de USD 0,10-0,20, mientras que las marcas de alimentos sensibles al precio implementan capas inteligentes solo en líneas premium.
Análisis Geográfico
Mercado de Envases Inteligentes de América del Norte
América del Norte concentró el 39,74% de la cuota de ingresos en 2025, respaldada por los primeros mandatos de RFID de los grandes minoristas y la plena aplicación de la DSCSA, que serializó cada envase de medicamentos con receta. Las Regulaciones de Alimentos Seguros para Canadienses impulsaron aún más la adopción del seguimiento de tiempo y temperatura al exigir trazabilidad para los productos frescos. El papel de México como centro de nearshoring aceleró la capacidad local de etiquetado, ya que las empresas multinacionales de bienes de consumo de alta rotación instalaron líneas de etiquetas inteligentes para abastecer las rutas de distribución hacia Estados Unidos.
Mercado de Envases Inteligentes de Asia-Pacífico
Se proyecta que Asia-Pacífico registre la tasa de crecimiento anual compuesto más rápida, del 9,76%, hasta 2031. El 14.º Plan Quinquenal de China destinó 500 mil millones de CNY a la logística refrigerada y estableció el monitoreo de temperatura en tiempo real como obligatorio para las vacunas. El sector farmacéutico de India, responsable del 40% de la producción mundial de medicamentos genéricos, utiliza actualmente RFID y códigos 2D en los embalajes de exportación para cumplir con las nuevas regulaciones nacionales. Japón lleva a cabo proyectos piloto de envases de adherencia vinculados a NFC que alertan a los cuidadores sobre dosis omitidas, mientras que Corea del Sur amplía el seguimiento y la trazabilidad a los suplementos de salud. Australia y Nueva Zelanda hacen de la reciclabilidad un requisito previo, favoreciendo las etiquetas inteligentes de sustrato único que se separan limpiamente durante la clasificación.
Mercado de Envases Inteligentes de EMEA
Europa combina mandatos de sostenibilidad con rigurosas medidas anticontrafacción. El próximo Reglamento sobre Envases y Residuos de Envases tiene como objetivo la reciclabilidad o compostabilidad universal para 2030, lo que fomenta el uso de etiquetas RFID a base de papel con adhesivos solubles en agua. La ley VerpackG de Alemania escala las tarifas de licencia según la complejidad del material, lo que impulsa a las marcas hacia formatos de sustrato único. El impuesto británico sobre envases de plástico penaliza el contenido con menos del 30% de resina reciclada, acelerando la demanda de películas recicladas mecánicamente que incorporan sensores impresos. Oriente Medio y África siguen siendo mercados pequeños, pero muestran potencial; los proyectos piloto de ciudades inteligentes de los Emiratos Árabes Unidos y el plan de diversificación Visión 2030 de Arabia Saudita incluyen envases inteligentes de cadena de frío para biológicos importados. Sudáfrica exige ahora la serialización de los antirretrovirales, lo que crea una cabeza de playa para las etiquetas inteligentes.

Panorama regulatorio
El cumplimiento de la trazabilidad y la economía circular impulsado por la regulación sigue influyendo en las decisiones de diseño de envases inteligentes y en la selección de componentes. En la Unión Europea, el Reglamento de Envases y Residuos de Envases (UE) 2025/40 entró en vigor en febrero de 2025 y se aplica a partir del 12 de agosto de 2026, endureciendo los requisitos relativos al diseño y etiquetado de envases, incluyendo un impulso hacia etiquetas armonizadas con disposiciones que pueden dar cabida al etiquetado digital. La Comisión Europea también emitió orientaciones de implementación en marzo de 2026 para aclarar aspectos prácticos, como el manejo de existencias con consideraciones relacionadas con los PFAS, lo cual afecta la selección de materiales y recubrimientos para los formatos activos e inteligentes vendidos en la UE.
En los Estados Unidos, la FSMA 204 (Norma de Trazabilidad de Alimentos, 21 CFR Parte 1 Subparte S) establece los requisitos de mantenimiento de registros para los alimentos incluidos en la Lista de Trazabilidad de Alimentos, reforzando la demanda de portadores de datos y flujos de trabajo de envases conectados en eventos clave de seguimiento. La FDA emitió una guía de preguntas y respuestas en borrador en febrero de 2026 para ayudar a la industria a interpretar los requisitos de registros de trazabilidad. El lenguaje de las asignaciones presupuestarias federales para el año fiscal 2026 restringió el uso de fondos para administrar o hacer cumplir la norma antes del 20 de julio de 2028, lo que amplía el margen de planificación para los convertidores de envases y los propietarios de marcas que implementan sensores, indicadores y sistemas de etiquetado listos para la serialización.
Panorama Competitivo
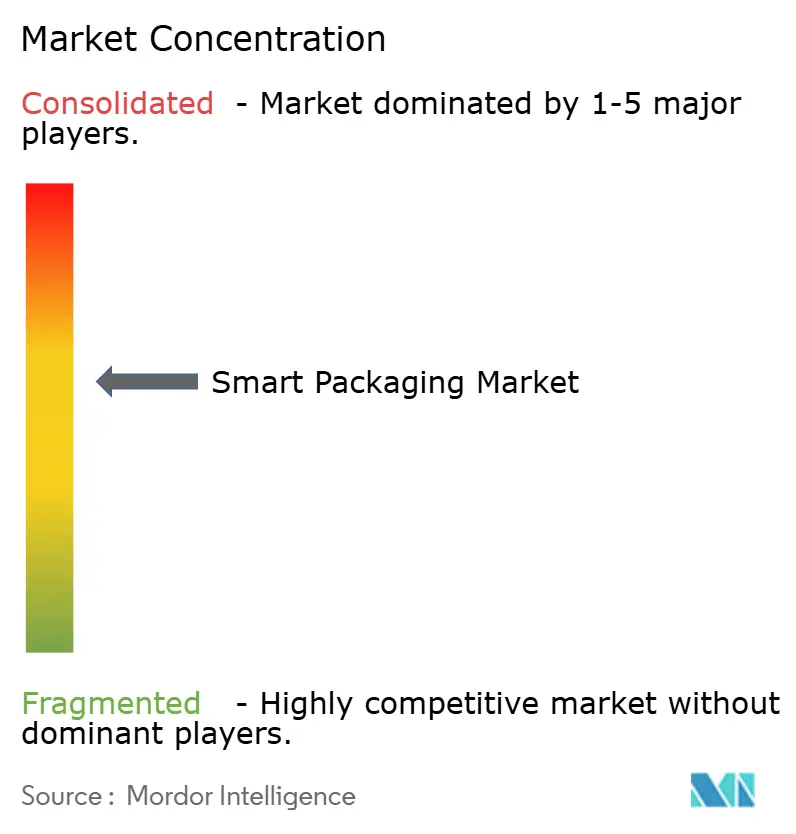
Los diez principales actores representaron casi el 45% de los ingresos en 2025, lo que indica una concentración moderada. Los grandes convertidores como Amcor y Sealed Air sincronizan el conocimiento especializado en absorción de oxígeno con presencia global de plantas, ganando contratos plurianuales de marcas de alimentos y farmacéuticos.
Los especialistas en tecnología como Pragmatic Semiconductor y Thin Film Electronics impulsan los costos de los circuitos integrados impresos por debajo de USD 0,05, desbloqueando el etiquetado a nivel de artículo para el comercio minorista masivo. Los datos de patentes apuntan a áreas de enfoque, incluida una solicitud de Avery Dennison para una tira NFC a prueba de manipulaciones que se autodestruye al despegarse, apuntando a la seguridad de los medicamentos, mientras que un importante proveedor químico patentó una película de doble función que absorbe oxígeno y señala cambios de pH.
Los envases inteligentes biodegradables forman un nicho muy disputado. Stora Enso y Huhtamaki están pilotando sustratos de cartón con circuitos integrados que cumplen las normas de compostaje EN 13432. La interoperabilidad sigue siendo un obstáculo ya que la Organización Internacional de Normalización trabaja hacia protocolos de calibración unificados, aunque la divergencia regional en privacidad de datos y prioridades de gestión de residuos ralentiza el consenso. Persisten espacios en blanco en los canales de alimentos artesanales y medicamentos en mercados emergentes, donde las series de producción son cortas y el capital es escaso, dejando oportunidades para proveedores de equipos modulares y basados en arrendamiento.
Líderes de la Industria de Envases Inteligentes
-
Sealed Air Corporation
-
Amcor PLC
-
Ball Corporation
-
BASF SE
-
Huhtamaki Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Inteligentes
- Sealed Air Corporation
- Amcor PLC
- Ball Corporation
- BASF SE
- Huhtamaki Oyj
- Stora Enso
- Avery Dennison Corporation
- Zebra Technologies Corporation
- 3M Company
- International Paper Company
- Smurfit WestRock
- Tetra Pak International SA
- R.R. Donnelley and Sons Company
- Mondi Group
- Coveris Holdings S.A.
- Pragmatic Semiconductor
- Thin Film Electronics ASA
- Emerson Electric Co.

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad a corto plazo en la que los mandatos de trazabilidad coinciden con hardware de etiquetas conectadas de menor costo, particularmente para casos de uso que requieren identidad a nivel de artículo y monitoreo de condiciones sin rastreadores costosos. El acuerdo de fabricación exclusivo de Identiv con IFCO, anunciado en marzo de 2026, para desarrollar y suministrar etiquetas inteligentes BLE para un pool global de más de 400 millones de contenedores reutilizables, muestra la expansión del envasado inteligente desde los envases de un solo uso hacia el envasado de transporte retornable y los activos compartidos. Esto, a su vez, respalda la demanda recurrente de etiquetas resistentes, métodos de fijación e integración de datos en la nube a lo largo de ciclos de vida de múltiples viajes.
Los requisitos de datos de la economía circular también crean espacio para el etiquetado inteligente que respalda el reciclaje y los flujos de trabajo iniciales del pasaporte digital de producto, especialmente en Europa. Securikett lanzó etiquetas de seguridad diseñadas para Pasaportes Digitales de Producto en junio de 2026, mientras que Polytag y Multi-Color Corporation (MCC) se asociaron en julio de 2026 para integrar tecnología de etiquetas UV invisibles en envases etiquetados por moldeo (in-mold) para trazabilidad. Su enfoque inicial en alimentos congelados y lácteos refleja un interés en segmentos donde importan tanto el rendimiento del envase como la visibilidad al final de su vida útil. Por separado, la asociación de Reelables con Hubble Network (julio de 2026) para conectar etiquetas inteligentes habilitadas con Bluetooth a una amplia red global de puertas de enlace destaca una vía operativa hacia la visibilidad continua de envíos sin infraestructura celular dedicada, lo que respalda una adopción más amplia de etiquetas de seguimiento activo en rutas logísticas fragmentadas.
Recent Industry Developments in Mercado de Envases Inteligentes
- Julio de 2026: Polytag se asoció con Multi-Color Corporation (MCC) para integrar tecnología de etiquetas UV invisibles en envases etiquetados por moldeo (IML), comenzando con aplicaciones como alimentos congelados y lácteos. La colaboración conecta la decoración de envases con la trazabilidad legible por máquina, respaldando flujos de trabajo de clasificación y reciclaje de mayor fidelidad donde la identificación a nivel de etiqueta es un cuello de botella.
- Marzo de 2026: Identiv firmó un acuerdo exclusivo con IFCO para desarrollar y suministrar etiquetas inteligentes BLE para su despliegue en el pool global de IFCO de más de 400 millones de contenedores de envasado reutilizables. El acuerdo vincula la capacidad de etiquetas inteligentes activas con una red de activos retornables a escala y amplía la demanda direccionable más allá de los envases unitarios hacia sistemas logísticos compartidos que requieren identificadores estandarizados y duraderos.
- Octubre de 2024: Crane NXT adquirió los activos de envasado inteligente de TruTag Technologies, sumando capacidades de marcado seguro y autenticación mediante smartphones a su cartera de seguridad de productos OpSec. La transacción incrementa la intensidad competitiva en las áreas de anti-falsificación y autenticación conectada, dos centros de demanda que respaldan la adopción de envasado inteligente en farmacéutica, bebidas espirituosas y bienes de consumo premium.


Mercado de Envases Inteligentes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, los envases inteligentes se refieren a los formatos de envase que añaden una función medible más allá del contenido y el etiquetado, como identificación, seguimiento, detección de condiciones o interacción con el consumidor, así como los materiales y componentes relacionados necesarios para habilitar dichas funciones.
Exclusiones del alcance: Se excluyen los envases generales que solo utilizan impresión estándar o códigos de barras convencionales sin funcionalidad inteligente, rastreable o basada en sensores.
Descripción General de la Segmentación
- Por Tecnología
- Envases Activos
- Envases Inteligentes
- Envases de Atmósfera Modificada
- Por Material
- Papel y Cartón
- Plástico
- Vidrio
- Metal
- Polímeros Biodegradables
- Por Componente
- Sensores
- Indicadores
- Portadores de Datos
- Agentes Antimicrobianos
- Por Industria Usuaria Final
- Alimentos
- Bebidas
- Productos Farmacéuticos
- Cosméticos y Cuidado Personal
- Electrónica
- Otras Industrias Usuarias Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Medio Oriente
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la base de hechos y definir qué debe contabilizarse como ingresos de envases inteligentes frente al gasto en envases adyacentes. Consultamos fuentes públicas como las tablas de manufactura y comercio de la Oficina del Censo de los Estados Unidos, los datos de producción y comercio exterior de Eurostat, las estadísticas de envíos de UN Comtrade y los reguladores de seguridad alimentaria y de medicamentos para los requisitos de serialización y trazabilidad.
Para conectar el mercado con señales reales de adopción, también revisamos bases de datos de patentes para solicitudes vinculadas a RFID, NFC, electrónica impresa y características de detección, seguidas de revistas científicas revisadas por pares que analizan los límites de rendimiento y los casos de uso típicos. Los informes de las empresas, las presentaciones para inversores, los sitios web de asociaciones y los comunicados de prensa de fuentes reconocidas se utilizan luego para comprender la expansión de capacidad, las alianzas y los cambios en la combinación de productos, mientras que una suscripción de pago centrada en los estados financieros de las empresas y un servicio separado de noticias y datos financieros ayudan a verificar los plazos y la exposición comercial reportada. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para recopilar, validar y aclarar los datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos que la investigación documental no puede resolver con claridad, especialmente cuando las funciones inteligentes están incluidas en contratos de envases más amplios. Hablamos con convertidores de envases, proveedores de componentes y materiales, propietarios de marcas, y partes interesadas en logística y comercio minorista, y luego validamos el panorama de la demanda en APAC, EMEA y las Américas para que ninguna región influya excesivamente en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 19% | APAC: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 25% | EMEA: 35% |
| Actores menores: 21% | Gerentes: 56% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo en la que los grupos de demanda de envases se reconstruyen por consumo de uso final y flujos comerciales, y luego se filtran por la proporción de formatos que adoptan funcionalidades de seguimiento y rastreo, detección o interactividad. Una vez que el límite de la demanda está claro, los totales se corroboran con verificaciones selectivas de abajo hacia arriba utilizando ingresos de proveedores muestreados, conversaciones con el canal y una lógica de precio de venta promedio por volumen para los componentes de uso común.
Algunos insumos que importan de manera recurrente en los envases inteligentes son el ritmo de implementación de etiquetas RFID y NFC, los plazos de cumplimiento de etiquetado y serialización en productos regulados, la penetración de indicadores de temperatura y frescura en artículos de cadena de frío, y el cambio en la combinación hacia envases conectados en bienes de consumo premium. La progresión de precios se maneja con cuidado porque los envases inteligentes suelen tener curvas de costos de componentes de rápida evolución. Realizamos un seguimiento separado del movimiento indicativo del precio de venta promedio para etiquetas, sensores y electrónica impresa antes de integrarlo nuevamente en los precios de soluciones empaquetadas. Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por opiniones de expertos, donde se ajustan las tasas de adopción, la intensidad regulatoria y el gasto de las marcas en interacción, y la trayectoria final se elige tras verificarla con volúmenes de envases realistas y capacidad de conversión.
Cuando aparecen brechas de datos en las validaciones de abajo hacia arriba, no forzamos una consolidación total. En cambio, utilizamos rangos acotados vinculados a envíos públicamente visibles, adiciones de capacidad y economías unitarias repetibles para que el total del mercado final siga siendo explicable.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que un solo supuesto no impulse silenciosamente el resultado completo. Los resultados del modelo se comparan con señales independientes, incluidas las tendencias de producción de envases, los patrones de importación y exportación de componentes clave y la adopción observada en cadenas de suministro reguladas, y luego se revisan las anomalías antes de la aprobación final.
Si aparece una variación importante, revisamos el límite del alcance, verificamos nuevamente las tasas de conversión y volvemos a contactar a los entrevistados relevantes para confirmar si el cambio refleja una adopción real o diferencias en la definición. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos relevantes como cambios regulatorios, grandes anuncios de capacidad o variaciones sostenidas de precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Envases Inteligentes de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los envases inteligentes suelen variar porque el mismo término se utiliza para cubrir cosas diferentes, y porque los supuestos de precios y adopción pueden mover el total rápidamente. La dispersión generalmente proviene de hasta dónde se extiende el alcance hacia el envasado activo, si las ventas de componentes se contabilizan dos veces a lo largo de la cadena de valor, y cómo cada estudio trata el momento de la adopción impulsada por la regulación.
Los principales factores de brecha en este mercado son el tratamiento del seguimiento y rastreo frente a las actualizaciones de envases más amplias, la forma en que se modelan las caídas del precio de venta promedio para etiquetas y sensores, y si los pronósticos asumen una aceleración conservadora o agresiva en los programas de envases conectados en bienes de consumo. Al rastrear el movimiento del precio de venta promedio a nivel de componente y los factores desencadenantes de adopción vinculados a casos de uso de serialización y cadena de frío, Mordor Intelligence mantiene el valor de 2026 alineado con un grupo de ingresos de funciones inteligentes definido, en lugar de un gasto más amplio en innovación de envases.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,84 mil millones de USD (2026) | |
| Global Consultancy A | 28,27 mil millones de USD (2024) | Utiliza un año base anterior y parece basarse en un límite de ingresos más amplio, donde la actividad de envases interactivos y etiquetas inteligentes en general puede contabilizarse sin separar estrictamente los componentes habilitadores de los ingresos de envases terminados. |
| Industry Consultancy B | 25,70 mil millones de USD (2023) | Parte de un punto en el tiempo más antiguo y puede combinar las definiciones de envases activos, inteligentes y de envases inteligentes, lo que puede cambiar lo que se incluye al construir el total y también puede desplazar los resultados a través de diferentes momentos de tipo de cambio y supuestos de aceleración de la adopción. |
Al analizar las tres estimaciones, la conclusión principal es que la selección del año y las decisiones sobre el alcance impulsan la mayor parte de la diferencia, no un único dato. Cuando el alcance se limita a los ingresos de funciones inteligentes y los precios se verifican con curvas de costos de componentes realistas, el total del mercado se vuelve más fácil de rastrear y actualizar a medida que cambian las señales de adopción.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de envases inteligentes en 2026 y qué crecimiento se espera?
El tamaño del mercado de envases inteligentes alcanzó USD 25,84 mil millones en 2026 y se prevé que llegue a USD 36,94 mil millones para 2031, ofreciendo una CAGR del 7,41%.
¿Qué segmento tecnológico está expandiéndose más rápidamente?
Los formatos inteligentes, impulsados por el RFID de bajo costo y las necesidades de datos en tiempo real, se prevé que crezcan a una CAGR del 9,23% hasta 2031.
¿Qué está impulsando la demanda de envases inteligentes en el sector farmacéutico?
Los mandatos de serialización a nivel de unidad en los Estados Unidos, la Unión Europea e India impulsan a los convertidores a incorporar RFID o códigos 2D e indicadores de temperatura, apoyando una CAGR del 8,76% hasta 2031 para las aplicaciones farmacéuticas.
¿Por qué están ganando terreno los envases inteligentes biodegradables?
Las regulaciones de la Unión Europea exigen que todos los envases sean reciclables o compostables para 2030, lo que lleva a las marcas a cambiar a sustratos de ácido poliláctico y cartón que integran indicadores de frescura compostables.
¿Qué región crecerá más rápidamente?
Se proyecta que Asia-Pacífico registrará la CAGR regional más alta del 9,76% gracias a las inversiones de China en cadena de frío y el impulso de serialización de India.
¿Cuál es el principal obstáculo para los nuevos participantes?
La alta inversión de capital, que a menudo supera los USD 15 millones por línea para la integración de sensores y la colocación de chips, extiende los períodos de recuperación y limita la participación de los convertidores más pequeños.


 Sus datos están seguros y nunca se venden ni se comparten.
