
Análisis del Mercado de Semillas por Mordor Intelligence
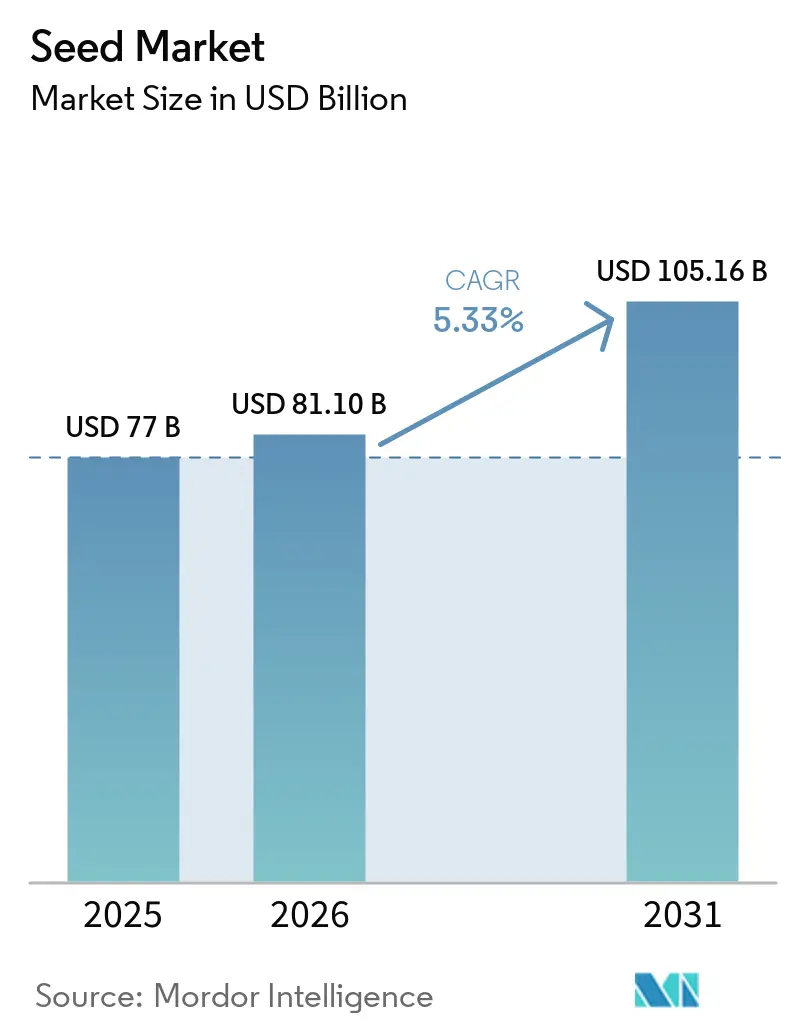
El tamaño del mercado de semillas fue valorado en 81,1 mil millones de USD en 2026 y se estima que crecerá desde 85,42 mil millones de USD en 2027 hasta alcanzar los 109,4 mil millones de USD para 2032, con un CAGR del 5,08% durante el período de pronóstico (2027-2032). El volumen del mercado de semillas fue valorado en 43,88 millones de toneladas métricas en 2026 y se estima que crecerá desde 44,8 millones de toneladas métricas en 2027 hasta alcanzar las 49,71 millones de toneladas métricas para 2032, con un CAGR del 2,1% durante el período de pronóstico (2027-2032).
La asistencia con semilla certificada en India apoya la demanda de variedades mejoradas de cultivos de campo. La capacidad de multiplicación y los tratamientos protectores ayudan a los proveedores a satisfacer esa demanda. Los precios elevados en los distritos somalíes encuestados y los retrasos en bioseguridad en Bangladesh limitan el acceso a semilla mejorada. La interrupción del transporte marítimo por el Estrecho de Ormuz tras las operaciones militares de Estados Unidos e Israel contra Irán a partir de febrero de 2026 añade riesgo a la entrega internacional. La asequibilidad, la autorización y la entrega antes de la siembra determinan, por tanto, si la inversión de los proveedores se convierte en ventas de semillas.
Conclusiones Clave del Informe
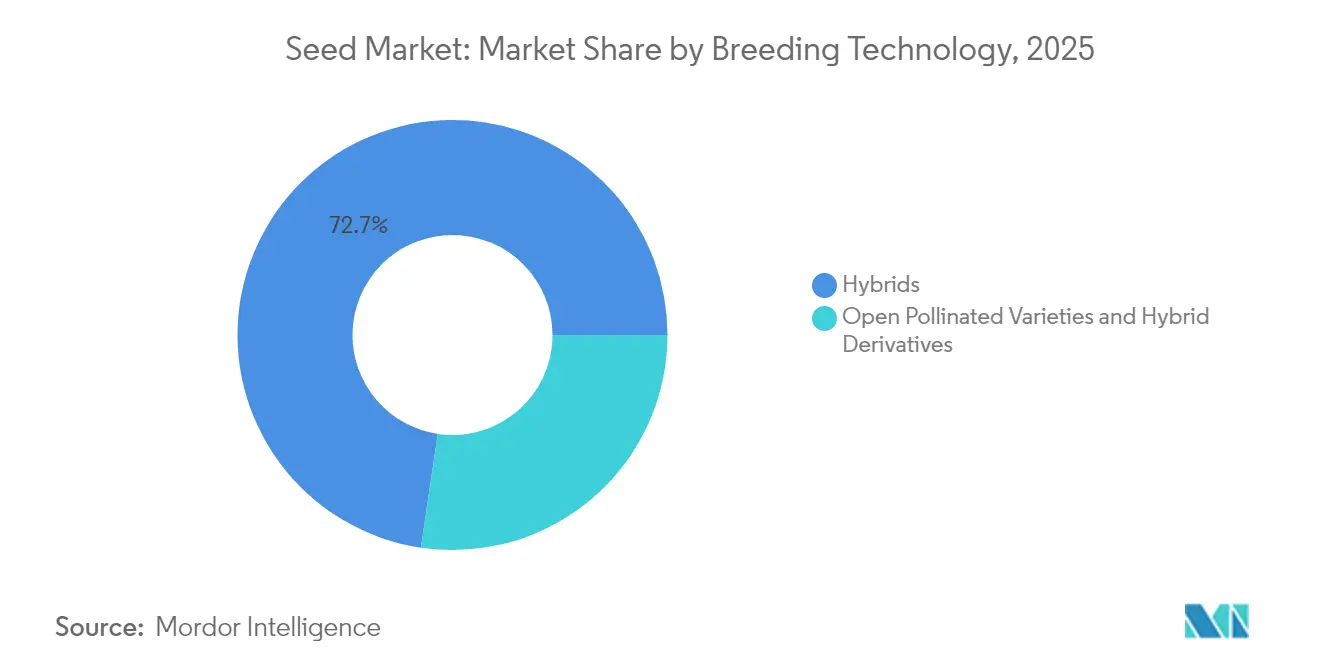
- Por tecnología de mejoramiento, los híbridos mantuvieron una participación del 72,77% en el mercado de semillas en 2026 y se prevé que crezcan más rápido con un CAGR del 5,25% durante 2027-2032.
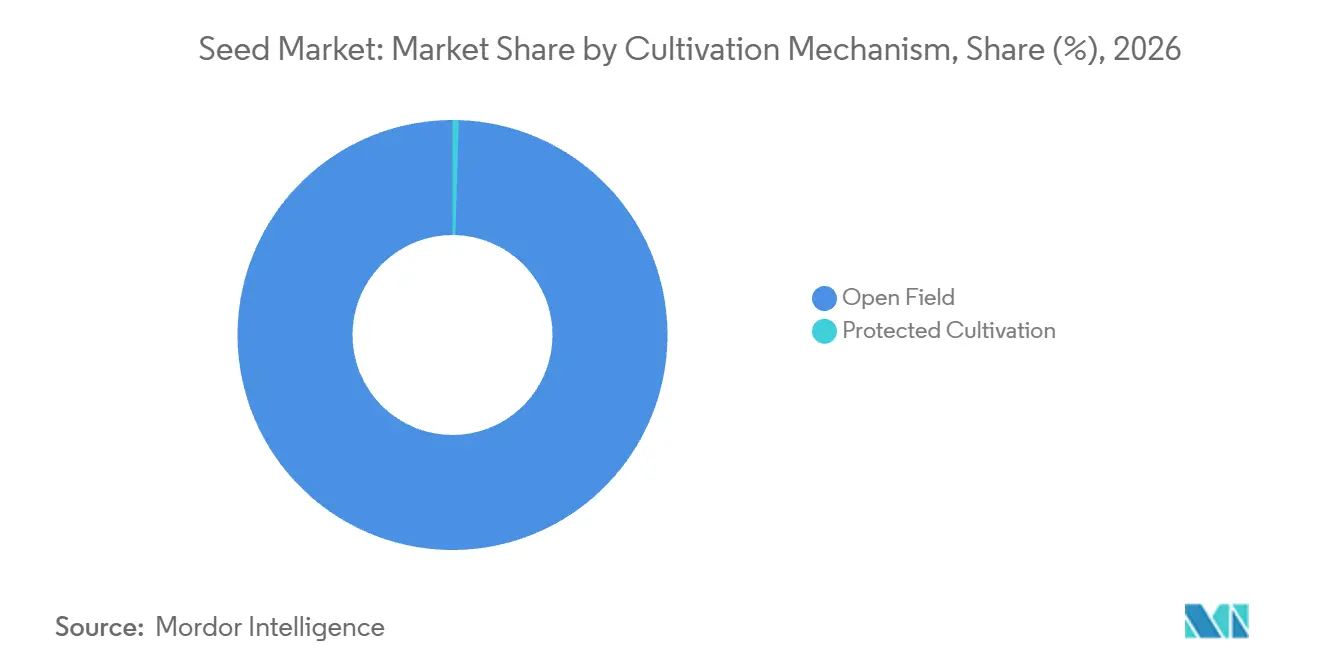
- Los mecanismos de cultivo están liderados por el campo abierto, que mantuvo una participación del 99,54% del tamaño del mercado de semillas en 2026, mientras que el cultivo protegido se prevé que crezca más rápido con un CAGR del 6,95% durante 2027-2032.
- Entre los tipos de cultivo, los cultivos en hilera representaron el 87,89% del mercado en 2026, con las hortalizas previstas para crecer más rápido con un CAGR del 5,3% durante 2027-2032.
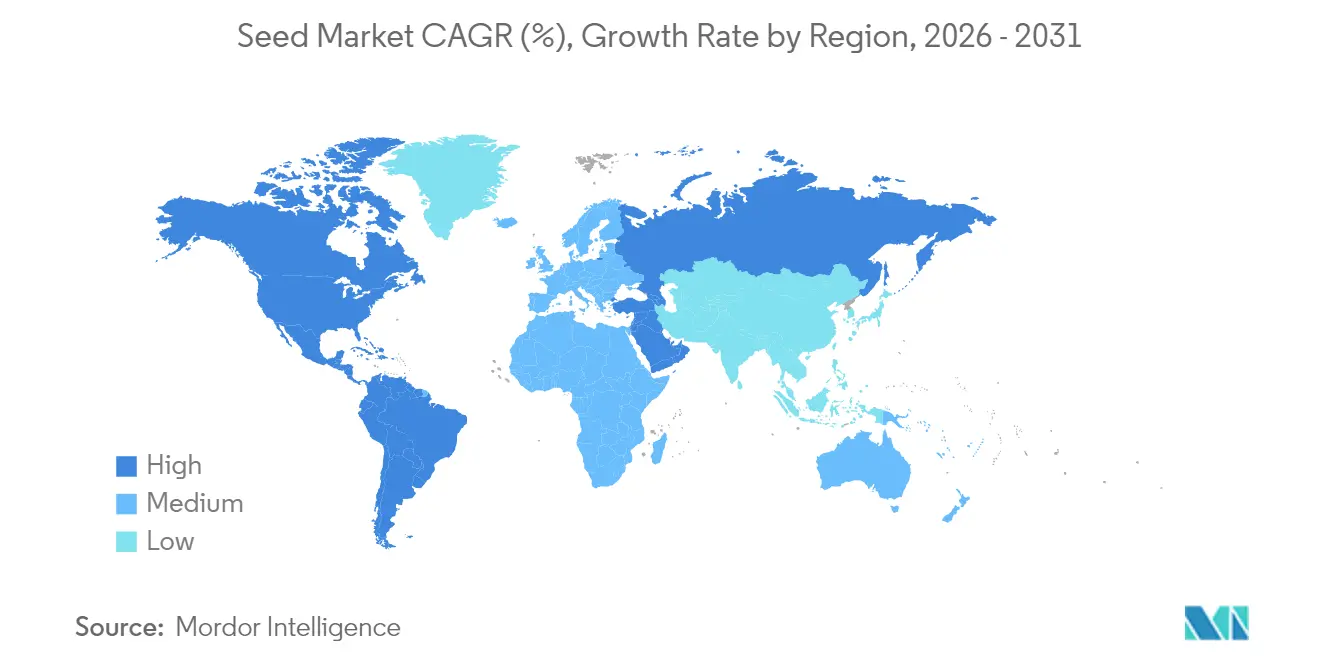
- En términos geográficos, América del Norte lideró con el 35,18% del mercado en 2026 y se prevé que crezca más rápido con un CAGR del 6,05% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Variedades de Semillas Híbridas y GM para Mejorar los Rendimientos de los Cultivos | +2% | Zambia y Estados Unidos | Mediano plazo (2-4 años) |
| Avances Tecnológicos en Soluciones de Recubrimiento y Tratamiento de Semillas | +1.5% | Zonas cerealeras de los Estados Unidos | Corto plazo (≤ 2 años) |
| Programas Gubernamentales que Impulsan las Tasas de Reemplazo de Semillas Certificadas | +1.3% | Regiones agrícolas elegibles en India | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Cultivos de Alto Valor Impulsada por los Cambios en la Población y la Dieta | +1.2% | Regiones de cultivo en invernadero del Reino Unido | Mediano plazo (2-4 años) |
| Fenotipificación Digital Habilitada por IA que Acorta los Ciclos de Mejoramiento | +0.6% | Regiones de mejoramiento de maíz en India | Mediano plazo (2-4 años) |
| Características de Semillas Resistentes al Clima que Atraen Capital de Impacto | +0.4% | África Oriental e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Variedades de Semillas Híbridas y GM para Mejorar los Rendimientos de los Cultivos
Los agricultores que buscan mayores rendimientos necesitan tanto variedades eficaces como suficiente semilla para sembrarlas. En marzo de 2025, Bayer inauguró una instalación de semilla de maíz en Kabwe, Zambia, para semilla híbrida convencional. Bayer informó que la instalación y las inversiones relacionadas triplicaron su capacidad existente en el país para la producción de semilla de maíz de alta calidad en 2025. Por su parte, el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA) señaló que los cultivos genéticamente modificados habían aumentado los rendimientos agrícolas en los Estados Unidos en muchos casos, estableciendo una justificación de desempeño calificada para esas variedades. La capacidad triplicada de semilla de maíz en Zambia y las ganancias de rendimiento documentadas en los Estados Unidos a partir de cultivos modificados hacen que la semilla mejorada sea más fácil de suministrar y más fácil de justificar. La capacidad de suministro determina, por tanto, cuántos productores pueden actuar en función de esa demanda.
Avances Tecnológicos en Soluciones de Recubrimiento y Tratamiento de Semillas
Los avances en el tratamiento de semillas pueden fortalecer la demanda de semilla comprada al proteger el cultivo durante su vulnerable etapa de establecimiento. En 2025, la Agencia de Protección Ambiental de los Estados Unidos registró el tratamiento de semillas Victrato de Syngenta para soja y algodón, dirigido a nematodos parásitos de plantas y enfermedades con una sola molécula.[1] La agencia también registró la premezcla mejorada de tratamiento de semillas fungicida e insecticida CruiserMaxx Vibrance Elite de Syngenta para cereales. Estas aprobaciones amplían las opciones de protección que los proveedores de semillas pueden combinar con diferentes carteras de cultivos. Para los productores, proteger el establecimiento convierte la decisión sobre la semilla en parte en una decisión sobre la gestión de las pérdidas tempranas del cultivo. Combinar genética y protección adecuada puede ofrecer a los proveedores otra forma de justificar el valor de un paquete de semilla comprada.
Programas Gubernamentales que Impulsan las Tasas de Reemplazo de Semillas Certificadas
La asistencia con semilla certificada conecta el apoyo público con la renovación de variedades, ofreciendo a los proveedores una vía para atender a los agricultores que reemplazan la semilla guardada. Las directrices de la Misión Nacional de Seguridad Alimentaria y Nutrición (NFSNM) de India pusieron a disposición asistencia para la distribución de semilla certificada para el ejercicio fiscal 2025-26 con el fin de mejorar las tasas de reemplazo de semilla. La asistencia fue del 50% o el monto establecido por la División de Semillas del Departamento de Agricultura y Bienestar de los Agricultores de India, el que fuera menor. La elegibilidad por la vía principal abarcó variedades o híbridos notificados de cereales, cereales gruesos, leguminosas, fibra y forraje con no más de 10 años de antigüedad. Los estados y territorios de la unión podían asistir a variedades notificadas más antiguas de arroz, trigo, leguminosas, cereales gruesos y nutricereales dentro del 20% de la asignación de distribución de semillas, siempre que no existiera un reemplazo adecuado y las variedades tuvieran características especiales y productividad de referencia. Sus Planes de Acción Anuales debían enfatizar esas características distintivas, de modo que la excepción preservara el acceso limitado al material más antiguo mientras dirigía la mayor parte de la demanda apoyada hacia variedades más nuevas.
Aumento de la Demanda de Cultivos de Alto Valor Impulsada por los Cambios en la Población y la Dieta
La inversión en operaciones de cultivo de hortalizas de alto valor crea una vía para la demanda de semilla de siembra a través de espacio cultivado adicional. Blackdown Growers completó una expansión de invernadero en el Reino Unido en marzo de 2025, añadiendo 3 acres de espacio de producción para hojas tiernas y hierbas aromáticas. El productor describió la expansión como un aumento de su capacidad para la producción anual en el Reino Unido de esos cultivos. El uso durante todo el año del espacio completado ofrece a los proveedores de semillas de cultivos de hoja una base de siembra que puede sembrarse repetidamente, extendiendo la oportunidad más allá de un único cultivo estacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Estrictas de Bioseguridad y Plazos de Aprobación de Varios Años | -0.8% | Zonas de cultivo de arroz en Bangladesh | Largo plazo (≥ 4 años) |
| Aumento de los Precios de las Semillas que Limita el Acceso de los Pequeños Agricultores | -0.6% | Distritos agrícolas seleccionados en Somalia | Corto plazo (≤ 2 años) |
| Movimientos de Conservación de Semillas Liderados por Agricultores en Mercados Emergentes | -0.3% | Regiones de cultivo de hortalizas de Ghana | Mediano plazo (2-4 años) |
| Políticas Inciertas sobre Semillas con Repeticiones Palindrómicas Cortas Agrupadas y Regularmente Interespaciadas (CRISPR) en la Unión Europea y China | -0.2% | Unión Europea y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Bioseguridad y Plazos de Aprobación de Varios Años
Una revisión de bioseguridad prolongada puede separar el trabajo de mejoramiento completado del permiso para cultivar comercialmente una variedad de semilla. Para noviembre de 2025, los comités de bioseguridad de Bangladesh habían revisado el expediente de cultivo comercial del Arroz Dorado GR2E BRRI dhan 29 durante más de 7 años sin aprobación. El expediente había sido presentado en noviembre de 2017 para la evaluación de cultivo comercial, seguridad ambiental y seguridad alimentaria. Para un desarrollador, este intervalo convierte la vía de aprobación en un cuello de botella comercial separado tras el trabajo técnico que respalda la presentación. Los proveedores de semilla regulada enfrentan una exposición temporal que la capacidad de multiplicación no puede resolver, porque el cultivo comercial depende de la decisión de autorización.
Aumento de los Precios de las Semillas que Limita el Acceso de los Pequeños Agricultores
Los precios elevados de las semillas pueden impedir que los pequeños agricultores conviertan el interés en material de siembra mejorado en un pedido comercial de semillas. En el estudio del mercado de semillas de Somalia de 2025, el 31% de los agricultores encuestados en distritos seleccionados citó los precios elevados de las semillas como un desafío de acceso. Dentro de la cobertura del estudio, los precios de las semillas en el mercado formal eran de 2 a 3 veces más altos que los precios del mercado informal debido a la producción regulada y el aseguramiento de la calidad. La prima coloca, por tanto, el costo de esas salvaguardas formales directamente en la elección del agricultor entre canales de semilla. Cuando un agricultor no puede financiar esa prima, demostrar un mejor desempeño agronómico no desbloquea por sí solo la venta de semilla.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Mejoramiento:
Los Ingresos de Híbridos y el Acceso a la Exportación Apoyan la ExpansiónLos híbridos representaron una participación del 72,77% del tamaño del mercado de semillas en 2026 y son el segmento más grande y de más rápido crecimiento, con un CAGR previsto del 5,25% durante 2027-2032. Los ingresos por semilla de arroz híbrido de Kaveri Seed Company Limited en India aumentaron un 18,3% en el ejercicio fiscal 2025-26. Con los volúmenes de arroz híbrido aumentando solo un 0,3%, casi toda la ganancia de ingresos reflejó mayores ingresos por unidad vendida en lugar de volumen adicional.
El registro en mercados de exportación ofrece a los mejoradores de híbridos una vía de crecimiento que depende del acceso regulatorio además del desempeño agronómico. En el ejercicio fiscal 2025-26, Kaveri Seed Company Limited describió los registros de arroz híbrido en Filipinas como un impulsor clave del crecimiento. La empresa esperaba que registros adicionales fortalecieran las oportunidades de exportación futuras. Para un proveedor de semilla de arroz, obtener el registro en un destino puede ampliar el alcance comercial de una cartera de híbridos definida. La oportunidad incluye, por tanto, traducir una variedad en una oferta comercializable en cada jurisdicción de exportación, con ganancias adicionales condicionadas a la obtención de los registros adicionales.



Por Mecanismo de Cultivo:
La Escala de Cultivos de Campo se Combina con la Expansión del Área ProtegidaEl campo abierto representó una participación del 99,54% del mercado de semillas en 2026, siendo el segmento más grande. Syngenta Group informó que sus ventas de Semillas de Cultivos de Campo en Brasil en 2025 aumentaron un 17% interanual, con el desempeño del Hemisferio Sur impulsando su negocio de cultivos de campo. El mismo informe mostró que las ventas de cultivos de campo de Syngenta en América del Norte cayeron un 12% debido a la reestructuración, por lo que su crecimiento en cultivos de campo en 2025 descansó en la demanda del Hemisferio Sur en lugar de una ganancia de base amplia.
El cultivo protegido es el segmento de más rápido crecimiento, con un CAGR proyectado del 6,95% durante 2027-2032. En 2025, el área de hortalizas protegidas en el Reino Unido aumentó un 4,7% hasta 866 hectáreas, mientras que la producción disminuyó un 0,3% hasta 258.000 toneladas métricas. Estas hortalizas incluyen cultivos cultivados en invernaderos o túneles de polietileno. Añadir área de cultivo sin un aumento correspondiente en la producción hace que la productividad de ese espacio sea relevante para los rendimientos comerciales de los productores. Los mejoradores que atienden a operadores de invernaderos y túneles pueden, por tanto, posicionar el desempeño de las variedades junto con la expansión de la capacidad de cultivo al abordar la posible demanda de semillas.

Por Tipo de Cultivo:
Los Ingresos de Cultivos en Hilera Anclan las Oportunidades de Crecimiento en HortalizasLos cultivos en hilera mantuvieron el 87,89% del mercado en 2026 y fueron el segmento más grande. Bayer AG reportó 7,15 mil millones de EUR (8,08 mil millones de USD) en ventas de Semillas y Rasgos de Maíz en 2025, un aumento del 13,2% en términos ajustados por moneda y cartera.[2] Bayer atribuyó el crecimiento en todas las regiones al sólido desempeño de los productos, el aumento del área sembrada y la resolución de un acuerdo de licencia en América del Norte. La combinación vincula la captura de valor en cultivos en hilera con el desempeño agronómico y los resultados de licencias, siendo el área sembrada solo una parte del crecimiento reportado por Bayer.
Las hortalizas son el segmento de más rápido crecimiento, con un CAGR previsto del 5,3% durante 2027-2032. Las ventas de Semillas de Hortalizas de Bayer AG aumentaron un 7,5% en términos ajustados por moneda y cartera en 2025, impulsadas por precios y volúmenes más altos en casi todas las regiones. Los ingresos por semilla de hortalizas de Kaveri Seed Company Limited en India también aumentaron un 8,4% en el ejercicio fiscal 2025-26 en comparación con el ejercicio fiscal 2024-25.
Análisis Geográfico
Mercado de Semillas de América del Norte
América del Norte mantuvo una participación del 35,18% en el mercado de semillas en 2026 y es la geografía más grande y de más rápido crecimiento, con un CAGR previsto del 6,05% durante 2027-2032. Los productores estadounidenses sembraron variedades biotecnológicas en el 92% de los acres de maíz en 2026, por debajo de 2025. Las variedades resistentes a herbicidas también cubrieron el 95% del área de soja de los Estados Unidos en 2026, por debajo del año anterior. Para el 10 de noviembre de 2025, Vegetables by Bayer había comercializado 5 variedades de tomate a través de De Ruiter en Canadá y los Estados Unidos, incluidas 3 variedades de tomate en rama y 2 variedades de carne resistentes al Virus del Fruto Rugoso Marrón del Tomate. Su protección declarada contra enfermedades sin comprometer la calidad ofrece a los proveedores una vía hacia ventas diferenciadas de semilla de hortalizas junto con el negocio establecido de cultivos en hilera, donde una mayor penetración biotecnológica ha limitado el margen de crecimiento.
La base de producción de Europa incluye 1.987.503 hectáreas aprobadas para la producción de semilla de cultivos de campo en la Unión Europea en 2025, excluyendo hortalizas. Francia lideró esa área, con los cereales de paja españoles y las gramíneas forrajeras danesas ilustrando especializaciones de cultivos que ayudan a los proveedores a adaptar los requisitos de multiplicación a las capacidades establecidas. En Asia-Pacífico, los canales de semillas de China en 2025/26 vincularon a distribuidores provinciales o regionales con mayoristas de condado y minoristas locales, convirtiendo las tiendas de insumos agrícolas en el principal punto de contacto de los agricultores. Los modelos de comercio electrónico y venta directa al agricultor de China estaban emergiendo junto a esa red, por lo que el acceso a los compradores rurales implica tanto nuevas vías como las relaciones locales que respaldan el canal de distribuidores.
La capacidad de multiplicación de América del Sur está ilustrada por Brasil, donde 3,6 millones de hectáreas en 18 estados fueron registradas como campos de producción de semilla de soja en la temporada 2024/25.[3] Esa huella distribuida convierte la coordinación entre ubicaciones de producción en una tarea comercial diferenciada para las empresas que atienden la demanda de siembra de soja. En Medio Oriente y África, un estudio de Ghana de 2026 encontró que el 51% de los agricultores de hortalizas muestreados utilizaba distribuidores de insumos agropecuarios. La semilla guardada propia y los mercados locales también eran fuentes importantes, particularmente en las regiones de Bono, Oriental, Norte y Occidental de Ghana. La red de multiplicación registrada de Brasil y los canales de abastecimiento mixtos de Ghana requieren diferentes capacidades de los proveedores, con la coordinación de la producción dando forma al primero y el acceso a través de puntos de venta locales dando forma al segundo.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de los proveedores comerciales de semilla de siembra agrícola y de hortalizas, incluidos los importadores. El etiquetado, la licencia comercial, la inscripción de variedades y la documentación de importación determinan el trabajo necesario para comercializar la semilla. En el Reino Unido, las empresas de semillas cubiertas en Inglaterra y Gales requieren una licencia de la Agencia de Sanidad Animal y Vegetal (APHA) y la certificación de las variedades principales cubiertas antes de su comercialización. Las barreras de entrada van desde el etiquetado interestatal de los Estados Unidos hasta el registro de operadores de semillas y plántulas e importación de cultivares en Brasil, sujeto a exenciones, y la aprobación de cultivos principales o el registro en catálogo de cultivos no principales en China antes de la promoción, por lo que los proveedores enfrentan diferentes obligaciones según el destino.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Servicio de Comercialización Agrícola del Departamento de Agricultura de los Estados Unidos (USDA) | Agencia de Sanidad Animal y Vegetal para Inglaterra y Gales | Autoridades nacionales y locales de asuntos agrícolas y rurales | Ministerio de Agricultura y Ganadería | Ministerio de Medio Ambiente, Agua y Agricultura |
| Instrumentos clave o dirección | Ley Federal de Semillas y normas de etiquetado interestatal del 7 CFR parte 201 | Licencia de negocio de semillas en Inglaterra/Gales y certificación de variedades principales cubiertas | Ley de Semillas y medidas revisadas de registro de cultivos no principales vigentes desde septiembre de 2025 | Ley 10.711/2003 y Decreto 10.586/2020 | Requisitos de documentación para el permiso de importación de semillas |
| Efecto comercial | Etiquetas de calidad interestatal, incluido el tratamiento químico cuando esté presente | Licencia para operaciones de semilla cubierta y certificación antes de la comercialización de variedades principales cubiertas | Aprobación de cultivos principales y registro en catálogo de cultivos no principales; informes de ADN para cultivos de registro con estándares de prueba | Registro de la mayoría de los operadores de semillas y plántulas y cultivares importados, sujeto a exenciones legales | Razones de solicitud, registro comercial, factura, especificaciones y cantidad, análisis, origen y certificados de sanidad agropecuaria |
| Atractivo actual de la política | Alto | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos reciben calificaciones de Alto y Sin cambios por su definida vía de etiquetado interestatal, mientras que las calificaciones de Medio y Sin cambios de Brasil reflejan los continuos requisitos de registro de operadores de semillas y plántulas e importación comercial de cultivares. Inglaterra y Gales reciben calificaciones de Medio y Sin cambios por las establecidas obligaciones de licencia de la APHA y certificación de variedades principales cubiertas, mientras que la guía de la APHA actualizada el 9 de septiembre de 2026 describió enmiendas regulatorias adicionales y legislación necesaria para que la semilla de precisión y el material de reproducción vegetal ingresen a la lista de variedades y comercialización en Inglaterra. Los juicios de Bajo y Endurecimiento de China reflejan las barreras de inscripción de variedades y la revisión del 1 de septiembre de 2025 que añade informes condicionales de huellas dactilares de ADN y procedimientos de registro. Las evaluaciones de Medio y Sin cambios de Arabia Saudita reflejan el continuo trabajo de documentación para la importación de semillas que vincula los registros comerciales con los certificados de análisis, origen y sanidad agropecuaria.
Etapas de la Cadena de Valor
La comparación sigue el desarrollo de variedades, la multiplicación, el procesamiento y la distribución para mostrar cómo los productores de semillas integrados conectan las capacidades técnicas con las ventas comerciales. KWS Group cubre desde el desarrollo hasta la consultoría al agricultor, mientras que Sakata Seed India gestiona la producción, el procesamiento, el almacenamiento y la distribución dentro de sus operaciones de semillas en India. En el segmento de maíz de KWS, que incluye semilla de maíz y girasol, la mayor parte de las ventas netas se generan de enero a junio en torno a la siembra de primavera del Hemisferio Norte. En su informe del ejercicio fiscal 2025/26, KWS señaló que los informes de continuas interrupciones del transporte marítimo por el Estrecho de Ormuz, tras las operaciones militares de los Estados Unidos e Israel contra Irán que comenzaron el 28 de febrero de 2026, ilustraban los riesgos para los flujos internacionales de mercancías.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de variedades | Mejoradores de semillas integrados como KWS Group | Valor de la variedad incorporado en las ventas comerciales de semillas | El desarrollo debe preceder al lanzamiento comercial | Mantener canales superpuestos de desarrollo de variedades |
| Multiplicación de semillas | Productores de semillas integrados como KWS Group y Sakata Seed India | Ventas de semilla de siembra multiplicada | Protección de la pureza genética a lo largo de los pasos de producción | Aplicar controles separados a la producción de semilla parental e híbrida |
| Procesamiento y envasado | Procesadores de semillas integrados como KWS Group y Sakata Seed India | Ventas de semilla terminada | Dependencia de un sitio central cuando el procesamiento está concentrado | Calificar la capacidad de procesamiento de respaldo para lotes estacionales |
| Distribución a los productores | Comercializadores y distribuidores de semillas como KWS Group y Sakata Seed India | Ventas comerciales de semillas a clientes de siembra | Picos de ventas en temporada de siembra y exposición al flete marítimo en KWS | Gestionar existencias estacionales y monitorear la exposición de la cadena de suministro |
| Fuente: Mordor Intelligence | ||||
KWS reportó un alto riesgo logístico, incluidos cuellos de botella en la capacidad de flete marítimo y aumentos de precios, en el ejercicio fiscal 2025/26. Su organización central de compras monitorea los mercados y los impactos en la cadena de suministro, iniciando medidas de control de riesgos según sea necesario. Para el negocio estacional de maíz y girasol de KWS, la prioridad comercial es la resiliencia en la entrega que protege la ventana de siembra en la que el trabajo previo de mejoramiento y procesamiento genera ingresos por semillas.
Panorama Competitivo
Concentración del Mercado
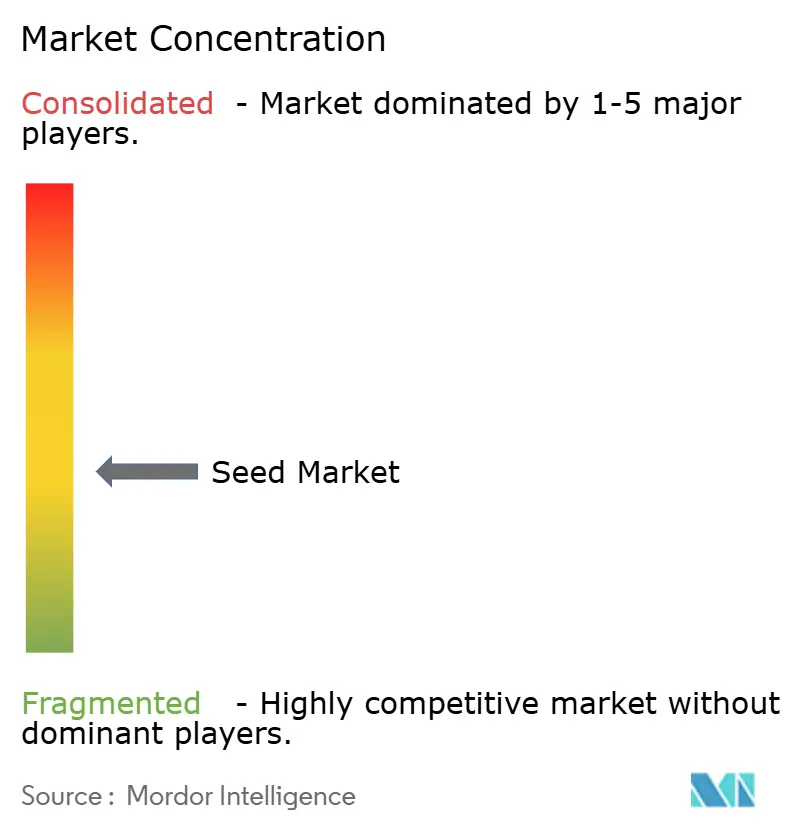
La competencia está moderadamente concentrada en torno a empresas multinacionales de semillas y rasgos y mejoradores de cultivos, con el negocio de Ciencias de los Cultivos de Bayer AG entre los proveedores integrados. Vylor, Inc. representa el negocio de semillas y genética separado de Corteva, Inc., mientras que BASF SE reportó una disminución del 4,4% en las ventas de Semillas y Rasgos dentro de su segmento de Soluciones Agrícolas en 2025. El negocio de semillas de Syngenta Group registró 4,8 mil millones de USD en ventas en 2025, un aumento del 2% en términos de tipo de cambio constante. Groupe Limagrain Holding selecciona, produce y comercializa semillas de cultivos de campo y hortalizas de alto valor, añadiendo un modelo de mejoramiento que abarca la agricultura extensiva y los compradores hortícolas especializados.
El segmento histórico de Semillas de Corteva generó 9,9 mil millones de USD en ventas netas en 2025, un aumento del 4% respecto a 2024. El incremento combinó precios un 3% más altos y un volumen un 2% mayor, parcialmente compensados por un efecto cambiario desfavorable del 1%. El 1 de octubre de 2026, Corteva completó la escisión de su negocio avanzado de semillas y genética y continuó como empresa de protección de cultivos. Ese resultado de semillas de 2025 es la base histórica del negocio de semillas y genética que ahora opera como Vylor, mientras que Corteva compite como empresa de protección de cultivos.
En Brasil, Syngenta reportó ganancias en la participación de mercado de maíz de verano y safrinha en 2025, junto con el lanzamiento de 2 híbridos de maíz y 6 variedades de soja. El 24 de septiembre de 2025, el Servicio de Inspección de Sanidad Animal y Vegetal del Departamento de Agricultura de los Estados Unidos (USDA APHIS) eliminó el maíz MON 95379 protegido contra insectos de Bayer U.S.-Crop Science de la regulación bajo 7 CFR parte 340. Estos movimientos distinguen la competencia de cartera del acceso regulatorio, porque añadir variedades no elimina por sí mismo una barrera legal específica de un rasgo. En la Unión Europea, el Reglamento (UE) 2026/1388 entró en vigor el 16 de julio de 2026, pero sus nuevas normas sobre técnicas genómicas se aplican a partir del 17 de julio de 2028. Las normas vigentes sobre organismos genéticamente modificados rigen las plantas obtenidas mediante mutagénesis dirigida y cisogénesis en el ínterin, dejando a los desarrolladores de esas plantas expuestos a la barrera de cumplimiento heredada.
Líderes de la Industria de Semillas
-
Bayer AG
-
Corteva, Inc.
-
BASF SE
-
Syngenta Group
-
Groupe Limagrain Holding
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semillas Empresas cubiertas en este informe
- Bayer AG
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain Holding
- KWS SAAT SE & Co. KGaA
- Sakata Seed Corporation
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Takii & Co., Ltd.
- Enza Zaden Beheer B.V.
- DLF Seeds A/S
- UPL Limited
- East-West Seed International B.V.
- Yuan Long Ping High-Tech Agriculture Co., Ltd.
- Bejo Zaden B.V.
Desarrollos recientes de la industria en Mercado de Semillas
- Oct 2026: Corteva, Inc. completó la escisión de su negocio avanzado de semillas y genética, identificado como Vylor, Inc., el 1 de octubre, dejando a Corteva enfocada en la protección de cultivos.
- Jul 2026: KWS Seeds inauguró 2 nuevos invernaderos en su estación de investigación de Kimberly, Idaho, en los Estados Unidos para apoyar la producción de plántulas de remolacha azucarera, la innovación en mejoramiento y la investigación de enfermedades vegetales.
- Jul 2026: El Reglamento (UE) 2026/1388 sobre plantas obtenidas mediante ciertas nuevas técnicas genómicas entró en vigor en la Unión Europea el 16 de julio de 2026, con sus normas aplicándose a partir del 17 de julio de 2028.
Alcance y Metodología
Resumen de la segmentación
Por Tecnología de Mejoramiento
| Híbridos | Híbridos No Transgénicos | |
| Híbridos Transgénicos | Híbridos Tolerantes a Herbicidas | |
| Híbridos Resistentes a Insectos | ||
| Otros Rasgos | ||
| Variedades de Polinización Abierta y Derivados Híbridos | ||
Por Mecanismo de Cultivo
| Campo Abierto |
| Cultivo Protegido |
Por Tipo de Cultivo
| Cultivos en Hilera | Cultivos de Fibra | Algodón |
| Otros Cultivos de Fibra | ||
| Cultivos Forrajeros | Alfalfa | |
| Maíz Forrajero | ||
| Sorgo Forrajero | ||
| Otros Cultivos Forrajeros | ||
| Granos y Cereales | Maíz | |
| Arroz | ||
| Sorgo | ||
| Trigo | ||
| Otros Granos y Cereales | ||
| Oleaginosas | Canola, Colza y Mostaza | |
| Soja | ||
| Girasol | ||
| Otras Oleaginosas | ||
| Legumbres | ||
| Hortalizas | Brasicas | Repollo |
| Coliflor y Brócoli | ||
| Otras Brasicas | ||
| Cucurbitáceas | Pepino y Pepinillo | |
| Calabaza y Zapallo | ||
| Otras Cucurbitáceas | ||
| Raíces y Bulbos | Ajo | |
| Cebolla | ||
| Papa | ||
| Otros Raíces y Bulbos | ||
| Solanáceas | Chili | |
| Berenjena | ||
| Tomate | ||
| Otras Solanáceas | ||
| Hortalizas No Clasificadas | Espárrago | |
| Lechuga | ||
| Zanahoria | ||
| Okra | ||
| Guisantes | ||
| Espinaca | ||
| Otras Hortalizas No Clasificadas | ||
Por Geografía
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Polonia | |
| Rumania | |
| Rusia | |
| España | |
| Turquía | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | Australia |
| Bangladés | |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Myanmar | |
| Pakistán | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Oriente Medio y África | Irán |
| Arabia Saudita | |
| Egipto | |
| Etiopía | |
| Ghana | |
| Kenia | |
| Nigeria | |
| Sudáfrica | |
| Tanzania | |
| Resto de Oriente Medio y África |
| Por Tecnología de Mejoramiento | Híbridos | Híbridos No Transgénicos | |
| Híbridos Transgénicos | Híbridos Tolerantes a Herbicidas | ||
| Híbridos Resistentes a Insectos | |||
| Otros Rasgos | |||
| Variedades de Polinización Abierta y Derivados Híbridos | |||
| Por Mecanismo de Cultivo | Campo Abierto | ||
| Cultivo Protegido | |||
| Por Tipo de Cultivo | Cultivos en Hilera | Cultivos de Fibra | Algodón |
| Otros Cultivos de Fibra | |||
| Cultivos Forrajeros | Alfalfa | ||
| Maíz Forrajero | |||
| Sorgo Forrajero | |||
| Otros Cultivos Forrajeros | |||
| Granos y Cereales | Maíz | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Otros Granos y Cereales | |||
| Oleaginosas | Canola, Colza y Mostaza | ||
| Soja | |||
| Girasol | |||
| Otras Oleaginosas | |||
| Legumbres | |||
| Hortalizas | Brasicas | Repollo | |
| Coliflor y Brócoli | |||
| Otras Brasicas | |||
| Cucurbitáceas | Pepino y Pepinillo | ||
| Calabaza y Zapallo | |||
| Otras Cucurbitáceas | |||
| Raíces y Bulbos | Ajo | ||
| Cebolla | |||
| Papa | |||
| Otros Raíces y Bulbos | |||
| Solanáceas | Chili | ||
| Berenjena | |||
| Tomate | |||
| Otras Solanáceas | |||
| Hortalizas No Clasificadas | Espárrago | ||
| Lechuga | |||
| Zanahoria | |||
| Okra | |||
| Guisantes | |||
| Espinaca | |||
| Otras Hortalizas No Clasificadas | |||
| Por Geografía | América del Norte | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| Europa | Francia | ||
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Polonia | |||
| Rumania | |||
| Rusia | |||
| España | |||
| Turquía | |||
| Ucrania | |||
| Reino Unido | |||
| Resto de Europa | |||
| Asia-Pacífico | Australia | ||
| Bangladés | |||
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Myanmar | |||
| Pakistán | |||
| Filipinas | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Argentina | ||
| Brasil | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Irán | ||
| Arabia Saudita | |||
| Egipto | |||
| Etiopía | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sudáfrica | |||
| Tanzania | |||
| Resto de Oriente Medio y África | |||
Definición de mercado
- Semilla Comercial - Para los fines de este estudio, solo se han incluido dentro del alcance las semillas comerciales. Las semillas guardadas en la granja, que no están etiquetadas comercialmente, quedan excluidas del alcance, aunque un pequeño porcentaje de semillas guardadas en la granja se intercambia comercialmente entre agricultores. El alcance también excluye los cultivos reproducidos vegetativamente y las partes de plantas, que pueden venderse comercialmente en el mercado.
- Superficie de Cultivo - Al calcular la superficie bajo diferentes cultivos, se ha considerado el Área Bruta Cultivada. También conocida como Área Cosechada, según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), esto incluye la superficie total cultivada bajo un cultivo particular a lo largo de las temporadas.
- Tasa de Reemplazo de Semillas - La Tasa de Reemplazo de Semillas es el porcentaje de área sembrada del total del área de cultivo plantada en la temporada mediante el uso de semillas certificadas o de calidad distintas a las semillas guardadas en la granja.
- Cultivo Protegido - El informe define el cultivo protegido como el proceso de cultivo de plantas en un entorno controlado. Esto incluye invernaderos de vidrio, invernaderos, hidroponía, aeroponía o cualquier otro sistema de cultivo que proteja el cultivo contra cualquier estrés abiótico. Sin embargo, el cultivo en campo abierto con acolchado plástico queda excluido de esta definición y se incluye en el campo abierto.
| Palabra clave | Definición |
|---|---|
| Cultivos en Hilera | Generalmente son cultivos de campo que incluyen las diferentes categorías de cultivos como granos y cereales, oleaginosas, cultivos de fibra como el algodón, legumbres y cultivos forrajeros. |
| Solanáceas | Son la familia de plantas con flores que incluye el tomate, el chili, las berenjenas y otros cultivos. |
| Cucurbitáceas | Representa una familia de cucurbitáceas que consta de aproximadamente 965 especies en alrededor de 95 géneros. Los principales cultivos considerados para este estudio incluyen pepino y pepinillo, calabaza y zapallo, y otros cultivos. |
| Brasicas | Es un género de plantas de la familia del repollo y la mostaza. Incluye cultivos como zanahorias, repollo, coliflor y brócoli. |
| Raíces y Bulbos | El segmento de raíces y bulbos incluye cebolla, ajo, papa y otros cultivos. |
| Hortalizas No Clasificadas | Este segmento en el informe incluye los cultivos que no pertenecen a ninguna de las categorías mencionadas anteriormente. Estos incluyen cultivos como okra, espárrago, lechuga, guisantes, espinaca y otros. |
| Semilla Híbrida | Es la primera generación de la semilla producida mediante el control de la polinización cruzada y la combinación de dos o más variedades o especies. |
| Semilla Transgénica | Es una semilla que ha sido modificada genéticamente para contener ciertos rasgos deseables de entrada y/o salida. |
| Semilla No Transgénica | La semilla producida mediante polinización cruzada sin ninguna modificación genética. |
| Variedades de Polinización Abierta y Derivados Híbridos | Las variedades de polinización abierta producen semillas verdaderas al tipo, ya que se polinizan de forma cruzada solo con otras plantas de la misma variedad. |
| Otras Solanáceas | Los cultivos considerados dentro de otras solanáceas incluyen pimientos morrones y otros tipos de pimientos diferentes según la localidad de los respectivos países. |
| Otras Brasicáceas | Los cultivos considerados dentro de otras brasicas incluyen rábanos, nabos, coles de Bruselas y col rizada. |
| Otros Raíces y Bulbos | Los cultivos considerados dentro de otros raíces y bulbos incluyen camotes y yuca. |
| Otras Cucurbitáceas | Los cultivos considerados dentro de otras cucurbitáceas incluyen calabazas (calabaza de botella, calabaza amarga, calabaza cresta de gallo, calabaza serpiente y otras). |
| Otros Granos y Cereales | Los cultivos considerados dentro de otros granos y cereales incluyen cebada, trigo sarraceno, semilla canaria, triticale, avena, mijo y centeno. |
| Otros Cultivos de Fibra | Los cultivos considerados dentro de otras fibras incluyen cáñamo, yute, fibras de agave, lino, kenaf, ramio, abacá, sisal y kapok. |
| Otras Oleaginosas | Los cultivos considerados dentro de otras oleaginosas incluyen maní, semilla de cáñamo, semilla de mostaza, semillas de ricino, semillas de cártamo, semillas de sésamo y semillas de lino. |
| Otros Cultivos Forrajeros | Los cultivos considerados dentro de otros forrajes incluyen hierba napier, hierba de avena, trébol blanco, ray-grass y timoteo. Los otros cultivos forrajeros fueron considerados según la localidad de los respectivos países. |
| Legumbres | Los frijoles de paloma, las lentejas, las habas y las habas de caballo, las vezas, los garbanzos, los carillas, los altramuces y los frijoles bambara son los cultivos considerados dentro de las legumbres. |
| Otras Hortalizas No Clasificadas | Los cultivos considerados dentro de otras hortalizas no clasificadas incluyen alcachofas, hojas de yuca, puerros, achicoria y ejotes. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR VARIABLES CLAVE: Con el fin de construir una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se contrastan con los números históricos de mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de previsión se expresan en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de previsión.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y decisiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




