
Tamaño y Cuota del Mercado de Antenas de Satélite
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
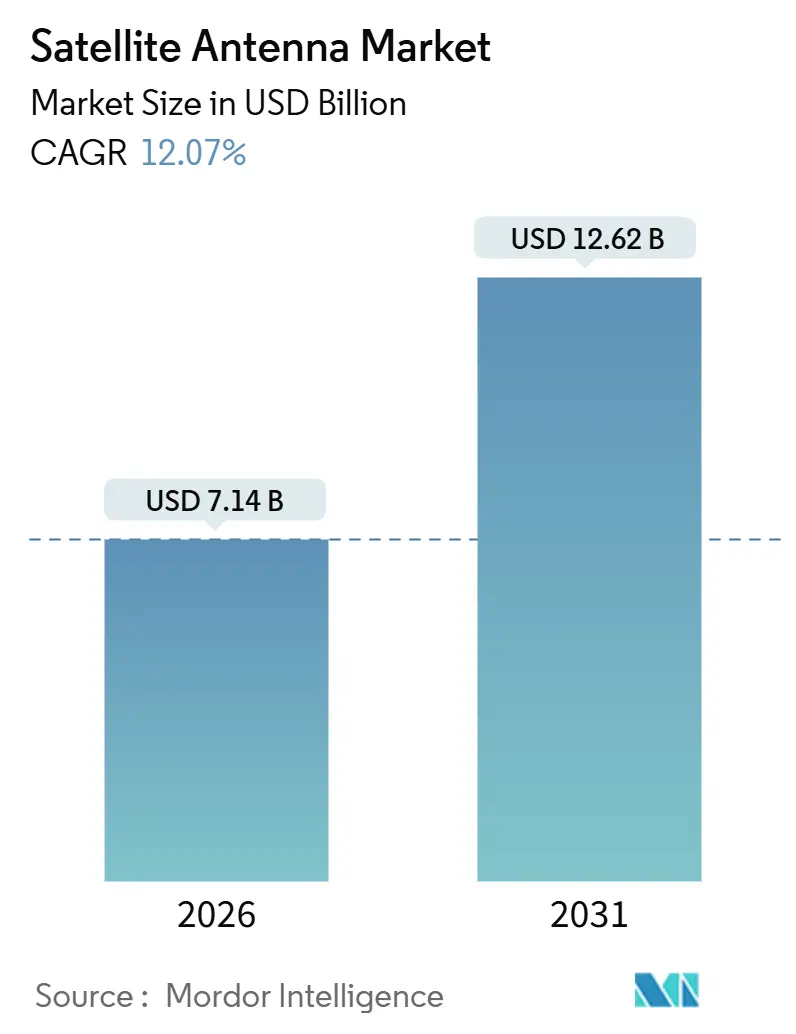
| Tamaño del Mercado (2026) | 7.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.07 % |
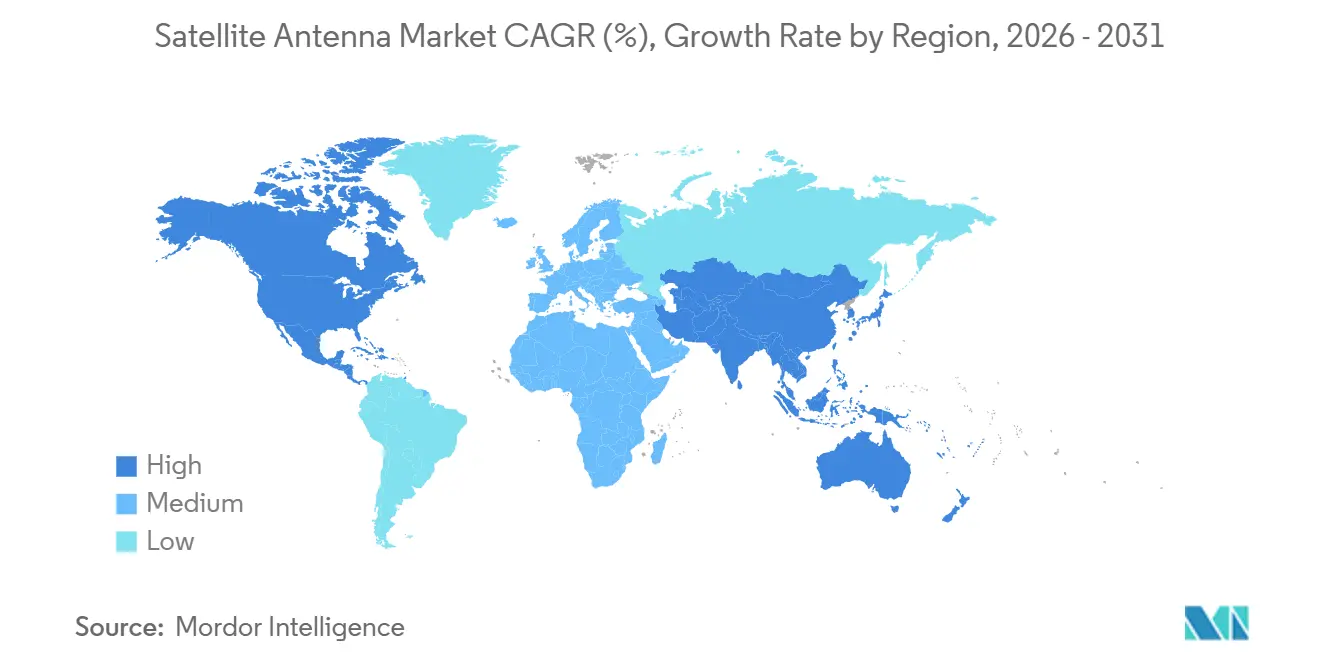
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Antenas de Satélite por Mordor Intelligence
El tamaño del mercado de antenas de satélite alcanzó USD 7.140 millones en 2026 y está en camino de llegar a USD 12.620 millones en 2031, avanzando a una CAGR del 12,07% durante el período. El crecimiento está impulsado por las constelaciones de banda ancha en órbita terrestre baja (LEO), la creciente demanda de defensa para la resiliencia multiórbita, el despliegue de cargas útiles de satélites de alto rendimiento (HTS) y el impulso de la aviación comercial hacia una conectividad en vuelo fiable. Los conjuntos de antenas de panel plano con dirección electrónica (ESA) continúan comprimiendo los precios, catalizados por asociaciones de fabricación de estilo automotriz, mientras que la simplificación regulatoria en Estados Unidos y Europa reduce los plazos de certificación para las modernizaciones aerotransportadas. Las agencias de defensa están ampliando los presupuestos para terminales protegidos en banda X y Ka que interoperan entre sistemas geoestacionarios (GEO), en órbita terrestre media (MEO) y LEO, incluso cuando los operadores comerciales persiguen el menor costo por bit. Mientras tanto, la presión de control de exportaciones sobre los chipsets de nitruro de galio y los desafíos de atenuación por lluvia en las regiones ecuatoriales moderan la adopción a corto plazo en los mercados emergentes.
Conclusiones Clave del Informe
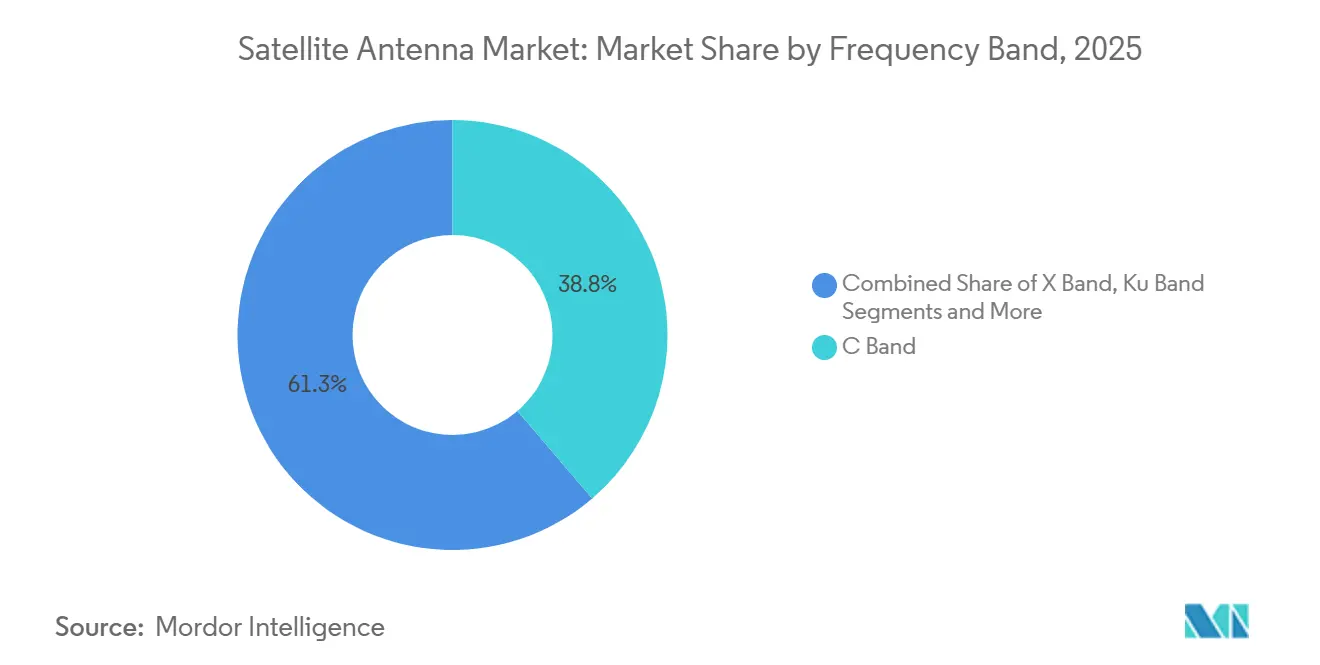
- Por banda de frecuencia, la Banda C lideró con el 38,75% de la cuota del mercado de antenas de satélite en 2025, mientras que se proyecta que la Banda Ka se expanda a una CAGR del 11,80% hasta 2031.
- Por tipo de antena, los reflectores parabólicos representaron el 44,10% de los ingresos de 2025; los diseños de panel plano están progresando a una CAGR del 34,2% hasta 2031.
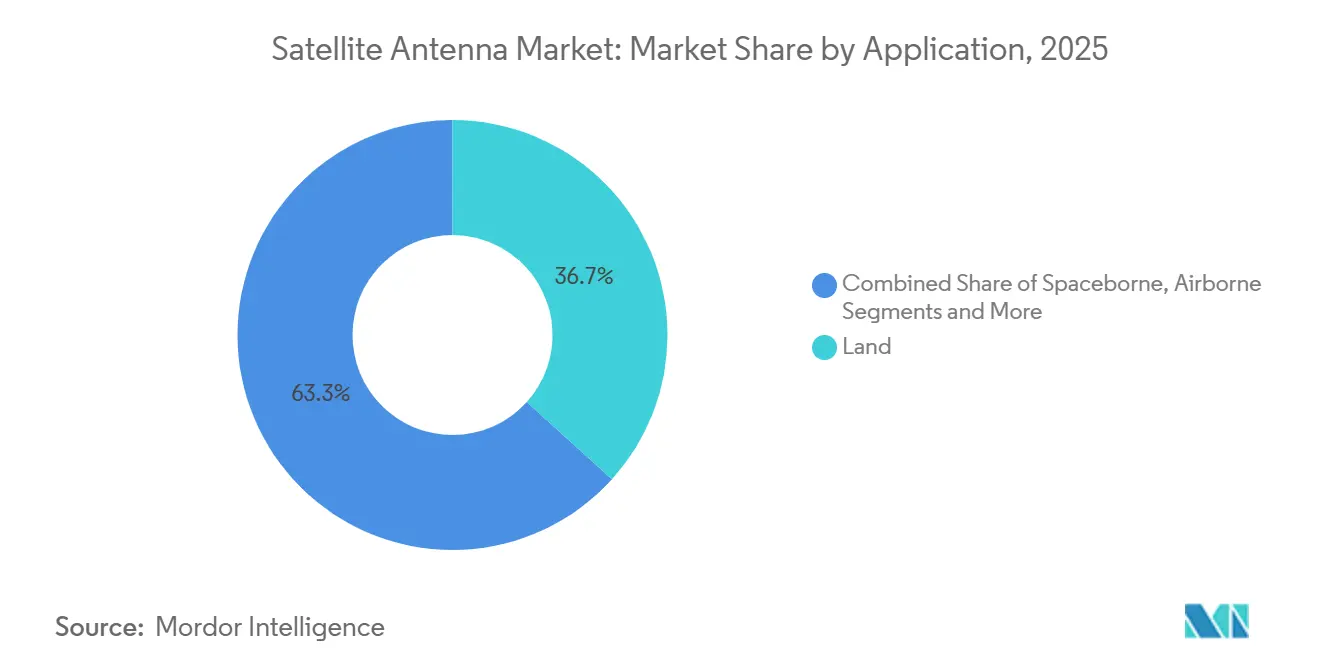
- Por aplicación, las plataformas terrestres mantuvieron una cuota del 36,70% del tamaño del mercado de antenas de satélite en 2025, y las plataformas aerotransportadas avanzan a una CAGR del 12,60% hasta 2031.
- Por usuario final, el segmento comercial capturó una cuota del 52,40% en 2025, mientras que la contratación pública gubernamental y de defensa está prevista que aumente a una CAGR del 9,8% hasta 2031.
- Por geografía, América del Norte retuvo el 41,50% de los ingresos de 2025, y se prevé que Asia-Pacífico registre una CAGR del 9,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Antenas de Satélite*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Constelaciones de Banda Ancha LEO | +3.2% | Global, densidad temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rápida Militarización del Espacio (MilSATCOM) | +2.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de Cargas Útiles de Satélites de Alto Rendimiento | +2.1% | Global, concentrado en América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Auge de la Conectividad Comercial en Vuelo | +1.9% | Corredores de aviación de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Deflación de la Curva de Costos de Paneles Planos Basados en ESA | +1.5% | Global, centros de fabricación en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Comunicaciones para Misiones Lunares y Cislunares | +0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Constelaciones de Banda Ancha LEO
Más de 6.750 naves espaciales Starlink orbitaban a finales de 2024, con Eutelsat OneWeb completando su red de primera generación de 648 satélites ese mismo año. El Proyecto Kuiper de Amazon debe poner en órbita 1.663 satélites antes de julio de 2026 para preservar el espectro, consolidando la demanda de terminales de usuario a medida que se acercan los hitos. Estas megaconstelaciones obligan a contar con antenas que rastreen múltiples objetivos en movimiento rápido, impulsando las ESA sobre los platos parabólicos en los segmentos de aviación, marítimo y móvil terrestre. Los precios de paridad en los paneles planos están emergiendo a medida que aumentan los volúmenes, y los operadores de constelaciones a menudo subvencionan el hardware para acelerar la captación de suscriptores. El consiguiente cambio en el ecosistema comprime el costo por megabit, alentando a las empresas de telecomunicaciones en regiones remotas a adoptar el backhaul satelital para la banda ancha de última milla.
Rápida Militarización del Espacio (MilSATCOM)
El Departamento de la Fuerza Aérea de los Estados Unidos adjudicó a L3Harris un contrato de terminales por USD 1.200 millones a mediados de 2024, subrayando el apetito de defensa por la resiliencia multiórbita[1]. La OTAN publicó un marco de SATCOM resiliente que exige agilidad de terminal entre satélites comerciales y militares en milisegundos para evitar el bloqueo [2]. Las agencias de defensa asiáticas reflejan esta postura: India lanzó satélites de comunicaciones dedicados en 2024 y Japón financió nuevas estaciones terrestres en banda X en su presupuesto de 2025. Estas iniciativas elevan la demanda de hardware en banda X y Ka con cifrado, ciberseguridad integrada y formas de onda antijamming. Los grandes contratistas con experiencia en programas clasificados mantienen una ventaja, aunque los innovadores de panel plano están ganando terreno al asociarse con integradores de sistemas.
Adopción de Cargas Útiles de Satélites de Alto Rendimiento
Las arquitecturas HTS multiplican la capacidad disponible mediante el uso de miles de haces puntuales dirigibles. El sistema O3b mPOWER de SES entró en plena operación en 2024, entregando más de 50.000 haces en banda Ka que pueden reasignarse en segundos. La plataforma ViaSat-3 Americas de Viasat entró en servicio ese mismo año, añadiendo 1 terabit por segundo de rendimiento para clientes de movilidad. Estas cargas útiles incentivan las antenas de doble frecuencia (banda Ku y Ka) capaces de adaptar la codificación y la modulación en tiempo real. Los operadores con capacidad HTS venden ancho de banda en bloques de gigabits en lugar de transpondedores, favoreciendo los terminales con software de dirección de haz. El auge de los HTS también impulsa las actualizaciones de terminales en radiodifusión, minería y teleports de petróleo y gas que históricamente operaban con sistemas de banda C de menor capacidad.
Auge de la Conectividad Comercial en Vuelo
Starlink Aviation contabilizó más de 100.000 instalaciones a finales de 2024, mientras que Gogo Business Aviation registró un aumento del 18% en los envíos ese año, gracias a los acuerdos de instalación de línea con Gulfstream y Bombardier. La Administración Federal de Aviación de los Estados Unidos redujo el procesamiento del certificado de tipo suplementario para las ESA a menos de 12 meses, eliminando un importante cuello de botella. Las aerolíneas monetizan la conectividad a través de asientos premium, publicidad y enlaces de datos operacionales, transformando el servicio de un centro de costos a un potenciador de ingresos. Los paneles planos que reducen la resistencia aerodinámica reemplazan los radomos de cúpula en las flotas de fuselaje estrecho, ahorrando combustible y apoyando los compromisos de sostenibilidad. La diferenciación competitiva ahora depende de ofrecer ancho de banda de calidad streaming de puerta a puerta sin costosas actualizaciones de firmware al itinerar entre sistemas GEO y LEO.
Análisis del Impacto de las Restricciones del Mercado de Antenas de Satélite*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Atenuación por Lluvia en Banda Ku/Ka en Regiones Ecuatoriales | −1.4% | África Ecuatorial, Sudeste Asiático, América Central y del Sur | Corto plazo (≤ 2 años) |
| Cuellos de Botella de Control de Exportaciones en Chipsets ESA | −1.8% | Global, más agudo en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de las Primas de Seguro por Basura Orbital | −0.9% | Global, pronunciado para operadores y proveedores de lanzamiento | Mediano plazo (2-4 años) |
| Restricción de CAPEX en Empresas de Telecomunicaciones de Mercados Emergentes | −1.1% | África, América del Sur, algunas naciones de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella de Control de Exportaciones en Chipsets ESA
La Oficina de Industria y Seguridad endureció los controles de exportación sobre el nitruro de galio en 2024, ralentizando las entregas de chipsets de conjuntos de fase a compradores de Asia-Pacífico. China respondió restringiendo las exportaciones de galio y germanio, lo que llevó a las fábricas no chinas a calificar cadenas de suministro alternativas a mayor costo. Las normas ITAR añaden retrasos de seis a nueve meses para muchas transacciones comerciales, como Kymeta reveló en materiales para inversores. Hanwha Phasor optó por abrir una filial en Estados Unidos para navegar el régimen, duplicando recursos de ingeniería y alargando las hojas de ruta. Estas restricciones elevan los precios de los terminales en regiones sensibles al precio y complican los calendarios de despliegue multinacional.
Atenuación por Lluvia en Banda Ku/Ka en Regiones Ecuatoriales
Las precipitaciones intensas en zonas tropicales introducen una atenuación de 0,4-2 dB/km en las frecuencias de banda Ka, ocasionalmente reduciendo la disponibilidad del enlace por debajo del 99,5% durante los monzones. Los operadores mitigan el riesgo mediante codificación adaptativa, control de potencia de enlace ascendente y diversidad de sitios, pero estas tácticas aumentan los gastos de capital y operativos. Los usuarios marítimos en rutas de navegación ecuatoriales deben sobredimensionar las antenas o aceptar la degradación del servicio, reduciendo el mercado direccionable para los terminales de alta capacidad. Las empresas de telecomunicaciones en el Sudeste Asiático y el África ecuatorial, por tanto, evalúan la fibra o las microondas como alternativas de backhaul, retrasando las actualizaciones satelitales. Los sistemas híbridos de doble banda Ku-Ka ayudan a restaurar el tiempo de actividad, pero elevan los costos de la lista de materiales para las ESA, lo que supone un desafío para los proveedores a la hora de proteger los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Antenas de Satélite
Por Banda de Frecuencia:
El Impulso de la Banda Ka Remodela la Economía del EspectroSe proyecta que la Banda Ka registre una expansión anual del 11,80% hasta 2031, convirtiéndose en el segmento de mayor crecimiento del mercado de antenas de satélite. El crecimiento en las aplicaciones satelitales de banda Ka también es relevante para el mercado de antenas en general. Tanto SES O3b mPOWER como Viasat ViaSat-3 dependen de haces puntuales Ka que pueden ajustarse regionalmente, y su demanda combinada ancla la adquisición plurianual de ESA de doble banda. En contraste, la Banda C mantuvo una participación del 38,75% en el mercado de antenas de satélite en 2025, sirviendo a telepuertos gubernamentales, nodos de recuperación ante desastres y enlaces de subida para radiodifusión que valoran la resiliencia ante la atenuación por lluvia. La Banda Ku sigue siendo un pilar para los enlaces directos al hogar y de primera generación en aeronáutica, aunque su crecimiento se está desacelerando a medida que la capacidad migra hacia frecuencias más altas. Las bandas L/S y VHF/UHF desempeñan roles especializados en servicios móviles por satélite y radios de defensa heredados.
Los operadores apuestan por la banda Ka para lograr mayor eficiencia espectral y abundantes asignaciones regulatorias aseguradas en la Conferencia Mundial de Radiocomunicaciones de 2023. Los integradores ahora incorporan codificación adaptativa para mitigar la atenuación ecuatorial y emplean arquitecturas de doble banda que redirigen el tráfico a Ku durante condiciones meteorológicas severas, preservando la calidad del servicio. Este enfoque de espectro mixto permite a las aerolíneas premium garantizar planes de vuelo con calidad de transmisión en continuo y permite a los operadores de plataformas petroleras mantener sus redes SCADA en línea durante tormentas. A medida que los costos unitarios disminuyen, las antenas Ka se expanden hacia segmentos de menor valor como embarcaciones mercantes pequeñas y agricultura remota, ampliando la base de clientes sin canibalizar los niveles de fiabilidad de la banda C.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Antena:
El Panel Plano ESA Interrumpe el Predominio de los Reflectores ParabólicosLos reflectores parabólicos mantuvieron el 44,10% de los ingresos de 2025, un testimonio de la mecánica probada y el bajo costo inicial para sitios fijos. No obstante, los diseños de panel plano están escalando a una CAGR del 34,2%, la tasa más destacada en el mercado de antenas de satélite hasta 2031, gracias a los perfiles delgados que reducen la resistencia aerodinámica en las aeronaves y eliminan las partes móviles en los vehículos. Ball Aerospace se asoció con Flex para llevar la economía de montaje superficial de estilo automotriz a las líneas de conjuntos de fase, con el objetivo de lograr una reducción del 40% en el precio por unidad. El Osprey u8 de Kymeta tuvo un precio inferior a USD 9.000 en 2024, reduciendo drásticamente los costos de entrada para embarcaciones pequeñas. Las variantes de bocina, resonador dieléctrico, radomo FRP y estampado metálico desempeñan roles de apoyo, ya sea como radiadores especializados o carcasas protectoras.
Los fabricantes diversifican con soluciones híbridas, como el v240MT de Intellian que combina un plato parabólico de 2,4 m con módems definidos por software que permiten transferencias ágiles entre GEO y LEO. Los prototipos de conformación de haz óptico de All.Space reemplazan los desfasadores de radiofrecuencia con elementos de cristal líquido, reduciendo el recuento de componentes en un 60%, mejorando el rendimiento y disminuyendo el consumo de energía. Mientras tanto, las superficies inteligentes reconfigurables de Greenerwave apuntan a dirigir haces sin componentes de RF activos, un camino potencialmente transformador para los terminales portátiles terrestres alimentados por batería.
Por Aplicación:
Las Plataformas Aerotransportadas se Aceleran Más RápidoLos sistemas terrestres lideraron el tamaño del mercado de antenas de satélite en 2025 con el 36,70% de las ventas, reflejando la demanda arraigada de teleports, backhaul celular y VSAT empresarial. Sin embargo, las plataformas aerotransportadas representan el segmento de más rápido crecimiento con una CAGR del 12,60% hasta 2031, a medida que las aerolíneas se apresuran a modernizar las flotas de fuselaje estrecho. La rápida penetración de Starlink Aviation y la reforma de la certificación de la Administración Federal de Aviación son los principales habilitadores. Las aerolíneas monetizan el ancho de banda a través de primas en los billetes y el compromiso con los programas de fidelización, y los operadores de jets de negocios tratan la comunicación permanente como una comodidad predeterminada para los pasajeros de alta dirección. Las antenas espaciales forman una porción pequeña pero estratégica, centrada en los enlaces entre satélites y de espacio profundo que ponen a prueba las tecnologías de apuntamiento de vanguardia.
La adopción marítima también se reactiva, impulsada por el despliegue de Starlink en toda la flota de Royal Caribbean y los operadores de buques portacontenedores que buscan feeds de mantenimiento predictivo. Los clientes de cruceros y energía offshore demandan cada vez más un rendimiento de clase gigabit, lo que lleva a los fabricantes de antenas a ofrecer terminales multiórbita y multibanda alojados en radomos únicos para simplificar la integración en cubierta y reducir los costos de sustitución. El móvil terrestre se mantiene estable, impulsado por las agencias de primeros respondedores que integran enlaces de alta velocidad para drones, cámaras corporales y plataformas de conciencia situacional.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
La Contratación de Defensa Sostiene los Precios PremiumLos compradores comerciales mantuvieron el 52,40% de la cuota del mercado de antenas de satélite en 2025, pero los presupuestos de defensa ofrecen los márgenes más elevados y se prevé que crezcan un 9,8% anual. La Fuerza Espacial, el Ejército de los Estados Unidos y los ministerios aliados valoran los terminales robustecidos que saltan entre enlaces GEO, MEO y LEO, integran cifrado y resisten los ciberataques. Las empresas de telecomunicaciones comerciales persiguen eficiencias de dólar por gigabyte, aceptando ciclos de vida más cortos y dependiendo del hardware subvencionado de los operadores de constelaciones. La divergencia crea cadenas de suministro paralelas: los grandes contratistas construyen kits MilSATCOM a medida en instalaciones clasificadas, mientras que los especialistas en ESA respaldados por capital de riesgo envían unidades de mantenimiento de existencias estándar a través de canales de comercio electrónico.
La contratación híbrida surge cuando las agencias de defensa arriendan capacidad de constelaciones LEO comerciales, impulsando así la demanda de terminales de doble uso. Los proveedores que pueden certificarse tanto con los estándares ARINC como con los MIL-STD desbloquean mercados direccionables más amplios. Al mismo tiempo, la escalada de costos relacionada con los seguros por basura orbital empuja a los operadores de redes a negociar cláusulas de reparto de riesgos, afectando indirectamente a los ciclos de reemplazo de antenas a medida que las flotas desorbitan las naves espaciales más antiguas antes de tiempo.
Análisis Geográfico
Mercado de Antenas de Satélite en América del Norte
América del Norte concentró el 41,50% de los ingresos de 2025, impulsada por los primeros despliegues de LEO, la hoja de ruta de modernización de la Fuerza Espacial y los procesos simplificados de la FAA. Las principales empresas de defensa como L3Harris y Viasat cuentan con contratos plurianuales que estabilizan la demanda interna, incluso cuando las modernizaciones de la aviación comercial se aceleran. Los programas de banda ancha rural de Canadá también adquieren miles de terminales fijos, ampliando la base de clientes más allá de los segmentos de movilidad. Si bien el crecimiento se desacelera a medida que las bases instaladas maduran, las actualizaciones del mercado posventa para capacidad de doble banda sostienen los volúmenes.
Mercado de Antenas de Satélite en Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 9,7% hasta 2031, la trayectoria regional más sólida en el mercado de antenas de satélite. El plan de China de poner en órbita 13.000 satélites para 2030 exige decenas de miles de terminales terrestres cada año, y el país está poniendo en marcha fundiciones domésticas de GaN para reducir la exposición a los controles de exportación de EE. UU. India tiene como objetivo una economía espacial de 44.000 millones de USD para 2033, lo que cataliza empresas conjuntas público-privadas en la fabricación de antenas. La expansión del satélite cuasi-cenital de Japón y las ambiciones de exportación de defensa de Corea del Sur añaden un impulso adicional. Los organismos reguladores de Australia e Indonesia aprueban previamente las importaciones de terminales Starlink, lo que refleja el impulso normativo en toda la región.
Mercado de Antenas de Satélite en EMEA y América del Sur
Europa equilibra los objetivos de seguridad soberana y las aspiraciones comerciales. La constelación de conectividad segura IRIS² de la Agencia Espacial Europea recibió 150 millones de EUR en financiación en 2024, subsidiando directamente las adquisiciones de terminales de usuario para operadores de infraestructura crítica [3]. La red completada de OneWeb suministra banda ancha a los operadores marítimos del Mar del Norte y el Mediterráneo, requiriendo antenas de doble banda que rotan entre enlaces LEO y GEO. Oriente Medio invierte en estaciones terrestres de banda Ka para apoyar las misiones de la puerta de enlace lunar y las comunicaciones resilientes para campos petrolíferos remotos. El África subsahariana y América del Sur se quedan atrás en desembolsos de capital; sin embargo, el modelo directo al consumidor de Starlink elude a los socios de telecomunicaciones, enviando kits de autoinstalación a hogares rurales y generando una demanda incremental de ESA de bajo costo.
Panorama regulatorio
Los envíos de antenas satelitales están determinados por las normas de compartición de espectro, la autorización de equipos y los requisitos de conformidad regionales. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) adoptó un Informe y Orden (FCC 26-26) en abril de 2026 para modernizar la compartición de espectro GSO/NGSO, pasando de los límites EPFD heredados a criterios de protección basados en el rendimiento, con cambios que entrarán en vigor el 13 de julio de 2026. Esto aumenta el enfoque en diseños de terminales conscientes de la interferencia y en la documentación que respalda la coordinación entre redes multiórbita.
En Europa y el Reino Unido, el acceso al mercado depende del cumplimiento de los requisitos de equipos de radio y de las normas actualizadas para estaciones terrenas en plataformas móviles. ETSI adoptó la norma armonizada revisada EN 303 978 (V2.2.1) en diciembre de 2024 para Estaciones Terrenas en Plataformas Móviles (ESOMP) que se comunican con satélites GSO, y las normas nacionales en conflicto debían retirarse antes del 30 de septiembre de 2026. En el Reino Unido, Ofcom finalizó el Reglamento de Telegrafía Inalámbrica (Exención) (Enmienda) (N.º 2) de 2026 para actualizar los rangos de frecuencia de terminales HDFSS exentos de licencia y alinear las condiciones técnicas mediante actualizaciones de IR 2066, añadiendo un paso de cumplimiento para los fabricantes de equipos originales de terminales que venden a los canales de movilidad y empresariales británicos.
Análisis de la cadena de valor
La cadena de valor de las antenas satelitales abarca los materiales de radiofrecuencia y la fabricación de semiconductores, el ensamblaje de módulos, la integración de terminales, la certificación y la distribución en canales específicos de aplicación (terrestre fijo y móvil, marítimo, aerotransportado y espacial). Aguas arriba, los amplificadores de potencia de GaN y los circuitos integrados de conformación de haz de alta frecuencia siguen siendo restricciones clave. Los plazos de entrega de componentes de matrices en fase calificados suelen extenderse de 12 a 18 meses, por lo que el acceso a fundiciones y la capacidad de empaquetado y pruebas pueden determinar los calendarios de entrega de arreglos con direccionamiento electrónico. A medida que las ESA avanzan hacia mayores volúmenes, la producción se desplaza de fabricaciones aeroespaciales a medida hacia una fabricación electrónica más automatizada, con mayor énfasis en la calibración repetible, la gestión térmica y el control de haz definido por software.
En la etapa intermedia, los integradores combinan antenas con módems, radomos y software de gestión de red, y luego validan según los requisitos de aviación, seguridad marítima y defensa. Esto puede extender los ciclos de calificación en comparación con el VSAT empresarial. Aguas abajo, la distribución incluye cada vez más canales directos de línea de fabricación de equipos originales y de reacondicionamiento en aviación y sector marítimo, junto con la contratación de segmentos terrestres impulsada por servicios, donde las antenas se incluyen en ofertas de estaciones terrenas gestionadas. En 2026, la actividad en infraestructura terrestre y de puertas de enlace, incluidos los pedidos de segmentos terrestres multiórbita y las iniciativas de estaciones terrenas ópticas, pone de relieve cómo las redes terrestres están impulsando la demanda de antenas. Los controles de exportación y los regímenes de cumplimiento regionales también siguen influyendo en la ubicación de las organizaciones de montaje final y soporte.
Panorama Competitivo
La competencia está moderadamente fragmentada, con los cinco principales proveedores controlando poco más del 60% de los ingresos. Los grandes contratistas como L3Harris, Honeywell y Viasat aprovechan las pilas verticalmente integradas que cubren cargas útiles, terminales y capas de servicio, lo que permite contratos agrupados que fidelizan a los clientes durante años. Sin embargo, estos actores establecidos enfrentan desafíos ágiles: Kymeta comercializa paneles planos de metamateriales con precios orientados a la adopción masiva, All.Space incorpora la conformación de haz óptico para reducir el recuento de componentes, y Hanwha Phasor escala las ESA de doble banda para programas de movilidad de defensa. Las alianzas de fabricación —Ball Aerospace con Flex— señalan un giro desde las construcciones artesanales hacia el rendimiento de estilo automotriz, un requisito previo para satisfacer los volúmenes de las constelaciones LEO.
La regulación moldea la rivalidad. ITAR empuja a muchos proveedores no estadounidenses a formar filiales nacionales, como se vio con la expansión de Hanwha Phasor en Estados Unidos en 2024. La concesión de licencias de espectro y el cumplimiento de la normativa sobre basura orbital elevan aún más el listón, beneficiando a las empresas con equipos jurídicos internos que pueden agilizar las presentaciones. Las aseguradoras incorporan la Calificación de Sostenibilidad Espacial en los modelos de suscripción, lo que lleva a los operadores a favorecer a los proveedores de terminales con protocolos activos de evitación de colisiones que minimizan los aumentos de primas.
Las hojas de ruta tecnológicas se agrupan en torno a la agilidad multiórbita, la eficiencia energética y los módems definidos por software. Los proveedores integran el seguimiento de haz mediante inteligencia artificial para reducir la latencia de transferencia por debajo de los 100 milisegundos, un requisito para las aplicaciones de juegos en la nube y pilotaje remoto. La convergencia de las redes satelitales y terrestres 5G sitúa a los fabricantes de antenas en el centro de las ambiciones de conexión directa al dispositivo, donde los teléfonos inteligentes se conectan directamente a los satélites LEO sin torres de retransmisión. Los primeros ensayos de campo de AST SpaceMobile y Lynk impulsan nuevas alianzas de I+D entre los fabricantes de equipos originales de teléfonos y los proveedores de ESA, insinuando otra ola de participantes disruptivos para finales de la década.
Líderes de la Industria de Antenas de Satélite
-
Honeywell International Inc.
-
Viasat Inc.
-
L3Harris Technologies Inc.
-
Cobham SATCOM
-
Intellian Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Antenas de Satélite Empresas cubiertas en este informe
- Honeywell International Inc.
- CPI International Inc.
- Kymeta Corp.
- Norsat International Inc.
- Cobham SATCOM
- L3Harris Technologies Inc.
- Viasat Inc.
- Airbus Defence and Space
- Gilat Satellite Networks Ltd.
- Maxar Technologies
- Ball Aerospace
- Intellian Technologies
- Isotropic Systems (All.Space)
- Hanwha Phasor
- SES S.A. (O3b mPOWER User Terminals)
- Thales Alenia Space
- MT Mechatronics
- SatixFy Ltd.
- General Dynamics Mission Systems
- LEOcloud Inc.
- Hughes Network Systems
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se encuentra en las antenas de direccionamiento electrónico multiórbita y multibanda que mantienen factores de forma estables mientras cambian entre redes Ku y Ka y realizan itinerancia entre servicios GEO, MEO y LEO. La aviación es un banco de pruebas visible para esta arquitectura. En abril de 2026, Hughes Network Systems anunció un Sistema de Tecnología de Antena Avanzada que integra conectividad ESA simultánea en bandas Ku y Ka para aplicaciones en vuelo, y Viasat entró en la evaluación técnica de Boeing para su ESA multiórbita y multihaz AERA. Estos programas apuntan a la demanda de terminales que puedan ejecutar enlaces concurrentes, gestionar traspasos mediante software y adaptarse a las limitaciones de reacondicionamiento y línea de fabricación de las aerolíneas.
Los marcos de industrialización y defensa respaldados por gobiernos añaden un impulso a corto plazo para chips de antenas, módulos y terminales reforzados. En julio de 2026, la ESA respaldó a TUSK IC en el marco del programa ARTES para escalar el silicio de antenas planas de banda Ka y los módulos activos, apoyando una base de suministro más manufacturable para terminales ESA. La contratación de defensa también sigue financiando enfoques de ESA de próxima generación: Greenerwave recibió un acuerdo marco CAMELEON de siete años de la DGA francesa, con Airbus y Thales como socios, para terminales de direccionamiento electrónico, y Sat-Lite Technologies obtuvo un contrato de antenas SATCOM del Ejército de EE. UU. por 9,9 millones de USD en julio de 2026. En el ámbito de la infraestructura terrestre, Northwood presentó la familia de matrices en fase Prism y Portal en julio de 2026, con el objetivo de un rendimiento superior a 10 Gbps por sitio, lo que alinea la innovación en antenas con las necesidades de expansión de puertas de enlace HTS y multiórbita.
Desarrollos Recientes de la Industria en el Mercado de Antenas de Satélite
- Junio de 2026: Viasat recibió un contrato de la Comando de Sistemas Espaciales de la Fuerza Espacial de EE. UU. para la Orden de Entrega Swarm 1 bajo el programa Protected Tactical SATCOM-Global, para construir y entregar satélites GEO maniobrables e infraestructura terrestre asociada. El programa respalda la demanda de terminales terrestres protegidos y ágiles en frecuencia, así como los sistemas de antenas relacionados dentro de arquitecturas SATCOM militares resilientes.
- Marzo de 2026: L3Harris, en colaboración con Comtech Telecommunications Corp., presentó el módem multiórbita integrable 5650C2/MP para aplicaciones SATCOM tácticas. El lanzamiento respalda diseños de terminales multiórbita en los que el rendimiento de la antena y las formas de onda del módem se cooptimizan para condiciones de enlace disputadas y dinámicas.
- Diciembre de 2024: Eutelsat OneWeb finalizó su constelación de primera generación de 648 satélites y firmó acuerdos de terminales con Intellian y Hughes. La finalización de la red aumentó la visibilidad de la contratación para terminales de usuario compatibles con LEO y ayudó a estandarizar los requisitos de antenas para implementaciones de movilidad y banda ancha fija.
Mercado de Antenas de Satélite Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los ingresos generados por hardware de antenas de satélite que habilita enlaces de comunicaciones satelitales para plataformas terrestres, marítimas, aerotransportadas y espaciales, en las bandas de frecuencia comunes utilizadas para SATCOM. Solo se realiza seguimiento de productos de antenas y hardware relacionado vendido para uso comercial, gubernamental y de defensa.
Exclusiones del alcance: este dimensionamiento excluye los contratos de tiempo en el aire o de servicios de conectividad VSAT, los platos de televisión satelital para consumidores y los ingresos exclusivamente por servicios no vinculados a envíos de hardware de antenas.
Descripción General de la Segmentación
- Por Banda de Frecuencia
- Banda C
- Banda X
- Banda Ku
- Banda Ka
- Banda L/S
- Banda VHF/UHF
- Por Tipo de Antena
- Reflector Parabólico
- Panel Plano (ESA/RSA)
- Bocina
- Resonador Dieléctrico
- Radomo FRP
- Estampado Metálico
- Por Aplicación
- Espacial
- Aerotransportada
- Marítima
- Terrestre (Móvil y Fijo)
- Por Usuario Final
- Comercial
- Gobierno y Defensa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el establecimiento del grupo de demanda direccionable y las normas que rigen los despliegues, dado que las antenas generalmente se adquieren en torno a implementaciones de redes y actualizaciones de plataformas. Se revisa material público como presentaciones ante la UIT y referencias de espectro, publicaciones y bases de datos de licencias de la FCC, notas de espectro de la NTIA, publicaciones técnicas de la NASA y estadísticas comerciales publicadas por organismos como UN Comtrade, lo que ayuda a comprender los flujos de equipos y los valores unitarios típicos.
Para vincular la demanda con el gasto, también se utilizan informes anuales, presentaciones para inversores y catálogos de productos para mapear qué se está vendiendo y dónde se está instalando. Se consultan portales de adquisiciones de defensa, avisos públicos de adjudicación de contratos y documentos de programas de agencias espaciales para comprender el calendario de grandes proyectos y actualizaciones de terminales; asimismo, se utilizan bases de datos de patentes para identificar hacia dónde avanzan las antenas de dirección electrónica activa y diseños relacionados. Los estados financieros de las empresas y las suscripciones a servicios de noticias se utilizan de forma selectiva para organizar las divulgaciones financieras y las señales de expansión recientes. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizan conversaciones primarias con fabricantes de equipos originales (OEM) de antenas, proveedores de componentes y subsistemas, socios de canal, integradores y compradores en casos de uso de movilidad e instalaciones fijas. Las discusiones se centran en el movimiento de precios por tipo de antena, el calendario de envíos por plataforma y la proporción de la demanda vinculada a las implementaciones de redes LEO y HTS, con verificaciones en APAC, EMEA y las Américas para que los supuestos no estén sesgados regionalmente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 15% | APAC: 46% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 39% | EMEA: 30% |
| Actores menores: 18% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que las señales de despliegue de banda ancha satelital y SATCOM se traducen en demanda de antenas por plataforma; luego, el valor se reconstruye utilizando recuentos de unidades típicos y precios de venta promedio. El modelo se corrobora mediante aproximaciones ascendentes selectivas, como consolidaciones de proveedores y canales para un conjunto de programas de muestra, además de verificaciones de precio de venta promedio por volumen para categorías comunes de antenas. Esto ayuda a ajustar los totales cuando una fuente parece optimista.
Los insumos clave del modelo incluyen el ritmo de implementación de constelaciones LEO y la adopción de terminales de usuario en tierra, los recuentos de plataformas por uso final (embarcaciones marítimas, flotas de aeronaves y vehículos de defensa), los cambios en la combinación de bandas de frecuencia (de Ku a Ka donde corresponda), la combinación de antenas de dirección mecánica frente a las de dirección electrónica, y la erosión de precios observada a medida que los volúmenes escalan. Cuando faltan datos ascendentes para un país más pequeño o una plataforma de nicho, se completan las brechas utilizando tasas de penetración proxy y ciclos de instalación obtenidos de entrevistas con expertos; luego se verifica el resultado con los patrones de flujo comercial y el calendario de los programas.
El pronóstico utiliza análisis de escenarios respaldado por una regresión multivariada ligera para los impulsores de la demanda, de modo que el modelo pueda reflejar diferentes cadencias de lanzamiento, condiciones de gasto en defensa y adopción de conectividad en movilidad sin sobreajustarse. El pronóstico final se mantiene trazable para que el usuario pueda ver cómo los cambios en los envíos, los precios de venta promedio y la adopción de plataformas afectan el total.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante una secuencia de verificaciones cruzadas, en las que los ingresos modelados se comparan con señales independientes como el calendario de adquisiciones, los anuncios de programas, los movimientos comerciales y el contenido implícito de antenas por plataforma. Si una región o plataforma muestra un cambio brusco, se vuelven a verificar los supuestos de precios, los ciclos de instalación y si los pedidos de defensa puntuales se están anualizando incorrectamente; luego se revisan las cifras nuevamente antes de la aprobación final.
Los informes se actualizan anualmente, y las revisiones intermedias se activan cuando ocurren eventos materiales, como un cambio importante en el despliegue de una constelación, cambios en los controles de exportación que afectan componentes clave, o la adjudicación de un gran programa. Antes de la entrega, un analista realiza una revisión actualizada de las últimas divulgaciones públicas y notas de entrevistas para que los clientes reciban una perspectiva actualizada que refleje las condiciones actuales del mercado.
Tamaño del Mercado de Antenas de Satélite de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para antenas de satélite pueden parecer muy dispares, incluso cuando todos describen usos finales similares como movilidad, defensa y conectividad terrestre. Las diferencias generalmente provienen de lo que se contabiliza como una venta de antena, qué año se trata como base y cómo se proyectan los precios y el calendario de envíos a medida que las redes LEO escalan.
Al rastrear únicamente los ingresos por hardware y verificar los límites del alcance en las páginas fuente, Mordor Intelligence mantiene el total vinculado a los envíos de antenas y los precios en fábrica. Por eso las estimaciones que combinan servicios o equipos terrestres más amplios pueden resultar más altas en el mismo período.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,14 mil millones de USD (2026) | |
| Consultora Global A | 6,96 mil millones de USD (2024) | Utiliza un año base anterior y puede aplicar un marco de equipos más amplio en torno a los sistemas SATCOM, donde los equipos de terminales adyacentes y de soporte pueden capturarse junto con las antenas, lo que modifica el grupo de ingresos contabilizados. |
| Asesoría Industrial B | 7,10 mil millones de USD (2024) | La estimación se presenta con poca claridad sobre si los precios reflejan únicamente el hardware en fábrica o incluyen kits de plataforma integrados, y los supuestos sobre el horizonte temporal de la rampa de volumen impulsada por LEO parecen ser más agresivos. |
Cuando el alcance se limita al hardware de antenas y se alinea la elección del año, la brecha se reduce rápidamente y la diferencia restante se debe principalmente a la progresión del precio de venta promedio y a lo que se incluye en la venta de un sistema. Este enfoque se mantiene transparente porque cada paso puede rastrearse hasta la demanda de plataformas, las instalaciones unitarias y las verificaciones de precios que pueden repetirse durante el próximo ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de antenas de satélite en 2026?
El mercado generó USD 7.140 millones en 2026 y se proyecta que crezca hasta USD 12.620 millones en 2031.
¿Qué banda de frecuencia se está expandiendo más rápido?
La Banda Ka lidera el crecimiento con una CAGR del 11,80%, impulsada por las cargas útiles de satélites de alto rendimiento y los despliegues de banda ancha LEO.
¿Por qué los paneles planos ESA están ganando terreno frente a los platos parabólicos?
Las ESA ofrecen perfiles bajos, seguimiento simultáneo de múltiples satélites y menor mantenimiento al no tener partes móviles, lo que las hace ideales para aeronaves, vehículos y embarcaciones marítimas.
¿Qué región registrará el mayor crecimiento hasta 2031?
Se prevé que Asia-Pacífico registre una CAGR del 9,7% debido a los grandes despliegues de constelaciones en China y la expansión de los programas espaciales en India y Japón.