
Tamaño y Participación del Mercado de Alimentos y Bebidas de Origen Vegetal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 95.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 166.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.85 % |
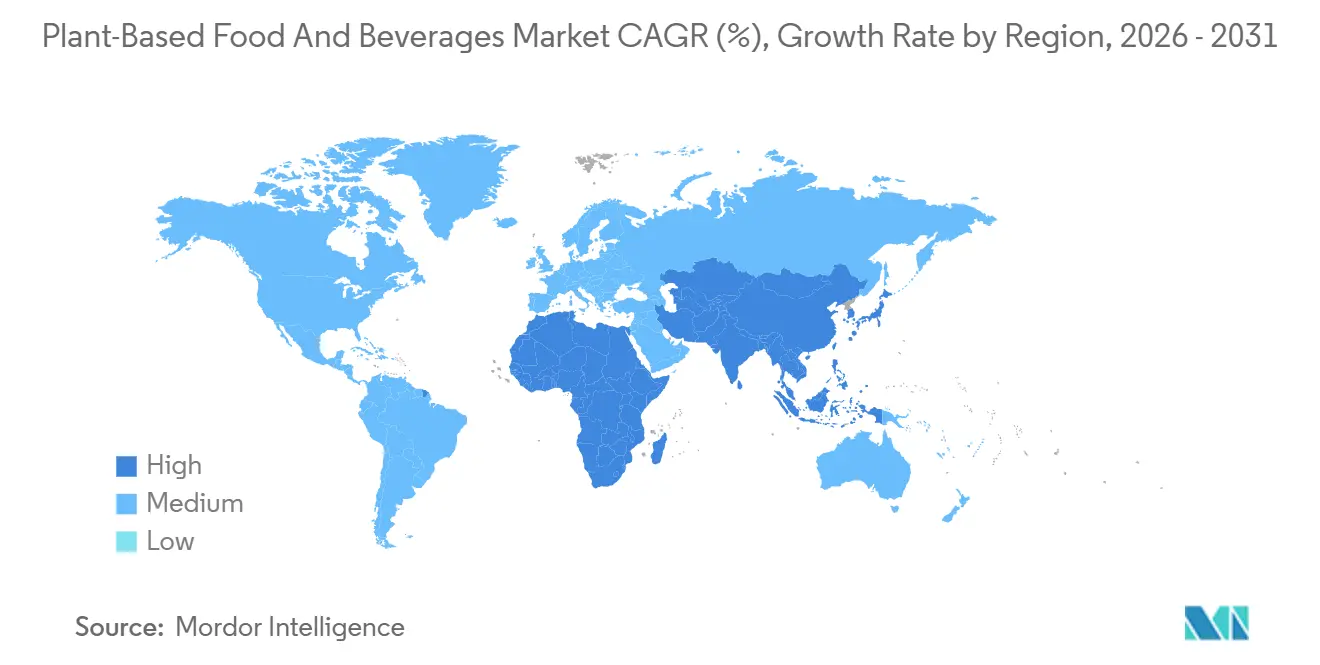
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
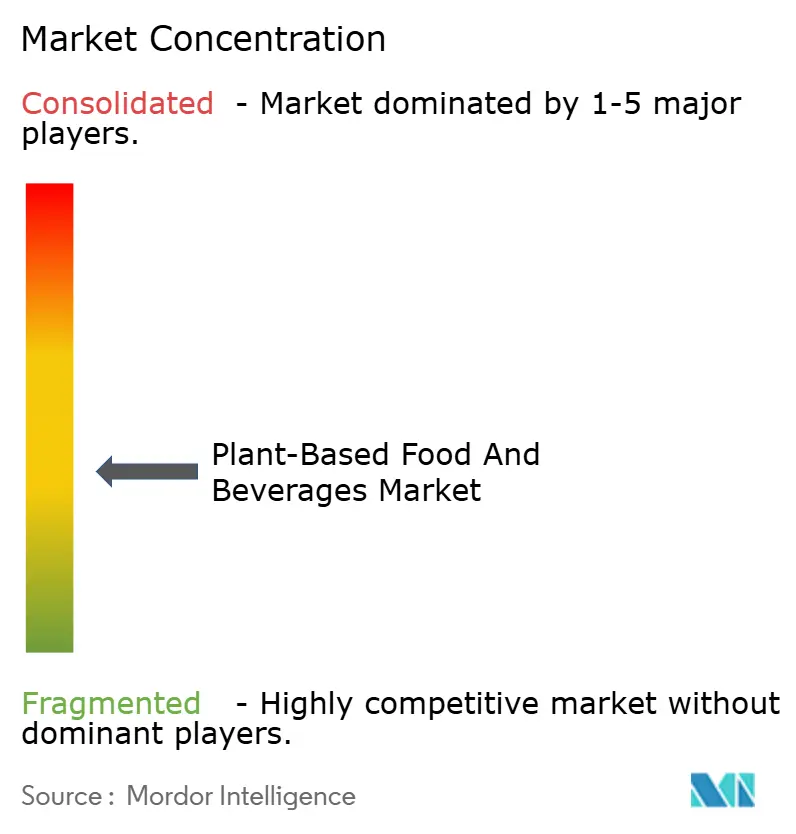
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos y Bebidas de Origen Vegetal por Mordor Intelligence
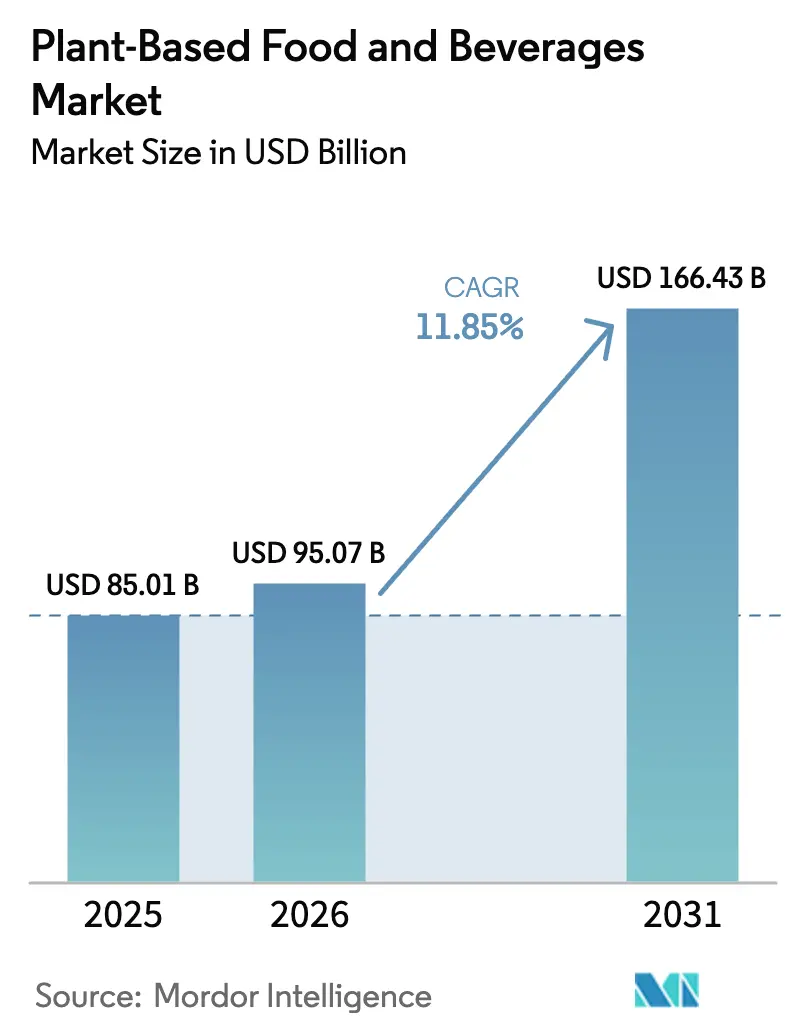
Se proyecta que el tamaño del mercado de alimentos y bebidas de origen vegetal se expanda desde USD 85,01 mil millones en 2025 y USD 95,07 mil millones en 2026 hasta USD 166,43 mil millones en 2031, registrando una CAGR del 11,85% entre 2026 y 2031. La creciente adopción de dietas flexitarianas en América del Norte y Europa está impulsando significativamente el crecimiento del mercado. En la región de Asia-Pacífico, la creciente prevalencia de la intolerancia a la lactosa está aumentando la demanda de alternativas de origen vegetal. Los estados del Golfo están experimentando un aumento en el lanzamiento de productos con certificación halal, lo que contribuye aún más a la expansión del mercado. Las innovaciones en ingredientes, como el hemo obtenido por fermentación de precisión y las emulsiones de avena de grado barista, están mejorando los perfiles de sabor y fomentando las compras repetidas. Los supermercados están reorganizando sus estantes para colocar los productos de origen vegetal junto a los lácteos y carnes convencionales, haciéndolos más accesibles para los consumidores. Además, las cadenas de restaurantes de servicio rápido están reintroduciendo opciones de origen vegetal, creando más oportunidades para que los consumidores prueben estos productos. El mercado sigue siendo fragmentado.
Conclusiones Clave del Informe
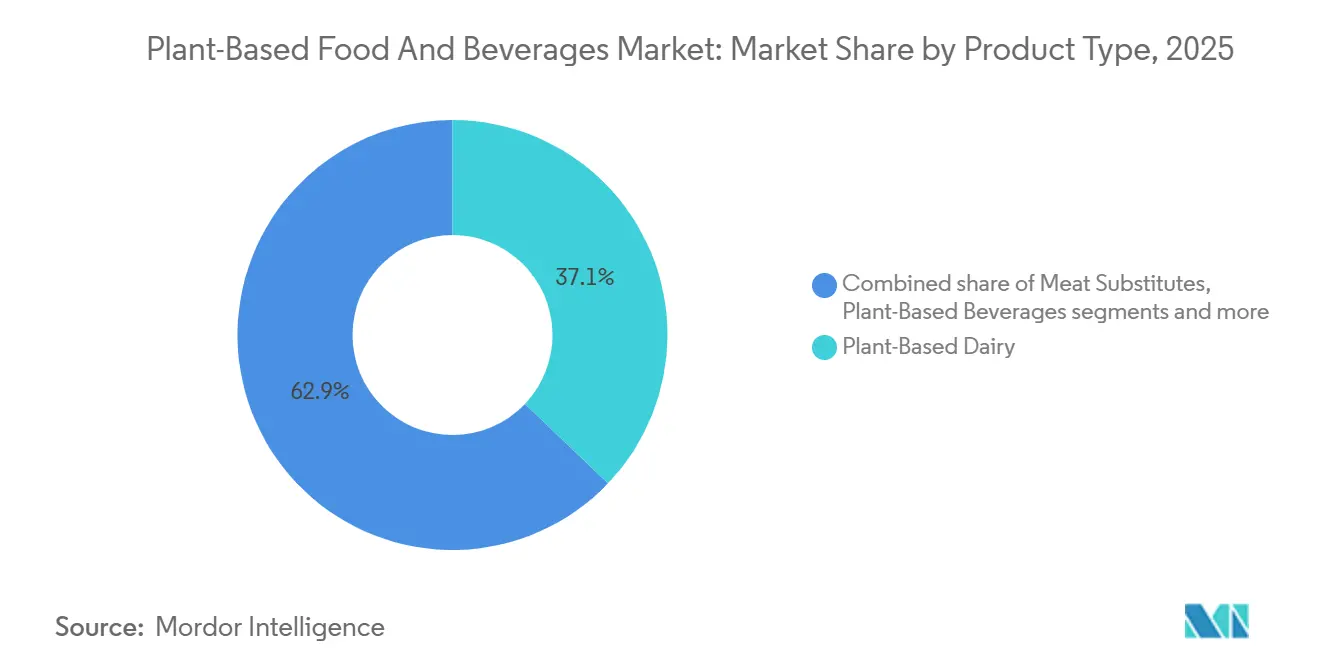
- Por tipo de producto, los lácteos de origen vegetal lideraron con una participación en los ingresos del 37,12% en 2025; se proyecta que los sustitutos de carne se expandan a una CAGR del 12,61% hasta 2031.
- Por fuente de ingredientes, la soja representó el 39,55% de los ingresos de 2025, mientras que la avena está prevista para crecer a una CAGR del 13,03% hasta 2031.
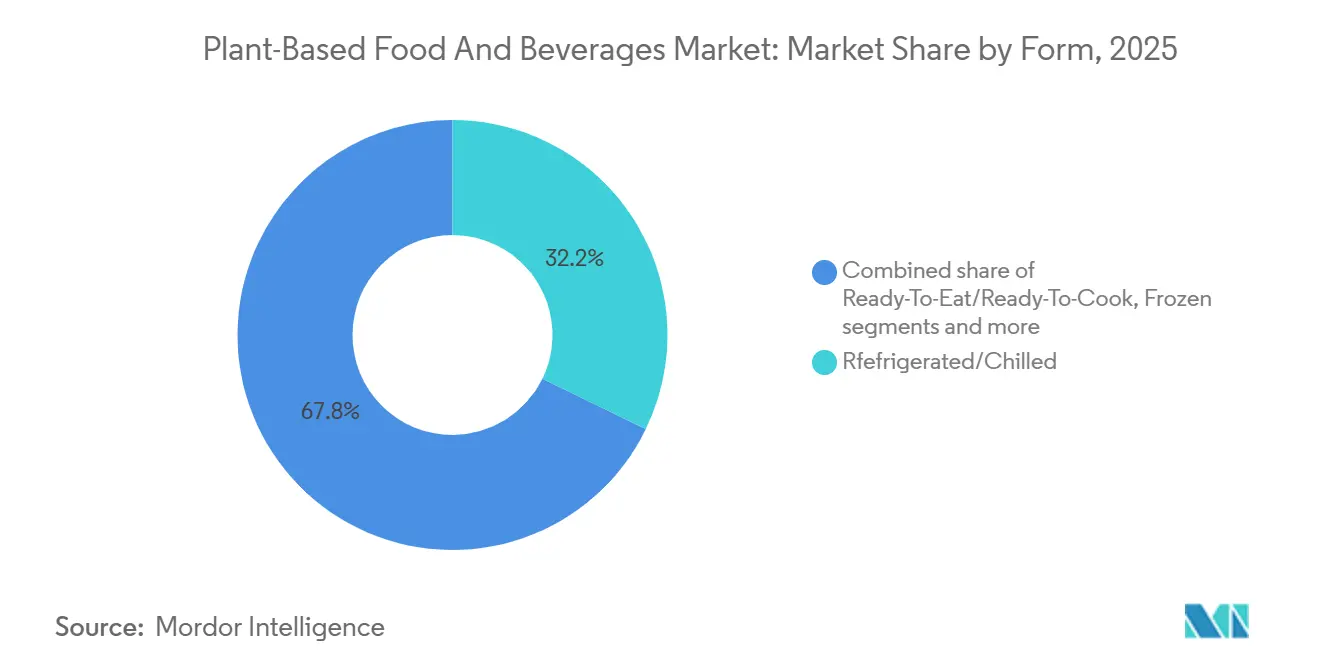
- Por forma, los artículos refrigerados y enfriados representaron el 32,21% de las ventas de 2025, aunque se prevé que los formatos listos para consumir y listos para cocinar crezcan a una CAGR del 13,46% hasta 2031.
- Por canal de distribución, el canal minorista representó el 71,82% de los ingresos de 2025, mientras que se espera que el canal horeca aumente a una CAGR del 13,13% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 35,84% de la facturación de 2025; Oriente Medio y África están preparados para la CAGR más rápida del 12,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de los estilos de vida flexitarianos y vegetarianos | +2.8% | Global, con mayor penetración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente prevalencia de intolerancia a la lactosa y alergias alimentarias | +2.1% | Núcleo de Asia-Pacífico (68% de la población con intolerancia a la lactosa), con extensión a mercados globales | Largo plazo (≥ 4 años) |
| Crecientes preocupaciones éticas relacionadas con el bienestar animal que apoyan la adopción a largo plazo | +1.6% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Innovación continua en formulaciones de origen vegetal que mejoran el sabor, la textura y los perfiles nutricionales | +2.4% | Global, liderado por centros de Investigación y Desarrollo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente conciencia sobre el impacto ambiental de la ganadería | +1.9% | Europa, América del Norte, con conciencia emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Enfoque del consumidor en la salud y el bienestar que aumenta la demanda de alimentos percibidos como más bajos en colesterol, grasas saturadas e ingredientes artificiales | +2.2% | Global, más fuerte en mercados de altos ingresos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los estilos de vida flexitarianos y vegetarianos
El aumento de los estilos de vida flexitarianos y vegetarianos se ha convertido en un impulsor clave del mercado de alimentos y bebidas de origen vegetal. Cada vez más consumidores optan por incluir opciones de origen vegetal en su dieta diaria sin renunciar completamente a la carne. En 2024, ProVeg International informó que aproximadamente el 40% de la población europea se identificó como flexitariana, lo que pone de relieve una tendencia creciente de reducción del consumo de carne[1]Fuente: ProVeg International, "Capture Europe's Biggest Flexitarian Audience by Understanding German Consumers", proveg.org. Este cambio ha impulsado a los minoristas y proveedores de servicios de alimentación a ampliar su oferta de productos de origen vegetal, integrándolos en categorías principales en lugar de limitarlos a secciones de nicho. Por ejemplo, conocidas cadenas de restaurantes de servicio rápido y marcas minoristas han comenzado a añadir artículos permanentes de origen vegetal en sus menús y a ampliar sus gamas de productos para satisfacer esta demanda cambiante. La creciente conciencia de los consumidores sobre los beneficios para la salud, la sostenibilidad ambiental y la necesidad de variedad dietética continúa impulsando el crecimiento del consumo de alimentos y bebidas de origen vegetal en todo el mundo.
Creciente prevalencia de intolerancia a la lactosa y alergias alimentarias
La creciente prevalencia de la intolerancia a la lactosa y las alergias alimentarias es un importante impulsor del mercado global de alimentos y bebidas de origen vegetal. En 2025, datos de World Population Review mostraron que algunos países, incluidos la República Democrática del Congo, Vietnam, Corea del Sur, Yemen y Mozambique, registraron tasas de intolerancia a la lactosa de hasta el 100%[2]Fuente: World Population Review, "Lactose Intolerance by Country 2025", worldpopulationreview.com. Esto pone de relieve una demanda significativa de alternativas sin lácteos. Las bebidas de origen vegetal como la leche de avena, la leche de almendra y la leche de soja se han convertido en opciones populares, ya que ofrecen una funcionalidad similar a los productos lácteos sin causar problemas digestivos. Para satisfacer esta creciente demanda, los fabricantes están desarrollando productos enriquecidos y aptos para personas con alergias, orientados a consumidores con sensibilidades dietéticas. La creciente conciencia sobre la salud y la preferencia cada vez mayor por las alternativas lácteas están impulsando aún más la adopción de alimentos y bebidas de origen vegetal en todo el mundo.
Las crecientes preocupaciones éticas relacionadas con el bienestar animal apoyan la adopción a largo plazo
Las preocupaciones sobre el bienestar animal se están convirtiendo en un importante impulsor del mercado de alimentos y bebidas de origen vegetal. Muchos consumidores buscan activamente opciones alimentarias libres de crueldad que se alineen con sus creencias éticas. La Encuesta de Granjas Humanas de American Humane 2024 encontró que el 72% de los encuestados está preocupado por el trato que reciben los animales en las granjas, lo que muestra una clara demanda de prácticas más humanas y éticas en la producción de alimentos[3]Fuente: American Humane Org, "American Humane Farm Survey", americanhumane.org. Esta creciente conciencia ha llevado a un cambio notable hacia las alternativas de origen vegetal, ya que estos productos no implican la explotación animal y se consideran más éticos. En respuesta a esta tendencia, los minoristas y fabricantes de alimentos están aumentando su enfoque en la oferta de productos de origen vegetal. Están introduciendo una gama más amplia de opciones para atender a los consumidores que priorizan el bienestar animal y las consideraciones éticas en sus decisiones de compra.
La innovación continua en formulaciones de origen vegetal está mejorando el sabor, la textura y los perfiles nutricionales
Los avances en la formulación de productos están desempeñando un papel clave en la mejora del sabor y la textura de los alimentos y bebidas de origen vegetal, haciéndolos más atractivos para los consumidores. Una cata a ciegas realizada en 2025 por el consorcio NECTAR encontró que solo alrededor de un tercio de las alternativas de origen vegetal igualaban el sabor y la textura de los productos tradicionales de origen animal. Este hallazgo subraya la necesidad de una investigación y desarrollo continuos en el sector. Empresas como Impossible Foods utilizan técnicas innovadoras, como la fermentación de precisión, para crear análogos de hemo y caseína. Estos ingredientes ayudan a imitar el sabor umami sabroso y las propiedades de fusión que se encuentran en los alimentos de origen animal. Además, las mejoras en la tecnología de proteína vegetal texturizada permiten ahora la creación de alternativas fibrosas de músculo entero para una variedad de aplicaciones más allá de las hamburguesas de origen vegetal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Conciencia y comprensión limitadas del consumidor sobre la nutrición de origen vegetal | -1.4% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América Latina | Mediano plazo (2-4 años) |
| Creciente incidencia de alergias a la soja, los frutos secos y el gluten que limitan la adopción por parte del consumidor | -1.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Precios más elevados de los productos de origen vegetal en comparación con las alternativas convencionales de origen animal | -2.1% | Global, más agudo en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Ambigüedad regulatoria en torno a términos de etiquetado como leche, queso y carne | -0.9% | América del Norte, Europa, con debates emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Conciencia y comprensión limitadas del consumidor sobre la nutrición de origen vegetal
La escasa conciencia del consumidor sobre la nutrición de origen vegetal sigue siendo un desafío importante, especialmente en los mercados emergentes, donde estos productos suelen percibirse como importaciones extranjeras u occidentales en lugar de extensiones naturales de fuentes de proteínas tradicionales como las lentejas, los garbanzos o el tofu. Muchos consumidores aún tienen conceptos erróneos sobre la calidad y la completitud proteica de las dietas de origen vegetal, aunque la Academia de Nutrición y Dietética confirmó en 2024 que las dietas de origen vegetal bien planificadas pueden proporcionar todos los nutrientes esenciales para personas en todas las etapas de la vida. Además, los productos de origen vegetal suelen colocarse en secciones premium o de salud especializadas en las tiendas, lo que refuerza la idea de que son artículos de nicho o de lujo en lugar de opciones alimentarias cotidianas. Esta percepción limita su atractivo para el mercado más amplio. Los esfuerzos como colocar los productos de origen vegetal junto a los artículos convencionales en los estantes y utilizar códigos QR para educar a los consumidores sobre sus beneficios nutricionales están ayudando a abordar estos problemas.
La creciente incidencia de alergias a la soja, los frutos secos y el gluten limita la adopción por parte del consumidor
El número creciente de alergias a ingredientes comunes de origen vegetal, como la soja y los frutos secos, está creando desafíos para el mercado de alimentos y bebidas de origen vegetal. Estas alergias dificultan que los consumidores sensibles accedan a ciertos productos y reducen su confianza en el uso de opciones de origen vegetal como sustitutos habituales de los alimentos tradicionales. Aunque las alternativas a base de avena y arroz están ganando popularidad como opciones más seguras, a menudo tienen un menor contenido proteico, lo que limita su atractivo en segmentos como la nutrición deportiva y las dietas pediátricas, donde una mayor ingesta de proteínas es esencial. Además, la producción de productos libres de alérgenos requiere procesos de fabricación especializados y un etiquetado estricto, lo que aumenta los costos y los desafíos operativos, especialmente para las empresas más pequeñas. Los minoristas también tienden a centrarse en almacenar productos de alta demanda, lo que puede resultar en que haya menos opciones libres de alérgenos disponibles en los estantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Lácteos Siguen Dominando los IngresosEn 2025, los productos lácteos de origen vegetal contribuyeron con el 37,12% de los ingresos del mercado de alimentos y bebidas de origen vegetal, convirtiéndolo en el segmento más grande. La creciente demanda de alternativas a los productos lácteos tradicionales está impulsada por factores como la intolerancia a la lactosa, el auge de los estilos de vida veganos y la creciente conciencia ambiental. Productos como la leche de origen vegetal, el yogur, el queso y las cremas han ganado popularidad entre los consumidores, tanto en tiendas minoristas como en establecimientos de servicios de alimentación. Las empresas se centran en mejorar el sabor y la calidad de estos productos, garantizando al mismo tiempo su amplia disponibilidad en los supermercados. Este segmento continúa prosperando gracias a su base de consumidores leales y al uso frecuente de los lácteos de origen vegetal en las dietas diarias.
Se espera que el segmento de sustitutos de carne crezca a una CAGR del 12,61% de 2026 a 2031, lo que refleja el creciente cambio hacia opciones de proteínas de origen vegetal. Los consumidores son cada vez más conscientes de los beneficios para la salud, los problemas de sostenibilidad y el bienestar animal, lo que impulsa la demanda de productos cárnicos de origen vegetal. Los fabricantes utilizan tecnologías avanzadas para mejorar la textura, el sabor y el contenido nutricional de estos productos, haciéndolos más atractivos para un público más amplio. Además, la disponibilidad de carne de origen vegetal en restaurantes de servicio rápido y categorías de alimentos envasados está ampliando su alcance. A medida que crece la aceptación global, este segmento está preparado para convertirse en una de las áreas de más rápido crecimiento en el mercado de alimentos y bebidas de origen vegetal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente de Ingredientes:
La Soja Lidera pero la Avena AceleraSe espera que la soja represente el 39,55% de los ingresos del mercado de alimentos y bebidas de origen vegetal por fuente de ingredientes en 2025, manteniendo su dominio como materia prima clave. Esto se debe en gran medida a su alto contenido proteico, asequibilidad y versatilidad, que la hacen adecuada para una gama de productos como la leche de origen vegetal, los sustitutos de carne y el tofu. Las cadenas de suministro bien establecidas y el cultivo de soja a gran escala garantizan una disponibilidad constante y eficiencia en costos. Su uso prolongado en dietas de origen vegetal y la fuerte familiaridad del consumidor contribuyen aún más a su adopción generalizada, consolidando su posición de liderazgo en el mercado.
Se proyecta que los ingredientes a base de avena crezcan a una CAGR del 13,03% hasta 2031, impulsados por la creciente demanda de los consumidores de opciones aptas para personas con alergias y con etiqueta limpia. La avena está naturalmente libre de alérgenos comunes como la soja y los frutos secos, lo que la hace atractiva para una gama más amplia de consumidores. Su sabor suave y textura cremosa la hacen ideal para alternativas lácteas, como la leche y el yogur de origen vegetal. La creciente preferencia por ingredientes sostenibles y mínimamente procesados también ha impulsado la popularidad de la avena. Se espera que la continua innovación en productos y la mejora de la disponibilidad en el comercio minorista apoyen el crecimiento constante de este segmento.
Por Forma:
Las Líneas Refrigeradas Siguen Siendo las Más GrandesLos productos refrigerados y enfriados representaron el 32,21% de las ventas de alimentos y bebidas de origen vegetal en 2025, impulsados por la creciente preferencia por opciones frescas y menos procesadas. Estos incluyen leche de origen vegetal, yogur, sustitutos de carne y comidas listas para consumir que requieren refrigeración para mantener la calidad y la vida útil. Los consumidores suelen percibir los productos enfriados como más frescos y sabrosos, lo que impulsa su popularidad. La expansión de las instalaciones de almacenamiento en frío y su creciente disponibilidad en supermercados y tiendas especializadas han respaldado aún más este segmento. La introducción de productos de origen vegetal premium y funcionales ha contribuido al crecimiento de las opciones refrigeradas.
Se espera que los productos de origen vegetal listos para consumir y listos para cocinar crezcan a una CAGR del 13,46% hasta 2031, lo que refleja la creciente demanda de soluciones de comidas rápidas y convenientes. A medida que aumenta la urbanización y los estilos de vida se vuelven más ocupados, más consumidores recurren a opciones de origen vegetal fáciles de preparar. Las empresas responden ofreciendo una gama más amplia de productos, como comidas congeladas, aperitivos listos y sustitutos de carne precocinados, para satisfacer estas necesidades. Las innovaciones en el desarrollo de productos, los perfiles de sabor mejorados y una mejor disponibilidad en el comercio minorista están impulsando este segmento. Se espera que el enfoque en la conveniencia siga siendo un factor clave en el crecimiento continuo de esta categoría.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Supermercados DominanLos canales minoristas, como supermercados, hipermercados, tiendas especializadas y plataformas de comercio electrónico, representaron el 71,82% de los ingresos del mercado de alimentos y bebidas de origen vegetal en 2025. Estos canales son populares porque ofrecen una amplia variedad de productos, fácil accesibilidad y una fuerte visibilidad para las opciones de origen vegetal. Los supermercados dominan gracias a su infraestructura de almacenamiento en frío establecida y su capacidad para almacenar diversas gamas de productos. El comercio electrónico también está creciendo rápidamente, proporcionando a los consumidores acceso directo a los productos y una selección más amplia de marcas de nicho y premium. Se espera que el crecimiento continuo del comercio minorista organizado y las plataformas de supermercados en línea mantengan los canales minoristas como el principal método de distribución de productos de origen vegetal.
Se espera que los canales horeca, incluidos restaurantes, cafeterías y establecimientos de servicios de alimentación, crezcan a una CAGR del 13,13% hasta 2031. Este crecimiento está impulsado por la creciente disponibilidad de opciones de menú de origen vegetal a medida que los proveedores de servicios de alimentación se adaptan a la demanda de los consumidores de comidas más saludables y sostenibles. Los restaurantes de servicio rápido y las cadenas de restauración casual están introduciendo alternativas de origen vegetal para atraer a una gama más amplia de clientes. La tendencia creciente de comer fuera de casa y la creciente conciencia de los consumidores sobre las dietas de origen vegetal están impulsando la demanda en este segmento. Como resultado, los productos de origen vegetal se están volviendo más prominentes en los canales de servicios de alimentación, ampliando aún más su presencia en el mercado.
Análisis Geográfico
Mercado de Alimentos y Bebidas de Origen Vegetal en Asia Pacífico
Asia Pacífico representó el 35,84% de los ingresos del mercado de alimentos y bebidas de origen vegetal en 2025, consolidándose como la región líder. Este crecimiento está impulsado por el creciente interés de los consumidores en las dietas de origen vegetal, motivado por la conciencia sobre la salud y la creciente popularidad de los estilos de vida flexitarianos. Países como China, Japón e India experimentan una demanda significativa, impulsada por sus grandes poblaciones y la creciente urbanización. Los fabricantes locales están desarrollando productos adaptados a los gustos regionales, lo que mejora la aceptación y la accesibilidad. Las inversiones en instalaciones de producción y redes de cadena de suministro consolidan aún más el dominio de la región en el mercado.
Mercado de Alimentos y Bebidas de Origen Vegetal en Oriente Medio y África
Se espera que la región de Oriente Medio y África crezca a una CAGR del 12,05% hasta 2031, posicionándose como uno de los mercados de más rápido crecimiento. Este crecimiento está respaldado por una mayor conciencia sobre los beneficios para la salud, una creciente necesidad de fuentes alternativas de proteínas e iniciativas gubernamentales que promueven la diversificación alimentaria. La mejora de la infraestructura minorista y la disponibilidad de productos de origen vegetal están haciendo que estas opciones sean más accesibles para los consumidores. Las generaciones más jóvenes y las poblaciones urbanas muestran un interés creciente en las dietas de origen vegetal, lo que impulsa aún más la demanda. Se espera que la entrada de actores tanto globales como regionales en el mercado acelere el crecimiento en esta región.
Mercado de Alimentos y Bebidas de Origen Vegetal en Europa, América del Norte y América Latina
Europa y América del Norte son mercados maduros con una demanda estable, impulsada por una sólida conciencia de los consumidores sobre la sostenibilidad y hábitos alimentarios de origen vegetal bien establecidos. Los consumidores de estas regiones están cada vez más motivados por preocupaciones medioambientales, el abastecimiento ético y las preferencias por productos de etiqueta limpia. Los minoristas están ampliando su oferta, incluyendo productos de origen vegetal de marca propia a precios accesibles, para atender a un público más amplio. En América Latina, países como Brasil y México experimentan un crecimiento gradual debido a la urbanización y la creciente conciencia de los consumidores sobre las opciones de origen vegetal. La continua innovación en el desarrollo de productos y la expansión de los canales de distribución minorista se espera que respalden el crecimiento a largo plazo en estas regiones.

Panorama regulatorio
La regulación se está endureciendo en torno a cómo pueden nombrarse y comercializarse los alimentos de origen vegetal, particularmente cuando los productos se asemejan a la carne y los lácteos convencionales. En Estados Unidos, la FDA emitió una guía preliminar en enero de 2025 que recomienda nombres específicos según la fuente para las alternativas de origen vegetal (por ejemplo, identificar la fuente vegetal en el nombre del producto) para reducir la confusión del consumidor. Aunque no es vinculante, ha influido en las convenciones de nomenclatura en el empaque y en las prácticas de fundamentación de las declaraciones.
En Europa, el Consejo y el Parlamento de la UE llegaron a un acuerdo provisional en marzo de 2026 para reservar denominaciones tradicionales como "steak" y "bacon" para productos de origen animal, manteniendo permitidos términos como "burger" y "sausage", con un período de transición para el cumplimiento. La estandarización también avanza: la norma ISO 8700:2025 (publicada en julio de 2025) define la terminología y los criterios técnicos para el etiquetado y las declaraciones de alimentos de origen vegetal, y Singapur la adoptó como SS ISO 8700:2026, respaldando requisitos de etiquetado más consistentes en los mercados que comercializan alimentos y bebidas de origen vegetal envasados.
Análisis de la cadena de valor
La cadena de valor abarca el suministro de cultivos e ingredientes (soja, avena, guisante, almendra, trigo, arroz, coco), el procesamiento primario en aislados, concentrados, aceites e ingredientes funcionales, y la fabricación posterior de lácteos de origen vegetal, sustitutos de carne, panadería, snacks y bebidas en formatos refrigerados, congelados y de larga vida en estantería. Los requisitos de calidad y trazabilidad se están formalizando cada vez más en las etapas iniciales, incluidos programas como las directrices Europe Soya de Donau Soja (2026), que utilizan el cumplimiento contractual y las inspecciones basadas en riesgo para el estatus libre de OGM, moldeando las decisiones de abastecimiento y la calificación de proveedores para las formulaciones a base de soja.
Las capacidades intermedias y posteriores están influenciadas por la preparación de la cadena de frío y el conocimiento en formulación, especialmente para los productos refrigerados y fríos, que representan una gran parte de las ventas. Las iniciativas respaldadas por el gobierno también moldean la planificación de la adquisición y la producción: el Plan de Acción para Alimentos de Origen Vegetal de Dinamarca respalda un desarrollo coordinado desde los agricultores, pasando por los procesadores, hasta los minoristas y comedores, reforzando las redes de suministro locales para los productos finales de origen vegetal. En la UE, las propuestas de la Comisión Europea para la PAC posteriores a 2027 (COM(2026) 355 final) incluyen mecanismos diseñados para fortalecer el poder de negociación de los agricultores y fomentar una inversión más organizada en la cadena de valor en torno a los cultivos proteicos, lo que repercute en la disponibilidad de ingredientes y la estructura de costos.
Panorama Competitivo
El mercado de alimentos y bebidas de origen vegetal está moderadamente fragmentado, con grandes corporaciones multinacionales y marcas innovadoras más pequeñas compitiendo por la participación de mercado. Las principales empresas como Danone SA, Nestlé SA, Beyond Meat Inc., Oatly Group AB y Conagra Brands Inc. dominan el mercado gracias a sus sólidas carteras de productos y extensas redes de distribución global. Estas empresas atienden a una amplia gama de preferencias de los consumidores ofreciendo una línea de productos diversa, que incluye lácteos de origen vegetal, sustitutos de carne y bebidas. Su capacidad para producir a gran escala e invertir continuamente en el desarrollo de nuevos productos les ayuda a mantener una ventaja competitiva. Sin embargo, la presencia de numerosas marcas regionales y emergentes fragmenta aún más el mercado, creando un entorno competitivo dinámico.
Los principales fabricantes están ampliando activamente su oferta de productos y mejorando la eficiencia de la cadena de suministro para satisfacer la creciente demanda de los consumidores. Están invirtiendo fuertemente en investigación y desarrollo para mejorar el sabor, la textura y el valor nutricional de sus productos, lo que ayuda a atraer clientes recurrentes. Estas empresas están formando alianzas estratégicas y entrando en nuevos mercados geográficos para fortalecer su presencia global. La expansión minorista y las colaboraciones con proveedores de servicios de alimentación también son estrategias clave para hacer que los productos de origen vegetal sean más accesibles para los consumidores. Estos esfuerzos permiten a los principales actores mantener su posición en el mercado mientras abordan las necesidades cambiantes del mercado de alimentos y bebidas de origen vegetal.
Los actores más pequeños y regionales están ganando impulso al centrarse en mercados de nicho y ofrecer productos de origen vegetal premium o adaptados localmente. Muchas de estas empresas enfatizan los ingredientes de etiqueta limpia, la sostenibilidad y las formulaciones únicas para destacarse en el panorama competitivo. Las marcas de marca propia también están aumentando su presencia al ofrecer alternativas rentables, lo que añade presión competitiva. El éxito en este mercado depende de cadenas de suministro eficientes, un abastecimiento confiable de ingredientes y un posicionamiento de marca efectivo. A medida que la competencia continúa creciendo, las empresas deben priorizar la innovación y la diferenciación para lograr el éxito a largo plazo en el mercado de alimentos y bebidas de origen vegetal.
Líderes del Sector de Alimentos y Bebidas de Origen Vegetal
Danone SA
Beyond Meat Inc.
Nestlé SA
Oatly Group AB
Conagra Brands Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos y Bebidas de Origen Vegetal
- Danone SA
- Nestlé SA
- Beyond Meat Inc.
- Oatly Group AB
- Blue Diamond Growers
- Conagra Brands Inc.
- Campbell Soup Company
- Impossible Foods Inc.
- The Hain Celestial Group Inc.
- SunOpta Inc.
- Tofutti Brands Inc.
- Chobani LLC
- Eden Foods Inc.
- Califia Farms LLC
- Kellanova (MorningStar Farms)
- Upfield BV
- Tattooed Chef Inc.
- Valio Ltd.
- Yili Group
- Tyson Foods Inc.
Lea el análisis de las empresas de alimentos y bebidas de origen vegetal

Oportunidades de mercado y perspectivas futuras
Están surgiendo oportunidades donde los fabricantes pueden abordar conjuntamente el rendimiento nutricional, la paridad de sabor y la claridad en el etiquetado. Las propuestas de alto contenido proteico y fortificadas son un área de competencia continua en los lácteos y bebidas de origen vegetal, reflejada en la expansión de Danone de su portafolio Silk con yogures y batidos de origen vegetal ricos en proteína, lo que mantiene la presión sobre la densidad proteica, la textura y los formatos de consumo diario. La reformulación de etiqueta limpia es otra vía activa, respaldada por los esfuerzos de Beyond Meat para acortar las listas de ingredientes en el Reino Unido y dirigida a los consumidores flexitarianos que comparan directamente los productos de origen vegetal con las opciones convencionales.
Los desarrollos en políticas y estándares también crean oportunidades para proveedores y titulares de marcas que puedan alinearse con las nuevas definiciones y normas de denominación. La publicación de la norma ISO 8700:2025 y su adopción en Singapur como SS ISO 8700:2026 ofrecen una base más clara para el etiquetado estandarizado y la gobernanza de las declaraciones, lo que puede reducir la fricción en la comercialización transfronteriza de alimentos y bebidas envasados. En Europa, las propuestas de la PAC posteriores a 2027 que reconocen a las organizaciones de productores e interprofesionales y priorizan los cultivos proteicos locales y de temporada apuntan a un margen de inversión en almacenamiento, procesamiento e infraestructura de ingredientes, respaldando opciones de abastecimiento más resilientes para las alternativas a la soja (como la avena y el guisante) y permitiendo portafolios de productos más amplios en el comercio minorista y los servicios de alimentación.
Recent Industry Developments in Mercado de Alimentos y Bebidas de Origen Vegetal
- Julio de 2026: Beyond Meat Inc. expande su Beyond Steak Filet a las tiendas Meijer, marcando un lanzamiento directo en el mercado en otra cadena minorista de EE. UU. Esto amplía la presencia de la marca en los grandes distribuidores masivos e invita a una mayor prueba por parte de los consumidores de las opciones de filete de origen vegetal.
- Julio de 2026: Danone USA lanza Silk Protein Yogurt y Silk Protein Shakes como parte del portafolio de nutrición de origen vegetal Silk en Estados Unidos. La gama más amplia de lácteos de origen vegetal mejora la exposición y el potencial liderazgo de categoría en lácteos de origen vegetal ricos en proteína.
- Junio de 2026: Beyond Meat Inc. lanza Beyond Immerse, una línea de bebidas funcionales, en el área metropolitana de Nueva York a través del distribuidor Big Geyser. La introducción diversifica el portafolio de bebidas de Beyond Meat y aprovecha la distribución urbana para una rotación más rápida en las estanterías.


Mercado de Alimentos y Bebidas de Origen Vegetal Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como el valor de los alimentos y bebidas envasados que se elaboran principalmente a partir de fuentes vegetales y se venden como alternativas directas a los productos de origen animal, en los canales minorista y de servicios de alimentación, y se mide en valor de ventas al usuario final.
Exclusiones del alcance: Se excluyen los productos frescos y sin procesar y los granos vendidos como alimentos básicos habituales. También se excluyen los suplementos y productos farmacéuticos, incluso si contienen proteínas vegetales.
Descripción general de la segmentación
- Por Tipo de Producto
- Lácteos de Origen Vegetal
- Yogur
- Queso
- Postres Congelados y Helados
- Otros
- Sustitutos de Carne
- Tofu
- Tempeh
- Proteína Vegetal Texturizada
- Otros
- Barras de Nutrición/Aperitivo de Origen Vegetal
- Productos de Panadería de Origen Vegetal
- Bebidas de Origen Vegetal
- Leche Envasada
- Batidos Envasados
- Café
- Té
- Otros
- Otros Tipos de Productos
- Lácteos de Origen Vegetal
- Por Fuente de Ingredientes
- Soja
- Almendra
- Guisante
- Avena
- Trigo
- Arroz
- Coco
- Otros
- Por Forma
- Refrigerado/Enfriado
- Congelado
- Estable en Estante/Ambiente
- Listo para Consumir/Listo para Cocinar
- Por Canal de Distribución
- Canal Horeca
- Canal Minorista
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas en Línea
- Otros Canales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayuda a delinear el tamaño y la dirección de la demanda antes de construir el modelo. Tomamos señales de referencia de fuentes públicas como las series de consumo de alimentos del USDA y el ERS, las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU., los conjuntos de datos de suministro y producción de FAOSTAT, y los datos de fabricación de alimentos y bebidas de Eurostat. Estos se utilizan para percibir la expansión de la categoría, la dinámica de importación y exportación, y la presión sobre los precios.
También revisamos los informes corporativos y las presentaciones a inversionistas en busca de comentarios sobre ingresos por marca, cambios en la combinación de productos y exposición geográfica, y luego utilizamos sitios de prensa y asociaciones acreditados para dar seguimiento a la actividad de lanzamientos y la expansión de espacio en estanterías minoristas. Las bases de datos de patentes se utilizan de forma selectiva para dar seguimiento a las declaraciones relacionadas con proteína vegetal y fermentación, lo que ayuda a validar los ciclos de innovación. Se utiliza una suscripción de pago para datos financieros e inteligencia corporativa, junto con un servicio de pago de noticias y datos financieros, para verificar los movimientos corporativos y las contribuciones de categoría reportadas. Estas fuentes son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para poner a prueba lo que observamos en la investigación documental, especialmente en torno a los límites de categoría, las divisiones por canal y las escalas de precios realistas por formato de producto. Hablamos con una combinación de titulares de marcas, proveedores de ingredientes, minoristas y distribuidores, y expertos vinculados a los servicios de alimentación en las principales regiones consumidoras. Sus aportes se utilizaron para confirmar supuestos que no podían interpretarse claramente a partir de los conjuntos de datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXOs): 14% | APAC: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 26% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 60% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento central utiliza una construcción de arriba hacia abajo en la que los grupos de ventas de categorías de alimentos se reconstruyen por geografía y luego se filtran utilizando las tasas de penetración de origen vegetal, seguido de divisiones por canal entre minorista y servicios de alimentación. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos de marcas muestreadas, verificaciones de canales de distribuidores y un enfoque de volumen por precio de venta promedio para algunas categorías de alta visibilidad, que luego se utilizan para ajustar valores atípicos.
Los insumos clave del modelo incluyen la disponibilidad de ingredientes de proteína vegetal y las señales de precios, la adopción de dietas flexitarianas en los hogares, la prevalencia de la intolerancia a la lactosa como indicador de demanda de alternativas lácteas, el espacio en estanterías minoristas y la actividad de marca privada, y las brechas de precio frente a los equivalentes de origen animal (lo cual afecta la compra repetida). Para el pronóstico, se utiliza el análisis de escenarios para reflejar diferentes trayectorias de normalización de precios y conversión de prueba a compra repetida, y luego se utilizan los insumos primarios para seleccionar el caso más probable. Cuando los datos de abajo hacia arriba son escasos en países más pequeños, cerramos las brechas utilizando mercados análogos con niveles de ingresos y estructuras minoristas similares, y luego verificamos nuevamente el gasto per cápita implícito.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, seguida de una revisión de varianza en cada paso importante del modelo. Comparamos el gasto per cápita implícito, las tasas de crecimiento de la categoría y la dirección del comercio y la producción con lo que es visible en los conjuntos de datos públicos y lo que se escuchó en las entrevistas, y señalamos las anomalías para una segunda revisión.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en varias etapas que buscan errores de cálculo, filtraciones de alcance entre categorías y saltos poco realistas en precios o penetración. Si persiste una discrepancia significativa, se vuelve a contactar a los encuestados para aclarar el supuesto, y se mantiene un registro de cambios. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos importantes. También se realiza una verificación final previa a la entrega para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado de alimentos y bebidas de origen vegetal en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para los alimentos y bebidas de origen vegetal pueden variar porque cada editor delimita el alcance del producto de manera diferente, y también eligen años de inicio y cobertura de canales distintos. El momento de conversión de divisas y si los servicios de alimentación se tratan como un valor agregado total o como un complemento menor también pueden crear brechas visibles.
Al hacer seguimiento de la penetración a nivel de categoría y actualizar los supuestos de brecha de precios con la retroalimentación de las entrevistas, Mordor Intelligence mantiene el total vinculado a las alternativas de origen vegetal vendidas a los usuarios finales, en lugar de mezclar productos básicos derivados de plantas de amplio alcance o artículos de bienestar adyacentes. Las diferencias también provienen de la rapidez con la que se supone que los precios se normalizarán, si se utilizan escenarios de adopción conservadores o agresivos, y con qué frecuencia se actualiza el modelo cuando grandes reestructuraciones minoristas o reformulaciones cambian la tasa de ejecución.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 85,01 mil millones de USD (2025) | |
| Asociación de la Industria A | 28,60 mil millones de USD (2024) | Esta estimación hace seguimiento de una cesta minorista más reducida que se centra principalmente en las alternativas de carne y lácteos de origen vegetal, por lo que excluye muchos formatos de alimentos de origen vegetal y varias categorías de bebidas que se contabilizan en una visión completa del mercado. |
| Publicación Comercial B | 8,10 mil millones de USD (2024) | Esta cifra es una instantánea de ventas minoristas a nivel de país, y a menudo se construye a partir de paneles de escáner que no representan una cobertura global, no incluyen la mayor parte del valor de los servicios de alimentación y pueden tratar de manera diferente los canales de marca privada y de clubes. |
La dispersión en la tabla se explica principalmente por el alcance y la geografía, no solo por la matemática del crecimiento. Cuando las categorías contabilizadas están claramente definidas, y la cobertura de canales y la lógica de precios se hacen explícitas, el tamaño de mercado resultante se vuelve más fácil de reproducir y de monitorear a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de alimentos y bebidas de origen vegetal para 2031?
Se prevé que el tamaño del mercado de alimentos y bebidas de origen vegetal alcance los USD 166,43 mil millones para 2031.
¿Qué región representa la mayor participación en los ingresos en la actualidad?
Asia-Pacífico concentra el 35,84% de los ingresos globales de 2025, convirtiéndola en el mayor mercado regional.
¿Qué segmento se espera que crezca más rápido dentro de la categoría?
Se proyecta que los sustitutos de carne registren una CAGR del 12,61% hasta 2031 a medida que mejoran las texturas de músculo entero.
¿Por qué la avena está ganando terreno frente a la soja en las bebidas de origen vegetal?
La avena ofrece un sabor neutro, menor riesgo de alérgenos y una menor huella hídrica, impulsando una CAGR del 13,03% hasta 2031.
Última actualización de la página el:



