
Taille et part du marché des aliments et boissons à base de plantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 95.07 Milliards de dollars |
| Taille du Marché (2031) | 166.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.85 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments et boissons à base de plantes par Mordor Intelligence
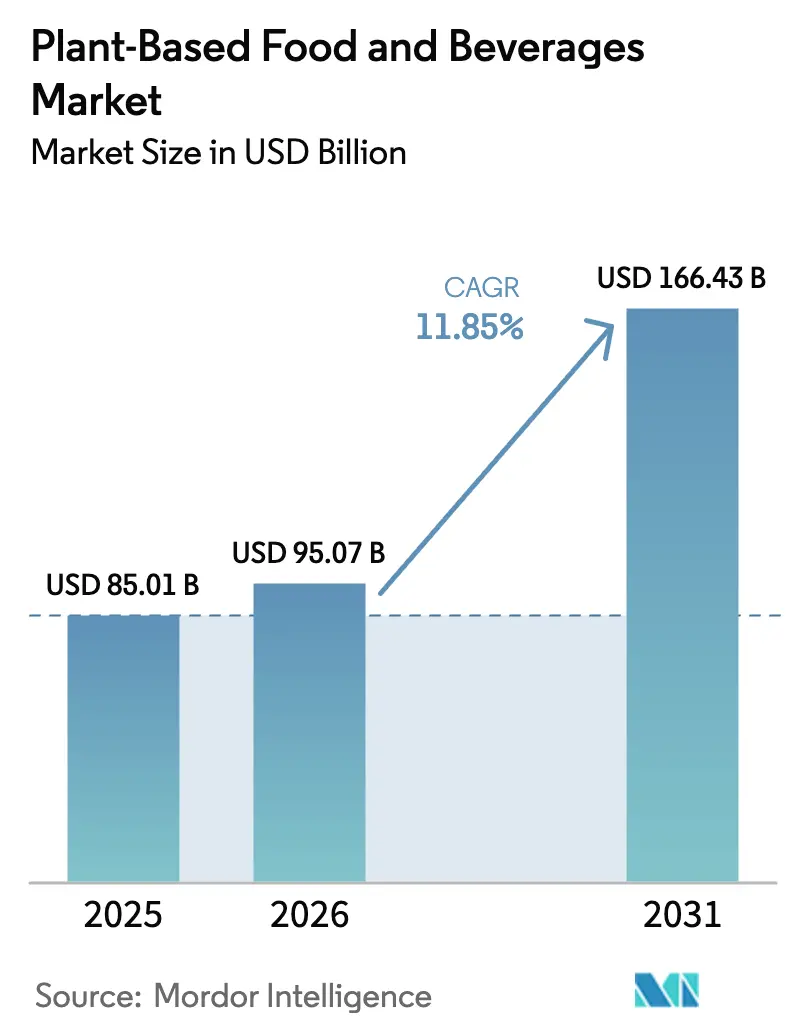
La taille du marché des aliments et boissons à base de plantes devrait s'étendre de 85,01 milliards USD en 2025 et 95,07 milliards USD en 2026 à 166,43 milliards USD d'ici 2031, enregistrant un TCAC de 11,85 % entre 2026 et 2031. L'adoption croissante des régimes flexitariens en Amérique du Nord et en Europe stimule considérablement la croissance du marché. Dans la région Asie-Pacifique, la prévalence croissante de l'intolérance au lactose stimule la demande d'alternatives à base de plantes. Les États du Golfe connaissent une augmentation des lancements de produits certifiés halal, contribuant davantage à l'expansion du marché. Les innovations en matière d'ingrédients, telles que l'hème produit par fermentation de précision et les émulsions d'avoine de qualité barista, améliorent les profils gustatifs et encouragent les achats répétés. Les supermarchés réorganisent leurs rayons pour placer les produits à base de plantes aux côtés des produits laitiers et carnés conventionnels, les rendant plus accessibles aux consommateurs. Par ailleurs, les chaînes de restauration rapide réintroduisent des options à base de plantes, créant davantage d'opportunités pour les consommateurs d'essayer ces produits. Le marché reste fragmenté.
Principaux enseignements du rapport
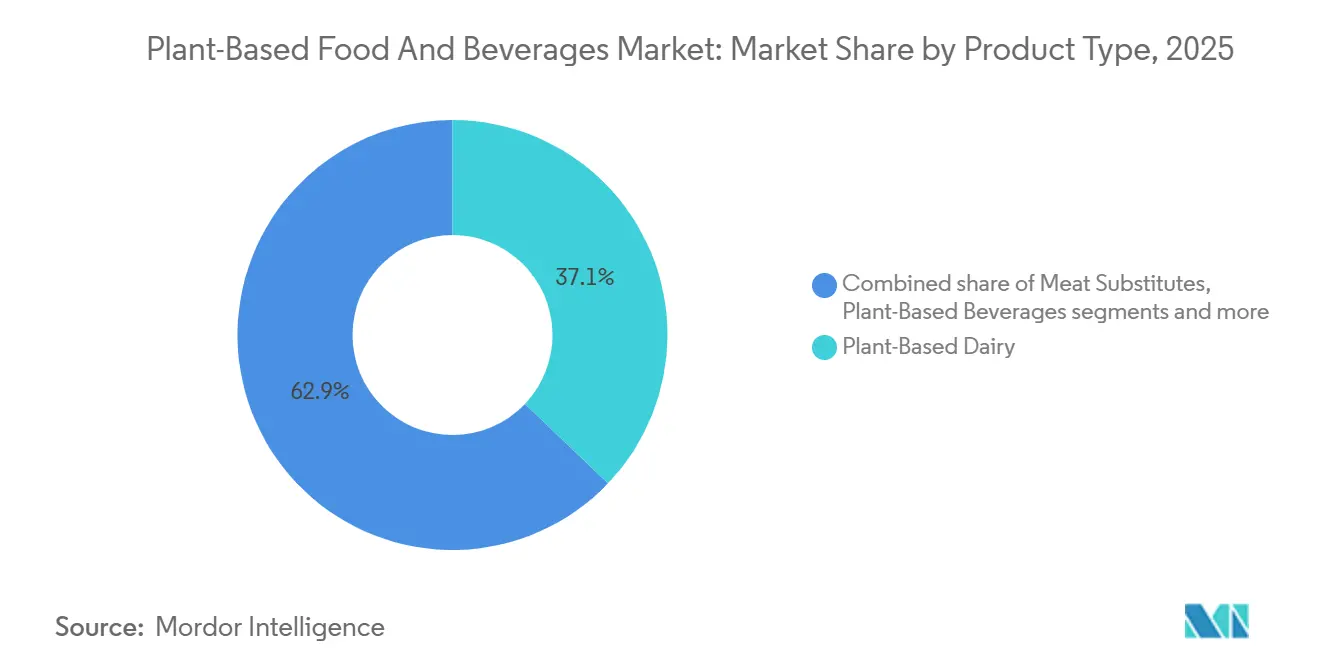
- Par type de produit, les produits laitiers à base de plantes ont dominé avec une part de revenus de 37,12 % en 2025 ; les substituts de viande devraient se développer à un TCAC de 12,61 % jusqu'en 2031.
- Par source d'ingrédients, le soja représentait 39,55 % des revenus de 2025, tandis que l'avoine devrait croître à un TCAC de 13,03 % jusqu'en 2031.
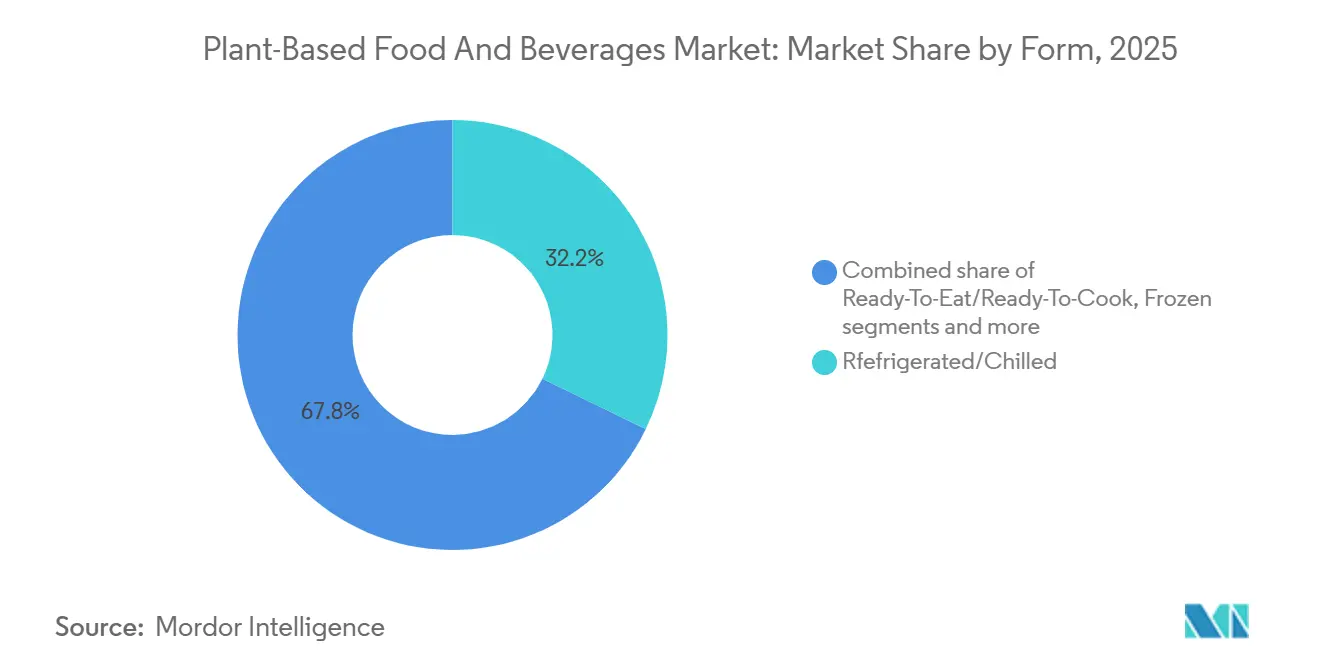
- Par forme, les articles réfrigérés et frais représentaient 32,21 % des ventes de 2025, mais les formats prêts-à-manger et prêts-à-cuisiner devraient croître à un TCAC de 13,46 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail représentait 71,82 % des revenus de 2025, tandis que le commerce de proximité devrait augmenter à un TCAC de 13,13 % jusqu'en 2031.
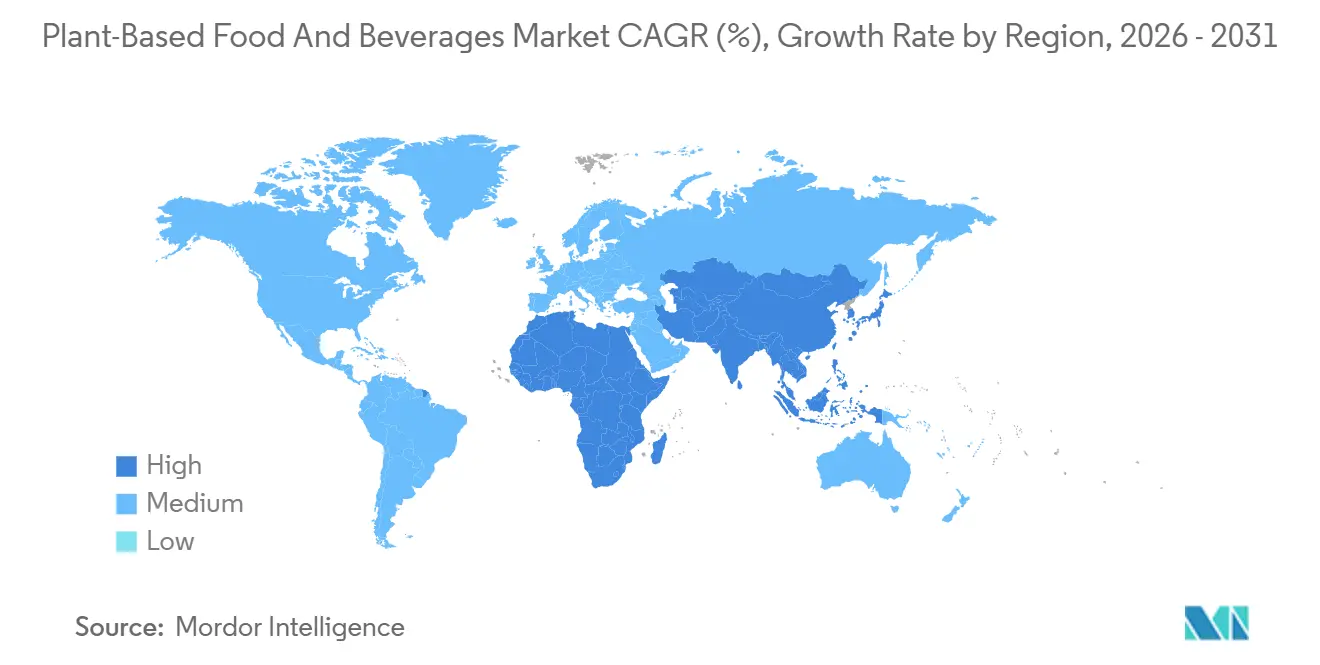
- Par géographie, l'Asie-Pacifique détenait 35,84 % du chiffre d'affaires de 2025 ; le Moyen-Orient et l'Afrique sont positionnés pour le TCAC le plus rapide de 12,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des modes de vie flexitariens et végétariens | +2.8% | Mondial, avec la plus forte pénétration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Prévalence croissante de l'intolérance au lactose et des allergies alimentaires | +2.1% | Asie-Pacifique au cœur (68 % de la population intolérante au lactose), avec des répercussions sur les marchés mondiaux | Long terme (≥ 4 ans) |
| Préoccupations éthiques croissantes liées au bien-être animal soutenant l'adoption à long terme | +1.6% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Innovation continue dans les formulations à base de plantes améliorant le goût, la texture et les profils nutritionnels | +2.4% | Mondial, porté par les pôles de recherche et développement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Sensibilisation croissante à l'impact environnemental de l'élevage animal | +1.9% | Europe, Amérique du Nord, avec une sensibilisation émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Attention des consommateurs à la santé et au bien-être augmentant la demande d'aliments perçus comme plus faibles en cholestérol, en graisses saturées et en ingrédients artificiels | +2.2% | Mondial, le plus fort sur les marchés à revenus élevés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des modes de vie flexitariens et végétariens
L'essor des modes de vie flexitariens et végétariens est devenu un moteur clé du marché des aliments et boissons à base de plantes. De plus en plus de consommateurs choisissent désormais d'intégrer des options à base de plantes dans leur alimentation quotidienne sans renoncer complètement à la viande. En 2024, ProVeg International a rapporté qu'environ 40 % de la population européenne se définissait comme flexitarienne, soulignant une tendance croissante à la réduction de la consommation de viande[1]Source : ProVeg International, "Capture Europe's Biggest Flexitarian Audience by Understanding German Consumers", proveg.org. Ce changement a poussé les détaillants et les prestataires de restauration à élargir leurs offres de produits à base de plantes, en les intégrant dans les catégories grand public plutôt qu'en les restreignant à des rayons de niche. Par exemple, des chaînes de restauration rapide et des marques de distribution bien connues ont commencé à ajouter des articles permanents à base de plantes à leurs menus et à élargir leurs gammes de produits pour répondre à cette demande changeante. La sensibilisation croissante des consommateurs aux bienfaits pour la santé, à la durabilité environnementale et au besoin de diversité alimentaire continue d'alimenter la croissance de la consommation d'aliments et boissons à base de plantes dans le monde entier.
Prévalence croissante de l'intolérance au lactose et des allergies alimentaires
La prévalence croissante de l'intolérance au lactose et des allergies alimentaires est un moteur majeur du marché mondial des aliments et boissons à base de plantes. En 2025, des données de la World Population Review ont montré que certains pays, dont la République démocratique du Congo, le Vietnam, la Corée du Sud, le Yémen et le Mozambique, affichaient des taux d'intolérance au lactose pouvant atteindre 100 %[2]Source : World Population Review, "Lactose Intolerance by Country 2025", worldpopulationreview.com. Cela met en évidence une demande significative pour des alternatives sans produits laitiers. Les boissons à base de plantes comme le lait d'avoine, le lait d'amande et le lait de soja sont devenues des choix populaires car elles offrent des fonctionnalités similaires aux produits laitiers sans provoquer de problèmes digestifs. Pour répondre à cette demande croissante, les fabricants développent des produits enrichis et sans allergènes pour répondre aux besoins des consommateurs ayant des sensibilités alimentaires. La sensibilisation croissante à la santé et la préférence croissante pour les alternatives aux produits laitiers stimulent davantage l'adoption des aliments et boissons à base de plantes dans le monde entier.
Les préoccupations éthiques croissantes liées au bien-être animal soutiennent l'adoption à long terme
Les préoccupations relatives au bien-être animal deviennent un moteur majeur du marché des aliments et boissons à base de plantes. De nombreux consommateurs recherchent désormais activement des options alimentaires sans cruauté qui correspondent à leurs convictions éthiques. L'enquête American Humane Farm Survey 2024 a révélé que 72 % des personnes interrogées s'inquiètent du traitement des animaux dans les fermes, montrant une demande claire pour des pratiques plus humaines et éthiques dans la production alimentaire[3]Source : American Humane Org, "American Humane Farm Survey", americanhumane.org. Cette prise de conscience croissante a conduit à un glissement notable vers les alternatives à base de plantes, car ces produits n'impliquent pas l'exploitation animale et sont considérés comme plus éthiques. En réponse à cette tendance, les détaillants et les fabricants alimentaires accordent une attention accrue aux offres de produits à base de plantes. Ils introduisent une gamme plus large d'options pour répondre aux consommateurs qui accordent la priorité au bien-être animal et aux considérations éthiques dans leurs décisions d'achat.
L'innovation continue dans les formulations à base de plantes améliore le goût, la texture et les profils nutritionnels
Les avancées dans la formulation des produits jouent un rôle clé dans l'amélioration du goût et de la texture des aliments et boissons à base de plantes, les rendant plus attrayants pour les consommateurs. Une dégustation à l'aveugle réalisée en 2025 par le consortium NECTAR a révélé qu'environ un tiers seulement des alternatives à base de plantes correspondaient au goût et à la texture des produits traditionnels d'origine animale. Ce résultat souligne la nécessité d'une recherche et d'un développement continus dans le secteur. Des entreprises comme Impossible Foods utilisent des techniques innovantes, telles que la fermentation de précision, pour créer des analogues d'hème et de caséine. Ces ingrédients aident à imiter la saveur umami savoureuse et les propriétés fondantes que l'on trouve dans les aliments d'origine animale. De plus, les améliorations apportées à la technologie des protéines végétales texturées permettent désormais de créer des alternatives fibreuses à muscle entier pour une variété d'applications au-delà des burgers à base de plantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation et compréhension limitées des consommateurs en matière de nutrition à base de plantes | -1.4% | Marchés émergents en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique latine | Moyen terme (2-4 ans) |
| Incidence croissante des allergies au soja, aux noix et au gluten limitant l'adoption par les consommateurs | -1.2% | Mondial, avec le plus fort impact en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Prix plus élevés des produits à base de plantes par rapport aux alternatives conventionnelles d'origine animale | -2.1% | Mondial, le plus aigu sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Ambiguïté réglementaire autour des termes d'étiquetage tels que lait, fromage et viande | -0.9% | Amérique du Nord, Europe, avec des débats émergents en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation et compréhension limitées des consommateurs en matière de nutrition à base de plantes
La faible sensibilisation des consommateurs à la nutrition à base de plantes reste un défi majeur, en particulier sur les marchés émergents, où ces produits sont souvent perçus comme des importations étrangères ou occidentales plutôt que comme des extensions naturelles des sources de protéines traditionnelles telles que les lentilles, les pois chiches ou le tofu. De nombreux consommateurs entretiennent encore des idées fausses sur la qualité et la complétude des protéines des régimes à base de plantes, même si l'Académie de nutrition et de diététique a confirmé en 2024 que des régimes à base de plantes bien planifiés peuvent fournir tous les nutriments essentiels aux personnes à chaque étape de la vie. Par ailleurs, les produits à base de plantes sont souvent placés dans des rayons premium ou de santé spécialisés dans les magasins, ce qui renforce l'idée qu'il s'agit d'articles de niche ou de luxe plutôt que d'options alimentaires quotidiennes. Cette perception limite leur attrait pour le marché plus large. Des efforts tels que le placement de produits à base de plantes aux côtés d'articles conventionnels dans les rayons et l'utilisation de codes QR pour informer les consommateurs sur leurs bienfaits nutritionnels contribuent à résoudre ces problèmes.
L'incidence croissante des allergies au soja, aux noix et au gluten limite l'adoption par les consommateurs
Le nombre croissant d'allergies aux ingrédients courants à base de plantes, tels que le soja et les fruits à coque, crée des défis pour le marché des aliments et boissons à base de plantes. Ces allergies rendent difficile l'accès de certains consommateurs sensibles à certains produits et réduisent leur confiance dans l'utilisation d'options à base de plantes comme substituts réguliers aux aliments traditionnels. Bien que les alternatives à base d'avoine et de riz gagnent en popularité en tant qu'options plus sûres, elles ont souvent une teneur en protéines plus faible, ce qui limite leur attrait dans des segments tels que la nutrition sportive et les régimes pédiatriques, où un apport en protéines plus élevé est essentiel. De plus, la production de produits sans allergènes nécessite des processus de fabrication spécialisés et un étiquetage strict, ce qui augmente les coûts et les défis opérationnels, en particulier pour les petites entreprises. Les détaillants ont également tendance à se concentrer sur le stockage de produits à forte demande, ce qui peut entraîner une disponibilité réduite d'options sans allergènes dans les rayons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les produits laitiers dominent toujours les revenusEn 2025, les produits laitiers à base de plantes ont contribué à hauteur de 37,12 % des revenus du marché des aliments et boissons à base de plantes, en faisant le segment le plus important. La demande croissante d'alternatives aux produits laitiers traditionnels est portée par des facteurs tels que l'intolérance au lactose, l'essor des modes de vie végétaliens et la sensibilisation environnementale croissante. Des produits tels que le lait à base de plantes, le yaourt, le fromage et les crèmes sont devenus populaires auprès des consommateurs, tant dans les magasins de détail que dans les points de restauration. Les entreprises se concentrent sur l'amélioration du goût et de la qualité de ces produits tout en assurant leur large disponibilité dans les supermarchés. Ce segment continue de prospérer grâce à sa base de consommateurs fidèles et à l'utilisation fréquente des produits laitiers à base de plantes dans les régimes alimentaires quotidiens.
Le segment des substituts de viande devrait croître à un TCAC de 12,61 % de 2026 à 2031, reflétant le glissement croissant vers les options de protéines à base de plantes. Les consommateurs prennent de plus en plus conscience des bienfaits pour la santé, des enjeux de durabilité et du bien-être animal, ce qui stimule la demande de produits carnés à base de plantes. Les fabricants utilisent des technologies avancées pour améliorer la texture, la saveur et la teneur nutritionnelle de ces produits, les rendant plus attrayants pour un public plus large. De plus, la disponibilité de la viande à base de plantes dans les restaurants à service rapide et les catégories d'aliments emballés élargit sa portée. À mesure que l'acceptation mondiale croît, ce segment est prêt à devenir l'un des domaines à la croissance la plus rapide du marché des aliments et boissons à base de plantes.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par source d'ingrédients :
le soja domine mais l'avoine accélèreLe soja devrait représenter 39,55 % des revenus du marché des aliments et boissons à base de plantes par source d'ingrédients en 2025, maintenant sa domination en tant que matière première clé. Cela est largement dû à sa haute teneur en protéines, son accessibilité financière et sa polyvalence, qui le rendent adapté à une gamme de produits tels que le lait à base de plantes, les substituts de viande et le tofu. Les chaînes d'approvisionnement bien établies et la culture du soja à grande échelle garantissent une disponibilité constante et une efficacité des coûts. Son utilisation de longue date dans les régimes à base de plantes et la forte familiarité des consommateurs contribuent davantage à son adoption généralisée, consolidant sa position de leader sur le marché.
Les ingrédients à base d'avoine devraient croître à un TCAC de 13,03 % jusqu'en 2031, portés par la demande croissante des consommateurs pour des options sans allergènes et à étiquette propre. L'avoine est naturellement exempte d'allergènes courants comme le soja et les noix, ce qui la rend attrayante pour un plus large éventail de consommateurs. Sa saveur douce et sa texture crémeuse la rendent idéale pour les alternatives laitières, telles que le lait et le yaourt à base de plantes. La préférence croissante pour des ingrédients durables et peu transformés a également stimulé la popularité de l'avoine. L'innovation continue des produits et l'amélioration de la disponibilité en détail devraient soutenir la croissance régulière de ce segment.
Par forme :
les gammes réfrigérées restent les plus importantesLes produits réfrigérés et frais représentaient 32,21 % des ventes d'aliments et boissons à base de plantes en 2025, portés par la préférence croissante pour des options fraîches et peu transformées. Ceux-ci comprennent le lait à base de plantes, le yaourt, les substituts de viande et les repas prêts-à-manger qui nécessitent une réfrigération pour maintenir la qualité et la durée de conservation. Les consommateurs perçoivent souvent les produits réfrigérés comme plus frais et plus savoureux, ce qui stimule leur popularité. L'expansion des installations de stockage à froid et leur disponibilité croissante dans les supermarchés et les magasins spécialisés ont encore soutenu ce segment. L'introduction de produits à base de plantes premium et fonctionnels a contribué à la croissance des options réfrigérées.
Les produits à base de plantes prêts-à-manger et prêts-à-cuisiner devraient croître à un TCAC de 13,46 % jusqu'en 2031, reflétant la demande croissante de solutions de repas rapides et pratiques. À mesure que l'urbanisation augmente et que les modes de vie deviennent plus chargés, de plus en plus de consommateurs se tournent vers des options à base de plantes faciles à préparer. Les entreprises répondent en offrant une gamme plus large de produits, tels que des repas surgelés, des collations prêtes à l'emploi et des substituts de viande précuits, pour répondre à ces besoins. Les innovations dans le développement de produits, l'amélioration des profils gustatifs et une meilleure disponibilité en détail font avancer ce segment. L'accent mis sur la commodité devrait rester un facteur clé dans la croissance continue de cette catégorie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
les supermarchés dominentLes canaux hors commerce, tels que les supermarchés, les hypermarchés, les magasins spécialisés et les plateformes de commerce électronique, représentaient 71,82 % des revenus du marché des aliments et boissons à base de plantes en 2025. Ces canaux sont populaires car ils offrent une grande variété de produits, une accessibilité facile et une forte visibilité pour les options à base de plantes. Les supermarchés dominent grâce à leur infrastructure de stockage à froid établie et à leur capacité à stocker des gammes de produits diversifiées. Le commerce électronique connaît également une croissance rapide, offrant aux consommateurs un accès direct aux produits et une sélection plus large de marques de niche et premium. La croissance continue du commerce de détail organisé et des plateformes d'épicerie en ligne devrait maintenir les canaux hors commerce comme principal mode de distribution des produits à base de plantes.
Les canaux de commerce de proximité, notamment les restaurants, les cafés et les points de restauration, devraient croître à un TCAC de 13,13 % jusqu'en 2031. Cette croissance est portée par la disponibilité croissante d'options de menus à base de plantes à mesure que les prestataires de restauration s'adaptent à la demande des consommateurs pour des repas plus sains et plus durables. Les restaurants à service rapide et les chaînes de restauration décontractée introduisent des alternatives à base de plantes pour attirer un plus large éventail de clients. La tendance croissante à manger à l'extérieur et la sensibilisation croissante des consommateurs aux régimes à base de plantes stimulent la demande dans ce segment. En conséquence, les produits à base de plantes deviennent plus présents dans les canaux de restauration, élargissant davantage leur présence sur le marché.
Analyse géographique
Marché des Aliments et Boissons à Base de Plantes en Asie-Pacifique
L'Asie-Pacifique a représenté 35,84 % du chiffre d'affaires du marché des aliments et boissons à base de plantes en 2025, ce qui en fait la région dominante. Cette croissance est portée par l'intérêt croissant des consommateurs pour les régimes à base de plantes, stimulé par la conscience sanitaire et la popularité grandissante des modes de vie flexitariens. Des pays comme la Chine, le Japon et l'Inde connaissent une demande significative, portée par de larges populations et une urbanisation croissante. Les fabricants locaux créent des produits adaptés aux goûts régionaux, améliorant ainsi l'acceptation et l'accessibilité. Les investissements dans les installations de production et les réseaux de chaîne d'approvisionnement renforcent davantage la domination de la région sur le marché.
Marché des Aliments et Boissons à Base de Plantes au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait croître à un CAGR de 12,05 % jusqu'en 2031, s'imposant comme l'un des marchés à la croissance la plus rapide. Cette croissance est soutenue par une sensibilisation accrue aux bienfaits pour la santé, un besoin croissant de sources de protéines alternatives et des initiatives gouvernementales favorisant la diversification alimentaire. L'amélioration des infrastructures de distribution et la disponibilité des produits à base de plantes rendent ces options plus accessibles aux consommateurs. Les jeunes générations et les populations urbaines s'intéressent de plus en plus aux régimes à base de plantes, stimulant davantage la demande. L'entrée d'acteurs mondiaux et régionaux sur le marché devrait accélérer la croissance dans cette région.
Marché des Aliments et Boissons à Base de Plantes en Europe, en Amérique du Nord et en Amérique Latine
L'Europe et l'Amérique du Nord sont des marchés matures affichant une demande stable, portée par une forte sensibilisation des consommateurs à la durabilité et par des habitudes alimentaires à base de plantes bien établies. Les consommateurs de ces régions sont de plus en plus motivés par des préoccupations environnementales, un approvisionnement éthique et une préférence pour les produits à étiquette propre. Les détaillants élargissent leur offre, notamment en proposant des produits à base de plantes sous marque de distributeur à prix abordable, afin de toucher un public plus large. En Amérique latine, des pays comme le Brésil et le Mexique connaissent une croissance progressive due à l'urbanisation et à la sensibilisation croissante des consommateurs aux options à base de plantes. L'innovation continue dans le développement de produits et l'expansion des canaux de distribution au détail devraient soutenir la croissance à long terme dans ces régions.

Paysage réglementaire
La réglementation se durcit concernant la manière dont les aliments à base végétale peuvent être nommés et commercialisés, en particulier lorsque les produits ressemblent à des viandes et produits laitiers conventionnels. Aux États-Unis, la FDA a publié en janvier 2025 un projet de directives recommandant des noms spécifiques à la source pour les alternatives à base végétale (par exemple, en identifiant la source végétale dans le nom du produit) afin de réduire la confusion des consommateurs. Bien que non contraignant, ce texte a influencé les conventions d'étiquetage sur les emballages et les pratiques de justification des allégations.
En Europe, le Conseil et le Parlement de l'UE sont parvenus à un accord provisoire en mars 2026 pour réserver des dénominations traditionnelles telles que « steak » et « bacon » aux produits d'origine animale, tout en maintenant l'autorisation de termes tels que « burger » et « saucisse », avec une période de transition pour la mise en conformité. La normalisation progresse également : la norme ISO 8700:2025 (publiée en juillet 2025) définit la terminologie et les critères techniques pour l'étiquetage et les allégations relatives aux aliments à base végétale, et Singapour l'a adoptée sous la référence SS ISO 8700:2026, favorisant des exigences d'étiquetage plus cohérentes entre les marchés qui échangent des aliments et boissons emballés à base végétale.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'approvisionnement en cultures et ingrédients (soja, avoine, pois, amande, blé, riz, noix de coco), la transformation primaire en isolats, concentrés, huiles et ingrédients fonctionnels, ainsi que la fabrication en aval de produits laitiers végétaux, de substituts de viande, de boulangerie, de collations et de boissons, dans des formats réfrigérés, congelés et à conservation ambiante. Les exigences de qualité et de traçabilité sont de plus en plus formalisées en amont, notamment via des programmes tels que les directives Europe Soya de Donau Soja (2026), qui utilisent une conformité contractuelle et des inspections basées sur les risques pour le statut sans OGM, façonnant les décisions d'approvisionnement et la qualification des fournisseurs pour les formulations à base de soja.
Les capacités intermédiaires et en aval sont influencées par la préparation de la chaîne du froid et le savoir-faire en formulation, en particulier pour les produits réfrigérés et frais qui représentent une part importante des ventes. Les initiatives soutenues par les pouvoirs publics façonnent également la planification des achats et de la production : le plan d'action danois pour les aliments à base végétale soutient un développement coordonné des agriculteurs aux transformateurs, jusqu'aux détaillants et cantines, renforçant les réseaux d'approvisionnement locaux pour les produits finis à base végétale. Dans l'UE, les propositions de la Commission européenne pour la PAC post-2027 (COM(2026) 355 final) incluent des mécanismes conçus pour renforcer le pouvoir de négociation des agriculteurs et encourager un investissement plus organisé dans la chaîne de valeur autour des cultures protéiques, ce qui influence la disponibilité des ingrédients et la structure des coûts.
Paysage concurrentiel
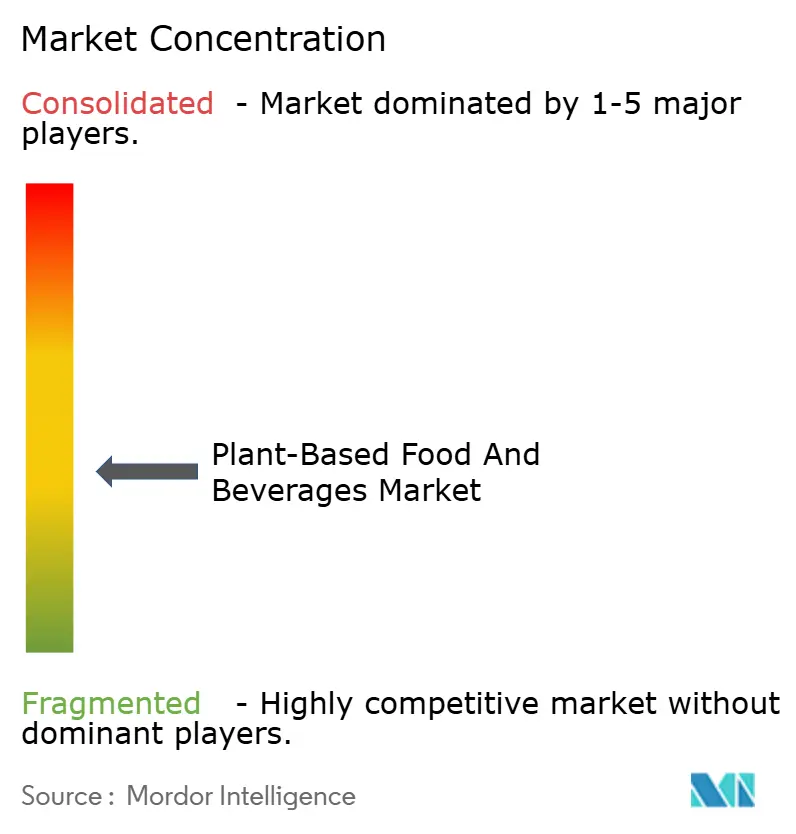
Le marché des aliments et boissons à base de plantes est modérément fragmenté, avec à la fois de grandes multinationales et des marques innovantes plus petites en concurrence pour des parts de marché. Des entreprises majeures comme Danone SA, Nestlé SA, Beyond Meat Inc., Oatly Group AB et Conagra Brands Inc. dominent le marché grâce à leurs solides portefeuilles de produits et leurs vastes réseaux de distribution mondiaux. Ces entreprises répondent à un large éventail de préférences des consommateurs en offrant une gamme de produits diversifiée, comprenant des produits laitiers à base de plantes, des substituts de viande et des boissons. Leur capacité à produire à grande échelle et à investir continuellement dans le développement de nouveaux produits les aide à maintenir un avantage concurrentiel. Cependant, la présence de nombreuses marques régionales et émergentes fragmente davantage le marché, créant un environnement concurrentiel dynamique.
Les principaux fabricants élargissent activement leurs offres de produits et améliorent l'efficacité de leur chaîne d'approvisionnement pour répondre à la demande croissante des consommateurs. Ils investissent massivement dans la recherche et le développement pour améliorer le goût, la texture et la valeur nutritionnelle de leurs produits, ce qui contribue à attirer des clients fidèles. Ces entreprises forment des partenariats stratégiques et pénètrent de nouveaux marchés géographiques pour renforcer leur présence mondiale. L'expansion du commerce de détail et les collaborations avec les prestataires de restauration sont également des stratégies clés pour rendre les produits à base de plantes plus accessibles aux consommateurs. Ces efforts permettent aux acteurs majeurs de maintenir leur position sur le marché tout en répondant aux besoins évolutifs du marché des aliments et boissons à base de plantes.
Les acteurs plus petits et régionaux gagnent en dynamisme en se concentrant sur des marchés de niche et en offrant des produits à base de plantes premium ou adaptés localement. Beaucoup de ces entreprises mettent l'accent sur des ingrédients à étiquette propre, la durabilité et des formulations uniques pour se démarquer dans le paysage concurrentiel. Les marques à marque propre augmentent également leur présence en proposant des alternatives rentables, ce qui ajoute à la pression concurrentielle. Le succès sur ce marché dépend de chaînes d'approvisionnement efficaces, d'un approvisionnement fiable en ingrédients et d'un positionnement de marque efficace. À mesure que la concurrence continue de croître, les entreprises doivent prioriser l'innovation et la différenciation pour réussir à long terme sur le marché des aliments et boissons à base de plantes.
Leaders du secteur des aliments et boissons à base de plantes
Danone SA
Beyond Meat Inc.
Nestlé SA
Oatly Group AB
Conagra Brands Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments et Boissons à Base de Plantes
- Danone SA
- Nestlé SA
- Beyond Meat Inc.
- Oatly Group AB
- Blue Diamond Growers
- Conagra Brands Inc.
- Campbell Soup Company
- Impossible Foods Inc.
- The Hain Celestial Group Inc.
- SunOpta Inc.
- Tofutti Brands Inc.
- Chobani LLC
- Eden Foods Inc.
- Califia Farms LLC
- Kellanova (MorningStar Farms)
- Upfield BV
- Tattooed Chef Inc.
- Valio Ltd.
- Yili Group
- Tyson Foods Inc.
Lire l’analyse des entreprises de aliments et boissons à base de plantes

Opportunités de marché et perspectives d'avenir
Des opportunités apparaissent là où les fabricants peuvent traiter conjointement la performance nutritionnelle, la parité gustative et la clarté de l'étiquetage. Les propositions riches en protéines et enrichies constituent un axe de concurrence continue dans les produits laitiers et boissons à base végétale, comme l'illustre l'expansion par Danone de son portefeuille Silk avec des yaourts et des shakes végétaux riches en protéines, ce qui maintient la pression sur la densité protéique, la texture et les formats de consommation quotidienne. La reformulation « clean-label » est un autre axe actif, soutenu par les efforts de Beyond Meat pour raccourcir les listes d'ingrédients au Royaume-Uni, visant les consommateurs flexitariens qui comparent directement les produits à base végétale aux options conventionnelles.
Les évolutions politiques et normatives créent également des ouvertures pour les fournisseurs et propriétaires de marques capables de s'aligner sur les nouvelles définitions et règles de dénomination. La publication de la norme ISO 8700:2025 et son adoption à Singapour sous la référence SS ISO 8700:2026 offrent une base plus claire pour la gouvernance normalisée de l'étiquetage et des allégations, ce qui peut réduire les frictions pour la commercialisation transfrontalière des aliments et boissons emballés. En Europe, les propositions de la PAC post-2027 qui reconnaissent les organisations de producteurs et interprofessionnelles et priorisent les cultures protéiques locales et de saison laissent entrevoir une marge d'investissement dans le stockage, la transformation et l'infrastructure d'ingrédients, soutenant des options d'approvisionnement plus résilientes pour les alternatives au soja (comme l'avoine et le pois) et permettant des portefeuilles de produits plus larges dans le commerce de détail et la restauration.
Recent Industry Developments in Marché des Aliments et Boissons à Base de Plantes
- Juillet 2026 : Beyond Meat Inc. étend son Beyond Steak Filet aux magasins Meijer, marquant un déploiement direct sur le marché dans une chaîne de distribution américaine supplémentaire. Cela élargit la présence de la marque dans les grandes surfaces et favorise un essai plus large des options de steak végétal par les consommateurs.
- Juillet 2026 : Danone USA lance Silk Protein Yogurt et Silk Protein Shakes dans le cadre du portefeuille de nutrition végétale Silk aux États-Unis. La gamme laitière végétale élargie renforce la visibilité et le potentiel de leadership de catégorie dans les produits laitiers végétaux riches en protéines.
- Juin 2026 : Beyond Meat Inc. déploie Beyond Immerse, une gamme de boissons fonctionnelles, dans la région métropolitaine de New York via le distributeur Big Geyser. Cette introduction diversifie le portefeuille de boissons de Beyond Meat et exploite la distribution urbaine pour une rotation plus rapide en rayon.


Marché des Aliments et Boissons à Base de Plantes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la valeur des aliments et boissons emballés fabriqués principalement à partir de sources végétales et vendus comme alternatives directes aux produits d'origine animale, dans les canaux de la vente au détail et de la restauration, mesurée en valeur des ventes aux utilisateurs finaux.
Exclusions du périmètre : sont exclus les produits frais et non transformés ainsi que les céréales vendus comme denrées de base courantes. Sont également exclus les compléments alimentaires et produits pharmaceutiques, même s'ils contiennent des protéines végétales.
Aperçu de la segmentation
- Par type de produit
- Produits laitiers à base de plantes
- Yaourt
- Fromage
- Desserts glacés et crèmes glacées
- Autres
- Substituts de viande
- Tofu
- Tempeh
- Protéines végétales texturées
- Autres
- Barres nutritionnelles/de collation à base de plantes
- Produits de boulangerie à base de plantes
- Boissons à base de plantes
- Lait conditionné
- Smoothies conditionnés
- Café
- Thé
- Autres
- Autres types de produits
- Produits laitiers à base de plantes
- Par source d'ingrédients
- Soja
- Amande
- Pois
- Avoine
- Blé
- Riz
- Noix de coco
- Autres
- Par forme
- Réfrigéré/Frais
- Surgelé
- Stable à température ambiante/Ambiant
- Prêt-à-manger/Prêt-à-cuisiner
- Par canal de distribution
- Commerce de proximité
- Hors commerce
- Supermarchés/Hypermarchés
- Magasins de proximité
- Boutiques en ligne
- Autres canaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire permet de cartographier la taille et l'orientation de la demande avant de construire le modèle. Nous prenons des signaux de référence à partir de sources publiques telles que les séries de consommation alimentaire de l'USDA et de l'ERS, les statistiques commerciales de l'US International Trade Commission, les ensembles de données sur l'offre et la production de la FAOSTAT, et les données de fabrication d'aliments et de boissons d'Eurostat. Elles sont utilisées pour percevoir l'expansion des catégories, les dynamiques d'importation et d'exportation, ainsi que la pression sur les prix.
Nous examinons également les documents d'entreprise et les présentations aux investisseurs pour les commentaires sur les revenus des marques, les évolutions du mix produits et l'exposition géographique, puis utilisons des sites de presse et d'associations crédibles pour suivre l'activité de lancement et l'expansion en rayon. Les bases de données de brevets sont utilisées de manière sélective pour suivre les allégations liées aux protéines végétales et à la fermentation, ce qui aide à valider les cycles d'innovation. Un abonnement payant pour les données financières et de renseignement des entreprises, ainsi qu'un flux payant d'actualités et de données financières, sont utilisés pour recouper les mouvements des entreprises et les contributions de catégorie rapportées. Ces sources sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour éprouver ce que nous observons dans la recherche documentaire, notamment en ce qui concerne les frontières des catégories, la répartition des canaux et les échelles de prix réalistes par format de produit. Nous avons échangé avec un ensemble de propriétaires de marques, de fournisseurs d'ingrédients, de détaillants et distributeurs, ainsi que d'experts liés à la restauration dans les principales régions de consommation. Leurs contributions ont servi à confirmer des hypothèses qui ne pouvaient pas être clairement déduites des ensembles de données publics.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 14 % | APAC : 47 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Acteurs plus petits : 15 % | Responsables : 60 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base utilise une construction descendante où les pools de ventes des catégories alimentaires sont reconstitués par géographie, puis filtrés à l'aide des taux de pénétration des produits à base végétale, suivis d'une répartition des canaux entre la vente au détail et la restauration. Pour garder des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des agrégations d'échantillons de revenus de marques, des vérifications des canaux de distribution, et une approche volume multiplié par prix de vente moyen pour quelques catégories très visibles, qui sont ensuite utilisées pour ajuster les valeurs aberrantes.
Les principales données d'entrée du modèle incluent la disponibilité et les signaux de prix des ingrédients protéiques végétaux, l'adoption des régimes flexitariens par les ménages, la prévalence de l'intolérance au lactose comme indicateur de demande pour les alternatives laitières, l'espace en rayon et l'activité des marques de distributeur, et les écarts de prix par rapport aux équivalents d'origine animale (qui affectent le rachat). Pour les prévisions, une analyse de scénarios est utilisée pour refléter différentes trajectoires de normalisation des prix et de conversion de l'essai au rachat, puis les données primaires sont utilisées pour sélectionner le cas le plus probable. Lorsque les données ascendantes sont limitées dans les pays plus petits, nous combinons les écarts à l'aide de marchés analogues présentant des niveaux de revenu et une structure de distribution similaires, puis revérifions la dépense par habitant implicite.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants, suivie d'un examen des écarts à chaque étape majeure du modèle. Nous comparons la dépense implicite par habitant, les taux de croissance des catégories, ainsi que l'orientation du commerce et de la production avec ce qui est visible dans les ensembles de données publics et ce qui a été entendu lors des entretiens, et nous signalons les anomalies pour un second examen.
Avant validation finale, le travail passe par des révisions d'analystes en plusieurs étapes qui recherchent les erreurs de calcul, les fuites de périmètre entre catégories et les sauts de prix ou de pénétration irréalistes. Si un écart reste important, les répondants sont recontactés pour clarifier l'hypothèse, et un journal des modifications est tenu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs. Une dernière vérification avant livraison est également effectuée afin que les clients reçoivent la vue la plus récente.
Estimation du marché des aliments et boissons à base végétale de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les aliments et boissons à base végétale peuvent varier car chaque éditeur définit différemment le périmètre du produit, et choisit également des années de référence et une couverture des canaux différentes. Le calendrier des devises et le traitement de la restauration comme valeur ajoutée complète ou comme complément plus modeste peuvent également créer des écarts visibles.
En suivant la pénétration au niveau des catégories et en actualisant les hypothèses d'écart de prix avec les retours d'entretiens, Mordor Intelligence maintient le total lié aux alternatives à base végétale vendues aux utilisateurs finaux, au lieu de mélanger des denrées de base largement dérivées de végétaux ou des articles de bien-être adjacents. Les différences résultent également de la rapidité avec laquelle les prix sont supposés se normaliser, du fait que des scénarios d'adoption conservateurs ou agressifs sont utilisés, et de la fréquence de mise à jour du modèle lorsque des remaniements majeurs de la vente au détail ou des reformulations modifient le taux de croissance annualisé.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 85,01 milliards USD (2025) | |
| Association industrielle A | 28,60 milliards USD (2024) | Cette estimation suit un panier de vente au détail plus restreint, axé principalement sur les alternatives végétales à la viande et aux produits laitiers, excluant ainsi de nombreux formats d'aliments à base végétale et plusieurs catégories de boissons comptabilisées dans une vision de marché complète. |
| Revue commerciale B | 8,10 milliards USD (2024) | Ce chiffre est un instantané des ventes au détail au niveau national, souvent construit à partir de panels de données de caisse qui ne représentent pas une couverture mondiale, n'incluent pas la majeure partie de la valeur de la restauration, et peuvent traiter différemment les marques de distributeur et les canaux de type club. |
L'écart observé dans le tableau s'explique principalement par le périmètre et la géographie, et non uniquement par la logique de croissance. Lorsque les catégories comptabilisées sont clairement définies, et que la couverture des canaux et la logique de tarification sont explicites, la taille de marché obtenue devient plus facile à reproduire et à suivre dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des aliments et boissons à base de plantes d'ici 2031 ?
La taille du marché des aliments et boissons à base de plantes devrait atteindre 166,43 milliards USD d'ici 2031.
Quelle région représente la plus grande part de revenus aujourd'hui ?
L'Asie-Pacifique détient 35,84 % des revenus mondiaux de 2025, en faisant le plus grand marché régional.
Quel segment devrait connaître la croissance la plus rapide dans la catégorie ?
Les substituts de viande devraient afficher un TCAC de 12,61 % jusqu'en 2031, à mesure que les textures à muscle entier s'améliorent.
Pourquoi l'avoine gagne-t-elle du terrain face au soja dans les boissons à base de plantes ?
L'avoine offre une saveur neutre, un risque allergène plus faible et une empreinte hydrique réduite, entraînant un TCAC de 13,03 % jusqu'en 2031.
Dernière mise à jour de la page le:



