
Tamanho e Participação do Mercado de Alimentos e Bebidas de Origem Vegetal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 95.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 166.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.85 % |
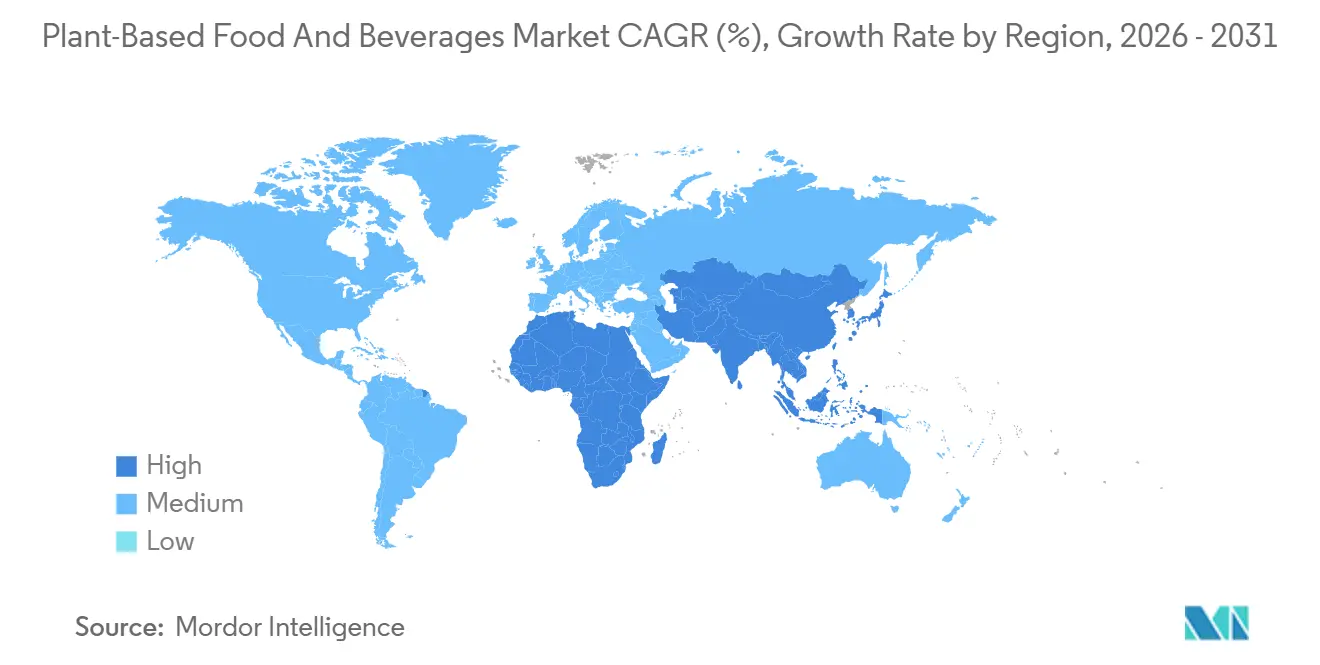
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
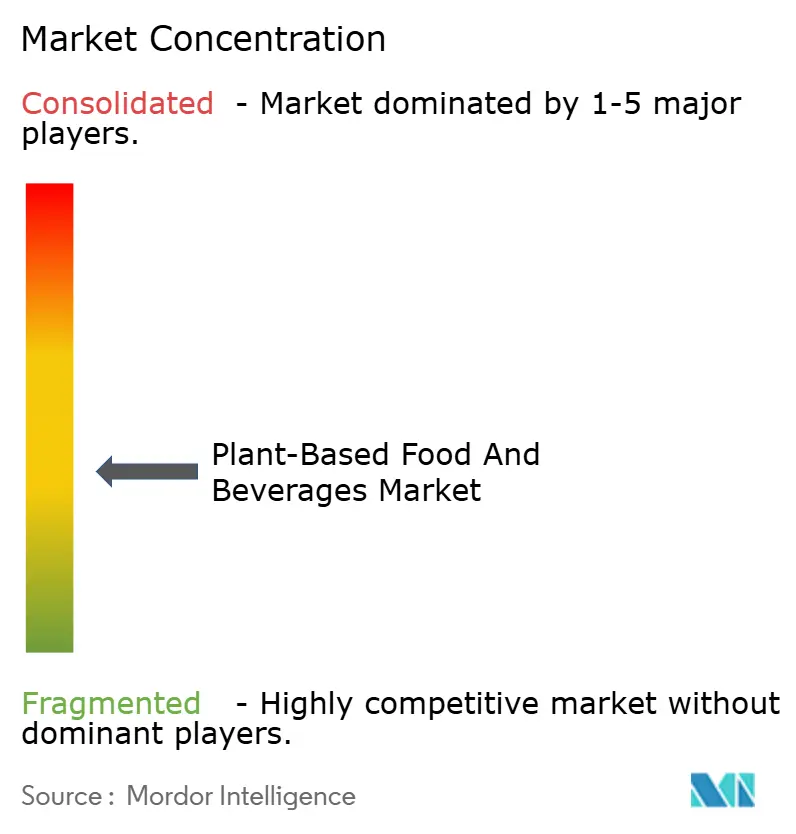
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos e Bebidas de Origem Vegetal por Mordor Intelligence
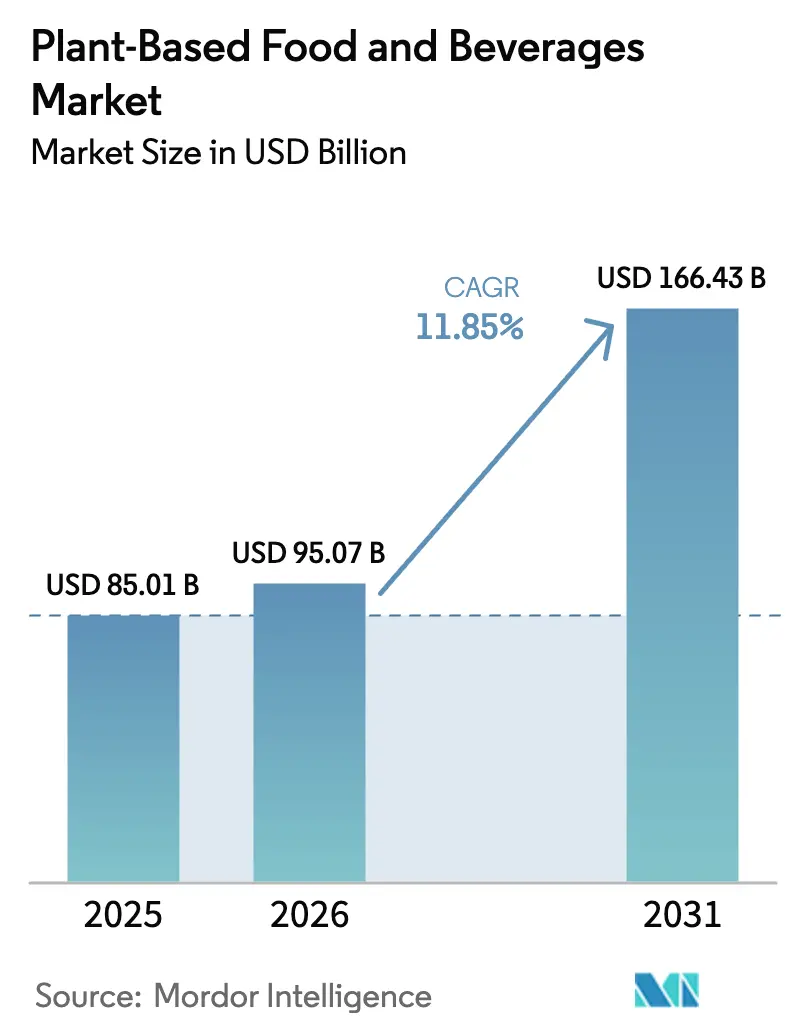
O tamanho do mercado de alimentos e bebidas de origem vegetal está projetado para expandir de USD 85,01 bilhões em 2025 e USD 95,07 bilhões em 2026 para USD 166,43 bilhões até 2031, registrando um CAGR de 11,85% entre 2026 e 2031. A crescente adoção de dietas flexitarianas na América do Norte e na Europa está impulsionando significativamente o crescimento do mercado. Na região Ásia-Pacífico, a prevalência crescente de intolerância à lactose está impulsionando a demanda por alternativas de origem vegetal. Os estados do Golfo estão testemunhando um aumento no lançamento de produtos com certificação halal, contribuindo ainda mais para a expansão do mercado. Inovações em ingredientes, como heme produzido por fermentação de precisão e emulsões de aveia de qualidade barista, estão melhorando os perfis de sabor, incentivando compras repetidas. Os supermercados estão reorganizando as prateleiras para posicionar os produtos de origem vegetal ao lado dos laticínios e carnes convencionais, tornando-os mais acessíveis aos consumidores. Além disso, redes de restaurantes de serviço rápido estão reintroduzindo opções de origem vegetal, criando mais oportunidades para os consumidores experimentarem esses produtos. O mercado permanece fragmentado.
Principais Conclusões do Relatório
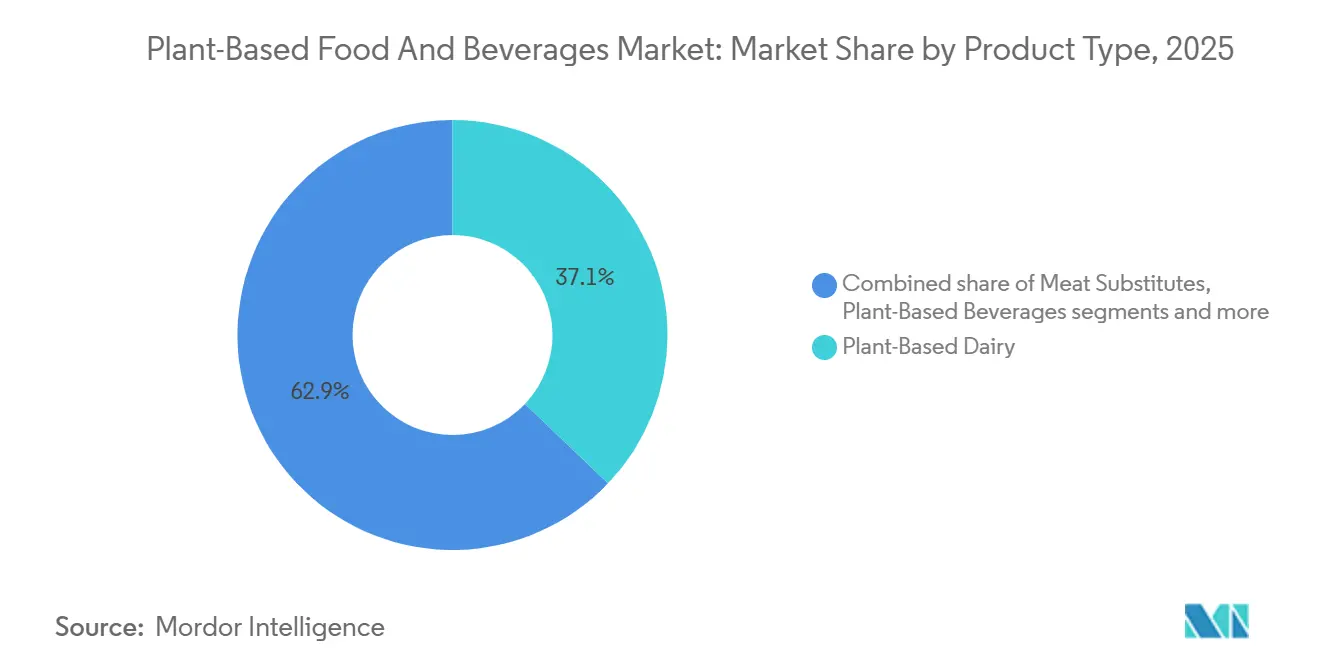
- Por tipo de produto, os laticínios de origem vegetal lideraram com 37,12% de participação na receita em 2025; os substitutos de carne estão projetados para expandir a um CAGR de 12,61% até 2031.
- Por fonte de ingrediente, a soja representou 39,55% da receita de 2025, enquanto a aveia está definida para crescer a um CAGR de 13,03% até 2031.
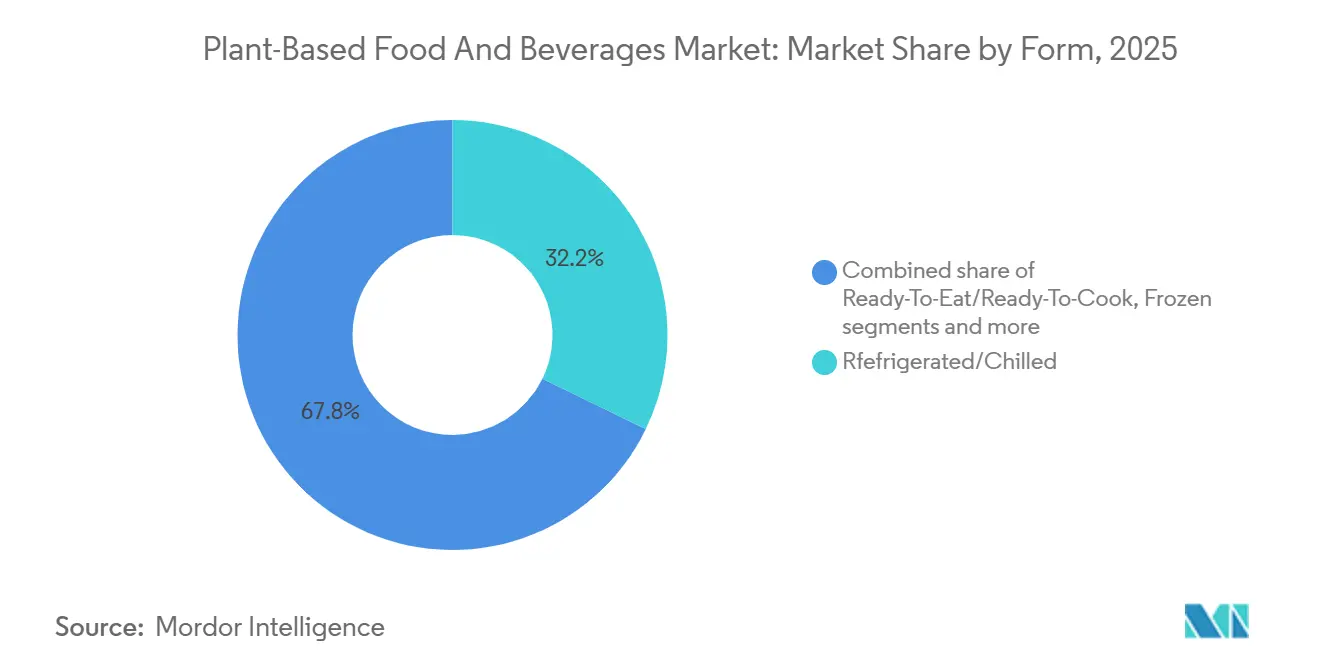
- Por forma, os itens refrigerados e resfriados representaram 32,21% das vendas de 2025, mas os formatos prontos para consumo e prontos para cozinhar estão previstos para crescer a um CAGR de 13,46% até 2031.
- Por canal de distribuição, o off-trade representou 71,82% da receita de 2025, enquanto o on-trade deve crescer a um CAGR de 13,13% até 2031.
- Por geografia, a Ásia-Pacífico deteve 35,84% do faturamento de 2025; o Oriente Médio e a África estão posicionados para o CAGR mais rápido de 12,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos estilos de vida flexitarianos e vegetarianos | +2.8% | Global, com maior penetração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Prevalência crescente de intolerância à lactose e alergias alimentares | +2.1% | Núcleo Ásia-Pacífico (68% da população com intolerância à lactose), com expansão para mercados globais | Longo prazo (≥ 4 anos) |
| Crescentes preocupações éticas relacionadas ao bem-estar animal apoiando a adoção de longo prazo | +1.6% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Inovação contínua em formulações de origem vegetal melhorando sabor, textura e perfis nutricionais | +2.4% | Global, liderado por centros de Pesquisa e Desenvolvimento na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre o impacto ambiental da pecuária | +1.9% | Europa, América do Norte, com conscientização emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Foco do consumidor em saúde e bem-estar aumentando a demanda por alimentos percebidos como mais baixos em colesterol, gordura saturada e ingredientes artificiais | +2.2% | Global, mais forte em mercados de alta renda | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos estilos de vida flexitarianos e vegetarianos
O aumento dos estilos de vida flexitarianos e vegetarianos tornou-se um fator-chave do mercado de alimentos e bebidas de origem vegetal. Cada vez mais consumidores estão optando por incluir opções de origem vegetal em suas dietas diárias sem abrir mão completamente da carne. Em 2024, a ProVeg International relatou que aproximadamente 40% da população europeia se identificava como flexitariana, destacando uma tendência crescente de redução do consumo de carne[1]Fonte: ProVeg International, "Capture o Maior Público Flexitariano da Europa Compreendendo os Consumidores Alemães", proveg.org. Essa mudança levou varejistas e fornecedores de serviços de alimentação a ampliar suas ofertas de produtos de origem vegetal, integrando-os às categorias convencionais em vez de restringi-los a seções de nicho. Por exemplo, redes de restaurantes de serviço rápido e marcas varejistas conhecidas começaram a adicionar itens permanentes de origem vegetal aos seus cardápios e a expandir suas linhas de produtos para atender a essa demanda em mudança. A crescente conscientização dos consumidores sobre os benefícios para a saúde, a sustentabilidade ambiental e a necessidade de variedade alimentar continua a impulsionar o crescimento do consumo de alimentos e bebidas de origem vegetal em todo o mundo.
Prevalência crescente de intolerância à lactose e alergias alimentares
A prevalência crescente de intolerância à lactose e alergias alimentares é um importante impulsionador do mercado global de alimentos e bebidas de origem vegetal. Em 2025, dados do World Population Review mostraram que alguns países, incluindo a República Democrática do Congo, o Vietnã, a Coreia do Sul, o Iêmen e Moçambique, registraram taxas de intolerância à lactose de até 100%[2]Fonte: World Population Review, "Intolerância à Lactose por País 2025", worldpopulationreview.com. Isso evidencia uma demanda significativa por alternativas sem laticínios. Bebidas de origem vegetal como leite de aveia, leite de amêndoa e leite de soja tornaram-se escolhas populares, pois oferecem funcionalidade semelhante aos produtos lácteos sem causar problemas digestivos. Para atender a essa demanda crescente, os fabricantes estão desenvolvendo produtos fortificados e livres de alérgenos para atender consumidores com sensibilidades alimentares. A crescente conscientização sobre saúde e a preferência crescente por alternativas aos laticínios estão impulsionando ainda mais a adoção de alimentos e bebidas de origem vegetal em todo o mundo.
Crescentes preocupações éticas relacionadas ao bem-estar animal estão apoiando a adoção de longo prazo
As preocupações com o bem-estar animal estão se tornando um importante impulsionador do mercado de alimentos e bebidas de origem vegetal. Muitos consumidores estão agora buscando ativamente opções alimentares livres de crueldade que estejam alinhadas com suas crenças éticas. A Pesquisa de Fazendas Humanas Americanas de 2024 constatou que 72% dos entrevistados estão preocupados com o tratamento dos animais nas fazendas, demonstrando uma clara demanda por práticas mais humanas e éticas na produção de alimentos[3]Fonte: American Humane Org, "Pesquisa de Fazendas Humanas Americanas", americanhumane.org. Essa crescente conscientização levou a uma mudança perceptível em direção às alternativas de origem vegetal, pois esses produtos não envolvem exploração animal e são considerados mais éticos. Em resposta a essa tendência, varejistas e fabricantes de alimentos estão aumentando seu foco nas ofertas de produtos de origem vegetal. Eles estão introduzindo uma gama mais ampla de opções para atender consumidores que priorizam o bem-estar animal e considerações éticas em suas decisões de compra.
A inovação contínua em formulações de origem vegetal está melhorando o sabor, a textura e os perfis nutricionais
Os avanços na formulação de produtos estão desempenhando um papel fundamental na melhoria do sabor e da textura dos alimentos e bebidas de origem vegetal, tornando-os mais atraentes para os consumidores. Uma degustação às cegas realizada em 2025 pelo consórcio NECTAR constatou que apenas cerca de um terço das alternativas de origem vegetal correspondiam ao sabor e à textura dos produtos tradicionais de origem animal. Essa constatação ressalta a necessidade de pesquisa e desenvolvimento contínuos no setor. Empresas como a Impossible Foods estão utilizando técnicas inovadoras, como a fermentação de precisão, para criar análogos de heme e caseína. Esses ingredientes ajudam a imitar o sabor umami salgado e as propriedades de derretimento encontradas nos alimentos de origem animal. Além disso, os avanços na tecnologia de proteína vegetal texturizada agora permitem a criação de alternativas fibrosas de músculo inteiro para uma variedade de aplicações além dos hambúrgueres de origem vegetal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conscientização e compreensão limitadas do consumidor sobre nutrição de origem vegetal | -1.4% | Mercados emergentes na Ásia-Pacífico, Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Incidência crescente de alergias a soja, nozes e glúten limitando a adoção pelo consumidor | -1.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preços mais elevados dos produtos de origem vegetal em comparação com as alternativas convencionais de origem animal | -2.1% | Global, mais agudo em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Ambiguidade regulatória em torno de termos de rotulagem como leite, queijo e carne | -0.9% | América do Norte, Europa, com debates emergentes na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Conscientização e compreensão limitadas do consumidor sobre nutrição de origem vegetal
A baixa conscientização do consumidor sobre nutrição de origem vegetal continua sendo um grande desafio, especialmente em mercados emergentes, onde esses produtos são frequentemente vistos como importações estrangeiras ou ocidentais, em vez de extensões naturais de fontes tradicionais de proteína como lentilhas, grão-de-bico ou tofu. Muitos consumidores ainda têm conceitos equivocados sobre a qualidade e a completude proteica das dietas de origem vegetal, mesmo que a Academia de Nutrição e Dietética tenha confirmado em 2024 que dietas de origem vegetal bem planejadas podem fornecer todos os nutrientes essenciais para pessoas em todas as fases da vida. Além disso, os produtos de origem vegetal são frequentemente colocados em seções premium ou de saúde especializadas nas lojas, o que reforça a ideia de que são itens de nicho ou de luxo, em vez de opções alimentares do dia a dia. Essa percepção limita seu apelo ao mercado mais amplo. Esforços como posicionar produtos de origem vegetal ao lado de itens convencionais nas prateleiras e usar códigos QR para educar os consumidores sobre seus benefícios nutricionais estão ajudando a resolver esses problemas.
A incidência crescente de alergias a soja, nozes e glúten limita a adoção pelo consumidor
O número crescente de alergias a ingredientes comuns de origem vegetal, como soja e nozes de árvore, está criando desafios para o mercado de alimentos e bebidas de origem vegetal. Essas alergias dificultam o acesso de consumidores sensíveis a determinados produtos e reduzem sua confiança no uso de opções de origem vegetal como substitutos regulares de alimentos tradicionais. Embora alternativas à base de aveia e arroz estejam ganhando popularidade como opções mais seguras, elas frequentemente apresentam menor teor de proteína, o que limita seu apelo em segmentos como nutrição esportiva e dietas pediátricas, onde uma ingestão mais elevada de proteína é essencial. Além disso, a produção de produtos livres de alérgenos requer processos de fabricação especializados e rotulagem rigorosa, o que aumenta os custos e os desafios operacionais, especialmente para empresas menores. Os varejistas também tendem a priorizar o estoque de produtos de alta demanda, o que pode resultar em menos opções livres de alérgenos disponíveis nas prateleiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Laticínios Ainda Dominam a ReceitaEm 2025, os produtos lácteos de origem vegetal contribuíram com 37,12% da receita do mercado de alimentos e bebidas de origem vegetal, tornando-o o maior segmento. A crescente demanda por alternativas aos produtos lácteos tradicionais é impulsionada por fatores como intolerância à lactose, o aumento dos estilos de vida veganos e a crescente conscientização ambiental. Produtos como leite de origem vegetal, iogurte, queijo e cremes tornaram-se populares entre os consumidores, tanto em lojas de varejo quanto em estabelecimentos de serviços de alimentação. As empresas estão focando em melhorar o sabor e a qualidade desses produtos, garantindo ao mesmo tempo que estejam amplamente disponíveis nos supermercados. Este segmento continua a prosperar devido à sua base de consumidores fiel e ao uso frequente de laticínios de origem vegetal nas dietas diárias.
O segmento de substitutos de carne deve crescer a um CAGR de 12,61% de 2026 a 2031, refletindo a crescente mudança em direção às opções de proteína de origem vegetal. Os consumidores estão cada vez mais conscientes dos benefícios para a saúde, das questões de sustentabilidade e do bem-estar animal, o que está impulsionando a demanda por produtos de carne de origem vegetal. Os fabricantes estão usando tecnologias avançadas para melhorar a textura, o sabor e o conteúdo nutricional desses produtos, tornando-os mais atraentes para um público mais amplo. Além disso, a disponibilidade de carne de origem vegetal em restaurantes de serviço rápido e categorias de alimentos embalados está expandindo seu alcance. À medida que a aceitação global cresce, este segmento está posicionado para se tornar uma das áreas de crescimento mais rápido no mercado de alimentos e bebidas de origem vegetal.


Por Fonte de Ingrediente:
Soja Lidera, mas Aveia AceleraA soja deve representar 39,55% da receita do mercado de alimentos e bebidas de origem vegetal por fonte de ingrediente em 2025, mantendo sua dominância como principal matéria-prima. Isso se deve em grande parte ao seu alto teor de proteína, acessibilidade e versatilidade, que a tornam adequada para uma variedade de produtos, como leite de origem vegetal, substitutos de carne e tofu. As cadeias de suprimentos bem estabelecidas e o cultivo de soja em larga escala garantem disponibilidade consistente e eficiência de custos. Seu uso de longa data em dietas de origem vegetal e a forte familiaridade do consumidor contribuem ainda mais para sua ampla adoção, consolidando sua posição de liderança no mercado.
Os ingredientes à base de aveia estão projetados para crescer a um CAGR de 13,03% até 2031, impulsionados pela crescente demanda dos consumidores por opções sem alérgenos e com rótulo limpo. A aveia é naturalmente livre de alérgenos comuns como soja e nozes, tornando-a atraente para uma gama mais ampla de consumidores. Seu sabor suave e textura cremosa a tornam ideal para alternativas lácteas, como leite e iogurte de origem vegetal. A crescente preferência por ingredientes sustentáveis e minimamente processados também impulsionou a popularidade da aveia. A inovação contínua de produtos e a melhoria da disponibilidade no varejo devem apoiar o crescimento constante deste segmento.
Por Forma:
Linhas Refrigeradas Ainda São as MaioresOs produtos refrigerados e resfriados representaram 32,21% das vendas de alimentos e bebidas de origem vegetal em 2025, impulsionados pela crescente preferência por opções frescas e menos processadas. Estes incluem leite de origem vegetal, iogurte, substitutos de carne e refeições prontas para consumo que requerem refrigeração para manter a qualidade e a vida útil. Os consumidores frequentemente percebem os produtos resfriados como mais frescos e saborosos, impulsionando sua popularidade. A expansão das instalações de armazenamento a frio e sua crescente disponibilidade em supermercados e lojas especializadas apoiaram ainda mais este segmento. A introdução de produtos de origem vegetal premium e funcionais contribuiu para o crescimento das opções refrigeradas.
Os produtos de origem vegetal prontos para consumo e prontos para cozinhar devem crescer a um CAGR de 13,46% até 2031, refletindo a crescente demanda por soluções de refeições rápidas e convenientes. À medida que a urbanização aumenta e os estilos de vida se tornam mais agitados, mais consumidores estão recorrendo a opções de origem vegetal fáceis de preparar. As empresas estão respondendo oferecendo uma gama mais ampla de produtos, como refeições congeladas, lanches prontos e substitutos de carne pré-cozidos, para atender a essas necessidades. As inovações no desenvolvimento de produtos, os perfis de sabor aprimorados e a melhor disponibilidade no varejo estão impulsionando este segmento. O foco na conveniência deve permanecer um fator-chave no crescimento contínuo desta categoria.
Por Canal de Distribuição:
Supermercados ComandamOs canais off-trade, como supermercados, hipermercados, lojas especializadas e plataformas de comércio eletrônico, representaram 71,82% da receita do mercado de alimentos e bebidas de origem vegetal em 2025. Esses canais são populares porque oferecem uma grande variedade de produtos, fácil acessibilidade e forte visibilidade para as opções de origem vegetal. Os supermercados dominam devido à sua infraestrutura de armazenamento a frio estabelecida e à capacidade de estocar diversas linhas de produtos. O comércio eletrônico também está crescendo rapidamente, proporcionando aos consumidores acesso direto aos produtos e uma seleção mais ampla de marcas de nicho e premium. O crescimento contínuo do varejo organizado e das plataformas de compras online de alimentos deve manter os canais off-trade como o principal método de distribuição de produtos de origem vegetal.
Os canais on-trade, incluindo restaurantes, cafés e estabelecimentos de serviços de alimentação, devem crescer a um CAGR de 13,13% até 2031. Esse crescimento é impulsionado pela crescente disponibilidade de opções de cardápio de origem vegetal à medida que os fornecedores de serviços de alimentação se adaptam à demanda dos consumidores por refeições mais saudáveis e sustentáveis. Redes de restaurantes de serviço rápido e redes de restaurantes casuais estão introduzindo alternativas de origem vegetal para atrair uma gama mais ampla de clientes. A tendência crescente de comer fora e a crescente conscientização dos consumidores sobre dietas de origem vegetal estão impulsionando a demanda neste segmento. Como resultado, os produtos de origem vegetal estão se tornando mais proeminentes nos canais de serviços de alimentação, expandindo ainda mais sua presença no mercado.
Análise Geográfica
Mercado de Alimentos e Bebidas à Base de Plantas na APAC
A Ásia-Pacífico respondeu por 35,84% da receita do mercado de alimentos e bebidas à base de plantas em 2025, tornando-se a região líder. Esse crescimento é impulsionado pelo crescente interesse dos consumidores em dietas à base de plantas, motivado pela consciência sobre saúde e pela popularidade crescente dos estilos de vida flexitarianos. Países como China, Japão e Índia estão registrando demanda significativa, impulsionada por grandes populações e crescente urbanização. Os fabricantes locais estão criando produtos que atendem aos gostos regionais, melhorando assim a aceitação e a acessibilidade. Investimentos em instalações de produção e redes de cadeia de suprimentos estão consolidando ainda mais a dominância da região no mercado.
Mercado de Alimentos e Bebidas à Base de Plantas no MEA
Espera-se que a região do Oriente Médio e África cresça a um CAGR de 12,05% até 2031, emergindo como um dos mercados de crescimento mais rápido. Esse crescimento é sustentado pelo aumento da conscientização sobre os benefícios à saúde, pela crescente necessidade de fontes alternativas de proteína e por iniciativas governamentais que promovem a diversificação alimentar. A melhoria da infraestrutura de varejo e a disponibilidade de produtos à base de plantas estão tornando essas opções mais acessíveis aos consumidores. As gerações mais jovens e as populações urbanas estão cada vez mais interessadas em dietas à base de plantas, impulsionando ainda mais a demanda. Espera-se que a entrada de players globais e regionais no mercado acelere o crescimento nessa região.
Mercado de Alimentos e Bebidas à Base de Plantas na Europa, América do Norte e LATAM
Europa e América do Norte são mercados maduros com demanda estável, impulsionada pela forte conscientização dos consumidores sobre sustentabilidade e por hábitos alimentares à base de plantas já consolidados. Os consumidores nessas regiões são cada vez mais motivados por preocupações ambientais, fornecimento ético e preferências por produtos com rótulo limpo. Os varejistas estão ampliando suas ofertas, incluindo produtos à base de plantas com marcas próprias e preços acessíveis, para atender a um público mais amplo. Na América Latina, países como Brasil e México estão registrando crescimento gradual devido à urbanização e ao aumento da conscientização dos consumidores sobre as opções à base de plantas. A inovação contínua no desenvolvimento de produtos e a expansão dos canais de distribuição no varejo devem sustentar o crescimento de longo prazo nessas regiões.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação a como os alimentos à base de plantas podem ser nomeados e comercializados, particularmente quando os produtos se assemelham a carne e produtos lácteos convencionais. Nos Estados Unidos, a FDA emitiu uma diretriz preliminar em janeiro de 2025 recomendando nomes específicos por fonte para alternativas à base de plantas (por exemplo, identificando a fonte vegetal no nome do produto) para reduzir a confusão do consumidor. Embora não vinculante, ela influenciou as convenções de nomenclatura na embalagem e as práticas de comprovação de alegações.
Na Europa, o Conselho e o Parlamento da UE chegaram a um acordo provisório em março de 2026 para reservar denominações tradicionais como "steak" e "bacon" para produtos de origem animal, mantendo termos como "burger" e "sausage" permitidos, com um período de transição para conformidade. A padronização também está avançando: a ISO 8700:2025 (publicada em julho de 2025) define terminologia e critérios técnicos para rotulagem e alegações de alimentos à base de plantas, e Singapura a adotou como SS ISO 8700:2026, apoiando requisitos de rotulagem mais consistentes entre mercados que comercializam alimentos e bebidas embalados à base de plantas.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de culturas e ingredientes (soja, aveia, ervilha, amêndoa, trigo, arroz, coco), o processamento primário em isolados, concentrados, óleos e ingredientes funcionais, e a fabricação downstream em produtos lácteos à base de plantas, substitutos de carne, panificação, snacks e bebidas em formatos refrigerados, congelados e de longa vida de prateleira. Os requisitos de qualidade e rastreabilidade estão sendo cada vez mais formalizados no upstream, incluindo programas como as diretrizes Europe Soya da Donau Soja (2026), que utilizam conformidade baseada em contratos e inspeções baseadas em risco para o status livre de OGM, moldando as decisões de fornecimento e a qualificação de fornecedores para formulações à base de soja.
As capacidades intermediárias e downstream são influenciadas pela disponibilidade de cadeia de frio e pelo know-how de formulação, especialmente para itens refrigerados e resfriados, que representam uma grande parcela das vendas. Iniciativas apoiadas pelo governo também moldam o planejamento de aquisição e produção: o Plano de Ação para Alimentos à Base de Plantas da Dinamarca apoia o desenvolvimento coordenado desde os agricultores, passando pelos processadores, até os varejistas e refeitórios, reforçando as redes de fornecimento local para produtos finais à base de plantas. Na UE, as propostas da PAC pós-2027 da Comissão Europeia (COM(2026) 355 final) incluem mecanismos concebidos para fortalecer o poder de negociação dos agricultores e incentivar um investimento mais organizado na cadeia de valor em torno das culturas proteicas, o que impacta a disponibilidade de ingredientes e a estrutura de custos.
Cenário Competitivo
O mercado de alimentos e bebidas de origem vegetal é moderadamente fragmentado, com grandes corporações multinacionais e marcas inovadoras menores competindo por participação de mercado. Grandes empresas como Danone SA, Nestlé SA, Beyond Meat Inc., Oatly Group AB e Conagra Brands Inc. dominam o mercado devido aos seus fortes portfólios de produtos e extensas redes de distribuição global. Essas empresas atendem a uma ampla gama de preferências dos consumidores, oferecendo uma linha de produtos diversificada, incluindo laticínios de origem vegetal, substitutos de carne e bebidas. Sua capacidade de produzir em larga escala e investir continuamente no desenvolvimento de novos produtos as ajuda a manter uma vantagem competitiva. No entanto, a presença de inúmeras marcas regionais e emergentes fragmenta ainda mais o mercado, criando um ambiente competitivo dinâmico.
Os principais fabricantes estão expandindo ativamente suas ofertas de produtos e melhorando a eficiência da cadeia de suprimentos para atender à crescente demanda dos consumidores. Eles estão investindo fortemente em pesquisa e desenvolvimento para melhorar o sabor, a textura e o valor nutricional de seus produtos, o que ajuda a atrair clientes recorrentes. Essas empresas estão formando parcerias estratégicas e entrando em novos mercados geográficos para fortalecer sua presença global. A expansão no varejo e as colaborações com fornecedores de serviços de alimentação também são estratégias-chave para tornar os produtos de origem vegetal mais acessíveis aos consumidores. Esses esforços permitem que os principais players mantenham sua posição no mercado enquanto atendem às necessidades em evolução do mercado de alimentos e bebidas de origem vegetal.
Players menores e regionais estão ganhando impulso ao focar em mercados de nicho e oferecer produtos de origem vegetal premium ou adaptados localmente. Muitas dessas empresas enfatizam ingredientes com rótulo limpo, sustentabilidade e formulações únicas para se destacar no cenário competitivo. As marcas próprias também estão aumentando sua presença ao oferecer alternativas econômicas, o que aumenta a pressão competitiva. O sucesso neste mercado depende de cadeias de suprimentos eficientes, fornecimento confiável de ingredientes e posicionamento eficaz da marca. À medida que a concorrência continua a crescer, as empresas devem priorizar a inovação e a diferenciação para alcançar o sucesso de longo prazo no mercado de alimentos e bebidas de origem vegetal.
Líderes do Setor de Alimentos e Bebidas de Origem Vegetal
Danone SA
Beyond Meat Inc.
Nestlé SA
Oatly Group AB
Conagra Brands Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos e Bebidas à Base de Plantas
- Danone SA
- Nestlé SA
- Beyond Meat Inc.
- Oatly Group AB
- Blue Diamond Growers
- Conagra Brands Inc.
- Campbell Soup Company
- Impossible Foods Inc.
- The Hain Celestial Group Inc.
- SunOpta Inc.
- Tofutti Brands Inc.
- Chobani LLC
- Eden Foods Inc.
- Califia Farms LLC
- Kellanova (MorningStar Farms)
- Upfield BV
- Tattooed Chef Inc.
- Valio Ltd.
- Yili Group
- Tyson Foods Inc.

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades onde os fabricantes podem abordar simultaneamente desempenho nutricional, paridade de sabor e clareza na rotulagem. Propostas ricas em proteína e fortificadas são uma área de competição contínua em produtos lácteos e bebidas à base de plantas, refletida na expansão do portfólio Silk da Danone com iogurte e shakes ricos em proteína à base de plantas, o que mantém a pressão sobre a densidade proteica, a textura e os formatos de consumo diário. A reformulação de rótulo limpo é outra via ativa, apoiada pelos esforços da Beyond Meat para reduzir as listas de ingredientes no Reino Unido e direcionada a consumidores flexitarianos que comparam produtos à base de plantas diretamente com opções convencionais.
Os desenvolvimentos em políticas e normas também criam aberturas para fornecedores e proprietários de marcas que conseguem se alinhar com novas definições e regras de nomenclatura. A publicação da ISO 8700:2025 e sua adoção em Singapura como SS ISO 8700:2026 oferecem uma base mais clara para a rotulagem padronizada e a governança de alegações, o que pode reduzir o atrito na comercialização transfronteiriça de alimentos e bebidas embalados. Na Europa, as propostas da PAC pós-2027 que reconhecem organizações de produtores e interprofissionais e priorizam culturas proteicas locais e sazonais indicam margem para investimento em armazenamento, processamento e infraestrutura de ingredientes, apoiando opções de fornecimento mais resilientes para alternativas à soja (como aveia e ervilha) e permitindo portfólios de produtos mais amplos no varejo e no foodservice.
Recent Industry Developments in Mercado de Alimentos e Bebidas à Base de Plantas
- Julho de 2026: A Beyond Meat Inc. expande seu Beyond Steak Filet para as lojas Meijer, marcando um lançamento direto no mercado em uma rede de varejo adicional nos EUA. Isso amplia a presença da marca em grandes varejistas e convida a um maior teste do consumidor com opções de steak à base de plantas.
- Julho de 2026: A Danone USA lança o Silk Protein Yogurt e o Silk Protein Shakes como parte do portfólio de nutrição à base de plantas Silk nos Estados Unidos. A linha mais ampla de produtos lácteos à base de plantas melhora a exposição e o potencial de liderança de categoria em produtos lácteos à base de plantas ricos em proteína.
- Junho de 2026: A Beyond Meat Inc. lança o Beyond Immerse, uma linha de bebidas funcionais, na área metropolitana de Nova York através do distribuidor Big Geyser. A introdução diversifica o portfólio de bebidas da Beyond Meat e aproveita a distribuição urbana para uma rotatividade de estoque mais rápida.


Mercado de Alimentos e Bebidas à Base de Plantas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como o valor de alimentos e bebidas embalados que são feitos principalmente a partir de fontes vegetais e vendidos como alternativas diretas a produtos de origem animal, em canais de varejo e foodservice, e mensurado em valor de vendas ao usuário final.
Exclusões de escopo: exclui produtos frescos e não processados e grãos vendidos como itens de consumo básico comum. Também exclui suplementos e produtos farmacêuticos, mesmo que contenham proteínas vegetais.
Visão geral da segmentação
- Por Tipo de Produto
- Laticínios de Origem Vegetal
- Iogurte
- Queijo
- Sobremesas Congeladas e Sorvetes
- Outros
- Substitutos de Carne
- Tofu
- Tempeh
- Proteína Vegetal Texturizada
- Outros
- Barras de Nutrição/Lanches de Origem Vegetal
- Produtos de Panificação de Origem Vegetal
- Bebidas de Origem Vegetal
- Leite Embalado
- Smoothies Embalados
- Café
- Chá
- Outros
- Outros Tipos de Produtos
- Laticínios de Origem Vegetal
- Por Fonte de Ingrediente
- Soja
- Amêndoa
- Ervilha
- Aveia
- Trigo
- Arroz
- Coco
- Outros
- Por Forma
- Refrigerado/Resfriado
- Congelado
- Estável em Prateleira/Ambiente
- Pronto para Consumo/Pronto para Cozinhar
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Online
- Outros Canais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajuda a mapear o tamanho e a direção da demanda antes de construir o modelo. Tomamos sinais de referência de fontes públicas, como as séries de consumo alimentar do USDA e da ERS, as estatísticas de comércio da US International Trade Commission, os conjuntos de dados de fornecimento e produção da FAOSTAT, e os dados de fabricação de alimentos e bebidas do Eurostat. Estes são usados para perceber a expansão da categoria, a dinâmica de importação e exportação e a pressão sobre os preços.
Também revisamos registros corporativos e apresentações a investidores para comentários sobre receita de marcas, mudanças no mix de produtos e exposição geográfica, e depois usamos sites de imprensa e associações confiáveis para acompanhar a atividade de lançamentos e a expansão de espaço nas prateleiras do varejo. Bases de dados de patentes são usadas seletivamente para acompanhar reivindicações de proteína vegetal e afins à fermentação, o que ajuda a validar os ciclos de inovação. Uma assinatura paga para dados financeiros e inteligência de empresas, junto com um feed pago de notícias e finanças, é usada para verificar cruzadamente movimentos corporativos e contribuições de categoria relatadas. Essas fontes são ilustrativas, e outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas são usadas para testar sob pressão o que observamos na pesquisa documental, especialmente em relação aos limites de categoria, divisões de canais e escadas de preços realistas por formato de produto. Conversamos com uma mistura de proprietários de marcas, fornecedores de ingredientes, varejistas e distribuidores, e especialistas ligados ao foodservice em grandes regiões consumidoras. Suas contribuições foram usadas para confirmar suposições que não puderam ser interpretadas claramente a partir de conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 14% | APAC: 47% |
| Nível médio: 53% | Líderes funcionais/de unidade: 26% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 60% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento principal usa uma construção top-down, na qual os pools de vendas por categoria de alimentos são reconstruídos por geografia e depois filtrados usando taxas de penetração de produtos à base de plantas, seguidas de divisões de canais entre varejo e foodservice. Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, como consolidações de receita de marcas amostradas, verificações de canais de distribuidores e uma abordagem de volume multiplicado pelo preço médio de venda para algumas categorias de alta visibilidade, que são então usadas para ajustar valores discrepantes.
As principais entradas do modelo incluem a disponibilidade de ingredientes proteicos vegetais e sinais de preços, a adoção de dietas flexitarianas pelas famílias, a prevalência de intolerância à lactose como indicativo de demanda para alternativas lácteas, o espaço de prateleira no varejo e a atividade de marcas próprias, e as diferenças de preço em relação aos equivalentes de origem animal (o que afeta a recompra). Para a previsão, a análise de cenários é usada para refletir diferentes trajetórias de normalização de preços e de conversão de teste em recompra, e depois as entradas primárias são usadas para selecionar o caso mais provável. Onde os dados bottom-up são escassos em países menores, preenchemos as lacunas usando mercados análogos com níveis de renda e estrutura de varejo semelhantes, e depois verificamos novamente o gasto per capita implícito.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, seguida de uma revisão de variância em cada etapa importante do modelo. Comparamos o gasto per capita implícito, as taxas de crescimento por categoria e a direção do comércio e da produção com o que é visível em conjuntos de dados públicos e com o que foi ouvido em entrevistas, e sinalizamos anomalias para uma segunda análise.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas que buscam erros matemáticos, vazamentos de escopo entre categorias e saltos irreais de preço ou penetração. Se uma discrepância permanecer relevante, os respondentes são recontatados para esclarecer a suposição, e um registro de alterações é mantido. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes. Uma verificação final antes da entrega também é realizada para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de alimentos e bebidas à base de plantas comparada com outras estimativas publicadas
Os números de mercado publicados para alimentos e bebidas à base de plantas podem variar porque cada publicador define o limite do produto de forma diferente, e também escolhem anos iniciais e abrangência de canais diferentes. O momento cambial e se o foodservice é tratado como valor agregado total ou como um complemento menor também podem criar lacunas visíveis.
Ao acompanhar a penetração no nível de categoria e atualizar as suposições de diferença de preço com feedback de entrevistas, a Mordor Intelligence mantém o total vinculado às alternativas à base de plantas vendidas aos usuários finais, em vez de misturar itens básicos derivados de plantas em geral ou itens de bem-estar adjacentes. As diferenças também vêm da rapidez com que se supõe que os preços se normalizem, se cenários de adoção conservadores ou agressivos são usados, e com que frequência o modelo é atualizado quando grandes reformulações de varejo ou de produtos alteram a taxa de execução.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 85,01 bilhões de USD (2025) | |
| Associação Setorial A | 28,60 bilhões de USD (2024) | Esta estimativa acompanha uma cesta de varejo mais restrita, focada principalmente em alternativas de carne e lácteos à base de plantas, portanto exclui muitos formatos de alimentos à base de plantas e várias categorias de bebidas que são contabilizadas em uma visão completa do mercado. |
| Publicação Setorial B | 8,10 bilhões de USD (2024) | Este valor é um retrato instantâneo das vendas no varejo em nível de país, e frequentemente é construído a partir de painéis de scanner que não representam abrangência global, não incluem a maior parte do valor do foodservice, e podem tratar de forma diferente os canais de marca própria e de clubes de compras. |
A dispersão na tabela é explicada principalmente por escopo e geografia, e não apenas pela matemática de crescimento. Quando as categorias contabilizadas estão claramente definidas, e a abrangência de canais e a lógica de precificação são explicitadas, o tamanho de mercado resultante torna-se mais fácil de reproduzir e de monitorar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de alimentos e bebidas de origem vegetal até 2031?
O tamanho do mercado de alimentos e bebidas de origem vegetal está previsto para atingir USD 166,43 bilhões até 2031.
Qual região detém a maior participação na receita atualmente?
A Ásia-Pacífico detém 35,84% da receita global de 2025, tornando-se o maior mercado regional.
Qual segmento deve crescer mais rapidamente dentro da categoria?
Os substitutos de carne estão projetados para registrar um CAGR de 12,61% até 2031, à medida que as texturas de músculo inteiro melhoram.
Por que a aveia está ganhando terreno em relação à soja nas bebidas de origem vegetal?
A aveia oferece sabor neutro, menor risco de alérgenos e uma pegada hídrica menor, impulsionando um CAGR de 13,03% até 2031.
Página atualizada pela última vez em:



