
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 249.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 282.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.55 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para Campos Petroleros por Mordor Intelligence
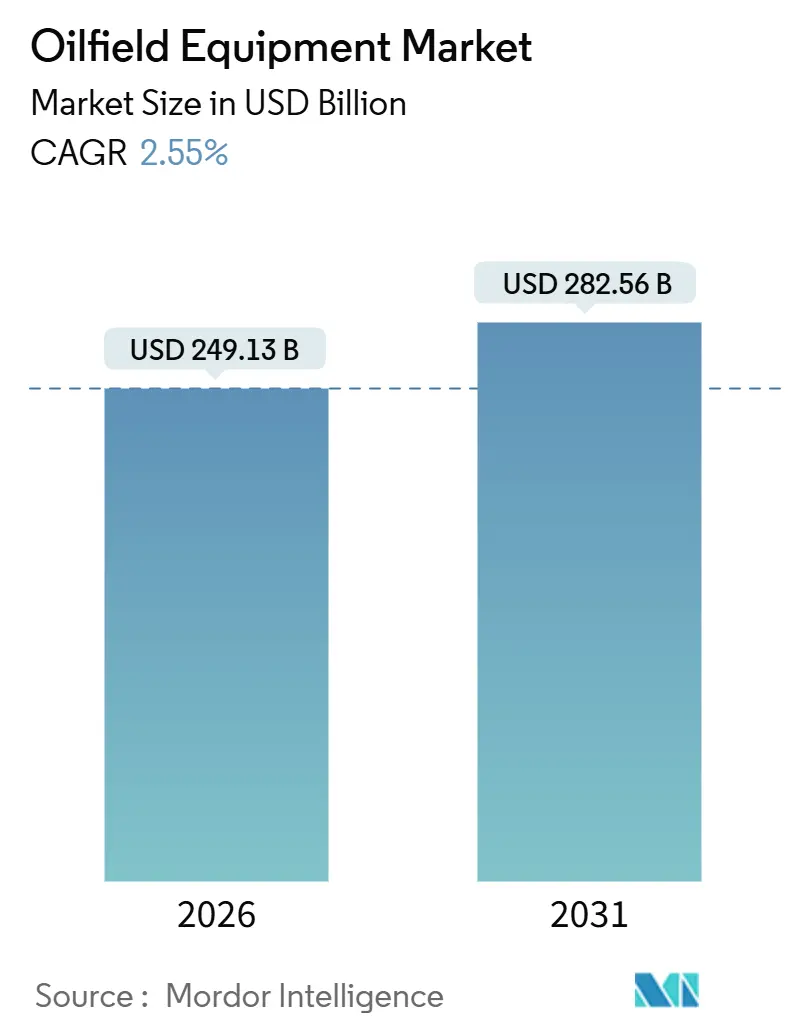
El tamaño del Mercado de Equipos para Campos Petroleros se estima en USD 249,13 mil millones en 2026 y se espera que alcance USD 282,56 mil millones en 2031, a una CAGR del 2,55% durante el período de proyección (2026-2031).
El capital se está orientando hacia yacimientos de mayor calidad, por lo que los operadores están canalizando sus presupuestos hacia desarrollos en aguas ultra-profundas, pozos de esquisto de laterales largos y programas de modernización que cumplen con las normas de emisiones de metano. Los proyectos marinos se caracterizan por plazos de entrega más largos y un mayor CAPEX inicial; sin embargo, la rentabilidad mejora cuando el Brent cotiza en el rango de USD 70-85, dinámica que convenció a las grandes empresas de aprobar esquemas de aguas profundas en Guyana, Brasil y África Occidental. En América del Norte, los productores de esquisto perforan laterales con un promedio de 3,2 km, lo que aumenta la demanda de equipos de terminación de alta resistencia y preventores de reventones de mayor presión. Al mismo tiempo, la norma de metano de la Agencia de Protección Ambiental de los Estados Unidos, vigente desde 2025, acelera los ciclos de reemplazo de controladores neumáticos y conjuntos de cabezales de pozo heredados.
Conclusiones Clave del Informe
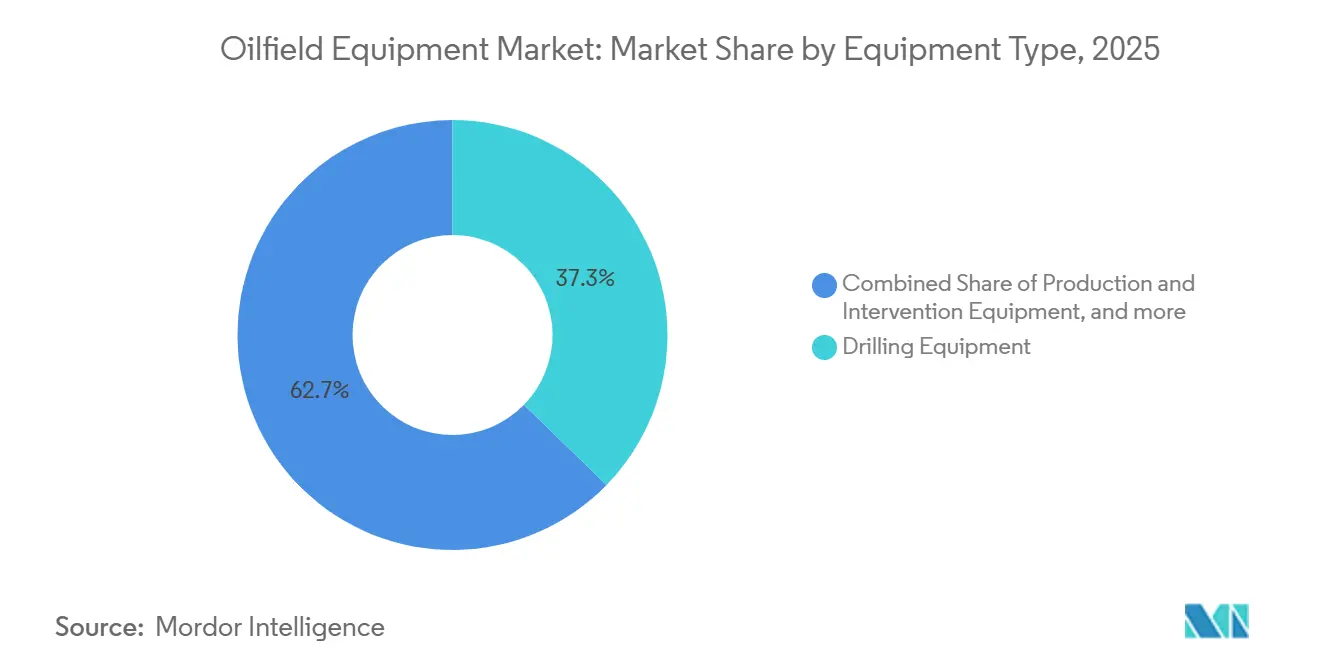
- Por tipo de equipo, los equipos de perforación captaron el 37,3% de la participación del mercado de equipos para campos petroleros en 2025 y se proyecta que se expandan a una CAGR del 2,6% hasta 2031.
- Por ubicación, las operaciones terrestres representaron el 66,3% del tamaño del mercado de equipos para campos petroleros en 2025, mientras que las operaciones marinas mostraron el mayor crecimiento con un 3,9% hasta 2031.
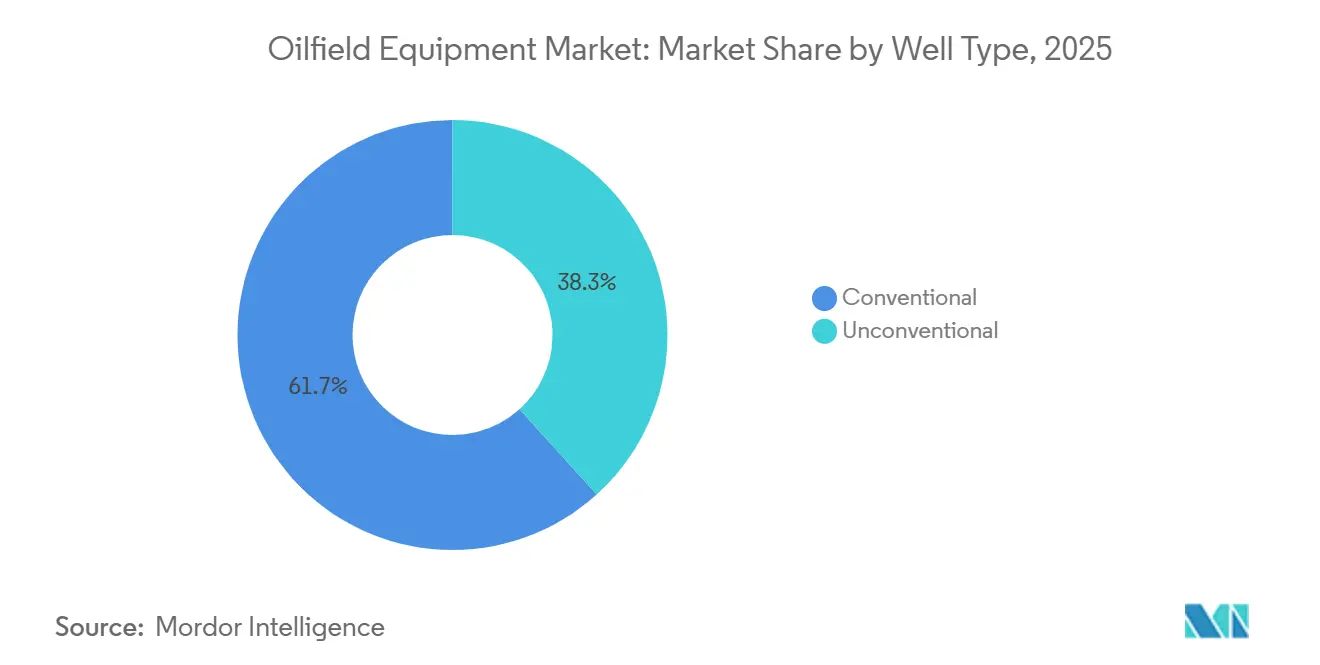
- Por tipo de pozo, los pozos convencionales representaron el 61,7% del tamaño del mercado de equipos para campos petroleros en 2025; los pozos no convencionales avanzan a una CAGR del 3,7% hasta 2031.
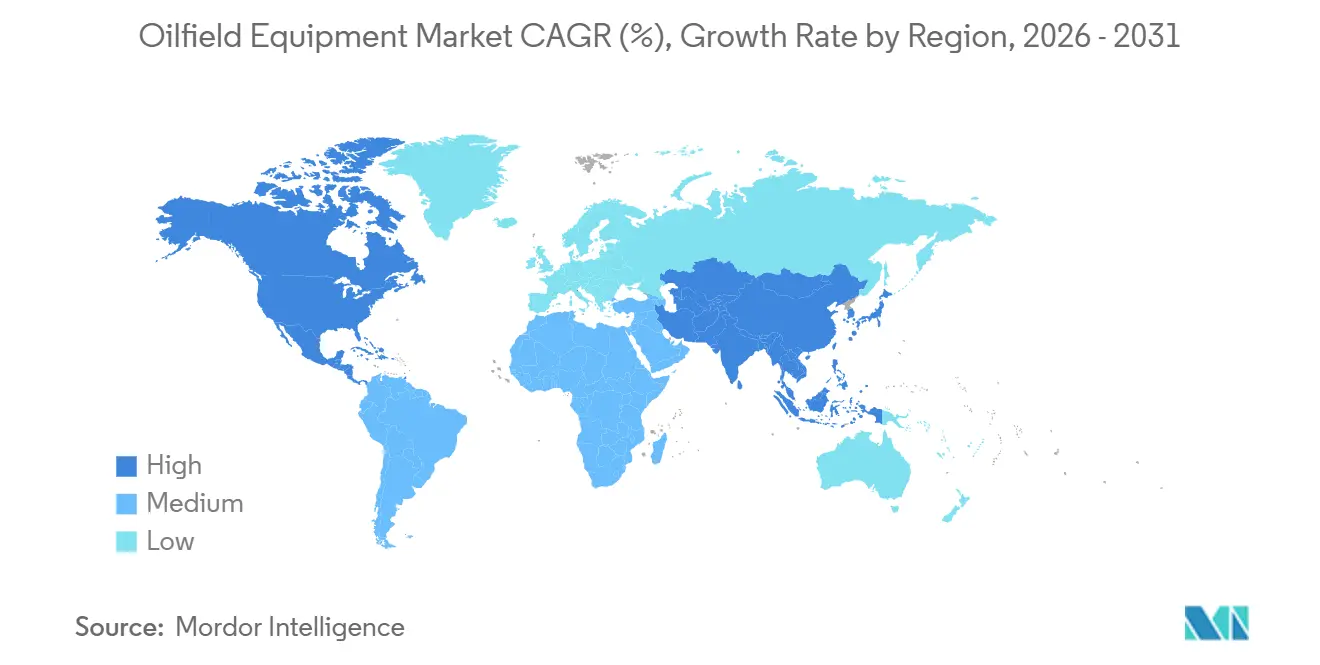
- Por geografía, América del Norte lideró con una participación de ingresos del 36,3% en 2025 y también registra la CAGR regional más sólida con un 3,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Proyección de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Creciente cartera de proyectos en aguas profundas y ultra-profundas | 0.8% | Global, concentrado en Brasil, Guyana, África Occidental, Golfo de México | Mediano plazo (2-4 años) |
| Recuperación del CAPEX y repunte del recuento de plataformas tras 2024 | 0.7% | América del Norte, Medio Oriente, con proyección hacia APAC | Corto plazo (≤ 2 años) |
| Normativas de fugas de metano que aceleran la demanda de preventores de reventones de bajas emisiones | 0.5% | América del Norte y UE, adopción temprana en Australia | Mediano plazo (2-4 años) |
| Creciente demanda energética en APAC que alimenta nuevos desarrollos de campos | 0.6% | Núcleo APAC (China, India, ASEAN), proyección hacia Australia | Largo plazo (≥ 4 años) |
| Expansión de la actividad de perforación de esquisto y petróleo de baja permeabilidad | 0.6% | América del Norte (Permian, Eagle Ford, Bakken), Argentina (Vaca Muerta), China (Cuenca de Sichuan) | Corto plazo (≤ 2 años) |
| Relocalización inducida por aranceles y localización de la fabricación de OCTG/válvulas | 0.4% | América del Norte (EE. UU., México, Canadá), impacto selectivo en la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Cartera de Proyectos en Aguas Profundas y Ultra-Profundas Impulsa la Demanda de Equipos Submarinos
Se alcanzaron decisiones de inversión final para 18 proyectos en aguas profundas por encima de USD 1.000 millones cada uno en 2024-2025, el doble del recuento del período anterior de dos años. Los desarrollos de pre-sal de Brasil, como Búzios 9 y Mero 4, requieren por sí solos 64 árboles de navidad submarinos y extensos ríseres flexibles, lo que sostiene grandes pedidos de equipos de producción de alta especificación. El Bloque Stabroek de Guyana incorporó los campos Hammerhead, Pluma y Pickerel, todos con demanda de buques perforadores de sexta generación y preventores de reventones de 20.000 psi que solo un puñado de proveedores puede suministrar. África Occidental volvió a la cola con el proyecto Kaminho de TotalEnergies por USD 6.000 millones, que depende de conexiones submarinas a FPSOs, lo que reduce el punto de equilibrio a USD 35 por barril. La influencia regulatoria va en aumento; Noruega exige ahora preventores de reventones con doble ariete cortador para pozos de más de 1.500 m de profundidad, un estándar que los aseguradores requieren cada vez más en todo el mundo.
La Recuperación del CAPEX y el Repunte del Recuento de Plataformas tras 2024 Desbloquean Pedidos de Equipos Acumulados
El CAPEX upstream global ascendió a 525 mil millones de USD en 2025, un incremento del 14% respecto a 2024, poniendo fin a una contracción de cinco años.[1] El número promedio de plataformas terrestres en América del Norte fue de 621 en 2025, un aumento del 9%, mientras que la utilización de plataformas flotantes aumentó al 84%, impulsando las tarifas diarias de los buques perforadores de aguas ultraprofundas por encima de los 450.000 USD. La cartera de pedidos de equipos de perforación de National Oilwell Varco alcanzó los 2.100 millones de USD a finales de 2025, cubriendo sistemas BOP y de accionamiento superior programados hasta 2027, junto con la demanda de equipos estáticos y rotativos de petróleo y gas en operaciones upstream. Los productores seleccionan cada vez más sistemas automatizados de manejo de tuberías y sensores de fondo de pozo en tiempo real que acortan los plazos de construcción de pozos hasta en un 20%. Las NOC de Oriente Medio ordenaron 52 nuevas plataformas terrestres en 2025 para cumplir sus objetivos de desarrollo de gas, reforzando la demanda de paquetes de plataformas de alta especificación.
Las Normativas de Fugas de Metano Aceleran la Demanda de Preventores de Reventones de Bajas Emisiones y Sistemas de Cabezal de Pozo
La normativa de metano de la Agencia de Protección Ambiental de los Estados Unidos obliga a los operadores a eliminar la quema rutinaria para 2030 y a instalar detección continua de fugas en cada pozo para 2027, generando un mercado de modernización que abarca aproximadamente 180.000 pozos heredados.[2] La regulación análoga de la Unión Europea se aplica al gas importado, lo que obliga a los exportadores a modernizar los equipos o arriesgarse a perder el acceso al mercado. Baker Hughes presentó el preventor de reventones de bajas emisiones Aptara en junio de 2025, utilizando actuadores eléctricos que eliminan las fugas hidráulicas y reducen el mantenimiento en un 40%. El sistema de cabezal de pozo de cero emisiones de Weatherford, lanzado en septiembre de 2025, integra monitoreo de presión en tiempo real, alineándose con los mandatos más estrictos de detección de fugas. Los reguladores de Australia exigen ahora informes mensuales del Alcance 1, lo que impulsa a los operadores hacia modernizaciones tempranas de equipos.
La Creciente Demanda Energética en Asia Pacífico Alimenta Nuevos Desarrollos de Campos y Pedidos de Equipos
Se proyecta que la demanda de petróleo en Asia Pacífico aumente un 2,1% anual hasta 2031, sosteniendo una oleada de exploración y desarrollo.[3] CNOOC sancionó cuatro proyectos en el Mar del Sur de China en 2025 que en conjunto necesitan 48 árboles de navidad submarinos y tres plataformas de cabezal de pozo. ONGC encargó 12 plataformas marinas para la Cuenca de Krishna-Godavari para explotar volúmenes prospectivos de gas superiores a 1 TCF. La participación de la ASEAN está liderada por el proyecto de gas Kasawari, valorado en USD 3.500 millones en Malasia, que incorpora compresión submarina para prolongar la vida útil del campo. El proyecto de gas Scarborough de Australia alcanzó la decisión de inversión final en 2024 y requiere unidades de producción flotante más 430 km de tuberías que deben cumplir con los estándares de preparación para la captura de carbono. China insiste ahora en que todas las nuevas plataformas marinas incluyan disposiciones para la captura de carbono, lo que eleva el CAPEX de equipos en un 5-7%, pero asegura futuros ingresos por comercio de emisiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Proyección de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo que socava los presupuestos de Exploración y Producción | -0.6% | Global, aguda en el esquisto de América del Norte y campos marinos marginales | Corto plazo (≤ 2 años) |
| Costos crecientes de cumplimiento ambiental | -0.3% | Global, más estrictos en la UE, América del Norte y Australia; emergentes en APAC | Mediano plazo (2-4 años) |
| Alto CAPEX de equipos marinos y largos ciclos de amortización | -0.4% | Regiones centradas en actividades marinas: Mar del Norte, África Occidental, aguas profundas del Golfo de México | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de semiconductores y aleaciones que retrasan las entregas | -0.3% | Global, agudo en mercados dependientes del suministro asiático de semiconductores e importaciones de aleaciones especiales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Petróleo Socava los Presupuestos de Exploración y Producción y la Sanción de Proyectos
El Brent crudo osciló entre USD 68 y USD 88 en 2025, con variaciones superiores al 15% en cada trimestre que comprimieron los horizontes de planificación y retrasaron el 22% de las decisiones de inversión final globales durante el segundo trimestre cuando los precios cayeron por debajo de USD 70.[4] Los operadores del Permian paralizan plataformas rápidamente cuando los márgenes se reducen, creando una demanda irregular de equipos de terminación. Las empresas en aguas profundas requieren petróleo por encima de USD 60 para obtener rendimientos del 15%, y la volatilidad puede aplazar las decisiones de sanción hasta 18 meses, arrastrando consigo los pedidos de equipos. TechnipFMC informó que el 30% de su cartera submarina de 2025 contenía cláusulas contingentes al precio que permiten el aplazamiento de la entrega cuando el Brent cae por debajo de los umbrales establecidos. Las empresas independientes más pequeñas recortaron los presupuestos de exploración en un 18% en promedio en 2025, reduciendo la actividad sísmica y de perforación.
El Alto CAPEX de Equipos Marinos y los Largos Ciclos de Amortización Restringen la Inversión
Un buque perforador de sexta generación cuesta entre USD 650 y USD 750 millones, y una conexión submarina de cuatro pozos promedia USD 180 millones, lo que hace que los desarrollos marinos sean de tres a cuatro veces más intensivos en capital que los pozos terrestres. La amortización típicamente se extiende entre 7 y 10 años, lo que resulta poco atractivo cuando las tasas de interés elevan el costo promedio ponderado del capital por encima del 9%. El gasto de capital en el Mar del Norte cayó un 11% en 2025 a pesar de los precios estables del petróleo, porque los activos envejecidos y los pasivos por desmantelamiento disuadieron nuevas inversiones. Angola y Nigeria perdieron el interés de los operadores en bloques de aguas profundas debido a regímenes fiscales que no cubren el CAPEX de equipos ni las primas de riesgo. Los proveedores responden con plantillas modulares que pueden reubicarse, reduciendo el tiempo de fabricación en un 30%, y con modelos de arrendamiento para vehículos de operación remota y herramientas submarinas que trasladan el gasto de CAPEX a OPEX. Noruega ofrece incentivos fiscales que compensan parte de la carga de costos, mientras que las normas de contenido local de Brasil aumentan la complejidad del aprovisionamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
La Automatización Otorga Ventaja a los Equipos de PerforaciónLos equipos de perforación representaron el 37,3% del mercado de equipos para campos petroleros en 2025 y se proyecta que crezcan al 2,6% hasta 2031, impulsados por sistemas automatizados de piso de perforación que reducen el tiempo no productivo. Los pozos de alta presión y alta temperatura en el Golfo de México y el Mar del Norte requieren preventores de reventones de 20.000 psi con precios USD 8-12 millones más elevados que las unidades de 15.000 psi, lo que respalda márgenes premium para los proveedores certificados. Las herramientas de producción e intervención se benefician del envejecimiento de los pozos que necesitan elevación artificial, tubería enrollada y plataformas de reacondicionamiento, mientras que los equipos de terminación se benefician de los materiales disolubles que eliminan las pasadas de limpieza y ahorran entre USD 200.000 y USD 400.000 por pozo. La presión competitiva va en aumento por parte de los fabricantes asiáticos, aunque las conexiones premium y las aleaciones resistentes a la corrosión permiten a los molinos occidentales asegurar primas de precio del 15-20% en entornos de gas agrio.
Las bombas electrosumergibles, los sistemas rotatorios dirigibles inteligentes y los análisis de perforación en tiempo real ilustran cómo la digitalización está pasando de la fase piloto a la práctica estándar. Los operadores reportan reducciones del 12-18% en los días de perforación cuando las plataformas de aprendizaje automático optimizan el peso sobre la broca y la velocidad rotatoria, ahorros que se acumulan en desarrollos de múltiples pozos en almohadilla. El mercado de equipos para campos petroleros continúa recompensando a los fabricantes que incorporan interfaces digitales y capacidades de monitoreo remoto en el hardware, posicionando a los equipos de perforación para el mayor crecimiento entre las categorías principales.


Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Por Ubicación:
El Impulso Marino Supera a la Escala TerrestreLos activos terrestres siguen dominando con el 66,3% de los ingresos en 2025, aunque el segmento marino registra la CAGR más rápida del 3,9% hasta 2031, dado que Brasil, Guyana y Mozambique sustentan programas de plataformas flotantes de varios miles de millones de dólares. Petrobras planea añadir 11 FPSOs entre 2025 y 2029, cada uno encargando sistemas submarinos por un valor de USD 400-600 millones. El FPSO Hammerhead de Guyana, sancionado en 2025, señala cómo los paquetes integrados de subsuperficie a superficie se están convirtiendo en la norma de adquisición.
La actividad terrestre sigue siendo sólida en el Permian, que promedió 11.200 pozos por año durante 2024-2025, lo que se traduce en grandes pedidos de flotas de fracturación, cabezales de pozo y sistemas de elevación artificial. Las cuencas Montney y Duvernay de Canadá ganaron impulso tras la habilitación de nuevos oleoductos que aliviaron las restricciones de evacuación, impulsando la perforación un 14% en 2025. Los campos terrestres de Medio Oriente están invirtiendo en la recuperación mejorada de petróleo, demandando bombas y separadores especializados. Las diferentes regulaciones son relevantes: Noruega exige válvulas de aislamiento submarinas en todos los nuevos pozos marinos, mientras que las normas terrestres de los Estados Unidos varían según el estado, lo que complica la planificación de la cadena de suministro.
Por Tipo de Pozo:
Los Pozos No Convencionales Reducen la BrechaLos pozos convencionales representaron el 61,7% de los ingresos en 2025, aunque el segmento no convencional crece a un ritmo anual del 3,7%, impulsado por la perforación de esquisto de laterales largos en los Estados Unidos y por la creciente adopción de fracturación hidráulica en Argentina y China. Se proyecta que el tamaño del mercado de equipos para campos petroleros para pozos no convencionales aumente a medida que las flotas de fracturación eléctricas reducen los costos de combustible en un 40% y eliminan las emisiones de diésel, cumpliendo tanto con los objetivos económicos como con los de ESG.
El campo Vaca Muerta de Argentina aseguró un programa de perforación de USD 2.500 millones para 180 pozos horizontales programados hasta 2027, anclando la demanda local de logística de agente de sostén, herramientas de tapón y perforación, y sistemas de terminación inteligentes. La Cuenca de Sichuan de China elevó la producción de gas de esquisto un 16% en 2025, con la ayuda de bombas de fracturación producidas localmente con precios un 30% por debajo de los equivalentes occidentales. En paralelo, los gigantes de Medio Oriente están equipando terminaciones de pozos inteligentes y fibra óptica de fondo de pozo en pozos convencionales para maximizar los factores de recuperación, lo que mantiene una sólida línea de base de compras de equipos.

Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Equipos para Campos Petrolíferos de América del Norte
América del Norte generó el 36,3% de los ingresos de 2025 y muestra el CAGR más sólido del 3,4% hasta 2031, respaldado por la consolidación en la cuenca del Pérmico, las subastas de concesiones en el Golfo de México que generaron 382 millones de USD en ofertas máximas, y un repunte en la perforación de arenas petrolíferas canadienses. Estados Unidos operó 621 plataformas terrestres activas en 2025, mientras que la producción costa afuera promedió 1,9 millones de barriles por día en medio de mejoras de infraestructura que acercan los puntos de equilibrio hacia los 40-50 USD por barril. Las expansiones de oleoductos de Canadá desbloquearon perforaciones incrementales en Montney y Duvernay, y el campo Zama de México se aproxima a su producción máxima de 165.000 bpd en 2027, lo que requiere equipos submarinos y capacidad de FPSO.
Mercado de Equipos para Campos Petrolíferos de Oriente Medio y África
Oriente Medio y África le siguen, impulsados por 80 mil millones de USD en inversión upstream anual combinada de Saudi Aramco y ADNOC, que incluye 40 nuevas plataformas costa afuera y significativas expansiones en el procesamiento de gas. Nigeria y Angola enfrentan dificultades con condiciones fiscales que deprimen la economía de las aguas profundas; sin embargo, los proyectos terrestres del Delta del Níger continúan bajo una mayor seguridad. La demanda tecnológica se orienta hacia plataformas modulares y una digitalización agresiva, a medida que las empresas nacionales de petróleo buscan ganancias en eficiencia.
Mercado de Equipos para Campos Petrolíferos de Europa, América del Sur y Asia-Pacífico
Asia-Pacífico es el mercado de consumo de mayor dinamismo, impulsado por los cuatro nuevos esquemas costa afuera de China y la adquisición de 12 plataformas por parte de India para acelerar la exploración en Krishna-Godavari. El proyecto de gas Kasawari de Malasia y el desarrollo de Scarborough en Australia refuerzan los pedidos regionales de equipos submarinos, mientras que Japón y Corea del Sur invierten en unidades flotantes de regasificación de GNL que requieren bombas de alta presión y sistemas de amarre. América del Sur descansa en el plan de sal previa de Brasil para 64 árboles submarinos entre 2025 y 2027, mientras que Vaca Muerta en Argentina impulsa las compras de equipos no convencionales. Europa muestra divergencia: el gasto en el Mar del Norte del Reino Unido cayó un 11% en 2025, pero Noruega aprobó 15 nuevos desarrollos equipados con plataformas electrificadas que reducen la intensidad de carbono.
Ediciones regionales
Panorama regulatorio
El cumplimiento en materia de metano y emisiones atmosféricas sigue siendo un factor clave para los equipos. El marco de metano de la Agencia de Protección Ambiental de EE. UU. (EPA), vigente en 2025, está impulsando a los operadores hacia conjuntos de cabezal de pozo de bajas emisiones, sustitución de controladores neumáticos y monitoreo continuo. En abril de 2026, la EPA finalizó revisiones técnicas a las normas de aire de petróleo y gas OOOOb y OOOOc para reducir ciertas cargas de cumplimiento en monitoreo y quema temporal, manteniendo al mismo tiempo los requisitos de LDAR y desempeño en emisiones como criterios de adquisición para equipos de campo y paquetes de automatización.
Las normas de seguridad en instalaciones costa afuera y de integridad de tuberías también mantienen umbrales de especificación estrictos para el hardware crítico para la seguridad. En 2026, la Oficina de Seguridad y Cumplimiento Ambiental de EE. UU. (BSEE) avanzó revisiones a sus regulaciones sobre sistemas de prevención de reventones (BOP) y control de pozos, y publicó por separado una norma final que incorpora normas industriales actualizadas al 30 CFR Parte 250, con fecha de entrada en vigor el 10 de agosto de 2026. Esto refuerza las expectativas de verificación por terceros y documentación para las operaciones de pozos y equipos. En cuanto a normas, API publicó una nueva norma de seguridad para hierro de fractura (API Standard 16FI, Primera Edición) en enero de 2026, y una acción de PHMSA de 2026 incorporó normas ASTM actualizadas sobre tubería de acero a las regulaciones de tuberías de EE. UU., endureciendo los requisitos de materiales y control de calidad/garantía de calidad que atraviesan la fabricación y certificación de OCTG, tubería de línea y productos relacionados.
Panorama Competitivo
Concentración del Mercado
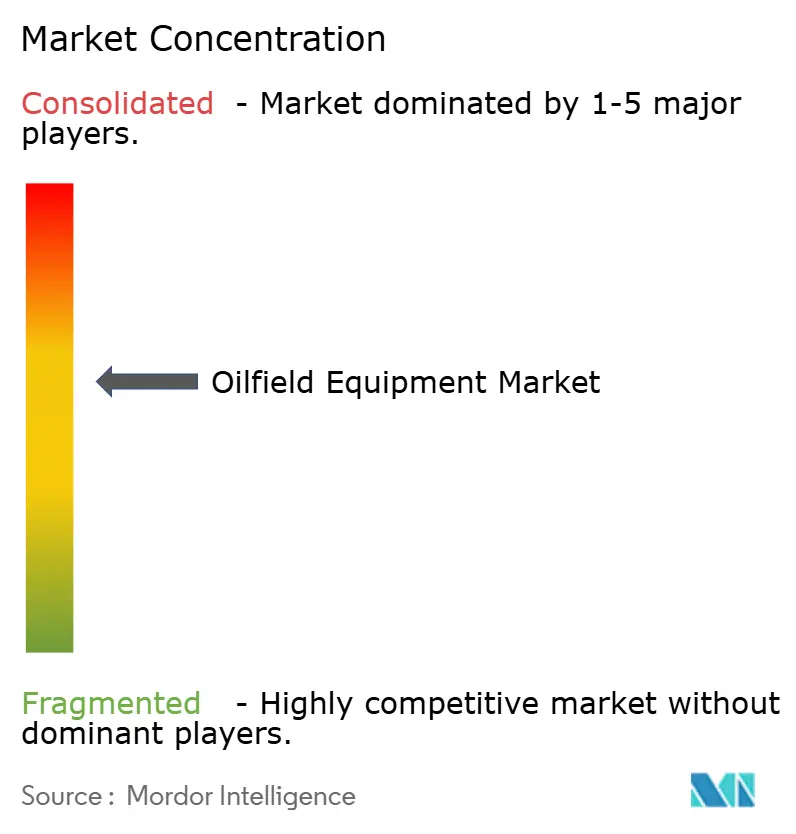
Las cinco principales empresas de servicios, Schlumberger, Halliburton, Baker Hughes, Weatherford y National Oilwell Varco, controlaban aproximadamente el 48% de los ingresos globales en 2025, aunque los fabricantes regionales en Asia y Medio Oriente ofrecen ventajas de costos del 15-20% en equipos estandarizados, presionando los márgenes. Las adquisiciones digitales encabezan la estrategia corporativa; Schlumberger pagó USD 430 millones por Aucerna en enero de 2025 para profundizar su plataforma de software de subsuelo, mientras que Halliburton lanzó el sistema rotatorio dirigible inteligente iCruise que combina datos de formación en tiempo real con control automatizado de perforación.
Competidores enfocados en costos, como Jereh Oilfield Services de China y Aban Offshore de India, ganan licitaciones ofreciendo precios inferiores a los de sus contrapartes occidentales en herramientas de terminación y plataformas de reacondicionamiento, especialmente en Asia y África. El inventario de pozos heredados en los Estados Unidos supera los 1,8 millones, aunque solo el 12% ha instalado equipos para la reducción de metano, lo que señala un potencial de modernización de varios años para los proveedores con líneas de productos certificadas de bajas emisiones. Las asociaciones tecnológicas crecen: SparkCognition y Baker Hughes implementaron mantenimiento predictivo basado en IA que acortó el tiempo de inactividad no planificado en un 25%, mejorando la utilización de los equipos.
La consolidación continúa. Weatherford adquirió Altus Intervention para ampliar su cartera de intervención de pozos, y TechnipFMC fusionó sus actividades submarinas con Aker Solutions en una empresa conjunta con una cartera de pedidos de USD 3.200 millones. Los proveedores deben mantener las certificaciones de la Especificación API 16A y la norma ISO 13628, que elevan las barreras de entrada y favorecen a los actores establecidos con presencia global en materia de cumplimiento normativo.
Líderes de la Industria de Equipos para Campos Petroleros
-
Schlumberger Limited
-
Baker Hughes Company
-
Halliburton Company
-
Weatherford International PLC
-
National Oilwell Varco Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para Campos Petroleros Empresas cubiertas en este informe
- Schlumberger Ltd.
- Halliburton Co.
- Baker Hughes Co.
- Weatherford International plc
- National Oilwell Varco Inc.
- TechnipFMC plc
- Aker Solutions ASA
- Tenaris S.A.
- Vallourec S.A.
- Oceaneering International Inc.
- Subsea 7 S.A.
- Saipem S.p.A.
- Transocean Ltd.
- KCA Deutag
- Expro Group Holdings N.V.
- Liberty Energy Inc.
- Superior Energy Services Inc.
- NOV Inc. – Rig Technologies
- ChampionX Corp.
- Forum Energy Technologies Inc.
Lea el análisis de las empresas de equipos para campos petroleros
Oportunidades de mercado y perspectivas futuras
Está surgiendo un amplio espacio de oportunidad a corto plazo en el reacondicionamiento y monitoreo impulsados por emisiones en activos heredados, en línea con el contexto del informe de aproximadamente 180.000 pozos heredados implicados por los plazos de cumplimiento de metano en EE. UU. (detección continua de fugas para 2027 y restricciones más estrictas de quema hacia 2030). Esto se está traduciendo en demanda de controles neumáticos mejorados, cabezales de pozo de baja fuga y accionamiento electrificado o de bajas emisiones en equipos de seguridad y control de flujo. También está generando tracción para proveedores que combinan hardware con medición digital, diagnósticos y flujos de trabajo de mantenimiento, en consonancia con los lanzamientos de BOP y cabezales de pozo de bajas emisiones destacados en 2025.
Un segundo foco de oportunidad es la ampliación de infraestructura compleja costa afuera y vinculada al gas, que requiere sistemas de producción submarina de alta especificación, impulsando áreas como el bombeo y la turbomaquinaria. Las acciones de proyectos recientes ofrecen una tracción visible: SLB OneSubsea obtuvo un contrato de bombeo submarino para bp en Thunder Horse (junio de 2026), y SLB OneSubsea también ganó un alcance EPC para Eni Baleine Fase 3 (julio de 2026), respaldando la demanda de árboles submarinos, umbilicales, colectores y medición para desarrollos en aguas profundas. En el sector del gas, Reuters informó comentarios de la AIE según los cuales la inversión mundial en proyectos de gas natural aumentó a aproximadamente 330.000 millones de USD en 2026 (mayo de 2026). Por separado, Delfin Midstream emitió un Aviso Limitado de Proceder a Siemens Energy para equipos de largo plazo de entrega para su proyecto FLNG2 en costa afuera de Luisiana (julio de 2026), respaldando necesidades de equipos que abarcan compresión, equipo rotativo, controles e infraestructura desde el yacimiento hasta la exportación.
Desarrollos recientes de la industria en Mercado de Equipos para Campos Petroleros
- Julio de 2026: Halliburton obtuvo contratos integrados de perforación y terminación para el desarrollo en aguas profundas GranMorgu, operado por TotalEnergies, en costa afuera de Surinam. La adjudicación formaliza un modelo de ejecución integrado que combina flujos de trabajo digitales, automatización y prestación de servicios, lo que aumenta la demanda de paquetes de equipos de perforación y terminación de mayor especificación, alineados con los requisitos de desempeño y cronograma en aguas profundas.
- Mayo de 2026: Baker Hughes extendió y amplió un contrato integrado de construcción de pozos con Petrobras. La continuidad refuerza la tracción de equipos y servicios a varios años para la construcción de pozos, respaldando la utilización de equipos de perforación y control de presión de alto valor y reforzando el posicionamiento de proveedores en el ciclo de desarrollo costa afuera de Brasil.
- Octubre de 2024: Petrobras otorgó a Baker Hughes contratos para entregar 77 km de sistemas de tubería flexible para los campos del presal de Brasil, incluidos risers y líneas de flujo para producción, además de inyección de gas y agua. El alcance sustenta una actividad sostenida de fabricación e instalación de hardware de producción costa afuera, y respalda una mayor demanda de paquetes desde el subsuelo marino hasta la superficie a medida que los proyectos del presal se amplían.
Mercado de Equipos para Campos Petroleros Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de equipos para campos petroleros se contabiliza como los ingresos obtenidos de los equipos utilizados para perforar, completar, intervenir y producir pozos de petróleo y gas en campos terrestres y marinos. Se mide en USD y se registra en el punto de venta hacia las operaciones upstream.
Exclusiones del alcance: Se excluyen los ingresos exclusivamente por mano de obra de servicios para campos petroleros, así como los equipos de plantas midstream y downstream que no se utilizan en el sitio del pozo.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Equipos de Perforación
- Equipos de Producción e Intervención
- Equipos de Terminación
- Otros Tipos de Equipos
- Por Ubicación
- Terrestre
- Marino
- Por Tipo de Pozo
- Convencional
- No Convencional
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Noruega
- Reino Unido
- Rusia
- Países Bajos
- Alemania
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Irán
- Nigeria
- Sudáfrica
- Resto de Medio Oriente y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para mapear el entorno de la demanda y luego reducirlo a señales de gasto en equipos. Se referencian conjuntos de datos públicos como la EIA de EE. UU. para tendencias de perforación y producción, la Agencia Internacional de Energía para perspectivas upstream, y los recuentos de plataformas de Baker Hughes para rastrear los cambios de actividad a lo largo del tiempo.
Para mantener los supuestos sobre equipos bien fundamentados, también se consultan fuentes como la OPEP y las agencias nacionales de estadística para el contexto de producción, además de publicaciones de reguladores y aduanas donde los flujos comerciales son visibles para paquetes mecánicos y electrónicos clave. Los informes de las empresas, las presentaciones para inversores y la cobertura de prensa de reputación se utilizan para interpretar el lenguaje de precios y los patrones de pedidos. Las suscripciones de pago para estados financieros de empresas y bases de datos de importaciones y exportaciones a nivel de envíos se utilizan de forma selectiva para cubrir vacíos. Estas fuentes documentales son ilustrativas y no exhaustivas, y también se revisaron otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas breves se utilizan para contrastar supuestos que las fuentes documentales no pueden mostrar con claridad, especialmente cómo se distribuye el gasto entre las necesidades de perforación, completación, intervención y producción cuando la actividad cambia. Se realizan conversaciones con fabricantes de equipos OEM, distribuidores, equipos de integración y operadores upstream en APAC, EMEA y las Américas, de modo que los rangos de información reflejen la economía de las cuencas y los estilos de contratación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | CXOs: 15% | APAC: 39% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores menores: 15% | Gerentes: 46% | Américas: 27% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo que convierte la actividad upstream en un conjunto de demanda de equipos. El modelo rastrea el ritmo de perforación y trabajo en pozos a nivel regional, luego aplica la intensidad de equipos y los patrones de reemplazo para traducir la actividad en ingresos de equipos direccionables, que se convierten a USD utilizando una base de tiempo consistente.
Los insumos monitoreados de cerca incluyen los recuentos de plataformas activas, los nuevos inicios de pozos, los recuentos de completaciones de pozos, la frecuencia de intervención en campos maduros y la dirección del CAPEX upstream. Los precios se manejan a través de bandas de precio de venta promedio por grupos principales de equipos, ajustados luego utilizando la presión observada en los costos del acero y los componentes, y lo que los compradores reportan sobre descuentos y plazos de entrega. Para mantener los totales realistas, se añaden verificaciones selectivas de abajo hacia arriba, como el volumen muestreado multiplicado por el precio de venta promedio para paquetes de equipos comunes, y consolidaciones parciales de ingresos de proveedores para líneas de productos donde la divulgación pública está disponible.
Los pronósticos utilizan análisis de escenarios respaldados por relaciones multivariadas entre el gasto upstream, las bandas de precios del petróleo y los indicadores de actividad, y luego la trayectoria final se refina a través de las opiniones de expertos sobre el calendario de proyectos y los ciclos de reemplazo. Cuando la evidencia es incompleta en geografías más pequeñas, se aplican supuestos conservadores de penetración y utilización, y el impacto se verifica nuevamente frente a las señales de actividad regional y comercio.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones, donde los resultados del modelo se comparan con señales independientes como las tendencias de orientación de CAPEX, la dirección del recuento de plataformas y las carteras de pedidos reportadas. Los valores atípicos se identifican de forma temprana, y los supuestos unitarios, los pasos de precios y las conversiones de divisas se verifican nuevamente antes de que las cifras pasen a revisión.
Un segundo analista revisa la lógica del modelo y los factores clave. Si aparecen grandes variaciones, se realiza un seguimiento con encuestados seleccionados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos bruscos en el precio del petróleo, cambios importantes en sanciones o un cambio significativo en la actividad de perforación. Antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada alineada con los indicadores disponibles más recientes.
Tamaño del Mercado de Equipos para Campos Petroleros de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para equipos de campos petroleros pueden parecer muy dispares, incluso cuando el tema suena idéntico, porque cada editor define el alcance y el momento de manera diferente. Las mayores diferencias suelen provenir de lo que se contabiliza como equipo frente a servicios, cómo se tratan los paquetes terrestres y marinos, y qué año se utiliza como estimación actual.
La brecha también se amplía cuando los tipos de cambio y los precios se toman en diferentes momentos del año, o cuando los precios de venta promedio se trasladan sin verificar los últimos plazos de entrega y el comportamiento de los descuentos. Cuando las bandas de precio de venta promedio se actualizan utilizando verificaciones recientes de pedidos y carteras de pedidos, y el momento de la divisa se aplica de forma consistente en torno al año de referencia 2026, Mordor Intelligence reduce la desviación que puede ocurrir cuando se reutilizan puntos de precio más antiguos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 249,13 mil millones de USD (2026) | |
| Publicador del Sector A | 132,42 mil millones de USD (2025) | Utiliza un año actual diferente y frecuentemente aplica un enfoque de equipos más estrecho, más cercano a los paquetes de perforación y superficie, lo que puede dejar fuera partes de la demanda de equipos de completación, intervención y producción. |
| Publicador Global B | 141,60 mil millones de USD (2025) | Se basa en una instantánea de 2025 y puede suavizar los precios a lo largo del ciclo con promedios más amplios, lo que puede subestimar los ingresos cuando la combinación de entregas y los precios cotizados cambian durante el año. |
En general, la tabla muestra que la elección del año, los límites del alcance y los métodos de traslado de precios pueden desplazar el mercado reportado en un amplio margen. Nuestro proceso mantiene el total rastreable a los indicadores de actividad y una construcción de precios repetible, y luego se verifica con los comentarios de proveedores y compradores para que el número final sea utilizable para la planificación.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de equipos para campos petroleros en 2026 y a qué ritmo está creciendo?
El tamaño del mercado asciende a USD 249,13 mil millones en 2026 y está en camino de alcanzar USD 282,56 mil millones en 2031, con una expansión a una CAGR del 2,55%.
¿Qué tipo de equipo tiene la mayor participación de ingresos?
Los equipos de perforación lideran con una participación del 37,3% en 2025, beneficiándose de la automatización que reduce el tiempo de construcción de pozos y mejora la seguridad.
¿Qué región muestra el mayor impulso de crecimiento hasta 2031?
América del Norte registra la CAGR regional más rápida del 3,4%, sustentada por la actividad de esquisto en el Permian y los arrendamientos en aguas profundas del Golfo de México.
¿Qué impulsor influye más en el gasto futuro en equipos para campos petroleros?
Los proyectos crecientes en aguas profundas y ultra-profundas, en particular en Brasil y Guyana, añaden +0,8% a la CAGR proyectada al ampliar la demanda de equipos submarinos.
¿Cómo afectan las normativas de metano a la demanda de equipos?
Las regulaciones de metano de los Estados Unidos y la Unión Europea impulsan modernizaciones inmediatas de controladores neumáticos, preventores de reventones de bajas emisiones y sistemas de monitoreo en tiempo real en aproximadamente 180.000 pozos.