
Tamaño y Participación del Mercado de Luteína y Zeaxantina para Ración en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
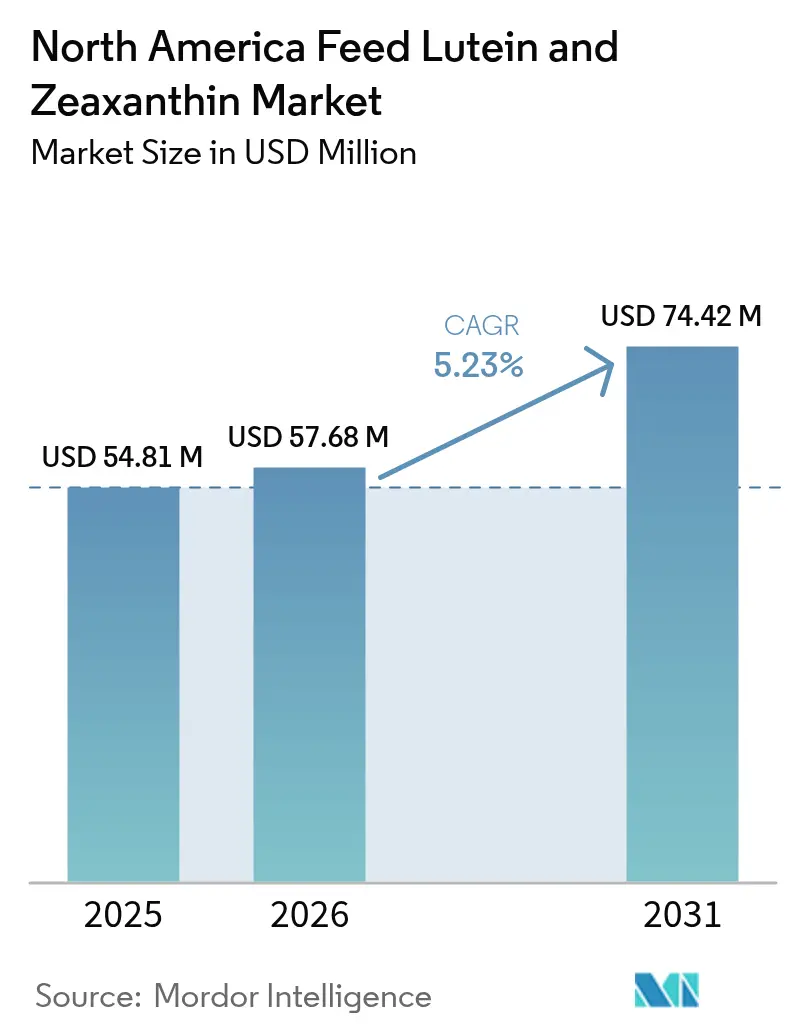
| Tamaño del mercado en el año base (2025) | 54.81 Millones de dólares |
| Tamaño del Mercado (2026) | 57.68 Millones de dólares |
| Tamaño del Mercado (2031) | 74.42 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Luteína y Zeaxantina para Ración en América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de luteína y zeaxantina para ración en América del Norte crezca de USD 54,81 millones en 2025 a USD 57,68 millones en 2026 y se prevé que alcance USD 74,42 millones en 2031 a una CAGR del 5,23% durante 2026-2031. El mercado está evolucionando debido a los cambios en las preferencias de los consumidores y los cambios demográficos. Con la Oficina del Censo de los Estados Unidos proyectando una población de 417 millones para 2060, la demanda de productos proteicos de origen animal sigue siendo sólida. El crecimiento del mercado está impulsado por la creciente demanda de huevos, carne y pescado de cultivo con pigmentación natural, respaldada por los requisitos de certificación orgánica que restringen los aditivos sintéticos. La expansión de la producción acuícola, particularmente en la cría de salmón y trucha, incrementa la demanda de xantofilas relacionadas con la astaxantina. Los integradores avícolas están mejorando los programas de color de yema para cumplir con los requisitos de las cadenas de comida rápida. Los cambios regulatorios recientes de la Administración de Alimentos y Medicamentos y la Agencia Canadiense de Inspección de Alimentos han aumentado las tasas de inclusión de carotenoides permitidas, proporcionando mayor flexibilidad en la formulación. Los contratos de cultivo de caléndula en México y Guatemala garantizan un suministro constante de luteína durante todo el año, aunque las fluctuaciones en los precios de las materias primas continúan representando desafíos.
Conclusiones Clave del Informe
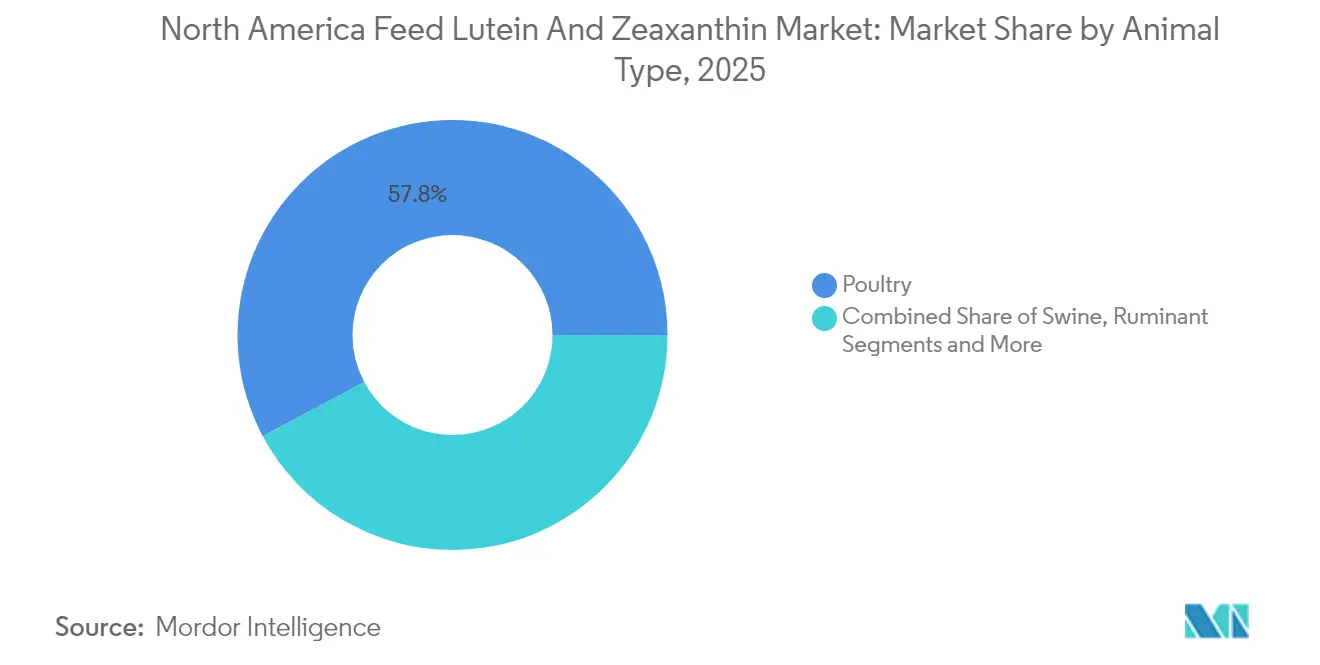
- Por tipo de animal, las aves de corral lideraron con el 57,80% de la participación del mercado de luteína y zeaxantina para ración en América del Norte en 2025, mientras que se prevé que la acuicultura registre la CAGR más rápida del 7,69% hasta 2031.
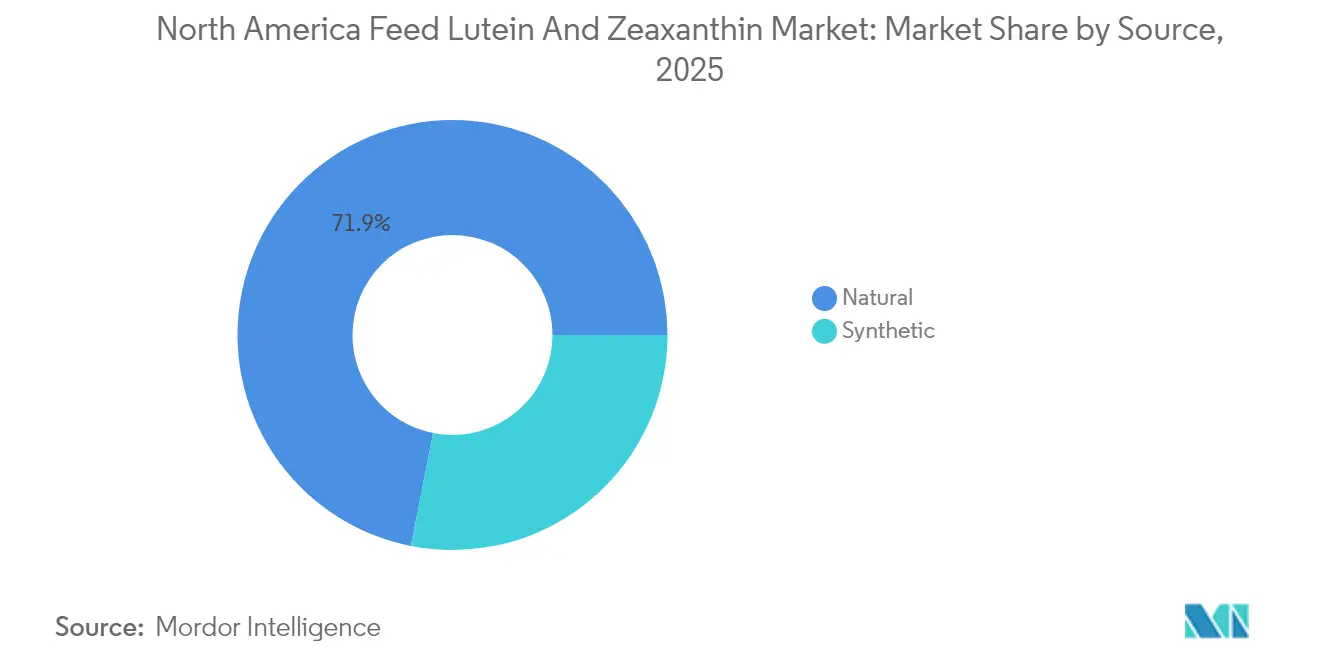
- Por fuente, la natural representó el 71,90% del tamaño del mercado de luteína y zeaxantina para ración en América del Norte en 2025, y se proyecta que avance a una CAGR del 7,36% entre 2026-2031.
- Por país, Estados Unidos mantuvo una participación del 61,80% de los ingresos del mercado en 2025, mientras que México se expandirá a una CAGR del 6,13% hasta 2031.
- La concentración del mercado es moderada, con las cinco principales empresas — DSM-Firmenich AG, BASF SE, Kemin Industries, Inc., EW Nutrition GmbH y Nutrex NV — manteniendo colectivamente la mayor parte de la participación de mercado en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Luteína y Zeaxantina para Ración en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de proteínas de origen animal | +1.2% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Creciente demanda de pigmentación natural | +0.9% | Sectores orgánicos de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Expansión de la producción de huevos y carne con certificación orgánica | +0.8% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Avances tecnológicos en métodos de extracción y suministro de carotenoides | +0.7% | Centros de investigación y desarrollo de América del Norte | Mediano plazo (2-4 años) |
| Contratos de producción de caléndula que reducen el riesgo en la cadena de suministro | +0.5% | Corredores de suministro de México y Guatemala | Corto plazo (≤ 2 años) |
| Autorizaciones regulatorias para límites de inclusión más altos | +0.4% | Regiones de la Administración de Alimentos y Medicamentos de Estados Unidos y la Agencia Canadiense de Inspección de Alimentos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Proteínas de Origen Animal
Los patrones de consumo de proteínas en América del Norte influyen en la demanda de carotenoides, ya que los productores ganaderos optimizan las formulaciones de ración para lograr requisitos específicos de color de yema de huevo y pigmentación de la carne de salmón. El Departamento de Agricultura de los Estados Unidos proyecta un crecimiento en el consumo per cápita de huevos y pescado, particularmente salmón de cultivo, donde la suplementación con astaxantina es necesaria para la aceptación en el mercado. El aumento del consumo per cápita de huevos y pescado en Estados Unidos y Canadá ha llevado a los formuladores de ración a ajustar la dosificación de luteína, zeaxantina y astaxantina para lograr consistencia de color[1]Fuente: "Áreas de Oportunidad para la Acuicultura," NOAA.gov. Las cadenas de restaurantes de comida rápida exigen estándares específicos de color de yema, lo que obliga a los integradores a mantener niveles constantes de xantofilas en las formulaciones de ración. Este requisito ha orientado el mercado de luteína y zeaxantina para ración en América del Norte hacia premezclas de precisión.
Creciente Demanda de Pigmentación Natural
Las preferencias de los consumidores por ingredientes naturales están reformulando las estrategias de abastecimiento de carotenoides, ya que los fabricantes de alimentos se adaptan a las demandas de etiqueta limpia. Los carotenoides naturales procedentes del extracto de caléndula y la oleorresina de pimentón tienen precios más elevados, pero cumplen con las normas del Programa Nacional Orgánico del Departamento de Agricultura de los Estados Unidos (USDA), que restringe las alternativas sintéticas. La demanda de productos de etiqueta limpia incrementa el uso de pigmentos derivados de caléndula y pimentón a pesar de sus precios superiores. Las regulaciones orgánicas del Departamento de Agricultura de los Estados Unidos prohíben la mayoría de los carotenoides sintéticos, orientando a los productores avícolas y de acuicultura premium hacia insumos naturales, a pesar de que las primas de costo alcanzan el 200% por encima de las opciones sintéticas[2]Fuente: Servicio de Comercialización Agrícola, "Requisitos para la Ganadería Orgánica," USDA.gov. Este cambio afecta significativamente a los productores de huevos premium, donde la pigmentación natural de la yema respalda precios minoristas más altos y los requisitos de certificación orgánica.
Avance Tecnológico en Métodos de Extracción y Suministro de Carotenoides
Los avances en los métodos de extracción han reducido los costos de producción de carotenoides naturales al tiempo que mejoran la biodisponibilidad mediante sistemas de suministro mejorados. El uso de la extracción con CO2 supercrítico elimina los residuos de disolventes y aumenta la pureza de los carotenoides, abordando los requisitos de seguridad alimentaria y reduciendo los costos de procesamiento en comparación con la extracción convencional con disolventes. La aplicación de extracción enzimática mediante celulasas y pectinasas aumenta el rendimiento de los pétalos de caléndula y otras fuentes vegetales, mejorando la viabilidad económica de la producción de carotenoides naturales. La microencapsulación protege los carotenoides de la oxidación durante el procesamiento y almacenamiento de la ración, extendiendo la vida útil del producto y minimizando el desperdicio en la cadena de suministro.
Contratos de Producción de Caléndula que Reducen el Riesgo en la Cadena de Suministro
La agricultura por contrato de caléndula en México y Guatemala proporciona estabilidad a las cadenas de suministro de los procesadores de carotenoides de América del Norte. Estos acuerdos establecen precios mínimos para los agricultores y garantizan una disponibilidad constante de materias primas para los procesadores, reduciendo la volatilidad de precios que anteriormente limitaba la adopción de pigmentos naturales. Los contratos a largo plazo también respaldan las inversiones en equipos especializados de cosecha y procesamiento, lo que mejora la eficiencia de extracción de luteína de las flores de caléndula.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas | -0.8% | Insumos globales hacia América del Norte | Corto plazo (≤ 2 años) |
| Especificaciones estrictas de uniformidad de color de las cadenas de comida rápida | -0.6% | Sector de servicios de alimentación de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Problemas de estabilidad y vida útil | -0.4% | Redes de distribución de América del Norte | Mediano plazo (2-4 años) |
| Escasa concienciación de los agricultores fuera del segmento avícola | -0.3% | Zonas rurales de acuicultura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas
Los costos de las materias primas para los carotenoides experimentan fluctuaciones significativas debido a los rendimientos de los cultivos dependientes del clima y al número limitado de proveedores, lo que genera incertidumbre presupuestaria para los fabricantes de ración que operan con márgenes reducidos. Los precios de las flores de caléndula varían según la temporada y responden a las condiciones climáticas en las principales regiones productoras. Las interrupciones en el suministro de precursores sintéticos de carotenoides se producen debido a paradas en plantas químicas, como lo evidenció el incendio en las instalaciones de BASF en Ludwigshafen en julio de 2024, que afectó la disponibilidad del mercado de vitamina A. El número limitado de productores globales de carotenoides aumenta la sensibilidad a los precios cuando las instalaciones individuales enfrentan interrupciones o limitaciones de capacidad.
Especificaciones Estrictas de Uniformidad de Color de las Cadenas de Comida Rápida
Las cadenas de servicios de alimentación exigen especificaciones de color estrictas para los productos de huevo y las porciones de salmón, lo que requiere una dosificación precisa de carotenoides en la ración animal. Estas especificaciones a menudo superan los rangos de variación de color natural, lo que obliga a los productores a combinar múltiples fuentes de carotenoides o aumentar las tasas de inclusión para lograr resultados consistentes. Cumplir con estos estándares representa entre el 2 y el 3% del costo total de la ración en las operaciones de gallinas ponedoras y hasta el 20% en la producción de ración para salmón. Los consumidores prefieren cada vez más los ingredientes naturales, pero las presiones económicas favorecen el uso de carotenoides sintéticos para lograr consistencia de color. Los requisitos adicionales de control de calidad aumentan los costos operativos y crean riesgos de rechazo de lotes por incumplimiento del color.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Animal: Las Aves de Corral Mantienen el Dominio
Las aves de corral representan el 57,80% de la participación del mercado de luteína y zeaxantina para ración en América del Norte en 2025, y se proyecta que avancen a una CAGR del 7,34% entre 2026-2031. Las operaciones de ponedoras requieren una suplementación precisa de luteína y zeaxantina para cumplir con los estándares de color de yema Grado AA del Departamento de Agricultura de los Estados Unidos exigidos por los minoristas. Los productores comerciales de pollos de engorde utilizan la suplementación con xantofilas para mejorar la coloración de la piel, particularmente para productos de marca premium. El segmento avícola ofrece los mayores rendimientos para los proveedores de pigmentos debido a los eficientes sistemas de distribución de premezclas y la infraestructura de soporte técnico establecida.
Se proyecta que el segmento de acuicultura crezca a una CAGR del 7,69% hasta 2031. Las operaciones de cría de salmón y trucha requieren suplementación tanto de astaxantina como de luteína para lograr características específicas de color de la carne para la diferenciación del producto. Con los pigmentos que representan hasta el 20% del costo total de la ración, los productores adoptan cada vez más formas microencapsuladas para minimizar el desperdicio de ración. La expansión de la producción de camarón en México y las regiones de la Costa del Golfo proporciona oportunidades de crecimiento adicionales, ya que los procesadores deben mantener una pigmentación consistente del caparazón para cumplir con los requisitos de exportación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Fuente: Los Pigmentos Naturales Lideran pero Enfrentan Presión de Costos
Los ingredientes naturales representan el 71,90% del tamaño del mercado de luteína y zeaxantina para ración en América del Norte en 2025 y se proyecta que crezcan a una CAGR del 7,36% durante 2026-2031, impulsados por los requisitos regulatorios y la preferencia de los consumidores por ingredientes de origen vegetal. La caléndula, el pimentón y las algas sirven como fuentes primarias para la producción de luteína y zeaxantina, con eficiencias de extracción mejoradas que reducen la diferencia de costo en comparación con las alternativas sintéticas. Los fabricantes aprovechan las primas de certificación orgánica para compensar los mayores costos de materias primas, mientras que la tecnología de encapsulación preserva la estabilidad de las moléculas naturales durante el proceso de peletización de la ración.
Las fuentes sintéticas mantienen una ventaja de costo en las operaciones de ración convencional, proporcionando estabilidad oxidativa consistente y uniformidad de color. Su participación de mercado disminuye a medida que las cadenas de servicios de alimentación y los minoristas aumentan sus requisitos de etiqueta limpia. En respuesta, los fabricantes invierten en investigación y desarrollo de procesos de extracción sin disolventes y basados en enzimas para aumentar la eficiencia de la producción de ingredientes naturales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Estados Unidos mantiene el 61,80% de la participación del mercado de luteína y zeaxantina para ración en América del Norte en 2025. Este dominio se deriva de la posición del país como el segundo mayor productor avícola a nivel mundial y su creciente industria de acuicultura de salmón en la costa. Los umbrales de inclusión establecidos por la Administración de Alimentos y Medicamentos facilitan las aprobaciones de formulación, aunque surgieron vulnerabilidades en la cadena de suministro durante eventos como la interrupción del precursor de vitaminas de BASF en 2024.
Canadá mantiene una posición más pequeña pero de alto valor en el mercado de luteína y zeaxantina para ración en América del Norte. La aprobación de la Agencia Canadiense de Inspección de Alimentos en 2024 de la oleorresina de pimentón saponificada proporcionó a los productores de huevos orgánicos opciones adicionales de pigmentos. Las granjas de salmón del país en Columbia Británica y las provincias del Atlántico utilizan combinaciones de astaxantina y luteína para cumplir con los estándares de exportación, a pesar de la limitada producción doméstica de cultivos de pigmentos debido a las restricciones climáticas.
México demuestra la tasa de crecimiento regional más alta con una CAGR del 6,13% hasta 2031, beneficiándose de la producción continua de caléndula y el avance de las operaciones avícolas. La COFEPRIS (Comisión Federal para la Protección contra Riesgos Sanitarios) alinea sus regulaciones de aditivos con los estándares de América del Norte, aunque los procesos de aprobación siguen siendo más prolongados. La industria acuícola de camarón en la costa del Pacífico incrementa el uso de raciones enriquecidas con pigmentos para cumplir con los requisitos de color del mercado asiático, impulsando la demanda de concentrados de luteína y zeaxantina.
Panorama regulatorio
En los Estados Unidos, la luteína y la zeaxantina para pienso se encuadran dentro de la supervisión más amplia de ingredientes para alimentación animal del FDA Center for Veterinary Medicine (CVM), donde el acceso al mercado para nuevos ingredientes suele depender de una petición de aditivo alimentario ante la FDA o de una vía GRAS. Tras la expiración en octubre de 2024 del Memorándum de Entendimiento entre AAFCO y la FDA, la FDA implementó un enfoque provisional de Consulta de Ingredientes para Alimentación Animal para los ingredientes que históricamente seguían la vía de definición de AAFCO. Esto añade un paso adicional de revisión previa a la comercialización dirigido por la FDA para proveedores y fabricantes de premezclas.
En Canadá, la referencia regulatoria es el Feeds Regulations, 2024 (SOR/2024-132), publicado el 3 de julio de 2024, que sustituyó el marco de 1983 y regula la fabricación, venta e importación de piensos. Bajo este régimen, los piensos para ganado generalmente requieren registro salvo que cumplan exenciones específicas, y la aceptabilidad de los ingredientes está vinculada a las listas del Canadian Feed Ingredients Table (CFIT). Como resultado, los proveedores de pigmentos documentan la identidad del ingrediente, los usos permitidos y el etiquetado de manera que se ajuste a los programas canadienses de avicultura y acuicultura que atienden a clientes transfronterizos.
Panorama Competitivo
El mercado muestra una concentración moderada, con cinco empresas — DSM-Firmenich AG, BASF SE, Kemin Industries, Inc., EW Nutrition GmbH y Nutrex NV — que mantienen la mayor participación de mercado en 2024, al tiempo que dejan espacio para actores de nicho. DSM-Firmenich AG mantiene la mayor participación de mercado, con su escisión planificada de la división de Nutrición y Salud Animal orientada a mejorar el enfoque estratégico y el valor para los accionistas.
DSM-Firmenich AG y BASF SE mantienen ventajas competitivas a través de tecnología de microencapsulación patentada, que extiende la vida útil de los carotenoides en 18 meses, un beneficio significativo para los distribuidores que operan en grandes áreas geográficas. Kemin asegura su posición en el mercado a través de variedades de caléndula propietarias cultivadas bajo contratos a largo plazo en México, garantizando un suministro constante de luteína natural. Los participantes más pequeños del mercado compiten desarrollando mezclas especializadas para las preferencias regionales o proporcionando servicios integrales de soporte técnico a clientes emergentes de acuicultura.
Las decisiones estratégicas recientes reflejan la transformación de la industria. DSM-Firmenich vendió su participación en la Alianza de Enzimas para Ración a Novonesis por EUR 1.500 millones (aproximadamente USD 1.600 millones) en febrero de 2025, reasignando recursos hacia la expansión de carotenoides y vitaminas. Kemin introdujo PROSIDIUM en marzo de 2025, expandiéndose hacia soluciones de bioseguridad que complementan sus productos de pigmentos existentes. BASF desinvirtió su unidad de Ingredientes de Rendimiento para Alimentos y Salud en diciembre de 2024 para concentrarse en las operaciones de nutrición y aditivos para ración, incluida la luteína y zeaxantina para ración.
Líderes de la Industria de Luteína y Zeaxantina para Ración en América del Norte
DSM-Firmenich AG
BASF SE
Kemin Industries, Inc.
EW Nutrition GmbH
Nutrex NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los requisitos de producción orgánica y de etiqueta limpia generan demanda para programas de pigmentos de origen natural que puedan respaldarse con documentación y un desempeño consistente. Las restricciones del USDA National Organic Program que limitan los aditivos sintéticos mantienen la relevancia de los carotenoides derivados de caléndula y pimentón para los productores de huevos premium, mientras que los avances de los proveedores en extracción y estabilización, incluida la microencapsulación para reducir la oxidación y las pérdidas por peletizado, favorecen una adopción más amplia en premezclas y en programas de coloración de yema liderados por integradores.
La acuicultura ofrece una segunda vía de demanda de luteína y zeaxantina junto con la astaxantina, especialmente donde los productores se centran en una consistencia de color estricta y desean reducir el desperdicio de pigmento en dietas de alto costo. La demanda también se ve respaldada por medidas en los corredores de suministro de América del Norte, incluidos contratos de cultivo de caléndula en México y Guatemala, que ayudan a limitar el riesgo de estacionalidad para los insumos de luteína natural. Además, los cambios regulatorios mencionados en el contexto del informe, incluidas las mayores tasas de inclusión de carotenoides permitidas por la FDA y la Canadian Food Inspection Agency, dan a los formuladores más margen para equilibrar mezclas naturales-más frente a los estrictos requisitos de color de los canales de restaurantes de servicio rápido y de exportación.
Desarrollos recientes del sector
- Enero de 2026: dsm-firmenich inauguró su planta de premezclas en Ames, Iowa, con certificación orgánica, ampliando la capacidad de producción de aditivos especializados para piensos en América del Norte. La certificación respalda programas de suministro que requieren formulaciones conformes con normas orgánicas y se vincula con la demanda de insumos de pigmentación natural en cadenas premium de huevo y carne.
- Octubre de 2025: BASF lanzó Lutavit A/D3 1000/200 NXT, una formulación de vitamina microencapsulada para nutrición animal producida en su planta Verbund de Ludwigshafen. Este movimiento refuerza el énfasis competitivo en tecnologías de encapsulación y estabilidad que también influyen en cómo se suministran los nutrientes liposolubles y los sistemas de carotenoides a través de premezclas.
- Julio de 2024: BASF reportó una interrupción vinculada a su planta de Ludwigshafen, que el contexto del informe relaciona con la volatilidad en la disponibilidad de precursores de vitamina A. El incidente subrayó la sensibilidad de la cadena de suministro para insumos relacionados con carotenoides y reforzó el valor de enfoques de gestión de riesgos como el abastecimiento diversificado y los corredores contratados de materias primas naturales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de la luteína y la zeaxantina utilizadas como aditivos para piensos en América del Norte. Se contabiliza como ventas destinadas a aplicaciones de nutrición animal a lo largo de la cadena de suministro en la región.
Exclusiones del alcance: Este dimensionamiento excluye la luteína y la zeaxantina vendidas principalmente para usos de nutrición humana, cosmética y farmacéutica, y también excluye los pigmentos carotenoides distintos de la luteína, salvo que formen parte de la misma venta de producto contabilizada.
Descripción general de la segmentación
- Por Tipo de Animal
- Aves de Corral
- Porcinos
- Rumiantes
- Acuicultura
- Otros Tipos de Animales (Equinos, Camellos, etc.)
- Por Fuente
- Natural
- Sintética
- Por País
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una base de datos sencilla sobre la producción ganadera y de piensos, para luego reducirla a los puntos donde los aditivos de pigmentación se usan comúnmente en las dietas animales. Se utilizaron fuentes públicas para anclar el conjunto de demanda, incluidas las tablas de ganado y granos para pienso del USDA, los conjuntos de datos agroalimentarios de Statistics Canada, y estadísticas oficiales de comercio de USITC DataWeb y UN Comtrade.
También revisamos las señales regulatorias y de cumplimiento que afectan qué carotenoides pueden usarse y cómo se etiquetan, utilizando documentos de la FDA y la Canadian Food Inspection Agency. Para conectar la demanda con la oferta, hicimos referencia a informes de empresas, presentaciones a inversores y prensa sectorial confiable. Se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, análisis de patentes y señales comerciales a nivel de envíos cuando los datos públicos no eran suficientemente detallados. Las fuentes indicadas aquí son ilustrativas y no exhaustivas, ya que se verificaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron conversaciones primarias con proveedores de aditivos para piensos, participantes de premezclas y piensos compuestos, y especialistas técnicos que influyen en las decisiones de inclusión de pigmentos para avicultura, acuicultura y otras dietas animales en América del Norte. Estos insumos se utilizaron para confirmar rangos de tasas de uso, patrones de compra habituales y el movimiento de precios observado. Luego usamos la misma retroalimentación para poner a prueba la distribución por país entre Estados Unidos, Canadá, México y el resto de la región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 21% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El modelo central utilizó una lógica descendente (top-down), convirtiendo las señales de producción ganadera y de piensos en un conjunto direccionable para aditivos de pigmentación, filtrándolo luego según la adopción en las categorías animales relevantes. Una vez formado ese conjunto, aplicamos tasas de inclusión y bandas de precios coherentes con el mercado para los productos de luteína y zeaxantina, y ajustamos los totales mediante comprobaciones a nivel de país y de canal.
Para mantener los supuestos fundamentados, seguimos huellas prácticas como las tendencias de producción avícola y acuícola, la producción de piensos compuestos, los movimientos de importación y exportación de insumos relacionados con carotenoides y aditivos terminados, el cambio de participación entre fuentes naturales y sintéticas, y la dirección de precios observada en las ventas B2B de aditivos para piensos. Luego corroboramos el resultado con aproximaciones ascendentes (bottom-up) selectivas, incluidos rangos de ingresos de proveedores muestreados, comprobaciones del canal de distribuidores y premezclas, y pruebas de coherencia de ASP por volumen en segmentos donde los datos eran más claros. Cuando persistieron vacíos de datos, utilizamos rangos conservadores y los revisamos en llamadas de seguimiento. Para la previsión, usamos análisis de escenarios vinculados a las perspectivas de producción ganadera, la postura regulatoria hacia los pigmentos sintéticos y la disposición de los clientes a pagar por la coloración natural. Estos escenarios se revisaron con expertos primarios antes de finalizar la curva.
Validación de datos y ciclo de actualización
La validación se basó en múltiples pasadas que comparan los totales del modelo con señales independientes, incluida la dirección de la producción de piensos, los movimientos comerciales y los precios observados de los aditivos carotenoides en la región. Cuando una variación resultaba demasiado grande para un país o grupo animal específico, reabríamos el supuesto, revisábamos las notas y activábamos recontactos específicos para confirmar qué había cambiado.
Antes de la aprobación final, el modelo y los insumos clave pasaron por revisiones de analistas centradas en valores atípicos, coherencia de unidades y una progresión limpia año tras año. El informe se actualiza en un ciclo anual, con actualizaciones intermedias cuando ocurre un evento material, como un cambio regulatorio o un cambio brusco en la disponibilidad de materias primas. Justo antes de la entrega, se completa una revisión final para que la versión publicada refleje las señales más recientes disponibles.
Tamaño del mercado norteamericano de luteína y zeaxantina para piensos según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para este nicho de aditivos para piensos pueden diferir más de lo esperado, principalmente porque cada editor elige un límite de producto diferente y una forma distinta de convertir la actividad ganadera en demanda de aditivos. El momento de referencia también contribuye a la dispersión, porque los precios de los carotenoides naturales pueden variar dentro de un año, y algunas estimaciones fijan los precios demasiado pronto o aplican un punto de conversión de moneda diferente.
Los principales factores de la brecha suelen reducirse al alcance y al indicador de demanda utilizado. Por ejemplo, si el modelo se vincula a la producción de piensos compuestos y a tasas de inclusión realistas por tipo de animal, o si extrapola a partir de un total más amplio de pigmentos para piensos usando una participación simple. Algunas estimaciones también incluyen carotenoides adyacentes, contabilizan más valor en etapas anteriores de la cadena, o se extienden más allá de América del Norte al tratar el suministro vinculado a México como demanda del mercado final. Esas decisiones pueden elevar el total aunque el consumo local no haya cambiado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 54,81 millones de USD (2025) | |
| Portal Sectorial A | 55,11 millones de USD (2025) | Utiliza un horizonte más corto y un enfoque 2025-2030, y es menos explícito sobre cómo se validan a nivel de país las tasas de inclusión por tipo de animal y la división entre fuentes naturales y sintéticas. |
| Rastreador de Mercado B | 52,29 millones de USD (2022) | Ancla el mercado en un año anterior y parece basarse en una extrapolación de tendencia de alto nivel, que puede pasar por alto cambios posteriores de precios y adopción que se reflejan en la producción de piensos y en las señales comerciales. |
Los movimientos de importación y exportación de aditivos carotenoides, junto con las comprobaciones de piensos compuestos y de producción ganadera, son los elementos de evidencia que mantienen a Mordor Intelligence anclado a un conjunto de demanda impulsado por el consumo de América del Norte y a la realidad de precios del año en curso. Cuando el alcance se mantiene ajustado a la luteína y la zeaxantina para uso en piensos, y los supuestos se revisan frente a estas señales externas, la cifra resultante tiende a ubicarse en una banda estrecha y explicable, incluso si otras publicaciones muestran una dispersión más amplia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de luteína y zeaxantina para ración en América del Norte?
El mercado está valorado en USD 57,68 millones en 2026.
¿A qué velocidad se proyecta que crezca el mercado?
Se prevé que se expanda a una CAGR del 5,23%, alcanzando USD 74,42 millones en 2031.
¿Qué segmento animal utiliza más luteína y zeaxantina?
Las aves de corral lideran con una participación de mercado del 57,80% en 2025 debido a los estrictos estándares de color de yema.
¿Por qué los pigmentos naturales están ganando terreno?
Las normas orgánicas del Departamento de Agricultura de los Estados Unidos prohíben la mayoría de los aditivos sintéticos y los consumidores prefieren productos de etiqueta limpia, lo que otorga a los pigmentos naturales una participación del 71,90% en 2025.
¿Qué país muestra el crecimiento más rápido?
Se proyecta que México crezca a una CAGR del 6,13% hasta 2031 a medida que se expanden la acuicultura y las instalaciones avícolas modernas.
Última actualización de la página el:



