
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 15.45 gigavatio |
| Volumen del Mercado (2026) | 17.38 gigavatio |
| Volumen del Mercado (2031) | 31.28 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 12.47 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- América del Norte
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Australia
- Brasil
- Brunéi
- Canadá
- Catar
- China
- Dinamarca
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Europa
- Filipinas
- Gabón
- Guinea Ecuatorial
- India
- Indonesia
- Irán
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Noruega
- Omán
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Sudán
- Sudeste Asiático
- Tailandia
- Túnez
- Uzbekistán
- Venezuela
- Vietnam
Análisis del mercado de energía eléctrica de Nigeria por Mordor Intelligence
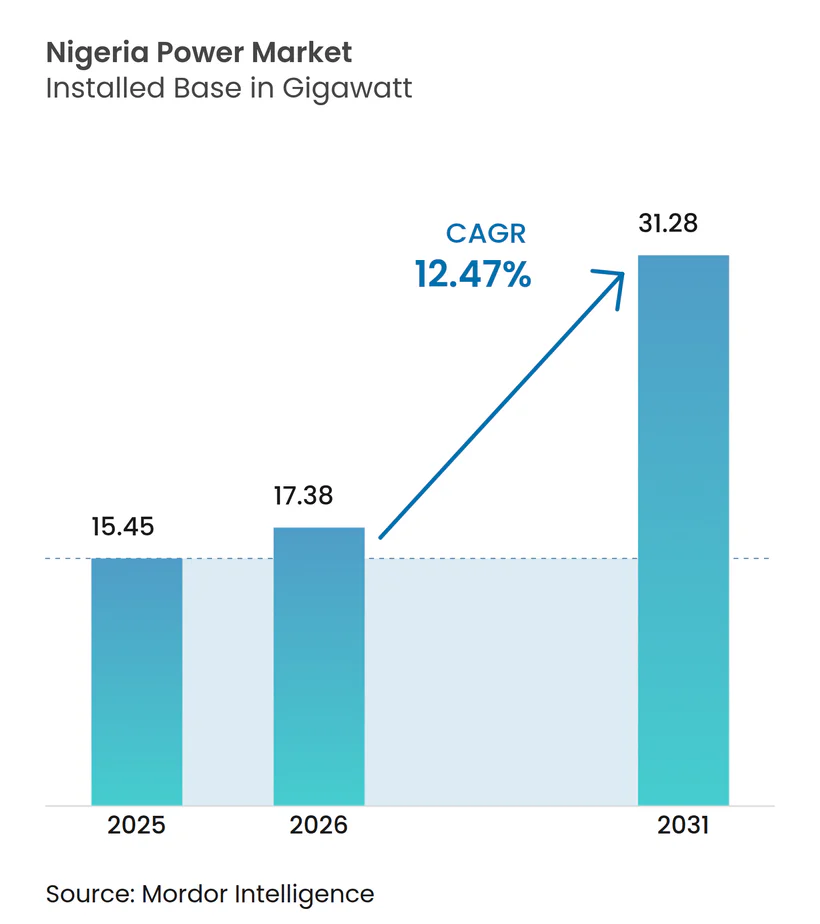
Se espera que el tamaño del mercado de energía eléctrica de Nigeria crezca de 15,45 gigavatios en 2025 a 17,38 gigavatios en 2026 y se prevé que alcance 31,28 gigavatios en 2031 a una CAGR del 12,47% durante 2026-2031.
La expansión refleja el renovado impulso de políticas detrás de la hoja de ruta federal 30-30-30, las reformas de licencias a nivel estatal y la aceleración de la inversión tanto en activos de escala de servicios públicos como en activos distribuidos. La capacidad térmica sigue dominando porque el abundante gas doméstico mantiene los costos de generación por debajo del diésel; sin embargo, los proyectos solares, eólicos e hidroeléctricos escalan rápidamente a medida que la inversión extranjera, el financiamiento concesional y los modelos de negocio de pago por uso cierran las brechas de asequibilidad de larga data. Las restricciones de liquidez, las elevadas pérdidas técnicas y comerciales, y la depreciación de la moneda siguen siendo obstáculos evidentes, pero los subsidios focalizados, los despliegues de medidores inteligentes y una ventana de cobertura cambiaria están comenzando a mejorar la recuperación de costos. El vandalismo de infraestructura sigue limitando la capacidad de transporte, lo que lleva a las empresas de servicios públicos a implementar programas de participación comunitaria y vigilancia las 24 horas. Al mismo tiempo, los desarrolladores privados se concentran en proyectos integrados y con licencia estatal que evitan la sobrecargada red nacional, garantizando que las nuevas adiciones de capacidad se canalicen directamente hacia acuerdos de compra de energía bancables. La convergencia de estos cambios en la oferta y la regulación sienta las bases para un mercado de energía eléctrica de Nigeria más profundo y diverso durante los próximos cinco años.[1]
Conclusiones clave del informe
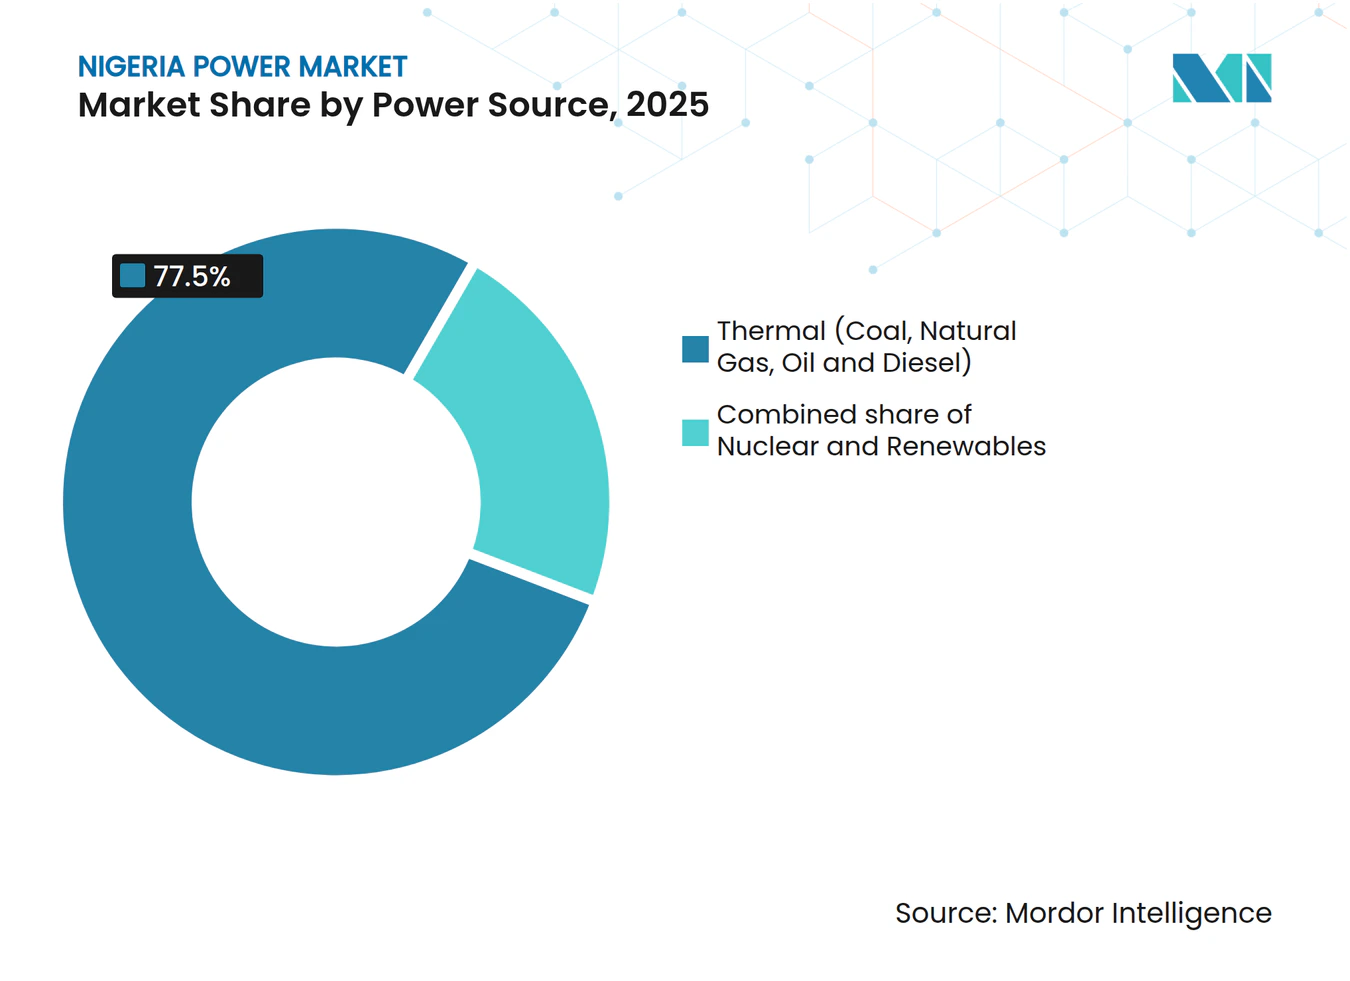
- Por fuente de energía, la generación térmica mantuvo el 77,50% de la participación del mercado de energía eléctrica de Nigeria en 2025, mientras que se proyecta que las renovables avancen a una CAGR del 25,02% hasta 2031.
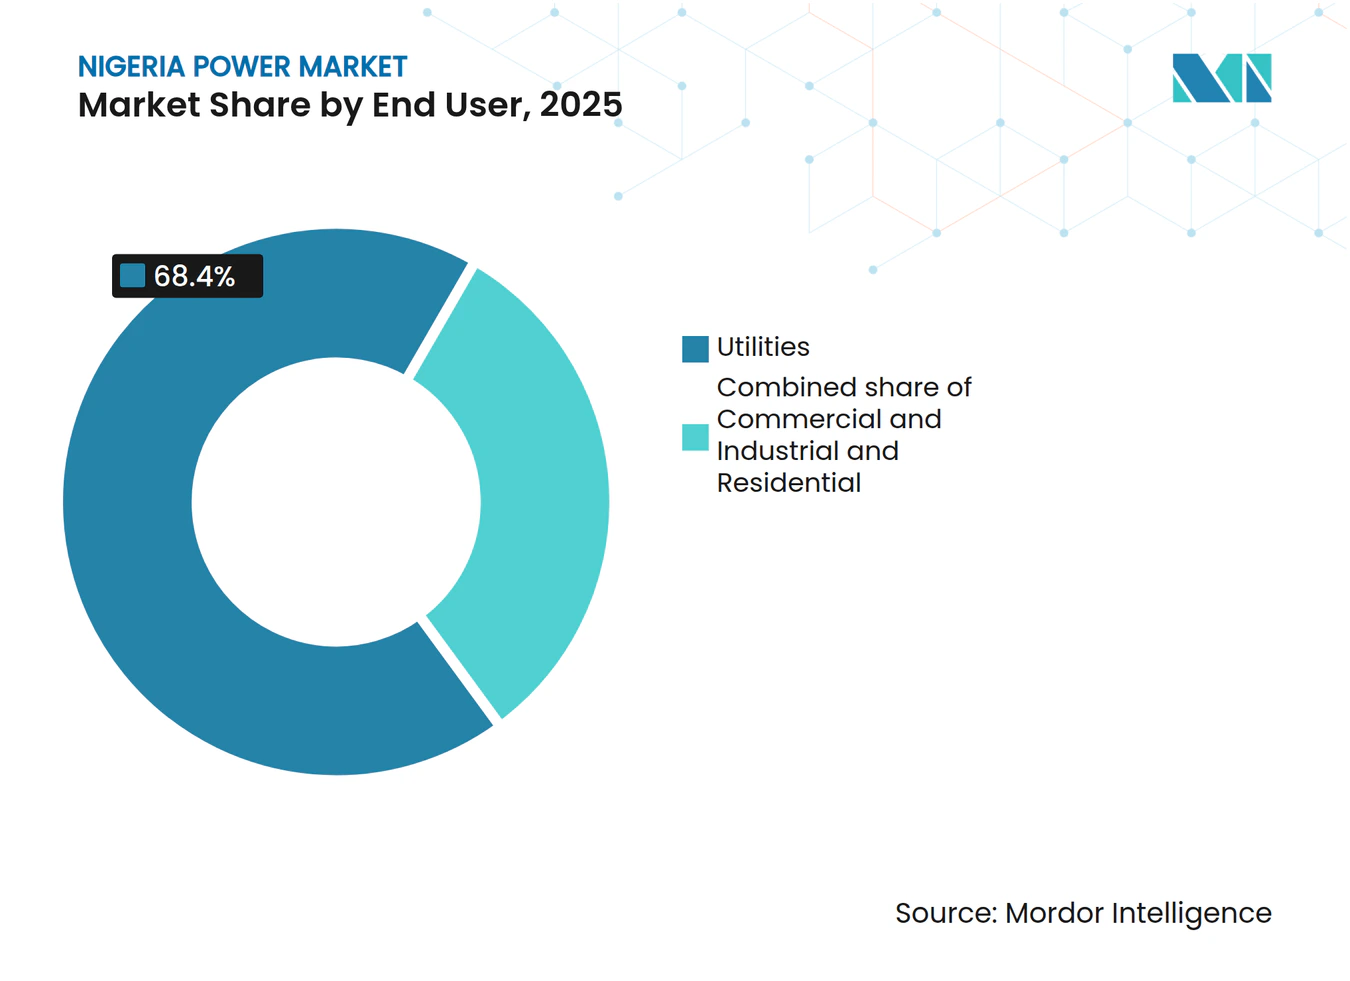
- Por usuario final, los servicios públicos representaron el 68,40% del tamaño del mercado de energía eléctrica de Nigeria en 2025, mientras que se prevé que la demanda comercial e industrial se expanda a una CAGR del 16,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la demanda de electricidad por crecimiento de la población y del PIB | 2.50% | Nacional con concentración urbana en Lagos, Kano, Port Harcourt | Mediano plazo (2-4 años) |
| Hoja de ruta federal para 30 GW en 2030 con un 30% de renovables | 3.00% | Nacional, ganancias renovables en el cinturón solar del norte y los corredores hidroeléctricos del sur | Largo plazo (≥ 4 años) |
| Dominio del gas para la generación de energía eléctrica respaldado por abundantes reservas probadas | 2.00% | Nacional, infraestructura de gasoductos en el Delta del Níger y el suroeste | Mediano plazo (2-4 años) |
| Electrificación de torres de telecomunicaciones fuera de red y mipymes | 1.30% | Nacional, zonas rurales y periurbanas con baja penetración de la red eléctrica | Corto plazo (≤ 2 años) |
| Ampliación de sistemas solares domésticos de pago por uso liderada por fabricantes de equipos originales | 1.00% | Estados del norte y sureste rural | Corto plazo (≤ 2 años) |
| Devolución regulatoria a nivel estatal que impulsa las carteras de proyectos de productores independientes de energía subnacionales | 1.70% | Estados de Lagos, Rivers y Kano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de electricidad por crecimiento de la población y del PIB
La población de Nigeria superó los 223 millones en 2024 y continúa creciendo al 2,5% anual, mientras que el PIB retornó a un crecimiento del 3,3% en el segundo trimestre de 2024.[2] La rápida urbanización está concentrando la demanda en Lagos, Kano y Port Harcourt, donde los nuevos conjuntos residenciales y parques industriales buscan un suministro de 24 horas que la red nacional aún no puede garantizar. Solo el 55% de los hogares tenía acceso a la red eléctrica a mediados de 2024, dejando a 100 millones de personas dependientes de generadores diésel o sistemas solares autónomos. El consumo comercial e industrial aumentó un 8,2% interanual, superando al segmento residencial porque los fabricantes y operadores de telecomunicaciones ampliaron la generación in situ para escapar de los cortes que promediaron 18 horas por semana. El Banco Mundial calcula que la electricidad no confiable le cuesta a las empresas el 5,2% del PIB nacional, lo que refuerza el argumento económico tanto para plantas de autoabastecimiento como para soluciones de almacenamiento en baterías.
Hoja de ruta federal para 30 GW en 2030 con un 30% de renovables
El objetivo 30-30-30 del Ministerio de Energía Eléctrica ha movilizado 2.100 millones de USD en compromisos de energía renovable desde 2024 y ha llevado a los reguladores a aprobar 1.850 MW de energía solar y eólica de escala de servicios públicos en un solo año. La Ley de Electricidad de 2023 otorgó poder de licencia a los estados, permitiendo que Lagos publique un marco de electricidad privada de 4 GW que permite el transporte intraestatl, los contratos bilaterales y la competencia minorista. La Agencia de Electrificación Rural instaló 850 minicentrales solares en 2024, ampliando el acceso fuera de red para otros 1,2 millones de personas.[3] La modernización de la red avanza a medida que Transmission Company of Nigeria implementa una plataforma SCADA de 1.700 millones de USD, actualmente completada en un 60%, que respaldará el despacho en tiempo real una vez que esté completamente operativa. En conjunto, estas iniciativas sustentan la expansión de capacidad más ambiciosa de África Occidental.
Dominio del gas para la generación de energía eléctrica respaldado por abundantes reservas probadas
Nigeria controla 209,5 billones de pies cúbicos de reservas probadas de gas, y 1.800 millones de pies cúbicos diarios ya llegan a las plantas de generación a través de gasoductos domésticos.[4] La finalización de la línea de 614 kilómetros Ajaokuta-Kaduna-Kano en 2025 aumentará el suministro al norte en otros 2.200 millones de pies cúbicos diarios, permitiendo que los generadores diésel sean retirados de muchos sitios industriales. Geregu Power ha acordado con Siemens Energy Nigeria una expansión de ciclo combinado de 765 MW que eleva la eficiencia de la planta al 52% y reduce el consumo de gas por megavatio-hora en un 27%. Los precios regulados del gas a 2,50 USD por millón de unidades térmicas británicas aún frenan la inversión en exploración, pero las revisiones tarifarias en curso señalan una liberalización gradual. A medida que entren en línea turbinas más eficientes, el gas seguirá siendo la opción de despacho de menor costo incluso bajo escenarios de precio del carbono.
Electrificación de torres de telecomunicaciones fuera de red y mipymes
Las 35.000 torres de telecomunicaciones de Nigeria consumieron 2,5 TWh de energía generada con diésel en 2024, equivalente al 17% de la producción total de la red eléctrica. MTN y Airtel planean retrofitar 8.000 de esas torres con sistemas híbridos solar-batería para 2026, una medida que desplazaría 400 millones de litros de diésel cada año y reduciría los costos operativos en un 35%. Las micro, pequeñas y medianas empresas representan el 48% del PIB, pero reciben solo el 12% de la electricidad de la red, pagando 0,40 USD por kilovatio-hora por el diésel en comparación con 0,14 USD en la banda tarifaria más alta de la red. La Iniciativa de Dinamización de Economías añadió 320 minicentrales solares a los clústeres industriales en 2024, ofreciendo suministro de 24 horas a tarifas por debajo de 0,25 USD por kilovatio-hora. La creciente adopción de electrodomésticos de uso productivo, como molinos de grano y equipos de refrigeración, está aumentando los tamaños de los sistemas vendidos bajo contratos de pago por uso y desbloqueando nuevas fuentes de ingresos para los proveedores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Pérdidas crónicas de transmisión y distribución que superan el 28% de la producción | -2.20% | Nacional, mayores en las franquicias del norte y sureste | Mediano plazo (2-4 años) |
| Restricción de liquidez con 4 billones de NGN en cuentas por cobrar de empresas generadoras y distribuidoras de electricidad | -1.70% | Nacional, concentrada en las zonas de Abuya, Kano, Kaduna y Benin | Corto plazo (≤ 2 años) |
| Vandalismo de activos de gas y transmisión | -1.00% | Gasoductos del Delta del Níger y corredores del norte | Corto plazo (≤ 2 años) |
| Volatilidad cambiaria que infla los costos de equipos importados | -1.30% | A nivel nacional para todos los desarrolladores y empresas de servicios públicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Pérdidas crónicas de transmisión y distribución que superan el 28% de la producción
Las pérdidas técnicas, comerciales y de recaudación agregadas alcanzaron el 36,36% en el primer trimestre de 2024, obligando a las empresas distribuidoras a depender de 450.000 millones de NGN en subsidios durante el primer semestre del año. Dos tercios de los transformadores de distribución han superado su vida útil de diseño de 25 años, lo que constituye un factor clave de las pérdidas técnicas. Solo el 42% de los clientes registrados contaba con medidores funcionales a mediados de 2024, lo que perpetúa la facturación estimada y debilita la recaudación de ingresos. El Programa de Recuperación del Sector de Distribución del Banco Mundial, dotado con 500 millones de USD, tiene como objetivo reducir las pérdidas al 28% para 2027 mediante 1,43 millones de medidores inteligentes y 4.800 actualizaciones de transformadores. La eficiencia de recaudación sigue siendo desigual, oscilando entre el 78% en Ikeja Electric y el 41% en Yola Electricity Distribution Company, lo que subraya la importancia de la infraestructura de medición avanzada y una aplicación más estricta.
Restricción de liquidez con 4 billones de NGN en cuentas por cobrar de empresas generadoras y distribuidoras de electricidad
A finales de 2024, los generadores y distribuidores de energía eléctrica acumulaban 4 billones de NGN en cuentas por cobrar impagas, limitando su capacidad para comprar combustible, atender deudas y mantener redes. La Empresa Nigeriana de Comercio Masivo de Electricidad debía 1,8 billones de NGN a las empresas generadoras de electricidad, lo que llevó a varias plantas de gas a reducir su producción por debajo del 50% debido a la escasez de combustible. Las empresas distribuidoras debían 2,2 billones de NGN al comercializador mayorista, lo que refleja déficits tarifarios y baja eficiencia de recaudación. Los subsidios federales cubrieron solo el 11% del déficit durante el primer semestre de 2024, dejando el resto en los balances de las empresas. InfraCredit intervino para refinanciar 314.000 millones de NGN de deuda de distribución con bonos en moneda local a 15 años que redujeron las tasas de interés del 18% al 12%, creando una plantilla para una mayor reparación del balance.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por fuente de energía:
El gas ancla el dominio térmico mientras la energía solar escalaLa tecnología térmica aportó el 77,50% de la capacidad instalada en 2025, constituyendo la columna vertebral del mercado de energía eléctrica de Nigeria. Las plantas de gas natural contribuyeron con más del 90% de la generación térmica gracias a las abundantes reservas, los perfiles operativos flexibles y los precios del combustible mantenidos en 2,50 USD por millón de unidades térmicas británicas. El tamaño del mercado de energía eléctrica de Nigeria para las plantas de gas está preparado para expandirse aún más cuando el gasoducto Ajaokuta-Kaduna-Kano agregue 2.200 millones de pies cúbicos diarios de materia prima en 2025. La actualización de ciclo combinado de 765 MW de Geregu Power elevará la eficiencia de la planta al 52% y reducirá los costos variables, una medida que probablemente influirá en otros operadores que aún utilizan turbinas de ciclo abierto. El carbón sigue siendo marginal, aportando solo el 3% de la generación térmica porque los costos de cumplimiento y la oposición comunitaria frenan la expansión.
La energía renovable está en un ascenso pronunciado con una CAGR del 25,02% hasta 2031, posicionando al segmento como la parte de más rápido crecimiento del mercado de energía eléctrica de Nigeria. La capacidad solar se situó en 850 MW en 2024, dividida entre 320 MW de escala de servicios públicos y 530 MW de sistemas distribuidos, y las aprobaciones de licencias emitidas en 2024 apuntan a una cartera a corto plazo superior a 1,8 GW. Las represas hidroeléctricas contribuyeron con el 12% de la generación, pero enfrentan volatilidad en temporada seca, lo que hace que la energía solar y eólica sea particularmente atractiva para la diversificación. La participación del mercado de energía eléctrica de Nigeria en poder de las renovables aumentará una vez que los proyectos eólicos con licencia en los estados de Plateau y Adamawa entren en línea, y una vez que la rehabilitación eleve los factores de capacidad en las represas de Kainji y Jebba. Los proyectos nucleares en etapa inicial, si avanzan, podrían reclamar el 8% de la capacidad para 2030, pero es poco probable que influyan en el despacho hasta que se cumplan los hitos de preparación del sitio y financiamiento.



Por usuario final:
El segmento comercial e industrial supera a los servicios públicosLos servicios públicos cubrieron el 68,40% de la demanda de 2025, confirmando su papel como la clase primaria de compra en el mercado de energía eléctrica de Nigeria. La distribución sigue siendo legalmente privatizada pero operativamente frágil porque las pérdidas heredadas, la dependencia de subsidios y el vandalismo siguen socavando la confiabilidad del servicio. Los clientes residenciales representaron el 27,05% de la demanda, pero su penetración de medidores era solo del 42% a mediados de 2024, lo que limita la recaudación tarifaria y deprime el flujo de caja. Los despliegues de medidores inteligentes financiados bajo el Programa de Recuperación del Sector de Distribución buscan reducir la facturación estimada del 58% al 30% para 2027, proporcionando una base de ingresos más clara para los servicios públicos.
La clase comercial e industrial consumió 4,31 TWh en 2025, y su demanda crecerá a una CAGR del 16,82% hasta 2031, superando a todos los demás segmentos. Los operadores de redes móviles, los centros de datos y los productores de cemento ya operan plantas de autoabastecimiento considerables para garantizar energía eléctrica las 24 horas. MTN y Airtel planean conjuntamente migrar 8.000 torres a sistemas híbridos solar-batería para 2026, una medida que profundizará el tamaño del mercado de energía eléctrica de Nigeria asignado a activos distribuidos. La cartera de autoabastecimiento de 450 MW de Dangote Cement ilustra aún más cómo los grandes usuarios evitan la red para mantener la continuidad de la producción. Los marcos estatales, como el mercado de electricidad privada de Lagos, ahora permiten a los grandes compradores industriales contratar directamente con los generadores, una tendencia que inclinará megavatios adicionales fuera del canal estándar de servicios públicos.

Análisis geográfico
La infraestructura de gas para generación de energía eléctrica sigue concentrada en el suroeste y el Delta del Níger; sin embargo, los gasoductos emergentes pronto liberarán la demanda latente en el norte. Una vez que la línea Ajaokuta-Kaduna-Kano entre en operación, se espera que Kano y Kaduna reciban 2.200 millones de pies cúbicos diarios adicionales, anclando nueva capacidad que alimentará clústeres de agroindustria orientados a la exportación. Los ramales troncales separados que conectan con Sokoto y Katsina están en etapas de factibilidad, lo que señala un mayor reequilibrio geográfico.
El Estado de Lagos mantiene el entorno regulatorio más sofisticado tras su ley de electricidad de 2024. Doce solicitudes de productores independientes de energía por valor de 1.850 MW están en revisión, un volumen que posiciona a Lagos como el principal banco de pruebas de reformas. El marco permite el transporte intraestatl y la competencia minorista, lo que permite a los grandes consumidores de las zonas industriales de Lekki, Apapa e Ikeja asegurar suministro dedicado de nuevas plantas de gas y energía solar. Otros estados costeros, como Rivers y Cross River, están elaborando estatutos similares, aunque aún deben completar las metodologías tarifarias y los códigos de interconexión antes de que se puedan emitir licencias.
Los estados del norte registran la mayor proporción de hogares sin acceso a la red eléctrica, a menudo por debajo del 40%, pero también reciben la mayor parte de los subsidios para minicentrales del Banco Mundial y la Agencia de Electrificación Rural. Kaduna, Kano y Katsina albergaron 420 de las 850 minicentrales solares instaladas en 2024, con tamaños de sistema que se inclinan hacia los 150 vatios para acomodar la refrigeración y la manufactura ligera. Los activos hidroeléctricos federales en Kainji, Jebba y Shiroro proporcionan carga base para Abuya y los estados circundantes, pero el vandalismo en las torres de transmisión ha reducido la capacidad de transporte y ha hecho necesarios programas de participación comunitaria para proteger las líneas.
Panorama regulatorio
La Comisión Reguladora de Electricidad de Nigeria (NERC) regula la Industria de Suministro Eléctrico de Nigeria bajo la Ley de Electricidad de 2023, con tarifas gestionadas a través del régimen basado en servicios y el proceso vinculado al MYTO para revisiones tarifarias periódicas (Reglamento de Procedimientos para Revisiones Tarifarias, 2024). En marzo de 2026, NERC emitió el Código de Medición (3.ª Edición) para reforzar los requisitos de medición y certificación, alineando el cumplimiento de medidores con los estándares NIS/IEC y formalizando las Estaciones de Prueba de Medidores. Este marco está orientado a la reducción de pérdidas y la seguridad de ingresos en un mercado que aún se caracteriza por una baja penetración de medidores y altas pérdidas de cobro.
La descentralización y las normas de infraestructura privada también avanzaron en 2026. NERC emitió el Reglamento de Mini-redes 2026, que introduce un período de control tarifario de cinco años y permite asignaciones iniciales de pérdidas específicas por proyecto para mejorar la bancabilidad de los operadores de mini-redes. NERC también emitió la Orden N.º NERC/2026/013 (marzo de 2026) para establecer un marco de registro y autorización para Subestaciones de Transmisión Privadas Conectadas a la Red, ampliando las opciones para modelos de evacuación privada y suministro embebido. En el plano fiscal, el Gobierno Federal aprobó un plan de pago de 3,3 billones de NGN para abordar deudas heredadas del sector eléctrico acumuladas entre febrero de 2015 y marzo de 2025, mientras que se inauguró un comité presidencial para constituir una Compañía de Gestión de Activos de Red (GAMCO) que optimice los activos de red varados, con un piloto inicial en el corredor Benin-Lagos.
Panorama competitivo
Concentración del Mercado
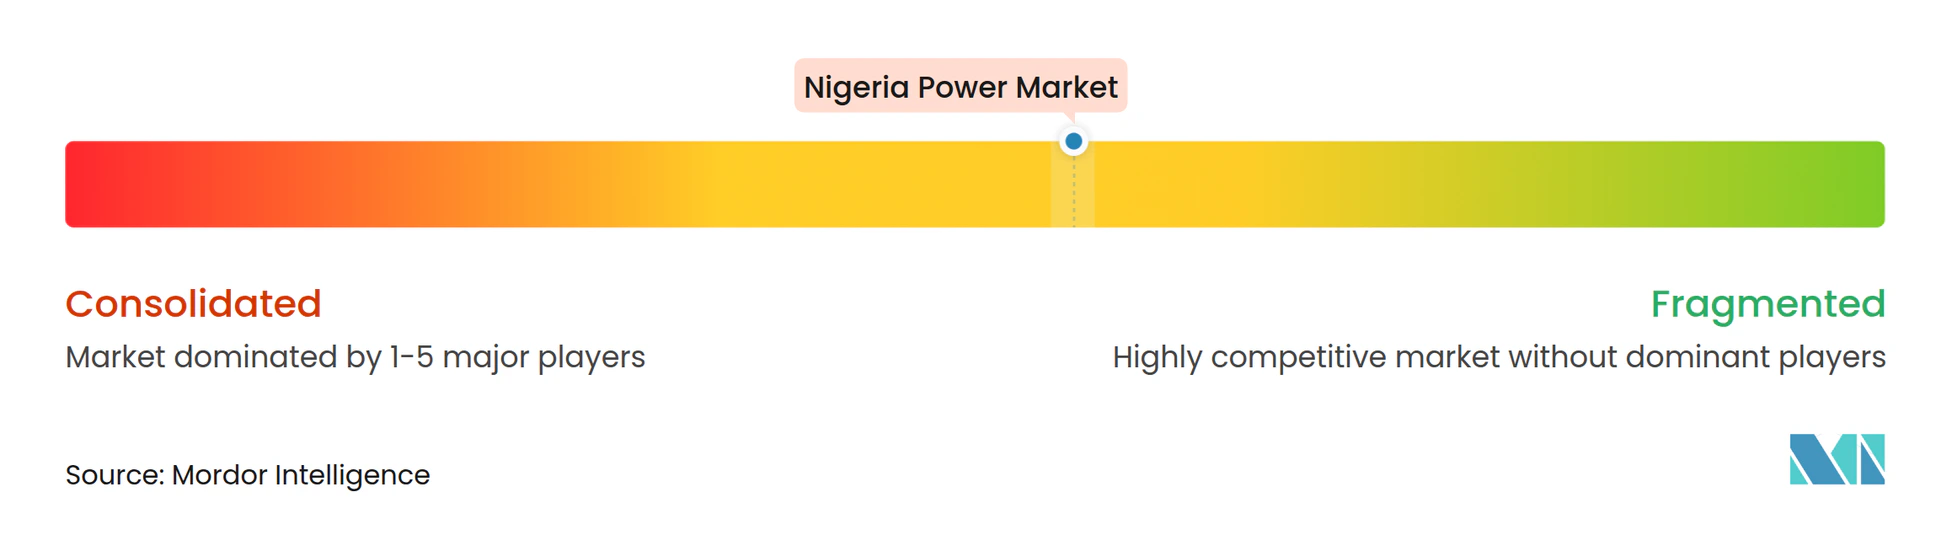
El mercado de energía eléctrica de Nigeria muestra una concentración moderada porque los cinco principales generadores controlan el 55% de la capacidad disponible, mientras que once franquicias privadas de distribución sirven cada una a territorios exclusivos. Geregu Power, Transcorp Power Ltd y Azura-Edo Power Ltd contribuyen colectivamente con 2.200 MW de capacidad de gas y se benefician de contratos de suministro a largo plazo con Shell Nigeria Gas y la Empresa Nigeriana de Comercialización de Gas. La actualización de ciclo combinado de Geregu Power con Siemens Energy Nigeria elevará la eficiencia de la planta al 52%, ampliando su ventaja de costo variable sobre los competidores de ciclo abierto y estableciendo un nuevo referente técnico.
Azura-Edo Power Ltd sigue siendo el caso de referencia para el financiamiento de proyectos tras reunir 900 millones de USD en deuda respaldada por garantías del Banco Mundial y el Banco Africano de Desarrollo a una tasa de interés inferior al 8%, un logro que muchos nuevos desarrolladores esperan replicar. La compra de Daystar Power Group por parte de Shell en 2024 añadió una cartera de 3,3 GW de proyectos híbridos solar-red orientados a clientes comerciales e industriales, otorgando a la empresa una plataforma para monetizar sus volúmenes de gas doméstico sin depender de la sobrecargada red de transmisión. En el extremo de la distribución, la refinanciación de bonos de 314.000 millones de NGN de InfraCredit ha dado tiempo a las franquicias para invertir en medidores inteligentes y actualizaciones de transformadores, aunque la regulación basada en el desempeño aún vincula sus ganancias a los hitos de reducción de pérdidas.
La modernización tecnológica es ahora el principal diferenciador competitivo. El despliegue SCADA de 1.700 millones de USD de Transmission Company of Nigeria alcanzó el 60% de finalización en 2024 y se espera que reduzca las ineficiencias de despacho una vez que esté completamente operativo. Las directrices de generación integrada publicadas en 2024 permiten a los usuarios comerciales e industriales instalar hasta 5 MW sin el consentimiento de la distribuidora local, abriendo un camino para las minicentrales solares y de gas que irán erosionando los ingresos de los servicios públicos. A medida que los estados adopten regulaciones individuales y redes privadas, la dinámica competitiva dependerá cada vez más de la capacidad de asegurar contratos de compra de energía bancables, cubrir el riesgo cambiario y proteger los activos físicos del vandalismo.
Líderes de la industria de energía eléctrica de Nigeria
-
Mainstream Energy Solutions Limited
-
Egbin Power Plc
-
Transcorp Power Ltd
-
Azura-Edo Power Ltd
-
Geregu Power Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía de Nigeria Empresas cubiertas en este informe
- Egbin Power Plc
- Transcorp Power Ltd
- Mainstream Energy Solutions Ltd
- Azura-Edo Power Ltd
- Geregu Power Plc
- Abuja Electricity Distribution Company Plc
- Ikeja Electric Plc
- BEDC Electricity Plc
- Yola Electricity Distribution Company
- Sapele Power Plc
- First Independent Power Ltd
- Transmission Company of Nigeria
- Niger Delta Power Holding Company
- Kaduna Electric
- Olorunsogo Generation Company
- Omotosho Electric Energy Co.
- Ibom Power Company
- Shell Nigeria Gas
- Siemens Energy Nigeria
- Daystar Power Group
Oportunidades de mercado y perspectivas futuras
El autosuministro comercial e industrial y la generación distribuida conectada a distribución están creando una oportunidad de espacio en blanco, respaldada por la entrada en vigor en junio de 2026 del Reglamento de Facturación Neta 2026. Las normas permiten a los prosumidores con sistemas solares de 50 kWp a 1,5 MWp vender el exceso de electricidad a las Discos, creando una vía de monetización más clara para techos industriales, urbanizaciones y proveedores de servicios energéticos. En la práctica, esto complementa el cambio de mercado ya visible en la actividad de pago por uso y generación embebida, y reduce la dependencia del diésel donde los cortes de red siguen siendo frecuentes.
Los programas invertibles a corto plazo se centran en la evacuación de red, la medición y la recuperación de liquidez, con varios anclajes nombrados. La Iniciativa Presidencial de Energía incluye la subestación de 330/132 kV de Abeokuta, con finalización prevista para diciembre de 2026 y diseñada para añadir 480 MW de capacidad de red. Por separado, las acciones de la Compañía de Transmisión de Nigeria para desbloquear la evacuación en Kainji, incluidas bahías adicionales de 330 kV vinculadas a nuevas turbinas, destacan la oportunidad en torno a la generación varada y el transporte restringido. En materia de financiamiento, el programa de liquidación de deuda federal de 3,3 billones de NGN firmado por las principales GenCos proporciona un mecanismo estructurado para restaurar la liquidez del sector y apoyar la rehabilitación y la disciplina de pagos de combustible. Esa mejora de liquidez, a su vez, fortalece el entorno de contratación para nueva generación y activos distribuidos, a medida que NERC amplía medidas de transparencia como los cuadros de rendimiento para GenCos y Discos.
Desarrollos recientes de la industria en Mercado de Energía de Nigeria
- Junio de 2026: La Compañía de Transmisión de Nigeria otorgó a Mainstream Energy Solutions acceso al sitio para construir dos bahías de 330 kV en la Estación Hidroeléctrica de Kainji para evacuar 220 MW adicionales de nuevas turbinas (IG3 e IG4). El trabajo se enfoca en la capacidad hidroeléctrica varada y fortalece la confiabilidad de la red en los corredores abastecidos por Kainji, con finalización prevista para diciembre de 2026.
- Abril de 2026: Ocho empresas de generación, incluidas Transcorp Power, Egbin Power y Geregu Power, se incorporaron a un programa de liquidación de deuda federal de 3,3 billones de NGN para abordar los atrasos de pago heredados en el sector eléctrico. El acuerdo está diseñado para mejorar la liquidez en toda la cadena de valor, apoyando la disponibilidad de generación, la disciplina de pago de gas y el financiamiento de rehabilitación.
- Abril de 2025: El Gobierno Federal inició una nueva fase de la Iniciativa Presidencial de Energía de Siemens tras firmar un contrato EPC y de financiamiento de 328 millones de USD con China Machinery Engineering Corporation para infraestructura de transmisión. El contrato sustenta el refuerzo de la red y las mejoras de evacuación que reducen los cuellos de botella entre los centros de generación y los centros de demanda.
Mercado de Energía de Nigeria Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de energía de Nigeria se define como la base de capacidad de generación eléctrica a nivel nacional y sus adiciones planificadas, expresada en gigavatios, a través de los sistemas de red y servicios públicos que abastecen la demanda de electricidad.
Exclusiones del alcance: Las ventas de equipos eléctricos aguas abajo (como transformadores, cables y medidores) quedan excluidas del tamaño del mercado.
Descripción General de la Segmentación
- Por fuente de energía
- Térmica (carbón, gas natural, petróleo y diésel)
- Nuclear
- Renovables (solar, eólica, hidroeléctrica, geotérmica, biomasa y residuos, mareomotriz)
- Por usuario final
- Servicios públicos
- Comercial e industrial
- Residencial
- Por nivel de tensión de transmisión y distribución (análisis cualitativo únicamente)
- Transmisión de alta tensión (más de 230 kV)
- Subtransmisión (69 a 161 kV)
- Distribución de media tensión (13,2 a 34,5 kV)
- Distribución de baja tensión (hasta 1 kV)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, anclar el contexto histórico y construir un conjunto de datos inicial que pudiera verificarse desde múltiples ángulos. Nos basamos principalmente en series públicas de energía y electricidad, como las de la Comisión Reguladora de Electricidad de Nigeria, la Empresa de Transmisión de Nigeria y la Oficina Nacional de Estadísticas, que ayudan a validar la capacidad, el suministro y la dirección de la demanda eléctrica.
Para evitar construir el modelo sobre una única fuente de datos, también revisamos fuentes como la Agencia Internacional de Energía, los indicadores de acceso a la energía del Banco Mundial y las estadísticas de capacidad renovable de IRENA, junto con presentaciones de empresas ante inversores y comunicados de prensa de reconocida reputación vinculados a hitos de proyectos. En algunos casos, se utilizaron bases de datos de suscripción para información financiera de empresas y registros de importaciones o exportaciones a nivel de envíos, con el fin de verificar puntualmente los flujos de equipos y las señales de cronograma de proyectos. Esta lista de fuentes documentales es meramente ilustrativa, y se utilizaron referencias públicas y de pago adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
En Nigeria, utilizamos entrevistas a expertos y encuestas con partes interesadas del sector eléctrico en generación, transmisión, distribución, regulación, desarrollo, industria y comercio. Los encuestados ayudan a clarificar los cronogramas de proyectos, la utilización de plantas, las condiciones de la red y los patrones de demanda donde los registros publicados son incompletos, mientras que sus opiniones también sirven para contrastar los supuestos utilizados en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos de nivel C (CXO): 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo de la capacidad instalada y planificada de Nigeria, donde las líneas base de capacidad publicadas se conciliaron con las carteras de proyectos y las fechas de puesta en servicio previstas por tipo de tecnología. Los totales se corroboraron posteriormente mediante verificaciones selectivas de abajo hacia arriba, como el muestreo de anuncios de plantas y proyectos, la aplicación de tamaños unitarios típicos por tecnología y el uso de la lógica de precio de venta promedio por volumen para las categorías clave de equipos importados, donde esto ayudó a confirmar el cronograma y la escala.
Los insumos más relevantes en el modelo incluyeron la capacidad instalada por fuente, las carteras de proyectos anunciados y financiados, la disponibilidad de la red y las restricciones de transmisión, los rangos de factor de capacidad por tecnología, la confiabilidad del suministro de combustible para plantas térmicas, y las señales de electrificación y crecimiento de la demanda (como adiciones de población y carga industrial). Cuando un proyecto carecía de cronograma o financiamiento claros, se aplicó una probabilidad conservadora y la puesta en servicio se trasladó a años posteriores, para evitar que carteras optimistas inflaran el pronóstico.
Para la elaboración de pronósticos, se utilizó el análisis de escenarios debido a que las condiciones de política, mejoras de la red y financiamiento pueden cambiar rápidamente. La trayectoria final se seleccionó tras alinear los supuestos con las opiniones de expertos obtenidas en conversaciones primarias, y revisamos el resultado año por año para mantener la trayectoria coherente con las restricciones específicas de Nigeria, en lugar de aplicar una curva suavizada que ignore los cuellos de botella.
Ciclo de Validación de Datos y Actualización
La validación se realizó mediante triangulación de señales independientes, seguida de verificaciones de varianza en los movimientos interanuales, de modo que los saltos inusuales pudieran cuestionarse de manera temprana. Comparamos la trayectoria de capacidad modelada con las adiciones conocidas de plantas, las expectativas de retiro y las restricciones de entrega en la red, y luego verificamos nuevamente cualquier delta significativo con actualizaciones documentales recientes.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones analíticas de múltiples etapas, y se activan nuevos contactos cuando el estado de un proyecto importante cambia o una acción regulatoria modifica materialmente las perspectivas. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban una visión actualizada.
Estimación del Mercado de Energía de Nigeria de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para la energía de Nigeria, ya que algunas publicaciones dimensionan los ingresos, mientras que otras dimensionan la capacidad, y el límite entre la generación conectada a la red, fuera de la red y la generación cautiva no se maneja de la misma manera. El momento también afecta los resultados, ya que la misma cartera de proyectos puede parecer mayor o menor dependiendo de si solo se contabiliza la capacidad puesta en servicio o si los proyectos anunciados se tratan como seguros.
Al hacer seguimiento del estado de puesta en servicio y las verificaciones de capacidad de entrega en la red, Mordor Intelligence mantiene la trayectoria de capacidad vinculada a lo que puede entrar en operación de manera realista, en lugar de contabilizar cada proyecto anunciado a plena capacidad nominal en la ventana de pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,45 GW (2025) | |
| Consultora Regional A | 11,53 mil millones de USD (2023) | Esta estimación está basada en valor y anclada a un año base diferente, y también puede agrupar múltiples actividades de la cadena de valor del sector eléctrico en un solo número, lo que dificulta su correspondencia directa con la progresión de la capacidad instalada. |
| Consultora Global B | 30,14 mil millones de USD (2026) | Este número parece incluir un alcance más amplio del sector eléctrico y una inclusión más agresiva de actividades de transmisión, distribución y generación fuera de la red, y puede sobreestimar el tamaño a corto plazo si se asume que los proyectos en cartera entrarán en servicio según lo programado. |
En conjunto, la dispersión proviene principalmente de la elección de unidades (valor en USD frente a capacidad en GW), las decisiones sobre los límites a lo largo de la cadena de valor, y el rigor con que se filtra el cronograma de los proyectos. Nuestro enfoque se mantiene reproducible al vincular cada año a adiciones de capacidad observables, verificaciones de restricciones y supuestos claramente establecidos que pueden actualizarse cuando cambia el estado de un proyecto.
Preguntas clave respondidas en el informe
¿Cuál es la capacidad instalada actual del mercado de energía eléctrica de Nigeria?
La capacidad instalada total alcanzó 17,38 GW en 2026 y se proyecta que aumente a 31,28 GW para 2031.
¿A qué velocidad crece la energía renovable en Nigeria?
Se prevé que las renovables crezcan a una CAGR del 25,02% hasta 2031, la tasa más rápida entre todas las fuentes de generación.
¿Por qué muchas empresas en Nigeria dependen de la generación de energía eléctrica de autoabastecimiento?
Los cortes de la red eléctrica promediaron 18 horas por semana en 2024, lo que llevó a los fabricantes, operadores de telecomunicaciones y centros de datos a instalar generación de gas o energía solar in situ para un suministro confiable.
¿Qué impacto tendrá el gasoducto Ajaokuta-Kaduna-Kano en la generación de energía eléctrica?
Su puesta en servicio en 2025 entregará 2.200 millones de pies cúbicos de gas diarios a las plantas del norte, reduciendo los costos de combustible y desplazando la generación con diésel.
¿Cómo cambia la dinámica del mercado la nueva ley de electricidad del Estado de Lagos?
La ley de 2024 permite el transporte intraestatl y la competencia minorista, lo que permite a los grandes clientes comprar energía directamente a los productores independientes sin pasar por una empresa distribuidora.
¿Cuáles son las principales barreras para el crecimiento adicional del mercado de energía eléctrica de Nigeria?
Las elevadas pérdidas técnicas y comerciales, los déficits de liquidez que ascienden a 4 billones de NGN en cuentas por cobrar, el vandalismo de activos y la volatilidad cambiaria siguen representando un desafío para los desarrolladores y las empresas de servicios públicos.