
Análisis del Mercado Minorista de México por Mordor Intelligence
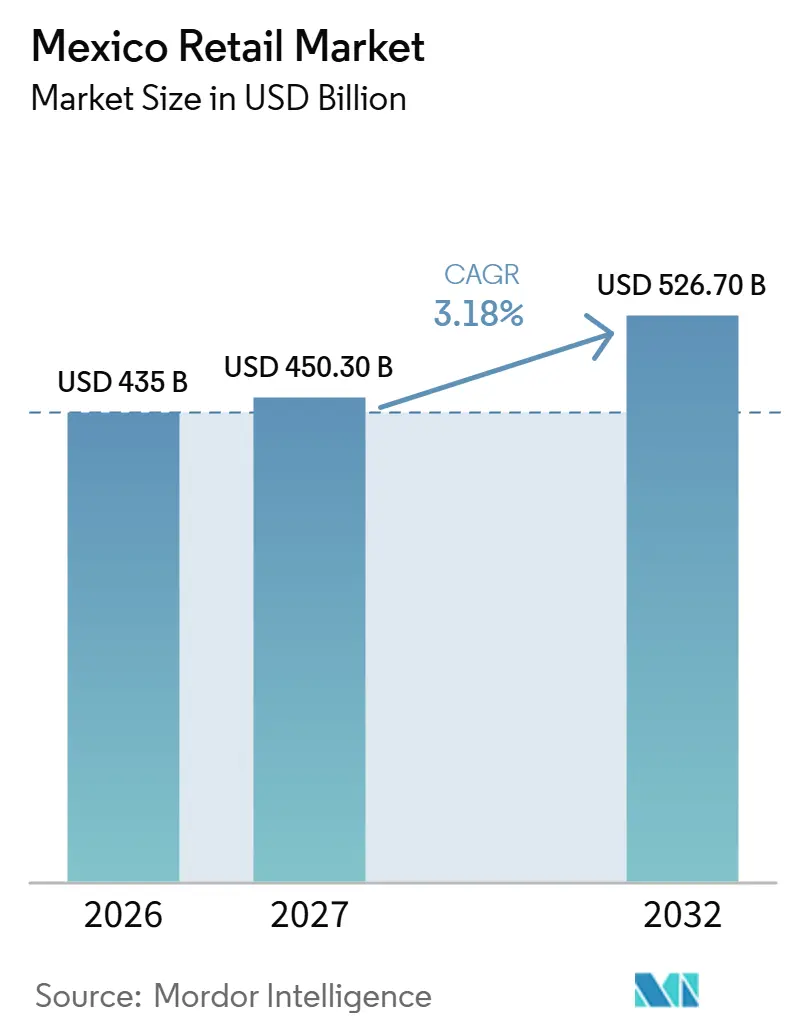
Se proyecta que el tamaño del mercado minorista de México se expanda desde 435 mil millones de USD en 2026 y 450,3 mil millones de USD en 2027 hasta 526,7 mil millones de USD para 2032, registrando un CAGR del 3,18% entre 2027 y 2032.
El aumento del ingreso laboral real otorga a los consumidores mexicanos mayor capacidad de gasto, y la mayor aceptación de pagos digitales por parte de los comerciantes permite que una mayor proporción de ese gasto llegue a los minoristas, incluidas las tiendas de abarrotes. La automatización del cumplimiento de pedidos y las tiendas de proximidad ofrecen a los minoristas formas de atender esa demanda. La demora en la fase tres de la NOM-051 de México comenzó en enero de 2026 bajo un acuerdo federal revisado, aplazando criterios nutricionales complementarios más estrictos para alimentos preenvasados y bebidas no alcohólicas. El período de ajuste más amplio otorga a los proveedores de alimentos envasados más tiempo para adaptar sus surtidos. La escasez de paquetes durante el Hot Sale y el Buen Fin puede elevar los costos de cumplimiento, y los productos réplica más baratos compiten por precio, por lo que estas dos fuerzas limitan cuánto del gasto adicional llega a los minoristas formales.
Conclusiones Clave del Informe
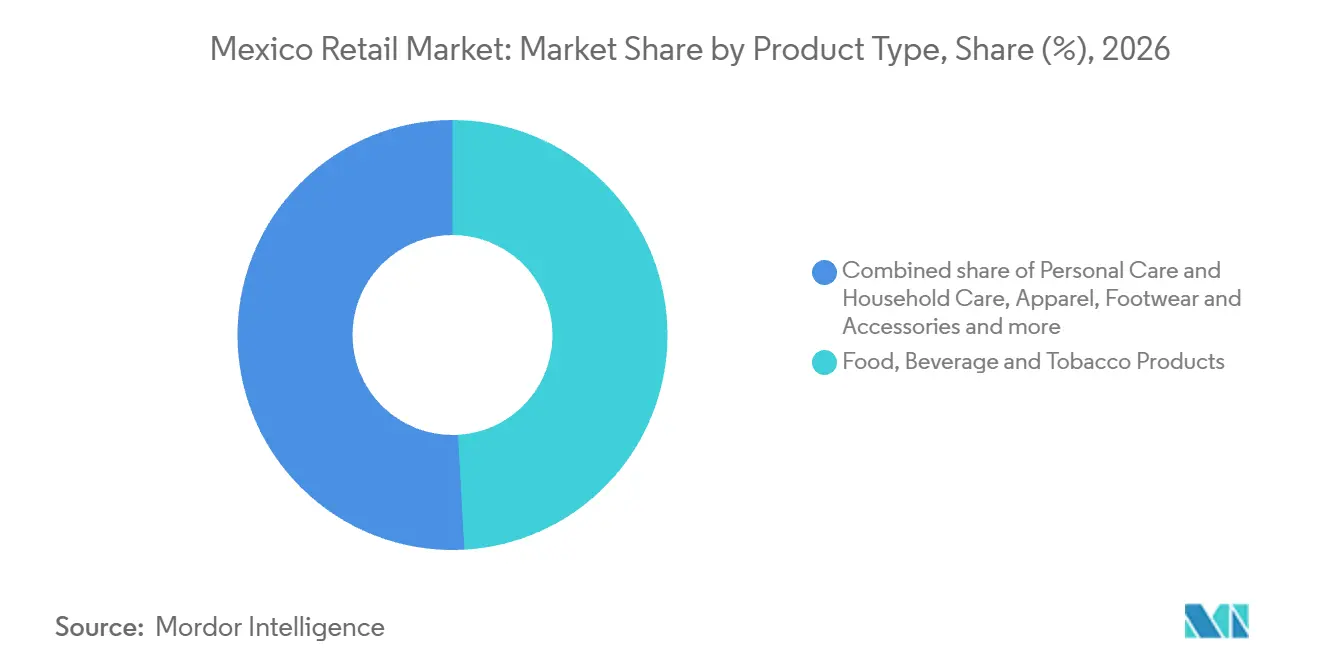
- Por tipo de producto, los alimentos, bebidas y productos de tabaco lideraron con una participación del 49,12% en el mercado minorista de México en 2026, mientras que los electrodomésticos y aparatos electrónicos del hogar se prevé que sean el segmento de mayor crecimiento, con un CAGR del 9,8% entre 2027 y 2032.
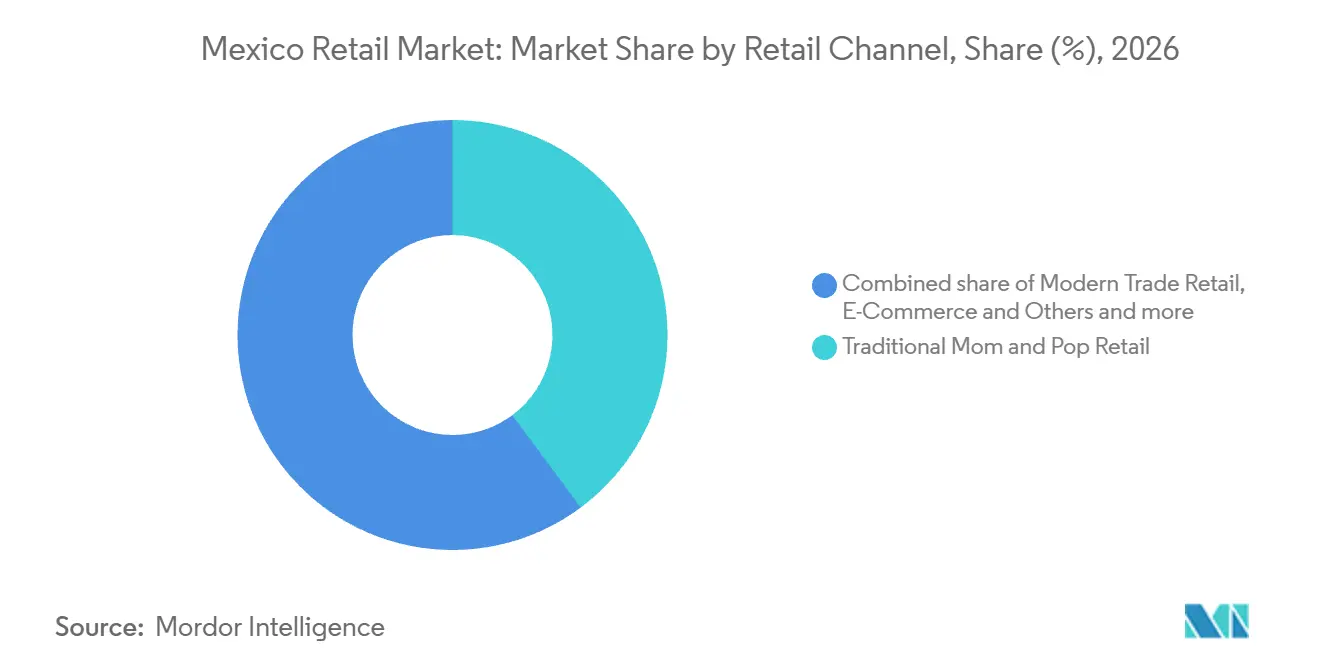
- La combinación de canales minoristas estuvo liderada por el comercio tradicional de tiendas de barrio con una participación del 39,82% del tamaño del mercado minorista de México en 2026, y se prevé que el segmento de comercio electrónico y otros crezca más rápido, con un CAGR del 15,04% entre 2027 y 2032.
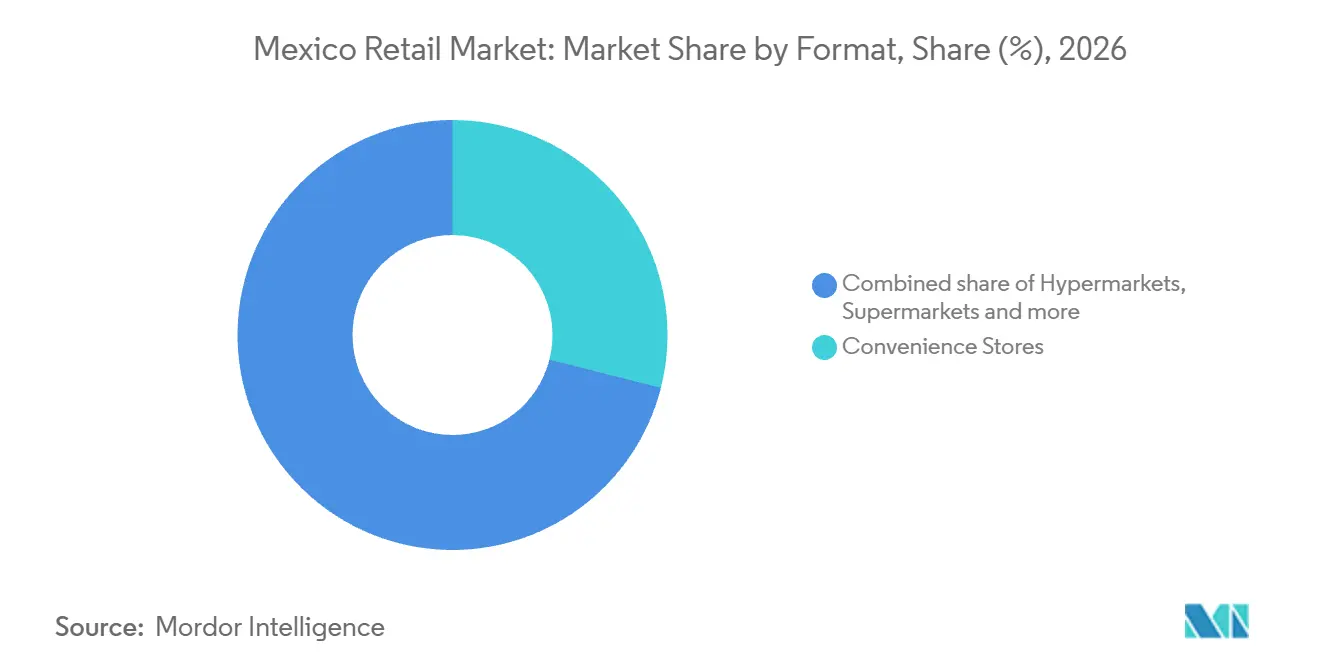
- En cuanto a los formatos, las tiendas de conveniencia lideraron con el 28,95% de las ventas minoristas en 2026, mientras que se prevé que las tiendas especializadas sean el segmento de mayor crecimiento, con un CAGR del 9,95% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del ingreso disponible y expansión de la clase media | +1.2% | Nacional | Corto plazo (≤ 2 años) |
| Aceleración del comercio electrónico y adopción de pagos digitales | +1.7% | Nacional | Mediano plazo (2-4 años) |
| Rápida expansión de los formatos de comercio moderno | +1% | Nacional | Mediano plazo (2-4 años) |
| Auge del nearshoring que impulsa el comercio minorista industrial y automotriz | +0.6% | General Escobedo, Nuevo León | Mediano plazo (2-4 años) |
| Etiquetado frontal de productos que impulsa combinaciones de productos más saludables | +0.25% | Nacional | Mediano plazo (2-4 años) |
| Microcrédito fintech que desbloquea el consumo rural | +0.2% | Veracruz, Oaxaca, Chiapas, Puebla y Guerrero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del ingreso disponible y expansión de la clase media
Los mayores ingresos reales pueden ampliar la capacidad de gasto que los hogares destinan a los minoristas. El ingreso laboral real per cápita de México aumentó un 8% interanual en el segundo trimestre de 2026. El incremento real es relevante para los minoristas porque amplía el poder adquisitivo después de la inflación, creando espacio para bienes adicionales en lugar de únicamente mayores ingresos nominales. Un vendedor puede aprovechar ese espacio a través de más unidades o una combinación de productos diferente, según las necesidades que satisfaga su oferta. Dado que el incremento mide el ingreso laboral, la oportunidad minorista directa se centra en los hogares cuyas compras dependen de los ingresos provenientes del trabajo.
Aceleración del comercio electrónico y adopción de pagos digitales
La adopción de pagos digitales puede ampliar el acceso de los minoristas a la demanda sin requerir que cada empresa participante se convierta en especialista en línea. La Asociación Mexicana de Venta Online (AMVO) estimó que el valor de las ventas del comercio electrónico minorista de México creció un 19,2% en términos nominales en 2025.[1] Para el 23 de septiembre de 2026, la Secretaría de Economía y Visa habían habilitado a un millón de micro, pequeñas y medianas empresas mexicanas de diversas categorías para aceptar pagos digitales a través de Crece tu MIPYME, presentado en diciembre de 2025. Visa identificó las tiendas de abarrotes, los comerciantes en línea y los restaurantes como las categorías más representadas en su análisis de diciembre de 2025 a agosto de 2026. El programa amplía el conjunto de pequeños comerciantes capaces de aceptar compras digitales, ofreciendo a las tiendas de abarrotes una forma de participar junto con el crecimiento en línea medido por AMVO.
Rápida expansión de los formatos de comercio moderno
La apertura de tiendas puede incrementar la demanda del comercio moderno al acercar los formatos establecidos a los compradores. Walmart de México y Centroamérica (Walmex) abrió más de 100 tiendas Bodega Aurrerá Express en México en 2025 y señaló que la expansión acercó las tiendas a los clientes.[2] También abrió 21 tiendas Bodega Aurrerá en México en el segundo trimestre de 2026. Los nuevos puntos de venta añaden una forma de llegar a los clientes junto con los esfuerzos por aumentar las ventas en las tiendas existentes, convirtiendo la ubicación de la red en parte del mecanismo de crecimiento. El informe anual de Walmex atribuye a su expansión Express de 2025 una contribución significativa al crecimiento de las ventas y la rentabilidad, lo que convierte la ubicación de las tiendas en el vínculo declarado por la empresa entre las aperturas y la demanda.
Auge del nearshoring que impulsa el comercio minorista industrial y automotriz
La inversión industrial y las ventas de vehículos crean oportunidades minoristas en diferentes horizontes comerciales. En abril de 2025, el fabricante surcoreano de autopartes Seojin Mobility inauguró la primera fase de su planta en General Escobedo, Nuevo León, para fabricar componentes para motores de automóviles eléctricos. La nueva capacidad puede ampliar la base de clientes industriales potenciales, haciendo de la relevancia para las necesidades relacionadas con las fábricas una posible vía hacia la demanda. Por otro lado, México registró 1,14 millones de ventas de vehículos ligeros nuevos de enero a septiembre de 2026, un 5% más que en el mismo período de 2025. La oportunidad automotriz a corto plazo se basa en un flujo observado de compras de vehículos, mientras que la expansión del comercio minorista industrial depende de convertir una huella de producción local en demanda recurrente de clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La alta informalidad limita la penetración del comercio minorista moderno | -0.75% | Nacional | Largo plazo (≥ 4 años) |
| Los cuellos de botella logísticos elevan los costos de distribución | -0.55% | Nacional | Mediano plazo (2-4 años) |
| Escalada del robo minorista organizado por el crimen organizado | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Carga de cumplimiento de la facturación electrónica CFDI 4.0 para las pymes | -0.2% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La alta informalidad limita la penetración del comercio minorista moderno
Los compradores sensibles al precio pueden limitar la demanda que un minorista moderno capta en categorías expuestas a productos piratas o réplica. Una encuesta de la Universidad del Valle de México (UVM) utilizó un panel en línea de 800 personas en México del 30 de enero al 1 de febrero de 2026. En esa encuesta, el 60% de los encuestados afirmó haber elegido productos piratas o réplica en el comercio informal porque sus precios eran significativamente más bajos. Un establecimiento formal más accesible sigue compitiendo con una réplica con un precio significativamente más bajo, por lo que un mayor acceso a las tiendas no recupera por sí solo estas compras. El costo restante recae sobre los precios de venta alcanzables y sobre el rendimiento de las ubicaciones adicionales en las categorías expuestas.
Los cuellos de botella logísticos elevan los costos de distribución
Las promociones de temporada alta pueden elevar el obstáculo del costo de entrega precisamente cuando los minoristas compiten por pedidos adicionales. El informe logístico de Kearney de 2026 describió los picos recurrentes de paquetería durante el Hot Sale y el Buen Fin, cuando la escasez de conductores y vehículos dificulta asegurar la capacidad de última milla y frecuentemente genera elevadas primas de los proveedores. Una encuesta a 78 líderes de cadenas de suministro mexicanas de 9 industrias, incluido el comercio minorista, realizada a finales de 2025 y principios de 2026, también identificó la infraestructura vial y portuaria y la inseguridad como desafíos importantes que afectan la eficiencia logística. Los volúmenes de paquetería durante el Hot Sale y el Buen Fin pueden alcanzar el doble de los envíos habituales, concentrando la demanda adicional de capacidad de entrega cuando escasean conductores y vehículos. Las primas de los proveedores pueden reducir el valor del volumen promocional adicional cuando el cumplimiento debe adquirirse a precios de temporada alta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Liderazgo Alimentario y Ocasiones de Compra de ElectrodomésticosLos alimentos, bebidas y productos de tabaco representaron una participación del 49,12% del tamaño del mercado minorista de México en 2026. Walmex señaló que todas sus divisiones de mercancía mexicanas registraron resultados positivos en 2025, con Alimentos y Consumibles entre las que mostraron el crecimiento más significativo. Los hogares mexicanos destinaron el 34,9% de su gasto monetario a alimentos, bebidas y tabaco en 2025, su categoría de gasto más importante. El desempeño de Walmex ilustra cómo atender esa sustancial categoría de gasto de los hogares puede contribuir a la expansión junto con el crecimiento en otras partes de su portafolio de mercancías.
Se prevé que los electrodomésticos y aparatos electrónicos del hogar sean el segmento de mayor crecimiento, registrando un CAGR del 9,8% entre 2027 y 2032. NielsenIQ encontró que el volumen de ventas de pequeños electrodomésticos en México durante la semana 19 de 2025, la semana del Día de las Madres, fue un 94% superior al promedio anual. También encontró que las ventas de grandes electrodomésticos en el canal de autoservicio fueron un 64% superiores al promedio anual durante esa semana. Los minoristas capaces de atender tanto a compradores de pequeños como de grandes electrodomésticos durante los picos del Día de las Madres están mejor posicionados para capturar compras impulsadas por ocasiones dentro del crecimiento previsto del segmento.



Por Canal Minorista:
Escala Tradicional y Alcance Digital DivergenEl comercio tradicional de tiendas de barrio representó una participación del 39,82% en el mercado minorista de México en 2026. La encuesta de la Alianza Nacional de Pequeños Comerciantes (ANPEC) a pequeños minoristas de todo México identificó la caída de las ventas como uno de los principales problemas que enfrentan sus negocios en el primer semestre de 2026. Se prevé que el canal se contraiga, por lo que su posición de liderazgo refleja una gran base de gasto más que una garantía de demanda en expansión. ANPEC interpretó los niveles de facturación reportados como una señal de los estrechos márgenes con los que opera gran parte del pequeño comercio, dejando poco margen si las ventas caen aún más.
Se prevé que el segmento de comercio electrónico y otros sea el de mayor crecimiento, con un CAGR del 15,04% entre 2027 y 2032. AMVO estimó que 77,2 millones de usuarios de internet mexicanos mayores de 18 años compraron productos o servicios en línea en 2025, sujeto a ajuste cuando esté disponible la ENDUTIH 2026. Para los minoristas de bienes en línea, convertir la participación digital establecida en compras de mercancías proporciona una vía hacia el crecimiento previsto más allá de simplemente llegar a más usuarios de internet. En su informe de membresía de 2025, la Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD) contabilizó 82 cadenas asociadas, 50.414 tiendas y 22,4 millones de metros cuadrados de piso de ventas. Esa red asociativa ilustra la capacidad del comercio moderno para atender a los compradores a través de ubicaciones físicas en varios formatos minoristas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formato:
Participación en Tiendas de Conveniencia y Expansión del Canal EspecializadoLas tiendas de conveniencia fueron el segmento más grande, representando el 28,95% de las ventas minoristas de México en 2026. FEMSA informó que el canje o acumulación de Spin Premia se registró en el 50,4% de las ventas de OXXO México en el segundo trimestre de 2026, en comparación con el 45,8% en el segundo trimestre de 2025. El incremento vincula una mayor proporción del valor de ventas de OXXO México a la operación de su programa de lealtad. La gestión del canje y la acumulación forma parte de la operación central de ventas de OXXO, con relevancia comercial incluso antes de añadir otro punto de venta.
Se prevé que las tiendas especializadas sean el segmento de mayor crecimiento, registrando un CAGR del 9,95% entre 2027 y 2032. ANTAD informó que el formato de tiendas especializadas de sus cadenas miembro registró la mayor actividad de apertura de tiendas durante 2025. Petco, un minorista especializado en mascotas, registró más de un millón de pedidos de comercio electrónico en 2025, cuando las ventas en línea representaron el 15% de sus ventas combinadas en México y Chile. Los operadores especializados pueden extender una oferta enfocada más allá del área de influencia inmediata de cada tienda combinando puntos de venta con pedidos en línea.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los minoristas que venden alimentos envasados y bienes de consumo a través de tiendas y en línea. La demora en la fase tres de la NOM-051 de México entró en vigor el 1 de enero de 2026, bajo un acuerdo federal revisado publicado el 31 de julio de 2025, extendiendo los criterios nutricionales complementarios de la fase dos hasta el 31 de diciembre de 2027. El régimen nacional combina obligaciones en las transacciones con los consumidores con etiquetado específico por producto, mientras que la Ciudad de México añade restricciones locales sobre determinados plásticos de un solo uso. El problema comercial consiste en coordinar los requisitos de producto y de caja en toda una operación minorista, aplicando al mismo tiempo las normas locales sobre materiales dentro de su jurisdicción correspondiente.
Tabla Regulatoria
| Factor de decisión | México | Ciudad de México |
|---|---|---|
| Autoridad principal | PROFECO; Secretaría de Economía; COFEPRIS | Secretaría del Medio Ambiente (SEDEMA); Instituto de Verificación Administrativa (INVEA), para la verificación del cumplimiento |
| Instrumentos o directrices clave | Ley Federal de Protección al Consumidor; calendario de fases de criterios nutricionales complementarios de la NOM-051 | Restricciones en puntos de venta sobre plásticos de un solo uso, con excepciones para materiales compostables e higiene específica o residuos de alimentos |
| Efecto comercial | Se requieren comprobantes de transacción; criterios nutricionales complementarios escalonados para alimentos preenvasados y bebidas no alcohólicas | Se necesitan alternativas conformes para bolsas y artículos de servicio en puntos de venta cubiertos |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de México refleja las obligaciones en las transacciones y los requisitos de etiquetado de productos, mientras que los criterios nutricionales complementarios completos de la fase tres, programados para el 1 de enero de 2028, respaldan una dirección futura de endurecimiento. La calificación Media de la Ciudad de México refleja sus restricciones existentes en puntos de venta y la necesidad de alternativas conformes, con bolsas de higiene o residuos de alimentos permitidas cuando no haya alternativas compostables disponibles. La propuesta del 18 de marzo de 2026 de la legisladora de la Ciudad de México Elvia Guadalupe Estrada Barba restringiría los plásticos de un solo uso en el embalaje del comercio electrónico, excepto los materiales compostables, si se promulga. La propuesta también aborda el embalaje innecesario para la funcionalidad o conservación del producto, lo que añadiría una cuestión de diseño de embalaje para los envíos de comercio electrónico, separada de las bolsas en puntos de venta y los artículos de servicio.
Etapas de la Cadena de Valor
La comparación sigue el almacenamiento, la venta minorista y el cumplimiento de pedidos, distinguiendo los ingresos por mercancías de las tarifas cobradas por los proveedores de servicios. El 15 de mayo de 2025, Walmart de México y Centroamérica señaló que el 83% de los productos vendidos en sus tiendas mexicanas fueron fabricados, cultivados o ensamblados en México. El vínculo con la producción nacional sitúa a los fabricantes, productores agrícolas y ensambladores mexicanos en la parte superior de estas actividades minoristas, mientras que las ventas de mercancías y los servicios cobrados por separado proporcionan mecanismos de ingresos distintos en la parte inferior.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Almacenamiento previo a la venta | Proveedores de servicios de almacenamiento como Amazon México | Tarifas de almacenamiento de inventario | Los cargos de almacenamiento se acumulan mientras los productos esperan ser vendidos | Reducir la duración del almacenamiento y ajustar las cantidades de reabastecimiento |
| Venta minorista | Cadenas minoristas como Walmart de México y Centroamérica, Grupo Comercial Chedraui y Sanborns | Ingresos por ventas de mercancías | Coordinar la disponibilidad de mercancías en los canales de venta físicos y en línea | Alinear las ofertas de cada canal con la mercancía asignada a cada uno |
| Cumplimiento de pedidos y servicio al cliente | Proveedores de servicios de cumplimiento como Amazon México | Tarifas de cumplimiento y servicios opcionales | Los cargos varían según el servicio, el peso y las dimensiones del producto | Adaptar el embalaje y la selección de servicios a los requisitos de manejo |
| Fuente: Mordor Intelligence | ||||
El almacenamiento y la entrega crean oportunidades de ingresos separadas en torno a la misma transacción de mercancías. El cumplimiento externalizado puede dar a los vendedores acceso a capacidades de manejo y servicio al cliente, al tiempo que añade una base de tarifas de servicio a su economía de ventas. Un vendedor que utiliza FBA paga tarifas de almacenamiento y cumplimiento a Amazon México, por lo que el proveedor obtiene ingresos por servicios del inventario almacenado y los pedidos enviados sin depender del margen de mercancías del vendedor.
Panorama Competitivo
Concentración del Mercado
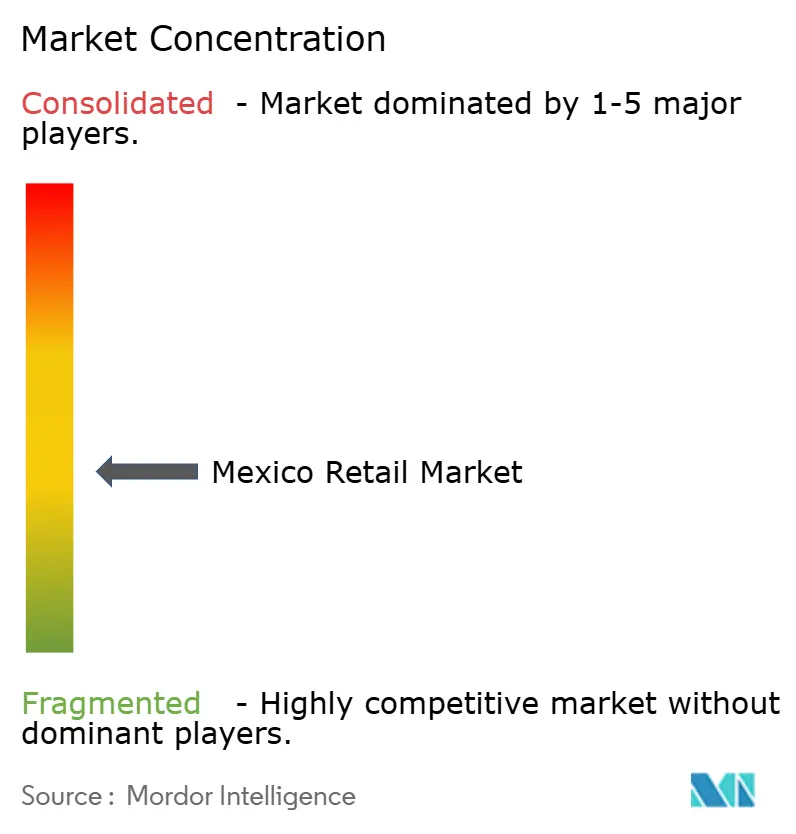
Una estructura minorista fragmentada coexiste con grandes cadenas que pueden operar varios formatos y redes operativas de gran envergadura. Walmart de México y Centroamérica (Walmex) compite como minorista y operador de comercio electrónico, mientras que Organización Soriana cerró 2025 con 820 tiendas en 5 formatos en 287 municipios y los 32 estados mexicanos. FEMSA Comercio (OXXO) compite en el comercio minorista de conveniencia, con la División de Proximidad Américas de FEMSA operando 24.297 tiendas OXXO en México al 31 de diciembre de 2025. La subsidiaria de Grupo Comercial Chedraui con participación del 99,91%, Tiendas Chedraui, S.A. de C.V., opera el comercio minorista de autoservicio, mientras que Liverpool opera tiendas departamentales y Liverpool Express. El campo competitivo resultante tiene barreras tanto a nivel de red como de formato, por lo que un nuevo punto de venta se enfrenta a diferentes competidores establecidos según su propuesta minorista.
El 21 de mayo de 2026, Walmex inauguró una expansión de automatización de mercancía a persona (GTP 2.0) en su centro de comercio electrónico Megapark en Tepotzotlán, Estado de México. La empresa señaló que la expansión cuadruplicaría la productividad en la preparación de pedidos. El Puerto de Liverpool abrió 28 tiendas Liverpool Express en 2025, cerrando el año con 68, mientras que sus ingresos del segmento comercial aumentaron un 5,7%.[3] Liverpool Express acerca las tiendas a los clientes, mientras que la automatización de Walmex apunta a la preparación de pedidos, estableciendo exigencias competitivas distintas sobre las redes de tiendas y las operaciones de cumplimiento de los competidores.
La dirección competitiva depende de cómo las cadenas coordinan amplias ofertas de mercancías en sus redes operativas. A finales de 2025, Tiendas Chedraui operaba 683 tiendas de autoservicio en México, vendiendo abarrotes, ropa y mercancía general. La NOM-051 establece criterios de etiquetado nutricional complementario para alimentos preenvasados y bebidas no alcohólicas, incluidos los productos cubiertos en las líneas de abarrotes de Tiendas Chedraui. Dado que los criterios se aplican a los productos y no al tamaño de la cadena, el posicionamiento competitivo depende de la amplitud de la red y el alcance del formato, y no de un estándar de etiquetado diferente para los competidores enfocados.
Líderes de la Industria Minorista de México
-
Walmart de México y Centroamérica (Walmex)
-
Organización Soriana
-
FEMSA Comercio (OXXO)
-
Chedraui
-
Liverpool
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Minorista de México Empresas cubiertas en este informe
- Walmart de México y Centroamérica (Walmex)
- Organización Soriana
- FEMSA Comercio (OXXO)
- Chedraui
- Liverpool
- La Comer
- Grupo Elektra
- Costco México
- Home Depot México
- Grupo Sanborns
- Amazon México
- Sears México
- 7-Eleven México
- H-E-B México
- Grupo Soriana Híper City Club
- PriceSmart México
- Petco México
- Office Depot México
- Miniso México
- DAX Stores
Lea el análisis de las empresas de mercado minorista de méxico
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades minoristas en torno a cómo los compradores digitales combinan canales y reciben sus compras. En el estudio de compradores digitales de AMVO de 2025, 71 de cada 100 consumidores combinaron compras físicas y digitales. Esta combinación crea una apertura para que los minoristas hagan que la compra y la recogida funcionen juntas, con la ruta de entrega preferida del cliente integrada en la oferta de mercancías.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ofertas minoristas con recogida en tienda | Preferencia por recogida en tienda documentada en 2025 | Compradores digitales que prefieren la recogida en tienda | Vender productos en línea con una tienda de recogida claramente asignada | Correspondencia confiable entre los pedidos pagados y la disponibilidad en tienda | Minoristas que combinan tiendas y ventas en línea |
| Acceso al comercio minorista en línea a través de puntos de recogida | Uso de puntos de recogida y oficinas de mensajería documentado en 2025 | Compradores digitales que recogen pedidos fuera de casa | Incluir ubicaciones de recogida adecuadas en la oferta de pago del comercio minorista | Ubicaciones accesibles y entrega confiable de pedidos | Minoristas en línea capaces de coordinar servicios de recogida |
| Ofertas de mercancías físicas y digitales unificadas | Compras multicanal documentadas en 2025 | Compradores que combinan canales físicos y digitales | Conectar la selección de productos y la información de pedidos en todos los canales | Coordinar la oferta y el estado del pedido en todos los canales de venta | Minoristas con operaciones de tienda y en línea conectadas |
| Fuente: Mordor Intelligence | |||||
El estudio de compradores digitales de AMVO de 2025 encontró que el 21% prefería la recogida en tienda, mientras que el 14% recogía los pedidos en línea en un punto de recogida o en una oficina de mensajería. Para los minoristas con tiendas, la preferencia expresada por la recogida respalda comenzar con sus propias ubicaciones antes de comprometerse con puntos de recogida de socios. Esa secuencia puede ampliar el papel de las tiendas en la entrega de pedidos en línea, limitando al mismo tiempo la necesidad inicial de coordinar socios de recogida externos.
Desarrollos recientes de la industria en Mercado Minorista de México
- Sep 2026: OXXO, propiedad de FEMSA, anunció planes para abrir 80 tiendas y crear 580 empleos directos en el Estado de México durante 2026.
- Ago 2026: The Home Depot inauguró su primera tienda en San José del Cabo y la tercera en Baja California Sur, ampliando su red en México a 144 tiendas y creando 95 puestos de trabajo directos.
- May 2026: Walmart de México y Centroamérica inauguró la expansión de automatización GTP 2.0 en su centro de distribución de comercio electrónico Megapark en Tepotzotlán, Estado de México.
Mercado Minorista de México Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado minorista de México mide el gasto anual en bienes vendidos a consumidores finales a través de formatos minoristas en tiendas físicas y en línea en México. El valor se contabiliza al precio de la transacción minorista en USD.
Exclusiones del alcance: el comercio mayorista entre empresas, las ventas puras de servicios de alimentación, los servicios vendidos por separado y los impuestos sobre las ventas declarados por separado quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos Alimenticios, Bebidas y Tabaco
- Cuidado Personal y Cuidado del Hogar
- Prendas de Vestir, Calzado y Accesorios
- Muebles, Juguetes y Pasatiempos
- Industrial y Automotriz
- Electrónica y Electrodomésticos del Hogar
- Otros Productos
- Por Canal Minorista
- Comercio Minorista Tradicional de Tiendas de Barrio
- Comercio Moderno Minorista
- Comercio Electrónico y Otros
- Por Formato
- Hipermercados
- Supermercados
- Tiendas de Conveniencia
- Tiendas Departamentales
- Tiendas Especializadas
- Otros (farmacia, cash & carry, mayorista)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Data México proporciona medidas oficiales mexicanas de actividad minorista, establecimientos, empleo e ingresos, mientras que ANTAD realiza un seguimiento de las ventas y las redes de tiendas de las cadenas organizadas. Los estudios de ventas en línea de AMVO y el Informe Anual de Alimentos Minoristas de México del Servicio Agrícola Exterior del USDA aportan evidencia sobre el comercio electrónico, el comercio minorista de alimentos, la demanda por categorías y la estructura de los canales.
Los informes anuales y los materiales para inversores de las empresas pueden aclarar la expansión de formatos, la combinación de ventas y los cambios operativos, mientras que la prensa empresarial mexicana de renombre puede verificar los desarrollos fechados y los indicadores reportados. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas incluiría a ejecutivos, líderes comerciales y de formato, y gerentes de minoristas grandes, medianos y pequeños que operan en México. Las discusiones pondrían a prueba los hallazgos secundarios sobre la combinación de categorías y canales, la informalidad, las compras en línea, la expansión de tiendas, y el costo y el momento de la actividad minorista, al tiempo que identificarían brechas en las ventas reportadas a los consumidores y la cobertura de los canales. Las cuentas contradictorias se verificarían con indicadores oficiales, divulgaciones de las empresas y datos de asociaciones minoristas, con seguimiento específico cuando las definiciones o los plazos no estén claros.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación comenzaría con una medida descendente del gasto de los consumidores mexicanos en bienes minoristas, para luego conciliarla con verificaciones ascendentes selectivas utilizando ventas de minoristas muestreados o el precio de venta promedio multiplicado por las unidades para los principales formatos. El ingreso disponible de los hogares y los salarios reales indican la capacidad adquisitiva, los cambios en los precios al consumidor separan el movimiento de precios de la demanda subyacente, el consumo de los hogares rastrea las condiciones de gasto, las ventas del comercio electrónico miden la migración de canales, y las aperturas de tiendas o las ventas de cadenas ayudan a evaluar el alcance del formato organizado. Los indicadores históricos se alinearían a un año calendario común y al límite de la venta minorista, con las series no reportadas o incompatibles marcadas y probadas mediante rangos en lugar de completarse con valores sin respaldo. Una regresión multivariante puede proyectar la serie de valor a partir de los indicadores de demanda y canal más consistentes, con análisis de escenarios utilizado cuando las condiciones económicas o de formato hacen inestable la relación histórica. Las participaciones de los segmentos se construirían a partir de estadísticas oficiales de comercio minorista, datos de canales de asociaciones, divulgaciones de empresas y evidencia por categorías, y luego se verificarían con expertos minoristas con base en México para comprobar si las trayectorias implícitas por categoría, canal y formato se ajustan a las operaciones observadas.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían estadísticas oficiales, indicadores de asociaciones, divulgaciones de empresas y señales independientes de consumidores o canales, e investigarían las variaciones materiales respecto a períodos anteriores o entre fuentes antes de la aprobación final. Revisarían las definiciones de las fuentes, los períodos de tiempo, las conversiones de moneda y unidades, los totales de segmentos y los supuestos de pronóstico en sucesivas etapas de revisión analítica y de nivel superior, volviendo a contactar a los encuestados cuando las definiciones entren en conflicto, cuando nueva evidencia cambie un insumo clave o cuando una tendencia reportada no pueda conciliarse. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales de carácter económico, regulatorio o de red minorista, y se sometería a una nueva revisión previa a la entrega.
Dimensionamiento del Mercado Minorista de México de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado minorista de México mide el gasto anual en bienes vendidos a consumidores finales a través de formatos minoristas en tiendas físicas y en línea en México. El ingreso disponible de los hogares y los salarios reales indican la capacidad adquisitiva, los cambios en los precios al consumidor separan el movimiento de precios de la demanda subyacente, el consumo de los hogares rastrea las condiciones de gasto, las ventas del comercio electrónico miden la migración de canales, y las aperturas de tiendas o las ventas de cadenas ayudan a evaluar el alcance del formato organizado.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularían estadísticas oficiales, indicadores de asociaciones, divulgaciones de empresas y señales independientes de consumidores o canales, e investigarían las variaciones materiales respecto a períodos anteriores o entre fuentes antes de la aprobación final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 450,3 mil millones de USD (2027) | |
| Publicador Global de Investigación A | 475,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 5,5% superior al valor de este informe para 2027 de 450,3 mil millones de USD, 2 años después. |
| Agencia Gubernamental B | Más de 80 mil millones de USD (2024) | Subtotal del comercio minorista de alimentos en lugar del universo completo de bienes minoristas. La fuente indica un límite inferior, por lo que no se infiere un porcentaje exacto de brecha. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularían estadísticas oficiales, indicadores de asociaciones, divulgaciones de empresas y señales independientes de consumidores o canales, e investigarían las variaciones materiales respecto a períodos anteriores o entre fuentes antes de la aprobación final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado minorista de México?
Se proyecta que el tamaño alcance los 450,3 mil millones de USD en 2027 y los 526,7 mil millones de USD para 2032, con un CAGR del 3,18% entre 2027 y 2032.
¿Qué está impulsando la demanda minorista en México?
El ingreso laboral real per cápita de México aumentó un 8% interanual en el segundo trimestre de 2026. La habilitación de pagos digitales también llega a las tiendas de abarrotes.
¿Qué categoría de producto lidera las ventas minoristas mexicanas?
Los alimentos, bebidas y productos de tabaco fueron el segmento más grande, representando el 49,12% de las ventas minoristas en 2026.
¿Qué empresas son prominentes en el comercio minorista mexicano?
Los participantes destacados incluyen Walmart de México y Centroamérica (Walmex), Organización Soriana, FEMSA Comercio (OXXO), Chedraui y Liverpool.
¿Qué podría limitar la expansión de los minoristas en México?
Durante el Hot Sale y el Buen Fin de México, Kearney informó que los volúmenes de paquetería pueden alcanzar el doble de los envíos habituales, mientras que la escasez de conductores y vehículos deja a los minoristas enfrentando elevadas primas de los proveedores.