
Tamaño y Participación del Mercado de Tarjetas de Crédito de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
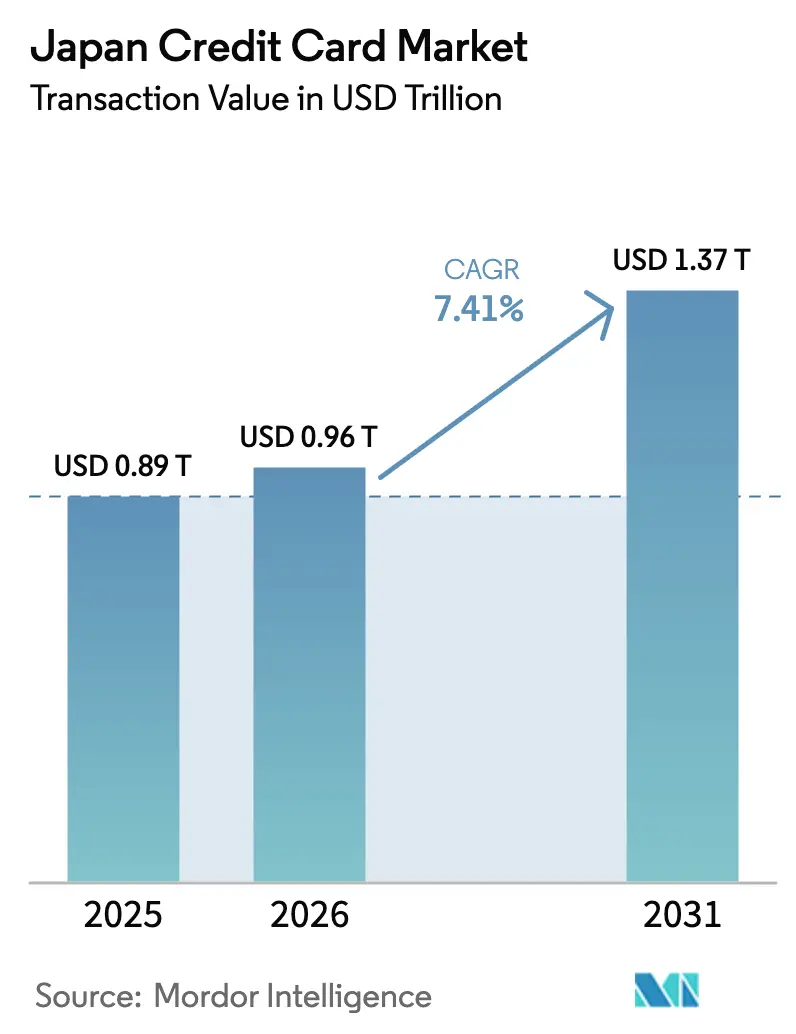
| Tamaño del mercado en el año base (2025) | 0.89 Billones de dólares |
| Tamaño del Mercado (2026) | 0.96 Billones de dólares |
| Tamaño del Mercado (2031) | 1.37 Billones de dólares |
| Growth Rate (2026 - 2031) | 7.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tarjetas de Crédito de Japón por Mordor Intelligence
El tamaño del mercado de tarjetas de crédito de Japón fue valorado en 0,89 billones de USD en 2025 y se estima que crecerá desde 0,96 billones de USD en 2026 hasta alcanzar 1,37 billones de USD en 2031, a una CAGR del 7,41% durante el período de pronóstico (2026-2031). En 2024, la creciente dependencia de las tarjetas de crédito como principal medio de transacciones sin efectivo pone de relieve la transición continua del país hacia una economía sin efectivo. A pesar de esta tendencia, la proporción general de pagos sin efectivo sigue siendo relativamente baja, lo que indica un potencial significativo de crecimiento en la adopción de métodos de pago digitales. Los programas de digitalización impulsados por el Estado, los cambios demográficos que favorecen los pagos sin contacto y la integración de las tarjetas en los ecosistemas de superaplicaciones continúan reforzando el impulso de adopción. La modernización de la infraestructura vinculada a la norma obligatoria de 3D Secure vigente desde abril de 2025 está reduciendo el fraude y aumentando la confianza de los comerciantes, mientras que la recuperación del turismo entrante y las innovaciones en finanzas integradas están ampliando los escenarios de uso tanto para consumidores como para pequeñas empresas. La dinámica competitiva sigue siendo intensa, aunque las alianzas estratégicas entre bancos, redes de tarjetas y plataformas fintech están abriendo canales de distribución no tradicionales que amplían el alcance del mercado de tarjetas de crédito de Japón.
Conclusiones Clave del Informe
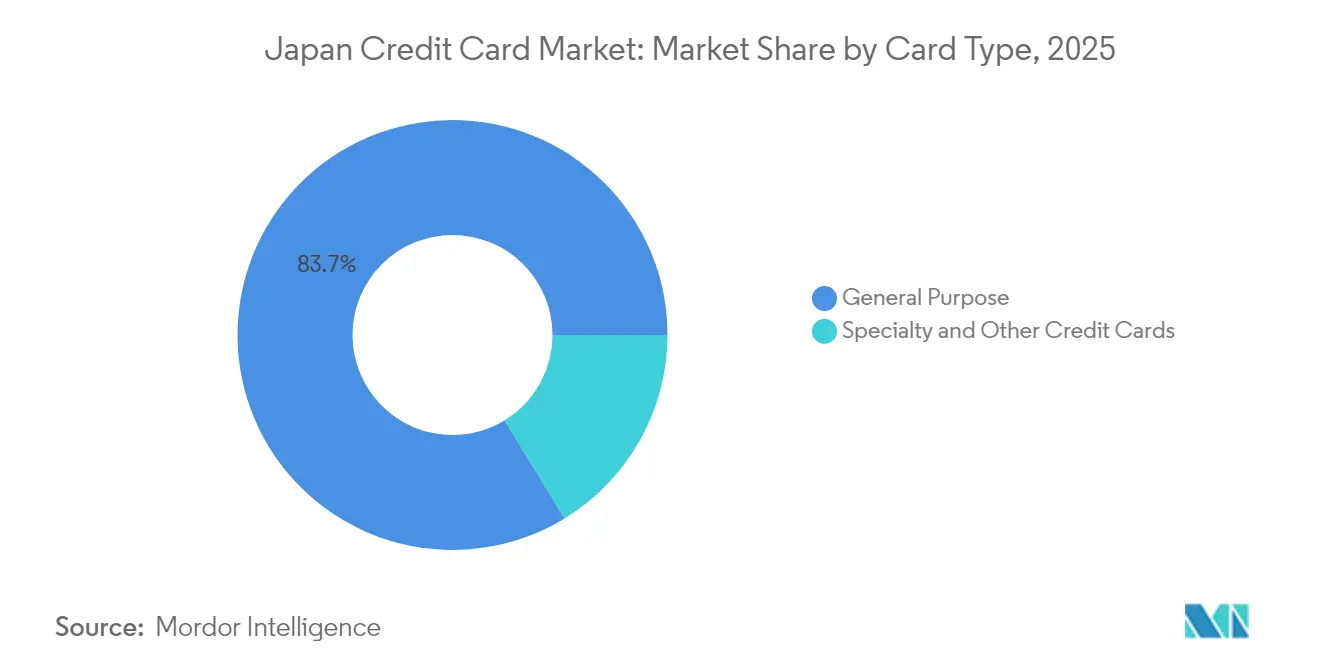
- Por tipo de tarjeta, las tarjetas de uso general representaron el 83,74% de la participación del mercado de tarjetas de crédito de Japón en 2025, mientras que las tarjetas especializadas y otras se proyecta que se expandirán a una CAGR del 12,59% hasta 2031.
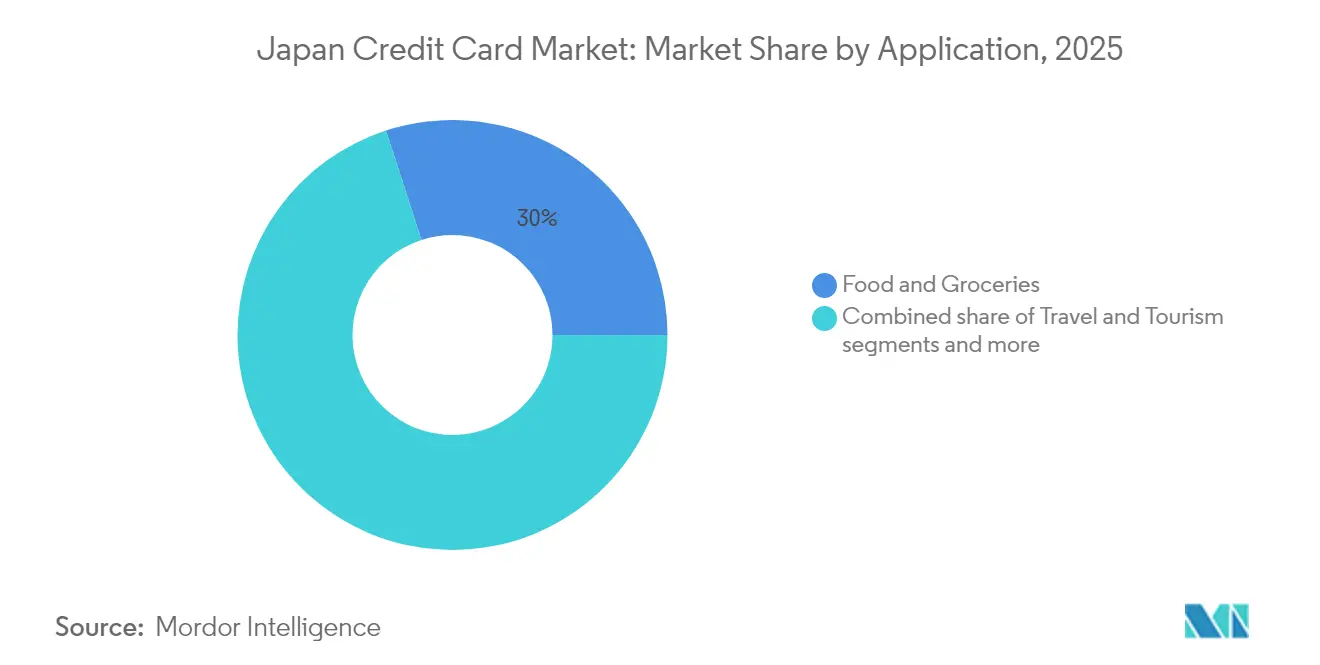
- Por aplicación, alimentos y comestibles capturó el 30,01% del tamaño del mercado de tarjetas de crédito de Japón en 2025, mientras que medios de comunicación y entretenimiento registra la CAGR más alta del 10,18% hasta 2031.
- Por proveedor, Visa controló el 48,92% de la participación del mercado de tarjetas de crédito de Japón en 2025, aunque los socios de la marca Discover están en camino de alcanzar una CAGR del 8,87% hasta 2031.
- Por geografía, la región de Kanto representó el 34,28% del tamaño del mercado de tarjetas de crédito de Japón en 2025, y Kyushu y Okinawa muestran la CAGR más alta del 6,66% para el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Tarjetas de Crédito de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración del comercio electrónico | +1.2% | Áreas metropolitanas de Kanto y Kansai | Mediano plazo (2-4 años) |
| Impulso gubernamental hacia los pagos sin efectivo | +0.9% | A nivel nacional, más fuerte en Tokio-Osaka-Nagoya | Corto plazo (≤ 2 años) |
| Gamificación de programas de fidelización | +0.7% | Centros urbanos | Mediano plazo (2-4 años) |
| Persistencia de hábitos de pago inducidos por la pandemia | +0.8% | Áreas suburbanas y rurales | Largo plazo (≥ 4 años) |
| Integración en superaplicaciones | +1.1% | A nivel nacional, con expansión hacia la región de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los híbridos de tarjeta con compra ahora y paga después | +0.6% | Mercados urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento de la Penetración del Comercio Electrónico Impulsa el Aumento del Volumen de Transacciones
El auge de la actividad minorista en línea canaliza el gasto incremental hacia las tarjetas, elevando el número de transacciones y el tamaño promedio de los tickets en el mercado de tarjetas de crédito de Japón. Los 7.460 millones de transacciones de PayPay en 2024, equivalentes a una quinta parte de toda la actividad sin efectivo, ilustran cómo las superaplicaciones amplifican los volúmenes vinculados a tarjetas tanto en línea como en el punto de venta. El Banco de Japón realiza un seguimiento exhaustivo de los datos de JCB Consumption NOW para evaluar el consumo privado, lo que subraya la importancia macroeconómica de los flujos de tarjetas[1]Banco de Japón, "Perspectivas para la Actividad Económica y los Precios (enero de 2025)," boj.or.jp . Los productos especializados se benefician de manera desproporcionada, ya que los servicios de juegos y transmisión por suscripción sustentan la expansión de dos dígitos de Medios de Comunicación y Entretenimiento. Los operadores de transporte en Kansai ya han habilitado pagos con tarjeta de crédito mediante tecnología de aproximación para el transporte público, lo que ha difuminado las líneas entre categorías e impulsado el uso habitual de tarjetas para transacciones de movilidad de bajo valor que antes favorecían el efectivo.
El Impulso Gubernamental hacia los Pagos Sin Efectivo Acelera la Modernización de la Infraestructura
La Agencia de Servicios Financieros y la Agencia Digital están coordinando políticas, subsidios y mecanismos regulatorios que aceleran la aceptación por parte de los comerciantes y refuerzan la ciberseguridad. La autenticación 3D Secure obligatoria desde abril de 2025 está absorbiendo las pérdidas por fraude que ascendieron a 541.000 millones de JPY (3.600 millones de USD) en 2023, abordando un cuello de botella clave para la adopción digital. Los identificadores digitales Mi Número estarán listos para su uso en billeteras digitales a finales de la primavera de 2025, lo que permitirá la verificación biométrica y agilizará aún más los procesos de pago. El piloto de pagos mediante reconocimiento facial de la Expo 2025 Osaka mostrará casos de uso de próxima generación en 1.000 terminales, ilustrando cómo los eventos públicos pueden sentar las bases para implementaciones a nivel nacional. En conjunto, estas medidas establecen un entorno seguro y basado en estándares que sostiene el crecimiento del mercado de tarjetas de crédito de Japón ante la creciente complejidad de las transacciones.
La Gamificación de los Programas de Fidelización Mejora el Valor de Vida del Cliente
Los emisores están incorporando mecánicas de juego en los ecosistemas de puntos para profundizar el compromiso. Las recompensas de servicios cruzados de Rakuten Card sustentan la titularidad entre casi 8 de cada 10 titulares de tarjetas japoneses, lo que demuestra que los ciclos ricos de acumulación y canje impulsan el estatus de tarjeta preferida. El servicio POICHI de JCB permite a los compradores acumular múltiples divisas en un solo escaneo, aumentando la frecuencia y ofreciendo a los minoristas promociones dirigidas. Las capacidades de inversión basadas en tarjetas, como la integración de fondos mutuos de JCB con SBI Securities, están ampliando las categorías de gasto hacia la acumulación de patrimonio, reforzando la actividad mensual incluso entre los segmentos de mayor edad. Los segmentos de mayor edad exhiben un endeudamiento conservador, pero permanecen muy comprometidos cuando los puntos se convierten en ahorros cotidianos, lo que permite a los emisores obtener ingresos por intercambio en lugar de mantener saldos renovables.
La Integración de las Tarjetas de Crédito en las Superaplicaciones Amplía el Alcance del Ecosistema
PayPay, Rakuten y las nuevas superaplicaciones fintech dependen de las tarjetas de crédito tanto como rieles de financiación como conductos de fidelización. La alianza de Rakuten con Mizuho y Orient Corporation conecta 900.000 nodos de comerciantes a la infraestructura bancaria, lo que permite la emisión de crédito con un solo toque en el momento del pago[2]Rakuten Group, "Rakuten Group, Rakuten Card, Mizuho Financial Group Form Business Alliance," global.rakuten.com. El vínculo de capital de SMBC con Infcurion permite a las empresas no financieras integrar funciones de crédito a través de API, lo que ya ha generado más de 1,5 millones de tarjetas corporativas que operan en la red Visa. Estos efectos de red vinculan a los consumidores en entornos de circuito cerrado, aumentando la visibilidad de los datos para los motores de riesgo y consolidando la participación en transacciones para los emisores alineados con plataformas dentro del mercado de tarjetas de crédito de Japón.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor apetito crediticio de una población envejecida | -1.8% | A nivel nacional, más pronunciado en las prefecturas rurales | Largo plazo (≥ 4 años) |
| Intensificación de la competencia de tarjetas de débito y pagos mediante código QR | -1.3% | Centros urbanos con alta densidad de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Controles de asequibilidad más estrictos de la Agencia de Servicios Financieros | -0.9% | A nivel nacional, con foco en áreas metropolitanas | Mediano plazo (2-4 años) |
| Aumento del ciberfraude en cajeros automáticos regionales | -0.7% | Redes de cajeros automáticos suburbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Menor Apetito Crediticio de la Población Envejecida Limita la Expansión
La edad mediana de Japón continúa aumentando, y los consumidores de mayor edad generalmente evitan los saldos renovables, lo que limita el potencial de ingresos para los emisores. El segmento de mayor edad demuestra una clara preferencia por los pagos con tarjeta sobre las transacciones en efectivo. Su uso de tarjetas se alinea más estrechamente con el comportamiento de las tarjetas de débito, lo que subraya un enfoque en la comodidad transaccional en lugar de aprovechar las facilidades de crédito. La despoblación rural agrava el problema, reduciendo los volúmenes disponibles en regiones donde el cierre de sucursales bancarias ya es pronunciado. Las directrices regulatorias de asequibilidad restringen aún más la suscripción, exigiendo una validación de ingresos más detallada para los jubilados. Los emisores, por tanto, se orientan hacia una economía basada en transacciones, ofreciendo generosos puntos y paquetes de servicios cruzados que resuenan con los adultos mayores frugales pero con conocimientos digitales.
La Intensificación de la Competencia de Tarjetas de Débito y Pagos mediante Código QR Presiona la Participación de Mercado
El mercado está siendo testigo de un aumento en las tarjetas de débito orientadas a recompensas y las billeteras de código QR introducidas por bancos y proveedores fintech, que están reduciendo gradualmente los beneficios percibidos de las tarjetas de crédito. JCB se ha asociado estratégicamente con bancos regionales para lanzar productos de débito habilitados para tecnología de aproximación, una medida orientada a mantener volúmenes de transacciones de red saludables. Sin embargo, estos productos de débito generan comisiones de intercambio más bajas en comparación con las tarjetas de crédito, lo que afecta los flujos de ingresos. En las áreas urbanas densamente pobladas con alta penetración de teléfonos inteligentes, PayPay ha establecido su dominio en los sistemas de pago basados en código QR, particularmente en tiendas de conveniencia y restaurantes de servicio rápido. Esta tendencia está llevando a los consumidores más jóvenes a adoptar soluciones de pago nativas para dispositivos móviles. Si bien estos pagos aún dependen de la financiación subyacente de tarjetas, están comprimiendo los márgenes de ingresos para los emisores de tarjetas, lo que señala un cambio en las preferencias de pago de los consumidores y sus implicaciones para el ecosistema de pagos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tarjeta: Los Productos Especializados Superan a un Núcleo Dominante
Las tarjetas de uso general representaron el 83,74% del tamaño del mercado de tarjetas de crédito de Japón en 2025, lo que refleja su amplia cobertura de aceptación y su utilidad omnicanal. Las tarjetas especializadas y otras están ganando terreno con una CAGR proyectada del 12,59%, ya que los emisores atraen nichos de alto valor con construcciones metálicas, privilegios de estilo de vida y opciones de finanzas integradas. JAL Luxury Card, lanzada en agosto de 2025, ejemplifica el posicionamiento ultraprémium con tarifas anuales de hasta 599.500 JPY (3.990 USD), dirigida a viajeros adinerados que exigen acceso exclusivo a salas VIP. Los productos orientados a las pymes, como la próxima tarjeta empresarial Orico-Aeon, desbloquean líneas de capital de trabajo para segmentos corporativos desatendidos, lo que ilustra cómo las propuestas dirigidas pueden ampliar la participación sin canibalizar las carteras principales.
Los participantes fintech experimentan con vínculos con la economía de creadores, añadiendo capas de identidad social que resuenan con la Generación Z. Estos nuevos formatos aprovechan la distribución digital ágil para evitar costosos canales físicos, reducir tarifas y generar métricas de participación comunitaria. La tendencia de diversificación distribuye el riesgo del emisor e incuba flujos de ingresos diferenciados, aunque la escala sigue centrada en la sólida categoría de uso general que continúa siendo el ancla del mercado de tarjetas de crédito de Japón.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Patrones de Consumo Definen el Enfoque de Crecimiento
Alimentos y Comestibles comandó el 30,01% de la participación del mercado de tarjetas de crédito de Japón en 2025, sostenida por la amplia cobertura sin contacto del sector de supermercados y el auge de los servicios de entrega en el mismo día. Medios de Comunicación y Entretenimiento registra la mayor expansión con una CAGR del 10,18%, impulsada por la suscripción a video, la transmisión de música y los juegos móviles que generan facturaciones mensuales estables. La reciente integración de JCB con SBI Securities extiende la utilidad de la tarjeta a las contribuciones de inversión, insinuando un futuro en el que los pagos de servicios financieros escalen en los rankings de aplicaciones.
Las transacciones de Salud y Farmacia se benefician de las plataformas de prescripción digital y de una población envejecida que valora el pago sin fricciones en entornos clínicos. El gasto en Viajes y Turismo se recuperó rápidamente junto con el repunte de las llegadas de turistas extranjeros, aunque persisten las disparidades regionales. En conjunto, estos patrones guían a los emisores para adaptar bonificaciones específicas por categoría y la comercialización conjunta con comerciantes que refuerzan la fidelización e intensifican la concentración del gasto dentro del mercado de tarjetas de crédito de Japón.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proveedor: El Liderazgo de Visa Enfrenta la Incursión de Redes de Nicho
Visa procesó el 48,92% del valor total de las transacciones de 2025, aprovechando una amplia base de terminales y la habilitación temprana de pagos sin contacto en el transporte masivo. Las asociaciones de la marca Discover se pronostican con una CAGR del 8,87%, ya que los recursos de la adquisición de Capital One aceleran la aceptación, las inversiones y el marketing. JCB salvaguarda su relevancia doméstica con 56 millones de puntos de aceptación globales y nuevas colaboraciones de débito que vinculan a los bancos regionales a sus rieles. Mastercard enfatiza la tokenización, comprometiéndose a retirar los números de cuenta primarios estáticos para 2030 en favor de tokens dinámicos y claves de acceso biométricas, pasos que pueden endurecer los requisitos de seguridad para los comerciantes e influir en las hojas de ruta de los emisores.
La competencia entre proveedores se está intensificando en los canales digitales, donde los emisores y las superaplicaciones deben decidir estratégicamente entre aprovechar las redes de circuito abierto o adoptar marcos de código QR propietarios. Las sólidas capacidades de backend, incluidos los mecanismos avanzados de detección de fraude en tiempo real, los procesos eficientes de gestión del ciclo de vida de los tokens y la disponibilidad de API amigables para los desarrolladores, determinan cada vez más el éxito en el mercado. Estos factores se están convirtiendo en diferenciadores críticos, superando la dependencia tradicional de la distribución masiva de productos de tarjetas físicas.
Análisis Geográfico
Kanto representó el 34,28% del tamaño del mercado de tarjetas de crédito de Japón en 2025, anclado por la adinerada base de consumidores de Tokio y la sede de empresas globales. Kyushu y Okinawa registran la CAGR más rápida del 6,66%, impulsada por los gastos turísticos y la modernización de los aeropuertos. La penetración sin contacto del 40% de Kansai supera a la mayoría de las áreas, lo que demuestra que la densidad de infraestructura se traduce en ganancias de frecuencia de uso que amplifican los rendimientos de los emisores. Las regiones de Hokkaido, Tohoku y Chugoku-Shikoku obtienen impulsos de gasto del turismo orientado a la naturaleza, aunque siguen siendo poco penetradas, lo que señala un potencial alcista a medida que los proveedores de hospitalidad actualizan los terminales y los vínculos de fidelización.
El diverso mapa económico de Japón produce curvas de adopción distintas para las tarjetas, lo que requiere estrategias de comercialización matizadas. Kanto lidera en volumen absoluto, pero su saturación exige que los emisores persigan ganancias de participación en billeteras a través de niveles prémium y productos de patrimonio integrados. Kyushu y Okinawa, impulsadas por el turismo pospandemia, ven las tarjetas como puertas de acceso al gasto turístico, acelerando así las actualizaciones de aceptación de comerciantes en hoteles y tiendas libres de impuestos. La adopción de pagos sin contacto en el transporte público de Kansai indica cómo la infraestructura pública puede cambiar la psicología del consumidor, presentando una plantilla para otras regiones.
La columna vertebral industrial de Chubu impulsa la adopción de tarjetas en el segmento empresarial, especialmente a medida que la digitalización de la cadena de suministro exige controles de gastos rastreables. Los emisores que priorizan los clústeres de proveedores aeroespaciales y automotrices pueden captar volúmenes que de otro modo estarían bloqueados en transferencias bancarias y facturación en papel. La divulgación adaptada geográficamente, como los servicios de conserjería en idioma local y las asociaciones con bancos a nivel de prefectura, permite a las marcas nacionales profundizar su relevancia y defender su participación frente a los competidores arraigados regionalmente.
Panorama regulatorio
La actividad de tarjetas de crédito en Japón se rige principalmente bajo el marco de la Ley de Ventas a Plazos, con la Asociación Japonesa de Crédito al Consumo (JCA) operando como asociación acreditada que respalda prácticas de protección al consumidor, como estudios de capacidad de pago y gestión de números de tarjeta. En el ámbito de la seguridad, el requisito obligatorio de 3D Secure, vigente desde abril de 2025, se ha convertido en un pilar práctico de cumplimiento para emisores y comercios en un mercado que responde al fraude en línea, el cual alcanzó los 541 mil millones de JPY en 2023.
El alcance regulatorio también está cambiando en torno a los rieles de pago adyacentes y los intermediarios. La Agencia de Servicios Financieros (FSA) implementó nuevas normas, vigentes a partir del 1 de junio de 2026, para los instrumentos de pago electrónico y los intermediarios de servicios de criptoactivos, en el marco de las enmiendas a la Ley de Servicios de Pago, añadiendo requisitos de cumplimiento para los servicios de pago digital regulados. La atención de las políticas también se ha desplazado hacia las empresas de procesamiento de pagos tras la quiebra del proveedor Zentoshin, con el gobierno considerando realizar una encuesta a las empresas de servicios de procesamiento de pagos con tarjeta de crédito que históricamente han quedado fuera de la supervisión financiera bajo la Ley de Ventas a Plazos, ya que no otorgan crédito a los consumidores.
Análisis de la cadena de valor
La cadena de valor de las tarjetas de crédito en Japón va desde las redes y marcas de tarjetas (por ejemplo, JCB y Visa), pasando por los emisores (bancos y compañías especializadas de tarjetas como Mitsubishi UFJ NICOS y UC Card), hasta los adquirentes de comercios y procesadores de pagos que gestionan la autorización, la compensación y la liquidación. Asociaciones del sector como la Asociación Japonesa de Crédito al Consumo (JCA) respaldan estándares operativos y prácticas de protección al consumidor que dan forma a la suscripción, la gestión de cuentas y el manejo de números de tarjeta.
Una evolución clave en el tramo posterior de la cadena es la modernización de la tecnología de aceptación y procesamiento entre los intermediarios. La adopción por parte de Japan Merchant Services (JMS) de una aplicación Tap on Mobile proporcionada por Japan Card Network (CARDNET) ilustra cómo los procesadores y adquirentes están trasladando más capacidad hacia la aceptación basada en software, estrechando la integración entre la incorporación de comercios, el enrutamiento de transacciones y los controles de riesgo. Esto aumenta la importancia estratégica de los procesadores y socios de plataforma para habilitar nuevos formatos de aceptación, manteniendo el cumplimiento de los requisitos de seguridad y autenticación de tarjetas.
Panorama Competitivo
Los principales emisores controlan una participación significativa del valor de compra, dotando al mercado de una concentración moderada pero dejando margen para los disruptores ágiles. La simbiosis de Rakuten Card con el gigante del comercio electrónico genera una formidable economía de adquisición, mientras que la alianza de Mizuho potencia la venta cruzada en cuentas bancarias e hipotecas. Sumitomo Mitsui Card invierte en plásticos biométricos a través de su filial LIFE CARD para contrarrestar la fatiga por fraude y diferenciarse en seguridad. La asociación del Grupo SMBC con Infcurion desbloquea la emisión de marca blanca para minoristas y empresas de software como servicio, lo que señala un cambio hacia modelos de plataforma como servicio que abstraen los rieles bancarios tradicionales.
Los actores de nivel medio explotan el enfoque en nichos, ya que Saison Credit apunta a segmentos de estilo de vida y AEON Credit Service aprovecha su presencia minorista para la penetración de marcas compartidas. Los participantes fintech como Nudge impulsan el diseño centrado en el usuario, mientras que PayPay Card Corp unifica la financiación de billeteras QR y el crédito renovable dentro de una sola aplicación, habilitando volantes de datos que refinan la suscripción. Las redes internacionales se asocian de forma selectiva: Discover a través de alianzas domésticas y Diners a través de la hospitalidad de alto nivel como el programa prémium del Hotel New Otani, para reclamar posiciones dentro de subgrupos rentables. En conjunto, estas maniobras intensifican la velocidad de innovación, aunque dejan a los titulares con economías de escala que sostienen su liderazgo dentro del mercado de tarjetas de crédito de Japón.
Líderes de la Industria de Tarjetas de Crédito de Japón
JCB Co. Ltd.
Mitsubishi UFJ NICOS
Sumitomo Mitsui Card (SMCC)
Rakuten Card
AEON Credit Service
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La emisión integrada y la distribución mediante ecosistemas continúan creando espacio más allá de la adquisición tradicional liderada por bancos. Las asociaciones de plataformas que permiten a marcas no financieras y plataformas de software ofrecer funciones de crédito similares a las de tarjetas a través de API se alinean con cambios ya visibles en Japón, incluida la relación de SMBC Group con Infcurion y el impulso del mercado hacia programas de tarjetas corporativas y para pymes vinculados a flujos de trabajo de gastos digitalizados. Los movimientos de los emisores para conectar las tarjetas con funciones de inversión y ahorro también refuerzan el papel de la tarjeta como un riel de pago recurrente para las contribuciones de creación de patrimonio, en lugar de ser únicamente una herramienta de pago minorista.
Las propuestas premium transfronterizas vinculadas a viajes a Japón son otra palanca para emisores y redes. MUFG Bank y JCB firmaron un memorando de entendimiento el 6 de julio de 2026 para una alianza estratégica integral en la ASEAN, que incluye planes para emitir una tarjeta de crédito premium en Indonesia a través de PT Bank Danamon Indonesia Tbk (con servicios de conserjería orientados a viajes a Japón) y un plan de lanzamiento similar para Tailandia a través de Bank of Ayudhya en el año fiscal 2027. En el mercado japonés, estos programas amplían el grupo de visitantes internacionales de alto gasto y vinculan las bases de clientes en el extranjero con la aceptación en Japón, apoyando escenarios de uso de tarjetas en viajes y turismo, así como estrategias de beneficios premium en comercios nacionales.
Desarrollos recientes del sector
- Junio de 2026: Mitsubishi UFJ NICOS amplió los beneficios de servicio de la plataforma financiera integral M-U-T (Emutto), incluyendo mayores recompensas por puntos en compras con Mitsubishi UFJ Card en marcas específicas y mejores tasas de retorno de inversión para tarjetas de crédito. La actualización fortalece la participación en la cartera a nivel del banco y respalda la venta cruzada hacia servicios de patrimonio e inversión.
- Junio de 2026: Sumitomo Mitsui Card lanzó la versión actualizada del servicio de gestión de gastos corporativos Purchase Plus, incorporando funciones mejoradas de recopilación de información financiera digital y seguridad desarrolladas en colaboración con Visa Worldwide Japan e Infcurion. El lanzamiento avanza en un enfoque de plataforma como servicio para clientes corporativos y profundiza las herramientas de seguridad y cumplimiento basadas en datos.
- Mayo de 2026: Mitsubishi UFJ NICOS se asoció con Mitsubishi UFJ Bank y WealthNavi para introducir contribuciones de inversión automática basadas en tarjeta de crédito utilizando la Mitsubishi UFJ Card para WealthNavi for MUFG Bank. El acuerdo extiende el ecosistema de tarjetas hacia la gestión automatizada de patrimonio y la inversión accesible para las masas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como el valor total generado por la actividad de pagos basada en tarjetas de crédito en Japón, abarcando el uso de consumidores y empresas donde existe una función de crédito rotativo o diferido y se registra a través de los rieles de pago con tarjeta.
Exclusiones de alcance: la dimensión del mercado excluye retiros de efectivo, transacciones puramente de débito, dinero electrónico de valor almacenado y transferencias de cuenta a cuenta, incluso cuando se utilice una interfaz similar a la de una tarjeta.
Descripción general de la segmentación
- Por Tipo de Tarjeta
- Tarjetas de Crédito de Uso General
- Tarjetas de Crédito Especializadas y Otras
- Por Aplicación
- Alimentos y Comestibles
- Salud y Farmacia
- Restaurantes y Bares
- Electrónica de Consumo
- Medios de Comunicación y Entretenimiento
- Viajes y Turismo
- Otras Aplicaciones
- Por Proveedor
- Visa
- Mastercard
- Otros Proveedores
- Por Geografía
- Hokkaido
- Tohoku
- Kanto
- Kyushu y Okinawa
- Resto de Japón
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental sienta las bases del modelo al alinear definiciones, series temporales y el tratamiento de las divisas antes de comenzar cualquier entrevista. Nos basamos en estadísticas públicas de pagos y crédito al consumo para fundamentar la evolución del valor de las transacciones, los saldos pendientes y las tendencias de emisión de tarjetas, seguido de un contexto macroeconómico que explica los cambios en el gasto.
Las fuentes habituales incluyen las estadísticas de pagos y liquidaciones del Banco de Japón, las estadísticas de la Asociación Japonesa de Crédito al Consumo, el Ministerio de Asuntos Internos y Comunicaciones de Japón para el gasto de los hogares y el IPC, y la Oficina del Gabinete para el PIB y el consumo privado. También utilizamos presentaciones corporativas, materiales para inversores y prensa confiable para comprender cambios en la combinación de productos, como la adopción de pagos sin contacto y la intensidad de las recompensas. Se utilizan ciertas suscripciones de pago para obtener datos financieros de empresas y para verificaciones comerciales a nivel de envíos, cuando resulta pertinente para las tendencias de puntos de venta y terminales, y las fuentes mencionadas son ilustrativas, ya que se utilizan muchas otras referencias para verificar y aclarar los supuestos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que los datos públicos no pueden mostrar completamente, como los cambios en la combinación entre el uso de crédito, cargo y financiamiento en cuotas, así como el comportamiento por categoría de comercio y canal. Hablamos con emisores, adquirentes, procesadores de pagos, comercios y especialistas en riesgo y cumplimiento en todo Japón, y luego utilizamos esos aportes para confirmar los factores de adopción, la lógica de precios y los supuestos de las perspectivas a corto plazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXOs): 18% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 19% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El modelo central se construye utilizando un grupo de demanda de arriba hacia abajo, en el que el valor nacional de los pagos con tarjeta y las participaciones relacionadas con el crédito se reconstruyen a partir de series oficiales y divulgaciones del sector, para luego dividirse en flujos relevantes de tarjetas de crédito. Una vez establecida esa estructura, los resultados se verifican mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo del valor de compras con tarjeta reportado por los emisores, la aplicación de rangos de crecimiento realistas y la validación mediante controles de aceptación en comercios y canales.
Las principales variables que influyen en el modelo incluyen las tendencias del valor de compras con tarjeta de crédito, las cuentas por cobrar pendientes, el número de tarjetas emitidas, el crecimiento del gasto de los consumidores y los efectos de la inflación sobre el tamaño de las transacciones. Cuando una serie pública está en yenes, la convertimos a USD utilizando supuestos de tipo de cambio promedio anual coherentes, de modo que el movimiento interanual no se distorsione. La previsión se realiza mediante análisis de escenarios respaldado por una superposición de regresión multivariante simple, donde factores como el consumo privado, el IPC y el impulso de las políticas de digitalización de pagos se utilizan para mantener tasas de crecimiento razonables. Cuando faltan señales de abajo hacia arriba para cohortes más pequeñas, las brechas se manejan utilizando rangos conservadores acordados durante las entrevistas, y luego se someten a pruebas de estrés frente a los totales generales del mercado.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación desde al menos tres ángulos, que normalmente incluyen estadísticas oficiales de pagos, divulgaciones de emisores y verificaciones de expertos sobre el comportamiento de la combinación y los precios. Realizamos controles de varianza para detectar variaciones que no coinciden con las señales macroeconómicas, y las anomalías desencadenan una revisión de las definiciones, el momento de conversión de divisas y cualquier evento puntual.
Antes de la aprobación final, el modelo es revisado en múltiples etapas por analistas para garantizar que los supuestos, las fórmulas y la asignación de años sean coherentes en todo el libro de trabajo. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios normativos, fluctuaciones bruscas del tipo de cambio o cambios en los requisitos de fraude y autenticación. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de tarjetas de crédito de Japón según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para las tarjetas de crédito en Japón a menudo no coinciden porque la medición subyacente no siempre es la misma, incluso cuando los títulos parecen similares. Las diferencias suelen derivarse de qué se contabiliza como pagos con crédito frente al total de pagos con tarjeta, si los valores reflejan el flujo de transacciones o los saldos pendientes, y cómo se aplica la conversión de yenes a USD para el año elegido.
Otra diferencia común es el tratamiento de las tarjetas de cargo y los componentes de financiamiento en cuotas o rotativo, además de si las cifras incluyen adelantos de efectivo y comisiones junto con el valor de las compras. Algunas estimaciones también utilizan un dato principal de un solo año con supuestos de crecimiento agresivos, mientras que otras distribuyen el crecimiento utilizando factores macroeconómicos y luego suavizan los años atípicos. La principal diferencia proviene de contabilizar únicamente el valor de las compras con tarjeta de crédito (excluyendo los flujos de pago de débito y de valor almacenado) y luego normalizar el tipo de cambio de manera coherente sobre una base anual, que es el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.89 billones de USD (2025) | |
| Revista Especializada A | 0.87 billones de USD (2024) | Utiliza el valor total de pagos con tarjeta como aproximación y luego aplica una participación de tarjeta de crédito, lo que puede subestimar o sobrestimar el valor exclusivo de crédito según la combinación de débito y el tratamiento de las tarjetas de cargo. |
| Asociación del Sector B | 0.80 billones de USD (2024) | Se basa en el valor de compras de los emisores reportado en moneda local y puede no alinear completamente las definiciones de año y la conversión de divisas a USD, y puede excluir algunos componentes de gasto transfronterizo y corporativo. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y por cómo se convierte y alinea la serie en moneda local con el año de estudio. Al mantener las variables vinculadas a estadísticas observables de pagos y crédito, y ajustar los supuestos solo después de verificaciones mediante entrevistas, nuestra estimación se mantiene repetible y más fácil de conciliar con las señales del mundo real.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y el crecimiento proyectado del gasto con tarjetas de crédito en Japón?
El valor total de compras es de 0,96 billones de USD en 2026 y se prevé que alcance 1,37 billones de USD en 2031, lo que implica una CAGR del 7,41%.
¿Qué tipo de tarjeta capta el mayor gasto de los consumidores?
Las tarjetas de uso general representan el 83,74% del valor total de las transacciones, lo que refleja su amplia aceptación por parte de los comerciantes y su utilidad en múltiples categorías.
¿Qué segmento de aplicación genera la mayor participación de transacciones?
Alimentos y Comestibles lidera con una participación del 30,01% gracias a la aceptación ubicua en supermercados y la alta frecuencia de compras.
¿Qué proveedor se está expandiendo más rápido y por qué?
Los socios de la marca Discover están en camino de alcanzar una CAGR del 8,87% hasta 2031, impulsados por la inversión planificada de Capital One para ampliar la aceptación de comerciantes y reforzar la tecnología de red.
¿Cómo están cambiando las tecnologías biométricas el uso cotidiano de las tarjetas?
Los emisores están mejorando la seguridad y agilizando los pagos probando plásticos habilitados con huella dactilar e implementando terminales de reconocimiento facial, como la iniciativa de NEC para la Expo 2025 Osaka.
¿Qué norma inminente endurecerá la seguridad de los pagos con tarjeta en 2025?
A partir de abril de 2025, todos los emisores y comerciantes deberán adoptar la autenticación 3D Secure, un mandato diseñado para reducir el fraude en línea que alcanzó los 541.000 millones de JPY en 2023.
Última actualización de la página el:



